Legislação, jurisprudência, pareceres e doutrina sobre o trust/negócio fiduciário:
Notas:
i) para pesquisar um diploma, assunto, palavra ou expressão específico(a), pressionar as teclas: Ctrl + F;
ii) neste artigo empregamos o itálico apenas nas palavras ou expressões em latim;
iii) via de regra, os links dos diplomas legais encaminham para o site do Diário da República (DR); caso encaminhem para outro site, por exemplo, o da Procuradoria-Geral Distrital de Lisboa (PGDL), indicar-se-á expressamente o site para que encaminham.
iv) para uma lista de legislação mais abrangente, ver: legislação total.
1) Designação:
Trust, fundo fiduciário, instrumento de gestão fiduciária, instrumento fiduciário, estrutura fiduciária, contrato de fidúcia ou negócio (ou contrato) fiduciário em Portugal.
2) Três realidades:
Quanto ao trust em Portugal, importa distinguir três realidades:
I) Trust offshore registado na Zona Franca da Madeira (ZFM) ou Centro Internacional de Negócios da Madeira (CINM):
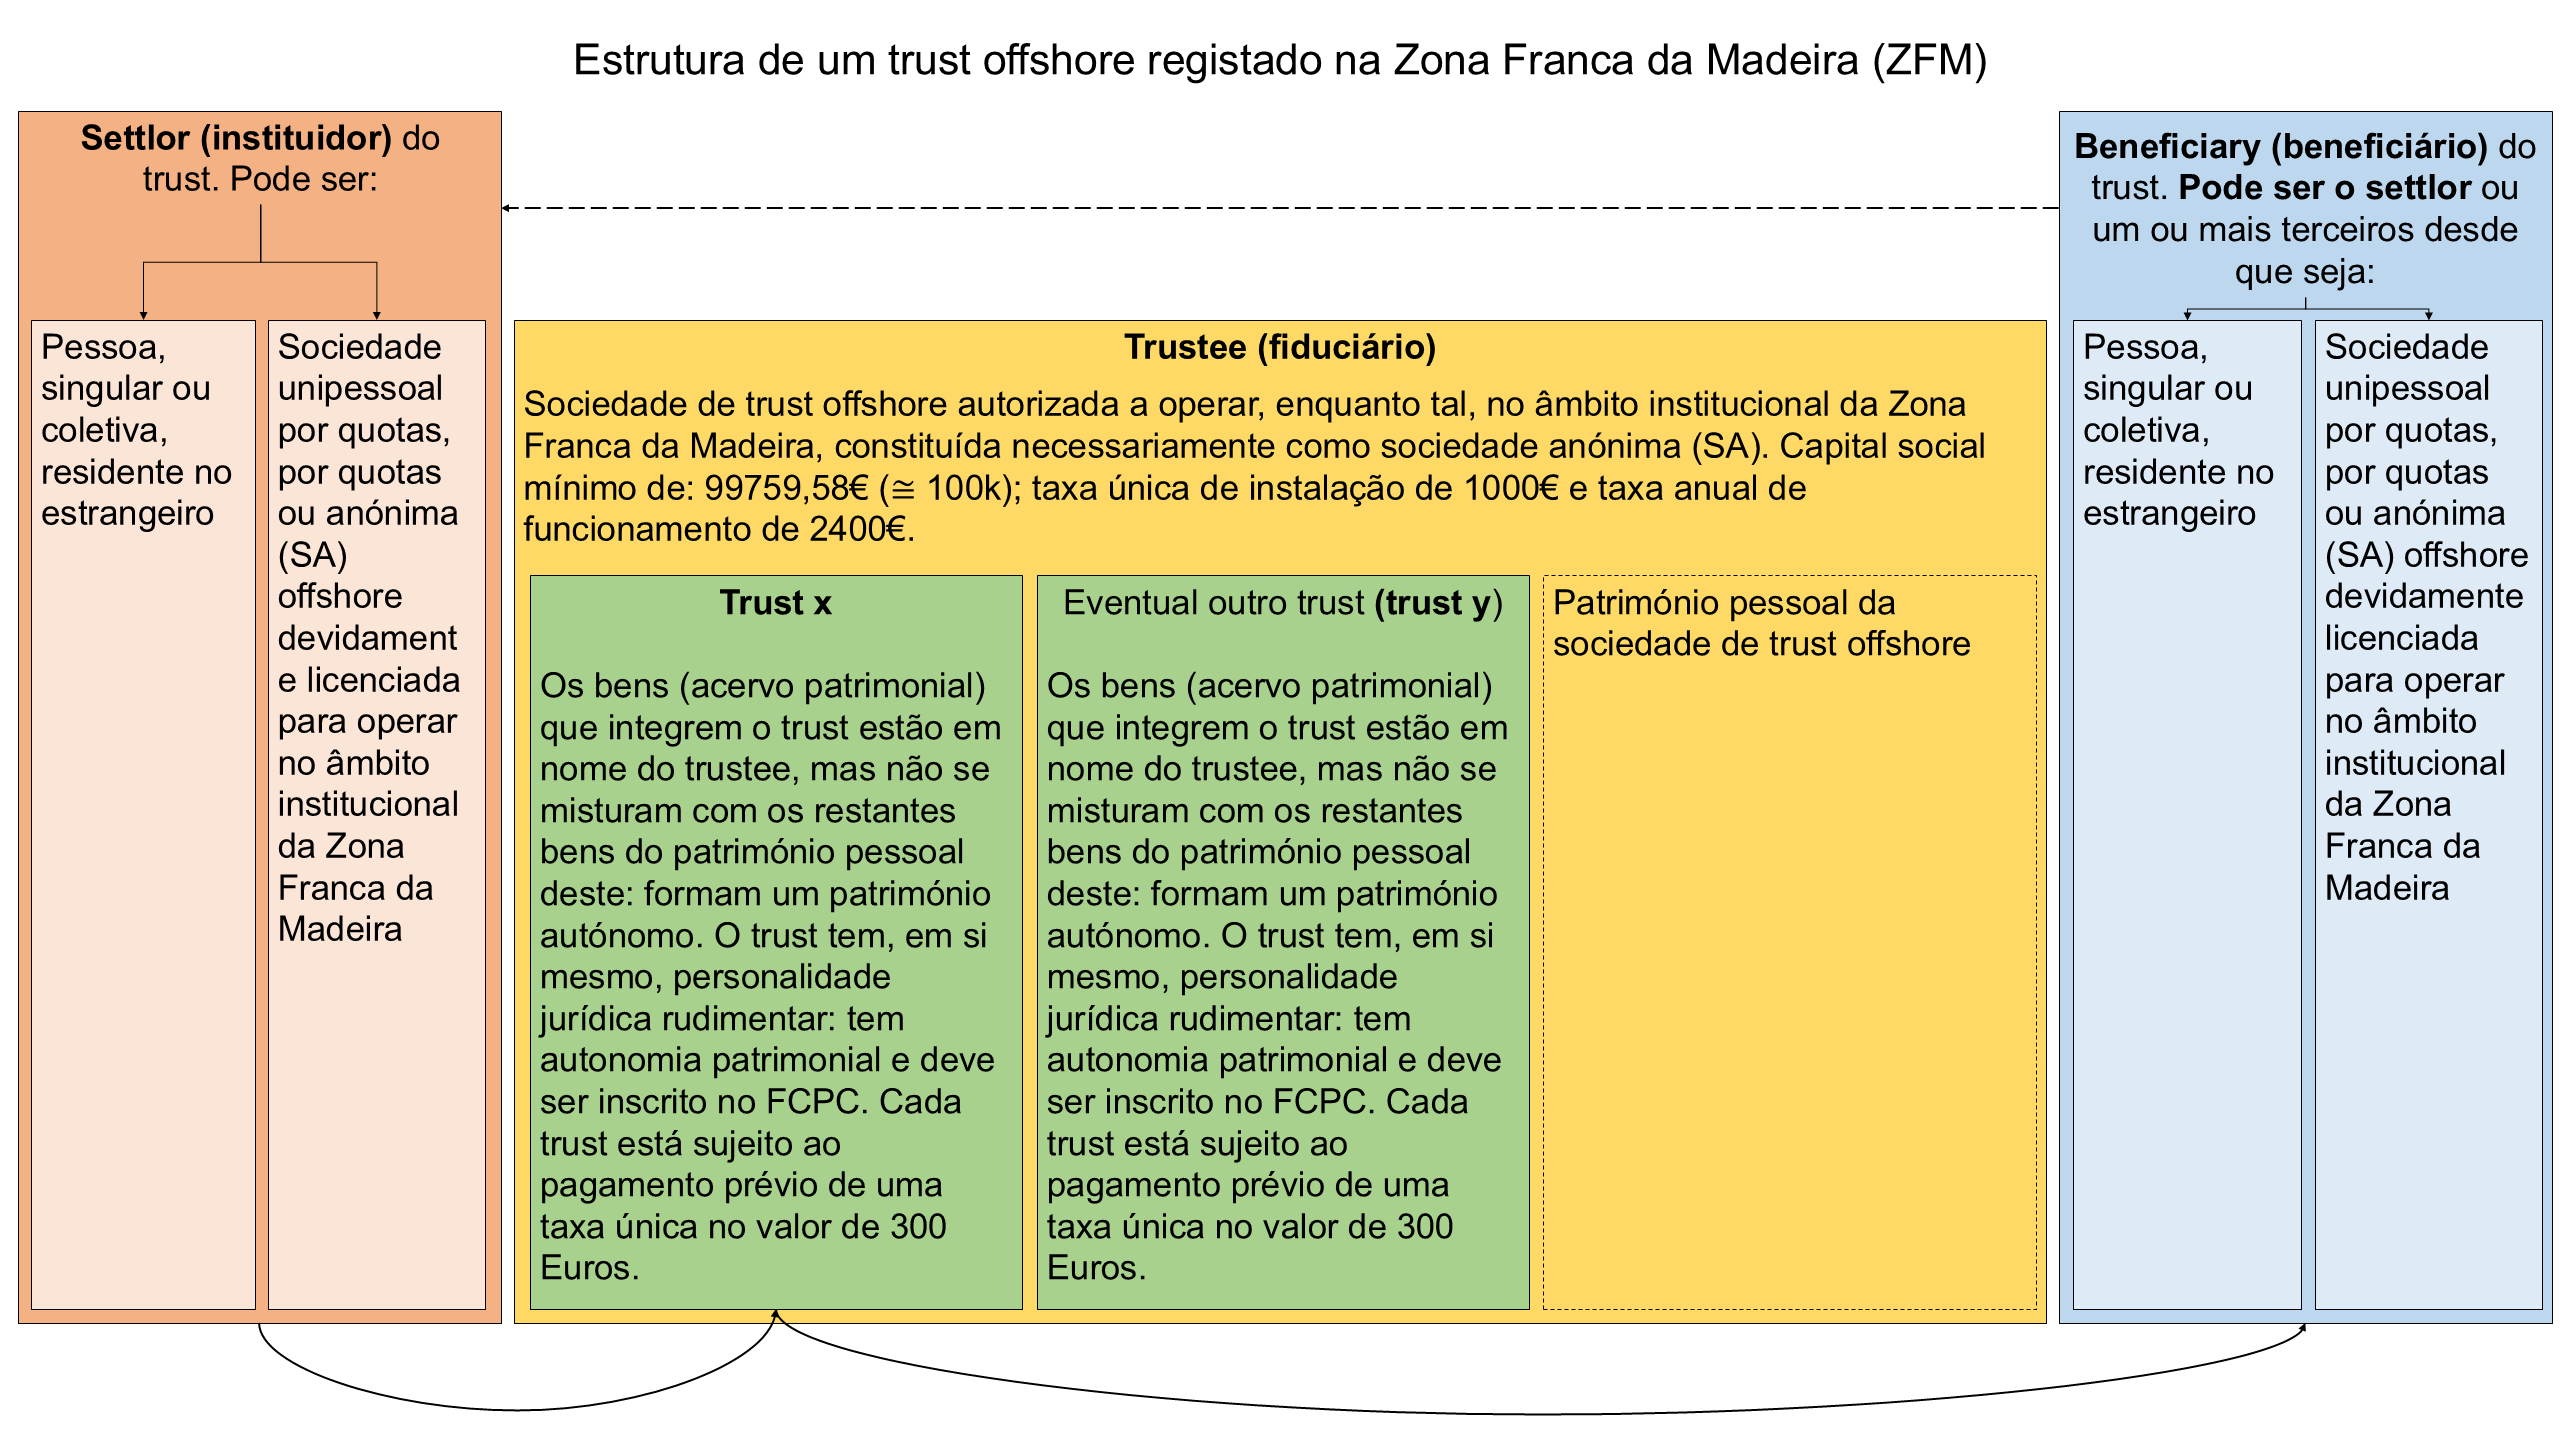

II) Trust constituído ao abrigo de uma legislação que o admita enquanto tal e reconhecido grosso modo como tal em Portugal, pelo menos, para efeitos Tributários, ainda que do qual não resulte para o respetivo beneficiário direitos com natureza real:
Há também o trust constituído ao abrigo de uma legislação que o admita enquanto tal (Reino Unido; Irlanda; Estados Unidos da América; Canadá; Austrália; Israel; África do Sul; entre outros) e reconhecido grosso modo como tal em Portugal, pelo menos, para efeitos Tributários, ainda que do qual não resulte, em face da nossa jurisdição, para o respetivo beneficiário (parte no contrato ou terceiro; cfr., quanto a esta última possibilidade, os arts. 443.º a 451.º do Código Civil [1]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075), direitos com natureza real.
III) “Trust à Portuguesa”:
Há ainda o “trust à Portuguesa” estruturado ou configurado, pelo menos, quanto ao inter vivos, express e private trust, como um negócio ou contrato fiduciário para administração (negócio fiduciário em sentido restrito) que não dá origem a uma entidade que deva ser inscrita no Ficheiro Central de Pessoas Coletivas e do qual não resulta para o beneficiário (parte no contrato ou terceiro; cfr., quanto a esta última possibilidade, os arts. 443.º a 451.º do Código Civil [2]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075) direitos com natureza real, por sua vez, estruturado ou configurado concretamente como:
– um contrato de mandato sem representação (ver: mandato sem representação) obtendo-se a segregação e blindagem patrimonial, concretamente, pelo menos, a inexecutabilidade dos bens afetos ao trust por parte dos credores do mandatário e a consequente não integração daqueles na massa insolvente deste(a), por via e nos termos do art. 1184.º do Código Civil;
– um contrato de mandato entre advogado ou sociedade de advogados e cliente, com outorga de poderes de representação ou não, obtendo-se a segregação e blindagem patrimonial, concretamente, pelo menos, a inexecutabilidade dos bens afetos ao trust pelos credores do advogado ou sociedade de advogados, e a consequente não integração daqueles na massa insolvente de um eventual processo de insolvência deste(a), por via do art. 102.º do Estatuto da Ordem dos Advogados se, pelo menos, as regras previstas na alínea a) do respetivo n.º 1 forem cumpridas, isto é, os fundos estiverem depositados em conta do advogado ou sociedade de advogados «separada e com a designação de conta clientes, aberta para o efeito num banco ou instituição similar autorizada» (esta proteção pode cumular-se com a do 1184.º do CC);
– um contrato de intermediação financeira,
– um contrato de gestão de carteira(s) ou de gestão de património;
– um contrato de depósito escrow ainda que desvirtuado da sua funcionalidade típica;
– um contrato de seguro de vida unit linked; ou
– mesmo qua tale, como um “negócio ou contrato fiduciário” (com esta mesma designação atribuída pelas partes);
– entre outros funcionalmente equivalentes.
3) Lei:
3.1) Lista de diplomas legais que versam sobre o Trust:
3.1.1) Zona Franca da Madeira (ZFM) (Centro Internacional de Negócios da Madeira [CINM]):
– Decreto-Lei n.º 212/94, de 10 de agosto, com as alterações subsequentes, que permite a constituição e a manutenção de sociedades por quotas e anónimas unipessoais licenciadas para operar na Zona Franca da Madeira.
– Decreto-Lei n.º 352-A/88, de 3 de outubro, com as alterações subsequentes, que disciplina a constituição e funcionamento de sociedades ou sucursais de trust off-shore na Zona Franca da Madeira.
– Decreto-Lei n.º 149/94, de 25 de maio, com as alterações subsequentes, que regulamenta o registo dos instrumentos de gestão fiduciária (trust).
– Decreto-Lei n.º 165/86, de 26 de junho, com as alterações subsequentes, que concede benefícios fiscais e financeiros de âmbito regional para promoção e captação de investimentos na zona franca da Madeira.
– Arts. 33.º e 36.º-A do Estatuto dos Benefícios Fiscais (EBF), aprovado pelo Decreto-Lei n.º 215/89, de 1 de julho, com as alterações subsequentes.
– Decreto Regulamentar Regional n.º 21/87/M, com as alterações subsequentes, que estabelece o Regulamento das Atividades Industriais, Comerciais e de Serviços Integradas no Âmbito Institucional da Zona Franca da Madeira.
– Portaria n.º 222/99, de 28 de dezembro, do Governo Regional da Madeira, com as alterações subsequentes, que estabelece as taxas para as entidades licenciadas para operar no âmbito institucional do Centro Internacional de Negócios da Madeira (site do Centro Internacional de Negócios da Madeira).
3.1.2) Diplomas legais que contêm disposições legais aplicáveis ao Trust que não são relativos à ZFM:
Gerais:
– Regime Jurídico do Registo Nacional de Pessoas Coletivas (RJRNPC), aprovado pelo Decreto-Lei n.º 129/98, de 13 de maio, com as alterações subsequentes.
– Regime do cartão da empresa e do Sistema de Informação da Classificação Portuguesa de Atividades Económicas (SICAE), aprovado pelo Decreto-Lei n.º 247-B/2008, de 30 de dezembro, com as alterações subsequentes.
– Regime Jurídico do Registo Central do Beneficiário Efetivo (RJRCBE), estabelecido no Anexo Único da Lei n.º 89/2017, de 21 de agosto, com as alterações subsequentes.
– Regime Jurídico do combate ao Branqueamento de Capitais e ao Financiamento do Terrorismo (RJBCFT), estabelecido na Lei n.º 83/2017, de 18 de agosto, com as alterações subsequentes, incluindo as alterações da Lei n.º 58/2020, de 31 de agosto, que o republicou no respetivo Anexo II.
– Regime da Gestão de Ativos (RGA), constante no Anexo Único do Decreto-Lei n.º 27/2023, de 28 de abril, com as alterações subsequentes.
– Regime Geral das Instituições de Crédito e Sociedades Financeiras (RGICSF), aprovado pelo Decreto-Lei n.º 298/92, de 31 de dezembro, com as alterações subsequentes. Este diploma será revogado e substituído pelo futuro Código da Atividade Bancária, que deve entrar em vigor brevemente e cujo Anteprojeto está publicado no site do Banco de Portugal (ver no link: Anteprojeto do Código da Atividade Bancária).
Direito Contabilístico:
Ver também: legislação de Direito Contabilístico.
Instrumentos de implementação do Sistema de Normalização Contabilística (SNC):
– Normas Interpretativas (NI), aprovadas pelo Aviso do Ministério das Finanças n.º 8258/2015, de 29 de julho:
– NI 1 – Consolidação — Entidades de Finalidades Especiais (EFE) («Tal entidade de finalidade especial (EFE) pode tomar a forma de uma sociedade, uma parceria ou um trust.»
– Regulamento (UE) 2023/1803 da Comissão, de 13 de agosto de 2023, que adota determinadas normas internacionais de contabilidade nos termos do Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE) (site de legislação da União Europeia).
Direito Fiscal e Regime de Comunicação de Informações Financeiras:
– Arts. 33.º e 36.º-A do Estatuto dos Benefícios Fiscais (EBF), aprovado pelo Decreto-Lei n.º 215/89, de 1 de julho, com as alterações subsequentes.
– Regime Jurídico do Número de Identificação Fiscal (RJNIF), estabelecido no Decreto-Lei n.º 14/2013, de 28 de janeiro, com as alterações subsequentes.
– Lei Geral Tributária (LGT), aprovada pelo Decreto-Lei n.º 398/98, de 17 de dezembro, com as alterações subsequentes.
– Código do IRS (CIRS) (Código do Imposto sobre o Rendimento das pessoas Singulares [IRS]), aprovado pelo Decreto-Lei n.º 442-A/88, de 30 de novembro, alterado e republicado pela Lei n.º 82-E/2014, de 31 de dezembro, com as alterações subsequentes.
– Código do IRC (CIRC) (Código do Imposto sobre o Rendimento das pessoas Coletivas), aprovado pelo Decreto-Lei n.º 442-B/88, de 30 de novembro, alterado e republicado pela Lei n.º 2/2014, de 16 de janeiro, com as alterações subsequentes.
– Código do Imposto do Selo (CIS), aprovado pela Lei n.º 150/99, de 11 de setembro, com as alterações subsequentes.
– Decreto-Lei n.º 61/2013, de 10 de maio, com as alterações subsequentes, relativo à cooperação administrativa entre os Estados Membros da União Europeia no domínio da fiscalidade.
– Regime de Comunicação de Informações Financeiras (RCIF), estabelecido no Anexo I do Decreto-Lei n.º 64/2016, de 11 de outubro, com as alterações subsequentes.
Código Civil e CIRE:
– Código Civil (CC), aprovado pelo Decreto-Lei n.º 47344/66, de 25 de novembro, com as alterações subsequentes.
– Código da Insolvência e da Recuperação de Empresas (CIRE), aprovado pelo Decreto-Lei n.º 53/2004, de 18 de março, com as alterações subsequentes.
Estatuto da Ordem dos Advogados (EOA):
– Estatuto da Ordem dos Advogados (EOA), estabelecido no Anexo Único da Lei n.º 145/2015, de 9 de setembro, com as alterações subsequentes.
3.1.3) Convenção de Haia de 1985 sobre a lei aplicável ao Trust e ao seu reconhecimento:
– 1985 Hague Convention on the Law Applicable to Trusts and their Recognition. Convention of 1 July 1985 on the Law Applicable to Trusts and on their Recognition. Link: https://www.hcch.net/en/instruments/conventions/full-text/?cid=59.
Portugal não é signatário desta Convenção. Ver a transcrição desta Convenção Internacional, quer em Língua Portuguesa de Portugal (tradução nossa), quer em Língua Inglesa, em baixo, no ponto 1.2.3.
3.1.4) Lista dos fundos fiduciários (trusts) e estruturas jurídicas similares regidos pelo direito dos Estados Membros, tal como notificados à Comissão:
– Lista dos fundos fiduciários (trusts) e estruturas jurídicas similares regidos pelo direito dos Estados Membros, tal como notificados à Comissão Europeia: https://eur-lex.europa.eu/legal-content/PT/TXT/PDF/?uri=CELEX:52020XC0427(01)&from=PT
3.2) Transcrição das disposições legais relevantes e de atos normativos na parte relevante:
3.2.1) Zona Franca da Madeira (ZFM) (Centro Internacional de Negócios da Madeira [CINM]):
Decreto-Lei n.º 352-A/88, de 3 de outubro, com as alterações subsequentes, que disciplina a constituição e funcionamento de sociedades ou sucursais de trust offshore na Zona Franca da Madeira:
link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1988-885806229
Capítulo I
Definições e conceitos
Artigo 1.º
Definições
Para efeitos do disposto no presente diploma, entende-se por:
a) Trust ou gestão fiduciária – designação das relações jurídicas resultantes de um acto inter vivos ou mortis causa pelo qual uma pessoa, o settlor, transmite e coloca quaisquer bens – com excepção de bens imóveis localizados em território português – sob o controle e administração de um trustee em proveito de um beneficiary, que pode ser o próprio settlor ou o trustee, ou visando a prossecução de um fim específico;
b) Settlor ou instituidor – pessoa singular ou colectiva que constitui o trust:
c) Trustee ou gestor fiduciário – pessoa colectiva a quem os bens são transmitidos, de modo a ser realizada a vontade do instituidor;
d) Beneficiary ou beneficiário – pessoa singular ou colectiva a favor da qual se constitui o trust;
e) Trust off-shore – trust constituído segundo a lei designada pelo instituidor que admita tal instituto, sendo o instituidor e o beneficiário não residentes em território português e o trustee uma pessoa colectiva autorizada a operar, enquanto tal, no âmbito institucional da Zona Franca da Madeira;
f) Sociedade ou sucursal de trust off-shore – entidade autorizada, através de licenciamento prévio, a exercer a actividade de trust off-shore.
Capítulo II
Trust off-shore
Artigo 2.º
Características do trust
1 – O trust reveste-se das características seguintes:
a) Os bens do trust constituem um património separado e não integram o património do trustee;
b) O título relativo aos bens do trust ficará em nome do trustee ou de quem o represente;
c) O trustee fica investido no poder e sujeito à obrigação – da qual deverá prestar contas – de administrar, gerir ou dispor dos bens, nos termos do instrumento do trust e das regras que lhe sejam impostas pela lei que o regula.
2 – A reserva de certas prerrogativas por parte do instituidor ou o exercício de algum direito pelo trustee, enquanto e na qualidade de beneficiário, não é incompatível com a existência do trust.
Artigo 3.º
Trust off-shore
1 – Um trust constituído ao abrigo de uma legislação que admita o instituto fará parte da actividade desenvolvida no âmbito institucional da Zona Franca da Madeira e, como tal, integrará aquela Zona para todos os efeitos, nos termos dos artigos seguintes.
2 – São reconhecidos os trusts constituídos ao abrigo de lei estrangeira para todos os efeitos da Zona Franca da Madeira.
Artigo 4.º
Requisitos da inserção institucional
Para efeitos do disposto no artigo anterior, um trust será considerado como actividade off-shore desde que:
a) O instituidor designe a lei que o regula;
b) O instituidor e o beneficiário sejam não residentes em Portugal, podendo, no entanto, ser entidades off-shore devidamente licenciadas para operar no âmbito institucional da Zona Franca da Madeira;
c) O trustee seja uma sociedade ou sucursal autorizada nos termos deste diploma;
d) Os rendimentos a ele afectos não sejam provenientes de fundos locais, com excepção dos resultantes de depósitos feitos nas entidades financeiras off-shore daquela Zona;
e) O trust e os beneficiários não sejam pagos com base em rendimentos locais, com excepção dos originados nas entidades referidas na alínea anterior;
f) Não incida sobre bens imóveis situados em Portugal;
g) O seu fim não seja física ou legalmente impossível, contrário à lei ou indeterminável e contrário à ordem pública ou ofensivo dos bons costumes.
Artigo 5.º
Lei aplicável
1 – O instituidor, ou quem para o efeito devidamente o represente, designará expressamente a lei que regulamentará o trust, nomeadamente no que toca às questões relativas à validade, interpretação, efeitos e administração.
2 – No instrumento do trust poderá o instituidor reservar o poder de proceder à substituição da lei aplicável ao trust, ou a um dos seus elementos que seja susceptível de ser separado, por uma outra lei de jurisdição diferente, sem prejuízo do disposto no artigo 7.º
Artigo 6.º
Forma
1 – O acto da constituição do trust está sujeito a forma escrita e tem de ser assinado pelo instituidor ou, em sua representação, pelo trustee.
2 – A assinatura deve ser reconhecida notarialmente.
Artigo 7.º
Cláusulas obrigatórias
O instrumento do trust deve conter:
a) O nome e identificação do trust;
b) A identificação completa do instituidor, do trustee e do beneficiário, podendo a dos beneficiários ou a de uma categoria deles ser efectuada através da enunciação das circunstâncias que a permitam;
c) A identificação sumária dos trustees ou beneficiários substitutos, se os houver;
d) A identificação e descrição dos bens do trust;
e) A classificação e distribuição dos bens do trust;
f) A declaração expressa da intenção de constituir o trust;
g) A designação expressa da lei que regula o trust;
h) O fim e a modalidade ou tipo de trust;
i) O processo de nomeação, exoneração e remoção do trustee, bem como os requisitos necessários ao exercício das suas funções e à transmissão das mesmas;
j) Os direitos e obrigações dos trustees entre si, em caso de exercício plural;
l) Os poderes do trustee para administrar e dispor dos bens do trust, para os onerar e para adquirir outros bens;
m) Os poderes do trustee para efectuar investimentos e para constituir reservas com os rendimentos do trust;
n) As relações entre o trustee e os beneficiários, incluindo a responsabilidade pessoal do trustee para com estes;
o) A obrigação do trustee de prestar contas da sua gestão;
p) As regras e restrições à acumulação de rendimento no trust, caso as haja;
q) Local da constituição, data e período de duração do trust.
Artigo 8.º
Regime dos actos
Os actos de constituição, modificação ou extinção do trust, bem como os actos de transmissão, alienação e oneração dos bens a ele sujeitos, beneficiam do regime previsto no n.º 2 do artigo 11.º do Decreto-Lei n.º 165/86, de 26 de Junho.
Artigo 9.º
Registo
1 – Os atos de constituição, modificação ou extinção do trust estão sujeitos a registo obrigatório.
2 – O registo a que se refere o número anterior deve efetuar-se no prazo de dois meses, contado da data de criação do trust, nos termos de regulamentação a aprovar para o efeito.
Artigo 10.º
Elementos do registo
O registo do trust efectua-se tendo por base:
a) O nome e identificação do trust, com indicação do seu objecto;
b) A data da sua criação;
c) O período de duração do trust;
d) A denominação e sede do trustee;
e) A data e natureza dos factos modificativos e extintivos do trust.
Artigo 12.º
Prestação
1 – Todo o trust está sujeito ao pagamento de um quantitativo pecuniário anual, que deverá ser pago adiantadamente, na data da sua constituição e, nos anos seguintes, no mês de Janeiro, devendo este pagamento ser assegurado pelo trustee.
2 – O montante da contraprestação referida no número anterior será definido em portaria do Governo Regional da Madeira.
Capítulo III
Sociedades e sucursais de trust off-shore
Secção I
Constituição
Artigo 13.º
Constituição e funcionamento
1 – Sem prejuízo do disposto no número seguinte, é permitida, nos termos previstos no presente diploma, a constituição e funcionamento de sociedades, bem como a abertura de sucursais por parte de instituições já existentes que tenham por objecto exclusivo o trust ou gestão fiduciária off-shore.
2 – A actividade de trust ou gestão fiduciária regulada no presente diploma não pode revestir natureza financeira.
Artigo 14.º
Inserção institucional
As sociedades e as sucursais que vierem a ser constituídas ao abrigo do presente diploma farão parte integrante da actividade desenvolvida no âmbito institucional da Zona Franca da Madeira e, como tal, integrarão aquela Zona para todos os efeitos.
Artigo 15.º
Autorização
A constituição e funcionamento das sociedades e sucursais de trust off-shore depende da autorização do Governo Regional da Madeira.
Artigo 16.º
Pressupostos da autorização
1 – A autorização terá em atenção o interesse que a concretização do projecto dos requerentes revista para o desenvolvimento da Região Autónoma da Madeira e será concedida de acordo com critérios de conveniência e oportunidade.
2 – Aos requerentes, a outras autoridades públicas ou à concessionária da Zona Franca da Madeira o Governo Regional da Madeira poderá solicitar quaisquer informações adicionais que considere úteis ou necessárias à decisão, nomeadamente as relativas à idoneidade técnica e profissional dos requerentes.
Artigo 17.º
Caducidade da autorização
A autorização caduca se os requerentes a ela expressamente renunciarem, bem como se a sociedade ou a sucursal não se constituírem no prazo de seis meses ou se não iniciarem a actividade no prazo de doze meses, contados a partir da data da notificação da decisão que a conceder.
Artigo 18.º
Revogação da autorização
A autorização pode ser revogada pelo Governo Regional da Madeira, cabendo recurso para o Supremo Tribunal Administrativo, nos termos gerais.
Artigo 19.º
Regime
Em tudo quanto não contrariar o disposto no presente diploma observar-se-á, em relação às entidades referidas no artigo 13.º, o regime de funcionamento e registo das sociedades e demais entidades licenciadas no âmbito institucional da Zona Franca da Madeira.
Artigo 20.º
Denominação
A denominação adaptada pelas entidades referidas no n.º 1 do artigo 13.º pode integrar os vocábulos trust, trust company ou trust branch.
Secção II
Das sociedades
Artigo 21.º
Forma
1 – As sociedades indicadas no n.º 1 do artigo 13.º constituir-se-ão obrigatoriamente sob a forma de sociedades anónimas.
2 – As respectivas acções serão nominativas numa percentagem não inferior a 51% do capital social.
Artigo 22.º
Composição accionista
1 – As sociedades poderão constituir-se e subsistir com qualquer número de accionistas, nomeadamente nos termos do n.º 1 do artigo 488.º do Código das Sociedades Comerciais.
2 – Fica sujeita a autorização do Governo Regional da Madeira a alienação de acções nominativas representativas de 5% ou mais do capital das sociedades referidas no n.º 1 do artigo 13.º, devendo, em qualquer caso, ser respeitado o limite constante do n.º 2 do artigo 21.º.
Artigo 23.º
Capital social
O montante do capital social das sociedades será definido pelo Governo Regional, com o limite mínimo de (euro) 99759,58.
Artigo 24.º
Composição do órgão de fiscalização
1 – As sociedades constituídas ao abrigo deste diploma poderão, independentemente do seu capital social, adoptar no respectivo contrato de sociedade o regime do fiscal único.
2 – O fiscal único terá domicílio, sede ou estabelecimento em território português.
Secção III
Das sucursais
Artigo 25.º
Garantia das operações efectuadas
1 – As instituições que sejam autorizadas a proceder à abertura de sucursais de trust off-shore nos termos deste diploma responderão plenamente pelas operações realizadas pelas respectivas sucursais.
2 – A sucursal deverá ser dotada de todos os poderes necessários para, perante o Governo Regional da Madeira ou outras autoridades públicas e terceiros, assegurar uma representação plena, com escolha de domicílio particular para o efeito.
3 – Os poderes referidos no número anterior incluirão obrigatoriamente o de receber citações.
Secção IV
Do exercício da actividade
Artigo 26.º
Princípios de gestão
As entidades referidas no artigo 13.º devem exercer as suas funções com o zelo e a diligência típicos de um gestor cauteloso e ordenado.
Artigo 27.º
Licenças
As entidades referidas no artigo 13.º estarão sujeitas ao pagamento de uma taxa de instalação e de uma taxa anual de funcionamento, nas condições e montante a definir no acto de autorização.
Artigo 28.º
Caução
1 – Aquelas entidades prestarão, no monumento da emissão da autorização, uma caução para garantia do exacto e pontual cumprimento das obrigações que assumem.
2 – O Governo Regional da Madeira fixará o valor da caução, mediante proposta da concessionária da Zona Franca da Madeira.
3 – A entidade a cujo favor for prestada a caução poderá recorrer à mesma, independentemente de quaisquer formalidades, nos casos em que as entidades licenciadas não cumpram as suas obrigações.
4 – A caução será prestada por depósito em dinheiro ou mediante garantia bancária ou seguro-caução, conforme escolha daquelas entidades.
5 – A caução ficará à disposição da entidade a cujo favor foi prestada e só pode ser cancelada por declaração desta, comunicada, por escrito, à entidade garante.
6- Nos casos referidos no artigo 25.º, a caução deverá ser prestada em nome da sociedade-mãe.
Artigo 29.º
Operações autorizadas
1 – Salvo disposição em contrário da lei designada pelo instituidor para regular o trust ou no documento que o formalize, poderão as entidades referidas no artigo 13.º realizar operações de investimento com residentes em território nacional, sob qualquer forma ou modalidade, nos mesmos termos e condições legais em que estes podem realizar tais operações com instituições estabelecidas noutro território cambial.
2 – Nos termos referidos no número anterior, é também autorizada a realização de quaisquer operações com as entidades que operem, devidamente licenciadas, no âmbito institucional da Zona Franca da Madeira.
Artigo 30.º
Fiscalização de contas
Os relatórios de auditoria, acompanhando o relatório e contas de cada exercício, serão enviados ao Governo Regional da Madeira.
Capítulo IV
Disposições finais
Artigo 31.º
Tributação
O regime fiscal aplicável às entidades referidas no n.º 1 do artigo 13.º regula-se pela legislação relativa à Zona Franca da Madeira.
Artigo 32.º
Arbitragem
Salvo disposição em contrário da lei designada pelo instituidor para regular o trust, o instrumento que o formalize poderá consignar o recurso à arbitragem, como forma de composição e resolução das questões suscitadas entre o instituidor, o trustee e os beneficiários ou entre o trustee e terceiros.
Artigo 33.º
Foro supletivo
Na falta de convenção da arbitragem, é competente o foro da comarca do Funchal.
Artigo 34.º
Segurança Social
Os trabalhadores ao serviço das entidades referidas no artigo 13.º, bem como as respectivas entidades empregadoras, ficam sujeitos ao regime geral de segurança social, de acordo com o previsto na legislação portuguesa sobre a matéria.
Decreto-Lei n.º 149/94, de 25 de maio, com as alterações subsequentes, que regulamenta o registo dos instrumentos de gestão fiduciária (trust):
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1994-915234353
Artigo 1.º
O presente diploma regulamenta o registo dos instrumentos de gestão fiduciária (trust), nos quais figurem gestores fiduciários (trustees) que operem exclusivamente no âmbito institucional da Zona Franca da Madeira.
Artigo 2.º
1 – Estão sujeitos a registo os seguintes factos relativos ao trust, desde que o período de duração deste seja superior a um ano:
a) O acto constitutivo;
b) A modificação de algum ou alguns dos elementos constantes do acto constitutivo;
c) A extinção.
2 – O registo dos factos previstos no número anterior deve ser pedido no prazo de dois meses, a contar da data em que tiverem sido titulados.
Artigo 3.º
A competência para efectuar o registo dos factos referidos no artigo anterior pertence à conservatória do registo comercial que exerça as funções respeitantes à Zona Franca da Madeira.
Artigo 4.º
1 – O incumprimento da obrigação de registar no prazo previsto no artigo 2.º dá lugar ao pagamento do emolumento em dobro.
Artigo 5.º
1 – Têm legitimidade para pedir os actos de registo previstos no artigo 2.º o instituidor, o gestor fiduciário e o beneficiário, bem como os respectivos representantes.
2 – Têm ainda legitimidade as demais pessoas singulares ou colectivas que a possuam à face da lei que regula o trust.
Artigo 6.º
1 – O registo da constituição do trust é feito por inscrição.
2 – São menções gerais da inscrição:
a) O número de ordem;
b) O número e a data da apresentação;
c) A natureza do registo, quando provisório;
d) A menção da qualidade e a assinatura do conservador.
3 – O extracto da inscrição deve ainda conter as seguintes menções especiais:
a) O nome e a identificação do trust;
b) A data da constituição e duração do trust, quando determinada;
c) O objecto ou tipo de trust;
d) A lei reguladora;
e) Os bens que integram o trust;
f) A denominação e sede do trustee;
g) Os poderes de disposição e administração do trustee;
h) As regras fixadas e relativas à prestação de contas e acumulação de rendimentos, bem como as suas eventuais condições ou restrições.
Artigo 7.º
1 – A inscrição pode ser lavrada por dúvidas, quando houver omissão de alguma das menções gerais ou especiais, bem como no caso de incumprimento de disposição legal que não constitua motivo de recusa.
2 – O prazo de validade do registo provisório é de seis meses.
Artigo 8.º
1 – São registadas por averbamento a modificação de algum ou alguns dos elementos constantes do acto constitutivo do trust, bem como a extinção deste.
2 – Os averbamentos à inscrição devem conter:
a) O número de ordem;
b) O número e data de apresentação;
c) A referência ao número da inscrição de constituição;
d) A menção dos factos averbados.
Artigo 9.º
1 – Os factos referidos no artigo 2.º são obrigatoriamente publicados na 4.ª série do Jornal Oficial da Região Autónoma da Madeira.
2 – A conservatória enviará, oficiosamente, o extracto do registo ao Jornal Oficial, no prazo de cinco dias.
Artigo 10.º
São aplicáveis, com as necessárias adaptações, as disposições relativas ao registo comercial que não sejam contrárias aos princípios enformadores do instituto do trust.
Decreto-Lei n.º 212/94, de 10 de agosto, com as alterações subsequentes, que permite a constituição e a manutenção de sociedades por quotas e anónimas unipessoais licenciadas para operar na Zona Franca da Madeira:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1994-915235677
Artigo 1.º
1 – As sociedades anónimas e por quotas licenciadas para operar na Zona Franca da Madeira podem ser constituídas ou subsistir com um único sócio, pessoa singular ou colectiva, nacional ou estrangeira.
Portaria n.º 222/99, de 28 de dezembro, do Governo Regional da Madeira, com as alterações subsequentes, que estabelece as taxas para as entidades licenciadas a operar no âmbito institucional da Zona Franca da Madeira (ZFM) (ou Centro Internacional de Negócios da Madeira [CINM]):
link: https://ibc-madeira.com/images/pdf_PT/pt-04-ORD_222_99.pdf
Disposições gerais
Artigo 1.º
1 – As entidades licenciadas para operar no âmbito institucional do Centro Internacional de Negócios da Madeira ficam subordinadas ao regime de taxas estabelecido no presente diploma.
2 – As taxas devidas pelo registo e demais actos e serviços relativos às embarcações de comércio e de recreio no âmbito institucional do Centro Internacional de Negócios da Madeira constam de regulamentação específica.
Artigo 2.º
As taxas devidas no âmbito do presente diploma serão pagas ao Governo Regional da Madeira através de depósito nos cofres da concessionária do Centro Internacional de Negócios da Madeira, nos termos da lei e do contrato de concessão.
Actividades de serviços internacionais
Artigo 7.º
1 – As sociedades e sucursais de “trust” ficam subordinadas:
a) A uma taxa de instalação devida aquando da apresentação do requerimento de autorização para instalação, funcionamento e exercício da actividade respectiva, no valor de 1.000 euros;
b) A uma taxa anual de funcionamento, no valor de 2.400 euros.
2 – Pela institucionalização ou recepção de cada instrumento de “trust” é devido o pagamento prévio de uma taxa no valor de 300 euros.
3 – Para efeitos do disposto no número anterior, o “trustee” deverá comunicar à concessionária do CINM a institucionalização ou recepção dos instrumentos de “trust”.
4 – O incumprimento do disposto no número anterior implica a revogação da autorização para instalação, funcionamento e exercício da actividade da entidade em causa, nos termos do artigo 16.º do Regulamento das Actividades Industriais, Comerciais e de Serviços, aprovado pelo Decreto Regulamentar Regional n.º 21/87/M, de 5 de Setembro.
Sociedades de “management”
Artigo 8.º
1 – As entidades referidas nos artigos 6.º, 7.º e 9.º desta Portaria prestarão uma caução, a favor da concessionária e com a apresentação do requerimento inicial, no valor correspondente a 15% do montante da respectiva taxa anual de funcionamento.
2 – A caução referida no número anterior será prestada por depósito em dinheiro ou mediante garantia bancária ou seguro-caução e será devolvida ao requerente no caso de indeferimento do requerimento inicial apresentado ou em caso de cessação da licença, desde que se encontrem regularizadas todas as obrigações decorrentes da licença de que a entidade é titular.
Estatuto dos Benefícios Fiscais (EBF), aprovado pelo Decreto-Lei n.º 215/89, de 1 de julho, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1989-34554075
Capítulo IV
Benefícios fiscais às zonas francas
Artigo 33.º
Zona Franca da Madeira e Zona Franca da ilha de Santa Maria
4 – São isentos de IRC os juros de empréstimos contraídos por entidades instaladas nas zonas francas, desde que o produto desses empréstimos se destine à realização de investimentos e ao normal funcionamento das mutuárias, no âmbito da zona franca, e desde que os mutuantes sejam não residentes no restante território português, exceptuados os respectivos estabelecimentos estáveis nele situados.
5 – São isentos de IRS ou de IRC:
a) Os rendimentos resultantes da concessão ou cedência temporária, por entidades não residentes em território português, exceptuados os estabelecimentos estáveis aí situados e fora das zonas francas, de patentes de invenção, licenças de exploração, modelos de utilidade, desenhos e modelos industriais, marcas, nomes e insígnias de estabelecimentos, processos de fabrico ou conservação de produtos e direitos análogos, bem como os derivados da assistência técnica e da prestação de informações relativas a uma dada experiência no sector industrial, comercial ou científico, desde que respeitantes a actividade desenvolvida pelas empresas no âmbito da zona franca;
b) Os rendimentos das prestações de serviços auferidos por entidades não residentes e não imputáveis a estabelecimento estável situado em território português fora das zonas francas, desde que devidos por entidades instaladas na mesma e respeitem à actividade aí desenvolvida.
7 – São isentos de IRS ou de IRC os rendimentos pagos pelas sociedades e sucursais de trust off-shore instaladas nas zonas francas a utentes dos seus serviços, desde que estes sejam entidades instaladas nas zonas francas ou não residentes no território português.
10 – São excluídos das isenções de IRS e de IRC estabelecidas nos números anteriores os rendimentos obtidos em território português, exceptuadas as zonas francas, considerando-se como tais:
a) Os rendimentos previstos, respectivamente, no artigo 18.º do Código do IRS e nos n.os 3 e seguintes do artigo 4.º do Código do IRC, os resultantes de valores mobiliários representativos da dívida pública nacional e de valores mobiliários emitidos pelas Regiões Autónomas, pelas autarquias locais, por institutos ou fundos públicos e, bem assim, os resultantes de quaisquer outros valores mobiliários que venham a ser classificados como fundos públicos;
b) Todos os rendimentos decorrentes da prestação de serviços a pessoas singulares ou colectivas residentes em território português, bem como a estabelecimentos estáveis de entidades não residentes, localizados nesse território, excepto tratando-se de entidades instaladas nas zonas francas.
11 – São isentos de imposto do selo os documentos, livros, papéis, contratos, operações, actos e produtos previstos na tabela geral do imposto do selo respeitantes a entidades licenciadas nas Zonas Francas da Madeira e da ilha de Santa Maria, bem como às empresas concessionárias de exploração das mesmas Zonas Francas, salvo quando tenham por intervenientes ou destinatários entidades residentes no território nacional, exceptuadas as zonas francas, ou estabelecimentos estáveis de entidades não residentes que naquele se situem.
12 – Às empresas concessionárias das zonas francas, aos respectivos sócios ou titulares e aos actos e operações por elas praticados conexos com o seu objecto aplica-se o regime fiscal previsto nos n.os 2, 4 e 5, beneficiando, ainda, as primeiras de isenção de IRC até 31 de Dezembro de 2017.
13 – Para os efeitos do disposto nos números anteriores, consideram-se residentes em território português as entidades como tal qualificadas nos termos dos Códigos do IRS e do IRC, e que não sejam consideradas residentes noutro Estado, por força de convenção destinada a eliminar a dupla tributação de que o Estado Português seja parte.
14 – Para efeitos do disposto nos números anteriores, sempre que a qualidade de não residente seja condição necessária à verificação dos pressupostos da isenção, deve aquela ser comprovada da seguinte forma:
a) Quando forem bancos centrais, instituições de direito público ou organismos internacionais, bem como quando forem instituições de crédito, sociedades financeiras, fundos de investimento mobiliário ou imobiliário, fundos de pensões ou empresas de seguros, domiciliados em qualquer país da OCDE ou em país com o qual Portugal tenha celebrado convenção para evitar a dupla tributação internacional, e estejam submetidos a um regime especial de supervisão ou de registo administrativo, de acordo com as seguintes regras:
1) A respectiva identificação fiscal, sempre que o titular dela disponha;
2) Certidão, da entidade responsável pelo registo ou pela supervisão, que ateste a existência jurídica do titular e o seu domicílio;
3) Declaração do próprio titular, devidamente assinada e autenticada, se se tratar de bancos centrais, instituições de direito público que integrem a administração pública central, regional ou a demais administração periférica, estadual indirecta ou autónoma do Estado da residência fiscalmente relevante, ou organismos internacionais;
4) Comprovação da qualidade de não residente, nos termos da alínea c), caso o titular opte pelos meios de prova aí previstos;
b) Quando forem emigrantes no activo, através dos documentos previstos para a comprovação desta qualidade em portaria do Ministro das Finanças, que regulamente o sistema poupança-emigrante;
c) Nos restantes casos, de acordo com as seguintes regras:
1) A comprovação deve ser realizada mediante a apresentação de certificado de residência ou documento equivalente emitido pelas autoridades fiscais, de documento emitido por consulado português, comprovativo da residência no estrangeiro, ou de documento especificamente emitido com o objectivo de certificar a residência por entidade oficial do respectivo Estado, que integre a sua administração pública central, regional ou a demais administração periférica, estadual indirecta ou autónoma do mesmo, não sendo designadamente admissível para o efeito documento de identificação como passaporte ou bilhete de identidade, ou documento de que apenas indirectamente se possa presumir uma eventual residência fiscalmente relevante, como uma autorização de trabalho ou permanência;
2) O documento referido na subalínea anterior é necessariamente o original ou cópia devidamente autenticada, e tem de possuir data de emissão não anterior a três anos, nem posterior a três meses, em relação à data de realização das operações, salvo o disposto nas subalíneas seguintes;
3) Se o prazo de validade do documento for inferior ou se este indicar um ano de referência, o mesmo é válido para o ano referido e para o ano subsequente, quando este último coincida com o da emissão do documento;
4) O documento que, à data da contratação de uma operação, comprove validamente a qualidade de não residente, nos termos das subalíneas anteriores, permanece eficaz até ao termo inicialmente previsto para aquela, desde que este não seja superior a um ano.
15 – As entidades referidas nas alíneas g) e h) do n.º 1 estão dispensadas da comprovação, pelos meios e nos termos previstos no n.º 14, da qualidade de não residente das entidades com quem se relacionem, quer nas operações de pagamento que lhes sejam dirigidas, quer nos pagamentos por si efectuados relativos a aquisições de bens e serviços, sendo admissível, para estes casos, qualquer meio que constitua prova bastante, salvo quanto aos pagamentos a qualquer entidade dos tipos de rendimentos referidos na alínea d) do n.º 2 e nos n.os 3 e 4 do artigo 71.º do Código do IRS, aos quais se continua a aplicar o disposto no n.º 14.
16 – Compete às entidades a que se refere o n.º 1 a prova, nos termos dos n.os 14 e 15, da qualidade de não residente das entidades com as quais estabeleçam relações, a qual é extensível, nas situações de contitularidade, nomeadamente aquando da constituição de contas de depósito de numerário ou de valores mobiliários com mais de um titular, a todos os titulares, devendo os meios de prova ser conservados durante um período não inferior a cinco anos e exibidos ou facultados à administração tributária sempre que solicitados.
17 – As entidades responsáveis pela administração e exploração das Zonas Francas da Madeira e da ilha de Santa Maria devem comunicar, anualmente, até ao último dia do mês de Fevereiro, com referência ao exercício anterior, a identificação das entidades que, naquele exercício ou em parte dele, estiveram autorizadas a exercer actividades no âmbito institucional da respectiva zona franca.
18 – A falta de apresentação das provas de não residente, pelas entidades instaladas nas zonas francas que a tal estejam respectivamente obrigadas, nos termos dos n.os 14 e 15, tem, no período de tributação a que respeita, as consequências seguintes:
a) Ficam sem efeito os benefícios concedidos às entidades beneficiárias que pressuponham a referida qualidade ou a ausência daquelas condições;
b) São aplicáveis as normas gerais previstas nos competentes códigos relativas à responsabilidade pelo pagamento do imposto em falta;
c) Presume-se que as operações foram realizadas com entidades residentes em território português, para efeitos do disposto neste preceito, sem prejuízo de se poder ilidir a presunção, de acordo com o artigo 73.º da lei geral tributária, e nos termos do artigo 64.º do Código de Procedimento e de Processo Tributário.
20 – Para efeitos do disposto no n.º 1, não se consideram compreendidas no âmbito institucional da zona franca as actividades de intermediação na celebração de quaisquer contratos em que o alienante dos bens ou o prestador de serviços ou, bem assim, o adquirente ou o utilizador dos mesmos, seja entidade residente no restante território português, fora das zonas francas, ou seja estabelecimento estável de não residente aqui situado, mesmo que os rendimentos auferidos pela entidade instalada na zona franca sejam pagos por não residentes em território português.
Artigo 36.º-A
Regime aplicável às entidades licenciadas na Zona Franca da Madeira a partir de 1 de janeiro de 2015
1 – Os rendimentos das entidades licenciadas para operar na Zona Franca da Madeira a partir de 1 de janeiro de 2015 e até 31 de dezembro de 2026 são tributados em IRC, até 31 de dezembro de 2028, à taxa de 5 % nos seguintes termos:
a) As entidades licenciadas no âmbito da zona franca industrial relativamente aos rendimentos derivados do exercício das atividades de natureza industrial, previstas no n.º 1 e qualificadas nos termos dos n.os 2 e 3 do artigo 4.º do Decreto Regulamentar n.º 53/82, de 23 de agosto, e, bem assim, das atividades acessórias ou complementares daquela;
b) As entidades devidamente licenciadas que prossigam a atividade de transportes marítimos e aéreos, relativamente aos rendimentos derivados do exercício da atividade licenciada, excetuados os rendimentos derivados do transporte de passageiros ou de carga entre portos nacionais;
c) As entidades referidas na alínea a), relativamente aos rendimentos derivados das atividades exercidas na zona franca industrial não abrangidas por aquela alínea, e as restantes entidades não mencionadas nas alíneas anteriores, relativamente aos rendimentos derivados das suas atividades compreendidas no âmbito institucional da zona franca, desde que, em ambos os casos, respeitem a operações realizadas com entidades instaladas na zona franca ou com não residentes em território português, excetuados os estabelecimentos estáveis aí situados e fora da zona franca.
2 – As entidades referidas no número anterior que pretendam beneficiar do presente regime devem iniciar as suas atividades no prazo de seis meses, exceto quanto às atividades industriais ou de transportes marítimos e aéreos que devem iniciar as suas atividades no prazo de um ano, contado da data de licenciamento, devendo ainda observar um dos seguintes requisitos de elegibilidade:
a) Criação de um a cinco postos de trabalho, nos seis primeiros meses de atividade e realização de um investimento mínimo de (euro) 75 000 na aquisição de ativos fixos tangíveis ou intangíveis nos dois primeiros anos de atividade;
b) Criação de seis ou mais postos de trabalho, nos seis primeiros meses de atividade.
3 – As entidades referidas no n.º 1 ficam sujeitas a um dos seguintes limites máximos anuais aplicáveis aos benefícios fiscais previstos no presente regime:
a) 20,1 % do valor acrescentado bruto gerado anualmente na Região Autónoma da Madeira; ou
b) 30,1 % dos custos anuais de mão-de-obra suportados na Região Autónoma da Madeira; ou
c) 15,1 % do volume anual de negócios realizado na Região Autónoma da Madeira.
4 – As entidades referidas nos números anteriores ficam sujeitas à limitação do benefício a conceder, através da aplicação de plafonds máximos à matéria coletável a que é aplicável a taxa reduzida prevista, nos termos seguintes:
a) 2,73 milhões de euros pela criação de um a dois postos de trabalho;
b) 3,55 milhões de euros pela criação de três a cinco postos de trabalho;
c) 21,87 milhões de euros pela criação de seis a 30 postos de trabalho;
d) 35,54 milhões de euros pela criação de 31 a 50 postos de trabalho;
e) 54,68 milhões de euros pela criação de 51 a 100 postos de trabalho;
f) 205,50 milhões de euros pela criação de mais de 100 postos de trabalho.
5 – Os limites máximos da matéria coletável previstos no número anterior são determinados em função do número de postos de trabalho que as entidades beneficiárias mantêm em cada exercício, tendo por referência o seguinte:
a) O número de postos de trabalho é determinado por referência ao número de pessoas que aufiram rendimentos de trabalho dependente, pagos ou colocados à disposição pela entidade licenciada, desde que residam, para efeitos fiscais, na Região Autónoma da Madeira ou, não residindo, nela exerçam a sua atividade ou sejam trabalhadores ou tripulantes de navios ou embarcações de recreio registados no Registo Internacional de Navios da Madeira (MAR);
b) Os trabalhadores a tempo indeterminado, parcial ou intermitente são considerados proporcionalmente ao praticado a tempo inteiro numa situação comparável, medido em número de unidades de trabalho-ano (UTA);
c) São excluídos do cômputo do número de postos de trabalho:
i) Os trabalhadores cedidos por empresas de trabalho temporário, no que respeita às respetivas entidades utilizadoras;
ii) Os trabalhadores em regime de cedência ocasional, no que respeita à entidade cessionária;
iii) Os trabalhadores em regime de pluralidade de empregadores, quando o empregador que representa os demais no âmbito da relação de trabalho não se encontre licenciado na Zona Franca da Madeira.
6 – As entidades referidas no n.º 1 licenciadas para operar na zona franca industrial beneficiam ainda de uma dedução de 50 % à coleta do IRC desde que preencham, pelo menos, duas das seguintes condições:
a) Contribuam para a modernização da economia regional, nomeadamente através da inovação tecnológica de produtos e de processos de fabrico ou de modelos de negócio;
b) Contribuam para a diversificação da economia regional, nomeadamente através do exercício de novas atividades de elevado valor acrescentado;
c) Promovam a contratação de recursos humanos altamente qualificados;
d) Contribuam para a melhoria das condições ambientais;
e) Criem, pelo menos, 15 postos de trabalho, que devem ser mantidos durante um período mínimo de cinco anos.
7 – As entidades licenciadas na Zona Franca da Madeira, a partir de 1 de janeiro de 2015 e até 31 de dezembro de 2026, podem, designadamente, exercer as seguintes atividades económicas relacionadas com:
a) Indústrias transformadoras (NACE Rev. 2, secção C);
b) Produção e distribuição de eletricidade, gás e água (NACE Rev. 2, secção D, divisão 35; NACE Rev. 2, secção E, divisões 36, 37, 38 e 39);
c) Comércio por grosso (NACE Rev. 2, secção G, divisões 45 e 46);
d) Transportes e comunicações (NACE Rev. 2, secção H, divisões 49, 50, 51, 52 e 53; NACE Rev. 2, secção N, divisão 79; NACE Rev. 2, secção J, divisão 61);
e) Atividades imobiliárias, alugueres e serviços prestados às empresas [NACE Rev. 2, secção L, divisão 68 (Atividades imobiliárias); NACE Rev. 2, secção N, divisão 77 (Atividades de aluguer); NACE Rev. 2, secção J, divisões 58, 59, 60, 62 e 63; NACE Rev. 2, secção C, divisão 33; NACE Rev. 2, secção S, divisão 95; NACE Rev. 2, secção M, divisões 69, 70, 71, 72, 73 e 74; NACE Rev. 2, secção N, divisão 77, grupo 77.4; NACE Rev. 2, secção N, divisões 78, 80, 81 e 82; NACE Rev. 2, secção P, divisão 85, grupo 85.6, classe 8560; NACE Rev. 2, secção K, divisão 64, grupo 64.2, classe 64.20 (Atividades das sociedades gestoras de participações sociais não financeiras)];
f) Ensino superior, ensino para adultos e outras atividades educativas (NACE Rev. 2, secção P, divisão 85, grupo 85.3, classe 85.32; NACE Rev. 2, secção P, divisão 85, grupos 85.4, 85.5 e 85.6);
g) Outras atividades de serviços coletivos (NACE Rev. 2, secção E, divisão 37; NACE Rev. 2, secção J, divisões 59, 60 e 63; NACE Rev. 2, secção R, divisões 90, 91, 92 e 93; NACE Rev. 2, secção P, divisão 85, grupo 85.5, classe 85.51; NACE Rev. 2, secção N, divisões 78 e 79; NACE Rev. 2, secção S, divisão 96; NACE Rev. 2, secção R, divisão 91, classe 91.04; NACE Rev. 2, secção J, divisão 94, grupo 94.9, classe 94.99).
8 – Estão excluídas do presente regime:
a) As entidades que exerçam atividades intragrupo e cuja atividade principal se insira nas subdivisões 70.10 «Atividades das sedes sociais» ou 70.22 «Atividades de consultoria para os negócios e outra consultoria para a gestão» da secção M da NACE Rev. 2, bem como as entidades cuja atividade principal se insira na secção K «Atividades financeiras e de seguros» da NACE Rev. 2, sem prejuízo do disposto na parte final da alínea e) do número anterior;
b) As entidades que exerçam atividade nos setores siderúrgico e das fibras sintéticas, tal como definidos nos parágrafos 43 e 44 do artigo 2.º do Regulamento (UE) n.º 651/2014, da Comissão, de 16 de junho de 2014, bem como nos setores do carvão e da construção naval, nos termos da alínea a) do artigo 13.º do mesmo Regulamento;
c) As entidades que exerçam atividade nos setores da agricultura, da silvicultura, da pesca, da aquicultura e da indústria extrativa, nos termos das subalíneas i) e ii) da alínea c) do artigo 13.º do Regulamento (UE) n.º 651/2014, da Comissão, de 16 de junho de 2014;
d) As entidades consideradas empresas em dificuldade nos termos do disposto no parágrafo 18 do artigo 2.º do Regulamento (UE) n.º 651/2014, da Comissão, de 16 de junho de 2014;
e) As entidades sujeitas a uma injunção de recuperação, ainda pendente, na sequência de uma decisão da Comissão Europeia que declare um auxílio ilegal e incompatível com o mercado interno.
9 – Os rendimentos das entidades licenciadas na Zona Franca da Madeira cuja atividade principal consista na gestão de participações sociais de natureza não financeira, são tributados nos termos do n.º 1, sendo-lhes igualmente aplicáveis os limites previstos no n.º 3.
10 – Os sócios ou acionistas das sociedades licenciadas para operar na Zona Franca da Madeira, que beneficiem do presente regime, gozam de isenção de IRS ou de IRC, até 31 de dezembro de 2028, relativamente:
a) Aos lucros colocados à sua disposição por essas sociedades, incluindo a amortização de partes sociais sem redução de capital, na proporção da soma da parte do resultado líquido do período correspondente, acrescido do valor líquido das variações patrimoniais não refletidas nesse resultado, determinado para efeitos de IRC, que beneficie da aplicação da taxa reduzida prevista no n.º 1 e da parte daquele resultado que, não beneficiando daquela taxa, derive de rendimentos obtidos fora do território português, com exceção dos resultantes de operações realizadas com entidades que tenham residência ou domicílio em países, territórios ou regiões com regimes de tributação privilegiada, claramente mais favoráveis, constantes da lista aprovada pelo Estado português para esse efeito, de acordo com as melhores práticas internacionais;
b) Aos rendimentos provenientes de juros e outras formas de remuneração de suprimentos, abonos ou adiantamentos de capital por si feitos à sociedade ou devidos pelo facto de não levantarem os lucros ou remunerações colocados à sua disposição.
11 – Para efeitos da aplicação do disposto no número anterior, observa-se o seguinte:
a) Se o montante dos lucros colocados à disposição dos sócios ou acionistas incluir a distribuição de reservas, considera-se, para efeitos do cálculo da proporção a que se refere a alínea a) do número anterior, que as reservas mais antigas são as primeiramente distribuídas;
b) Não gozam da isenção prevista no número anterior os sócios ou acionistas residentes em território português, com exceção dos sócios ou acionistas das sociedades referidas nas alíneas a) e b) do n.º 1, nem os sócios ou acionistas que tenham residência ou domicílio em países, territórios, ou regiões com regimes de tributação privilegiada, claramente mais favoráveis, constantes da lista aprovada pelo Estado português para esse efeito, de acordo com as melhores práticas internacionais.
12 – Os benefícios concedidos às entidades referidas nos números anteriores em imposto do selo, imposto municipal sobre imóveis, imposto municipal sobre as transmissões onerosas de imóveis, derramas regional e municipal e taxas, ficam sujeitos à limitação de 80 % relativamente a cada um destes tributos e a cada ato ou período a eles sujeitos.
13 – Às restantes situações não referidas nos números anteriores são aplicáveis, nos termos da legislação respetiva, os demais benefícios fiscais e condicionalismos atualmente vigentes na Zona Franca da Madeira.
14 – As entidades licenciadas na Zona Franca da Madeira ficam sujeitas ao pagamento especial por conta de IRC e às tributações autónomas apenas na proporção da taxa de IRC aplicável, exceto quanto às tributações autónomas previstas nos n.os 1 e 8 do artigo 88.º do Código do IRC.
15 – Os benefícios previstos no presente regime não são cumuláveis com outros benefícios da mesma natureza previstos no âmbito de quaisquer regimes locais, regionais ou nacionais.
16 – As entidades que estejam licenciadas ao abrigo do regime previsto no artigo anterior podem beneficiar do novo regime a partir de 1 de janeiro de 2015, desde que preencham os requisitos previstos neste regime.
17 – Para efeitos do n.º 3, consideram-se gerados, suportados ou realizados na Região Autónoma da Madeira os rendimentos e ganhos, bem como os gastos e perdas, imputáveis à atividade realizada pela entidade licenciada através de uma estrutura empresarial adequada localizada na Região Autónoma da Madeira.
18 – O disposto no n.º 5 é aplicável, com as devidas adaptações, à criação de postos de trabalho prevista nos n.os 2 e 6 do presente artigo.
3.2.2) Diplomas legais que não são relativos à ZFM que contêm disposições legais aplicáveis ao Trust:
Gerais:
Regime Jurídico do Registo Nacional de Pessoas Coletivas (RJRNPC), estabelecido no Decreto-Lei n.º 129/98, de 13 de maio, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475
Artigo 4.º
Âmbito pessoal
1 – O FCPC integra informação relativa a:
i) Instrumentos de gestão fiduciária e sucursais financeiras exteriores registados na Zona Franca da Madeira.
2 – O FCPC pode ainda incluir informação:
a) De quaisquer sujeitos passivos da relação jurídica tributária não abrangidos pelo número fiscal de pessoa singular, enquanto tal for necessário para efeitos fiscais, incluindo de fundos fiduciários e de outros centros de interesses coletivos sem personalidade jurídica com uma estrutura ou funções similares que não se encontrem integrados no FCPC nos termos do número anterior;
b) De qualquer outra entidade sujeita à obrigação de declaração do beneficiário efetivo, nos termos da lei.
Artigo 15.º
Número provisório de identificação
2 – Para a apresentação de pedidos no registo comercial é igualmente atribuído pelos serviços de registo um NIPC provisório às seguintes entidades:
c) Instrumentos de gestão fiduciária e sucursais financeiras exteriores da Zona Franca da Madeira que tenham efectuado o pedido de registo.
Regime do cartão da empresa e do Sistema de Informação da Classificação Portuguesa de Atividades Económicas (SICAE), aprovado pelo Decreto-Lei n.º 247-B/2008, de 30 de dezembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2008-34512875
Artigo 3.º
Âmbito pessoal
1 – Podem solicitar a emissão do cartão da empresa as seguintes pessoas colectivas e entidades equiparadas:
a) Sociedades comerciais e civis sob forma comercial, cooperativas, empresas públicas, agrupamentos complementares de empresas e agrupamentos
d) Instrumentos de gestão fiduciária e sucursais financeiras exteriores registados na Zona Franca da Madeira;
Decreto-Lei n.º 9/2025, de 12 de fevereiro (ainda sem alterações), que estabelece a Classificação Portuguesa das Atividades Económicas, Revisão 4, abreviadamente designada CAE-Rev. 4 (2025 em diante):
Link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147
CAE Classe 6432 e subclasse 64320: «Atividades de trusts, patrimónios e contas fiduciárias (estate and agency accounts).»
Regime Jurídico do Registo Central do Beneficiário Efetivo (RJRCBE), estabelecido no Anexo Único da Lei n.º 89/2017, de 21 de agosto, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108031925
Artigo 3.º
Âmbito de aplicação
1 – Estão sujeitas ao RCBE as seguintes entidades:
d) Os instrumentos de gestão fiduciária registados na Zona Franca da Madeira (trusts);
2 – Estão ainda sujeitos ao RCBE, quando não se enquadrem no número anterior, os fundos fiduciários e os outros centros de interesses coletivos sem personalidade jurídica com uma estrutura ou funções similares, sempre que:
a) O respetivo administrador fiduciário (trustee), o responsável legal pela respetiva gestão ou a pessoa ou entidade que ocupe posição similar seja uma entidade obrigada na aceção da Lei n.º 83/2017, de 18 de agosto;
b) Aos mesmos seja atribuído um NIF pela Autoridade Tributária e Aduaneira (AT), nos termos previstos no Decreto-Lei n.º 14/2013, de 28 de janeiro;
c) Estabeleçam relações de negócio ou realizem transações ocasionais com entidades obrigadas na aceção da Lei n.º 83/2017, de 18 de agosto;
d) O respetivo administrador fiduciário, o responsável legal pela respetiva gestão ou a pessoa ou entidade que ocupe posição similar, atuando em qualquer dessas qualidades, estabeleça relações de negócio ou realize transações ocasionais com entidades obrigadas na aceção da Lei n.º 83/2017, de 18 de agosto; ou
e) Independentemente da circunstância da alínea anterior, as pessoas ali referidas estejam estabelecidas ou residam em Portugal.
3 – Quando um fundo fiduciário, ou centro de interesses coletivos sem personalidade jurídica similar não residente em Portugal, efetue a declaração de beneficiário efetivo em registo equivalente noutro Estado-Membro, pode invocar esse registo como dispensa de sujeição ao RCBE.
5 – Para efeitos da presente lei, consideram-se análogos a fundos fiduciários (trusts), os entes coletivos que apresentem, pelo menos, as seguintes características:
a) Os bens constituem um património separado e não integram o património do seu administrador;
b) O administrador ou quem represente o ente coletivo figura como titular dos bens; e
c) O administrador está sujeito à obrigação de administrar, gerir ou dispor dos bens e, sendo o caso, prestar contas, nos termos das regras que regulam o ente coletivo.
Artigo 5.º
Dever de declarar
1 – Sem prejuízo do disposto nos números seguintes, constitui dever das entidades indicadas no artigo 3.º declarar, nos momentos previstos e com a periodicidade fixada no presente regime, informação suficiente, exata e atual sobre os seus beneficiários efetivos, todas as circunstâncias indiciadoras dessa qualidade e a informação sobre o interesse económico nelas detido.
2 – Relativamente às entidades referidas na alínea d) do n.º 1 e no n.º 2 do artigo 3.º, o dever previsto no número anterior cabe à pessoa singular ou coletiva que atue na qualidade de administrador fiduciário ou, quando este não exista, ao administrador de direito ou de facto.
Artigo 8.º
Conteúdo da declaração
1 – A declaração do beneficiário efetivo deve conter a informação relevante sobre:
a) A entidade sujeita ao RCBE;
d) Os beneficiários efetivos, de acordo com os critérios da Lei n.º 83/2017, de 18 de agosto;
e) O declarante.
2 – Nos casos dos instrumentos de gestão fiduciária registados na Zona Franca da Madeira, dos outros fundos fiduciários sujeitos ao RCBE e dos demais centros de interesses coletivos sem personalidade jurídica com uma estrutura ou funções similares àqueles fundos fiduciários, além da informação sobre a entidade e o declarante, deve ser objeto de declaração a informação sobre:
a) O fundador ou os fundadores, o instituidor ou os instituidores;
b) O administrador ou os administradores fiduciários e, se aplicável, os respetivos substitutos, quando sejam pessoas singulares;
c) Os representantes legais do administrador ou dos administradores fiduciários, quando estes sejam pessoas coletivas;
d) O curador ou os curadores, se aplicável;
e) Os beneficiários e, quando existam, os respetivos substitutos, sem prejuízo do disposto no número seguinte;
f) Qualquer outra pessoa singular que exerça o controlo efetivo.
3 – Quando as pessoas que beneficiam do fundo fiduciário ou do centro de interesses coletivos sem personalidade jurídica ainda não tiverem sido determinadas, devem ser objeto de declaração todas as circunstâncias que permitam a identificação da categoria ou das categorias de pessoas em cujo interesse principal o fundo fiduciário ou o centro de interesses coletivos sem personalidade jurídica foi constituído ou exerce a sua atividade.
Artigo 10.º
Conteúdo especial quanto a fundos fiduciários ou a centros de interesses coletivos sem personalidade jurídica
No caso dos instrumentos de gestão fiduciária registados na Zona Franca da Madeira, dos outros fundos fiduciários sujeitos ao RCBE e dos demais centros de interesses coletivos sem personalidade jurídica com uma estrutura ou funções similares àqueles fundos fiduciários, devem ser objeto de declaração, relativamente ao fundo fiduciário ou ao centro de interesses coletivos sem personalidade jurídica, os seguintes elementos:
a) O NIPC ou o NIF atribuído em Portugal pelas autoridades competentes ou, na sua ausência e desde que a sua obtenção em território nacional não seja obrigatória para efeitos do exercício de atividade, um número funcional equivalente emitido pela jurisdição de residência, caso exista;
b) O nome e a identificação;
c) A data da constituição e a duração, quando determinada, bem como a data e a natureza dos respetivos factos modificativos e extintivos;
d) O objeto ou o tipo;
e) A lei reguladora;
f) Os bens que integram o fundo fiduciário ou o centro de interesses coletivos sem personalidade jurídica;
g) A denominação e a sede do administrador fiduciário, quando não se trate de pessoa singular;
h) Os direitos e as obrigações dos administradores fiduciários entre si, em caso de exercício plural;
i) Os elementos previstos nas alíneas a) e b) relativos à sociedade gestora, quando aplicável.
Artigo 13.º
Declaração inicial quanto a fundos fiduciários ou a centros de interesses coletivos sem personalidade jurídica
1 – Para efeitos do disposto na alínea a) do n.º 2 do artigo 3.º, a declaração inicial é efetuada antes da prestação de quaisquer serviços que consistam na atuação como administrador fiduciário, administrador de direito ou de facto, por parte de entidade sujeita ao RCBE, a quem compita o exercício do dever de declaração previsto no artigo 5.º
2 – Para efeitos do disposto na alínea b) do n.º 2 do artigo 3.º, a declaração inicial é efetuada no prazo máximo de 30 dias após a atribuição do NIF pela AT.
3 – Para efeitos do disposto nas alíneas c) e d) do n.º 2 do artigo 3.º, a declaração inicial é efetuada antes do estabelecimento da relação de negócio ou da realização de uma transação ocasional, com exceção dos casos em que a entidade responsável pela declaração faça prova, junto da entidade obrigada, do cumprimento anterior da obrigação declarativa.
4 – Para efeitos do disposto nos números anteriores, as entidades obrigadas fazem depender, consoante os casos, o estabelecimento da relação de negócio ou a realização da transação ocasional do cumprimento da obrigação declarativa inicial, devendo efetuar a comunicação prevista no artigo 26.º sempre que a entidade sujeita ao RCBE não lhes apresente prova do cumprimento daquela obrigação no prazo de 10 dias.
5 – No caso das entidades obrigadas, o cumprimento do disposto no número anterior processa-se de acordo com o previsto na Lei n.º 83/2017, de 18 de agosto.
Regime Jurídico do combate ao Branqueamento de Capitais e ao Financiamento do Terrorismo (RJBCFT), estabelecido na Lei n.º 83/2017, de 18 de agosto, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108024643
Artigo 2.º
Definições
1 – Para os efeitos da presente lei, entende-se por:
k) ‘Centros de interesses coletivos sem personalidade jurídica‘, os patrimónios autónomos, tais como condomínios de imóveis em propriedade horizontal, fundos fiduciários (trusts) de direito estrangeiro e entes coletivos análogos a estes, quando e nos termos em que lhes for conferida relevância pelo direito interno, considerando-se serem análogos a fundos fiduciários (trusts) os entes coletivos que apresentem, pelo menos, as seguintes características:
i) Os bens constituem um património separado e não integram o património do seu administrador;
ii) O administrador, ou quem represente o ente coletivo, figura como titular dos bens; e
iii) O administrador está sujeito à obrigação de administrar, gerir ou dispor dos bens e, sendo o caso, prestar contas, nos termos das regras que regulam o ente coletivo;
Artigo 4.º
Entidades não financeiras
1 – Estão sujeitas às disposições da presente lei, nos termos constantes do presente artigo, com exceção do disposto no capítulo XI, as seguintes entidades que exerçam atividade em território nacional:
e) Auditores, contabilistas certificados e consultores fiscais, constituídos em sociedade ou em prática individual, bem como qualquer outra pessoa que se comprometa a prestar, diretamente ou por intermédio de outras pessoas com as quais tenha algum tipo de relação, ajuda material, assistência ou consultoria em matéria fiscal, como principal atividade comercial ou profissional;
f) Advogados, solicitadores, notários e outros profissionais independentes da área jurídica, constituídos em sociedade ou em prática individual;
g) Prestadores de serviços a sociedades, a outras pessoas coletivas ou a centros de interesses coletivos sem personalidade jurídica;
3 – Os profissionais a que se refere a alínea g) do n.º 1 estão sujeitos às disposições da presente lei quando não se enquadrem nas categorias profissionais previstas nas alíneas e) e f) do mesmo número e prestem a terceiros os seguintes serviços, no exercício da sua atividade profissional:
d) Desempenho de funções de administrador fiduciário (trustee) de um fundo fiduciário explícito (express trust) ou de função similar num centro de interesses coletivos sem personalidade jurídica de natureza análoga, bem como execução das diligências necessárias para que outra pessoa atue das referidas formas;
Artigo 30.º
Critérios
3 – Consideram-se beneficiários efetivos dos fundos fiduciários (trusts):
a) O fundador (settlor) ou os fundadores (settlors);
b) O administrador ou administradores fiduciários (trustees) de fundos fiduciários;
c) O curador ou os curadores, se aplicável;
d) Os beneficiários ou, se os mesmos não tiverem ainda sido determinados, a categoria de pessoas em cujo interesse principal o fundo fiduciário (trust) foi constituído ou exerce a sua atividade;
e) Qualquer outra pessoa singular que detenha o controlo final do fundo fiduciário (trust) através de participação direta ou indireta ou através de outros meios.
4 – No caso de pessoas coletivas de natureza não societária, como as fundações, ou de centros de interesses coletivos sem personalidade jurídica de natureza análoga a fundos fiduciários (trusts), consideram-se beneficiários efetivos a pessoa ou pessoas singulares com posições equivalentes ou similares às mencionadas no número anterior.
Artigo 31.º
Aferição da qualidade de beneficiário efetivo e compreensão da estrutura de propriedade e controlo
1 – As entidades obrigadas aferem a qualidade de beneficiário efetivo através de qualquer documento, medida ou diligência considerados idóneos e suficientes, em função do risco concreto identificado.
2 – No caso dos fundos fiduciários (trusts) ou de outros centros de interesses coletivos sem personalidade jurídica de natureza análoga, cujos beneficiários sejam definidos em função de características ou categorias específicas, as entidades obrigadas obtêm informações suficientes sobre esses beneficiários, de modo a garantir que estão em condições de dar integral cumprimento ao disposto na presente divisão relativamente aos mesmos, no momento do pagamento ou do exercício dos seus direitos adquiridos.
3 – O disposto no número anterior não dispensa a imediata observância dos procedimentos previstos na presente divisão, relativamente às demais pessoas que possam revestir a qualidade de beneficiário efetivo, nos termos dos n.os 3 e 4 do artigo anterior.
4 – No âmbito da aferição da qualidade de beneficiário efetivo, as entidades obrigadas adotam medidas razoáveis e baseadas no risco para compreender a estrutura de propriedade e controlo do cliente, incluindo a recolha de documentos, dados ou informações fiáveis sobre a cadeia de participações ou de controlo.
Artigo 33.º
Prestação de informação sobre beneficiários efetivos às entidades obrigadas
1 – As pessoas coletivas que estabeleçam ou mantenham relações de negócio com entidades obrigadas ou com estas realizem transações ocasionais disponibilizam-lhes em tempo útil, sob pena do exercício do dever de recusa previsto no artigo 50.º:
b) Informações suficientes, exatas e atuais sobre os seus beneficiários efetivos;
c) Dados detalhados sobre a natureza do controlo exercido pelo beneficiário efetivo e os interesses económicos subjacentes; e
d) Os demais documentos, dados e informações necessários ao cumprimento, pelas entidades obrigadas, do disposto na presente divisão.
2 – Aqueles que, perante as entidades obrigadas, atuem como administradores fiduciários (trustees) ou exerçam função similar em fundos fiduciários explícitos (express trusts) ou em centros de interesses coletivos sem personalidade jurídica com estrutura ou funções análogas, divulgam o respetivo estatuto às entidades obrigadas e disponibilizam-lhes em tempo útil os seguintes elementos, relativamente ao fundo fiduciário ou ao centro de interesses coletivos sem personalidade jurídica:
a) Os elementos previstos nas alíneas b) a d) do número anterior;
b) A prova das informações constantes de registo central de beneficiários efetivos ou de outro mecanismo equivalente, nas situações previstas no n.º 3 do artigo seguinte.
Artigo 34.º
Consulta ao registo central do beneficiário efetivo
1 – As informações sobre os beneficiários efetivos são registadas no registo central do beneficiário efetivo, o qual é regulado por legislação específica.
3 – No caso de clientes que sejam centros de interesses coletivos sem personalidade jurídica ou entidades cujos beneficiários efetivos, de acordo com a legislação especial a que se refere o n.º 1, não sejam objeto de registo em território nacional, as entidades obrigadas obtêm do cliente uma declaração escrita com indicação da justificação legal para a não sujeição a registo ou, sempre que aplicável, as informações constantes de registo central de beneficiários efetivos ou de mecanismo equivalente estabelecido noutras jurisdições, quando o acesso pelas entidades obrigadas a tais mecanismos não seja possível ou não possa ser efetuado em tempo útil.
Artigo 127.º
Cooperação em matéria de registos e bases de dados
1 – As entidades públicas responsáveis pela gestão de registos, ficheiros centrais ou bases de dados, incluindo o registo central de beneficiário efetivo a que se refere o artigo 34.º, conferem acesso ou prestam a informação neles contida às autoridades judiciárias, policiais e setoriais, sempre que necessário para o exercício das atribuições destas autoridades no âmbito da prevenção e do combate ao branqueamento de capitais e ao financiamento do terrorismo.
2 – A Autoridade Tributária e Aduaneira pode aceder aos mecanismos, procedimentos, documentos e informações relativos aos deveres de identificação, diligência efetiva e conservação quanto a beneficiários efetivos previstos na presente lei, para efeitos da aplicação e controlo do cumprimento das obrigações previstas no Decreto-Lei n.º 61/2013, de 10 de maio, e para assegurar a cooperação administrativa no domínio da fiscalidade.
3 – A disponibilização do acesso ou das informações ao abrigo dos números anteriores é efetuada sem quaisquer custos associados.
4 – O disposto no presente artigo não prejudica a obtenção, pelas autoridades competentes ao abrigo da presente lei, de outras informações, diretamente ou através das entidades obrigadas, sobre pessoas coletivas, centros de interesses coletivos sem personalidade jurídica, seus titulares formais, beneficiários efetivos, membros de órgãos sociais, administradores fiduciários e outras pessoas que ocupem posições similares.
Anexo V do Regime de Gestão de Ativos (RGA), constante no Anexo Único do Decreto-Lei n.º 27/2023, de 28 de abril, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2023-212444576
Composição do património dos organismos de investimento coletivo em valores mobiliários
Secção 1 – Ativos elegíveis:
5 – Para efeitos da alínea d) do número anterior, considera-se que:
a) Os veículos de titularização são estruturas, na forma societária, de trust ou contratual, criadas para fins de operações de titularização;
RGICSF:
Regime Geral das Instituições de Crédito e Sociedades Financeiras (RGICSF), aprovado pelo Decreto-Lei n.º 298/92, de 31 de dezembro, com as alterações subsequentes. Este diploma será revogado e substituído pelo futuro Código da Atividade Bancária, que deve entrar em vigor brevemente e cujo Anteprojeto está publicado no site do Banco de Portugal (ver no link: Anteprojeto do Código da Atividade Bancária).
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1992-70072322
Artigo 145.º-U
Recapitalização interna (bail-in)
8 – Não são considerados créditos incluídos no âmbito da recapitalização interna os créditos decorrentes:
a) Da detenção, pela instituição de crédito, de bens ou fundos de clientes por conta dos mesmos, incluindo os bens ou fundos de clientes detidos por conta de organismos de investimento coletivo;
b) De uma relação fiduciária entre a instituição de crédito, na qualidade de fiduciário, e um terceiro, na qualidade de beneficiário, quando o terceiro esteja protegido ao abrigo da legislação aplicável em matérias de direito civil e da insolvência.
Direito Contabilístico:
Ver também: legislação de Direito Contabilístico.
Instrumentos de implementação do Sistema de Normalização Contabilística (SNC):
Normas Interpretativas (NI), aprovadas pelo Aviso do Ministério das Finanças n.º 8258/2015, de 29 de julho:
– Normas Interpretativas (NI), aprovadas pelo Aviso do Ministério das Finanças n.º 8258/2015, de 29 de julho:
– NI 1 – Consolidação — Entidades de Finalidades Especiais (EFE)
Norma Interpretativa 1
Consolidação — Entidades de Finalidades Especiais
Questão
1 — Uma entidade pode ser criada para cumprir um objetivo restrito e bem definido (por exemplo, efetuar atividades de locação, de pesquisa e desenvolvimento ou uma titularização de ativos financeiros). Tal entidade de finalidade especial (EFE) pode tomar a forma de uma sociedade, uma parceria ou um trust. As EFE são muitas vezes criadas com acordos jurídicos que impõem limites estritos e por vezes permanentes aos poderes de tomada de decisão do seu órgão de gestão ou trustee sobre as operações da EFE. Frequentemente, estas cláusulas especificam que a política que guia as atividades contínuas da EFE não podem ser modificadas, a não ser pelo seu criador ou patrocinador (isto é, funcionam no chamado “autopilot”).
2 — O patrocinador (ou a entidade a favor de quem a EFE foi constituída) frequentemente transfere ativos para a EFE, obtém o direito de usar ativos detidos pela EFE ou executa serviços para a EFE, embora outras partes (fornecedores de capital) possam proporcionar o financiamento da EFE. Uma entidade que efetue transações com uma EFE (frequentemente o criador ou o patrocinador) pode em substância controlar a EFE.
3 — Um interesse de benefícios numa EFE pode, por exemplo, tomar a forma de um instrumento de dívida, de um instrumento de capital próprio, de um direito de participação, de um interesse residual ou de uma locação. Alguns interesses de benefícios podem simplesmente proporcionar ao detentor uma taxa de retorno fixada ou declarada, enquanto outros dão ao detentor direitos ou o acesso a outros benefícios económicos futuros das atividades da EFE. Na maioria dos casos, o criador ou o patrocinador (ou a entidade a favor de quem a EFE foi criada) retém um interesse de benefícios significativo nas atividades da EFE, mesmo que possa possuir pouco ou nenhum do capital próprio da EFE.
4 — A NCRF 15 — Investimentos em Subsidiárias e Consolidação exige a consolidação de entidades que sejam controladas pela entidade que relata. Porém, a Norma não proporciona orientação específica sobre a consolidação de EFE.
5 — A questão que se coloca é em que circunstâncias uma entidade deve consolidar uma EFE.
6 — Esta Norma Interpretativa não se aplica a planos de benefícios pós-emprego ou planos de remuneração em capital próprio.
7 — Uma transferência de ativos de uma entidade para uma EFE pode qualificar -se como uma venda por essa entidade. Mesmo se a transferência se qualificar como uma venda, as disposições da NCRF 15 e desta Norma Interpretativa podem significar que a entidade deve consolidar a EFE. Esta Norma Interpretativa não trata das circunstâncias em que se deve aplicar o tratamento de venda à entidade ou da eliminação das consequências de tal venda após a consolidação.
Entendimento
8 — Uma EFE deve ser consolidada quando a substância do relacionamento entre uma entidade e a EFE indiciar que a EFE é controlada por essa entidade.
9 — No contexto de uma EFE, o controlo pode surgir por via da predeterminação das atividades da EFE (operando em ”autopilot”) ou de outra forma. O decreto -lei que aprovou o Sistema de Normalização Contabilística (SNC) indica várias circunstâncias que resultam em controlo mesmo em casos em que uma entidade possua metade ou menos do poder de voto de outra entidade. De forma similar, pode existir controlo mesmo em casos em que uma entidade possui pouco ou nenhum do capital próprio da EFE. A aplicação do conceito de controlo exige, em cada caso, julgamento no contexto de todos os fatores relevantes.
10 — Além das situações descritas no decreto -lei que aprovou o SNC, as circunstâncias seguintes, por exemplo, podem indiciar um relacionamento em que uma entidade controla uma EFE e consequentemente deve consolidar a EFE (dá -se orientação adicional no apêndice a esta Norma Interpretativa):
a) Em substância, as atividades da EFE estão a ser conduzidas em nome da entidade de acordo com as suas necessidades específicas de negócio de forma que a entidade obtenha benefícios do funcionamento da EFE;
b) Em substância, a entidade tem os poderes de tomada de decisão para obter a maioria dos benefícios das atividades da EFE ou, ao estabelecer um mecanismo de”autopilot”, a entidade delegou estes poderes de tomada de decisão;
c) Em substância, a entidade tem direitos para obter a maioria dos benefícios da EFE e pode, por conseguinte, estar exposta a riscos inerentes às atividades da EFE; ou
d) Em substância, a entidade retém a maioria dos riscos residuais ou de propriedade relativos à EFE ou aos seus ativos a fim de obter benefícios das suas atividades.
Data de eficácia
11 — Uma entidade deve aplicar esta Norma Interpretativa para os períodos com início em ou após 1 de janeiro de 2016.
12 — Esta Norma Interpretativa substitui a NI 1 — Consolidação — Entidades de Finalidades Especiais, constante do Aviso n.º 15653/2009, publicado no DR, 2.ª série, n.º 173, de 7 de setembro de 2009.
Apêndice Indicadores de controlo sobre uma EFE
A1 — Os exemplos do parágrafo 10 desta Norma Interpretativa destinam -se a indicar situações que devem ser consideradas ao avaliar um determinado acordo à luz do princípio da substância sobre a forma. A orientação dada nesta Norma Interpretativa e neste apêndice não se destina a ser usada como uma “lista de verificações exaustiva” das condições que têm de ser cumulativamente satisfeitas a fim de exigir a consolidação de uma EFE, sendo apenas exemplificativa.
A2 — Atividades
As atividades da EFE estão, em substância, a ser conduzidas a favor da entidade que relata, que diretamente ou indiretamente criou a EFE de acordo com as suas necessidades específicas de negócio. São exemplos:
a) A EFE está especialmente empenhada em proporcionar uma fonte de capital a longo prazo para uma entidade ou na contribuição de fundos para suportar as operações centrais ou principais continuadas de uma entidade; ou
b) A EFE proporciona o fornecimento de bens ou serviços que é consistente com as operações centrais ou principais continuadas de uma entidade que, sem a existência da EFE, seriam fornecidos pela própria entidade.
A dependência económica de uma entidade sobre a entidade que relata (tais como relações de fornecedores com um cliente significativo) não conduz, por si mesma, a controlo.
A3 — Tomada de decisão
A entidade que relata tem, em substância, poderes de tomada de decisão para controlar ou para obter o controlo da EFE ou dos seus ativos, incluindo determinados poderes de tomada de decisão que apareceram após a constituição da EFE. Tais poderes de tomada de decisão podem ter sido delegados ao estabelecer um mecanismo “autopilot”.
São exemplos:
a) Poder de unilateralmente dissolver uma EFE;
b) Poder de alterar o organigrama ou as comunicações da EFE; ou
c) Poder de vetar alterações propostas ao organigrama ou a regulamentos da EFE.
A4 — Benefícios
A entidade que relata tem, em substância, direito de obter a maioria dos benefícios das atividades da EFE por via dos estatutos, de contrato, de acordo, ou de procuração, ou outro qualquer esquema, acordo ou instrumento. Tais direitos a benefícios na EFE podem ser indicadores de controlo quando sejam especificados a favor de uma entidade que está comprometida em transações com uma EFE e que a entidade existe para ganhar esses benefícios a partir do desempenho financeiro da EFE.
São exemplos:
a) Direitos à maior parte de quaisquer benefícios económicos distribuídos por uma entidade na forma de futuros fluxos de caixa líquidos, ganhos, ativos líquidos, ou outros benefícios económicos; ou
b) Direitos à maioria dos interesses residuais em distribuições residuais escalonadas ou numa liquidação da EFE.
A5 — Riscos
Pode ser obtida uma indicação de controlo pela avaliação dos riscos de cada parceiro que entre em transações com uma EFE. Frequentemente, a entidade que relata garante um retorno ou proteção de crédito direta ou indiretamente por via da EFE a investidores externos que proporcionam substancialmente todo o capital da EFE. Como consequência da garantia, a entidade retém riscos residuais ou de propriedade e os investidores são, em substância, apenas mutuantes porque é limitada a sua exposição a ganhos e perdas. São exemplos:
a) Os fornecedores de capital não têm um interesse significativo nos ativos líquidos subjacentes da EFE;
b) Os fornecedores de capital não têm direitos aos futuros benefícios económicos da EFE;
c) Os fornecedores de capital não estão substantivamente expostos aos riscos inerentes aos ativos líquidos subjacentes ou às operações da EFE; ou
d) Em substância, os fornecedores de capital recebem principalmente retribuição equivalente ao retorno de um mutuante por meio de um juro de dívida ou de capital próprio.
Regulamento (UE) 2023/1803 da Comissão, de 13 de agosto de 2023, que adota determinadas normas internacionais de contabilidade nos termos do Regulamento (CE) n.º 1606/2002 do Parlamento Europeu e do Conselho (Texto relevante para efeitos do EEE):
Informação a apresentar na demonstração da posição financeira ou nas notas
As entidades sem capital por ações, tais como uma parceria ou um trust, devem divulgar informação equivalente à exigida no parágrafo 79, alínea a), mostrando as alterações durante o período em cada categoria de interesse de capital próprio e os direitos, as preferências e as restrições associadas a cada categoria de interesse de capital próprio.
Características dos planos de benefícios definidos e riscos associados
139 As entidades devem divulgar:
(a) Informações sobre as características dos seus planos de benefícios definidos, incluindo:
(iii) uma descrição de quaisquer outras responsabilidades que a entidade tenha na governação do plano, por exemplo responsabilidades de trustees ou de administradores do plano;
NORMA INTERNACIONAL DE CONTABILIDADE 26
Contabilização e Relato dos Planos de Benefícios de Reforma
Âmbito
Esta Norma deve ser aplicada nas demonstrações financeiras dos planos de benefícios de reforma sempre que tais demonstrações financeiras forem preparadas.
5 Os planos de benefícios de reforma podem ser definidos como planos de contribuição definida ou planos de benefício definido. Muitos requerem a criação de fundos separados, que podem ou não ter identidade jurídica separada e podem ou não ter trustees, a quem são feitas as contribuições e pelos quais são pagos os benefícios de reforma. Esta Norma aplica-se independentemente de tal fundo estar ou não criado e independentemente de existirem ou não trustees.
11 Muitos planos de benefícios de reforma proporcionam o estabelecimento de fundos separados para os quais são feitas contribuições e dos quais são pagos benefícios. Tais fundos podem ser administrados por terceiras partes que atuam independentemente na gestão dos ativos do fundo. Essas terceiras partes são chamadas trustees (mandatários) em certos países. O termo trustee é usado nesta Norma para descrever tais terceiras partes, independentemente de se ter formado ou não um trust.
Conteúdo das demonstrações financeiras
28 Para planos de benefícios definidos, a informação é apresentada numa das formas seguintes que refletem práticas diferentes na divulgação e na apresentação da informação atuarial:
a) É incluída nas demonstrações financeiras uma demonstração que mostre os ativos líquidos disponíveis para benefícios, o valor presente atuarial dos benefícios de reforma prometidos e o excesso ou défice resultante. As demonstrações financeiras do plano também contêm demonstrações de alterações nos ativos líquidos disponíveis para benefícios e alterações no valor presente atuarial dos benefícios de reforma prometidos. As demonstrações financeiras podem ser acompanhadas por um relatório separado do atuário que suporte o valor presente atuarial dos benefícios de reforma prometidos;
b) Demonstrações financeiras que incluam uma demonstração dos ativos líquidos disponíveis para benefícios e uma demonstração de alterações nos ativos líquidos disponíveis para benefícios. O valor presente atuarial dos benefícios de reforma prometidos é divulgado numa nota às demonstrações. As demonstrações financeiras também podem ser acompanhadas por um relatório de um atuário que suporte o valor presente atuarial dos benefícios de reforma prometidos; e
c) Demonstrações financeiras que incluam uma demonstração dos ativos líquidos disponíveis para benefícios e uma demonstração de alterações nos ativos líquidos disponíveis para benefícios com o valor presente atuarial dos benefícios de reforma prometidos contido num relatório atuarial separado.
Em cada forma de apresentação as demonstrações financeiras podem também ser acompanhadas por um relatório dos mandatários (trustees), semelhante a um relatório de direção ou da gerência, e um relatório sobre os investimentos.
Isenções da aplicação do método da equivalência patrimonial
18 Quando um investimento numa associada ou empreendimento conjunto for detido por, ou for detido indiretamente através de, uma entidade que é uma organização de capital de risco, um fundo mútuo, um trust com unidades de participação ou uma entidade semelhante, incluindo fundos de seguros associados a investimentos, a entidade pode optar por mensurar esse investimento pelo justo valor através dos lucros ou prejuízos de acordo com a IFRS 9. É exemplo de um fundo de seguros associado a investimento um fundo detido por uma entidade como item subjacente a um grupo de contratos de seguro com características de participação direta. Para efeitos desta opção, considera-se que os contratos de seguro incluem contratos de investimento com características de participação discricionária. As entidades devem fazer esta opção separadamente para cada associada ou empreendimento conjunto, no reconhecimento inicial da associada ou do empreendimento conjunto. (ver IFRS 17 Contratos de Seguro para os termos utilizados neste parágrafo, que se encontram definidos na referida Norma).
19 Se uma entidade detiver um investimento numa associada ou empresa comum, parte do qual é detido indiretamente através de uma organização de capital de risco, um fundo mútuo, um trust com unidades de participação ou uma entidade semelhante, incluindo fundos de seguros associados a investimentos, a entidade pode optar por mensurar essa parte do investimento pelo justo valor através dos lucros ou prejuízos, em conformidade com a IFRS 9, independentemente de tal organização de capital de risco, fundo mútuo, trust com unidades de participação ou entidade semelhante, incluindo fundos de seguros associados a investimentos, ter ou não uma influência significativa sobre essa parte do investimento. Se optar por essa via, a entidade deve aplicar o método da equivalência patrimonial a qualquer parte remanescente do seu investimento numa associada que não seja detida através de uma organização de capital de risco, um fundo mútuo, um trust com unidades de participação ou uma entidade semelhante, incluindo fundos de seguros associados a investimentos.
NORMA INTERNACIONAL DE CONTABILIDADE 32
Instrumentos Financeiros: Apresentação
14 Nesta Norma, o termo «entidade» inclui indivíduos, parcerias, sociedades, trusts e agências governamentais.
APRESENTAÇÃO
Passivos e capital próprio
Nenhuma obrigação contratual de entregar dinheiro ou outro ativo financeiro [parágrafo 16, alínea a)]
18 A substância de um instrumento financeiro, mais do que a sua forma legal, rege a sua classificação na demonstração da posição financeira da entidade. Substância e forma legal são geralmente coerentes, mas nem sempre. Alguns instrumentos financeiros tomam a forma legal de capital próprio, embora sejam passivos em substância, e outros podem combinar características associadas a instrumentos de capital próprio com características associadas a passivos financeiros. Por exemplo:
a) Uma ação preferencial que esteja sujeita a remição obrigatória pelo emitente por uma quantia fixa ou determinável numa data futura fixa ou determinável ou que conceda ao detentor o direito de exigir que o emitente redima o instrumento em ou após uma data particular por uma quantia fixa ou determinável, é um passivo financeiro;
b) Um instrumento financeiro que conceda ao detentor o direito de entregar de volta o instrumento ao emitente em troca de dinheiro ou outro ativo financeiro (um «instrumento com opção put») é um passivo financeiro, à exceção dos instrumentos classificados como instrumentos de capital próprio em conformidade com os parágrafos 16A e 16B ou os parágrafos 16C e 16D. O instrumento financeiro é um passivo financeiro mesmo que a quantia de dinheiro ou de outros ativos financeiros seja determinada com base num índice ou em outro item suscetível de subir ou descer. A existência de uma opção para o detentor de entregar de volta o instrumento ao emitente em troca de dinheiro ou outro ativo financeiro significa que o instrumento com opção put corresponde à definição de passivo financeiro, à exceção dos instrumentos classificados como instrumentos de capital próprio em conformidade com os parágrafos 16A e 16B ou os parágrafos 16C e 16D. Por exemplo, os fundos mútuos abertos, trusts com unidades de participação, parcerias e algumas entidades cooperativas podem proporcionar aos seus detentores ou membros o direito de remir os seus interesses no emitente em qualquer momento por uma quantia em dinheiro, o que terá como resultado que os interesses dos detentores ou membros sejam classificados como passivos financeiros, exceto no caso dos instrumentos classificados como instrumentos de capital próprio em conformidade com os parágrafos 16A e 16B ou os parágrafos 16C e 16D. Contudo, a classificação como um passivo financeiro não exclui o uso de descritores como «valor do ativo líquido atribuível aos detentores» e «alteração no valor do ativo líquido atribuível aos detentores» nas demonstrações financeiras de uma entidade que não tenha capital próprio contribuído (como sejam alguns fundos mútuos e trusts com unidades de participação — ver Exemplo Ilustrativo 7) nem o uso de divulgação adicional para mostrar que os interesses totais dos membros compreendem itens como reservas que correspondem à definição de capital próprio e instrumentos com opção put que não correspondem (ver Exemplo Ilustrativo 8).
49 As condições estabelecidas no parágrafo 42 não são geralmente satisfeitas e a compensação é geralmente desapropriada quando:
d) Ativos financeiros são postos de lado com custódia de outrem (trust) por um devedor com o fim de cumprir uma obrigação sem que aqueles ativos tenham sido aceites pelo credor em liquidação da obrigação (por exemplo, a constituição de um fundo consolidado); ou
NORMA INTERNACIONAL DE RELATO FINANCEIRO 7
Instrumentos Financeiros: Divulgações
Demonstração do rendimento integral
Itens de rendimento, gasto, ganhos ou perdas
20 Uma entidade deve divulgar os seguintes itens de rendimento, gastos, ganhos ou perdas na demonstração do rendimento integral ou nas notas:
Rendimentos e gastos de comissões (além das quantias incluídas no cálculo da taxa de juro efetivo) resultantes de:
i) ativos financeiros e passivos financeiros que não sejam mensurados pelo justo valor através dos lucros ou prejuízos, e
ii) trusts e outras atividades fiduciárias que impliquem a detenção ou o investimento de ativos em nome de indivíduos, trusts, planos de benefícios de reforma e outras instituições.
Outros riscos de preço
Dois exemplos de instrumentos financeiros que dão origem a um risco do preço das ações são: a) a detenção de ações noutra entidade; b) um investimento num trust que, por sua vez, detém investimentos em instrumentos de capital próprio. Outros exemplos incluem contratos forward e opções de compra ou venda de determinadas quantidades de um instrumento de capital próprio e swaps indexados a preços de ações. Os justos valores desses instrumentos financeiros são afetados por alterações nos preços de mercado dos instrumentos de capital próprio subjacentes.
Desreconhecimento de ativos financeiros (secção 3.2)
B3.2.2 A situação descrita no parágrafo 3.2.4, alínea b) (quando uma entidade retém os direitos contratuais de receber os fluxos de caixa decorrentes de um ativo financeiro, mas assume uma obrigação contratual de pagar os fluxos de caixa a um ou mais destinatários) ocorre, por exemplo, se a entidade for um trust e emitir a investidores direitos de usufruto nos ativos financeiros subjacentes de que é proprietária e proporcionar o serviço desses ativos financeiros. Nesse caso, os ativos financeiros qualificam-se para desreconhecimento se as condições dos parágrafos 3.2.5 e 3.2.6 forem satisfeitas.
Desreconhecimento de passivos financeiros (secção 3.3)
B3.3.3 O pagamento a um terceiro, incluindo um trust (por vezes chamado «in-substance defeasance»), não exime, por si mesmo, o devedor da sua obrigação primária relativamente ao credor, na ausência de exímio legal.
Apêndice B
AVALIAÇÃO DO CONTROLO
Exemplo 2
Exemplo 2
Um veículo de investimento (a investida) é criado e financiado através de um instrumento de dívida detido por um investidor (o investidor financiador) e de instrumentos de capital próprio detidos por vários outros investidores. A parcela do capital próprio está estruturada para absorver os prejuízos iniciais e para receber qualquer resultado residual da investida. Um dos investidores, detentor de 30 % do capital próprio, é também o gestor dos ativos. A investida utiliza os seus proventos para adquirir uma carteira de ativos financeiros, expondo-se ao risco de crédito associado ao possível incumprimento do pagamento do capital e dos juros desses ativos. A transação é comercializada junto do investidor financiador na qualidade de investimento com exposição mínima ao risco de crédito associado ao possível incumprimento dos ativos da carteira devido à natureza desses ativos e ao facto de a parcela de capital próprio estar estruturada para absorver os prejuízos iniciais da investida. Os resultado da investida são significativamente afetados pela gestão da sua carteira de ativos, nomeadamente por decisões sobre a escolha, aquisição e alienação dos ativos em conformidade com as orientações de composição da carteira e sobre a gestão dos ativos em caso de incumprimento. Todas essas atividades são geridas pelo gestor de ativos até os incumprimentos atingirem uma determinada proporção do valor da carteira (ou seja, até que o valor da carteira seja tal que implica o consumo total da parcela de capital próprio da investida). A partir desse momento, um administrador externo gere os ativos em regime de trust, de acordo com as instruções do investidor financiador. A gestão da carteira de ativos da investida é a atividade relevante da investida. O gestor dos ativos tem a capacidade de orientar as atividades relevantes até que os ativos em incumprimento alcancem a proporção especificada do valor da carteira; o investidor financiador tem a capacidade de orientar as atividades relevantes quando o valor dos ativos em incumprimento supera a proporção especificada do valor da carteira. O gestor dos ativos e o investidor financiador devem, cada um por sua parte, determinar se têm a capacidade de orientar as atividades que afetam mais significativamente os resultados da investida, nomeadamente considerando o propósito e a estrutura da investida, bem como a exposição de cada parte à variabilidade dos resultados.
Características típicas de uma entidade de investimento
B85R Em alternativa, uma entidade de investimento pode ser formada por, ou para, um único investidor que represente ou defenda os interesses de um grupo mais amplo de investidores (por exemplo, um fundo de pensões, um fundo de investimento governamental ou o trust de uma família).
INTERPRETAÇÃO IFRIC 5
Direitos a Interesses resultantes de Fundos de Descomissionamento, Restauro e Reabilitação Ambiental
Esses fundos têm geralmente as seguintes características:
a) São administrados separadamente por trustees independentes;
b) As entidades (contribuintes) fazem contribuições para o fundo, que são investidas numa variedade de ativos que podem incluir tanto investimentos em dívida como em capital próprio, e estão disponíveis para ajudar a pagar os custos de descomissionamento dos contribuintes. Os trustees determinam a forma como as contribuições são investidas, dentro das restrições definidas pelos documentos estatutários do fundo e qualquer legislação ou outros regulamentos aplicáveis;
Direito Fiscal e Regime de Comunicação de Informações Financeiras:
Regime Jurídico do Número de Identificação Fiscal (RJNIF), estabelecido no Decreto-Lei n.º 14/2013, de 28 de janeiro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2013-108043706
Artigo 11.º
Número de identificação fiscal
1 – O NIF das entidades abrangidas pelo regime jurídico do Registo Nacional de Pessoas Coletivas (RNPC) corresponde ao Número de Identificação de Pessoa Coletiva (NIPC) que for atribuído por esta entidade, após emissão de certificado de admissibilidade de firma ou denominação ou de inscrição no ficheiro central de pessoas coletivas.
2 – É da competência da AT a atribuição de NIF às seguintes entidades não previstas no número anterior:
a) Não residentes que apenas obtenham em território português rendimentos sujeitos a retenção na fonte a título definitivo;
b) Fundos;
c) Entidades que se encontrem sujeitas ao cumprimento de obrigações ou pretendam exercer os seus direitos junto da Administração Tributária.
3 – O NIF a atribuir ao abrigo do n.º 2 do presente artigo inicia-se pelo algarismo «7», seguindo, com as necessárias adaptações, o regime previsto nos n.ºs 1 e 4 do artigo 4.º
4 – Quando, nos termos das alíneas b) e c) do n.º 2, seja atribuído NIF a fundos fiduciários e a outros centros de interesses coletivos sem personalidade jurídica com uma estrutura ou funções similares, deve a AT comunicar ao Registo Central do Beneficiário Efetivo (RCBE) os elementos relevantes constantes do registo de tais entidades.
Artigo 12.º
Legitimidade para requerer a atribuição de número de identificação fiscal
2 – A atribuição de NIF às entidades indicadas nas alíneas b) e c) do n.º 2 do artigo anterior pode ser requerida pela entidade interessada, por meio dos respetivos representantes legais, bem como por qualquer representante ou gestor de negócios, nos termos gerais do direito.
Artigo 13.º
Entidades competentes para o processo
2 – As entidades referidas nas alíneas b) e c) do n.º 2 do artigo 11.º, devem efetuar o respetivo pedido nos seguintes locais:
a) Serviços de Finanças;
b) Outros locais devidamente autorizados para o efeito.
Artigo 14.º
Procedimentos e formalidades
1 – Os procedimentos e formalidades aplicáveis à atribuição de NIF às entidades previstas no n.º 2 do artigo 11.º, designadamente no que concerne aos documentos a apresentar, seguem, com as necessárias adaptações, o regime previsto no artigo 8.º.
2 – Aquando da inscrição e atribuição de NIF às entidades referidas na alínea b) do n.º 2 do artigo 11.º, o requerente deve apresentar, se aplicável, o respetivo diploma de criação e a autorização da Comissão do Mercado de Valores Mobiliários.
Artigo 15.º
Elementos identificativos
1 – Para efeitos de atribuição de NIF às entidades previstas nas alíneas b) e c) do n.º 2 do artigo 11.º, são declarados e devidamente recolhidos pela AT os seguintes elementos identificativos, quando aplicável:
a) Denominação social;
b) Natureza jurídica;
c) Data da constituição da entidade;
d) Sede, direção efetiva ou estabelecimento estável;
e) NIF do representante legal;
f) Contactos telefónicos;
g) Correio eletrónico.
3 – Sempre que o NIF corresponda ao NIPC atribuído pelo RNPC, os elementos identificativos são transmitidos por esta entidade à AT, por meio de transmissão eletrónica de dados.
Artigo 19.º
Emissão do cartão de contribuinte de pessoa coletiva e entidade legalmente equiparada
1 – Após validação informática da declaração de início de atividade, é emitido cartão de contribuinte às seguintes entidades mencionadas no n.º 2 do artigo 11.º:
a) Fundos;
3 – Até à emissão do cartão de contribuinte, as pessoas coletivas e entidades legalmente equiparadas são identificadas através do comprovativo da entrega da declaração referida no n.º 1.
4 – O cartão emitido, nos termos legais, pelo RNPC para as entidades sujeitas ao seu regime jurídico serve, para os devidos efeitos, como cartão de contribuinte dessas entidades.
Artigo 22.º
Domicílio fiscal
1 – Considera-se domicílio fiscal o estatuído no artigo 19.º da Lei Geral Tributária.
3 – O domicílio fiscal dos fundos corresponde ao da sociedade gestora ou, quando aplicável, de outro representante legal.
Lei Geral Tributária (LGT), aprovada pelo Decreto-Lei n.º 398/98, de 17 de dezembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34438775
Artigo 63.º-A
Informações relativas a operações financeiras
8 – Os sujeitos passivos do IRS são obrigados a mencionar na correspondente declaração de rendimentos a existência e a identificação de contas de depósitos ou de títulos abertas em instituição financeira não residente em território português ou em sucursal localizada fora do território português de instituição financeira residente, de que sejam titulares, beneficiários ou que estejam autorizados a movimentar.
9 – Para efeitos do disposto no número anterior, entende-se por ‘beneficiário’ o sujeito passivo que controle, direta ou indiretamente, e independentemente de qualquer título jurídico mesmo que através de mandatário, fiduciário ou interposta pessoa, os direitos sobre os elementos patrimoniais depositados nessas contas.
CIRS (Código do Imposto sobre o Rendimento das pessoas Singulares [IRS]), aprovado pelo Decreto-Lei n.º 442-A/88, de 30 de novembro, alterado e republicado pela Lei n.º 82-E/2014, de 31 de dezembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-70048167
Artigo 5.º
Rendimentos da categoria E
1 – Consideram-se rendimentos de capitais os frutos e demais vantagens económicas, qualquer que seja a sua natureza ou denominação, sejam pecuniários ou em espécie, procedentes, direta ou indiretamente, de elementos patrimoniais, bens, direitos ou situações jurídicas, de natureza mobiliária, bem como da respetiva modificação, transmissão ou cessação, com exceção dos ganhos e outros rendimentos tributados noutras categorias.
2 – Os frutos e vantagens económicas referidos no número anterior compreendem, designadamente:
t) Os montantes pagos ou colocados à disposição do sujeito passivo por estruturas fiduciárias, quando tais montantes não estejam associados à sua liquidação, revogação ou extinção, e não tenham sido já tributados nos termos do n.º 3 do artigo 20.º.
Artigo 10.º
Mais-valias
1 – Constituem mais-valias os ganhos obtidos que, não sendo considerados rendimentos empresariais e profissionais, de capitais ou prediais, resultem de:
b) Alienação onerosa de partes sociais e de outros valores mobiliários, incluindo:
3) O valor atribuído em resultado da partilha, bem como em resultado da liquidação, revogação ou extinção de estruturas fiduciárias aos sujeitos passivos que as constituíram, nos termos dos artigos 81.º e 82.º do Código do IRC;
j) Cessão onerosa de direitos sobre estruturas fiduciárias, incluindo a cessão onerosa da posição de beneficiário.
4 – O ganho sujeito a IRS é constituído:
g) Para efeitos da parte final do n.º 3) da alínea b) do n.º 1, considera-se como valor de aquisição o montante dos ativos entregues pelo sujeito passivo aquando da constituição da estrutura fiduciária e como valor de realização o resultado da liquidação, revogação ou extinção da mesma, abatido dos valores imputados objeto de tributação nos termos do n.º 3 do artigo 20.º que não tenham sido distribuídos anteriormente.
Artigo 12.º
Delimitação negativa de incidência
8 – O IRS não incide sobre o valor atribuído em resultado da liquidação, revogação ou extinção de estruturas fiduciárias a sujeitos passivos beneficiários das referidas estruturas distintos daqueles que as constituíram.
CIRC (Código do Imposto sobre o Rendimento das pessoas Coletivas), aprovado pelo Decreto-Lei n.º 442-B/88, de 30 de novembro, alterado e republicado pela Lei n.º 2/2014, de 16 de janeiro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634
Artigo 14.º
Outras isenções
12 – Estão isentos de IRC os juros e royalties, cujo beneficiário efetivo seja uma sociedade de outro Estado membro da União Europeia ou um estabelecimento estável situado noutro Estado membro de uma sociedade de um Estado membro, devidos ou pagos por sociedades comerciais ou civis sob forma comercial, cooperativas e empresas públicas residentes em território português ou por um estabelecimento estável aí situado de uma sociedade de outro Estado membro, desde que verificados os termos, requisitos e condições estabelecidos na Diretiva n.º 2003/49/CE, do Conselho, de 3 de junho.
13 – A isenção prevista no número anterior depende da verificação dos requisitos e condições seguintes:
a) As sociedades beneficiárias dos juros ou royalties:
i) Estejam sujeitas a um dos impostos sobre os lucros enumerados na subalínea iii) da alínea a) do artigo 3.º da Diretiva n.º 2003/49/CE, do Conselho, de 3 de junho, sem beneficiar de qualquer isenção;
ii) Assumam uma das formas jurídicas enunciadas na lista do anexo à Diretiva n.º 2003/49/CE, do Conselho, de 3 de junho;
iii) Sejam consideradas residentes de um Estado membro da União Europeia e que, ao abrigo das convenções destinadas a evitar a dupla tributação, não sejam consideradas, para efeitos fiscais, como residentes fora da União Europeia;
b) A entidade residente em território português ou a sociedade de outro Estado membro com estabelecimento estável aí situado seja uma sociedade associada à sociedade que é o beneficiário efetivo ou cujo estabelecimento estável é considerado como beneficiário efetivo dos juros ou royalties, o que se verifica quando uma sociedade:
i) Detém uma participação direta de, pelo menos, 25 % no capital de outra sociedade; ou
ii) A outra sociedade detém uma participação direta de, pelo menos, 25 % no seu capital; ou
iii) Quando uma terceira sociedade detém uma participação direta de, pelo menos, 25 % tanto no seu capital como no capital da outra sociedade e, em qualquer dos casos, a participação seja detida de modo ininterrupto durante um período mínimo de dois anos;
c) Quando o pagamento seja efetuado por um estabelecimento estável, os juros ou os royalties constituam encargos relativos à atividade exercida por seu intermédio e sejam dedutíveis para efeitos da determinação do lucro tributável que lhe for imputável;
d) A sociedade a quem são efetuados os pagamentos dos juros ou royalties seja o beneficiário efetivo desses rendimentos, considerando-se verificado esse requisito quando aufira os rendimentos por conta própria e não na qualidade de intermediária, seja como representante, gestor fiduciário ou signatário autorizado de terceiros e no caso de um estabelecimento estável ser considerado o beneficiário efetivo, o crédito, o direito ou a utilização de informações de que resultam os rendimentos estejam efetivamente relacionados com a atividade desenvolvida por seu intermédio e constituam rendimento tributável para efeitos da determinação do lucro que lhe for imputável no Estado membro em que esteja situado.
Artigo 23.º-A
Encargos não dedutíveis para efeitos fiscais
1 – Não são dedutíveis para efeitos da determinação do lucro tributável os seguintes encargos, mesmo quando contabilizados como gastos do período de tributação:
r) As importâncias pagas ou devidas, a qualquer título, a pessoas singulares ou coletivas residentes fora do território português e aí submetidas a um regime fiscal a que se referem os n.os 1 ou 5 do artigo 63.º-D da Lei Geral Tributária, ou cujo pagamento seja efetuado em contas abertas em instituições financeiras aí residentes ou domiciliadas, salvo se o sujeito passivo provar que tais encargos correspondem a operações efetivamente realizadas e não têm um caráter anormal ou um montante exagerado.
7 – O disposto na alínea r) do n.º 1 aplica-se igualmente às importâncias indiretamente pagas ou devidas, a qualquer título, às pessoas singulares ou coletivas residentes fora do território português e aí submetidas a um regime fiscal claramente mais favorável a que se referem os n.os 1 ou 5 do artigo 63.º-D da Lei Geral Tributária, quando o sujeito passivo tenha ou devesse ter conhecimento do seu destino, presumindo-se esse conhecimento quando existam relações especiais, nos termos do n.º 4 do artigo 63.º, entre o sujeito passivo e as referidas pessoas singulares ou coletivas, ou entre o sujeito passivo e o mandatário, fiduciário ou interposta pessoa que procede ao pagamento às pessoas singulares ou coletivas.
Artigo 66.º
Imputação de rendimentos de entidades não residentes sujeitas a um regime fiscal privilegiado
1 – Os lucros ou rendimentos obtidos por entidades não residentes em território português e submetidos a um regime fiscal claramente mais favorável são imputados aos sujeitos passivos de IRC residentes em território português que detenham, direta ou indiretamente, mesmo que através de mandatário, fiduciário ou interposta pessoa, pelo menos 25 % das partes de capital, dos direitos de voto ou dos direitos sobre os rendimentos ou os elementos patrimoniais dessas entidades.
3 – A imputação a que se refere o n.º 1 é feita na base tributável relativa ao período de tributação do sujeito passivo que integrar o termo do período de tributação da entidade, pelo montante do lucro ou rendimentos por esta obtidos, consoante o caso, determinados nos termos deste Código, e de acordo com a proporção do capital, ou dos direitos sobre os rendimentos ou os elementos patrimoniais detidos, direta ou indiretamente, mesmo que através de mandatário, fiduciário ou interposta pessoa, por esse sujeito passivo.
Código do Imposto do Selo (CIS), aprovado pela Lei n.º 150/99, de 11 de setembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/1999-34540175
Artigo 1.º
Incidência objectiva
1 – O imposto do selo incide sobre todos os atos, contratos, documentos, títulos, papéis e outros factos ou situações jurídicas previstos na Tabela Geral, incluindo as transmissões gratuitas de bens.
2 – Não são sujeitas a imposto as operações sujeitas a imposto sobre o valor acrescentado e dele não isentas.
3 – Para efeitos da verba 1.2 da Tabela Geral, são consideradas transmissões gratuitas, designadamente, as que tenham por objecto:
h) Os valores distribuídos em resultado da liquidação, revogação ou extinção de estruturas fiduciárias a sujeitos passivos que não as constituíram.
Decreto-Lei n.º 61/2013, de 10 de maio, com as alterações subsequentes, relativo à cooperação administrativa entre os Estados Membros da União Europeia no domínio da fiscalidade:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2013-119552364
Artigo 4.º-A
Instituições financeiras reportantes
6 – Para efeitos do presente decreto-lei, a expressão ‘Ativo financeiro’ inclui:
a) Títulos, nomeadamente, de participação no capital de sociedades de capitais ou em sociedades de pessoas ou na qualidade de beneficiários efetivos numa partnership (sociedade de pessoas) com múltiplos sócios ou numa sociedade em comandita por ações cotada em bolsa ou num trust (estrutura fiduciária), bem como notas, obrigações, ou outros títulos de dívida;
Artigo 4.º-B
Instituições financeiras não reportantes
1 – Para efeitos do disposto na alínea a) do n.º 1 do artigo anterior, entende-se por ‘Instituição financeira não reportante’ qualquer instituição financeira que seja:
e) Um trust (estrutura fiduciária), desde que o trustee (fiduciário) seja uma instituição financeira reportante e transmita todas as informações exigidas no artigo 1.º do anexo ao presente decreto-lei, no que diz respeito a todas as contas sujeita a comunicação do trust (estrutura fiduciária).
Artigo 4.º-C
Contas financeiras
Entende-se por ‘Participação representativa de capital’:
b) No caso de um trust (estrutura fiduciária) que seja uma instituição financeira, uma participação representativa do capital que seja detida por qualquer pessoa equiparada a settlor (instituidor) ou a beneficiário da totalidade ou de parte do trust (estrutura fiduciária), ou por qualquer outra pessoa singular que detenha efetivamente o controlo final do trust (estrutura fiduciária), sendo, nestes casos, equiparada a beneficiária de um trust (estrutura fiduciária) qualquer pessoa sujeita a comunicação que tenha o direito a receber direta ou indiretamente, por exemplo, através de um nominee (mandatário), uma distribuição obrigatória ou possa receber, direta ou indiretamente, uma distribuição discricionária do trust (estrutura fiduciária).
6 – O disposto na alínea b) do número anterior é aplicável igualmente a qualquer estrutura jurídica equivalente ou similar a um trust (estrutura fiduciária) ou a uma fundação que seja uma instituição financeira.
Artigo 4.º-G
Contas sujeitas a comunicação
5 – Salvo no caso de trusts (estruturas fiduciárias) que sejam ENF passivas, consideram-se equiparados a instrumentos jurídicos similares, para efeitos do número anterior, qualquer pessoa coletiva ou entidade sem personalidade jurídica que não seja tributável em território nacional porque abrangida pelo regime da transparência fiscal.
7 – Entende-se por ‘Pessoas que exercem o controlo’ as pessoas singulares que exercem o controlo de uma entidade, devendo esta expressão ser interpretada de forma compatível com as Recomendações do Grupo de Ação Financeira Internacional, nos termos aprovados em fevereiro de 2012, considerando-se que:
a) No caso de um trust (estrutura fiduciária), esta expressão designa o(s) settlor(s) (fundador ou fundadores), o(s) trustee(s) (administrador ou administradores fiduciários), o(s) protector(s) (curador ou curadores), se aplicável, o(s) beneficiário(s) ou categoria(s) de beneficiários, e quaisquer outras pessoas singulares que detenham efetivamente o controlo final do trust (estrutura fiduciária);
b) No caso de fundações, centros de interesses coletivos sem personalidade jurídica ou qualquer outro instrumento jurídico que não seja um trust (estrutura fiduciária), este termo designa as pessoas com funções similares ou equivalentes às mencionadas na alínea anterior.
Artigo 4.º-H
Outras definições
6 – Entende-se por ‘Entidade’ uma pessoa coletiva ou um instrumento jurídico, como uma sociedade de capitais, uma partnership (sociedade de pessoas), um trust (estrutura fiduciária), ou uma fundação.
Artigo 4.º-L
Outras definições relativas ao regime dos operadores de plataformas
1 – Para efeitos da troca obrigatória e automática de informações comunicadas pelos operadores de plataformas reportantes a que se referem os n.os 22 a 24 do artigo 6.º ou que decorra de convenção ou de outro instrumento jurídico internacional, bilateral ou multilateral, que seja celebrado com jurisdições não pertencentes à União Europeia, entende-se por:
a) ‘Entidade’, uma pessoa coletiva ou um instrumento jurídico, tal como uma sociedade de capitais, uma sociedade de pessoas, um trust (estrutura fiduciária) ou uma fundação;
Anexo I (a que se refere o artigo 6.º)
Regras de comunicação e diligência devida a aplicar pelas instituições financeiras
Artigo 28.º
Procedimentos AML/KYC
1 – Para a determinação das pessoas que exercem o controlo de entidades que sejam titulares de contas preexistentes ou de contas novas considera-se que os procedimentos AML/KYC adotados pelas instituições financeiras reportantes devem ser compatíveis com as Recomendações 10 e 25 do GAFI de 2012 e permitir a identificação de informações suficientes, exatas e atuais sobre beneficiários efetivos de modo consentâneo com o previsto nos artigos 3.º, 30.º e 31.º da Diretiva 2015/849/UE, do Parlamento Europeu e do Conselho, de 20 de maio de 2015, bem como a recolha de tal informação nas bases de dados implementadas a nível nacional.
2 – Para efeitos do disposto no número anterior, as instituições financeiras reportantes devem identificar os beneficiários efetivos e adotar medidas razoáveis para verificar a identidade dessas pessoas, através das seguintes informações:
a) No caso de trusts (estruturas fiduciárias), a identidade do fundador, administrador, curador, se aplicável, beneficiários ou categoria de beneficiários, e qualquer outra pessoa singular que detenha o controlo final do trust (estrutura fiduciária), nomeadamente através de uma cadeia de controlo ou propriedade;
b) No caso de fundações, centros de interesses coletivos ou outros tipos de entidades sem personalidade jurídica similares a trusts (estruturas fiduciárias), a pessoas ou pessoas singulares com posições equivalentes ou similares às mencionadas na alínea anterior.
3 – Os trustees (administradores) de qualquer trust (estrutura fiduciária) residentes em território nacional devem obter e conservar as informações suficientes, exatas e atuais sobre os beneficiários efetivos do trust (estrutura fiduciária), incluindo as informações sobre a identidade do instituidor, administrador, curador, se aplicável, beneficiários ou categoria de beneficiários, e qualquer outra pessoa singular que detenha o controlo final do trust (estrutura fiduciária).
4 – O settlor (fundador) de um trust (estrutura fiduciária) ou o fundador de uma fundação é sempre considerado uma pessoa que exerce o controlo dessas entidades.
Artigo 31.º
Determinação da residência de uma instituição financeira
1 – No caso de um trust (estrutura fiduciária) que seja uma instituição financeira, independentemente de ser ou não residente para efeitos fiscais no território nacional, considera-se que o fundo está sob jurisdição nacional e é uma instituição financeira de Portugal caso um ou mais dos seus trustees (administradores fiduciários) sejam residentes em território nacional, exceto se o trust (estrutura fiduciária) comunicar todas as informações exigidas nos termos do presente anexo, no que diz respeito a contas a comunicar mantidas pelo trust (estrutura fiduciária), a outro Estado-Membro pelo facto de ser residente para efeitos fiscais nesse outro Estado-Membro.
2 – Considera-se que uma instituição financeira, que não seja um trust (estrutura fiduciária) e que não tenha residência fiscal, nomeadamente, por ser considerada fiscalmente transparente, ou por estar situada numa jurisdição que não aplica impostos sobre os rendimentos, está sob a jurisdição nacional e é uma instituição financeira de Portugal, quando se verifique que:
a) Foi constituída ao abrigo do direito nacional;
b) A sua sede ou direção efetiva está situada em território nacional; ou
c) Está sujeita a supervisão financeira em território nacional.
3 – Caso uma instituição financeira, que não seja um trust (estrutura fiduciária), seja considerada residente em dois ou mais Estados-Membros, essa instituição financeira fica sujeita às obrigações de comunicação e diligência devida em território nacional, desde que mantenha neste território a conta ou contas financeiras.
Artigo 33.º
Estruturas fiduciárias que são entidades não financeiras passivas
1 – De acordo com o n.º 4 do artigo 4.º-G, uma entidade como uma partnership (sociedade de pessoas), uma sociedade de responsabilidade limitada ou um instrumento jurídico similar que não tenha residência fiscal é equiparada a residente na jurisdição em que estiver situada a sua direção efetiva.
2 – Para efeitos do disposto no número anterior, uma pessoa coletiva ou instrumento jurídico é considerado «similar» a uma partnership (sociedade de pessoas) ou a uma sociedade de responsabilidade limitada quando não seja considerada uma entidade tributável em território nacional ao abrigo dos códigos tributários.
3 – Não obstante o disposto no número anterior, um trust (estrutura fiduciária) que seja uma ENF passiva não é considerado um instrumento jurídico similar para efeitos da equiparação a residente.
Decreto-Lei n.º 64/2016, de 11 de outubro, que estabelece o Regime jurídico da troca automática de informações obrigatória no domínio da fiscalidade e prevê regras de comunicação e de diligência pelas instituições financeiras relativamente a contas financeiras:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2016-105323854
Regulamento do Regime de Comunicação de Informações Financeiras (RCIF) estabelecido no Anexo I do Decreto-Lei n.º 64/2016, de 11 de outubro.
Artigo 2.º
Definições
1 – Para efeitos da presente regulamentação entende-se:
l) «Pessoas que exercem o controlo» as pessoas singulares que detêm o controlo de uma entidade, devendo a expressão ser interpretada de forma consistente com as recomendações do grupo de ação financeira internacional (GAFI) e considerando-se como tal:
i) No caso de um trust (estrutura fiduciária), o settlor (instituidor), os trustees (gestores fiduciários), o protector (curador) caso exista, os beneficiários ou categoria de beneficiários, bem como qualquer outra pessoa singular que em última instância exerça o controlo efetivo do trust; e
ii) No caso de outro instrumento jurídico que não o trust, as pessoas com funções similares ou equivalentes.
2 – Para efeitos do disposto na presente regulamentação, considera-se que a expressão «pessoa específica dos EUA» designa uma «pessoa dos EUA», tal como definida pela alínea b) do n.º 2 do artigo 6.º do RCIF, com as seguintes exceções:
g) Um trust (estrutura fiduciária) de investimento imobiliário (Real Estate Investment Trust), tal como definido na secção 856 do Internal Revenue Code dos EUA;
i) Um fundo fiduciário comum (common trust fund), tal como definido na secção 584(a) do Internal Revenue Code dos EUA;
j) Um trust que esteja isento de imposto nos termos da secção 664(c) do Internal Revenue Code dos EUA ou que esteja descrito na secção 4947(a)(1)do Internal Revenue Code dos EUA;
m) Um trust (estrutura fiduciária) isento de imposto ao abrigo de um plano descrito na secção 403(b) ou na secção 457(g) do Internal Revenue Code dos EUA.
Artigo 7.º
Entidades de investimento qualificadas como instituições financeiras consideradas cumpridoras
2 – Uma instituição financeira é qualificada como «entidade de investimento patrocinada» (sponsored) quando:
b) Não seja considerada, nos termos das Treasury Regulations dos EUA aplicáveis, um intermediário qualificado (Qualified Intermediary), uma sociedade de pessoas estrangeira que efetua retenções na fonte (withholding foreign partnership) nem uma estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust); e
3 – Uma instituição financeira é considerada uma «sociedade estrangeira controlada patrocinada» (sponsored) se preencher os seguintes requisitos:
a) Seja considerada uma «sociedade estrangeira controlada», tal como definida no número seguinte, constituída de acordo com a legislação nacional e não seja considerada, nos termos das Treasury Regulations dos EUA aplicáveis, um intermediário qualificado (Qualified Intermediary), uma sociedade de pessoas estrangeira que efetua retenções na fonte (withholding foreign partnership) nem uma estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust);
5 – A entidade patrocinadora (sponsoring entity) deve cumprir os seguintes requisitos:
a) Estar autorizada a atuar em nome da instituição financeira, designadamente na qualidade de gestor do fundo, trustee (gestor fiduciário), administrador ou sócio diretor, para o cumprimento das obrigações de registo junto da Autoridade Tributária e Aduaneira e junto das autoridades tributárias dos EUA (Internal Revenue Service);
6 – Uma instituição financeira portuguesa é qualificada como «veículo de investimento de âmbito restrito patrocinado (sponsored)» desde que satisfaça os seguintes requisitos:
a) Seja considerada uma instituição financeira exclusivamente por ser qualificada como uma entidade de investimento e não seja considerada, nos termos das Treasury Regulations dos EUA aplicáveis, um intermediário qualificado (Qualified Intermediary), uma sociedade de pessoas estrangeira que efetua retenções na fonte (withholding foreign partnership) nem uma estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust);
b) A entidade patrocinadora (sponsoring entity):
i) Seja uma instituição financeira dos EUA reportante, uma instituição financeira estrangeira reportante nos termos de um Acordo FATCA Modelo 1, ou uma instituição financeira estrangeira participante;
ii) Esteja autorizada a atuar em nome da instituição financeira, designadamente na qualidade de gestor profissional, trustee (gestor fiduciário) ou sócio diretor; e
iii) Aceite efetuar, em nome da instituição financeira, todos os procedimentos de diligência devida, e cumprir todas as obrigações de retenção na fonte, comunicação e outras que a instituição financeira teria de cumprir se fosse considerada instituição financeira reportante, e cumpra os requisitos descritos nas alíneas b), d), e) e f) do n.º 5, devendo conservar a documentação obtida, respeitante à instituição financeira, durante um período de seis anos;
Artigo 11.º
Regras e procedimentos de diligência devida aplicáveis a contas financeiras preexistentes cujos titulares sejam pessoas singulares
14 – As instituições financeiras reportantes que tenham anteriormente obtido documentação do titular de uma conta, comprovando que ele não é cidadão nem residente para efeitos fiscais dos EUA, para efeitos do cumprimento das suas obrigações, nos termos de um Acordo celebrado com as autoridades tributárias dos EUA (Internal Revenue Service), na qualidade de intermediário qualificado (Qualified Intermediary), sociedade de pessoas estrangeira que efetua retenções na fonte (withholding foreign partnership), ou de estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust), ou nos termos do capítulo 61.º do título 26.º do Internal Revenue Code dos EUA, não são obrigadas a aplicar os procedimentos previstos no n.º 3, relativamente às «contas de menor valor», nem os procedimentos previstos nos n.os 8 e 9, relativamente às «contas de elevado valor».
Artigo 15.º
Entidade estrangeira não financeira
2 – Considera-se como «entidade estrangeira não financeira passiva», uma entidade estrangeira não financeira que:
a) Não seja considerada uma entidade estrangeira não financeira ativa; ou
b) Não seja considerada, nos termos das Treasury Regulations dos EUA aplicáveis, uma sociedade de pessoas estrangeira que efetua retenções na fonte (withholding foreign partnership) ou uma estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust).
Artigo 17.º
Outras obrigações das instituições financeiras reportantes
As instituições financeiras reportantes devem ainda cumprir as seguintes obrigações:
d) Na medida em que estejam a atuar na qualidade de intermediário qualificado (Qualified Internediary), para efeitos do previsto na secção 1441 do Internal Revenue Code dos EUA, que tenha optado por assumir a responsabilidade primária pela retenção, nos termos do capítulo 3 do subtítulo A do Internal Revenue Code dos EUA, ou sejam uma sociedade de pessoas estrangeira que tenha optado por atuar na qualidade de sociedade de pessoas estrangeira que efetua retenções na fonte (witholding foreign partnership) para efeitos do previsto nas secções 1441 e 1471 do Internal Revenue Code dos EUA ou sejam uma estrutura fiduciária (trust) estrangeira que tenha optado por atuar na qualidade de estrutura fiduciária estrangeira que efetua retenções na fonte (withholding foreign trust), para efeitos do previsto nas secções 1441 e 1471 do Internal Revenue Code dos EUA, devem reter 30 % de qualquer «pagamento com fonte nos EUA e aí sujeito a retenção» que seja efetuado a uma «instituição financeira não participante»;
Código Civil e CIRE:
Código Civil, aprovado pelo Decreto-Lei n.º 47344/66, de 25 de novembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
Código Civil:
Livro II
DIREITO DAS OBRIGAÇÕES
Título II
Dos contratos em especial
Capítulo IX
Prestação de serviço
Artigo 1154.º
(Noção)
Contrato de prestação de serviço é aquele em que uma das partes se obriga a proporcionar à outra certo resultado do seu trabalho intelectual ou manual, com ou sem retribuição.
Artigo 1155.º
(Modalidades do contrato)
O mandato, o depósito e a empreitada, regulados nos capítulos subsequentes, são modalidades do contrato de prestação de serviço.
Artigo 1156.º
(Regime)
As disposições sobre o mandato são extensivas, com as necessárias adaptações, às modalidades do contrato de prestação de serviço que a lei não regule especialmente.
Capítulo X
Mandato
Secção I
Disposições gerais
Artigo 1157.º
(Noção)
Mandato é o contrato pelo qual uma das partes se obriga a praticar um ou mais actos jurídicos por conta da outra.
Artigo 1158.º
(Gratuidade ou onerosidade do mandato)
1 – O mandato presume-se gratuito, excepto se tiver por objecto actos que o mandatário pratique por profissão; neste caso, presume-se oneroso.
2 – Se o mandato for oneroso, a medida da retribuição, não havendo ajuste entre as partes, é determinada pelas tarifas profissionais; na falta destas, pelos usos; e, na falta de umas e outros, por juízos de equidade.
Artigo 1159.º
(Extensão do mandato)
1 – O mandato geral só compreende os actos de administração ordinária.
2 – O mandato especial abrange, além dos actos nele referidos, todos os demais necessários à sua execução.
Artigo 1160.º
(Pluralidade de mandatos)
Se alguém incumbir duas ou mais pessoas da prática dos mesmos actos jurídicos, haverá tantos mandatos quantas as pessoas designadas, salvo se o mandante declarar que devem agir conjuntamente.
Secção II
Direitos e obrigações do mandatário
Artigo 1161.º
(Obrigações do mandatário)
O mandatário é obrigado:
a) A praticar os actos compreendidos no mandato, segundo as instruções do mandante;
b) A prestar as informações que este lhe peça, relativas ao estado da gestão;
c) A comunicar ao mandante, com prontidão, a execução do mandato ou, se o não tiver executado, a razão por que assim procedeu;
d) A prestar contas, findo o mandato ou quando o mandante as exigir;
e) A entregar ao mandante o que recebeu em execução do mandato ou no exercício deste, se o não despendeu normalmente no cumprimento do contrato.
Artigo 1162.º
(Inexecução do mandato ou a inobservância das instruções)
O mandatário pode deixar de executar o mandato ou afastar-se das instruções recebidas, quando seja razoável supor que o mandante aprovaria a sua conduta, se conhecesse certas circunstâncias que não foi possível comunicar-lhe em tempo útil.
Artigo 1163.º
(Aprovação tácita da execução ou inexecução do mandato)
Comunicada a execução ou inexecução do mandato, o silêncio do mandante por tempo superior àquele em que teria de pronunciar-se, segundo os usos ou, na falta destes, de acordo com a natureza do assunto, vale como aprovação da conduta do mandatário, ainda que este haja excedido os limites do mandato ou desrespeitado as instruções do mandante, salvo acordo em contrário.
Artigo 1164.º
(Juros devidos pelo mandatário)
O mandatário deve pagar ao mandante os juros legais correspondentes às quantias que recebeu dele ou por conta dele, a partir do momento em que devia entregar-lhas, ou remeter-lhas, ou aplicá-las segundo as suas instruções.
Artigo 1165.º
(Substituto e auxiliares do mandatário)
O mandatário pode, na execução do mandato, fazer-se substituir por outrem ou servir-se de auxiliares, nos mesmos termos em que o procurador o pode fazer.
Artigo 1166.º
(Pluralidade de mandatários)
Havendo dois ou mais mandatários com o dever de agirem conjuntamente, responderá cada um deles pelos seus actos, se outro regime não tiver sido convencionado.
Secção III
Obrigações do mandante
Artigo 1167.º
(Enumeração)
O mandante é obrigado:
a) A fornecer ao mandatário os meios necessários à execução do mandato, se outra coisa não foi convencionada;
b) A pagar-lhe a retribuição que ao caso competir, e fazer-lhe provisão por conta dela segundo os usos;
c) A reembolsar o mandatário das despesas feitas que este fundadamente tenha considerado indispensáveis, com juros legais desde que foram efectuadas.
d) A indemnizá-lo do prejuízo sofrido em consequência do mandato, ainda que o mandante tenha procedido sem culpa.
Artigo 1168.º
(Suspensão da execução do mandato)
O mandatário pode abster-se da execução do mandato enquanto o mandante estiver em mora quanto à obrigação expressa na alínea a) do artigo anterior.
Artigo 1169.º
(Pluralidade de mandantes)
Sendo dois ou mais os mandantes, as suas obrigações para com o mandatário são solidárias, se o mandato tiver sido conferido para assunto de interesse comum.
Secção IV
Revogação e caducidade do mandato
Subsecção I
Revogação
Artigo 1170.º
(Revogabilidade do mandato)
1 – O mandato é livremente revogável por qualquer das partes, não obstante convenção em contrário ou renúncia ao direito de revogação.
2 – Se, porém, o mandato tiver sido conferido também no interesse do mandatário ou de terceiro, não pode ser revogado pelo mandante sem acordo do interessado, salvo ocorrendo justa causa.
Artigo 1171.º
(Revogação tácita)
A designação de outra pessoa, por parte do mandante, para a prática dos mesmos actos implica revogação do mandato, mas só produz este efeito depois de ser conhecida pelo mandatário.
Artigo 1172.º
(Obrigação de indemnização)
A parte que revogar o contrato deve indemnizar a outra do prejuízo que esta sofrer:
a) Se assim tiver sido convencionado;
b) Se tiver sido estipulada a irrevogabilidade ou tiver havido renúncia ao direito de revogação;
c) Se a revogação proceder do mandante e versar sobre mandato oneroso, sempre que o mandato tenha sido conferido por certo tempo ou para determinado assunto, ou que o mandante o revogue sem a antecedência conveniente;
d) Se a revogação proceder do mandatário e não tiver sido realizada com a antecedência conveniente.
Artigo 1173.º
(Mandato colectivo)
Sendo o mandato conferido por várias pessoas e para assunto de interesse comum, a revogação só produz efeito se for realizada por todos os mandantes.
Subsecção II
Caducidade
Artigo 1174.º
(Casos de caducidade)
O mandato caduca:
a) Por morte do mandante ou do mandatário;
b) Por sentença de acompanhamento do mandante ou do mandatário, quando essa sentença, relativamente aos atos abrangidos pelo mandato, atribua poderes de representação ao acompanhante ou determine a necessidade de autorização prévia.
Artigo 1175.º
Morte ou acompanhamento do mandante
1 – A morte do mandante ou a sentença de acompanhamento a ele relativa não faz caducar o mandato quando este tenha sido conferido também no interesse do mandatário ou de terceiro.
2 – Nos outros casos, só o faz caducar a partir do momento em que sejam conhecidas do mandatário, ou quando da caducidade não possam resultar prejuízos para o mandante ou seus herdeiros.
Artigo 1176.º
Morte, acompanhamento ou incapacidade natural do mandatário
1 – Caducando o mandato por morte ou por sentença de acompanhamento do mandatário, os seus herdeiros ou o seu acompanhante devem prevenir o mandante e tomar as providências adequadas, até que ele próprio esteja em condições de as tomar.
2 – Idêntica obrigação recai sobre as pessoas que convivam com o mandatário, no caso de incapacidade natural deste.
Artigo 1177.º
(Pluralidade de mandatários)
Se houver vários mandatários com obrigação de agir conjuntamente, o mandato caduca em relação a todos, embora a causa de caducidade respeite apenas a um deles, salvo convenção em contrário.
Secção V
Mandato com representação
Artigo 1178.º
(Mandatário com poderes de representação)
1 – Se o mandatário for representante, por ter recebido poderes para agir em nome do mandante, é também aplicável ao mandato o disposto nos artigos 258.º e seguintes.
2 – O mandatário a quem hajam sido conferidos poderes de representação tem o dever de agir não só por conta, mas em nome do mandante, a não ser que outra coisa tenha sido estipulada.
Artigo 1179.º
(Revogação ou renúncia da procuração)
A revogação e a renúncia da procuração implicam revogação do mandato.
Secção VI
Mandato sem representação
Artigo 1180.º
(Mandatário que age em nome próprio)
O mandatário, se agir em nome próprio, adquire os direitos e assume as obrigações decorrentes dos actos que celebra, embora o mandato seja conhecido dos terceiros que participem nos actos ou sejam destinatários destes.
Artigo 1181.º
(Direitos adquiridos em execução do mandato)
1 – O mandatário é obrigado a transferir para o mandante os direitos adquiridos em execução do mandato.
2 – Relativamente aos créditos, o mandante pode substituir-se ao mandatário no exercício dos respectivos direitos.
Artigo 1182.º
(Obrigações contraídas em execução do mandato)
O mandante deve assumir, por qualquer das formas indicadas no n.º 1 do artigo 595.º, as obrigações contraídas pelo mandatário em execução do mandato; se não puder fazê-lo, deve entregar ao mandatário os meios necessários para as cumprir ou reembolsá-lo do que este houver despendido nesse cumprimento.
Artigo 1183.º
(Responsabilidade do mandatário)
Salvo estipulação em contrário, o mandatário não é responsável pela falta de cumprimento das obrigações assumidas pelas pessoas com quem haja contratado, a não ser que no momento da celebração do contrato conhecesse ou devesse conhecer a insolvência delas.
Artigo 1184.º
(Responsabilidade dos bens adquiridos pelo mandatário)
Os bens que o mandatário haja adquirido em execução do mandato e devam ser transferidos para o mandante nos termos do n.º 1 do artigo 1181.º não respondem pelas obrigações daquele, desde que o mandato conste de documento anterior à data da penhora desses bens e não tenha sido feito o registo da aquisição, quando esta esteja sujeita a registo.
Livro V
DIREITO DAS SUCESSÕES
Título IV
Da sucessão testamentária
Capítulo VI
Conteúdo do testamento
Secção IV
Substituições
Subsecção II
Substituição fideicomissária
Artigo 2286.º
(Noção)
Diz-se substituição fideicomissária, ou fideicomisso, a disposição pela qual o testador impõe ao herdeiro instituído o encargo de conservar a herança, para que ela reverta, por sua morte, a favor de outrem; o herdeiro gravado com o encargo chama-se fiduciário, e fideicomissário o beneficiário da substituição.
Artigo 2287.º
(Substituição plural)
Pode haver um só ou vários fiduciários, assim como um ou vários fideicomissários.
Artigo 2288.º
(Limite de validade)
São nulas as substituições fideicomissárias em mais de um grau, ainda que a reversão da herança para o fideicomissário esteja subordinada a um acontecimento futuro e incerto.
Artigo 2289.º
(Nulidade da substituição)
A nulidade da substituição fideicomissária não envolve a nulidade da instituição ou da substituição anterior; apenas se tem por não escrita a cláusula fideicomissária, salvo se o contrário resultar do testamento.
Artigo 2290.º
(Direitos e obrigações do fiduciário)
1 – O fiduciário tem o gozo e a administração dos bens sujeitos ao fideicomisso.
2 – São extensivas ao fiduciário, no que não for incompatível com a natureza do fideicomisso, as disposições legais relativas ao usufruto.
3 – O caso julgado constituído em acção relativa aos bens sujeitos ao fideicomisso não é oponível ao fideicomissário se ele não interveio nela.
Artigo 2291.º
(Alienação ou oneração de bens)
1 – Em caso de evidente necessidade ou utilidade para os bens da substituição, pode o tribunal autorizar, com as devidas cautelas, a alienação ou oneração dos bens sujeitos ao fideicomisso.
2 – Nas mesmas condições, pode o tribunal autorizar a alienação ou oneração em caso de evidente necessidade ou utilidade para o fiduciário, contanto que os interesses do fideicomissário não sejam afectados.
Artigo 2292.º
(Direitos dos credores pessoais do fiduciário)
Os credores pessoais do fiduciário não têm o direito de se pagar pelos bens sujeitos ao fideicomisso, mas tão-somente pelos seus frutos.
Artigo 2293.º
(Devolução da herança ao fideicomissário)
1 – A herança devolve-se ao fideicomissário no momento da morte do fiduciário.
2 – Se o fideicomissário não puder ou não quiser aceitar a herança, fica sem efeito a substituição, e a titularidade dos bens hereditários considera-se adquirida definitivamente pelo fiduciário desde a morte do testador.
3 – Não podendo ou não querendo o fiduciário aceitar a herança, a substituição, no silêncio do testamento, converte-se de fideicomissária em directa, dando-se a devolução da herança a favor do fideicomissário, com efeito desde o óbito do testador.
Artigo 2294.º
(Actos de disposição do fideicomissário)
O fideicomissário não pode aceitar ou repudiar a herança, nem dispor dos bens respectivos, mesmo por título oneroso, antes de ela lhe ser devolvida.
Artigo 2295.º
(Fideicomissos irregulares)
1 – São havidas como fideicomissárias:
a) As disposições pelas quais o testador proíba o herdeiro de dispor dos bens hereditários, seja por acto entre vivos, seja por acto de última vontade;
b) As disposições pelas quais o testador chame alguém ao que restar da herança por morte do herdeiro;
c) As disposições pelas quais o testador chame alguém aos bens deixados a uma pessoa colectiva, para o caso de esta se extinguir.
2 – No caso previsto na alínea a) do número anterior, são havidos como fideicomissários os herdeiros legítimos do fiduciário.
3 – Aos fideicomissos previstos neste artigo são aplicáveis as disposições dos artigos antecedentes; mas, nos casos das alíneas b) e c) do n.º 1, o fiduciário pode dispor dos bens por acto entre vivos, independentemente de autorização judicial, se obtiver o consentimento do fideicomissário.
Artigo 2296.º
(Substituição fideicomissária nos legados)
O disposto na presente subsecção é aplicável aos legados.
Código da Insolvência e da Recuperação de Empresas (CIRE), aprovado pelo Decreto-Lei n.º 53/2004, de 18 de março, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075
Anexo
Código da Insolvência e da Recuperação de Empresas
Título IV
Efeitos da declaração de insolvência
Capítulo IV
Efeitos sobre os negócios em curso
Artigo 110.º
Contratos de mandato e de gestão
1 – Os contratos de mandato, incluindo os de comissão, que não se mostre serem estranhos à massa insolvente, caducam com a declaração de insolvência do mandante, ainda que o mandato tenha sido conferido também no interesse do mandatário ou de terceiro, sem que o mandatário tenha direito a indemnização pelo dano sofrido.
2 – Considera-se, porém, que o contrato de mandato se mantém:
a) Caso seja necessária a prática de actos pelo mandatário para evitar prejuízos previsíveis para a massa insolvente, até que o administrador da insolvência tome as devidas providências;
b) Pelo período em que o mandatário tenha exercido funções desconhecendo, sem culpa, a declaração de insolvência do mandante.
3 – A remuneração e o reembolso de despesas do mandatário constituem dívida da massa insolvente, na hipótese da alínea a) do número anterior, e dívida da insolvência, na hipótese da alínea b).
4 – O disposto nos números anteriores é aplicável, com as devidas adaptações, a quaisquer outros contratos pelos quais o insolvente tenha confiado a outrem a gestão de assuntos patrimoniais, com um mínimo de autonomia, nomeadamente a contratos de gestão de carteiras e de gestão do património.
Estatuto da Ordem dos Advogados (EOA), estabelecido no Anexo Único da Lei n.º 145/2015, de 9 de setembro, com as alterações subsequentes:
Link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-105332944
Artigo 102.º
Fundos dos clientes
1 – Sempre que o advogado detiver fundos dos seus clientes ou de terceiros, para efetuar pagamentos de despesas por conta daqueles, deve observar as regras seguintes:
a) Os fundos devem ser depositados em conta do advogado ou sociedade de advogados separada e com a designação de conta clientes, aberta para o efeito num banco ou instituição similar autorizada, e aí mantidos até ao pagamento de despesas;
b) Os fundos devem ser pagáveis à ordem, a pedido do cliente ou nas condições que este tiver aceite;
c) O advogado deve manter registos completos e precisos relativos a todas as operações efetuadas com estes fundos, distinguindo-os de outros montantes por ele detidos, e deve manter tais registos à disposição do cliente.
2 – O conselho geral pode estabelecer, através de deliberação, regras complementares aplicáveis aos fundos a que o presente artigo se reporta, incluindo a sua centralização num sistema de gestão que por aquele conselho vier a ser aprovado.
3 – O disposto nos números anteriores não se aplica às provisões destinadas a honorários, pelas quais haja sido dada quitação ao cliente.
3.2.3) Convenção de Haia de 1985 sobre a lei aplicável ao Trust e ao seu reconhecimento (em Português de Portugal e em Inglês):
Convenção de Haia de 1985 sobre a lei aplicável ao Trust e ao seu reconhecimento.
Links:
– do texto da convenção: https://www.hcch.net/en/instruments/conventions/full-text/?cid=59;
– sobre os signatários da convenção: https://en.wikipedia.org/wiki/Hague_Trust_Convention e https://www.hcch.net/en/instruments/conventions/status-table/?cid=59.
Portugal não é signatário desta Convenção. Estados Signatários da Convenção:
– Austrália,
– Chipre,
– Canadá (9 províncias: todas exceto Quebec e nenhum dos territórios),
– China (apenas Hong Kong),
– Itália,
– Luxemburgo,
– Liechtenstein,
– Malta,
– Mónaco,
– Países Baixos (apenas território europeu),
– Panamá,
– São Marino,
– Suíça
– Reino Unido (incluindo 12 territórios dependentes/dependências da coroa: Akrotiri e Dhekelia, Bermudas, Território Antártico Britânico, Ilhas Virgens Britânicas, Ilhas Malvinas, Gibraltar, Guernsey, Ilha de Man, Jersey, Montserrat, Santa Helena, Ilhas Geórgia do Sul e Sandwich do Sul e Ilhas Turcas e Caicos).
a) Versão em Língua Portuguesa de Portugal:
À data em que escrevemos este artigo (janeiro de 2026), não existe uma versão do documento em Língua Portuguesa de Portugal. A versão que se apresenta é, por isso, uma tradução da nossa autoria, com o apoio de ferramentas online de tradução, mas com as necessárias adaptações.
CONVENÇÃO SOBRE A LEI APLICÁVEL AOS TRUSTS E SOBRE O SEU RECONHECIMENTO
(Concluído em 1 de Julho de 1985)
Os Estados signatários da presente Convenção,
Considerando que o trust, tal como desenvolvido nos courts (tribunais) of equity nas jurisdições de common law e adotado com algumas modificações noutras jurisdições, é uma instituição jurídica única,
Desejando estabelecer disposições comuns sobre a lei aplicável aos trusts e tratar das questões mais importantes relativas ao reconhecimento dos trusts,
Decidiram concluir uma Convenção para este efeito e acordaram as seguintes disposições:
Capítulo I
Escopo
Artigo 1.º
A presente Convenção especifica a lei aplicável aos trusts e regula o seu reconhecimento.
Artigo 2.º
Para efeitos da presente Convenção, o termo «trust» refere-se às relações jurídicas criadas — inter vivos ou por morte — por uma pessoa, o constituinte, quando os bens são colocados sob o controlo de um trustee em benefício de um beneficiário ou para um fim específico.
Um trust tem as seguintes características:
a) os ativos constituem um fundo separado e não fazem parte do património do gestor;
b) a titularidade dos ativos do trust está em nome do administrador ou no nome de outra pessoa em nome do administrador;
c) o administrador tem o poder e o dever, pelos quais é responsável, de administrar, empregar ou dispor dos bens de acordo com os termos do trust e os deveres especiais que lhe são impostos por lei.
A reserva de certos direitos e poderes pelo constituinte e o facto de que o próprio administrador pode ter direitos como beneficiário não são necessariamente inconsistentes com a existência de um trust.
Artigo 3.º
A Convenção aplica-se apenas aos trusts criados voluntariamente e comprovados por escrito.
Artigo 4.º
A Convenção não se aplica a questões preliminares relativas à validade de testamentos ou de outros atos em virtude dos quais os bens são transferidos para o administrador.
Artigo 5.º
A Convenção não se aplica na medida em que a lei especificada pelo Capítulo II não preveja os fundos fiduciários ou a categoria de fundos fiduciários envolvidos.
Capítulo II
Lei Aplicável
Artigo 6.º
O trust será regido pela lei escolhida pelo constituinte. A escolha deve ser expressa ou implícita nos termos do instrumento constitutivo ou do documento que comprova o trust, interpretados, se necessário, à luz das circunstâncias do caso.
Quando a lei escolhida nos termos do parágrafo anterior não previr a constituição de trusts ou a categoria de trust envolvida, a escolha não será eficaz e aplicar-se-á a lei especificada no artigo 7.º.
Artigo 7.º
Quando não tiver sido escolhida nenhuma lei aplicável, o trust será regido pela lei com a qual estiver mais intimamente ligado.
Ao determinar a lei com a qual um trust está mais intimamente ligado, será feita referência, em particular, a:
a) o local de administração do trust designado pelo constituinte;
b) a localização dos ativos do trust;
c) o local de residência ou de atividade empresarial do administrador;
d) os objetivos do trust e os locais onde devem ser cumpridos.
Artigo 8.º
A lei especificada no artigo 6.º ou 7.º regerá a validade do trust, a sua construção, os seus efeitos e a administração do trust.
Em particular, esta lei deverá reger:
a) a nomeação, renúncia e destituição de curadores (protetores), a capacidade de exercer as funções de curador e a devolução do cargo de curador;
b) os direitos e deveres dos curadores entre si;
c) o direito dos curadores de delegarem, no todo ou em parte, o cumprimento das suas funções ou o exercício dos seus poderes;
d) o poder dos curadores de gerir ou alienar ativos do fundo, criar garantias reais sobre os ativos do fundo ou adquirir novos ativos;
e) os poderes de investimento dos curadores;
f) restrições à duração do fundo e ao poder de acumular o rendimento do fundo;
g) as relações entre os curadores e os beneficiários, incluindo a responsabilidade pessoal dos curadores para com os beneficiários;
h) a alteração ou extinção do fundo;
i) a distribuição dos ativos do fundo;
j) o dever dos curadores de prestar contas da sua administração.
Artigo 9.º
Na aplicação deste Capítulo, um aspeto separável do trust, particularmente as questões de administração, pode ser regido por uma lei diferente.
Artigo 10.º
A lei aplicável à validade do trust determinará se essa lei ou a lei que rege um aspeto separável do trust pode ser substituída por outra lei.
Capítulo III
Reconhecimento
Artigo 11.º
Um trust criado de acordo com a lei especificada no Capítulo anterior será reconhecido como um trust.
Tal reconhecimento implicará, no mínimo, que os bens do trust constituam um património separado, que o administrador possa demandar e ser demandado na sua qualidade de trustee (administrador fiduciário) e que possa comparecer ou atuar nessa qualidade perante um notário ou qualquer pessoa que atue em funções oficiais.
Na medida em que a lei aplicável ao trust o exija ou preveja, tal reconhecimento implicará, nomeadamente:
a) que os credores pessoais do trustee não poderão executar os bens do trust;
b) que os bens do trust não farão parte do património do trustee em caso de insolvência;
c) que os bens do trust não integrarão a comunhão conjugal do trustee ou do seu cônjuge, nem farão parte da herança do trustee em caso de morte deste;
d) que os bens do trust poderão ser restituídos quando o trustee, em violação do trust, tiver misturado bens do trust com os seus próprios bens ou alienado bens do trust. No entanto, os direitos e obrigações de qualquer terceiro titular dos bens continuarão sujeitos à lei designada pelas normas de conflitos da lei do foro.
Artigo 12.º
Quando o trustee pretender registrar bens, móveis ou imóveis, ou documentos de titularidade sobre os mesmos, terá o direito, desde que tal não seja proibido ou incompatível com a lei do Estado onde o registo é solicitado, de o fazer na sua qualidade de trustee ou por qualquer outro modo apto a publicitar a existência do fundo.
Artigo 13.º
Nenhum Estado será obrigado a reconhecer um trust cujos elementos significativos, exceto a escolha da lei aplicável, o local de administração e a residência habitual do trustee, estejam mais intimamente ligados a Estados que não tenham a instituição do trust ou a categoria de trust envolvida.
Artigo 14.º
A Convenção não impedirá a aplicação de regras de direito mais favoráveis ao reconhecimento dos trusts.
Capítulo IV
Cláusulas Gerais
Artigo 15.º
A Convenção não impede a aplicação das disposições da lei designada pelas normas de conflitos do foro, na medida em que essas disposições não possam ser derrogadas por ato voluntário, relativas, nomeadamente, às seguintes matérias:
a) a proteção de menores e incapazes;
b) os efeitos pessoais e patrimoniais do casamento;
c) os direitos sucessórios, resultantes de testamento ou não, especialmente a legítima destinada aos herdeiros legitimários;
d) a transmissão da propriedade e das garantias reais sobre bens imóveis;
e) a proteção dos credores em caso de insolvência;
f) a proteção, noutros aspetos, de terceiros que atuem de boa fé.
Se o reconhecimento de um trust for impedido pela aplicação do parágrafo anterior, o tribunal tentará dar efeito útil aos objetivos do trust por outros meios.
Artigo 16.º
A Convenção não impede a aplicação das disposições da lei do foro que devam ser aplicadas mesmo a situações plurilocalizadas, independentemente das normas de conflitos de leis.
Se outro Estado tiver uma ligação suficientemente estreita com um caso, poderão também, em circunstâncias excecionais, ser aplicadas regras desse Estado que tenham o mesmo caráter referido no parágrafo anterior.
Qualquer Estado Signatário da presente Convenção, poderá, mediante reserva, declarar que não aplicará o segundo parágrafo do presente Artigo.
Artigo 17.º
Na Convenção, a palavra “lei” significa as regras de direito em vigor num Estado, para além das suas normas de conflitos de leis.
Artigo 18.º
As disposições da Convenção podem ser desconsideradas quando a sua aplicação seja manifestamente incompatível com a ordem pública.
Artigo 19.º
Nada na Convenção prejudicará os poderes dos Estados em matéria fiscal.
Artigo 20.º
Qualquer Estado Signatário poderá, a qualquer momento, declarar que as disposições da Convenção serão extensivas aos trusts constituídos por decisões judiciais.
Esta declaração será notificada ao Ministério dos Negócios Estrangeiros do Reino dos Países Baixos e entrará em vigor no dia em que esta notificação for recebida.
O artigo 31.º é aplicável à retirada desta declaração nos mesmos termos que se aplicam à denúncia da Convenção.
Artigo 21.º
Qualquer Estado Signatário pode reservar-se o direito de aplicar as disposições do Capítulo III apenas aos trusts cuja validade seja regida pela lei de um Estado Signatário.
Artigo 22.º
A Convenção aplica-se aos trusts independentemente da data em que foram criados.
Contudo, um Estado Signatário pode reservar-se o direito de não aplicar a Convenção a trusts criados antes da data em que, em relação a esse Estado, a Convenção entrar em vigor.
Artigo 23.º
Para efeitos de identificação da lei aplicável ao abrigo da Convenção, quando um Estado compreende diversas circunscrições territoriais, cada uma com as suas próprias regras de direito relativas aos trusts, qualquer referência à lei desse Estado deve ser interpretada no sentido de que se reporta à lei em vigor na circunscrição territorial em causa.
Artigo 24.º
Um Estado no qual diferentes circunscrições territoriais tenham as suas próprias regras de direito em relação aos trusts não é obrigado a aplicar a Convenção apenas a conflitos entre as leis dessas circunscrições.
Artigo 25.º
A Convenção não afetará qualquer outro instrumento internacional que contenha disposições sobre matérias regidas pela presente Convenção de que um Estado Signatário seja ou venha a ser Parte.
Capítulo V
Cláusulas Finais
Artigo 26.º
Qualquer Estado pode, no momento da assinatura, ratificação, aceitação, aprovação ou adesão, ou no momento de fazer uma declaração nos termos do artigo 29.º, formular as reservas previstas nos artigos 16.º, 21.º e 22.º.
Nenhuma outra reserva será permitida.
Qualquer Estado Signatário poderá, a qualquer momento, retirar uma reserva que tenha efetuado; a reserva deixará de ter efeito no primeiro dia do terceiro mês civil após a notificação da retirada.
Artigo 27.º
A Convenção estará aberta à assinatura dos Estados que eram Membros da Conferência da Haia de Direito Internacional Privado à data da sua Décima Quinta Sessão.
Será ratificada, aceite ou aprovada, e os instrumentos de ratificação, aceitação ou aprovação serão depositados no Ministério dos Negócios Estrangeiros do Reino dos Países Baixos.
Artigo 28.º
Qualquer outro Estado poderá aderir à Convenção após a sua entrada em vigor, em conformidade com o artigo 30.º, n.º 1.
O instrumento de adesão será depositado no Ministério dos Negócios Estrangeiros do Reino dos Países Baixos.
A adesão produzirá efeitos apenas no que diz respeito às relações entre o Estado aderente e os Estados Contratantes que não tenham levantado objeções à sua adesão nos doze meses seguintes à receção da notificação referida no artigo 32.º. Tal objeção poderá também ser levantada pelos Estados Membros no momento em que ratificarem, aceitarem ou aprovarem a Convenção após uma adesão. Qualquer objeção deverá ser notificada ao Ministério dos Negócios Estrangeiros do Reino dos Países Baixos.
Artigo 29.º
Se um Estado tiver duas ou mais circunscrições territoriais nas quais se apliquem sistemas jurídicos diferentes, poderá, no momento da assinatura, ratificação, aceitação, aprovação ou adesão, declarar que a presente Convenção se estenderá a todas as suas circunscrições territoriais ou apenas a uma ou mais delas, podendo modificar esta declaração mediante a apresentação de outra declaração em qualquer momento.
Qualquer declaração deste tipo deverá ser notificada ao Ministério dos Negócios Estrangeiros do Reino dos Países Baixos e deverá indicar expressamente as circunscrições territoriais às quais a Convenção se aplica.
Se um Estado não fizer qualquer declaração nos termos do presente artigo, a Convenção deverá estender-se a todas as circunscrições territoriais desse Estado.
Artigo 30.º
A Convenção entrará em vigor no primeiro dia do terceiro mês civil após o depósito do terceiro instrumento de ratificação, aceitação ou aprovação a que se refere o artigo 27.º.
Posteriormente, a Convenção entrará em vigor:
a) para cada Estado que a ratifique, aceite ou aprove posteriormente, no primeiro dia do terceiro mês civil após o depósito do seu instrumento de ratificação, aceitação ou aprovação;
b) para cada Estado aderente, no primeiro dia do terceiro mês civil após o termo do período referido no artigo 28.º;
c) para uma circunscrição territorial à qual a Convenção tenha sido alargada em conformidade com o artigo 29.º, no primeiro dia do terceiro mês civil após a notificação a que se refere o referido artigo.
Artigo 31.º
Qualquer Estado Signatário poderá denunciar a presente Convenção mediante notificação formal escrita dirigida ao Ministério dos Negócios Estrangeiros do Reino dos Países Baixos, depositário da Convenção.
A denúncia entrará em vigor no primeiro dia do mês seguinte ao termo de seis meses após a receção da notificação pelo depositário, ou em data posterior especificada na notificação.
Artigo 32.º
O Ministério dos Negócios Estrangeiros do Reino dos Países Baixos notificará os Estados Membros da Conferência e os Estados que a ela tenham aderido em conformidade com o artigo 28.º:
a) as assinaturas e ratificações, aceitações ou aprovações referidas no artigo 27.º;
b) a data em que a Convenção entra em vigor nos termos do artigo 30.º;
c) as adesões e as objeções às adesões referidas no artigo 28.º;
d) as prorrogações referidas no artigo 29.º;
e) as declarações referidas no artigo 20.º;
f) as reservas ou retiradas referidas no artigo 26.º;
g) as denúncias referidas no artigo 31.º.
Em testemunho do que, os abaixo assinados, devidamente autorizados para o efeito, assinaram a presente Convenção.
Feito em Haia, no primeiro dia de Julho de 1985, em inglês e francês, sendo ambos os textos igualmente autênticos, numa única cópia que será depositada nos arquivos do Governo do Reino dos Países Baixos, e da qual será enviada uma cópia autenticada, por via diplomática, a cada um dos Estados Membros da Conferência da Haia de Direito Internacional Privado à data da sua Décima Quinta Sessão.
b) Versão em Língua Inglesa:
1985 Hague Convention on the Law Applicable to Trusts and their Recognition. Convention of 1 July 1985 on the Law Applicable to Trusts and on their Recognition. Link: https://www.hcch.net/en/instruments/conventions/full-text/?cid=59.
CONVENTION ON THE LAW APPLICABLE TO TRUSTS AND ON THEIR RECOGNITION
(Concluded 1 July 1985)
The States signatory to the present Convention,
Considering that the trust, as developed in courts of equity in common law jurisdictions and adopted with some modifications in other jurisdictions, is a unique legal institution,
Desiring to establish common provisions on the law applicable to trusts and to deal with the most important issues concerning the recognition of trusts,
Have resolved to conclude a Convention to this effect, and have agreed upon the following provisions –
chapter i – scope
Article 1
This Convention specifies the law applicable to trusts and governs their recognition.
Article 2
For the purposes of this Convention, the term “trust” refers to the legal relationships created – inter vivos or on death – by a person, the settlor, when assets have been placed under the control of a trustee for the benefit of a beneficiary or for a specified purpose.
A trust has the following characteristics –
a) the assets constitute a separate fund and are not a part of the trustee’s own estate;
b) title to the trust assets stands in the name of the trustee or in the name of another person on behalf of the trustee;
c) the trustee has the power and the duty, in respect of which he is accountable, to manage, employ or dispose of the assets in accordance with the terms of the trust and the special duties imposed upon him by law.
The reservation by the settlor of certain rights and powers, and the fact that the trustee may himself have rights as a beneficiary, are not necessarily inconsistent with the existence of a trust.
Article 3
The Convention applies only to trusts created voluntarily and evidenced in writing.
Article 4
The Convention does not apply to preliminary issues relating to the validity of wills or of other acts by virtue of which assets are transferred to the trustee.
Article 5
The Convention does not apply to the extent that the law specified by Chapter II does not provide for trusts or the category of trusts involved.
chapter ii – applicable law
Article 6
A trust shall be governed by the law chosen by the settlor. The choice must be express or be implied in the terms of the instrument creating or the writing evidencing the trust, interpreted, if necessary, in the light of the circumstances of the case.
Where the law chosen under the previous paragraph does not provide for trusts or the category of trust involved, the choice shall not be effective and the law specified in Article 7 shall apply.
Article 7
Where no applicable law has been chosen, a trust shall be governed by the law with which it is most closely connected.
In ascertaining the law with which a trust is most closely connected reference shall be made in particular to –
a) the place of administration of the trust designated by the settlor;
b) the situs of the assets of the trust;
c) the place of residence or business of the trustee;
d) the objects of the trust and the places where they are to be fulfilled.
Article 8
The law specified by Article 6 or 7 shall govern the validity of the trust, its construction, its effects, and the administration of the trust.
In particular that law shall govern –
a) the appointment, resignation and removal of trustees, the capacity to act as a trustee, and the devolution of the office of trustee;
b) the rights and duties of trustees among themselves;
c) the right of trustees to delegate in whole or in part the discharge of their duties or the exercise of their powers;
d) the power of trustees to administer or to dispose of trust assets, to create security interests in the trust assets, or to acquire new assets;
e) the powers of investment of trustees;
f) restrictions upon the duration of the trust, and upon the power to accumulate the income of the trust;
g) the relationships between the trustees and the beneficiaries including the personal liability of the trustees to the beneficiaries;
h) the variation or termination of the trust;
i) the distribution of the trust assets;
j) the duty of trustees to account for their administration.
Article 9
In applying this Chapter a severable aspect of the trust, particularly matters of administration, may be governed by a different law.
Article 10
The law applicable to the validity of the trust shall determine whether that law or the law governing a severable aspect of the trust may be replaced by another law.
chapter iii – recognition
Article 11
A trust created in accordance with the law specified by the preceding Chapter shall be recognised as a trust.
Such recognition shall imply, as a minimum, that the trust property constitutes a separate fund, that the trustee may sue and be sued in his capacity as trustee, and that he may appear or act in this capacity before a notary or any person acting in an official capacity.
In so far as the law applicable to the trust requires or provides, such recognition shall imply, in particular –
a) that personal creditors of the trustee shall have no recourse against the trust assets;
b) that the trust assets shall not form part of the trustee’s estate upon his insolvency or bankruptcy;
c) that the trust assets shall not form part of the matrimonial property of the trustee or his spouse nor part of the trustee’s estate upon his death;
d) that the trust assets may be recovered when the trustee, in breach of trust, has mingled trust assets with his own property or has alienated trust assets. However, the rights and obligations of any third party holder of the assets shall remain subject to the law determined by the choice of law rules of the forum.
Article 12
Where the trustee desires to register assets, movable or immovable, or documents of title to them, he shall be entitled, in so far as this is not prohibited by or inconsistent with the law of the State where registration is sought, to do so in his capacity as trustee or in such other way that the existence of the trust is disclosed.
Article 13
No State shall be bound to recognise a trust the significant elements of which, except for the choice of the applicable law, the place of administration and the habitual residence of the trustee, are more closely connected with States which do not have the institution of the trust or the category of trust involved.
Article 14
The Convention shall not prevent the application of rules of law more favourable to the recognition of trusts.
chapter iv – general clauses
Article 15
The Convention does not prevent the application of provisions of the law designated by the conflicts rules of the forum, in so far as those provisions cannot be derogated from by voluntary act, relating in particular to the following matters –
a) the protection of minors and incapable parties;
b) the personal and proprietary effects of marriage;
c) succession rights, testate and intestate, especially the indefeasible shares of spouses and relatives;
d) the transfer of title to property and security interests in property;
e) the protection of creditors in matters of insolvency;
f) the protection, in other respects, of third parties acting in good faith.
If recognition of a trust is prevented by application of the preceding paragraph, the court shall try to give effect to the objects of the trust by other means.
Article 16
The Convention does not prevent the application of those provisions of the law of the forum which must be applied even to international situations, irrespective of rules of conflict of laws.
If another State has a sufficiently close connection with a case then, in exceptional circumstances, effect may also be given to rules of that State which have the same character as mentioned in the preceding paragraph.
Any Contracting State may, by way of reservation, declare that it will not apply the second paragraph of this Article.
Article 17
In the Convention the word “law” means the rules of law in force in a State other than its rules of conflict of laws.
Article 18
The provisions of the Convention may be disregarded when their application would be manifestly incompatible with public policy (ordre public).
Article 19
Nothing in the Convention shall prejudice the powers of States in fiscal matters.
Article 20
Any Contracting State may, at any time, declare that the provisions of the Convention will be extended to trusts declared by judicial decisions.
This declaration shall be notified to the Ministry of Foreign Affairs of the Kingdom of the Netherlands and will come into effect on the day when this notification is received.
Article 31 is applicable to the withdrawal of this declaration in the same way as it applies to a denunciation of the Convention.
Article 21
Any Contracting State may reserve the right to apply the provisions of Chapter III only to trusts the validity of which is governed by the law of a Contracting State.
Article 22
The Convention applies to trusts regardless of the date on which they were created.
However, a Contracting State may reserve the right not to apply the Convention to trusts created before the date on which, in relation to that State, the Convention enters into force.
Article 23
For the purpose of identifying the law applicable under the Convention, where a State comprises several territorial units each of which has its own rules of law in respect of trusts, any reference to the law of that State is to be construed as referring to the law in force in the territorial unit in question.
Article 24
A State within which different territorial units have their own rules of law in respect of trusts is not bound to apply the Convention to conflicts solely between the laws of such units.
Article 25
The Convention shall not affect any other international instrument containing provisions on matters governed by this Convention to which a Contracting State is, or becomes, a Party.
chapter v – final clauses
Article 26
Any State may, at the time of signature, ratification, acceptance, approval or accession, or at the time of making a declaration in terms of Article 29, make the reservations provided for in Articles 16, 21 and 22.
No other reservation shall be permitted.
Any Contracting State may at any time withdraw a reservation which it has made; the reservation shall cease to have effect on the first day of the third calendar month after notification of the withdrawal.
Article 27
The Convention shall be open for signature by the States which were Members of the Hague Conference on Private International Law at the time of its Fifteenth Session.
It shall be ratified, accepted or approved and the instruments of ratification, acceptance or approval shall be deposited with the Ministry of Foreign Affairs of the Kingdom of the Netherlands.
Article 28
Any other State may accede to the Convention after it has entered into force in accordance with Article 30, paragraph 1.
The instrument of accession shall be deposited with the Ministry of Foreign Affairs of the Kingdom of the Netherlands.
The accession shall have effect only as regards the relations between the acceding State and those Contracting States which have not raised an objection to its accession in the twelve months after the receipt of the notification referred to in Article 32. Such an objection may also be raised by Member States at the time when they ratify, accept or approve the Convention after an accession. Any such objection shall be notified to the Ministry of Foreign Affairs of the Kingdom of the Netherlands.
Article 29
If a State has two or more territorial units in which different systems of law are applicable, it may at the time of signature, ratification, acceptance, approval or accession declare that this Convention shall extend to all of its territorial units or only to one or more of them and may modify this declaration by submitting another declaration at any time.
Any such declaration shall be notified to the Ministry of Foreign Affairs of the Kingdom of the Netherlands and shall state expressly the territorial units to which the Convention applies.
If a State makes no declaration under this Article, the Convention is to extend to all territorial units of that State.
Article 30
The Convention shall enter into force on the first day of the third calendar month after the deposit of the third instrument of ratification, acceptance or approval referred to in Article 27.
Thereafter the Convention shall enter into force –
a) for each State ratifying, accepting or approving it subsequently, on the first day of the third calendar month after the deposit of its instrument of ratification, acceptance or approval;
b) for each acceding State, on the first day of the third calendar month after the expiry of the period referred to in Article 28;
c) for a territorial unit to which the Convention has been extended in conformity with Article 29, on the first day of the third calendar month after the notification referred to in that Article.
Article 31
Any Contracting State may denounce this Convention by a formal notification in writing addressed to the Ministry of Foreign Affairs of the Kingdom of the Netherlands, depositary of the Convention.
The denunciation takes effect on the first day of the month following the expiration of six months after the notification is received by the depositary or on such later date as is specified in the notification.
Article 32
The Ministry of Foreign Affairs of the Kingdom of the Netherlands shall notify the States Members of the Conference, and the States which have acceded in accordance with Article 28, of the following –
a) the signatures and ratifications, acceptances or approvals referred to in Article 27;
b) the date on which the Convention enters into force in accordance with Article 30;
c) the accessions and the objections raised to accessions referred to in Article 28;
d) the extensions referred to in Article 29;
e) the declarations referred to in Article 20;
f) the reservation or withdrawals referred to in Article 26;
g) the denunciations referred to in Article 31.
In witness whereof the undersigned, being duly authorised thereto, have signed this Convention.
Done at The Hague, on the first day of July, 1985, in English and French, both texts being equally authentic, in a single copy which shall be deposited in the archives of the Government of the Kingdom of the Netherlands, and of which a certified copy shall be sent, through diplomatic channels, to each of the States Members of the Hague Conference on Private International Law at the date of its Fifteenth Session.
4) Jurisprudência:
Links: https://jurisprudencia.pt/ e https://www.dgsi.pt/. Pesquisar pelas palavras ou expressões: trust, fundo fiduciário, instrumento de gestão fiduciária, instrumento fiduciário, estrutura fiduciária, contrato de fidúcia, negócio fiduciário, contrato fiduciário.
Ver, por exemplo:
- Acórdão do Supremo Tribunal de Justiça de 2021, de 16 de novembro de 2021, relator: António Magalhães, proferido no âmbito do processo n.º 84277/18.3YIPRT.C1.S1, suscetível de consulta no link: https://www.dgsi.pt/jstj.nsf/954f0ce6ad9dd8b980256b5f003fa814/da318b1cd263309f802587900058c243?OpenDocument;
- Acórdão do Tribunal da Relação do Porto, de 28 novembro 2017, relator: Fernando Samões, proferido no âmbito do processo n.º 1050/06.9TVPRT.P1, suscetível de consulta no link: https://jurisprudencia.pt/acordao/7264/pdf;
- Acórdão do Tribunal da Relação de Coimbra, de 9 Janeiro 2024, relator: Sílvia Pires, proferido no âmbito do processo n.º 83940/18.3YIPRT.C1, suscetível de consulta no link: https://jurisprudencia.pt/acordao/220486/
- Acórdão do Centro de Arbitragem Administrativa (CAAD), de 9 de fevereiro de 2024, proferido pelos árbitros: Rita Correia da Cunha (Presidente); Filipa Barros (Árbitro-adjunto) e Francisco Melo (Árbitro-adjunto), disponível no link: https://caad.org.pt/tributario/decisoes/decisao.php?u=1&listPage=2&id=7732
5) Pareceres de entidades públicas:
- Parecer do Conselho Técnico do Instituto dos Registos e do Notariado (IRN) n.º 244/2008, suscetível de consulta no link: https://irn.justica.gov.pt/Portals/33/Doutrina/Pareceres%20do%20Conselho%20Consultivo/Registo%20Predial%20Casa%20Pronta/2008/ctprp244-2008.pdf?ver=2019-06-11-091722-477
6) Bibliografia – Doutrina (Autores):
Ver bibliografia:
– A. Barreto Menezes Cordeiro, Do Trust no Direito Civil, Almedina, Coimbra, 2014;
– André Figueiredo, O Negócio Fiduciário de Gestão perante Terceiros: Com Aplicação Especial na Titularidade Indireta de Valores Mobiliários, Almedina, Coimbra, 2012;
– Maria João Vaz Tomé e Diogo Leite de Campos, A Propriedade Fiduciária (Trust) – Estudo para a sua consagração no Direito Português, Almedina, Coimbra, 1999;
– Maria João Vaz Tomé, “Sobre o contrato de mandato sem representação e o trust”, in Revista da Ordem dos Advogados, ano de 2007, suscetível de consulta no link: https://portal.oa.pt/publicacoes/revista-da-ordem-dos-advogados/ano-2007/ano-67-vol-iii-dez-2007/doutrina/maria-joao-romao-carreiro-vaz-tome-sobre-o-contrato-de-mandato-sem-representacao-e-o-trust/;
– Afonso Patrão, “Reflexões sobre o reconhecimento de Trusts voluntários sobre imóveis situados em Portugal”, in Boletim da Faculdade de Direito da Universidade de Coimbra, 2011, suscetível de consulta no link: https://estudogeral.uc.pt/bitstream/10316/21523/1/PATR%C3%83O%2C%20AFONSO%2C%20Reconhecimento%20de%20Trusts.pdf;
– Margarida Costa Andrade, “A Propriedade Fiduciária”, in Seminário Luso-Brasileiro de Direito Registral (de 2007), Coimbra Editora, Coimbra, 2009, suscetível de consulta no link: https://estudogeral.uc.pt/bitstream/10316/12104/1/propriedade.fiduci%c3%a1ria.pdf;
– João Tiago Morais Antunes, Do Contrato de Depósito Escrow, 2ª Edição, Almedina, Coimbra, 2023 (reimpressão da 1ª edição de 2007);
– Verônica Scriptore Freire e Almeida, A Tributação dos Trusts, Almedina, Coimbra, 2009;
– J. Engrácia Antunes, Os Grupos de Sociedades – Estrutura e Organização Jurídica da Empresa Plurissocietária, 2ª edição, Almedina, Coimbra, 2002, págs. 100 e 101;
– Francisco Costa, “O percurso do Centro Internacional de Negócios da Madeira” in Estudos em homenagem ao Professor Doutor Paulo de Pitta e Cunha, coord. de Jorge Miranda, A. Menezes Cordeiro, Eduardo Paz Ferreira e José Duarte Nogueira, Volume III: Direito Privado, Direito Público e Vária, Almedina, Coimbra, 2010, págs. 801 a 810. Ver também o link: https://ibc-madeira.com/images/pdf_PT/03SDMboletimEspecial_0708.pdf;
– Clotilde Celorico Palma, “Algumas reflexões sobre o novo regime do Centro Internacional de Negócios da Madeira”, in Revista de Finanças Públicas e Direito Fiscal (RFPDF) de 2008, 1, Almedina, Coimbra, 2008, págs. 129 a 154. Ver também o link: https://www.occ.pt/fotos/downloads/files/1213979721_44a48_fiscalidade.pdf; e restante bibliografia nestas obras indicada.
7) Notas:
Constituição Trust – Trust Rimbler
NIF 911017380
NIF começado por 9: (pessoa coletiva irregular ou número provisório).