1) Definições:
1.1) Definição do Eurostat (Gabinete de Estatísticas da União Europeia):
Atividade económica é toda a atividade na qual fatores de produção (terra ou natureza, capital e trabalho) são combinados para produzir bens ou serviços específicos. Assim, uma atividade económica é caracterizada por:
i) uma entrada de recursos (inputs),
ii) um processo de produção e
iii) uma saída de produtos (bens ou serviços) (outputs) (Glossário do Eurostat) [1]Glossário do Eurostat, suscetível de consulta no link: https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Glossary:Economic_activity.

1.2) Definição da Diretiva do IVA:
«Entende-se por «actividade económica» qualquer actividade de produção, de comercialização ou de prestação de serviços, incluindo as actividades extractivas, agrícolas e as das profissões liberais ou equiparadas. É em especial considerada actividade económica a exploração de um bem corpóreo ou incorpóreo com o fim de auferir receitas com carácter de permanência.»
(art. 9.º, n.º 1 da Diretiva 2006/112/CE do Conselho, de 28 de novembro de 2006, relativa ao sistema comum do imposto sobre o valor acrescentado, abreviadamente designada “Diretiva do IVA”, na sua versão consolidada/atualizada e em Língua Portuguesa [2]Consultar a versão atualizada da Diretiva do IVA no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX:02006L0112-20240101).
O legislador Português não transpôs e bem esta definição de atividade económica para o Código do IVA, preferindo referir, ao invés, no respetivo art. 2.º, n.º 1 al. a), «actividades de produção, comércio ou prestação de serviços, incluindo as actividades extractivas, agrícolas e as das profissões livres»… [3]Consultar o Código do IVA no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2008-34500675.
2) Classificação Portuguesa das Atividades Económicas (CAE-Rev. 4):
CAE-Rev. 4:
Vigora atualmente a Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, que está estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [4]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147, publicada, portanto, nesta data, mas que, segundo este diploma legal, produz efeitos desde 1 de janeiro de 2025.
CAE-Rev. 4 = NACE-Rev. 2.1 = CITA-Rev. 5:
A CAE-Rev. 4 constitui o quadro comum de classificação de atividades económicas a adoptar a nível nacional e está harmonizada com a classificação de atividades:
a) da União Europeia, estabelecida no anexo único do Regulamento Delegado (UE) n.º 2023/137 da Comissão, de 10 de outubro de 2022 [5]Consultar o Regulamento Delegado (UE) n.º 2023/137 da Comissão, de 10 de outubro de 2022, no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX%3A32023R0137, que aprovou a Nomenclatura das Atividades Económicas da Comunidade Europeia, Revisão 2, Atualização 1, abreviadamente designada por NACE – Rev. 2.1; e
b) das Nações Unidas, estabelecida na Classificação Internacional Tipo por Atividades, Revisão 5 (CITA – Rev. 5).
Secções da CAE-Rev. 4:
Embora não se refira expressamente na Lei, a CAE-Rev. 4 parte da divisão clássica da atividade económica em três setores (three-sector model). Com efeito, as secções da CAE-Rev. 4 identificam as várias rubricas de atividades económicas por ordem alfabética, da letra A à letra V do Alfabeto ou Abecedário romano, referindo primeiro as rubricas do setor primário, depois as do setor secundário e, por último, as do setor terciário:
Setor primário:
A) Agricultura, floresta e pesca;
B) Indústrias extrativas;
Setor secundário:
C) Indústrias transformadoras;
D) Produção e distribuição de eletricidade, gás, vapor e ar condicionado;
E) Captação, tratamento e distribuição de água; saneamento, gestão de resíduos e despoluição;
F) Construção;
Setor terciário:
G) Comércio por grosso e a retalho;
H) Transportes e armazenagem;
I) Atividades de alojamento e restauração;
J) Atividades de edição, difusão e produção e distribuição de conteúdos;
K) Telecomunicações, programação informática, consultoria, infraestruturas de computação e outras atividades dos serviços de informação;
L) Atividades financeiras e de seguros;
M) Atividades imobiliárias;
N) Atividades de consultoria, científicas, técnicas e similares;
O) Atividades administrativas e dos serviços de apoio;
P) Administração pública e defesa; segurança social obrigatória;
Q) Educação;
R) Atividades de saúde humana e ação social;
S) Atividades artísticas, desportivas e recreativas;
T) Outras atividades de serviços;
U) Atividades das famílias empregadoras de pessoal doméstico e atividades de produção de bens e serviços pelas famílias para uso próprio;
V) Atividades dos organismos internacionais e outras instituições extraterritoriais.
Deve seguir-se a definição de atividade económica do Eurostat:
A “CAE-Rev. 4” segue a definição do Eurostat:
Apesar de também não se afirmar expressamente na Lei, a CAE-Rev. 4 segue o conceito de atividade económica tal como este se encontra definido pelo Eurostat (ponto 1.1), mais amplo do que o da Diretiva do IVA. Veja-se, nomeadamente, a inclusão na secção P da CAE-Rev. 4 de atividades relativas à «Administração pública, defesa e segurança social obrigatória», que manifestamente não cabem no conceito de atividade económica definido na Diretiva do IVA (ponto 1.2).
Na verdade, no último parágrafo das notas relativas à “atividade económica” do glossário do Eurostat, afirma-se expressamente que dentro do espaço da «União Europeia, a classificação utilizada das atividades económicas é a Classificação Estatística das Atividades Económicas na Comunidade Europeia, abreviada como NACE» [6]Glossário do Eurostat, suscetível de consulta no link: https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Glossary:Economic_activity, com a qual, como vimos em cima, a CAE-Rev. 4 está perfeitamente harmonizada.
Conclusões:
A CAE-Rev. 4, em vigor a partir do início de 2025, estabelece uma lista, que se pretende que seja exaustiva, de todas as atividades económicas. Na verdade, essa lista, sendo igual à que consta na NACE – Rev. 2.1 e na CITA – Rev. 5, “transpõe”, pelo menos, para a nossa Lei e para a Lei aplicável em todo o Espaço da União Europeia, um consenso político, científico e “económico” à escala de todos os Países integrantes das Nações Unidas (num total de 193: verdadeiramente à escala global) relativo ao conteúdo, âmbito e, por indução, conceito da atividade económica como um todo. Por conseguinte, é nesta lista, estabelecida, entre nós, no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro, que vamos encontrar respostas quanto a estes.
Deve seguir-se o conceito de atividade económica tal como este está definido em cima, no ponto 1.1, pelo Eurostat.
3) Elementos da definição (do Eurostat):
i) Entrada de fatores de produção, recursos ou inputs:
Fatores de produção ou inputs: elementos ou recursos necessários à produção de bens e serviços. São fatores de produção: a terra ou natureza, o capital e o trabalho [7]Paul A. Samuelson e William D. Nordhaus, Economia, 18ª edição, McGraw-Hill, Lisboa, 2005, pág. 740..
ii) Aplicação de um processo produtivo:
Produzir: combinar fatores de produção para produzir bens ou prestar serviços.
Ato de produção: todo aquele que seja criador ou que contribua para a produção do bem ou a prestação do serviço.
Processo produtivo: conjunto de atos ou operações pelos quais se combinam fatores de produção para produzir bens ou prestar serviços; conjunto de atos ou operações necessários à criação de bens ou à prestação de serviços.
iii) Uma saída de produtos (bens ou serviços) (outputs):
Produtos produzidos ou outputs: bens produzidos ou serviços prestados. Neste sentido, vide também a definição de produtos constante no anexo A, ponto 3.01, do Regulamento (UE) n.º 549/2013 do Parlamento Europeu e do Conselho, de 21 de maio de 2013, relativo ao sistema europeu de contas nacionais e regionais na União Europeia: «produtos são todos os bens e serviços criados no âmbito do conceito de produção» [8]Consultar o Regulamento (UE) n.º 549/2013 no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=celex%3A32013R0549.
4) “Atividade” económica:
Uma atividade (económica) é um processo, ou seja, é uma combinação de ações que culminam na criação de um ou mais bens ou na prestação de um ou mais serviços.
«Uma atividade económica pode consistir:
a) num processo simples (por exemplo, tecelagem),
b) mas também pode abranger toda uma gama de subprocessos, cada um mencionado em diferentes categorias da classificação (por exemplo, o fabrico de um automóvel consiste em atividades específicas como fundição, forjamento, soldagem, montagem ou pintura). Se o processo de produção for organizado como uma série integrada de atividades elementares dentro da mesma unidade estatística, toda a combinação é considerada como uma única atividade» [9]Glossário do Eurostat, suscetível de consulta no link: https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Glossary:Economic_activity.
5) Atividade a) principal, b) secundária e c) auxiliar ou acessória:
Definições:
É possível distinguir três tipos de atividade económica:
- atividade principal: é a atividade que mais contribui para o valor adicionado total da entidade em consideração; é o core business de uma determinada entidade.
- atividade(s) secundária(s): é qualquer outra atividade da entidade que produz bens ou serviços que não seja principal nem auxiliar.
- atividade(s) auxiliar(es) ou acessória(s): são aquelas que existem apenas para apoiar a realização das atividades principais e secundárias de uma determinada entidade, fornecendo bens ou serviços não duráveis para o uso dessa entidade, como, por exemplo, contabilidade, serviços financeiros, recursos humanos, transporte, armazenamento, compras, marketing, assistência técnica pós-venda (reparação e manutenção), segurança, limpeza, etc. (Glossário da OCDE para a palavra “activity [economic activity] [10]Consultar o glossário da OCDE no link: https://www.oecd.org/en/publications/oecd-glossary-of-statistical-terms_9789264055087-en.html).
Exemplo – Apple Inc.:
Atualmente (2026), a Apple Inc. é uma das quatro empresas com maior capitalização bolsista do mundo, juntamente com a NVIDIA, Inc., a Microsoft Inc. e a Alphabet, Inc. (Google) [11]https://companiesmarketcap.com. Capitalização bolsista: é o valor atual de mercado de uma empresa cotada em bolsa, calculado através da multiplicação da cotação da ação (representativa de uma fração do capital social da empresa) pelo número total de ações emitidas pela empresa (capitalização bolsista = cotação da ação x totalidade das ações emitidas).
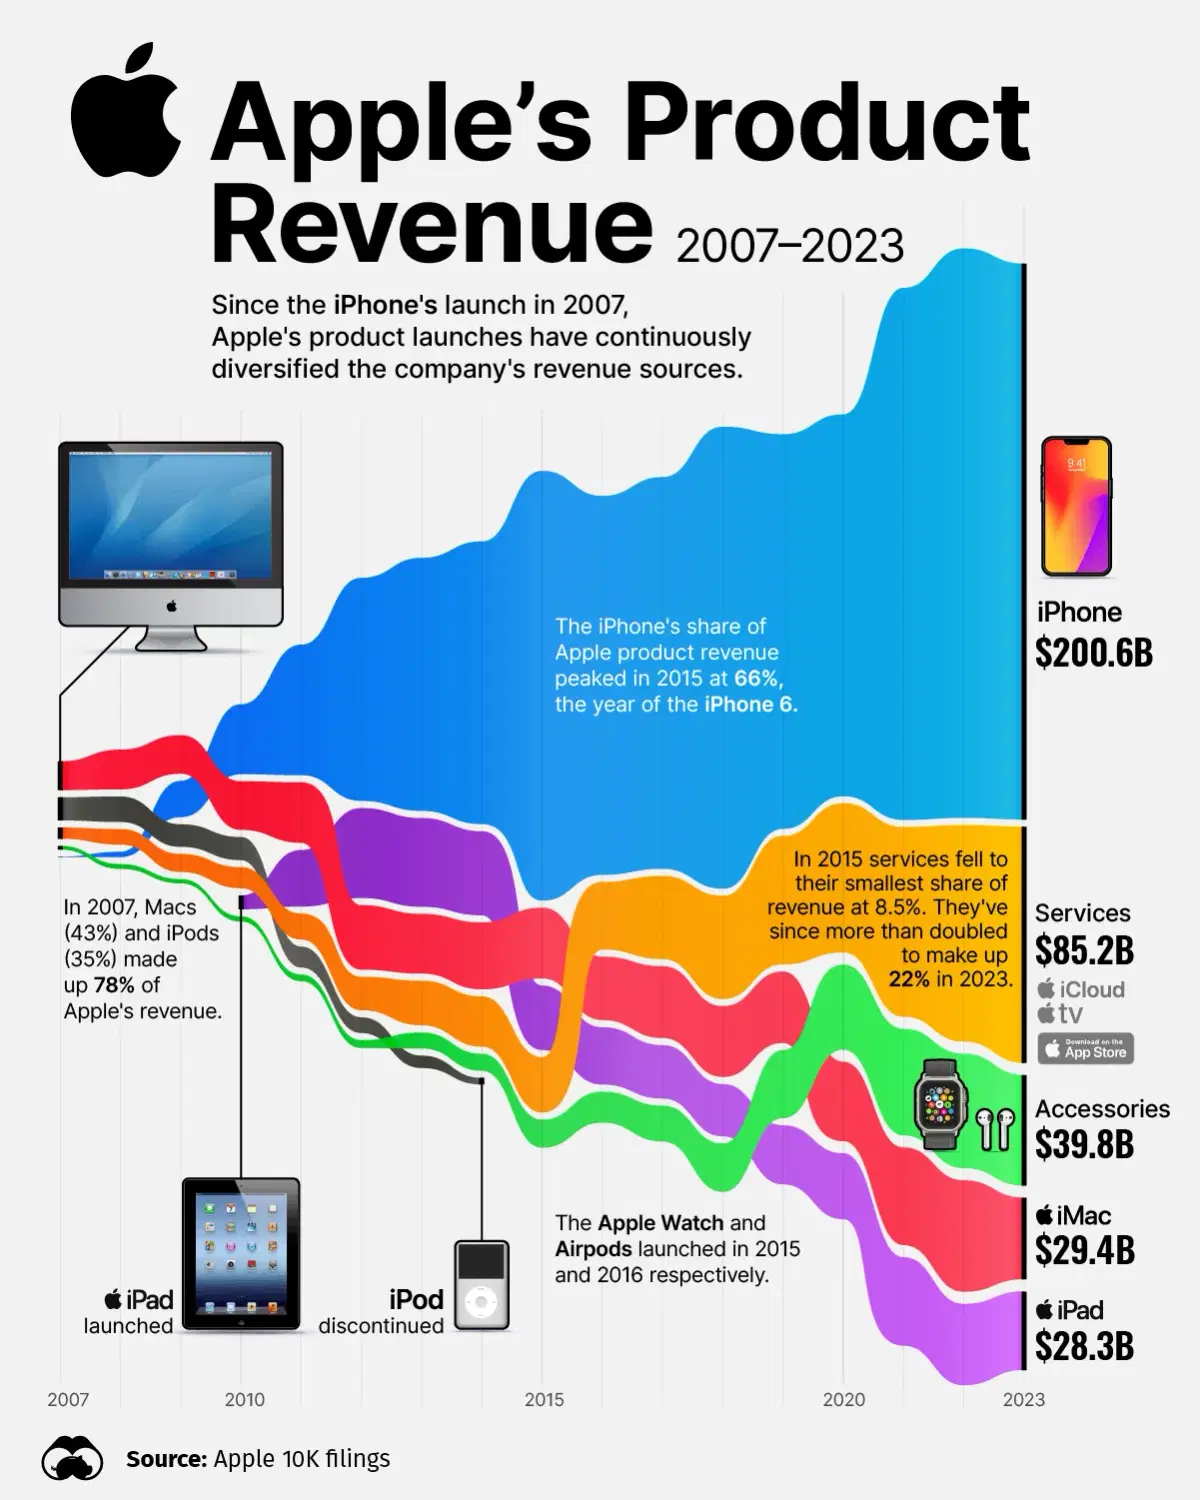
Fonte da imagem: https://www.voronoiapp.com/technology/Charted-Apples-Product-Revenue-2007-2023-630
- A atividade económica principal da Apple Inc. é a: 26300 Fabricação de aparelhos e de equipamentos para comunicações (CAE Rev. 4), concretamente a produção de iPhones;
- São atividades económicas secundárias da Apple Inc., nomeadamente, as seguintes:
– CAE 46502 Comércio por grosso de equipamentos eletrónicos, de telecomunicações e suas partes, concretamente a venda de iPhones em grandes quantidades para outras empresas para que estas posteriormente os revendam ao consumidor final (por exemplo, a Apple vende iPhones à Worten – Equipamentos Para O Lar, SA para que esta os revenda posteriormente ao consumidor final);
– CAE 47402 Comércio a retalho de equipamento de telecomunicações, concretamente a venda de iPhones e outros equipamentos de telecomunicações nas lojas próprias da Apple (IStores) diretamente ao consumidor final;
– CAE 62100 Atividades de programação informática, concretamente a prestação dos serviços do iCloud e da apple app store;
– CAE 60200 Atividades de programação e difusão de televisão e de distribuição de vídeo, concretamente a prestação do serviço da apple tv;
– CAE 26520 Fabricação de relógios e material de relojoaria (que está inserido na divisão n.º 26 – Fabricação de equipamentos informáticos e para comunicações, produtos eletrónicos e óticos), concretamente a produção do produto apple watch;
– CAE 26400 Fabricação de produtos eletrónicos de consumo, concretamente a produção do produto apple airpods;
– CAE 26200 Fabricação de computadores e de equipamento periférico, concretamente a produção dos produtos iMac e iPad; etc.
- Tratando-se de uma multinacional de enormes dimensões, a Apple Inc. desenvolve um número muito elevado de atividades auxiliares ou acessórias, nomeadamente todas as que referimos em cima: contabilidade, serviços financeiros, recursos humanos, transporte, armazenamento, compras, marketing, assistência técnica pós-venda (reparação e manutenção), segurança, limpeza, etc.
Comércio por grosso vs comércio a retalho:
Retalho: «comércio de mercadorias à unidade ou em pequeno número, em pequena quantidade»;
Por grosso: «em grande quantidade (ex.: distribuição de medicamentos por grosso) = por atacado ≠ a retalho» [12]”retalho” e “grosso” in Dicionário Priberam da Língua Portuguesa, suscetível de consulta no link: https://dicionario.priberam.org.
Comércio por grosso:
Definição: «atividade de revenda de bens, novos ou usados, em grandes quantidades e a preços mais baixos, para outros negócios, como retalhistas, industriais ou outras empresas. O objetivo principal é a revenda desses produtos, sem que haja transformação significativa dos mesmos.» [13]”Vista geral de AI” in https://www.google.com para “Comércio por grosso”;
Definição do Sistema Integrado de Metainformação (SMI): comércio por grosso: «atividade de revenda por grosso (sem transformação), de bens novos ou usados a comerciantes (retalhistas ou grossistas), industriais, utilizadores institucionais e profissionais ou intermediários. Os bens podem ser revendidos em bruto, isto é, tal como foram adquiridos, ou após realização de algumas operações associadas ao comércio por grosso.» (Conceito 840 – Comércio por grosso do Sistema Integrado de Metainformação [SMI] constante no site do Instituto Nacional de Estatística [INE] [14]https://smi.ine.pt/Conceito/Detalhes/1865);
Comércio a retalho:
Definição: «O comércio a retalho refere-se à venda de bens e serviços diretamente aos consumidores finais. É a última etapa da cadeia de distribuição, onde os produtos chegam ao destino final para uso ou consumo. Este tipo de comércio pode ocorrer em lojas físicas, online, ou através de outros canais, como venda ambulante ou por correspondência.» [15]”Vista geral de AI” in https://www.google.com para “Comércio a retalho”;
Definição do Sistema Integrado de Metainformação (SMI): comércio a retalho: «atividade de revenda a retalho (sem transformação) de bens novos ou usados, feita em estabelecimentos, feiras e mercados, ao domicílio, por correspondência, em venda ambulante e por outras formas, destinados ao consumo público em geral, empresas e outras instituições.» (Conceito 838 – Comércio a retalho do Sistema Integrado de Metainformação [SMI] constante no site do Instituto Nacional de Estatística [INE] [16]https://smi.ine.pt/Conceito/Detalhes/1864).
Fases do circuito económico:
Fases do circuito económico: i) produção, ii) distribuição, iii) redistribuição de rendimentos e iv) utilização do rendimento em consumo ou poupança.
Atividade económica de acordo com a CAE-Rev. 4: produção e distribuição; exclui, portanto, o consumo. Incluindo, no entanto, o consumo na atividade económica como um todo, Conselho de Finanças Públicas (CFP), no respetivo glossário: «Atividade económica é o conjunto de relações e de tarefas realizadas pelos diferentes agentes económicos com vista à obtenção de bens e serviços num determinado mercado, destinados a satisfazer as necessidades humanas (como educação, alimentação, segurança, entre outros). Engloba as atividades de produção, distribuição e redistribuição dos rendimentos, bem como a sua utilização em consumo e poupança.» [17]https://www.cfp.pt/pt/glossario/atividade-economica
Atividade económica em sentido amplo: produção, distribuição e consumo.
Produção em sentido amplo: produção e distribuição.
6) Setores da atividade económica:
6.1) Visão clássica – três setores da atividade económica (three-sector model):
Tradicionalmente, entende-se que existem três setores da atividade económica (three-sector model [18]https://en.wikipedia.org/wiki/Three-sector_model e https://en.wikipedia.org/wiki/Economic_sector):
i) o setor primário (secção A e B da CAE-Rev. 4, constante no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [19]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147):
– que se refere à extração e produção de matérias-primas como, por exemplo, fruta, legumes, animais terrestres e aéreos, madeira, cortiça, peixes, carvão ou ferro, e
– que abrange concretamente: a agricultura (produção vegetal e animal, caça e atividades dos serviços relacionados), a floresta (silvicultura e exploração florestal), a pesca (pesca e aquicultura) e a indústria extrativa (por ex., extração de petróleo bruto e de gás natural, extração de pedra, areia e argila, etc.);
ii) o setor secundário (secção C a F da CAE-Rev. 4):
– que se refere à transformação de matérias-primas ou materiais intermédios em bens e
– que abrange concretamente: as indústrias transformadoras, a produção de utilities (produção e distribuição de eletricidade, gás, vapor e ar condicionado; captação, tratamento e distribuição de água; saneamento, gestão de resíduos e despoluição) e a construção [20]Para além da lista da CAE-Rev. 4 (ver, em cima, no ponto 2 do texto principal), ver também https://www.sciencedirect.com/topics/social-sciences/secondary-sector; e
iii) o setor terciário (secção G a V da CAE-Rev. 4):
– que se refere genericamente à prestação de serviços,
– compreendendo estes, residualmente todas as atividades que não integrarem os dois primeiros setores.
6.2) Visão mais moderna – acrescenta um quarto e quinto setores:
Mais modernamente, no decurso do século XX, os Economistas começaram a sugerir que, dentro da prestação de serviços, ainda é possível distinguir entre:
iii) o terceiro setor, que compreende a prestação dos serviços tradicionais;
iv) o quarto setor, que se refere à prestação de serviços baseados na investigação e desenvolvimento (research and development [R&D] ou research and development [RTD]), e que compreende principalmente investigação científica, tecnologias da informação e comunicação (TIC)/computação, educação, consultoria, gestão da informação e planeamento financeiro; e
Pesquisa: «é a investigação original e planeada levada a efeito com a perspetiva de obter novos conhecimentos científicos ou técnicos» (Glossário do Sistema de Normalização Contabilística (SNC) [21]https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf.
v) o quinto setor, que, sendo mais recente, é ainda de contornos imprecisos, entendendo-se predominantemente que ele se refere:
a) ao trabalho sem fins lucrativos, nomeadamente para instituições de caridade e organizações não governamentais (ONGs) ou, em alternativa,
b) a serviços humanos e de controlo, como o trabalho em altos cargos políticos, incluindo no governo, e a altos cargos de direção em geral, designados de “colarinho de ouro”, para os quais se exigem qualificações, conhecimentos ou contactos muito específicos ou especiais e que frequentemente são muito bem remunerados, quer no setor público (administrativo [SPA] ou empresarial [SPE]), quer no setor privado [22]https://en.wikipedia.org/wiki/Three-sector_model e https://en.wikipedia.org/wiki/Economic_sector.
7) Âmbito da atividade económica quanto aos setores de propriedade dos meios de produção: setor privado, setor cooperativo e social e setor público (quer o SPE, quer o SPA):
7.1) Setores de propriedade dos meios de produção:
Outra divisão que também pode ser feita quanto à atividade económica é a que, quanto aos setores de propriedade dos meios de produção, distingue entre:
a) o setor público,
b) o setor privado e
c) o setor cooperativo e social.

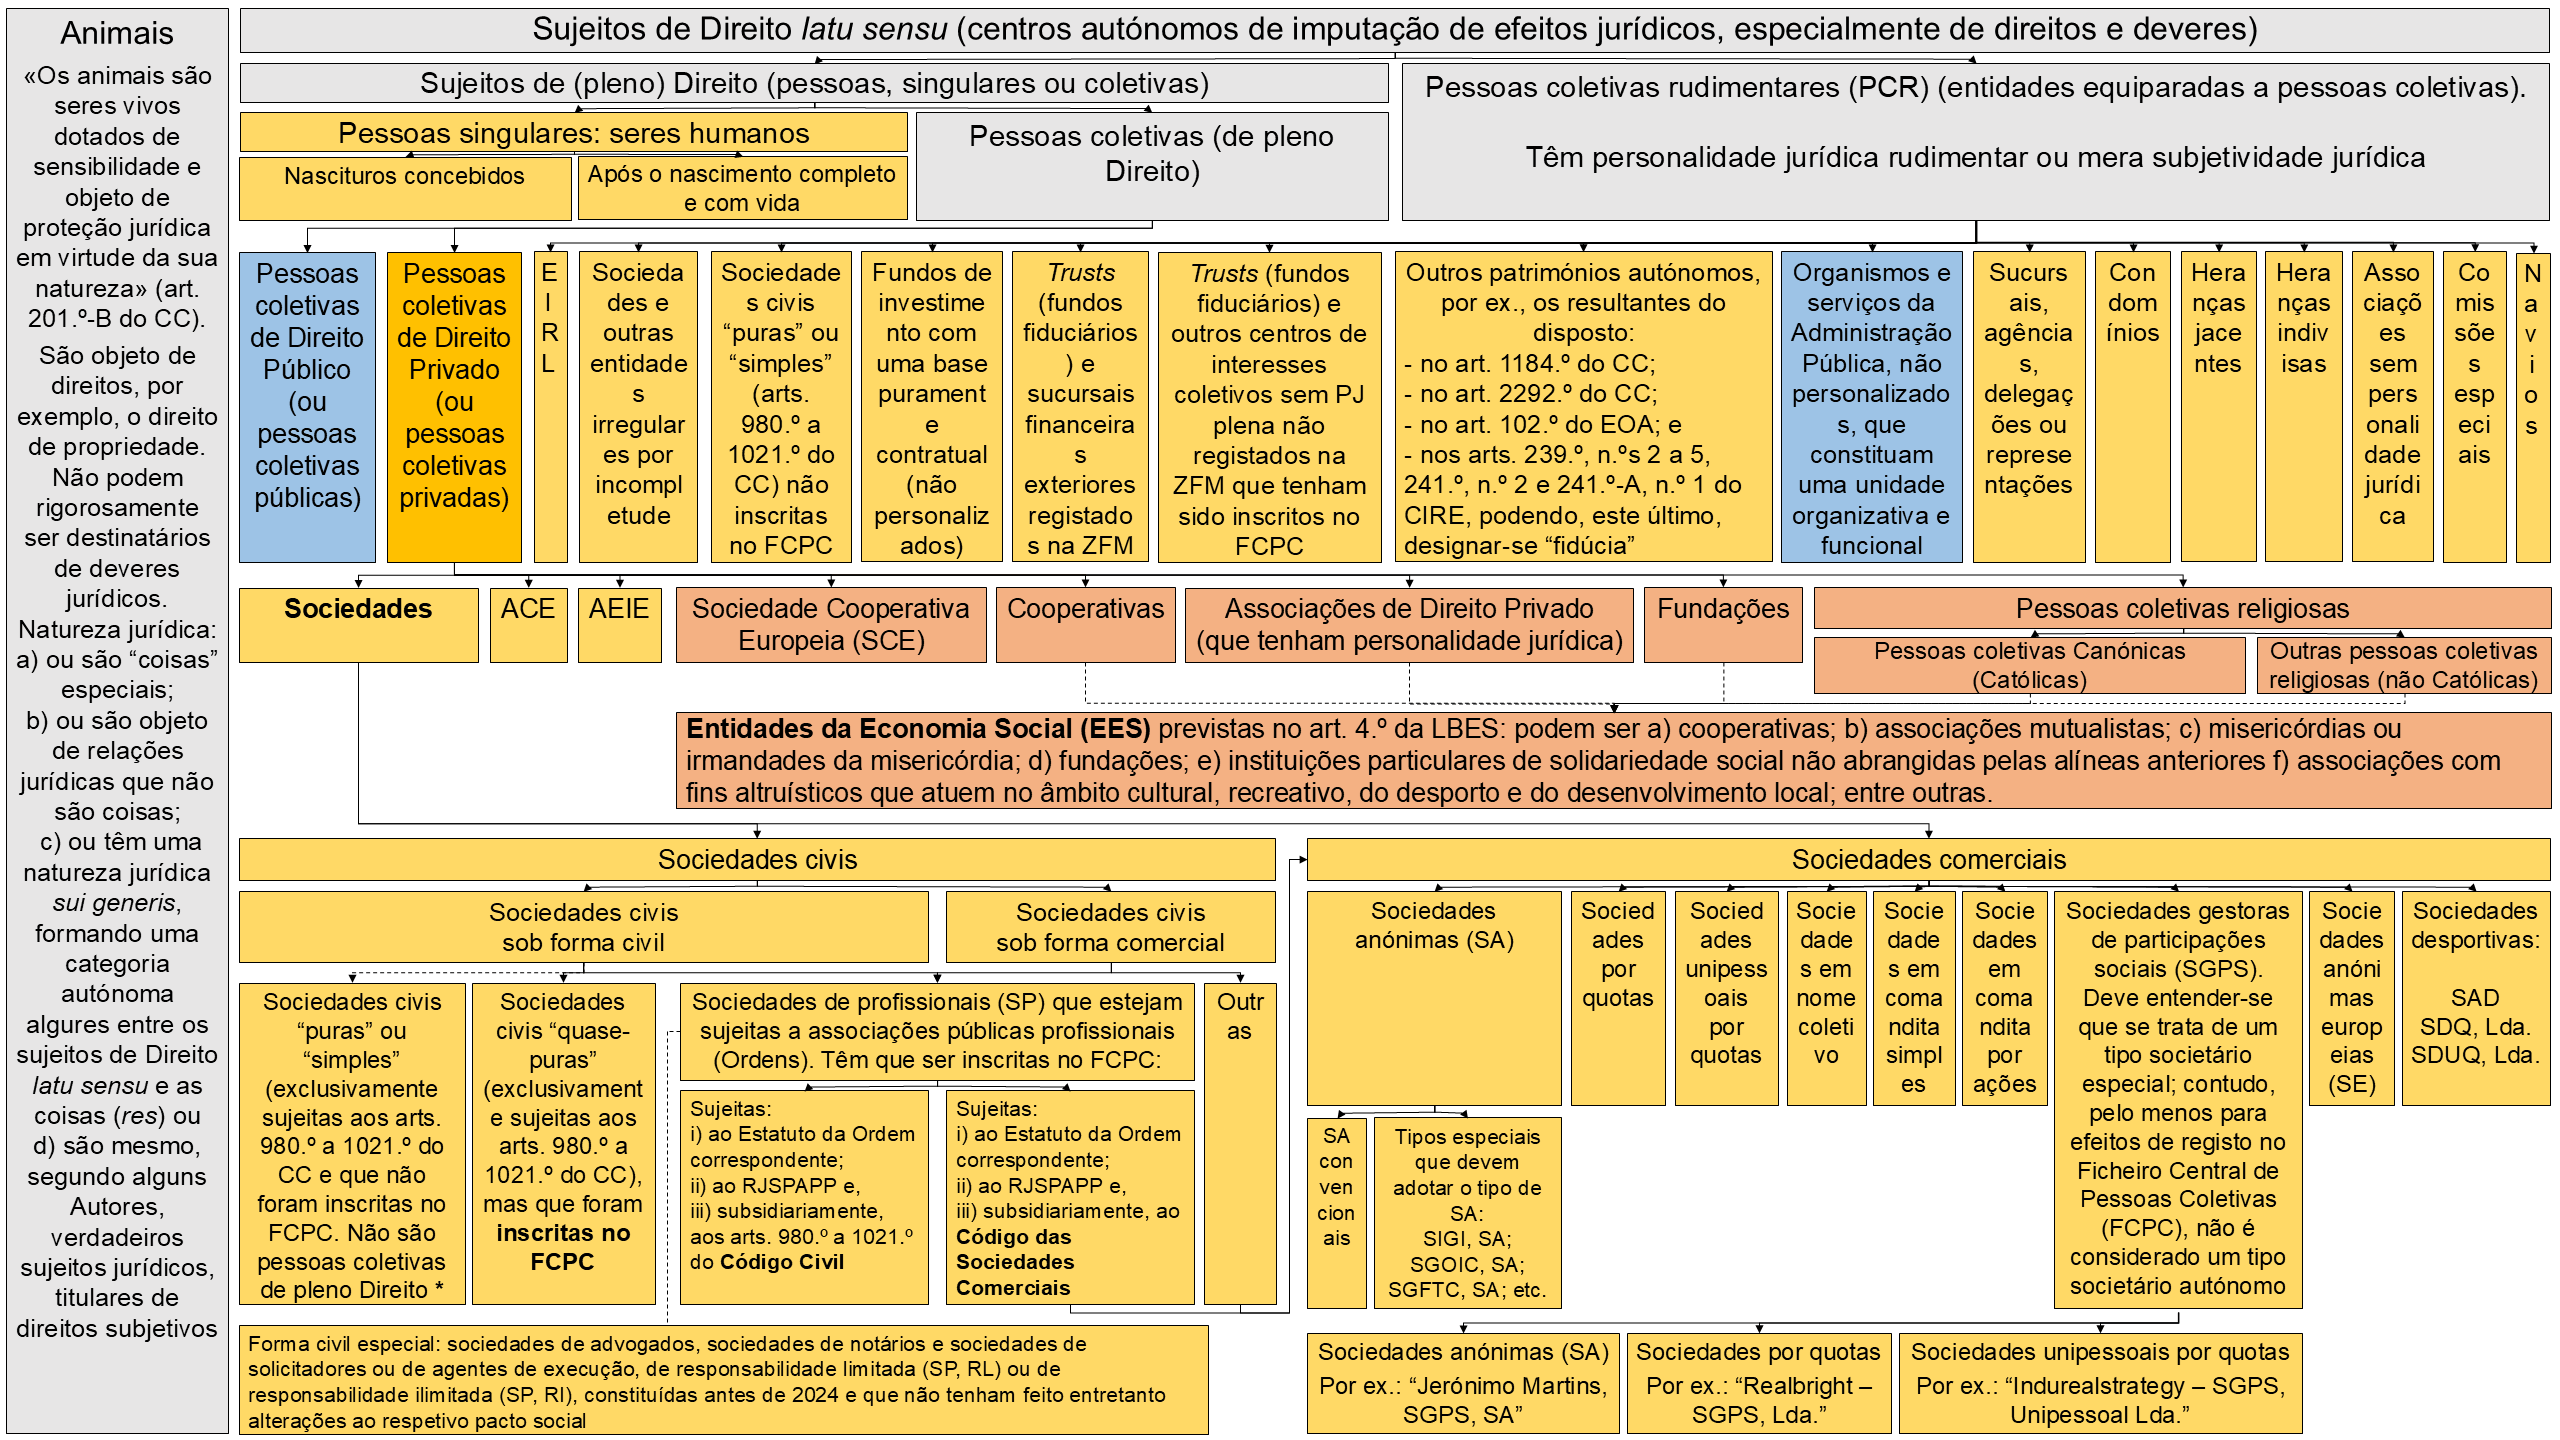
Azul: setor público
Amarelo: setor privado
Vermelho/castanho: setor cooperativo e social
Ver também, com desenvolvimento: formas jurídicas das empresas.
A Constituição da República Portuguesa, aprovada pelo Decreto de 10 de Abril de 1976, com as alterações subsequentes [23]Consultar a Constituição da República Portuguesa no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775, acolhe expressamente esta divisão.
Constituição da República Portuguesa
«PARTE II
Organização económica
TÍTULO I
Princípios gerais
Artigo 80.º
Princípios fundamentais
A organização económico-social assenta nos seguintes princípios:
b) Coexistência do sector público, do sector privado e do sector cooperativo e social de propriedade dos meios de produção;
c) Liberdade de iniciativa e de organização empresarial no âmbito de uma economia mista;
d) Propriedade pública dos recursos naturais e de meios de produção, de acordo com o interesse coletivo;»
Economia Portuguesa: é uma «economia mista» (al. c) do art. 80.º da Constituição da República Portuguesa [24]Consultar a Constituição da República Portuguesa no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775).
Economia mista: algures entre um modelo económico abstrato de capitalismo (economia de mercado) puro e um modelo económico abstrato de socialismo/comunismo puro [25]Paul A. Samuelson e William D. Nordhaus, Economia, 18ª edição, McGraw-Hill, Lisboa, 2005, págs. 25 e 26..
7.2) Âmbito da atividade económica: setor privado, setor cooperativo e social e setor público (quer o SPE, quer o SPA):
A atividade económica é realizada quer pelo setor privado, quer pelo setor cooperativo e social, quer ainda pelo setor público, e, dentro deste último, quer pelo Setor Público Empresarial (SPE), quer pelo Setor Público Administrativo (SPA).
Lei:
I) CAE-Rev. 4, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro:
Na verdade, basta verificar que na lista da CAE-Rev. 4, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [26]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147, constam várias atividades:
i) que, desde logo, integram o núcleo duro do setor público administrativo (SPA), sobre matérias ou funções de soberania, entendendo-se predominantemente que não podem ser realizadas por entidades empresariais, especialmente entidades privadas, nem sequer por contrato de concessão (serviços públicos cujos meios de produção, com exceção dos trabalhadores, são propriedade do Estado, mas que são prestados por entidades privadas), nomeadamente:
– Secção P – Administração pública e defesa; segurança social obrigatória; que integra, nomeadamente:
– no grupo 842 – Prestação de serviços à comunidade em geral – negócios estrangeiros, defesa, justiça, segurança, ordem pública e proteção civil.
ii) que também integram o setor público administrativo (SPA), embora já extravasem o respetivo núcleo duro, nomeadamente:
– Secção S – Atividades artísticas, desportivas e recreativas; que integra, nomeadamente:
– na divisão 91 – Atividades de bibliotecas, arquivos, museus e outras atividades culturais.
iii) que integram o setor cooperativo e social, nomeadamente:
– Secção S – Atividades artísticas, desportivas e recreativas; que integra, nomeadamente:
– na divisão 93 – Atividades desportivas, de diversão e recreativas;
– Secção T – Outras atividades de serviços; que integra, nomeadamente:
– classe 9491 e subclasse 94910 – Atividades de organizações religiosas;
– classe 9492 e subclasse 94920 – Atividades de organizações políticas;
– classe 9499 – Atividades de outras organizações associativas n. e. (não especificado); este última, por sua vez, integra, nomeadamente:
– a subclasse 94991 – Associações culturais e recreativas;
– a subclasse 94992 – Associações de defesa do ambiente;
– a subclasse 94993 – Associações de juventude e de estudantes e
– a subclasse 94994 – Associações de pais e encarregados de educação.
II) Lei de Bases da Economia Social:
Quanto ao setor cooperativo e social, cfr. os arts. 2.º e 4.º da Lei de Bases da Economia Social, estabelecida na Lei n.º 30/2013, de 8 de maio (ainda sem alterações) [27]Consultar a Lei de Bases da Economia Social no link: https://diariodarepublica.pt/dr/detalhe/lei/30-2013-260892:
Artigo 2.º
Definição
1 – Entende-se por economia social o conjunto das atividades económico-sociais, livremente levadas a cabo pelas entidades referidas no artigo 4.º da presente lei.
2 – As atividades previstas no n.º 1 têm por finalidade prosseguir o interesse geral da sociedade, quer diretamente quer através da prossecução dos interesses dos seus membros, utilizadores e beneficiários, quando socialmente relevantes.
Artigo 4.º
Entidades da economia social
Integram a economia social as seguintes entidades, desde que abrangidas pelo ordenamento jurídico português:
a) As cooperativas;
b) As associações mutualistas;
c) As misericórdias;
d) As fundações;
e) As instituições particulares de solidariedade social não abrangidas pelas alíneas anteriores;
f) As associações com fins altruísticos que atuem no âmbito cultural, recreativo, do desporto e do desenvolvimento local;
g) As entidades abrangidas pelos subsectores comunitário e autogestionário, integrados nos termos da Constituição no sector cooperativo e social;
h) Outras entidades dotadas de personalidade jurídica, que respeitem os princípios orientadores da economia social previstos no artigo 5.º da presente lei e constem da base de dados da economia social.
Doutrina (Autores):
Na verdade, já, pelo menos, em 1992, o nosso A. L. de Sousa Franco:
i) distinguindo entre «Economia Privada, Social e Pública» e
ii) definindo a atividade económica como «o processo orgânico de satisfação de necessidades humanas mediante a afectação de bens materiais raros a fins alternativos (individuais ou sociais; privados, comunitários ou públicos)»,
iii) referia que, «em todos os tempos (…) zonas da actividade económica conexas com os fins e as funções do Estado, foram por este exercidas; pois a prossecução de fins de segurança, justiça e bem-estar implica a administração de diversos bens raros, a qual, de per si, é actividade económica.» Mais à frente: «já será mais difícil compreender o carácter económico da polícia ou da defesa nacional, por exemplo. Contudo, também eles constituem serviços, «pagos» pela colectividade, por via dos impostos (ou das taxas); e, ao prestá-los, o Estado suporta custos, formulando decisões acerca da afectação de bens económicos raros a fins específicos de carácter social. Nestas situações (…) o Estado age por si mesmo como sujeito ou agente económico, formulando escolhas ou opções económicas no interesse da comunidade (ou da sua máquina ou aparelho estadual).» (bold nosso) [28]A. L. de Sousa Franco, Finanças Públicas e Direito Financeiro, Volume I e II, 4ª edição – 12ª Reimpressão, Almedina, Coimbra, 2007 (2002), págs. 5, 7, 11 e 12, 143 e 144 apud L. Lima … Continuar a ler.
8) Escopo, objetivo ou finalidade da realização de atividades económicas: imediato e mediato:
Fim imediato: é o resultado direto e específico de uma ação.
Fim mediato: é o objetivo mais amplo, distante e final que se alcança através do fim imediato [29]”Vista geral de AI” in https://www.google.com para “fim mediato e imediato”.
8.1) Fim imediato – satisfazer necessidades de terceiros, dos próprios ou de uma coletividade:
Imediatamente, a produção de bens e serviços em que se traduz a atividade económica (daí que esta, muitas vezes, se designe, em alternativa, “atividade produtiva” ou “atividade económico-produtiva”) visa satisfazer as necessidades:
a) As necessidades de terceiros:
as necessidades de terceiros, isto é, de outras pessoas singulares ou coletivas, através da troca não gratuita (onerosa) por outros bens, especialmente dinheiro, ou serviços num determinado mercado; a empresa produz bens e/ou serviços para obter uma determinada contrapartida patrimonial [30]J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, 13ª edição, Almedina, Coimbra, 2022, págs. 206, 216, 288 e 289 e os Autores aí citados. (em dinheiro ou suscetível de avaliação em dinheiro) correspondente ao preço dos bens e/ou serviços que produz e que é suportado pelos respetivos clientes:
– consumidores finais (Business to Consumer [B2C]) ou
– outras empresas (Business to Business [B2B]);
b) As necessidades próprias daqueles que realizam a atividade económica, em circuito fechado:
as necessidades próprias daqueles que realizam a atividade económica, em circuito fechado, não fornecendo, portanto, bens e serviços para o mercado (estruturas de produção vocacionadas para o autoconsumo, isto é, para o consumo dos seus membros – ocorre com algumas cooperativas Portuguesas);
c) As necessidades comuns de uma determinada coletividade de pessoas:
as necessidades comuns de uma determinada coletividade, tal como estas são definidas em cada momento pelo poder político. É o caso:
– do Setor Público Administrativo (SPA), que integra todas as Administrações Públicas (AP): a Administração Pública Central (APC), as Administrações Públicas das Regiões Autónomas da Madeira (APR-RAM) e dos Açores (APR-RAA) e a Administração Pública Local (APL). Assinale-se que, por exemplo, a secção P da Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, refere-se precisamente à “Administração pública, defesa e segurança social obrigatória”. Sobre a CAE-Rev. 4 e as respetivas secções, ver, em cima, o ponto 2; e
– do Setor Público Empresarial (SPE), que integra o Setor Empresarial do Estado (SEE), o Setor Empresarial Local (SEL), o Setor Empresarial da Região Autónoma da Madeira (SERAM) e o Setor Público Empresarial da Região Autónoma dos Açores (SPERAA).
8.2) Fim mediato – lucrativo, não lucrativo e de interesse público:
Em comum: “criar valor acrescentado”, “gerar benefícios económicos”, “gerar resultados económicos novos” ou “gerar utilidades económicas”:
A atividade ou atividades económicas destinadas a satisfazer as necessidades de terceiros, dos próprios sujeitos que a exercem ou de uma coletividade de pessoas visa sempre, em última instância, uma finalidade, escopo ou objetivo que varia consoante o tipo ou natureza dos sujeitos de Direito que, direta ou indiretamente, a realizam.
De todo o modo, o denominador comum a todos eles e, assim, a toda a atividade económica é a finalidade de “criar valor acrescentado”, “gerar benefícios económicos”, “gerar resultados económicos novos” ou “gerar utilidades económicas”.
Três categorias de escopos: lucrativo, não lucrativo e de interesse público:
O nosso Direito Contabilístico (ver: legislação de Direito Contabilístico), também perfeitamente harmonizado com o Direito Contabilístico aplicável, pelo menos, em todo o espaço da União Europeia, parte de uma distinção entre três categorias de escopos, consoante o tipo ou natureza dos sujeitos de Direito que, direta ou indiretamente, exercem a atividade económica, com normas contabilísticas diferentes para cada um deles:
a) escopo lucrativo em sentido amplo, prosseguido pelas empresas (sujeitos que exercem a “atividade empresarial”) (sobre os conceitos de escopo lucrativo, lucro, empresas e atividade empresarial, ver em baixo, o ponto seguinte);
b) escopo não lucrativo, prosseguido pelas Entidades do Setor Não Lucrativo (ESNL); e
c) escopo de interesse público, tal como ele é definido em cada momento pelo poder político, prosseguido pelas Administrações Públicas (Administração Pública Central, Administrações Públicas das Regiões Autónomas da Madeira e dos Açores e a Administração Pública Local), isto é, por todo o Setor Público Administrativo (SPA). As entidades que integram o Setor Público Empresarial (SPE) ficam sujeitas às normas contabilísticas aplicáveis às empresas, isto é, aos sujeitos que exercem uma atividade empresarial (ver em baixo).
9) Exclusão de elementos da definição de atividade económica: “empresas”; “mercado”; “escopo lucrativo”; “atividades ativas vs passivas”; “atividades diretas vs indiretas”; “atividades ilícitas, incluindo criminosas”:
9.1) Empresas ou entidades ou unidades económicas não empresariais:
“Empresa” – dois grandes sentidos:
A palavra “empresa” pode ser empregue em dois grandes sentidos (ver, com desenvolvimento: empresa – definição e vários sentidos):
a) empresa-sujeito (empresa em sentido subjetivo), como sujeito de Direito (pessoa singular, pessoa coletiva de pleno Direito ou pessoa coletiva rudimentar), que exerce ou que se encontra em condições de exercer, direta ou indiretamente (neste último caso, através da gestão de participações sociais noutras entidades), uma atividade económica, em princípio, com escopo lucrativo; ou
b) empresa-objeto (empresa em sentido objetivo), como organização de fatores de produção destinada ao exercício de uma atividade económica, que integra o património de um ou mais sujeitos de Direito.
Definição de atividade empresarial para efeitos do Sistema de Normalização Contabilística (SNC):
Atividade empresarial: «é um conjunto integrado de atividades e de ativos que podem ser geridos com a finalidade de proporcionar:
(a) um retorno aos investidores; ou
(b) custos mais baixos ou outros benefícios económicos direta e proporcionalmente aos participantes.»
«Uma atividade empresarial geralmente consiste em inputs, processos aplicados a esses inputs e produções resultantes, que são, ou serão, usadas para gerar réditos. Se existir goodwill num conjunto transferido de atividades e ativos, deve presumir-se que o conjunto transferido é uma atividade empresarial.» (Glossário do Sistema de Normalização Contabilística [SNC] [31]https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf).
Nota:
a) «finalidade de proporcionar um retorno aos investidores»: escopo lucrativo em sentido restrito;
b) «finalidade de proporcionar custos mais baixos ou outros benefícios económicos direta e proporcionalmente aos participantes»: não integra o escopo lucrativo em sentido restrito, mas integra o escopo lucrativo em sentido amplo.
I) Atividade económica > atividade empresarial:
A atividade económica é realizada:
a) não só por empresas;
b) como também por entidades (sujeitos) ou unidades económicas (objeto de direitos) não empresariais.
9.2) Produção de bens e serviços destinados à troca num determinado mercado ou fora do mercado:
Por outro lado, resulta do que afirmámos em cima, no ponto 8, que também não é essencial ao conceito de atividade económica que os bens criados ou os serviços prestados se destinem à troca num determinado mercado.
Definições de mercado e de transação:
Mercado:
i) «lugar (não necessariamente delimitado fisicamente) de encontro entre oferentes e demandantes de uma ou mais mercadorias e instrumento de regulação económica baseado no mecanismo dos preços» [32]J. M. Coutinho de Abreu, Volume I, op. cit., pág. 216.;
ii) «sistema através do qual compradores e vendedores interagem para determinar os preços e as quantidades de uma mercadoria» [33]Paul A. Samuelson e William D. Nordhaus, Economia, 18ª edição, McGraw-Hill, Lisboa, 2005, págs. 745 e 26.;
iii) «espaço abstrato onde se encontram a procura e a oferta agregada dos agentes económicos, cujos objetivos contraditórios se harmonizam, em cada momento, através do preços de transação entre eles.» [34]Alfredo de Sousa, Análise Económica, Lisboa, Universidade Nova, 1988, pág. 219; cfr. ainda F. Pereira de Moura, Lições de Economia, Lisboa, Clássica Editora, 3ª edição, 1969, pág. 155 e … Continuar a ler;
iv) «é a interação do conjunto de vendedores e compradores, atuais ou potenciais, que se interessam pela transação de determinado produto ou fator de produção» [35]Fernando Araújo, Introdução à Economia I, 4ª edição, AAFDL Editora, Lisboa, 2021, pág. 299.;
v) conjunto de sistemas, instituições, procedimentos, relações sociais ou infraestruturas através das quais oferentes (ou vendedores) e demandantes (compradores) realizam trocas [36]https://en.wikipedia.org/wiki/Market_(economics) (interagem para a troca de uns bens por outros, incluindo dinheiro);
vi) qualquer estrutura que permita que compradores e vendedores troquem qualquer tipo de bens, serviços e informações [37]https://en.wikipedia.org/wiki/Market_(economics);
vii) um mecanismo de coordenação que utiliza preços para transmitir informações entre entidades económicas, como empresas e pessoas singulares, para regular a produção e a distribuição [38]https://en.wikipedia.org/wiki/Market_(economics).
Transação: troca de bens, incluindo dinheiro, ou serviços por outros bens ou serviços [39]“Transaction“, Oxford Dictionaries. Retrieved 25 October 2014 apud https://en.wikipedia.org/wiki/Market_(economics).
9.3) Com escopo lucrativo ou sem escopo lucrativo:
Também não é essencial ao conceito de atividade económica que a produção de bens e serviços vise a prossecução e maximização do lucro.
Definições:
Lucro contabilístico = resultado líquido = rendimentos – gastos:
I) «a quantia residual que permanece após os gastos (incluindo os ajustamentos da manutenção do capital, quando apropriados) terem sido deduzidos dos rendimentos. Se os gastos excederem os rendimentos a quantia residual é um prejuízo.» (critério da manutenção do capital financeiro) (parágrafo 103 da Estrutura Conceptual [EC] do Sistema de Normalização Contabilística [SNC] [40]https://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/EstruturaConceptual.pdf); ou
II) «o resultado líquido de um período antes da dedução do gasto de impostos» (glossário de termos e expressões constantes no SNC [41]Consultar o glossário de termos e expressões constantes no SNC no link: https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf) (resultado líquido = rendimentos – gastos).
Resultado integral: «é o que se obtém a partir da agregação direta do resultado líquido do período com todas as variações ocorridas em capitais próprios não diretamente relacionadas com os detentores de capital, agindo enquanto tal.» (glossário de termos e expressões constantes no Sistema de Normalização Contabilística [42]Consultar o glossário de termos e expressões constantes no SNC no link: https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf.
Resultado integral = excedente do património líquido no fim do exercício/período sobre o património líquido no início do exercício/período = lucro contabilístico (resultado líquido = rendimentos – gastos) +/- variações patrimoniais positivas e negativas não refletivas no resultado líquido.
Lucro para a teoria económica (em sentido económico): excedente da totalidade das receitas obtidas com a venda de bens e/ou serviços (outputs) sobre a totalidade dos custos de oportunidade incorridos com a produção desses bens e/ou serviços (isto é, incorridos com os fatores de produção (inputs) e com a aplicação do processo produtivo a esses fatores de produção) (lucro económico = totalidade das receitas – totalidade dos custos de oportunidade). É o excedente das receitas sobre o retorno normal do capital [43]Paul A. Samuelson e William D. Nordhaus, Economia, 18ª edição, McGraw-Hill, Lisboa, 2005, pág. 744; https://en.wikipedia.org/wiki/Profit_(economics) e glossário da OCDE (“profit”), … Continuar a ler.
«O custo de oportunidade inclui custos explícitos e implícitos. Custos explícitos são custos que exigem um pagamento em dinheiro. Custos implícitos são custos que não exigem pagamento em dinheiro.» [44]https://www.csun.edu/sites/default/files/micro1.pdf (Custo de oportunidade = custos explícitos + custos implícitos).
Lucro em sentido restrito ou lucro societário: ganho traduzível num incremento patrimonial criado diretamente na esfera jurídica da sociedade (lucro objetivo), para depois ser distribuído ou atribuído aos respetivos sócios (lucro subjetivo) [45]J. M. Coutinho de Abreu, Volume II, op. cit., págs. 35 e 36 e P. Tarso Domingues, O Financiamento Societário pelos Sócios (e o seu reverso), 2ª edição, Almedina, Coimbra, 2022, págs. 492 e 493..
Lucro em sentido amplo: compreende:
i) o lucro em sentido restrito e
ii) as economias (eliminação ou redução de despesas) ou qualquer outro tipo de benefícios ou vantagens económicas produzíveis diretamente no património dos sócios, membros ou agrupados de uma determinada entidade de tipo associativo ou corporativo.
Escopo lucrativo em sentido restrito: intuito de obter um ganho traduzível num incremento patrimonial criado diretamente na esfera jurídica da sociedade com o objetivo de o repartir ou atribuir aos respetivos sócios. Desdobra-se em duas vertentes:
i) vertente objetiva: a sociedade deve ter por fim a prossecução e maximização do lucro;
ii) vertente subjetiva: a obtenção desse lucro destina-se à distribuição ou atribuição aos sócios ou sócio único, respetivamente.
Escopo lucrativo em sentido amplo:
a) intuito de obter um ganho traduzível num incremento patrimonial criado diretamente na esfera jurídica da sociedade ou de qualquer outra entidade de tipo associativo ou corporativo com o objetivo de o repartir ou atribuir aos respetivos sócios, membros ou agrupados; ou
b) intuito de obter economias (eliminação ou redução de despesas) ou qualquer outro tipo de benefícios ou vantagens económicas produzíveis diretamente no património dos respetivos membros ou agrupados.
A definição de “atividade empresarial” constante no glossário de termos e expressões constantes no SNC [46]Consultar o glossário de termos e expressões constantes no SNC no link: https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf) contém uma referência ao escopo lucrativo em sentido amplo. «Atividade empresarial: é um conjunto integrado de atividades e de ativos que podem ser geridos com a finalidade de proporcionar:
(a) um retorno aos investidores; ou
(b) custos mais baixos ou outros benefícios económicos direta e proporcionalmente aos participantes.»
Ausência de escopo lucrativo (em sentido restrito):
É o que ocorre com as empresas que prosseguem fins total ou parcialmente conflituantes com o escopo lucrativo, nomeadamente:
a) para obter economias (eliminação ou redução de despesas) ou qualquer outro tipo de benefícios ou vantagens económicas produzíveis diretamente no património dos respetivos membros ou agrupados, como ocorre, em princípio, com as cooperativas, com os agrupamentos complementares de empresas (ACE) e com os agrupamentos europeus de interesse económico (AEIE) (este fim integra, no entanto, o conceito amplo de escopo lucrativo);
aa) incluindo para explorar estruturas de produção vocacionadas para o autoconsumo, isto é, para o consumo dos respetivos membros (em circuito fechado, não fornecendo bens e serviços para o mercado), desde que, em qualquer caso, vise obter vantagens económicas ou patrimoniais de qualquer tipo (ocorre com algumas cooperativas Portuguesas);
b) para fins desportivos (caso das sociedades desportivas, concretamente das sociedades anónimas desportivas [SAD], das sociedades desportivas por quotas [SDQ, Lda.] e das sociedades desportivas unipessoais por quotas [SDUQ, Lda.]);
c) para fins de interesse público, isto é, o interesse geral de uma determinada coletividade (tal como ele é definido em cada momento pelo poder político), como ocorre com as empresas públicas, incluindo as entidades públicas empresariais (que, em Portugal, exploram os hospitais públicos); ou ainda
d) para fins altruísticos ou de beneficência, especialmente quando tenham índole económica (non-profit-making companies) [47]Catarina Serra, Direito Comercial, Coimbra Editora, Coimbra, 2009, pág. 21 e em Lições de Direito da Insolvência, 3ª edição, Almedina, Coimbra, 2025, págs. 52 e 53; J. M. Coutinho de Abreu, … Continuar a ler.
Conclusão:
Assim, aqueles que, direta ou indiretamente, realizam uma ou mais atividades económicas:
a) visam, com essa atividade, a prossecução e a maximização do lucro;
b) visam, com essa atividade, não só a prossecução do lucro, como também, em maior ou menor medida, outros objetivos (podem até visar a prossecução do lucro, enquanto incremento do património da entidade ou dos respetivos membros, mas não visam necessariamente a respetiva maximização);
c) ou, ainda, não visam, de todo, a prossecução do lucro (caso de todo o Setor Público Administrativo).
9.4) Atividades tradicionalmente consideradas meramente “passivas” (de mera fruição) também têm caráter económico (também são económicas):
Tradicionalmente, discute-se se certas atividades geradoras de rendimentos, mas que são consideradas eminentemente “passivas” ou de mera fruição, têm ou não caráter ou natureza económico(a).
Atividade de mera fruição; as rendas são frutos civis; locação = arrendamento + aluguer:
Código Civil [48]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
Artigo 212.º
(Frutos)
1 – Diz-se fruto de uma coisa tudo o que ela produz periodicamente, sem prejuízo da sua substância.
2 – Os frutos são naturais ou civis; dizem-se naturais os que provêm directamente da coisa, e civis as rendas ou interesses que a coisa produz em consequência de uma relação jurídica.
Artigo 1023.º
(Arrendamento e aluguer)
A locação diz-se arrendamento quando versa sobre coisa imóvel, aluguer quando incide sobre coisa móvel.
CAE-Rev. 4:
Constam na Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [49]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147:
- 68200 Arrendamento e exploração de bens imobiliários próprios ou em locação.
Conclusão: estas atividades também têm caráter económico. A Lei assim o determina: são atividades económicas de pleno Direito.
Acrescente-se ainda que, para além de estarem expressamente incluídas na lista da CAE-Rev. 4, estas atividades também são especialmente mencionadas na definição de atividade económica constante na Diretiva do IVA, em cima transcrita: «Entende-se por «actividade económica» qualquer actividade de produção, de comercialização ou de prestação de serviços, incluindo as actividades extractivas, agrícolas e as das profissões liberais ou equiparadas. É em especial considerada actividade económica a exploração de um bem corpóreo ou incorpóreo com o fim de auferir receitas com carácter de permanência» (art. 9.º, n.º 1 da Diretiva 2006/112/CE do Conselho, de 28 de novembro de 2006, relativa ao sistema comum do imposto sobre o valor acrescentado, abreviadamente designada “Diretiva do IVA”, na sua versão consolidada/atualizada e em Língua Portuguesa [50]Consultar a versão atualizada da Diretiva do IVA no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX:02006L0112-20240101).
9.5) Atividade económica direta e indireta, esta última através da gestão de participações sociais noutras sociedades:
Definições:
Atividade económica direta: é aquela (atividade económica: ver definição, em cima, no ponto 1.1) que é exercida por um sujeito de Direito em nome e por conta própria, isto é, sem recorrer à criação (sem interposição) de uma pessoa coletiva (de pleno Direito) nem a uma pessoa coletiva rudimentar ou património autónomo para o efeito.
Atividade económica indireta: é aquela que é exercida através de interposta pessoa, singular ou coletiva:
i) especialmente através de participações sociais noutras sociedades que exercem uma atividade económica direta,
ii) mas também através de outros expedientes jurídicos aptos a exercer sobre estas um controlo, domínio, influência dominante ou poder funcionalmente equivalente (“equivalência funcional”).
RJSGPS:
Art. 1.º, n.º 1 do Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS), estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro [51]Consultar o RJSGPS, estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1988-34489975: as sociedades gestoras de participações sociais (SGPS) «têm por único objeto contratual a gestão de participações sociais noutras sociedades, como forma indireta de exercício de atividades económicas».
Para além de definir as SGPS, esta norma esclarece que a detenção e gestão de participações sociais numa sociedade ou em sociedades (em princípio, comerciais ou civis sob forma comercial) que exercem diretamente uma ou mais atividades económicas é uma forma indireta de exercício dessa ou dessas atividades económicas.
Por exemplo, “Continente Hipermercados, SA” e “Sonae, SGPS, SA”:
Por exemplo, a sociedade anónima “Continente Hipermercados, SA”, que é uma sociedade subsidiária que integra o Grupo Sonae, exerce diretamente a atividade económica de exploração de supermercados e hipermercados (CAE 47111). Logo, exercem indiretamente essa atividade económica de exploração de supermercados e hipermercados:
i) tanto a respetiva sociedade-mãe “Sonae MC, SGPS, SA, que detém diretamente participações sociais naquela;
ii) como a respetiva sociedade-avó “Sonae, SGPS, SA”, que detém indiretamente participações sociais naquela (cfr. art. 483.º, n.º 2 do Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [52]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975). O Grupo Sonae é um grupo multinível, com vários níveis sucessivos de hierarquia (domínio/dependência) entre si [53]Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2018, págs. 19 a 24..

Supremo Tribunal de Justiça – Ac. de 1996/10/15:
Associação Nacional de Farmácias:
Num acórdão proferido em 1996/10/15 (já depois da entrada em vigor do RJSGPS), o Supremo Tribunal de Justiça debruçou-se sobre a questão de saber se era lícita ou ilícita a participação da Associação Nacional das Farmácias (ANF) na constituição de duas sociedades:
– a Farmindústria – Sociedade de Medicamentos, SA, tendo a ANF subscrito 48% das ações e
– a Farmatrading – Produtos Farmacêuticos, SA, tendo a ANF ficado com ações correspondentes a 50% do capital social [54]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 109 a 111..
O Supremo Tribunal de Justiça considerou que as participações sociais da Associação Nacional de Farmácia nestas sociedades eram lícitas porque, segundo aquele, «a ANF não exerce, nem direta nem indiretamente, atividade de produção ou comercialização – quem a exerce são as sociedades em que ela participa» [55]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 109 a 111..
O STJ adotou uma posição absolutista-formalista da personalidade jurídica:
Trata-se, contudo, de uma posição errada. De facto, como afirma J. M. Coutinho de Abreu «se não se adotar uma (tradicional) conceção absolutista-formalista da personalidade jurídica, não será difícil ver que uma associação:
– exerce de modo indireto atividades empresariais (de produção ou comercialização) quando possui participações de controlo (exclusivo ou conjunto) em sociedades explorando empresas (…); e
– intervém no mercado quando participa – ainda que em posição minoritária – em sociedades…» [56]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 109 a 111..
No mesmo sentido que J. M. Coutinho de Abreu, contrário, portanto, ao do Acórdão do STJ em cima referido, e debruçando-se sobre participações sociais posteriormente adquiridas pela mesma Associação Nacional de Farmácias, foi emitido em 2011/10/06 um parecer do Conselho Consultivo da Procuradoria Geral da República nos seguintes termos: «As participações de associações de empregadores em sociedades comerciais com atividade no mercado em geral são ilícitas por violação da proibição constante no referido n.º 3 do artigo 443.º do Código do Trabalho» [57]Consultar o link: http://www.dgsi.pt/pgrp.nsf/7fc0bd52c6f5cd5a802568c0003fb410/aae66b846f181ab4802579210056ff2c?OpenDocument, que determina que «as associações de empregadores não podem dedicar-se à produção ou comercialização de bens ou serviços ou de qualquer modo intervir no mercado», sem prejuízo da possibilidade de prestarem serviços de carácter económico e social aos seus associados.
A atividade das SGPS de gestão de participações sociais é, em si mesma, uma atividade económica (direta)? Sim.
CAE-Rev. 4 das SGPS:
Constam na Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [58]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147:
- 64211 Atividades das sociedades gestoras de participações sociais financeiras;
- 64212 Atividades das sociedades gestoras de participações sociais não financeiras.
Conclusão: sim, a atividade das sociedades gestoras de participações sociais (SGPS) de gestão de participações sociais é, em si mesma, uma atividade económica direta. A Lei assim o determina: são atividades económicas de pleno Direito.
Atividade e escopo das SGPS – há uma entrada de recursos (inputs), um verdadeiro processo de produção e uma saída de produtos (bens ou serviços) (outputs):
Mas também materialmente. Com efeito, as SGPS são sociedades vocacionadas para:
i) comprar, gerir (ou administrar) e vender as participações sociais (quotas ou ações) que têm nas sociedades participadas, para, por essa via,
ii) intervir na gestão e controlo destas últimas, assumindo uma gestão estratégica, centralizada, integrada, coordenada, concertada, especializada e ativa do conjunto das atividades e negócios sociais das respetivas participadas [59]J. Engrácia Antunes, “As Sociedades Gestoras de Participações Sociais”, in Direito das Sociedades em Revista, março de 2009, Almedina, Coimbra, 2009, pág. 96.:
ii-i) exercendo os direitos sociais que integram essas quotas ou ações, nomeadamente:
– o direito de voto em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação e
– o direito ao lucro, recebendo os lucros ou dividendos correspondentes; e
ii-ii) recebendo as eventuais mais-valias decorrentes da alienação (nomeadamente, através de contrato de compra e venda) com lucro das participações sociais (quotas ou ações).
Pelo que dessa atividade resulta um “valor acrescentado”, um “benefício económico”, um “resultado económico novo”, uma “utilidade económica”. Há, portanto, um output. E para alcançá-lo são usados inputs e aplicado sobre estes um processo produtivo. Na verdade, os atos concretos em que se traduzem a compra, gestão (ou administração) e venda de participações sociais consistem num verdadeiro processo produtivo: requerem dinheiro, pessoal qualificado, esforço intelectual e a prática de atos materiais e jurídicos. Estão, por isso, reunidos todos os elementos essenciais da definição de atividade económica apresentada logo no início deste artigo, no ponto 1.1. Ver também: holding.
Atividades económicas das SGPS:
Conclusão: as sociedades gestoras de participações sociais (SGPS) exercem:
– diretamente, pelo menos, uma atividade económica, que é a gestão de participações sociais noutras sociedades, a qual é, em si mesma, uma atividade económica de pleno Direito (CAE’s 64211 e 64212 [60]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147); e
– indiretamente, uma ou mais atividades económicas, que é(são) a(s) atividade(s) económica(s) exercida diretamente pela sociedade ou sociedades nas quais a SGPS tenha, direta ou indiretamente (art. 483.º, n.º 2 do CSC), participações sociais.
9.6) Atividades ilícitas, incluindo criminosas:
Lista:
Vimos em cima, nos pontos 1 e 2, que a Diretiva do IVA estabelece uma definição de atividade económica que é mais restrita do que a definição de que parte a Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [61]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147.
Ora, num estudo sobre as “implicações do conceito de atividade económica em sede de IVA”, Vanessa de Sousa Mendes analisa a questão de saber se devem ser incluídas ou não em sede de IVA certas atividades ilícitas, incluindo criminosas, concretamente [62]Vanessa de Sousa Mendes, Implicações do Conceito de Atividade Económica em IVA, Almedina, Coimbra, 2025, págs. 137 a 163, especialmente 146.:
a) produção e comércio de estupefacientes (quer as drogas duras, quer as drogas leves);
b) comercialização de produtos ou mercadorias contrafeitas;
c) falsificação de moeda;
d) contrabando;
e) atividade de prostituição;
f) violação de direitos de autor;
g) jogo ilegal; e
h) empréstimos usurários.
Impacto “económico”-financeiro:
Pelo menos à escala mundial, estas atividades no seu conjunto:
i) movimentam centenas de biliões (milhares de milhões) de euros ou dólares. Com efeito, à escala mundial, estima-se que só o mercado ilegal de drogas tenha tido um valor em 2014 algures entre os 426 e os 652 mil milhões de dólares [63]https://en.wikipedia.org/wiki/Illegal_drug_trade; à escala europeia, veja-se o título da notícia: «Mercado de droga da União Europeia vale 30 mil milhões com destaque para canábis e cocaína» [64]https://www.jornaldenegocios.pt/empresas/detalhe/mercado-de-droga-da-uniao-europeia-vale-30-mil-milhoes-com-destaque-para-canabis-e-cocaina; ou ainda, para a escala Portuguesa: “Polícias tiraram da rua 721 milhões de euros em cocaína” [65]https://www.dn.pt/sociedade/policias-tiraram-da-rua-721-milhoes-de-euros-em-cocaina; e
ii) acabam por “ocupar profissionalmente” milhões de pessoas.
Conclusão:
No entanto, em Portugal, não constam na CAE-Rev. 4 e, por isso, não contam para o Sistema Estatístico Nacional (SEN). Quanto à União Europeia, também não constam na Nomenclatura das Atividades Económicas da Comunidade Europeia, Revisão 2, Atualização 1, abreviadamente designada “NACE – Rev. 2.1”, estabelecida no anexo único do Regulamento Delegado (UE) n.º 2023/137 da Comissão, de 10 de outubro de 2022 [66]Consultar o Regulamento Delegado (UE) n.º 2023/137 da Comissão, de 10 de outubro de 2022, no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=CELEX%3A32023R0137, com a qual, como vimos em cima, a nossa CAE-Rev. 4 está perfeitamente harmonizada. Logo, não são, em face da Lei em vigor, atividades económicas. Integram o chamado “mercado negro” (dark market).
Expressão “economia paralela”:
Não empregamos a expressão “economia paralela” porque esta é usada muitas vezes para designar a parcela da atividade económica composta por atos ou operações económicos concretos praticados com fraude fiscal (“evasão fiscal”), especialmente por não se emitir as correspondentes faturas ou faturas-recibos. No entanto, desde que conste na CAE-Rev. 4, esta parcela da atividade económica não deixa, apenas por ser composta por atos concretos “não faturados”, de ter caráter, conteúdo ou natureza económica.