1) Definição:
Em Portugal e no mundo, a joint venture (JV) (“empreendimento comum”, “empreendimento conjunto” ou “empresa comum”) não corresponde a um conceito unívoco: trata-se, na verdade, de uma figura com contornos imprecisos.
Porém, em qualquer das suas modalidades, a joint venture traduz uma relação de cooperação entre dois ou mais sujeitos de Direito com vista à realização, por um determinado período de tempo ou por tempo indeterminado, em comum ou de forma concertada, de um projeto ou empreendimento comum, mantendo aqueles a sua autonomia jurídica e, em parte, económica [1]L. Lima Pinheiro, Contrato de Empreendimento Comum (Joint Venture) em Direito Internacional Privado, Almedina, Coimbra, 2003, págs. 36-40; Luís D. Silva Morais, Empresas Comuns (Joint Ventures) no … Continuar a ler.

Notas:
– Ver bibliografia sobre a joint venture na seguinte nota de rodapé [2]L. Lima Pinheiro, Contrato de Empreendimento Comum (Joint Venture) em Direito Internacional Privado, Almedina, Coimbra, 2003, págs. 21-392; Luís D. Silva Morais, Empresas Comuns (Joint Ventures) no … Continuar a ler.
– considerando a quantidade considerável de palavras e expressões em Língua Inglesa presentes neste artigo (especialmente a expressão “joint venture”), vamos prescindir de as referir em itálico, com vista a facilitar a respetiva leitura.
2) Joint venture societária (incorporated joint venture ou equity joint venture) vs joint venture puramente contratual (unincorporated joint venture ou contractual joint venture):

Sobre este último diapositivo, ver, com desenvolvimento, a Norma Contabilística de Relato Financeiro (NCRF) 13 relativa aos “Interesses em Empreendimentos Conjuntos e Investimentos em Associadas”, que integra o Sistema de Normalização Contabilística (SNC) (consultar no link: https://www.cnc.min-financas.pt/pdf/snc/normas/NCRF%2013.pdf).
2.1) Critério de distinção:
A joint venture pode:
a) ser de base societária, dando origem a uma nova entidade, que se pode designar “filial comum” (joint venture societária [incorporated joint venture ou equity joint venture]):
i) dotada de personalidade jurídica, em princípio, plena, ou seja, é criado um novo sujeito de Direito, de tipo pessoa coletiva de pleno Direito, distinto e autónomo face ao sujeito ou sujeitos que o constituíram (membros, agrupados ou sócios) com aptidão para ser titular, em nome próprio, de direitos e obrigações, sendo, por isso, também dotada de
i-i) de autonomia patrimonial, isto é, é titular de um património próprio, que é distinto e autónomo face ao património pessoal dos respetivo(s) sócio único ou sócios,
i-ii) autonomia funcional, tendo órgãos próprios com poderes e competências específicas (funções, poderes funcionais ou poderes-deveres) e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam e
i-iii) autonomia finalística (fim complexo: objeto e fim) [3]No sentido de que a a autonomia é uma característica fundamental da sociedade (“autonomia societária”), tendo esta autonomia patrimonial, funcional e finalística, e traduzindo-se esta … Continuar a ler,
iii) tendo sempre, em qualquer caso, um determinado objeto (ver: objeto social), que consiste no exercício de uma atividade económica, e
iv) visando:
– obter lucros e distribuí-los ou atribuí-los ao(s) sócio(s), ficando este(s), todavia, sujeito(s) a perdas [4]No sentido de que a sujeição a perdas por parte dos sócios é um elemento essencial do conceito de sociedade, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, … Continuar a ler ou
– melhorar as condições de exercício ou de resultado das atividades económicas dos respetivos “sócios”, membros, ou agrupados, podendo apenas visar a realização e partilha de lucros a título meramente acessório e quando expressamente autorizado pelo respetivo contrato constitutivo.
b) ser de base puramente contratual, não dando origem a uma nova entidade (joint venture contratual [unincorporated joint venture ou contractual joint venture]).

2.2) Alcance da produção de efeitos: inter partes vs erga omnes:
a) a pessoa coletiva (de pleno Direito) resultante de uma joint venture societária ou de base societária (incorporated joint venture) produz efeitos face a todos os outros sujeitos de Direito (tem eficácia erga omnes); ao passo que
b) o contrato que concretize uma joint venture de base puramente contratual (unincorporated joint venture) produz efeitos apenas entre as partes (cfr. o art. 406.º, n.º 2 do Código Civil, que consagra o princípio da eficácia relativa dos contratos: «Em relação a terceiros, o contrato só produz efeitos nos casos e termos especialmente previstos na lei.» [5]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
2.3) Denominador comum – emergem sempre de um contrato:
Em qualquer dos casos, ou seja, quer dê origem a uma nova entidade, quer no caso contrário, a joint venture emerge sempre de um contrato.
As regras de Direito Contabilístico (ver: legislação de Direito Contabilístico) também apontam neste sentido. Com efeito, a Norma Contabilística de Relato Financeiro (NCRF) 13 [6]Consultar a NCRF 13 no link: https://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_13.pdf do Sistema de Normalização Contabilística (SNC), que versa precisamente sobre as joint ventures, aí traduzidas para a Língua Portuguesa através da expressão “empreendimentos conjuntos” (sobre esta questão, ver, em baixo, o ponto 6), determina, no respetivo parágrafo n.º 5, que «a existência de um acordo contratual é um elemento essencial para distinguir os interesses em empreendimentos conjuntos dos investimentos em associadas», afirmando-se, de seguida, que «as atividades que não tenham acordo contratual para estabelecer o controlo conjunto não são empreendimentos conjuntos para as finalidades desta norma».
Estes contratos, que se podem designar “contratos de joint venture”, integram, aliás, a categoria mais ampla dos contratos de cooperação de empresas (ou cooperação interempresarial) ou de cooperação económica, consoante os respetivos sujeitos intervenientes sejam apenas empresas ou não, respetivamente. Sobre esta questão, relativa ao âmbito subjetivo da joint venture, ver, em baixo, o ponto 4.

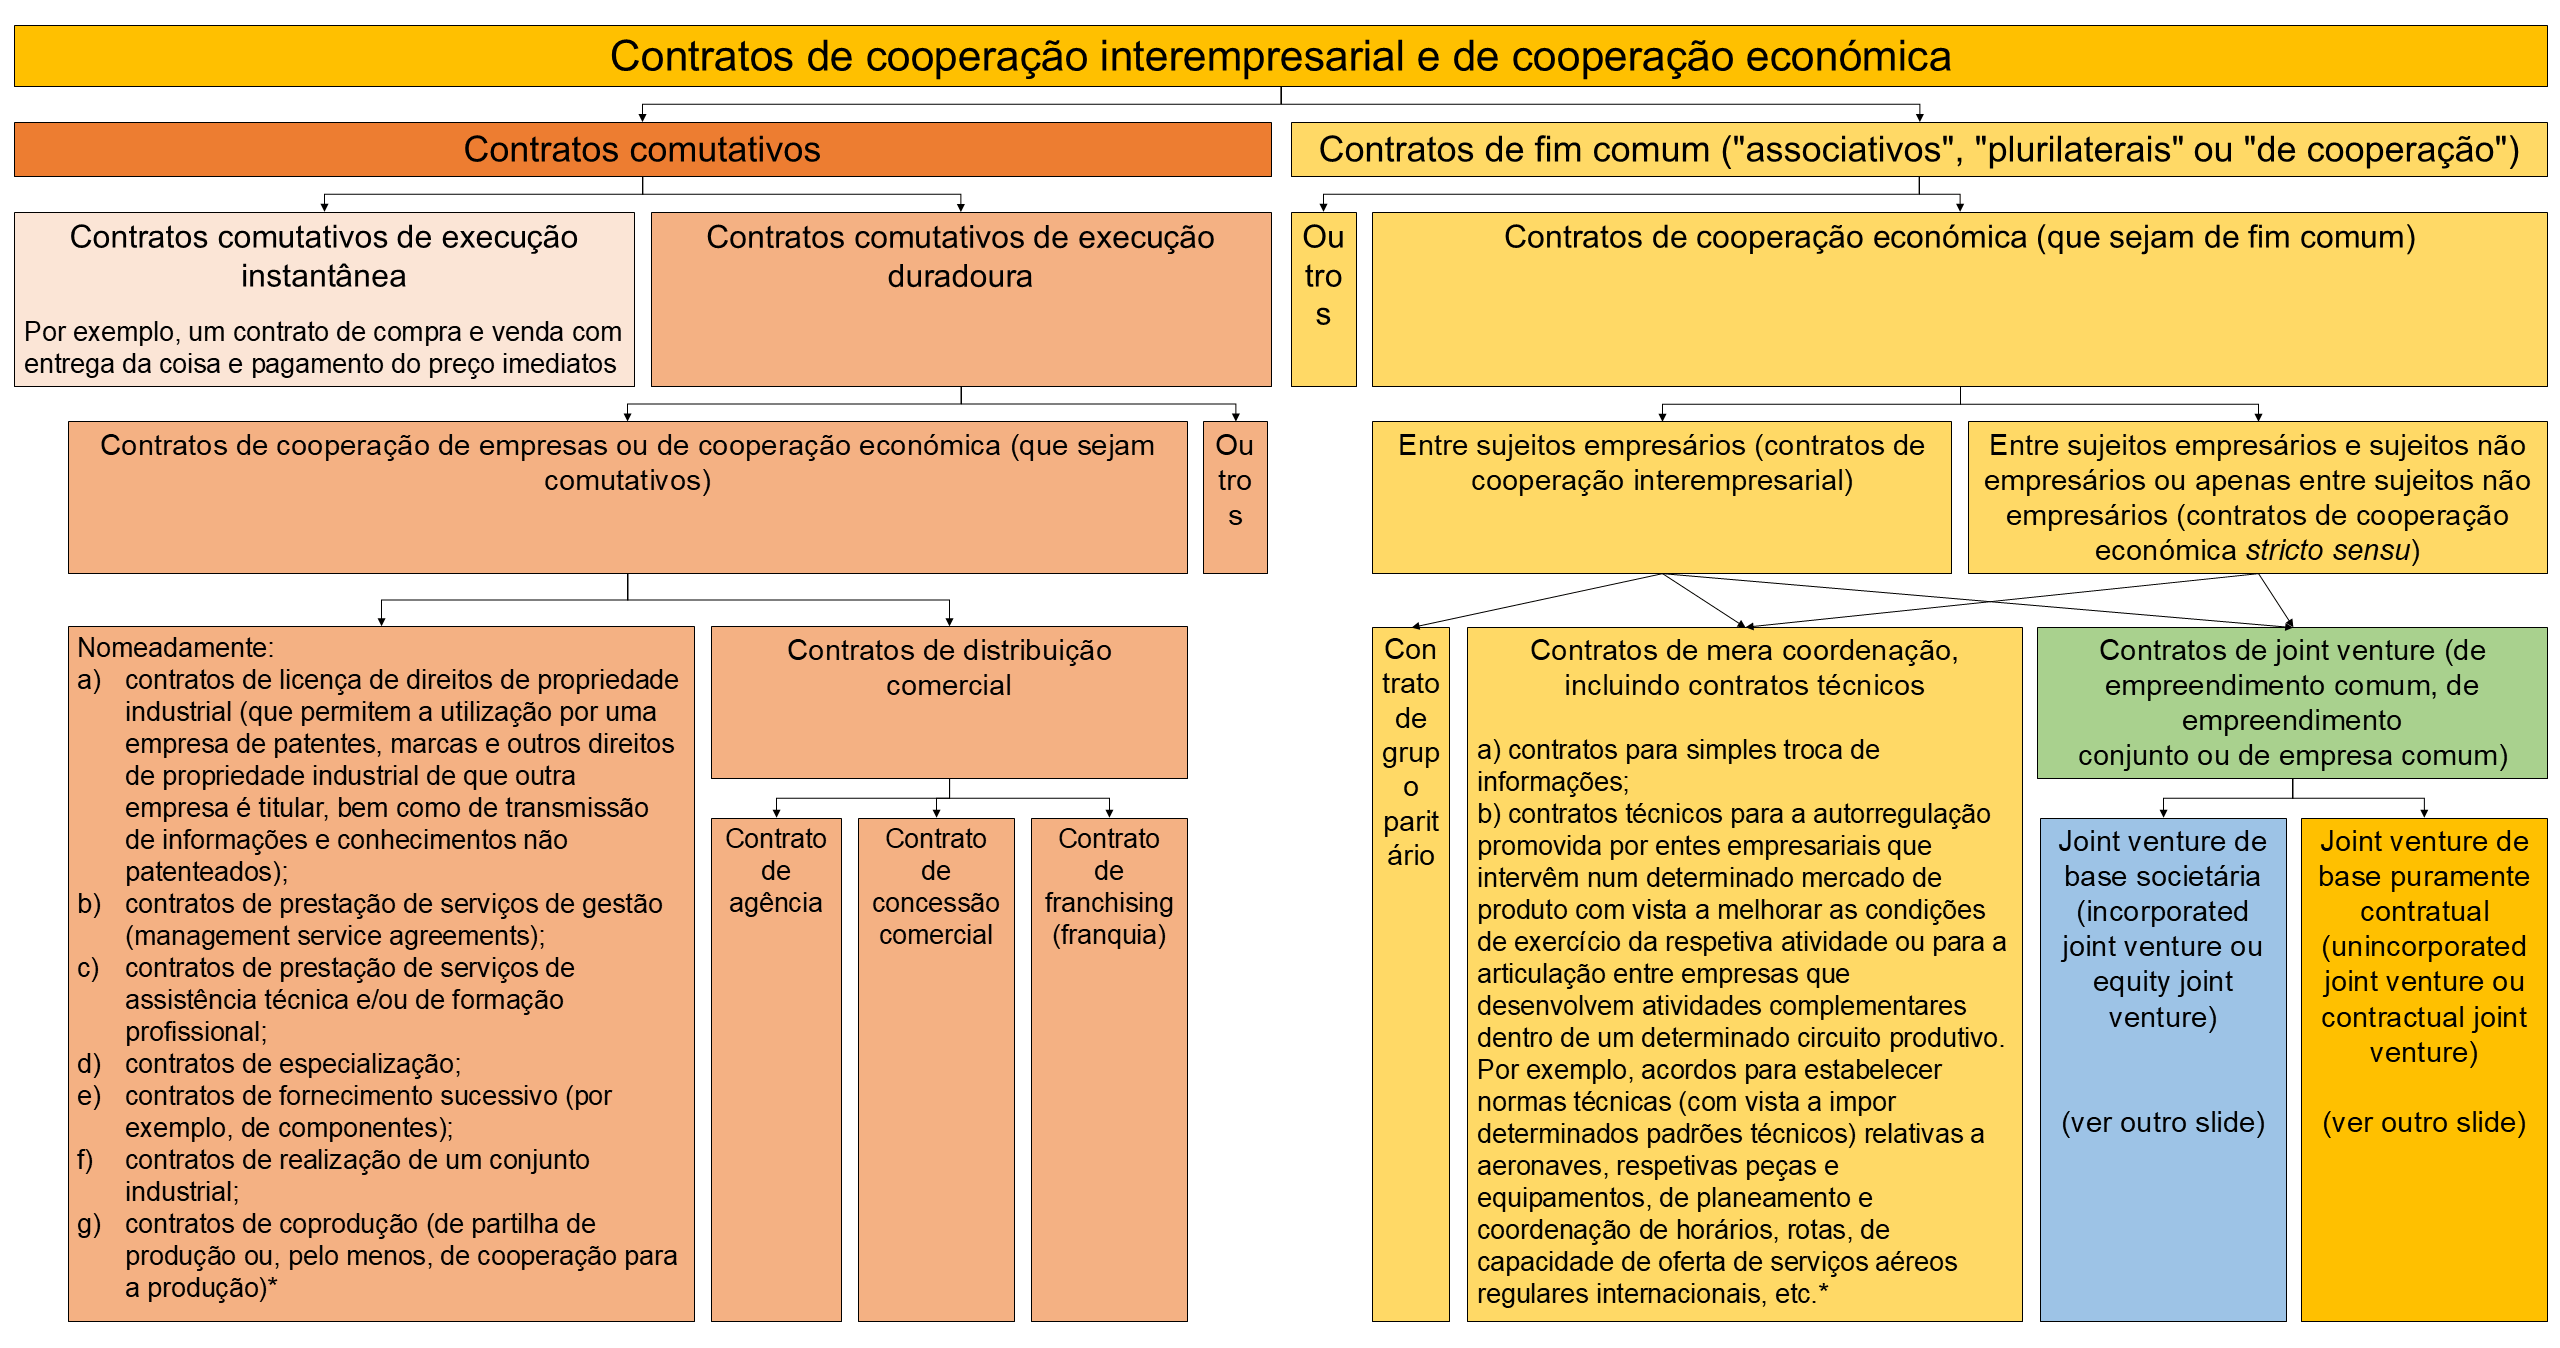
2.4) Incorporated joint venture – divergências entre os atos societários e o contrato inicial de joint venture:
Porém, quando a joint venture tem base societária (incorporated joint venture) dando, portanto, origem a uma nova entidade (pessoa coletiva), considerando que esta produz efeitos face a todos os outros sujeitos de Direito (eficácia erga omnes), em caso de eventuais divergências, contradições ou conflitos:
a) entre, por um lado, o pacto social, as deliberações sociais e os atos praticados pelos órgãos da entidade criada e,
b) por outro lado, o contrato inicial de joint venture,
prevalecem os primeiros.
Simplesmente, nesse caso, haverá responsabilidade civil contratual da parte que violar o acordo inicial, ficando esta, portanto, obrigada a indemnizar a contraparte por todos os danos que provocou com o respetivo incumprimento contratual.
3) Tipos ou modalidades de joint venture em Portugal:
Em Portugal, a joint venture não é uma figura autónoma; ao invés, pode assumir várias configurações concretas.
3.1) Joint venture societária ou de base societária (nova entidade) (incorporated joint venture):
As joint ventures que dão origem a uma nova pessoa coletiva (incorporated joint venture) não deixam de ter por base contratos; são é contratos subjetivantes ou personificantes, isto é, contratos cuja perfeição e inscrição no registo comercial dão origem a um novo sujeito de Direito diferente e autónomo face aos sujeitos dos respetivos membros, sócios ou agrupados.
Ora, esse novo sujeito de Direito de tipo pessoa coletiva que é criado (por exemplo: ACE, AEIE) desprende-se e autonomiza-se, em certa medida, face ao contrato inicial, ficando, por isso, sujeito a regras próprias estabelecidas na Lei e no respetivo pacto social.
Assim, o contrato de joint venture pode dar origem, nomeadamente:
– a uma sociedade comercial convencional: sociedade anónima (SA) ou sociedade por quotas (SQ);
– a um agrupamento complementar de empresas (ACE); ou
– a um agrupamento europeu de interesse económico (AEIE).
3.1.1) Sociedade comercial convencional: sociedade por quotas (SQ) ou sociedade anónima (SA):
O contrato de joint venture pode dar origem à constituição de uma sociedade comercial ou civil sob forma comercial que adote, nomeadamente, um dos seguintes tipos de sociedades comerciais:
– sociedade por quotas ou
– sociedade anónima (SA) [7]Sobre a sociedade comercial especialmente criada ou adquirida para ser o instrumento concretizador de um acordo base de joint venture, vide, com desenvolvimento, F. Cassiano dos Santos, Os Mecanismos … Continuar a ler.
As sociedades comerciais e civis sob forma comercial gozam de personalidade jurídica e existem como tais a partir da data do registo definitivo do respetivo ato constitutivo (cfr. art. 5.º do CSC). Na verdade, a maioria das joint ventures (societárias e puramente contratuais) dão origem a sociedades comerciais convencionais. Para tal, muito contribui o facto de estas, nos tipos mais usados das sociedades por quotas e das sociedades anónimas (SA), ao contrário do ACE e do AEIE, terem autonomia patrimonial perfeita. Por conseguinte, os respetivos sócios têm o benefício da responsabilidade limitada: não respondem, em princípio, pelas dívidas da sociedade; pelas dívidas da sociedade responde, via de regra, apenas o património desta.
Para exemplos concretos de joint ventures Portuguesas e estrangeiras que culminaram precisamente na constituição de sociedades comerciais destes tipos, ver, em baixo, o ponto 4.
3.1.2) Agrupamento complementar de empresas (ACE):
O agrupamento complementar de empresas (ACE) é uma pessoa coletiva de Direito Privado:
i) criada por duas ou mais pessoas singulares ou coletivas, nomeadamente sociedades comerciais, desde que, no primeiro caso, explorem uma empresa em sentido objetivo (organização de fatores de produção destinada ao exercício de uma atividade económica), que, tanto no primeiro caso como no segundo, conservam, após a constituição do ACE, a sua própria personalidade jurídica (isto é, continuam a ser sujeitos de Direito),
ii) dotada de personalidade jurídica plena, ou seja, é um sujeito de (pleno) Direito, concretamente uma pessoa coletiva (de pleno Direito), distinto e autónomo face aos sujeitos dos respetivos membros, agrupados ou “sócios”, com aptidão para ser titular, em nome próprio, de direitos e obrigações, sendo, por isso, também
ii-i) dotada de autonomia patrimonial e
ii-ii) (dotada) de órgãos próprios com poderes e competências (funções, poderes funcionais ou poderes-deveres) específicas e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam,
iii) destinada a melhorar as condições de exercício ou de resultado das atividades económicas dos respetivos membros, podendo apenas visar a realização e partilha de lucros a título meramente acessório e apenas quando expressamente autorizado pelo respetivo contrato constitutivo.
Ver: agrupamento complementar de empresas (ACE).
3.1.3) Agrupamento europeu de interesse económico (AEIE):
O agrupamento europeu de interesse económico (AEIE) é uma pessoa coletiva de Direito Privado:
i) dotada de personalidade jurídica (plena), ou seja, é um sujeito de (pleno) Direito, concretamente uma pessoa coletiva (de pleno Direito), distinto e autónomo face aos sujeitos dos respetivos membros, agrupados ou “sócios”, com aptidão para ser titular, em nome próprio, de direitos e obrigações, sendo, por isso, também
i-i) dotada de autonomia patrimonial (é titular de um património próprio e autónomo) e
i-ii) (dotada) de órgãos próprios com poderes e competências (funções, poderes funcionais ou poderes-deveres) específicas e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam,
ii) de Direito Internacional, concretamente do Direito da União Europeia,
iii) criada, no mínimo, por dois membros, pessoas singulares ou pessoas coletivas, nomeadamente sociedades comerciais e sociedades civis (sob forma comercial ou sob forma civil), oriundos de Estados-Membros da União Europeia diferentes, que conservam, após a constituição do AEIE, a sua própria personalidade jurídica (isto é, continuam a ser sujeitos de Direito),
iv) destinada exclusivamente a facilitar ou desenvolver as atividades económicas dos seus membros através da partilha de recursos, atividades ou competências, não sendo o seu objetivo realizar lucros para si próprio (ou seja, visa permitir que os respetivos membros obtenham um desempenho económico superior àquele que provavelmente obteriam caso atuassem isoladamente [sem constituir um AEIE]).
Para além das semelhanças nas respetivas denominações (nomen iuris), o agrupamento europeu de interesse económico (AEIE) tem também, no essencial, a mesma estrutura e a mesma finalidade que o nosso agrupamento complementar de empresas (ACE): visa facilitar ou desenvolver as atividades económicas dos seus membros através da partilha de recursos, atividades ou competências com vista a alcançar resultados melhores para os respetivos membros do que aqueles que seriam obtidos caso atuassem isoladamente.
Contudo, o caráter distintivo do AEIE face ao ACE reside no facto de aquele dever ser composto, no mínimo, por duas sociedades, entidades jurídicas ou pessoas singulares que tenham a sua administração central ou que exerçam a sua atividade principal em Estados-Membros da União Europeia diferentes.
Ver, com mais desenvolvimento: agrupamento europeu de interesse económico (AEIE).
3.2) Joint venture puramente contratual (unincorporated joint venture):
3.2.1) Contrato de consórcio:
Em face da Lei Portuguesa, consórcio é o contrato pelo qual duas ou mais pessoas, singulares ou coletivas, que exercem uma atividade económica, se obrigam entre si a, de forma concertada, realizar certa atividade ou efetuar certa contribuição com o fim de:
a) realizar atos, materiais ou jurídicos, preparatórios quer de um determinado empreendimento, quer de uma actividade contínua;
b) executar um determinado empreendimento;
c) fornecer a terceiros bens, iguais ou complementares entre si, produzidos por cada um dos membros do consórcio;
d) pesquisar ou explorar recursos naturais;
e) produzir bens que possam ser repartidos, em espécie, entre os membros do consórcio (arts. 1.º e 2.º do Regime Jurídico dos Contratos de Consórcio e de Associação em Participação [RJCCAP], estabelecido no Decreto-Lei n.º 231/81, de 28 de julho [ainda sem alterações] [8]Consultar o RJCCAP, estabelecido no Decreto-Lei n.º 231/81, de 28 de julho, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/231-1981-579479).
Ver: contrato de consórcio.
3.2.2) Contrato de associação em participação:
Em face da Lei Portuguesa, a associação em participação é o contrato pelo qual uma ou mais pessoas se associam a uma atividade económica exercida por outra, ficando a(s) primeira(s) a participar nos lucros ou nos lucros e perdas que desse exercício resultarem para a segunda (arts. 21.º, n.º 1 e 22.º do do Regime Jurídico dos Contratos de Consórcio e de Associação em Participação [RJCCAP], estabelecido no Decreto-Lei n.º 231/81, de 28 de julho [ainda sem alterações] [9]Consultar o RJCCAP, estabelecido no Decreto-Lei n.º 231/81, de 28 de julho, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/231-1981-579479).
Ver: contrato de associação em participação.
3.2.3) Contrato (legalmente) atípico de joint venture ou de empreendimento comum:
Pode ainda ser celebrado um contrato (legalmente) atípico de joint venture:
a) que não se reconduza totalmente nem ao contrato de consórcio (nomeadamente por ter um objeto/fim diverso do previsto na Lei para o consórcio [ver, em cima, o ponto 3.2.1]), nem ao contrato de associação em participação, ou
b) que reúna no mesmo contrato regras do contrato de consórcio ou do contrato de associação em participação, de ambos ou de quaisquer outros contratos, total ou parcialmente regulados na lei (por exemplo, contratos de transferência de tecnologia, contratos de transmissão ou de licença de direitos de propriedade industrial, contratos de fornecimento, contratos de distribuição, contratos de financiamento ou de empréstimo [10]J. Engrácia Antunes, op. cit., pág. 398..
4) Âmbito subjetivo das joint ventures: empresas e outras entidades, públicas ou privadas:
Deve entender-se que a joint venture abrange os contratos de cooperação:
a) não só entre sujeitos de Direito que exploram empresas, incluindo aqueles que integram o setor público empresarial (SPE); como também
b) entre sujeitos de Direito que exploram empresas e sujeitos de Direito que não exploram empresas, incluindo, neste último caso, outros Estados e entidades do setor público administrativo e do setor cooperativo e social, nomeadamente, Municípios, Universidades e outras instituições científicas, organismos das Forças Armadas, associações de Direito Privado, etc. [11]L. Lima Pinheiro, op. cit., págs. 36-38, 70-71; ou mesmo
c) apenas entre sujeitos de Direito que não exploram empresas.

Na verdade, num estudo empírico que realizou com base em dados recolhidos em 2014, Bruno J. Machado de Almeida dá conta que, pelo menos, 70 empresas de construção civil e de obras públicas Portuguesas, concretamente da zona centro e sul do País, celebraram contratos de consórcio com Municípios (representados pelas respetivas Câmaras Municipais) e Empresas Públicas ligadas a infraestruturas (Águas de Portugal, EP; Águas do Ribatejo, EM; Águas de Coimbra, EM; etc.), com vista a «concretizar investimentos em infraestruturas municipais e urbanas» [12]Bruno J. Machado de Almeida, op. cit., págs. 399 e 400..
Por exemplo:
i) o “Bairro Comercial Digital de VFX” é um projeto destinado a «capacitar o comércio local para as novas tecnologias, articular os serviços online aos seus consumidores, gerir os acessos automóveis e pedonais à cidade e transformar a cidade de Vila Franca de Xira num centro comercial a céu aberto». Trata-se de um projeto-piloto que «será implementado em Parceria, mediante a constituição de um consórcio entre os seguintes Parceiros: o Município de Vila Franca de Xira, a ACIS – Associação Empresarial dos Concelhos de Vila Franca de Xira e Arruda dos Vinhos e a Freguesia de Vila Franca de Xira». «A Câmara Municipal foi a promotora da candidatura e é Líder do Consórcio, ficando responsável pela gestão financeira, técnica e administrativa do projeto e pela coordenação das suas atividades.» [13]https://www.cm-vfxira.pt/municipio/comunicacao/noticias/noticia/bairro-comercial-digital-vfx-chega-a-vila-franca-de-xira;
ii) o contrato de consórcio para o desenvolvimento do Investimento Territorial Integrado “Rio de Culturas – Rede Urbana do Vale do Sado”, que é celebrado entre: o Município de Alcácer do Sal, o Município de Grândola, o Município de Santiago do Cacém, o Município de Setúbal, a Agência Regional de Promoção do Turística do Alentejo – Turismo do Alentejo, a Associação Baía de Setúbal e a Turismo do Alentejo, ERT (Entidade Regional de Turismo do Alentejo) [14]https://www.mun-setubal.pt/wp-content/uploads/2023/12/02-GAP-70-2023-Anexo-Contrato-Minuta-Final.pdf;
iii) a sociedade por quotas “Expressdiagram – Transportes Rodoviários, Lda.”, que é uma empresa participada que integra o Setor Público Empresarial, cujos sócios são o Município de Penafiel, a Valpi Bus – Alberto Pinto & Filhos Transportes Rodoviários SA, a Rodonorte-Transportes Portugueses SA [15]https://novumcanal.pt/2024/10/penafiel-central-de-transportes-em-funcionamento-em-janeiro/ e https://www.racius.com.
RJCCAP:
Ora, podem celebrar contratos de consórcio propriamente ditos quaisquer «pessoas, singulares ou colectivas, que exercem uma actividade económica» (cfr. art. 1.º do do Regime Jurídico dos Contratos de Consórcio e de Associação em Participação [RJCCAP], estabelecido no Decreto-Lei n.º 231/81, de 28 de julho [ainda sem alterações] [16]Consultar o RJCCAP, estabelecido no Decreto-Lei n.º 231/81, de 28 de julho, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/231-1981-579479).
CAE-Rev. 4 – âmbito da “atividade económica”:
O nosso Ordenamento Jurídico parte de um conceito muito amplo de atividade económica (ver, com desenvolvimento: atividade económica). Com efeito, da lista da Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, que está estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [17]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147, constam várias atividades que integram todo o Setor Público Administrativo (SPA), incluindo o respetivo núcleo duro, nomeadamente:
– Secção P – Administração pública e defesa; segurança social obrigatória; que integra, nomeadamente:
– no grupo 84.2 – Prestação de serviços à comunidade em geral – Negócios Estrangeiros, Defesa, Justiça, Segurança, Ordem Pública e Proteção Civil.


Já, pelo menos, em 1992, o nosso A. L. de Sousa Franco:
i) distinguindo entre «Economia Privada, Social e Pública» e
ii) definindo a atividade económica como «o processo orgânico de satisfação de necessidades humanas mediante a afectação de bens materiais raros a fins alternativos (individuais ou sociais; privados, comunitários ou públicos)»,
iii) referia que, «em todos os tempos (…) zonas da actividade económica conexas com os fins e as funções do Estado, foram por este exercidas; pois a prossecução de fins de segurança, justiça e bem-estar implica a administração de diversos bens raros, a qual, de per si, é actividade económica.» Mais à frente: «já será mais difícil compreender o carácter económico da polícia ou da defesa nacional, por exemplo. Contudo, também eles constituem serviços, «pagos» pela colectividade, por via dos impostos (ou das taxas); e, ao prestá-los, o Estado suporta custos, formulando decisões acerca da afectação de bens económicos raros a fins específicos de carácter social. Nestas situações (…) o Estado age por si mesmo como sujeito ou agente económico, formulando escolhas ou opções económicas no interesse da comunidade (ou da sua máquina ou aparelho estadual)» (bold nosso) [18]A. L. de Sousa Franco, Finanças Públicas e Direito Financeiro, Volume I e II, 4ª edição – 12ª Reimpressão, Almedina, Coimbra, 2007 (2002), págs. 5, 7, 11 e 12, 143 e 144 apud L. Lima … Continuar a ler.
Conclusões:
i) a atividade económica é realizada quer pelo setor privado, quer pelo setor cooperativo e social, quer ainda pelo setor público, e, dentro deste último, quer pelo Setor Público Empresarial (SPE), quer pelo Setor Público Administrativo (SPA);
ii) todas as pessoas coletivas de Direito Público exercem pelo menos uma atividade económica. Logo, se as disposições legais de Direito Público o permitirem, nomeadamente as que constam no Código dos Contratos Públicos (CCP), estabelecido no Decreto-Lei n.º 18/2008, de 29 de janeiro, com as alterações subsequentes [19]Consultar o Código dos Contratos Públicos no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2008-34455475, também aquelas têm legitimidade para celebrar contratos de consórcio.
Um contrato de consórcio celebrado entre uma empresa privada e uma entidade pública que integre o Setor Público Administrativo fica, em princípio, sujeito ao regime jurídico específico estabelecido no CCP, nomeadamente quanto à necessidade de observar um procedimento relativamente exigente de formação do contrato (até à celebração do contrato) (cfr. art. 2.º do CCP).
5) Exemplos concretos de joint venture em Portugal:
Para além dos exemplos indicados em cima, no ponto anterior (4), indicamos os seguintes:
a) A concessão da obra pública (construção) e da exploração e manutenção da Ponte Vasco da Gama sobre o rio Tejo foi atribuída a uma sociedade especificamente criada para o efeito, designada Lusoponte, SA, que resulta de uma joint venture internacional composta pela Mota-Engil, pela Vinci, pela Atlantia e pela Teixeira Duarte [20]http://www.monumentos.gov.pt/Site/APP_PagesUser/SIPA.aspx?id=9859;
b) «O concurso público internacional para a construção e gestão do primeiro troço da linha de Alta Velocidade Porto – Lisboa (TGV) recebeu apenas uma proposta firme apresentada pelo consórcio que integra a Mota-Engil e que inclui ainda a Teixeira Duarte, Casais, Gabriel Couto, Alves Ribeiro e Conduril» [21]https://eco.sapo.pt/2024/07/03/consorcio-da-mota-engil-entregou-unica-proposta-firme-para-concurso-da-alta-velocidade;
c) A Critical TechWorks é uma ‘joint venture’ entre a portuguesa Critical Software, SA e a BMW para desenvolvimento de soluções automóveis digitais. A Critical Tw, SA é uma sociedade anónima (SA) [22]https://observador.pt/2020/08/31/joint-venture-entre-bmw-e-a-portuguesa-critical-software-duplica-faturacao-para-57-milhoes-em-2020/ e https://www.racius.com/critical-tw-s-a/;
d) A Ocean Winds é uma “joint venture” detida em partes iguais pela EDP Renováveis e pela francesa Engie, para a realização de projetos de energia eólica offshore [23]https://www.jornaldenegocios.pt/empresas/energia/detalhe/joint-venture-da-edpr-com-engie-ganha-licenca-de-viabilidade-na-australia-para-eolica-offshore e … Continuar a ler;
e) A Avanade é uma joint-venture que junta a Accenture e Microsoft, «que oferece serviços digitais, tecnologias da informação (TI) e de consultoria a clientes de todo o mundo, em diversos setores de atividade» e que «chega, agora, ao mercado nacional com o objetivo de oferecer às empresas em Portugal as ferramentas necessárias para que possibilitem experiências únicas aos clientes e colaboradores.» [24]https://executivedigest.sapo.pt/noticias/joint-venture-entre-accenture-e-microsoft-chega-a-portugal/ e https://eco.sapo.pt/2019/07/02/avanade-abre-primeiro-escritorio-em-portugal/;
f) A Carbon Team, Lda. é uma joint venture formada pelas portuguesas Rodi (maior fábrica de rodas da Europa), Miranda & Irmão e Ciclo Fapril com a alemã Bike Ahead composites e a Art Collection, de Taiwan, para produzir em massa quadros para bicicletas em fibra de carbono para a Europa, a partir de Vouzela. A Carbon Team, Lda. é uma sociedade por quotas [25]https://www.jornaldenegocios.pt/empresas/industria/detalhe/portugueses-alemaes-e-taiwaneses-juntos-num-investimento-de-84-milhoes-em-vouzela e https://www.racius.com/carbon-team-lda/.;
g) Joint venture entre a Incus Capital (uma consultora de gestão de ativos espanhola) e a Colares Capital «com o objetivo de desenvolver a plataforma de self-storage “Control Space”, bem como liderar esta área a partir de novas aquisições de imóveis e as suas respetivas reconversões.» [26]https://eco.sapo.pt/2024/05/22/plmj-assessora-incus-capital-em-joint-venture-para-self-storage/;
h) «Iberdrola e bp pulse lançam a joint venture de carregamento rápido e ultrarrápido em Espanha e Portugal. A nova sociedade prevê investir mil milhões de euros para criar a mais extensa rede de carregamento público rápido e ultrarrápido na Península Ibérica, com o objetivo de atingir 11 700 pontos de carregamento até 2030. A empresa inicia a sua atividade com mais de 300 pontos de carregamento públicos em funcionamento e planeia ter quase 5000 em Espanha e Portugal até 2025.» [27]https://www.bp.com/pt_pt/portugal/home/noticias/press-releases/20230/iberdrola-e-bp-pulse-lancam-a-joint-venture-de-carregamento-rapi.html.
6) Joint venture – tradução para Português: “empreendimento comum”, “empreendimento conjunto” ou “empresa comum”:
Palavra “empresa” – dois grandes sentidos:
A palavra “empresa” pode ser empregue em dois grandes sentidos (ver, com desenvolvimento: empresa – definição e vários sentidos):
a) empresa-sujeito (empresa em sentido subjetivo) – como sujeito de Direito (pessoa singular, pessoa coletiva de pleno Direito ou pessoa coletiva rudimentar), que exerce ou que se encontra em condições de exercer, direta ou indiretamente (neste último caso, através da gestão de participações sociais noutras entidades), uma atividade económica, em princípio, com escopo lucrativo; ou
b) empresa-objeto (empresa em sentido objetivo) – como organização (ainda que rudimentar ou incipiente) de fatores de produção (terra ou natureza, capital e trabalho) destinada ao exercício de uma atividade económica, que integra o património de um ou mais sujeitos de Direito.
Acontece que:
Acontece que, como vimos em cima, no ponto 4, a joint venture abrange relações de cooperação não só entre empresas como também entre empresas e sujeitos não empresários e mesmo apenas entre estes últimos.
Por outro lado, a expressão “empresas comuns” é empregue com frequência para designar as pessoas coletivas resultantes de joint ventures societárias. E, como vimos, o conceito de joint venture abrange não só estas como também as joint venture puramente contratuais, isto é, os empreendimentos comuns ou conjuntos, por si só desprovidos de personalidade jurídica, resultantes da concertação de atividades individuais das entidades participantes.
Conclusão:
Logo, deve entender-se com L. Lima Pinheiro que a expressão preferível para traduzir “joint venture” para Português é (contrato de) “empreendimento comum” ou (de) “empreendimento conjunto” [28]L. Lima Pinheiro, op. cit., pág. 266.. Assinale-se que a Norma Contabilística de Relato Financeiro (NCRF) 13 [29]Consultar a NCRF 13 no link: https://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_13.pdf do Sistema de Normalização Contabilística (SNC), que versa precisamente sobre as joint ventures, adota, para se lhes referir, a expressão “empreendimento conjunto”, sendo este, por sua vez, definido como a «atividade económica empreendida por dois ou mais parceiros, sujeita a controlo conjunto destes mediante um acordo contratual».
Preferindo, no entanto, a expressão “empresa comum”, L. D. Silva Morais [30]L. D. Silva Morais, op. cit., pág. 34 e 176-180..
7) Vantagens / finalidades das joint ventures:
i) obtenção e combinação de recursos tecnológicos, necessidades de inovação técnica na produção de bens e prestação de serviços (investigação e desenvolvimento (research and development [R&D] ou research and technological development [RTD]);
ii) redução do risco financeiro (partilha dos custos do investimento e da incerteza quanto aos resultados que esse investimento possa gerar);
iii) internacionalização (entrada em novos mercados nacionais ou regionais, especialmente através da associação a parceiros locais ou regionais, respetivamente);
iv) obtenção de economias de escala e/ou racionalização da produção (limitação dos custos envolvidos e reforço da eficácia e abrangência no que respeita às áreas de produção por parte de cada um dos grupos intervenientes);
Economias de escala: «aumentos na produtividade ou decréscimos no custo médio de produção, que resultam do aumento de todos os fatores produtivos na mesma proporção» [31]Paul A. Samuelson e William D. Nordhaus, Economia, 18ª edição, McGraw-Hill, Lisboa, 2005, pág. 737..
v) reestruturação, racionalização ou redimensionamento (encerramento ou redução) de determinados domínios de atividade de grupos empresariais (alternativa à aquisição ou detenção direta de unidades económicas);
vi) alternativa à constituição de extensas redes de distribuição, nomeadamente através de contratos de concessão comercial e de franchising (franquia), com ganhos de facilidade, flexibilidade e eficiência (redução de custos);
vii) obtenção e combinação, em termos estáveis, de recursos relativos a diferentes estádios do processo produtivo de um bem ou serviço (cooperação económica vertical, por exemplo, combinar o acesso a matérias primas com a utilização de certos direitos de propriedade industrial relativos a processos de fabrico);
viii) possibilidade de realização de empreendimentos ou projetos de grande dimensão que não seriam possíveis se fossem realizados por uma única empresa ou grupo, por exemplo, empreitadas de grandes obras públicas;
ix) expansão das atividades do grupo para novas áreas de atuação ou domínios (aumento do âmbito material das atividades desenvolvidas pelo grupo);
x) obtenção de vantagens financeiras (por exemplo, auxílios públicos de Países ou de organizações internacionais a investimentos em certos projetos sujeitos à condição de o grupo se associar a parceiros locais);
xi) resposta a dificuldades experimentadas ou previstas por determinadas empresas em relação ao funcionamento de certas áreas operacionais – alternativa à aquisição direta de recursos (por exemplo, dificuldade em contratar recursos humanos especializados, em adquirir novos equipamentos ou novas unidades de produção) [32]L. D. Silva Morais, op. cit., págs. 180-194 e L. Lima Pinheiro, op. cit., págs. 63-68..
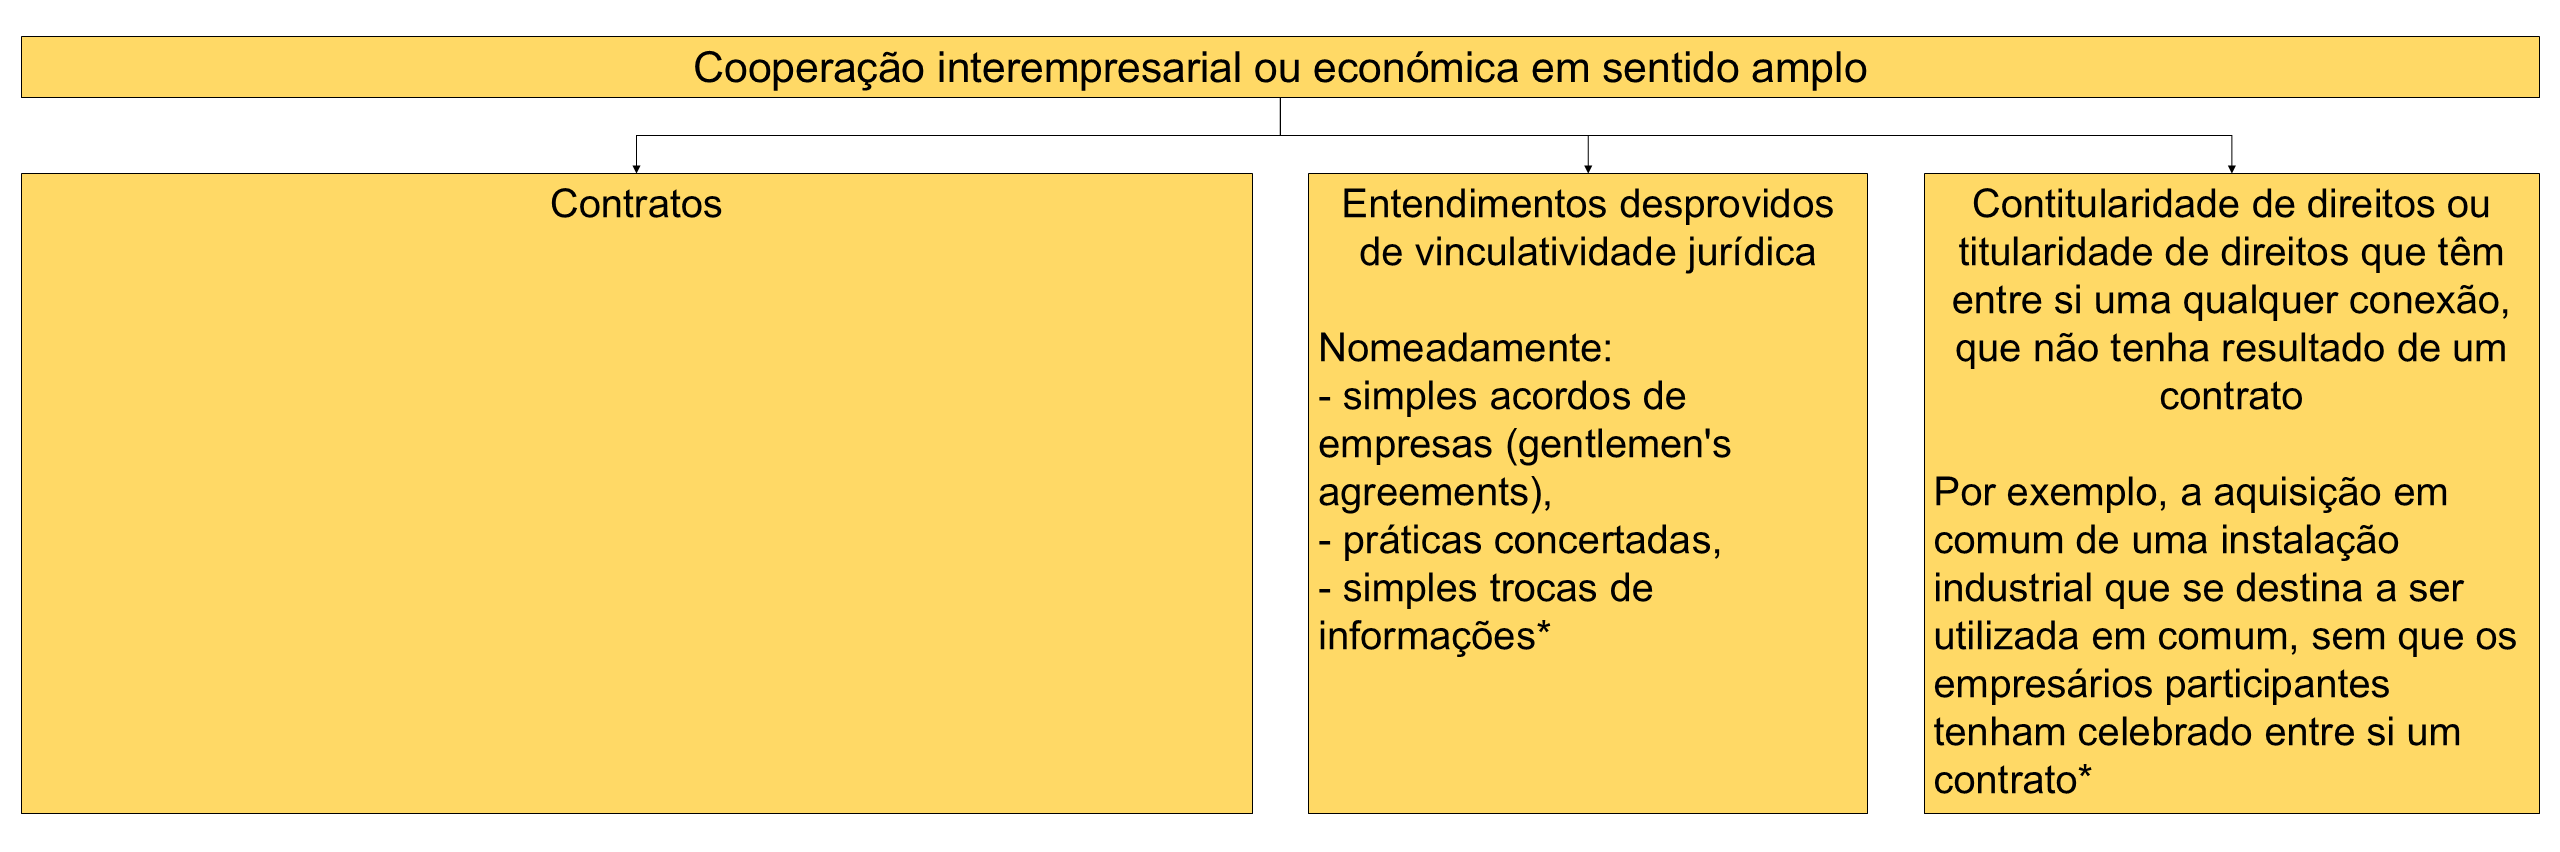
8) “Cooperação” em sentido amplo – contratos e outros:
Em sentido amplo, o conceito de “cooperação de empresas” é suscetível de abranger:
a) não só contratos como também
b) entendimentos desprovidos de vinculatividade jurídica, nomeadamente simples acordos de empresas (gentlemen’s agreements), práticas concertadas, simples trocas de informações,
c) podendo ainda, em teoria, resultar também da contitularidade de direitos ou titularidade de direitos que têm entre si uma qualquer conexão, que não tenha resultado de um contrato, como por exemplo, a aquisição em comum de uma instalação industrial que se destina a ser utilizada em comum, sem que os empresários participantes tenham celebrado entre si um contrato [33]L. Lima Pinheiro, op. cit., págs. 57, 124-127 e L. D. Silva Morais,op. cit., págs. 135 e 173-175..
9) Diferença entre consórcio e joint venture:
9.1) joint venture ˃ consórcio
O conceito de contrato de joint venture é mais amplo do que o de contrato de consórcio. Todos os contratos de consórcio são contratos de joint venture, mas nem todos os contratos de joint venture são contratos de consórcio. Com efeito, e como resulta do que ficou escrito em cima, há mais modalidades de joint venture para além dos consórcios.
9.2) Categoria de contratos:
Assim, pelo menos em Portugal, o “contrato de joint venture” não é um tipo contratual autónomo. Com efeito, os contratos de joint venture são, na verdade, uma categoria de contratos (que, por sua vez, como já foi referido em cima, integram a categoria mais ampla dos contratos de cooperação de empresas), que podem revestir modalidades concretas muitíssimo diversas. Assim, para além do contrato de consórcio, o contrato de joint venture pode:
a) se for de base puramente contratual (unincorporated joint venture), revestir a modalidade de:
– de contrato de associação em participação,
– de contrato atípico de joint venture.
b) se for de base societária, dar origem a uma nova entidade (incorporated joint venture) sob a forma:
– de agrupamento complementar de empresas (ACE);
– de agrupamento europeu de interesse económico (AEIE); ou
– de sociedade comercial convencional – nomeadamente sociedade anónima (SA) ou sociedade por quotas (SQ).
10) Programa contratual – estrutura contratual complexa:
A joint venture pode apresentar um programa contratual complexo [34]L. Lima Pinheiro, op. cit., págs. 96-98; L. D. Silva Morais, op. cit., págs. 260-269; J. Engrácia Antunes, Direito dos Contratos Comerciais, op. cit., págs. 397-398 e F. Cassiano dos Santos, Os … Continuar a ler. Assim, pode nomeadamente prever:
10.1) numa primeira fase:
a) um acordo de princípio (designado memorandum of understanding nos Direitos Norte-Americano e Inglês), pelo qual as partes se comprometem meramente à prossecução diligente e de boa-fé das negociações, a estabelecer o cronograma da fase inicial preparatória, a delinear genericamente o fim ou objetivo económico comum a alcançar e/ou a estabilizar os patamares de consenso já alcançados [35]J. Engrácia Antunes, op. cit., pág. 397., sem que tal importe uma vinculação jurídica à conclusão do contrato principal ou definitivo (reserva de contrato); e/ou, até mesmo,
b) um contrato-promessa (pelo qual as partes se vinculam a celebrar no futuro um contrato definitivo).
10.2) numa segunda fase,
a) nas joint ventures puramente contratuais:
i) um contrato base ou principal (ou acordo de base), nomeadamente de consórcio ou de associação em participação; e ainda, eventualmente
ii) um ou mais acordos complementares.
b) nas joint ventures societárias:
i) um contrato base ou principal de joint venture, que, neste caso, será um contrato-quadro* (pode nomeadamente designar-se “contrato-base de joint venture societária” ou “contrato-base de empreendimento conjunto societário”);
ii) um contrato de sociedade comercial, que, portanto, dá origem à constituição de uma sociedade comercial (sociedade anónima (SA), sociedade por quotas, etc.) ou de outra espécie de pessoa coletiva (ACE, AEIE) e que, em qualquer caso, estabelece o respetivo pacto social ou estatutos; e ainda, eventualmente
iii) um ou mais acordos complementares.
*Contrato-quadro: é um contrato que visa disciplinar as relações contratuais que as partes irão estabelecer no futuro, ao longo de um determinado período de tempo ou por tempo indeterminado, mediante a fixação antecipada dos respectivos termos.
Definição de “contrato-quadro” constante no art. 251.º do Código dos Contratos Públicos (CCP) [36]Consultar o Código dos Contratos Públicos no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2008-34455475, aí designado “acordo-quadro”: «Acordo quadro é o contrato celebrado entre uma ou várias entidades adjudicantes e uma ou mais entidades, com vista a disciplinar relações contratuais futuras a estabelecer ao longo de um determinado período de tempo, mediante a fixação antecipada dos respectivos termos.»
Acordos complementares (satélites):
Ora, pelo menos, nas joint ventures societárias, os contratos base ou principais e os contratos de sociedade indicados nas alíneas i) e ii) do ponto anterior são:
II – I) quase sempre acompanhados por acordos parassociais, destinados a regular as relações entre todos ou alguns sócios de uma sociedade comercial, nessa qualidade (art. 17.º do CSC);
II – II) e são, eventualmente, acompanhados por contratos ou, pelo menos, cláusulas inseridas em alguns desses contratos:
– de transferência de tecnologia e know-how,
– de assistência técnica e formação,
– de transmissão ou licença de direitos de propriedade industrial, especialmente de patentes e/ou marcas,
– de cedência de mão-de-obra e respetiva formação,
– de transmissão de direitos sobre imóveis,
– de fornecimento,
– de distribuição,
– de financiamento ou empréstimo,
– de acordos de partilha de lucros,
– de confidencialidade (non-disclosure agreement ou confidentiality agreement) [37]L. Lima Pinheiro, op. cit., págs. 96-98; L. D. Silva Morais, op. cit., págs. 260-269; J. Engrácia Antunes, Direito dos Contratos Comerciais, op. cit., págs. 397-398 e F. Cassiano dos Santos, Os … Continuar a ler, etc.
11) Outros tipos ou categorias de joint ventures:
Para além da distinção principal entre a joint venture societária ou de base societária (incorporated joint venture ou equity joint venture) e a joint venture contratual ou de base puramente contratual (unincorporated joint venture ou contractual joint venture) nos termos que apontámos em cima, no ponto 2, há ainda outras distinções de joint venture que podem ser feitas, nomeadamente:
a) Duração:
Quanto à duração, distingue-se entre:
– as joint ventures momentâneas ou temporárias e
– as joint ventures duradouras ou permanentes.
b) Nacionalidade dos intervenientes:
Quanto à nacionalidade dos intervenientes, distingue-se entre:
– as joint ventures nacionais e
– as joint ventures internacionais (transnacionais).
c) Grau de autonomia empresarial:
Quanto ao grau de autonomia empresarial, é possível distinguir entre:
– joint ventures que desempenham todas as funções de uma entidade económica autónoma e, logo, de uma unidade empresarial globalmente considerada (full function joint ventures);
– joint ventures que apenas assumem uma parte limitada dessas funções e que consequentemente assumem um papel instrumental em relação às atividades das entidades fundadoras (partial function joint ventures) [38]L. D. Silva Morais, op. cit., págs. 88 e 256.;
d) Diferentes fases do processo de produção e de distribuição, do circuito económico ou da cadeia de valor acrescentado:
Quanto a estas últimas (partial function joint ventures), atendendo às diferentes fases do processo de produção e de distribuição, do circuito económico ou da cadeia de valor acrescentado, pode ainda distinguir-se os seguintes tipos funcionais de joint ventures:
– joint ventures de investigação e desenvolvimento (research and development [R&D] ou research and technological development [RTD]);
– joint ventures de produção;
– joint ventures de comercialização ou de venda (dirigidas à comercialização ou distribuição de bens ou serviços);
– joint ventures de aquisição de bens e serviços ou “de compra” (dirigidas à aquisição conjunta de bens ou direitos) [39]L. D. Silva Morais, op. cit., págs. 88 e 256..
e) Setores de atividade económica:
Quanto aos setores de atividade económica, é possível distinguir joint ventures desenvolvidas nomeadamente:
– no setor da construção civil, especialmente no quadro de concursos para a adjudicação de contratos públicos de grande dimensão, concretamente para empreitadas de obras públicas;
– na concessão de serviços públicos, de obras públicas ou de uso privativo do domínio público, nomeadamente através de parcerias público-privadas (PPP);
– no setor financeiro:
i) bancárias ou de financiamento, nomeadamente para a concessão de crédito para grandes projetos ou operações, por exemplo, para a construção de grandes obras públicas ou para parcerias público-privadas (project finance);
ii) para a emissão/subscrição e/ou colocação/lançamento de valores mobiliários (ações, obrigações, etc.), nomeadamente com vista a assegurar a tomada firme da emissão;
iii) para certos domínios do setor financeiro como as joint ventures que levaram à criação de entidades que gerem sistemas de cartões de pagamento;
iv) no subsetor segurador, o cosseguro, isto é, a cobertura conjunta de um risco por vários seguradores (art. 62.º do Regime Jurídico do Contrato de Seguro, constante do anexo único do Dec-Lei n.º 72/2008, de 16 de abril, com as alterações subsequentes [40]Consultar o Regime Jurídico do Contrato de Seguro no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2008-34457275);
– no setor das telecomunicações e multimédia;
– prospeção, pesquisa, exploração e/ou comercialização de petróleo e outros recursos minerais;
– no setor automóvel (entre nós, a “Autoeuropa” começou por ser uma joint venture entre a Volkswagen e a Ford [41]https://pt.wikipedia.org/wiki/Volkswagen_Autoeuropa);
– no setor aeroespacial;
– na informática [42]L. Lima Pinheiro, op. cit., págs. 22, 55, 193, 194, 310, 315 e 316 e L. D. Silva Morais, op. cit., 95-100, 182, 183, 190..
f) Natureza das atividades desenvolvidas:
Com base na natureza das atividades desenvolvidas, pode distinguir-se entre:
– joint ventures criadas para a execução de projetos pontuais;
– joint ventures de tipo cooperativo, abrangendo essencialmente atividades de apoio às entidades participantes com vista à racionalização de custos;
– joint ventures de investimento, por exemplo de investimento estrangeiro;
– joint ventures de concentração, como procedimentos alternativo a fusões e aquisições (mergers and acquisitions [M&A]) [43]Luiz Baptista e Durant-Barthez, Les Associations d’Entreprises (Joint Ventures) dans le Commerce International, Librairie Générale de Droit et de Jurisprudence, 1991, apud L. D. Silva Morais, … Continuar a ler.