1) Definição:
1.1) Notas distintivas da SUQ:
A sociedade unipessoal por quotas ou sociedade por quotas unipessoal é um tipo de sociedade comercial [1]No sentido de que a sociedade unipessoal por quotas é um tipo (societário) próprio autónomo, A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, Almedina, … Continuar a ler:
i) criada por um único sócio, pessoa singular ou pessoa coletiva, titular de uma só quota, representativa, portanto, da totalidade do capital social da sociedade ou resultante de um processo de transformação (nomeadamente, na sequência da concentração na titularidade de um único sócio de todas as quotas numa sociedade por quotas propriamente dita, criada originariamente por dois ou mais sócios), de cisão ou de fusão;
ii) na qual o sócio único não responde, via de regra, pelas dívidas da sociedade; e
iii) cuja firma, podendo ter uma composição variada, conclui, em qualquer caso, pela palavra “unipessoal” ou pela expressão “sociedade unipessoal” seguida da abreviatura “Lda.” ou da palavra “Limitada”.


1.2) A SUQ é uma pessoa coletiva de pleno Direito, concretamente uma sociedade comercial ou civil sob forma comercial; autonomia jurídica face ao sócio único:
Noutra perspetiva, enquanto sociedade comercial ou sociedade civil sob forma comercial, a sociedade unipessoal por quotas é uma pessoa coletiva de Direito Privado que:
i) é criada por um único sócio, pessoa singular ou pessoa coletiva, titular de uma só quota, representativa, portanto, da totalidade do capital social da sociedade ou resultante de um processo de transformação (conversão ou modificação, como se preferir), fusão ou cisão,
ii) tem personalidade jurídica plena, ou seja, é um sujeito de (pleno) Direito, concretamente uma pessoa coletiva (de pleno Direito) [2]Sublinha este aspeto, Ricardo Costa, op. cit., págs. 318 a 322., distinto e autónomo face ao sujeito do respetivo sócio único, com aptidão para ser titular, em nome próprio, de direitos e obrigações, sendo, por isso, também dotada de
ii-i) autonomia patrimonial, ou seja, é titular de um património próprio, que é distinto e autónomo face ao património pessoal do respetivo sócio único,
ii-ii) autonomia funcional, tendo órgãos próprios com poderes e competências específicas (funções, poderes funcionais ou poderes-deveres) e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam e
ii-iii) autonomia finalística (fim complexo: objeto e fim) [3]No sentido de que a autonomia é uma característica fundamental da sociedade (“autonomia societária”), tendo esta autonomia patrimonial, funcional e finalística, traduzindo-se esta última na … Continuar a ler,
iii) tendo por objeto o exercício de uma atividade económica com natureza comercial ou civil e
iv) visando, em princípio, obter lucros e atribuí-los ao respetivo sócio único, ficando este, todavia, sujeito a perdas [4]No sentido de que a sujeição a perdas por parte dos sócios é um elemento essencial do conceito de sociedade, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, … Continuar a ler.
STJ: «a sociedade não se confunde com o sócio, sendo ambos sujeitos de direito distintos, pelo que a sociedade de um único sócio subsiste como pessoa jurídica autónoma deste» (Acórdão do Supremo Tribunal de Justiça de 11/03/2010 [Relator: Serra Baptista] [5]Consultar no link: https://www.dgsi.pt/JSTJ.nsf/954f0ce6ad9dd8b980256b5f003fa814/01d70225e1cbce01802576e40035d089?OpenDocument; bold nosso).
2) Sociedade unipessoal por quotas (SUQ) vs sociedade por quotas (SQ) – A SUQ é um tipo societário autónomo?
Ao lado da sociedade unipessoal por quotas, a Lei prevê a sociedade por quotas propriamente dita, criada/constituída originariamente por dois ou mais sócios (como pluripessoal).
Entendimento segundo o qual a sociedade unipessoal por quotas é um tipo (societário) próprio e autónomo face à sociedade por quotas propriamente dita:
Deve entender-se que a sociedade unipessoal por quotas é um tipo (societário) próprio e autónomo face à sociedade por quotas propriamente dita. Neste sentido:
a) na Lei, cfr. o art. 50.º-A do Regime Jurídico do Registo Nacional de Pessoas Coletivas (RJRNPC), aprovado pelo Decreto-Lei n.º 129/98, de 13 de maio, com as alterações subsequentes, com a redação introduzida pelo Decreto-Lei n.º 247-B/2008, de 30 de dezembro: «No caso de pedidos de firmas para efeitos de constituição de sociedades por quotas, unipessoal por quotas ou anónima em que as firmas…» [6]Consultar o RJRNPC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475;
b) na Doutrina, A. Menezes Cordeiro e J. Oliveira Ascensão [7]Respetivamente, A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, Almedina, Coimbra, 2007, pág. 475 e em Direito das Sociedades I, Parte geral, 5ª edição, … Continuar a ler; e
c) um parecer emitido em 2000 pelo Conselho Técnico da Direção Geral dos Registos e Notariado no sentido de que o tipo societário comtemplado no n.º 1 do art. 270.º-A do CSC se deve considerar compreendido no elenco de tipos previstos no n.º 2 do art. 1.º do mesmo diploma (Parecer do CT da DGRN/IRN n.º 42/2000 [8]Apud F. Cassiano dos Santos, A sociedade unipessoal por quotas – comentários e anotações aos artigos 270.º-A a 270.º-G do Código das Sociedades Comerciais, Coimbra Editora, Coimbra, … Continuar a ler).
Ambiguidade (estrategicamente descomprometedora?) dos serviços do RCom e do RNPC:
Os serviços do registo comercial e do registo nacional de pessoas coletivas (RNPC):
i) nuns casos, seguem este entendimento, nomeadamente:
a) ao separar no formulário da empresaonline 2.0 constante do site https://www2.gov.pt/espaco-empresa/empresa-online, quanto à “natureza jurídica”, “as sociedades unipessoais por quotas” das “sociedades por quotas”;
b) nas estatísticas relativas às entidades inscritas no Ficheiro Central de Pessoas Coletivas (FCPC), por natureza jurídica, em 31 de dezembro, referindo, desta feita, a expressão “Sociedade Unipessoal” [9]Consultar as estatísticas relativas às entidades inscritas no FCPC, por natureza jurídica, no link: https://estatisticas.justica.gov.pt/sites/siej/pt-pt/Paginas/Entidades_inscritas_FCPC.aspx;
c) ao convolar pedidos de registo por transcrição de “modificação de cláusulas contratuais” em pedidos de “transformação de sociedade”, referindo nas Certidões Permanentes de Registo Comercial (CPRC) dessas sociedades “Transformação de unipessoal por quotas em sociedade por quotas”;
ii) noutros casos, porém, concretamente nas matrículas das sociedades constantes das respetivas CPRC, já referem que a sociedade unipessoal por quotas tem a “natureza jurídica” de sociedade por quotas. Ver quatro imagens em baixo, que ilustram estes dois entendimentos.


Contra este entendimento:
a) no sentido de que se trata de um subtipo do tipo sociedade por quotas (SQ), F. Cassiano dos Santos [10]F. Cassiano dos Santos, A sociedade unipessoal por quotas – comentários e anotações aos artigos 270.º-A a 270.º-G do Código das Sociedades Comerciais, Coimbra Editora, Coimbra, 2009, … Continuar a ler;
b) no sentido de que se trata de uma espécie do género sociedade por quotas (SQ), João Espírito Santo [11]João Espírito Santo, Sociedade Unipessoal por Quotas, Almedina, Coimbra, 2013, págs. 40 e 41;
c) contra todas estas posições, entendendo que se trata de uma mera «modalidade subjetiva da composição pessoal da sociedade por quotas», Ricardo Costa [12]Ricardo Costa, Código das Sociedades Comerciais em Comentário, Volume IV, coord. de J. M. Coutinho de Abreu, 2ª edição, Almedina, Coimbra, 2017, págs. 320 e 321..
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais (CSC), aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [13]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
3) Sociedade por quotas (SQ) reduzida a um único sócio vs sociedade unipessoal por quotas (SUQ):
A sociedade por quotas propriamente dita, criada originariamente por dois ou mais sócios (como pluripessoal), que, por qualquer causa, tenha ficado reduzida a um único sócio não é qualificada imediatamente como sociedade unipessoal por quotas, não se lhe aplicando, por conseguinte, o regime jurídico específico desta [14]Sublinha este aspeto, A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, op. cit., pág. 250.. Com efeito, para passar a ser uma sociedade unipessoal por quotas tem primeiro que passar por um processo de transformação, conversão ou modificação (como se preferir) (cfr. art. 270.º-A, n.ºs 2 e 3).
Só depois de concluído esse processo é que a sociedade por quotas propriamente dita se transforma em sociedade unipessoal por quotas. Ver o nosso artigo: transformação de sociedade por quotas (SQ) em sociedade unipessoal por quotas (SUQ).
Porém, entre o momento em que o capital social da sociedade por quotas se concentra todo na titularidade de um único sócio e o momento da transformação em sociedade unipessoal por quotas a sociedade por quotas reduzida a um único sócio fica sujeita a um regime jurídico específico. Ver o nosso artigo: sociedade por quotas reduzida a um sócio.
4) Constituição com unipessoalidade originária, transformação nomeadamente após unipessoalidade superveniente ou processo de reorganização societária:
A sociedade unipessoal por quotas pode existir como tal:
a) no momento da sua constituição (art. 270.º-A, n.º 1);
b) após a conclusão de um processo de transformação, conversão ou modificação (como se preferir), decorrente:
ba) da concentração na titularidade de um único sócio de todas as quotas, ações ou partes de uma sociedade comercial, especialmente, no caso mais frequente de concentração de todas as quotas numa sociedade por quotas propriamente dita, criada originariamente por dois ou mais sócios (como pluripessoal) (arts. 270.º-A, n.ºs 2, 3 e 4 e 130.º); ou
bb) da “transformação” de um estabelecimento individual de responsabilidade limitada (EIRL) numa sociedade unipessoal por quotas (art. 270.º-A, n.º 5); ou
c) após a conclusão de um processo de cisão ou de fusão (arts. 97.º, n.ºs 1 e 4.º al. b), 118.º e 127.º) [15]Sobre estas últimas possibilidades, F. Cassiano dos Santos, op. cit., págs. 66 a 68 e João Espírito Santo, op. cit., págs. 45 a 48..
5) Modos de constituição de sociedades unipessoais por quotas:
Os três modos de constituição de sociedades unipessoais por quotas mais usados em Portugal são:
– o processo especial de constituição imediata de sociedades (“empresa na hora”) (ver: constituir empresa na hora);
– o processo especial de constituição online de sociedades (“empresa online”) (ver: constituição de sociedade online); e
– o processo tradicional ou convencional de constituição de sociedades.
Características da sociedade unipessoal por quotas – vantagens e desvantagens:
6) Quem pode constituir uma sociedade unipessoal por quotas:
Regra geral:
A regra geral é a de que podem, em certos termos e com algumas restrições, constituir uma sociedade unipessoal por quotas (entidade):
a) tanto pessoas singulares;
b) como pessoas coletivas, nomeadamente outras sociedades comerciais ou civis sob forma comercial que, por exemplo, adotem o tipo de sociedade por quotas ou o tipo de sociedade anónima (SA), etc. (art. 270.º-A, n.º 1).
Ver o nosso artigo: quem pode constituir uma empresa.
Exceções: i) uma pessoa singular, uma SUQ; ii) uma SUQ não pode ser sócia única de outra SUQ:
Estabelecem-se, no entanto, as seguintes restrições:
i) uma pessoa singular só pode ser sócia (única) de uma única sociedade unipessoal por quotas;
ii) uma sociedade unipessoal por quotas não pode ter como sócio único uma (outra) sociedade unipessoal por quotas (art. 270.º-C, n.ºs 1 e 2).
Existem formas de contornar licitamente (isto é, em conformidade com a Lei) estas duas regras.
7) Tipo societário de responsabilidade limitada – autonomia patrimonial perfeita:
A sociedade unipessoal por quotas tem autonomia patrimonial perfeita (ver: autonomia patrimonial):
i) os bens que integram o património da sociedade unipessoal por quotas (empresa) respondem apenas pelas dívidas desta (não respondem, por isso, nomeadamente pelas dívidas do respetivo sócio único); e
ii) é um tipo societário de responsabilidade limitada, pelo que o respetivo sócio único não responde, via de regra, pelas dívidas da sociedade. Pelas dívidas da sociedade responde, em princípio, apenas o património da sociedade (cfr. arts. 197.º, n.º 3 e 270.º-G).
Logo, se a sociedade unipessoal por quotas entrar em incumprimento de alguma, algumas ou todas as suas dívidas, os titulares dos créditos correspondentes (credores) não poderão, em princípio, intentar ações judiciais contra o sócio único daquela para a cobrança coerciva desses créditos.
Exceções: esta regra da responsabilidade limitada tem, contudo, exceções importantes. Ver: exceções à responsabilidade limitada nas sociedades de responsabilidade limitada.
8) Participação social: quota; o sócio único da SUQ pode ter uma quota, mas também pode ter duas ou mais quotas:
Se a sociedade for constituída originariamente como sociedade unipessoal por quotas, o sócio único terá apenas uma quota (art. 219.º, n.º 1 ex vi art. 270.º-G). No momento da constituição da sociedade, a ideia é, pois, “uma sociedade, um sócio, uma quota“.
No entanto, é possível que o sócio único tenha duas ou mais quotas numa sociedade unipessoal por quotas:
a) se esta resultar de um processo de transformação, conversão ou modificação (como se preferir) após a concentração na titularidade de um único sócio de todas as quotas numa sociedade por quotas propriamente dita (SQ), criada originariamente com dois ou mais sócios (unipessoalidade superveniente), sem que aquele tenha procedido à unificação das quotas antes de emitir a declaração de transformação a que se refere o n.º 3 do art. 270.º-A. Na verdade, deve entender-se que, neste caso, o sócio único não está obrigado a unificar as quotas antes de emitir essa declaração (cfr. art. 219.º, n.º 4 ex vi art. 270.º-G) [16]Neste sentido, F. Cassiano dos Santos, op. cit., págs. 69, 95 e 125; João Espírito Santo, op. cit., pág. 75 e Ricardo Costa, op. cit., pág. 361.; ou
b) mesmo numa sociedade unipessoal por quotas com um único sócio titular de uma única quota, se este promove um aumento de capital social e, ao invés de optar pelo aumento do valor nominal da quota única, opta pela criação de uma nova quota, que assim acresce àquela de que era titular anteriormente (cfr. art. 219.º, n.º 2 ex vi art. 270.º-G) [17]Neste sentido, F. Cassiano dos Santos, op. cit., pág. 125..
9) Abertura do capital social da sociedade a um ou mais sócios – cessão de quota(s) ou aumento do capital social por entrada de um novo sócio:
O sócio único da sociedade unipessoal por quotas pode, a qualquer momento, alargar o capital social da sociedade a mais sócios, nomeadamente:
a) através da divisão e cessão parcial da quota única (em princípio, o sócio único terá apenas uma quota; no entanto, mais excecionalmente na prática, como se viu no ponto anterior, este também pode ser titular de duas ou mais quotas; ver também: cessão de quotas), passando, após essa operação, a existir duas ou mais quotas, uma para cada sócio (cfr. arts. 270.º-D, n.ºs 1 e 2, 219.º e 221.º, n.ºs 1 e 2, estes dois últimos aplicáveis por força do art. 270.º-G); ou
b) através de uma operação de aumento de capital social por novas entradas em dinheiro ou em espécie a ser subscrito integral ou parcialmente por um ou mais não sócios, passando após essa operação a existir duas ou mais quotas, em princípio, uma para cada sócio (cfr. arts. 270.º-D, n.ºs 1 e 2, 219.º, 85.º, 87.º a 89.º, estes quatro últimos aplicáveis por força do art. 270.º-G).
Ver, com mais desenvolvimento: transformação de sociedade unipessoal por quotas (SUQ) em sociedade por quotas (SQ).
10) Capital social – definição e capital social mínimo (1€):
Definição de capital social:
Capital social (nominal): é a cifra numérica, expressa em Euros, constante do pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade e, por isso, tendencialmente estável, representativa da soma dos valores nominais das participações sociais (quotas, ações ou partes) fundadas em entradas em dinheiro e/ou em espécie [18]Cfr. no essencial, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 449 e 450; P. Tarso Domingues, O Financiamento … Continuar a ler e que deve ser inscrita no balanço, dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (capital social = capital subscrito).
Capital social mínimo:
As sociedades unipessoais por quotas têm um capital social mínimo de 1€ (um euro) (arts. 201.º, 219.º, n.º 3 e 270.º-G).
Antes de 2011, o capital social mínimo das sociedades unipessoais por quotas e das sociedades por quotas propriamente ditas, com dois ou mais sócios, era de 5000€.
O capital social é obrigatório:
Nas sociedades unipessoais por quotas, o capital social é um elemento essencial e obrigatório, tendo imperativamente de constar do pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade (arts. 9.º, n.º 1 al. f), 201.º e 270.º-G).
11) Prestações acessórias, prestações suplementares e suprimentos:
Podem ser convencionadas no pacto social das sociedades unipessoais por quotas e efetivamente realizadas pelo sócio único, quer prestações acessórias, quer prestações suplementares [19]F. Cassiano dos Santos, op. cit., págs. 123 e 124 e João Espírito Santo, op. cit., págs. 98 e 99.. Estas últimas adquirem em sede das sociedades unipessoais por quotas uma importância prática considerável, uma vez que permitem reforçar o(s) capital(ais) próprio(s) da sociedade sem ter de fazer um aumento de capital social, com a consequente alteração ao pacto social.
O sócio único também pode fazer suprimentos à sociedade [20]F. Cassiano dos Santos, op. cit., págs. 123 e 124 e João Espírito Santo, op. cit., págs. 98 e 99., sendo estes considerados, para todos os efeitos, instrumentos de capital alheio (ainda que, por força do respetivo regime jurídico específico de ultrasubordinação, a Doutrina os qualifique como «capital quase próprio» [21]Alexandre Mota Pinto, Do Contrato de Suprimento – O Financiamento da Sociedade entre Capital Próprio e Capital Alheio, Almedina, Coimbra, 2002, págs. 52 a 57..
12) Órgãos sociais – estrutura orgânica:
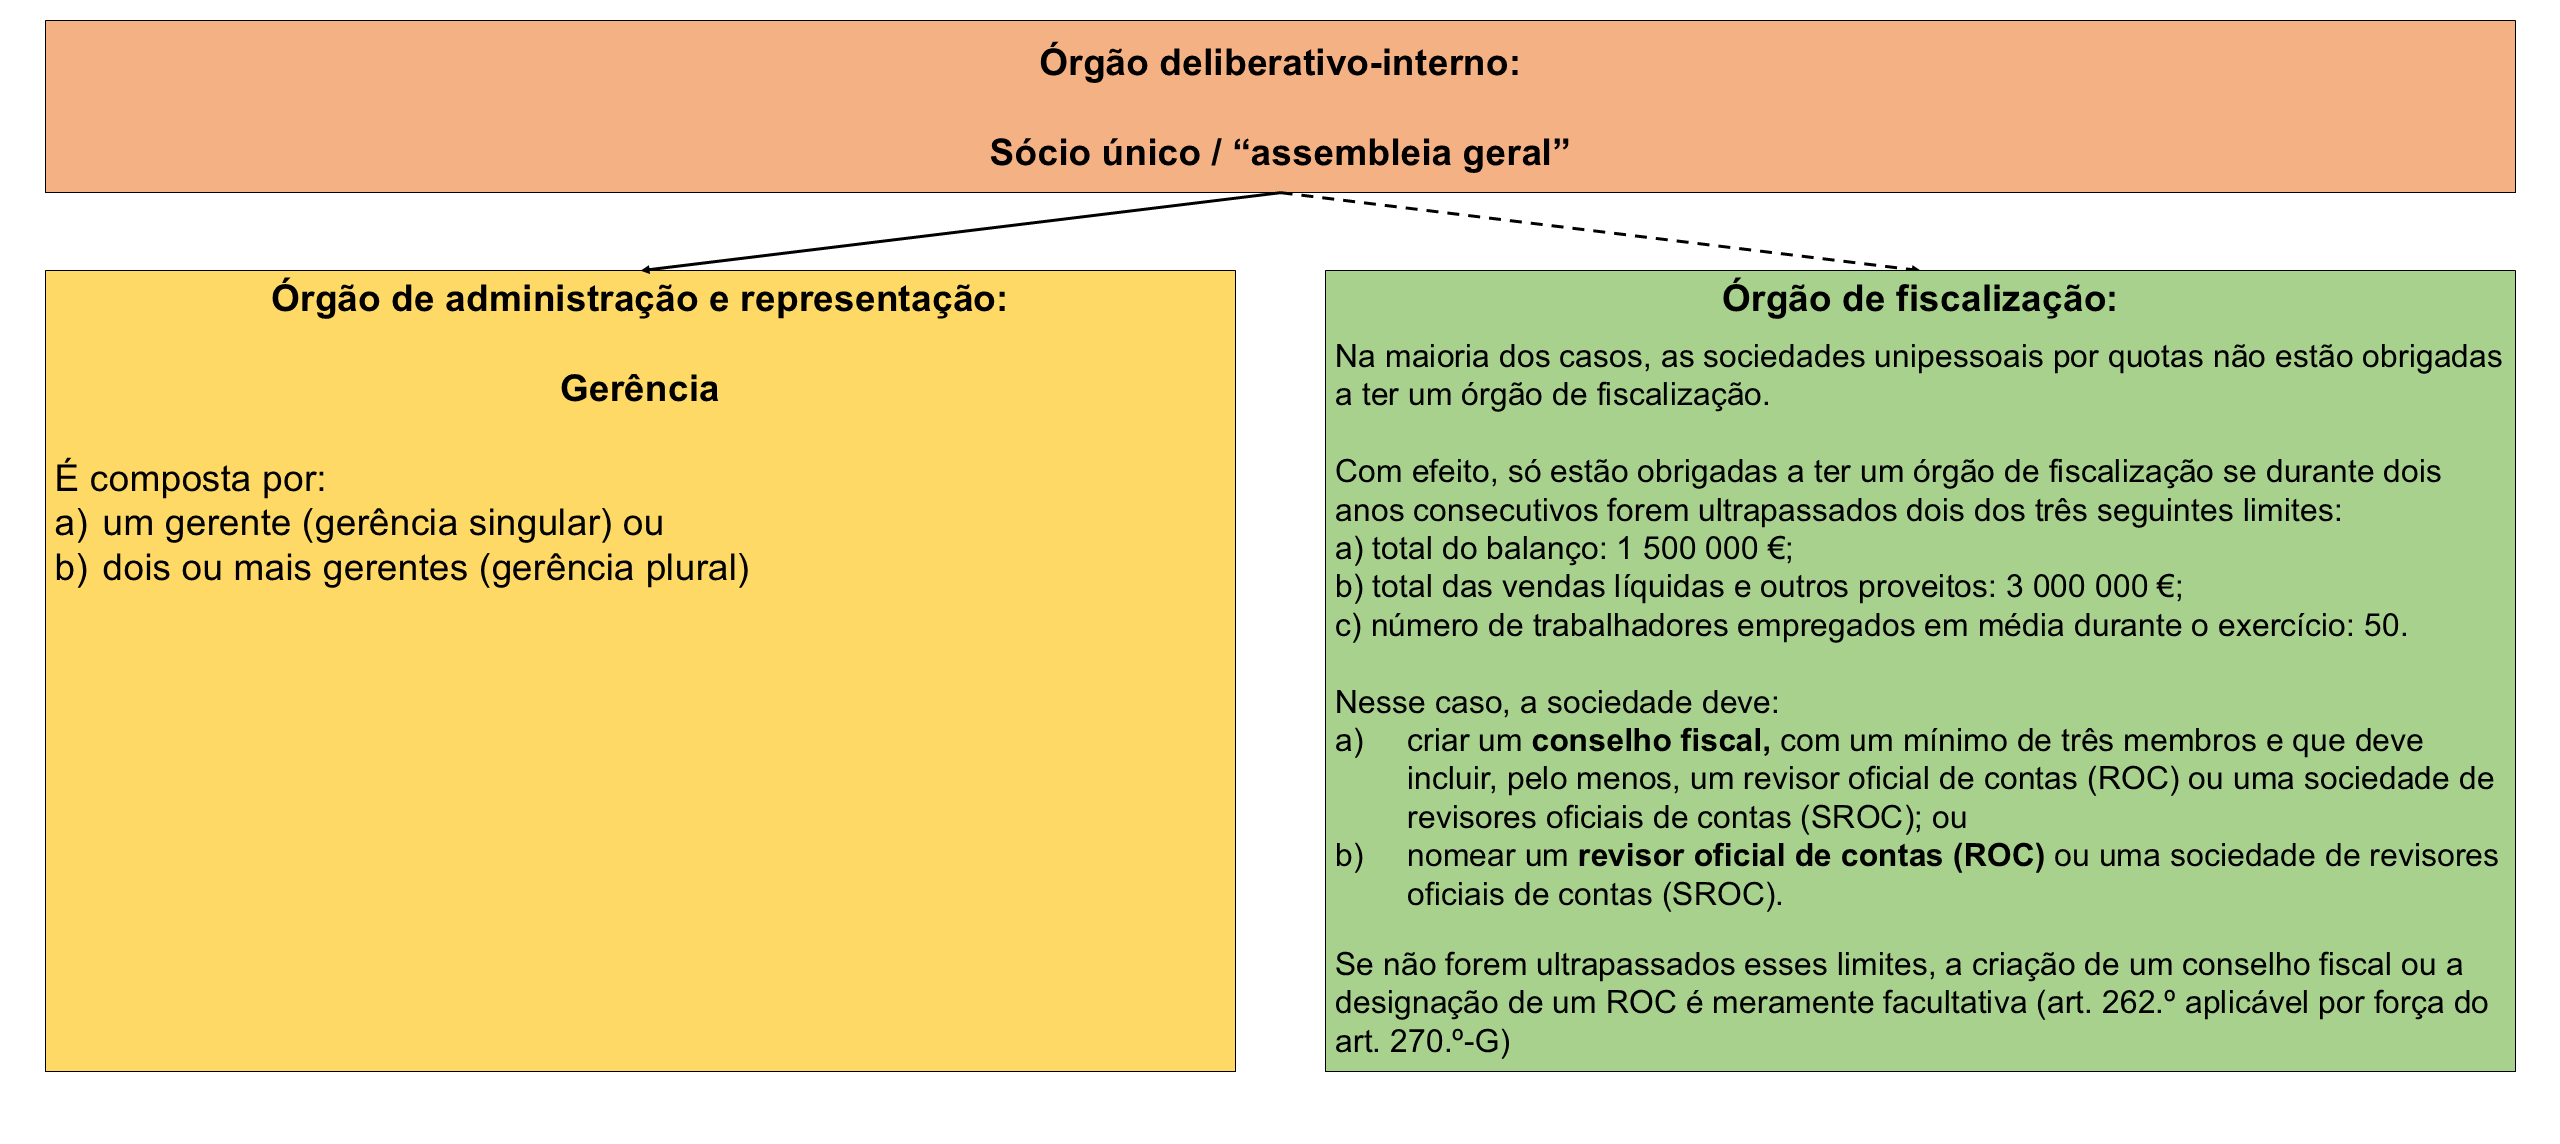
I) Órgão deliberativo-interno: o sócio único exerce as funções da assembleia geral:
A assembleia geral, coletividade de sócios, conjunto dos sócios ou assembleia de sócios é o órgão deliberativo-interno comum a todos os tipos de sociedade comercial, sendo tradicionalmente considerado o “órgão supremo da sociedade” [22]Pedro Maia, “Deliberações dos sócios”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, págs. 230 e 231 e Ricardo … Continuar a ler.
Contudo, quanto à sociedade unipessoal por quotas a Lei determina que o sócio único exerce as competências da assembleia geral, podendo nomeadamente nomear gerentes.
As decisões do sócio de natureza igual às deliberações da assembleia geral devem ser registadas em ata por ele assinada (art. 270.º-E).
II) Órgão de administração e representação: é a gerência, composta pelo gerente ou gerentes:
Órgão de administração e representação da sociedade unipessoal por quotas: é a gerência, que é composta por um gerente ou por dois ou mais gerentes.
O sócio único pode ser gerente (sócio-gerente), mas também podem ser gerentes sujeitos não sócios. Os gerentes devem ser pessoas singulares com capacidade jurídica plena (arts. 252.º aplicável por força do art. 270.º-G e 270.º-E, n.º 1 parte final).
Sócio-gerente: pessoa singular que cumula a qualidade (status, estado) de sócio de uma sociedade por quotas ou sociedade unipessoal por quotas com o cargo de gerente.
III) Órgão de fiscalização: é, na maioria dos casos, meramente facultativo:
Na maioria dos casos, as sociedades unipessoais por quotas não estão obrigadas a ter um órgão de fiscalização. Com efeito, apenas têm o dever de designar um revisor oficial de contas (ROC) para proceder à revisão legal das respetivas contas, as sociedades unipessoais por quotas que, durante dois anos consecutivos, ultrapassem dois dos três seguintes limites:
a) Total do balanço: 1 500 000€;
b) Total das vendas líquidas e outros proveitos: 3 000 000€;
c) Número de trabalhadores empregados em média durante o exercício: 50.
Nesse caso, em alternativa ao ROC, o pacto social (contrato de sociedade, estatutos ou ato constitutivo) pode determinar que a sociedade tenha um conselho fiscal.
Se não forem ultrapassados esses limites, a criação de um conselho fiscal é meramente facultativa: «o contrato de sociedade pode determinar que a sociedade tenha um conselho fiscal» (art. 262.º, aplicável por força do art. 270.º-G).
13) Firma:
A firma das sociedades unipessoais por quotas deve ser formada:
a) com ou sem sigla, pelo nome ou firma do sócio único (firma-nome);
b) por uma denominação particular (firma-denominação),
c) pela reunião de ambos esses elementos (firma-mista); ou ainda
d) por uma firma de fantasia, pura ou impura (por ex. “Radical Dragon, Unipessoal, Lda) (art. 200.º, n.º 1, aplicável por força do art. 270.º-G).
Sobre todos estes tipos de firma e sobre a firma em geral, ver o nosso artigo: firma.
Em qualquer dos casos, a firma concluirá sempre pela palavra “Unipessoal” ou pela expressão “Sociedade Unipessoal”; seguida da abreviatura “Lda.” ou da palavra “Limitada”. (art. 270.º-B). O mais frequente é empregar-se a palavra “Unipessoal”, seguida da abreviatura, “Lda.”, por exemplo: “Almeida Rodrigues – Pinturas, Unipessoal, Lda.”
14) Adequada a explorar micro, pequenas e médias empresas; custos e complexidade reduzidos face à sociedade anónima:
A sociedade unipessoal por quotas é o tipo societário unipessoal (com um único sócio) mais apto e adequado para explorar micro, pequenas e médias empresas. Ver: tipos de sociedades comerciais.
Na verdade, a sociedade anónima (SA) não pode ser constituída diretamente por uma única pessoa singular. Contudo, deve entender-se que uma pessoa singular pode constituir primeiro uma sociedade unipessoal por quotas e que esta, por sua vez, pode constituir depois uma sociedade anónima unipessoal (arts. 488.º e 481.º).
Com efeito, a sociedade unipessoal por quotas:
i) é um tipo societário de responsabilidade limitada – o respetivo sócio único tem o benefício da responsabilidade limitada;
ii) tem uma estrutura orgânica leve (bastante mais leve do que a da sociedade anónima (SA);
iii) tem um único sócio, podendo sempre, contudo, a qualquer momento, alargar o capital social da sociedade a mais sócios, nomeadamente, como vimos em cima, no ponto 9, através da divisão e cessão parcial da respetiva quota única ou de uma operação de aumento de capital social por novas entradas em dinheiro ou em espécie a ser subscrito integral ou parcialmente por um ou mais não sócios;
iv) tem um capital social mínimo de 1€ (um euro); e
v) evitam-se divergências e conflitos entre os sócios, tão frequentes nas sociedades por quotas propriamente ditas (SQ) e nas sociedades anónimas (SA).
15) Número de sociedades unipessoais por quotas em Portugal:
Apesar de existir apenas desde 1997 (foi introduzida no CSC pelo Dec-Lei n.º 257/96, de 31 de dezembro), o tipo societário da sociedade unipessoal por quotas tem sido um enorme sucesso, tendo adquirido uma grande relevância na Economia Portuguesa.
Em 2024, estavam inscritas ou registadas [23]Dados obtidos em https://estatisticas.justica.gov.pt/sites/siej/pt-pt/Paginas/Entidades_inscritas_FCPC.aspx:
– 280 000 sociedades unipessoais por quotas não extintas; e
– 444 659 sociedades por quotas propriamente ditas (constituídas originariamente com dois ou mais sócios) não extintas.