1) Definição:
O objeto social é a atividade ou atividades económicas que os sócios ou o sócio único propõem que a sociedade venha a exercer.
2) Objeto social de empresa vs objeto social de sociedade:
Quando nos referimos a objeto social de “empresa”, empregamos esta palavra em sentido subjetivo ou institucional, enquanto sujeito de Direito, de tipo pessoa coletiva, via de regra, sociedade comercial ou sociedade civil sob forma comercial que, nomeadamente adota um dos seguintes tipos:
– sociedade por quotas;
– sociedade unipessoal por quotas;
– sociedade anónima (SA); entre outros.
Ver também: formas jurídicas das empresas e tipos de sociedades comerciais.
3) Exemplos de objetos sociais válidos:
3.1) TVDE (transporte individual e remunerado de passageiros em veículos descaracterizados a partir de plataforma eletrónica):
Objeto social:
– «Atividades de transporte individual e remunerado de passageiros em veículos descaracterizados a partir de plataformas eletrónicas (TVDE); transporte ocasional de passageiros em veículos ligeiros; aluguer de veículos automóveis ligeiros.»
– «Transporte ocasional de passageiros em veículos ligeiros até nove lugares incluindo o condutor e nomeadamente em veículos descaracterizados a partir de plataforma eletrónica (tvde), compreendendo ainda os transportes terrestres, urbanos e suburbanos de passageiros e outras atividades auxiliares dos transportes terrestres. animação turística, incluindo passeios culturais.» (Golfinho Expedito Tvde, Lda. [1]https://www.rigorbiz.pt/golfinho-expedito-tvde-lda);
CAE-Rev. 4 (2025 em diante): 49330 Atividades de serviços de transporte de passageiros, a pedido, em veículo com condutor (sobre o CAE e a divergência deste face ao objeto social, ver, em baixo, o ponto 11).
3.2) Restauração (restaurantes), café, snack-bar, churrasqueira, etc.:
Objeto social:
– «exploração de restaurante, café e snack-bar»;
– «exploração de estabelecimento de restauração e bebidas, nomeadamente, restaurante, churrasqueira, snack-bar, takeaway e catering.»
– «restaurantes, estabelecimentos de bebidas, café, bares, pastelarias, casa de chá e produtos gourmet. Churrasqueira, takeaway. Importação e exportação de produtos alimentares, equipamentos industriais.»
– «Prestação de serviços de restauração, atividades de preparação e venda para consumo no local, de refeições servidas, com serviço de mesa. confeção e venda de refeições prontas a levar para casa. Serviço de estabelecimento de bebidas, café e pastelaria e serviços associados.»;
– «Prestação de serviços de restauração, café, snack bar, bar e outros serviços de restauração e bebidas. Comercialização de produtos alimentares, serviços de representação e distribuição comercial e serviços conexos. Atividades de preparação de produtos alimentares e venda para consumo no local. Restaurante típico e restaurante tradicional. Take away, serviços de catering.»
CAE’s Rev. 4 (2025 em diante):
56111 Restaurantes tipo tradicional
56112 Restaurantes com lugares ao balcão
56113 Restaurantes sem serviço de mesa (self-service, através de tabuleiros)
56114 Restaurantes típicos
56115 Restaurantes com espaço de dança
56116 Confeção de refeições prontas a levar para casa
56117 Restaurantes, n.e. (não especificado)
56120 Atividades de serviços de alimentação em meios móveis
56220 Atividades de serviço de fornecimento de refeições por contrato e outras atividades de serviços de alimentação
56301 Cafés
56302 Bares
56303 Pastelarias e casas de chá
56304 Outros estabelecimentos de bebidas sem espetáculo, exceto itinerantes
3.3) Construção civil:
Objeto social: «construção civil e obras públicas, manutenção e recuperação de edifícios, aluguer de máquinas e equipamentos, comércio, representação e recuperação de materiais e serviços diversos nas áreas da sua atividade, compra, venda e permuta de bens imobiliários, revenda dos adquiridos para esse fim e como atividade secundária dar de arrendamento imóveis».
CAE Rev. 4: 41000 Construção de edifícios residenciais e não residenciais.
3.4) Alojamento local (AL):
Objeto Social:
«Alojamentos mobilados para turistas; locais de alojamento para turistas de curta duração; organização de atividades de animação turística; comissão de angariação.»
«Exploração de estabelecimentos hoteleiros de diversas tipologias, nomeadamente alojamento local, estabelecimentos hoteleiros, alojamento turístico em espaço rural. exploração de estabelecimentos de restauração e bebidas, designadamente restaurantes, pastelarias e casas de chá. prestação de serviços de consultoria e formação técnica para o setor hoteleiro. organização de atividades de animação turística. promoção e desenvolvimento de serviços ou produtos na área do turismo. compra e venda de bens imóveis e revenda dos adquiridos e arrendamento de imóveis próprios e subarrendamento de imóveis arrendados.» (Born4glamour -alojamento E Turismo, Lda. [2]https://www.rigorbiz.pt/born4glamour-alojamento-e-turismo-lda)
CAE Rev. 4: 55201 Alojamento mobilado para turistas
3.5) Automóveis:
Objeto Social: «comércio, montagem, reparação, importação e exportação de veículos automóveis e motorizados, de peças e acessórios do ramo automóvel, assistência técnica, aluguer de veículos e arrendamento de bens imobiliários.»
CAE’s Rev. 4:
46180 Atividades dos agentes do comércio por grosso de outros produtos
46711 Comércio por grosso de veículos automóveis ligeiros
47811 Comércio a retalho de veículos automóveis ligeiros
47820 Comércio a retalho de peças e acessórios para veículos automóveis.
3.6) Agricultura, pecuária e outros:
– «exploração, produção, transformação e comercialização agrícola e animal em geral. Compra, administração e venda de alfaias agrícolas, bens sociais, imóveis, próprios ou alheios, a compra de prédios rústicos ou urbanos e a revenda dos adquiridos para esse fim, bem como a prestação de serviços de consultoria nas áreas do objeto social, de gestão e administração de imóveis, próprios e alheios, incluindo o arrendamento, detenção de participações em sociedades, bem como a prestação de serviços conexos. Exercício, exploração e gestão de atividades turísticas, designadamente agroturísticas, de estabelecimentos hoteleiros ou similares, estudo, elaboração, execução e fiscalização de projetos e a prestação de serviços conexos com as mesmas atividades. Importação e exportação.»;
3.7) Outros:
– «serviços de enfermagem; serviços de assistência médica; comércio, importação e exportação de material e equipamentos médicos e hospitalares; aluguer de equipamento médico e hospitalar; prestação de serviços a empresas no âmbito do turismo, nomeadamente a agências de viagens e organização de eventos; produção, comercialização e aluguer de produtos tais como, acessórios de viagens, produtos regionais, brindes e material informático».
4) O objeto social tem imperativamente de constar no contrato de sociedade, pacto social, estatutos ou ato constitutivo:
O objeto social é um dos elementos e menções obrigatórios gerais do pacto social (contrato de sociedade, estatutos ou ato constitutivo) que são comuns a todos os tipos de sociedade comercial ou sociedade civil sob forma comercial (cfr. arts. 9.º, n.º 1 al. d), e 11.º, n.º 2 do Código das Sociedades Comerciais [CSC] [3]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
A indicação do objeto da sociedade deve ser corretamente redigida em Língua Portuguesa (art. 11.º, n.º 1 do CSC). A ausência de objeto social é fundamento para a nulidade do contrato de sociedade ou ato constitutivo e para a impossibilidade de constituir a sociedade considerada (arts. 42.º, n.º 1 al. b) e 41.º do CSC).
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [4]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
5) Atividade ou atividades principais, secundárias, e acessórias ou auxiliares; “objeto principal”, “objeto secundário” e “objeto acessório ou auxiliar”:
5.1) A. Menezes Cordeiro e A. Barreto Menezes Cordeiro:
A propósito do objeto social, A. Menezes Cordeiro e A. Barreto Menezes Cordeiro distinguem entre atividade ou atividades principais, secundárias e acessórias ou auxiliares nos seguintes termos [5]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, Parte geral, 5ª edição, Almedina, Coimbra, 2022, pág. 257 e 453.:
a) Atividade ou atividades principais:
A atividade principal é aquela «que exprime o objeto essencial da sociedade» [6]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, Parte geral, 5ª edição, Almedina, Coimbra, 2022, pág. 257 e 453.. Por exemplo: “exploração de um restaurante”; “construção civil e obras públicas”.
O pacto social, estatutos ou contrato de sociedade pode indicar várias atividades principais. A prática tem ido «no sentido de alongar o objeto da sociedade com toda uma série de hipóteses de atuação» [7]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, Parte geral, 5ª edição, Almedina, Coimbra, 2022, pág. 257 e 453.. Vide os exemplos em cima, no ponto 3.
b) Atividade ou atividades secundárias:
A atividade secundária é aquela que está subordinada, dependente ou subalternizada face a uma atividade principal.
No exemplo 3.3 em cima descrito, indica-se como objeto principal «Construção civil e obras públicas…» e expressamente, como atividade secundária, «dar de arrendamento imóveis», especialmente dar de arrendamento os imóveis que a própria sociedade constrói.
c) Atividade ou atividades acessórias ou auxiliares:
A atividade ou atividades acessórias ou auxiliares são aquelas que não estão indicadas no pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade [8]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, Parte geral, 5ª edição, Almedina, Coimbra, 2022, pág. 257 e 453., mas que são necessárias ou convenientes à concretização, prossecução ou realização das atividades principais e/ou secundárias integrantes do objeto social.
Por exemplo, “celebração de contratos com trabalhadores, prestadores de serviços, fornecedores, bancos com vista à obtenção de crédito”, etc.
5.2) Três tipos de atividade económica – principal, secundária e auxiliar:
Noutra perspetiva, mas empregando rigorosamente as mesmas expressões, distinguem-se três tipos de atividade económica:
- atividade principal: é a atividade que mais contribui para o valor adicionado total da entidade em consideração; é o core business de uma determinada entidade. Não se exige maioria absoluta (mais de 50%): basta maioria relativa.
- atividade(s) secundária(s): é qualquer outra atividade da entidade que produz bens ou serviços que não seja principal nem auxiliar.
- atividade(s) auxiliar(es) ou acessória(s): são aquelas que existem apenas para apoiar a realização das atividades principais e secundárias de uma determinada entidade, fornecendo bens ou serviços não duráveis para o uso dessa entidade, como, por exemplo, contabilidade, serviços financeiros, recursos humanos, transporte, armazenamento, compras, marketing, assistência técnica pós-venda (reparação e manutenção), segurança, limpeza, etc. (Glossário da OCDE para a palavra “activity [economic activity] [9]Consultar o glossário da OCDE no link: https://www.oecd.org/en/publications/oecd-glossary-of-statistical-terms_9789264055087-en.html).
Exemplo – Apple Inc.:
Atualmente (2026), a Apple Inc. é uma quatro empresas com maior capitalização bolsista do mundo, juntamente com a Microsoft Inc., a NVIDIA, Inc. e a Alphabet, Inc. (Google) [10]https://companiesmarketcap.com. Capitalização bolsista: é o valor atual de mercado de uma empresa cotada em bolsa, calculado através da multiplicação da cotação da ação (representativa de uma fração do capital social da empresa) pelo número total de ações emitidas (capitalização bolsista = cotação da ação x totalidade das ações emitidas).
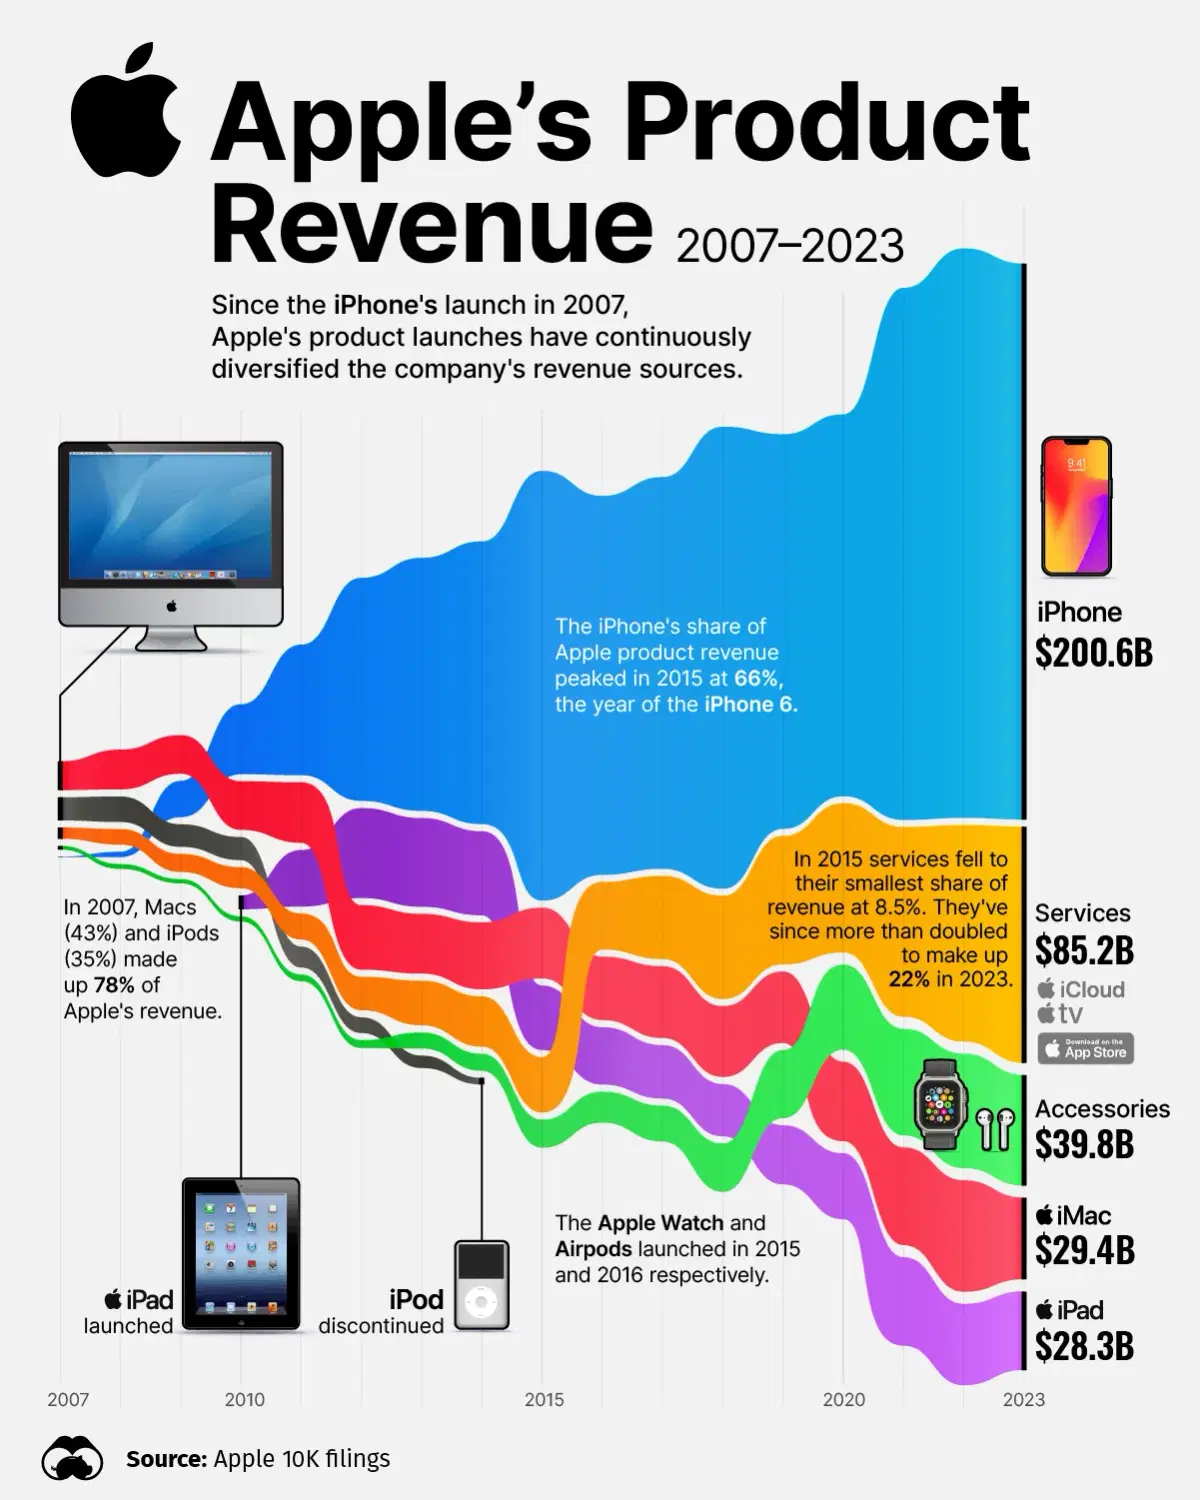
Fonte da imagem: https://www.voronoiapp.com/technology/Charted-Apples-Product-Revenue-2007-2023-630
- A atividade económica principal da Apple Inc. é a: 26300 Fabricação de aparelhos e de equipamentos para comunicações (CAE Rev. 4), concretamente a produção de iPhones;
- São atividades secundárias da Apple Inc., nomeadamente, as seguintes:
– CAE 46502 Comércio por grosso de equipamentos eletrónicos, de telecomunicações e suas partes, concretamente a venda de iPhones em grandes quantidades para outras empresas para que estas posteriormente os revendam ao consumidor final (por exemplo, a Apple vende iPhones à Worten – Equipamentos Para O Lar, SA para que esta os revenda posteriormente ao consumidor final);
– CAE 47402 Comércio a retalho de equipamento de telecomunicações, concretamente a venda de iPhones e outros equipamentos de telecomunicações nas lojas próprias da Apple (IStores) diretamente ao consumidor final;
– CAE 62100 Atividades de programação informática, concretamente a prestação dos serviços do iCloud e da apple app store;
– CAE 60200 Atividades de programação e difusão de televisão e de distribuição de vídeo, concretamente a prestação do serviço da apple tv;
– CAE 26520 Fabricação de relógios e material de relojoaria (que está inserido na divisão n.º 26 – Fabricação de equipamentos informáticos e para comunicações, produtos eletrónicos e óticos), concretamente a produção do produto apple watch;
– CAE 26400 Fabricação de produtos eletrónicos de consumo, concretamente a produção do produto apple airpods;
– CAE 26200 Fabricação de computadores e de equipamento periférico, concretamente a produção dos produtos iMac e iPad.
- Tratando-se de uma multinacional de enormes dimensões, a Apple Inc. desenvolve um número muito elevado de atividades auxiliares ou acessórias, nomeadamente todas as que referimos em cima: contabilidade, serviços financeiros, recursos humanos, transporte, armazenamento, compras, marketing, assistência técnica pós-venda (reparação e manutenção), segurança, limpeza.
5.3) “Objeto principal” vs “objeto secundário”:
O Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), aprovado pela Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [11]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930 não define, mas faz a distinção entre o “objeto principal”, que refere expressamente, e o objeto secundário (bold nosso):
«Artigo 7.º
Objeto social
1 – O objeto principal das sociedades de profissionais consiste no exercício em comum de atividades profissionais organizadas numa única associação pública profissional.
2 – As sociedades de profissionais podem ainda desenvolver, a título secundário, qualquer atividade, incluindo atividades profissionais organizadas em associação pública profissional…»
«Artigo 3.º
Definições
Para efeitos da presente lei, entende-se por:
f) «Sócio profissional», o sócio de sociedade de profissionais que detenha participações sociais e preste, naquela sociedade, os serviços profissionais incluídos no respetivo objeto principal».
6) O objeto social deve ser certo e determinado:
O objeto social de uma sociedade deve ser relativamente certo e determinado, devendo, para tal, recorrer-se a palavras e expressões suficientemente concretas e precisas (cfr. neste sentido, art. 11.º, n.º 2).
Art. 11.º, n.º 2 do CSC: «Como objecto da sociedade devem ser indicadas no contrato as actividades que os sócios propõem que a sociedade venha a exercer.» [12]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975
Assim, não são válidas:
a) as indicações excessivamente genéricas ou vagas das atividades prosseguidas pela sociedade, como, por exemplo, “qualquer atividade não proibida por Lei” ou “qualquer atividade comercial ou industrial” [13]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 115.;
b) nem as indicações excessivamente longas ou extensas «que tornem o objeto da sociedade tão amplo que, na prática, a converta numa estrutura abstrata», apta a atuar qualquer fim [14]F. Cassiano dos Santos, A Estrutura Associativa e Participação Societária Capitalística, Coimbra Editora, Coimbra, 2006, pág. 150..
7) Os atos que extravasam o objeto social são, em princípio, válidos; os gerentes ou administradores que praticarem atos que extravasem o objeto social incorrem em responsabilidade civil e podem, nos casos mais graves, ser destituídos:
7.1) O objeto social determina ou delimita a capacidade (capacidade jurídica) da sociedade? Não
É falsa a afirmação de que o objeto social determina ou delimita a capacidade (capacidade jurídica) da empresa ou sociedade. Ver o nosso artigo: capacidade jurídica e de exercício das sociedades comerciais.
Na verdade, a Lei é bastante clara ao declarar precisamente o contrário: «As cláusulas contratuais e as deliberações sociais que fixem à sociedade determinado objecto ou proíbam a prática de certos actos não limitam a capacidade da sociedade, mas constituem os órgãos da sociedade no dever de não excederem esse objecto ou de não praticarem esses actos» (art. 6.º, n.º 4) (bold nosso).
7.2) Sociedades por quotas, sociedades unipessoais por quotas e sociedades anónimas (SA):
Quanto às sociedades por quotas, sociedades unipessoais por quotas e sociedades anónimas (SA) vigoram, em especial, as seguintes regras:
i) os atos praticados pelos gerentes ou administradores (consoante o caso), em nome da sociedade e dentro dos poderes que a lei lhes confere, vinculam-na para com terceiros, não obstante as limitações constantes do contrato social ou resultantes de deliberações dos sócios;
ii) a sociedade cujo(s) gerente(s) ou administrador(es) praticou ou praticaram o ato pode, no entanto, impugnar esse ato ou contrato celebrado com o terceiro (fornecedor, cliente, banco, etc.) com fundamento nas limitações de poderes resultantes do seu objeto social, se provar que o terceiro sabia ou não podia ignorar, tendo em conta as circunstâncias que o ato praticado não respeitava essa cláusula e se, entretanto, a sociedade o não assumiu, por deliberação expressa ou tácita dos sócios;
iii) o conhecimento do terceiro sobre as limitações de poderes resultantes do seu objeto social não pode, contudo, ser provado apenas pela publicidade dada ao contrato de sociedade (arts. 260.º, 270.º-G e 409.º [15]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
7.3) Gerentes ou administradores que praticarem atos que extravasem o objeto social – responsabilidade civil e possibilidade de destituição:
O(s) gerente(s) das sociedades por quotas e sociedades unipessoais por quotas e os administradores das sociedades anónimas (SA) têm o dever jurídico de não praticar atos em nome da sociedade que extravasem o seu objeto social (cfr. art. 6.º, n.º 4). Se o fizerem incorrem em responsabilidade civil perante a sociedade, ficando, por isso, sujeitos a poder ter que indemnizá-la por todos os prejuízos causados com a prática desses atos (cfr. art. 72.º).
Para além disso, se for grave, a prática de atos em nome da sociedade que extravasem o seu objeto social, constitui ainda fundamento para a destituição com justa causa do cargo de gerente ou de administrador (cfr. arts. 257.º, n.º 6, 270.º-G e 403.º, n.º 4).
8) Aquisição de participações sociais noutras sociedades – art. 11.º, n.ºs 4 e 5:
Art. 11.º, n.º 4:
Salvo disposição diversa do pacto social (contrato de sociedade, estatutos ou ato constitutivo), a aquisição pela sociedade de participações sociais em sociedades de responsabilidade limitada (sociedades por quotas, sociedades unipessoais por quotas e sociedades anónimas) cujo objeto social seja igual àquele que a sociedade (adquirente) exerce de facto não depende:
i) nem de autorização no pacto social (contrato de sociedade, estatutos ou ato constitutivo da sociedade),
ii) nem de deliberação dos sócios (art. 11.º, n.º 4 [16]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Art. 11.º, n.º 5:
O pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade pode ainda autorizar, livre ou condicionalmente, a aquisição pela sociedade de participações sociais:
a) como sócia de responsabilidade ilimitada (de partes em sociedades em nome coletivo ou de partes em sociedades em comandita simples ou por ações como sócia comanditada);
b) em sociedades com objeto social diferente do que a sociedade (adquirente) exerce de facto;
c) em sociedades reguladas por leis especiais (nomeadamente sociedades com objeto relativo à banca ou à concessão de crédito em geral, aos seguros ou ao mercado de capitais); ou
d) em agrupamentos complementares de empresas (ACE) ou em agrupamentos europeus de interesse económico (AEIE) (art. 11.º, n.º 5).
Se eventualmente a sociedade adquirir estas participações sociais sem que, para tal, esteja autorizada pelo respetivo pacto social (contrato de sociedade, estatutos ou ato constitutivo) as consequências são as que indicámos em cima, no ponto 7.
9) Gestão exclusiva ou parcial pela sociedade de participações sociais noutras sociedades – art. 11.º, n.º 6 do CSC vs arts. 1.º, 8.º, n.º 2 e 13.º do RJSGPS, estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro:
I) Art. 11.º, n.º 6 do Código das Sociedades Comerciais:
O Código das Sociedades Comerciais determina no seu art. 11.º, n.º 6 [17]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975: «A gestão de carteira de títulos pertencentes à sociedade pode constituir objeto desta.»
Ora, parece resultar desta norma que uma sociedade comercial ou sociedade civil sob forma comercial convencional (isto é, que não se constitua como SGPS) pode licitamente ter como objeto, estatutário ou de facto, a gestão de participações sociais (quotas, ações ou partes) noutras sociedades:
– quer esse objeto seja parcial,
– quer esse objeto seja exclusivo.
II) Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS) – coimas (por contraordenação) e possibilidade de dissolução:
Contudo, o Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS), estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro, com as alterações subsequentes [18]Consultar o Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1988-34489975, determina que praticam uma contraordenação:
– as sociedades que, tendo diferente objeto estatutário (social), tenham como único objeto de facto a gestão de participações noutras sociedades; e, bem assim
– as SGPS que exerçam de facto atividade económica direta.
Por outro lado, essas sociedades ficam ainda sujeitas a dissolução administrativa (arts. 8.º, n.º 2 e 13.º conjugado com o art. 1.º, todos do Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS), estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro, com as alterações subsequentes [19]Consultar o Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1988-34489975).
III) Dever de adotar a forma jurídica de SGPS:
Conclusões:
- assim, as sociedades que queiram ter como único objeto de facto a gestão de participações sociais noutras sociedades (holdings de direção ou holdings puras) têm o dever jurídico de adotar, para o efeito, o tipo societário especial de sociedade gestora de participações sociais (SGPS) [20]No sentido de que a SGPS é um tipo societário especial, J. Engrácia Antunes, “As Sociedades Gestoras de Participações Sociais”, in Direito das Sociedades em Revista, março de 2009, … Continuar a ler;
- por sua vez, as sociedades comerciais ou civis sob forma comercial convencionais (isto é, que não se constituam como SGPS) podem licitamente ter como objeto estatutário ou de facto a gestão de participações sociais (quotas, ações ou partes) noutras sociedades, desde que se esse objeto seja meramente parcial, isto é, for partilhado com atividades económicas diretas para além da gestão de participações sociais noutras sociedades (que é, em si mesma, uma atividade económica direta com os CAEs 64212 e 64211 [21]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147; sobre esta questão, ver, com mais desenvolvimento: sociedade gestora de participações sociais (SGPS)).
10) Obrigação de não concorrência dos gerentes / administradores é delimitada em função do objeto social:
O(s) gerente(s) das sociedades por quotas e sociedades unipessoais por quotas e os administradores das sociedades anónimas (SA) têm uma obrigação de não concorrência com a sociedade respetiva (cfr. arts. 254.º, 270.º-G e 398.º, n.ºs 3 e 5 [22]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Ora, a extensão e alcance dessa obrigação de não concorrência está delimitado pelo objeto social da sociedade: «entende-se como concorrente com a da sociedade qualquer atividade abrangida no objeto desta, desde que esteja a ser exercida por ela ou o seu exercício tenha sido deliberado pelos sócios» (art. 254.º, n.º 2).
11) Objeto social vs CAE:
CAE:
Vigora em Portugal uma lista de atividades económicas, que é a Classificação Portuguesa de Atividades Económicas, também designada “CAE-Rev. 4”, que está estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [23]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147.
Ora, o objeto social, ou melhor, as palavras e/ou expressões mais adequadas para exprimir o objeto social de uma empresa ou sociedade podem não coincidir necessariamente, palavra por palavra, com o Código CAE atribuído à atividade.

Por exemplo:
I) O código CAE Rev. 4 da atividade de uma sociedade que explora um restaurante é ou pode ser, consoante o caso:
56111 Restaurantes tipo tradicional
56112 Restaurantes com lugares ao balcão
56113 Restaurantes sem serviço de mesa
56114 Restaurantes típicos
56115 Restaurantes com espaço de dança; e/ou
56117 Restaurantes, n.e. (não especificado).
Contudo, as palavras ou expressões mais adequadas para exprimir respetivo o objeto social são ou podem ser, por exemplo, “exploração de restaurante, café e snack-bar”.
II) O código CAE Rev. 4 da atividade de uma sociedade de advogados é «69101 Atividades jurídicas, exceto dos cartórios notariais». Contudo, as palavras ou expressões mais adequadas para exprimir o respetivo objeto social são: “exercício da advocacia”.
Para mais hipóteses de divergências entre o objeto social e o CAE, ver também os exemplos que indicamos em cima, no ponto 3.
Proposta de iure condendo: objeto social = CAE ou CAE’s
No entanto, de iure condendo (Direito a constituir), com vista a obter uma maior simplificação e uniformização entre os objetos sociais das sociedades que exercem as mesmas atividades económicas, bem como contribuir para evitar a prática indesejável, mas que se tornou comum, de indicar objetos sociais muito extensos (há objetos sociais com mais de duas dezenas de linhas; ver imagem em baixo), defendemos que se devia legislar no sentido:
i) de determinar que a descrição do objeto social da sociedade se limite à indicação do código e texto do CAE ou CAE’s das atividades que os sócios ou o sócio único pretendem que a sociedade venha a exercer, ou seja, no fundo, que a necessidade de se indicar o objeto social seja substituída pela necessidade de se referir o CAE ou CAE’s da sociedade.

No sentido da invalidade das indicações excessivamente longas ou extensas «que tornem o objeto da sociedade tão amplo que, na prática, a converta numa estrutura abstrata», apta a atuar qualquer fim, F. Cassiano dos Santos [24]F. Cassiano dos Santos, A Estrutura Associativa e Participação Societária Capitalística, Coimbra Editora, Coimbra, 2006, pág. 150.. O exemplo do objeto constante da imagem é paradigmático: referem-se atividades como serviços de consultoria informática, construção, transporte de passageiros, restauração, agências de viagens, atividades agrícolas e hortofrutícolas, organização de feiras, congressos e eventos, produções musicais e cinematográficas, envios postais, etc.
12) O objeto social é o critério de distinção entre as sociedades comerciais e as sociedades civis:
As sociedades podem ser civis ou comerciais.
Ora, o critério de distinção entre ambas assenta precisamente no objeto social:
– as sociedades comerciais têm por objeto social a prática de atos de comércio (art. 1.º, n.º 2 [25]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975); ao passo que
– as sociedades civis (que podem adotar a forma civil [caso em que serão sociedades civis sob forma civil] ou a forma comercial [caso em que serão sociedades civis sob forma comercial]) têm exclusivamente por objeto a prática de atos civis, isto é, não comerciais (cfr. art. 1.º, n.º 4).
13) A prossecução de facto de um objeto comercial por parte de uma sociedade é suficiente para qualificá-la como comercial?
J. M. Coutinho de Abreu defende mesmo que, apesar da letra da Lei (cfr. arts. 1.º, n.º 2 e 5.º), se deve entender que a prática reiterada de facto pela “sociedade” de atos de comércio é condição suficiente para qualificá-la como sociedade comercial.
Ou seja, de acordo com este Autor uma sociedade que tenha por objeto a prática de atos de comércio, ainda quando não adote um dos tipos de sociedade comercial, já é sociedade comercial, apesar de irregularmente constituída (sociedade comercial irregular), sendo, nesse caso, dotada, pelo menos, de subjetividade jurídica [26]J. M. Coutinho de Abreu, op. cit., págs. 61, 62, 103, 104 e 173 a 181. (ou, por outras palavras, personalidade jurídica rudimentar; sobre esta questão, ver: personalidade jurídica).
14) O objeto da sociedade determina a necessidade de adotar um tipo de sociedade comercial ou um tipo especial ou específico de sociedade:
14.1) Obrigatoriedade de adotar um tipo de sociedade comercial:
As sociedades que tenham por objeto social a prática de atos de comércio devem adotar um dos tipos de sociedades comerciais concretamente:
– o tipo de sociedade por quotas;
– o tipo de sociedade unipessoal por quotas (ou sociedade por quotas unipessoal) [27]No sentido de que a sociedade unipessoal por quotas é um tipo societário próprio autónomo, na Doutrina, A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, … Continuar a ler;
– o tipo de sociedade anónima (SA);
– o tipo de sociedade em nome coletivo;
– o tipo de sociedade em comandita simples; ou
– o tipo de sociedade em comandita por ações (art. 1.º, n.ºs 3 e 2 [28]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
14.2) Obrigatoriedade de adotar um tipo específico de sociedade comercial – por exemplo:
I) Sociedades gestoras de participações sociais (SGPS):
As sociedades que tenham por único objeto social a gestão de participações sociais noutras sociedades, como forma indireta de exercício de atividades económicas devem adotar um tipo societário especial designado sociedade gestora de participações sociais, abreviadamente designado SGPS. Deve entender-se que a sociedade gestora de participações sociais (SGPS) é um tipo societário especial [29]No sentido de que a SGPS é um tipo societário especial, J. Engrácia Antunes, “As Sociedades Gestoras de Participações Sociais”, in Direito das Sociedades em Revista, março de 2009, … Continuar a ler; contudo, não constitui um tipo societário autónomo.
Com efeito, as sociedades gestoras de participações sociais (SGPS) devem constituir-se segundo algum dos seguintes tipos:
a) de sociedade anónima, por exemplo, Jerónimo Martins, SGPS, SA; Sonae SGPS, SA; Galp Energia SGPS, SA;
b) de sociedade por quotas, por exemplo, Pinsky, SGPS, Lda; Selenis Control, SGPS Lda; Luso Galega SGPS, Lda [30]Consultar o link: https://www.racius.com/empresas-em-portugal/em-atividade/?q=SGPS+lda; ou ainda,
c) de sociedade unipessoal por quotas [31]No sentido de que a sociedade unipessoal por quotas é um tipo societário próprio autónomo, na Doutrina, A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, … Continuar a ler, por exemplo, Wtorre, SGPS, Unipessoal Lda; Springmill, SGPS, Unipessoal Lda; Diana SGPS, Unipessoal Lda [32]Consultar o link: https://www.racius.com/empresas-em-portugal/em-atividade/?q=SGPS+unipessoal+lda.
(art. 2.º, n.º 1 do Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS), estabelecido no Decreto-Lei n.º 495/88, de 30 de dezembro, com as alterações subsequentes [33]Consultar o Regime Jurídico das Sociedades Gestoras de Participações Sociais (RJSGPS) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1988-34489975).
II) Sociedades desportivas (SAD; SDQ, Lda. e SDUQ, Lda.):
Entende-se por sociedade desportiva a pessoa coletiva de direito privado, constituída como sociedade comercial, cujo objeto consista na participação, numa ou mais modalidades, em competições desportivas, na promoção e organização de espetáculos desportivos e no fomento ou desenvolvimento de atividades relacionadas com a prática desportiva da modalidade ou modalidades que estas sociedades têm por objeto, sob a forma de sociedade por quotas ou sociedade anónima.
A participação em competições profissionais de modalidades coletivas é reservada a sociedades desportivas.
É permitida a constituição de sociedades desportivas para efeitos de participação em competições não profissionais.
A firma das sociedades desportivas contém a indicação da modalidade desportiva prosseguida pela sociedade, se tiver por objeto uma única modalidade, concluindo pela abreviatura:
a) SAD, se o tipo societário adotado for o de sociedade anónima;
b) SDQ, Lda., se o tipo societário adotado for o de sociedade por quotas ou
c) SDUQ, Lda., se o tipo societário adotado for o de sociedade unipessoal por quotas.
(arts. 2.º, 7.º e 8.º do Regime Jurídico das Sociedades Desportivas (RJSD), estabelecido na Lei n.º 39/2023, de 4 de agosto [34]Consultar o Regime Jurídico das Sociedades Desportivas (RJSD) no link: https://diariodarepublica.pt/dr/detalhe/lei/39-2023-216714697).
15) Relevância para efeitos fiscais:
Em teoria, o objeto social devia ser fiscalmente neutro (princípio da neutralidade fiscal). No entanto, em face da Lei atualmente em vigor, o objeto social tem, muitas vezes, relevância fiscal. Com efeito:
I) As sociedades que tenham por objeto social o exercício de uma atividade especificamente prevista na lista de atividades constante na Portaria n.º 1011/2001, de 21 de agosto [35]Consultar a Portaria n.º 1011/2001, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831, a que se refere o artigo 151.º do Código do IRS, podem, em certos termos, qualificar-se como sociedades de profissionais e, assim, ficar sujeitas ao regime da transparência fiscal.
II) Qualificam-se como sociedades de simples administração de bens (SSAB), podendo ficar também sujeitas ao regime da transparência fiscal as sociedades que:
a) tenham exclusivamente por objeto e exerçam efetivamente a administração de bens (imóveis ou móveis) ou valores mantidos como reserva ou para fruição (por exemplo, arrendados – as rendas são frutos civis) (nomeadamente que tenham os CAE’s-Rev. 4 “68110 Compra e venda de bens imobiliários” e “68200 Arrendamento e exploração de bens imobiliários próprios ou em locação”);
b) tenham exclusivamente por objeto e exerçam efetivamente a compra de prédios para a habitação dos seus sócios;
c) conjuntamente (isto é, que para além das atividades elencadas nas alíneas anteriores: a e b) exerçam outras atividades e cujos rendimentos relativos àqueles bens, valores ou prédios atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos (cfr., quanto a estas e as anteriores, o art. 6.º do Código do IRC [CIRC] [36]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634). Ver, com desenvolvimento: transparência fiscal: o que é e como evitar.
III) Por outro lado, as operações das sociedades imobiliárias destinadas ao exercício da atividade de compra de prédios para revenda podem ficar, mediante a verificação cumulativa de determinados requisitos, isentas de IMT [37]Assinala este aspeto, J. Engrácia Antunes, Direito das Sociedades, 11ª edição, Edição de Autor, Porto, 2023, pág. 192..
Para tal, é necessário que cumulativamente:
i) a sociedade esteja coletada para o exercício da atividade de compra de prédios para revenda (CAE-Rev. 4 – 68110 Compra e venda de bens imobiliários), em momento anterior à aquisição do imóvel;
ii) o objeto social da sociedade refira especificamente “compra, venda e revenda de bens imobiliários”; e
iii) no momento da formalização da compra do imóvel fique expressamente indicado no documento particular autenticado ou na escritura pública que o imóvel que está a ser comprado se destina a ser revendido (cfr. art. 7.º do Código do IMT [38]Consultar o art. 7.º do Código do IMT no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cimt/Pages/cimt7.aspx).
16) Necessidade de autorização administrativa para a constituição de sociedades:
O objeto social pode ainda determinar a necessidade de autorização administrativa para a constituição de sociedades. Com efeito:
– a constituição de instituições de crédito, especialmente sociedades que tenham por objeto social o exercício da atividade bancária (concessão de crédito, receção de depósitos, realização de pagamentos, etc.) depende de autorização administrativa a conceder, caso a caso, pelo Banco de Portugal (art. 16.º do Regime Geral das Instituições de Crédito e Sociedades Financeiras [RGICSF], constante do Decreto-Lei n.º 298/92, de 31 de dezembro, com as alterações subsequentes).
– a constituição de sociedades que tenham por objeto social o exercício da atividade seguradora depende de autorização administrativa a conceder, caso a caso, pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) (arts. 51.º, 48.º, 5.º, n.º 1 al. a), c), d) e f), do Regime Jurídico de acesso e exercício da Atividade Seguradora e Resseguradora [RJASR], constante da Lei n.º 147/2015, de 9 de setembro, com as alterações subsequentes).
17) Dissolução da sociedade:
Dissolução imediata:
A sociedade comercial e a sociedade civil sob forma comercial dissolve-se:
c) pela realização completa do objeto social; ou
d) pela ilicitude superveniente do objeto social (art. 141.º, n.ºs 1 als. c) e d) e 2).
Possibilidade de dissolução administrativa ou por deliberação dos sócios:
Pode ser requerida a dissolução administrativa da sociedade comercial ou da sociedade civil sob forma comercial quando:
b) a atividade que constitui o objeto contratual se torne de facto impossível;
d) a sociedade exerça de facto uma atividade não compreendida no objeto social.
(art. 142.º, n.ºs 1 als. b) e d), 2, 3 e 4 do CSC; cfr. também o art. 144.º e o Regime jurídico dos procedimentos administrativos de dissolução e de liquidação de entidades comerciais, constante do Anexo III do Decreto-Lei n.º 76-A/2006, de 29 de março, com as alterações subsequentes [39]Consultar a versão atualizada do Decreto-Lei n.º 76-A/2006, de 29 de março, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2006-34553775.