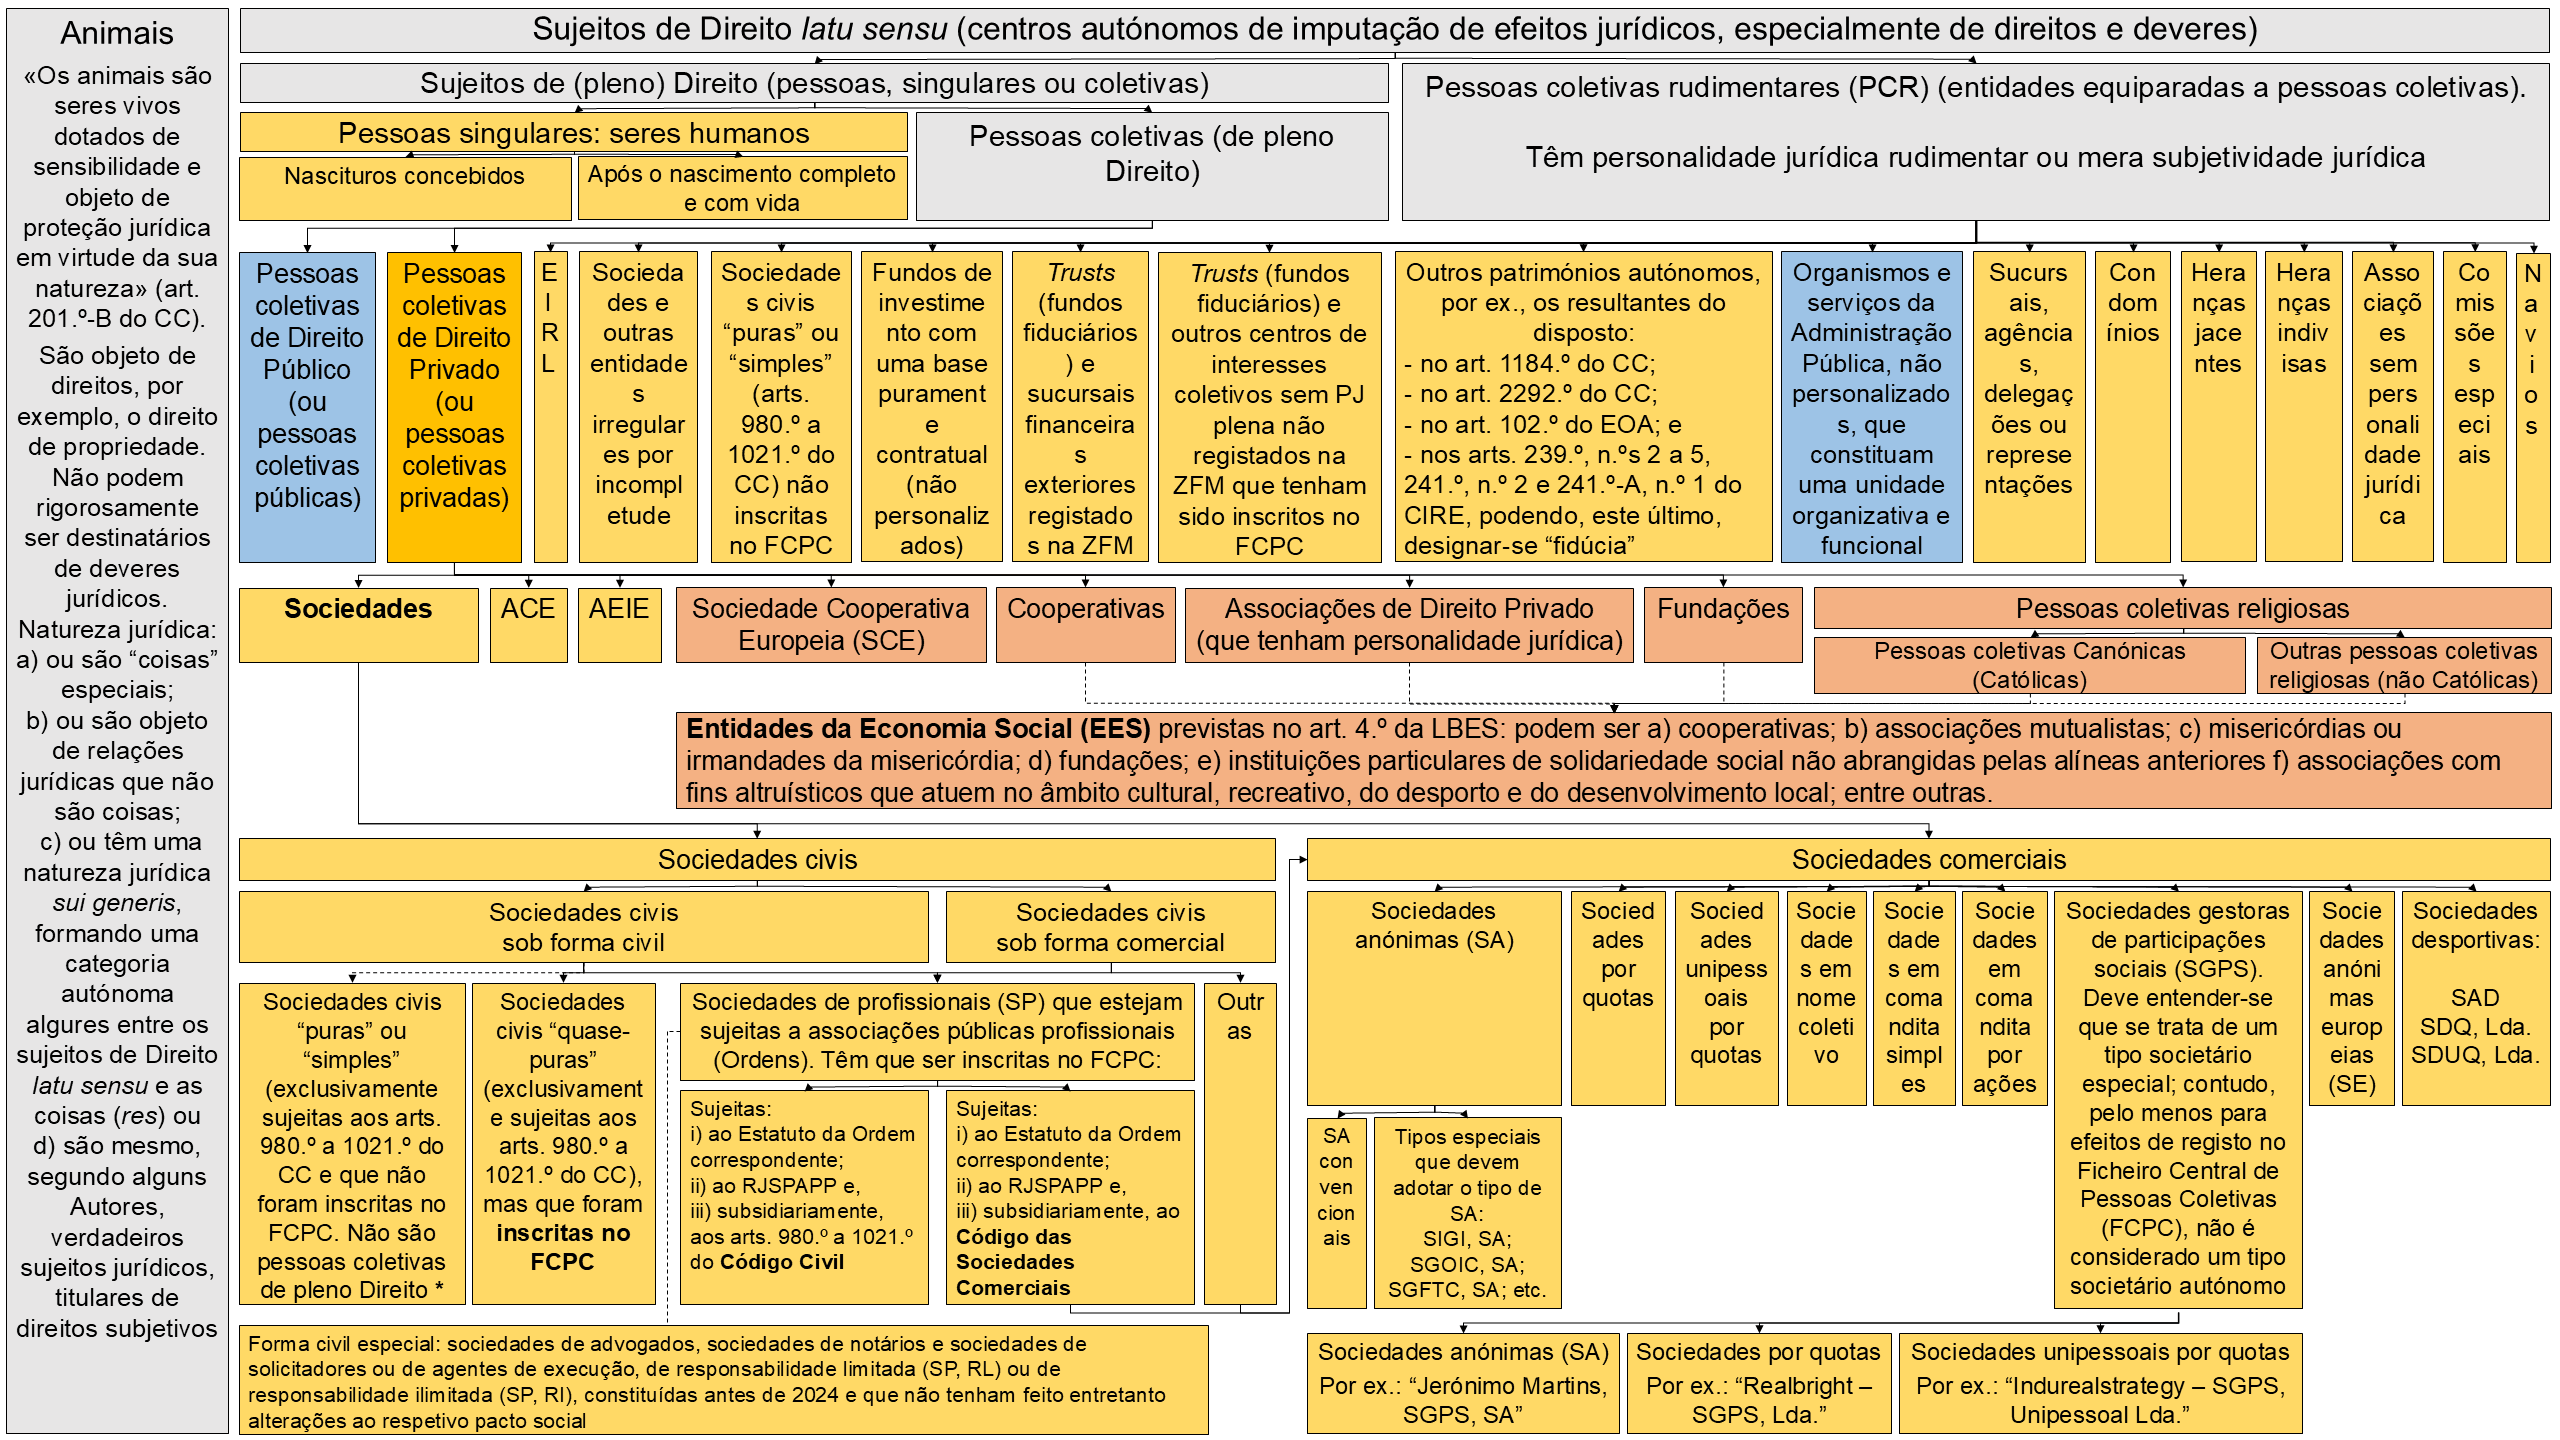
1) Sujeitos de Direito:
1.1) Sujeitos de Direito (centros autónomos de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos) – pessoas singulares, pessoas coletivas e pessoas coletivas rudimentares:

1.2) Sociedades (civis e comerciais):

1.3) Sociedades civis (sob forma civil e sob forma comercial):

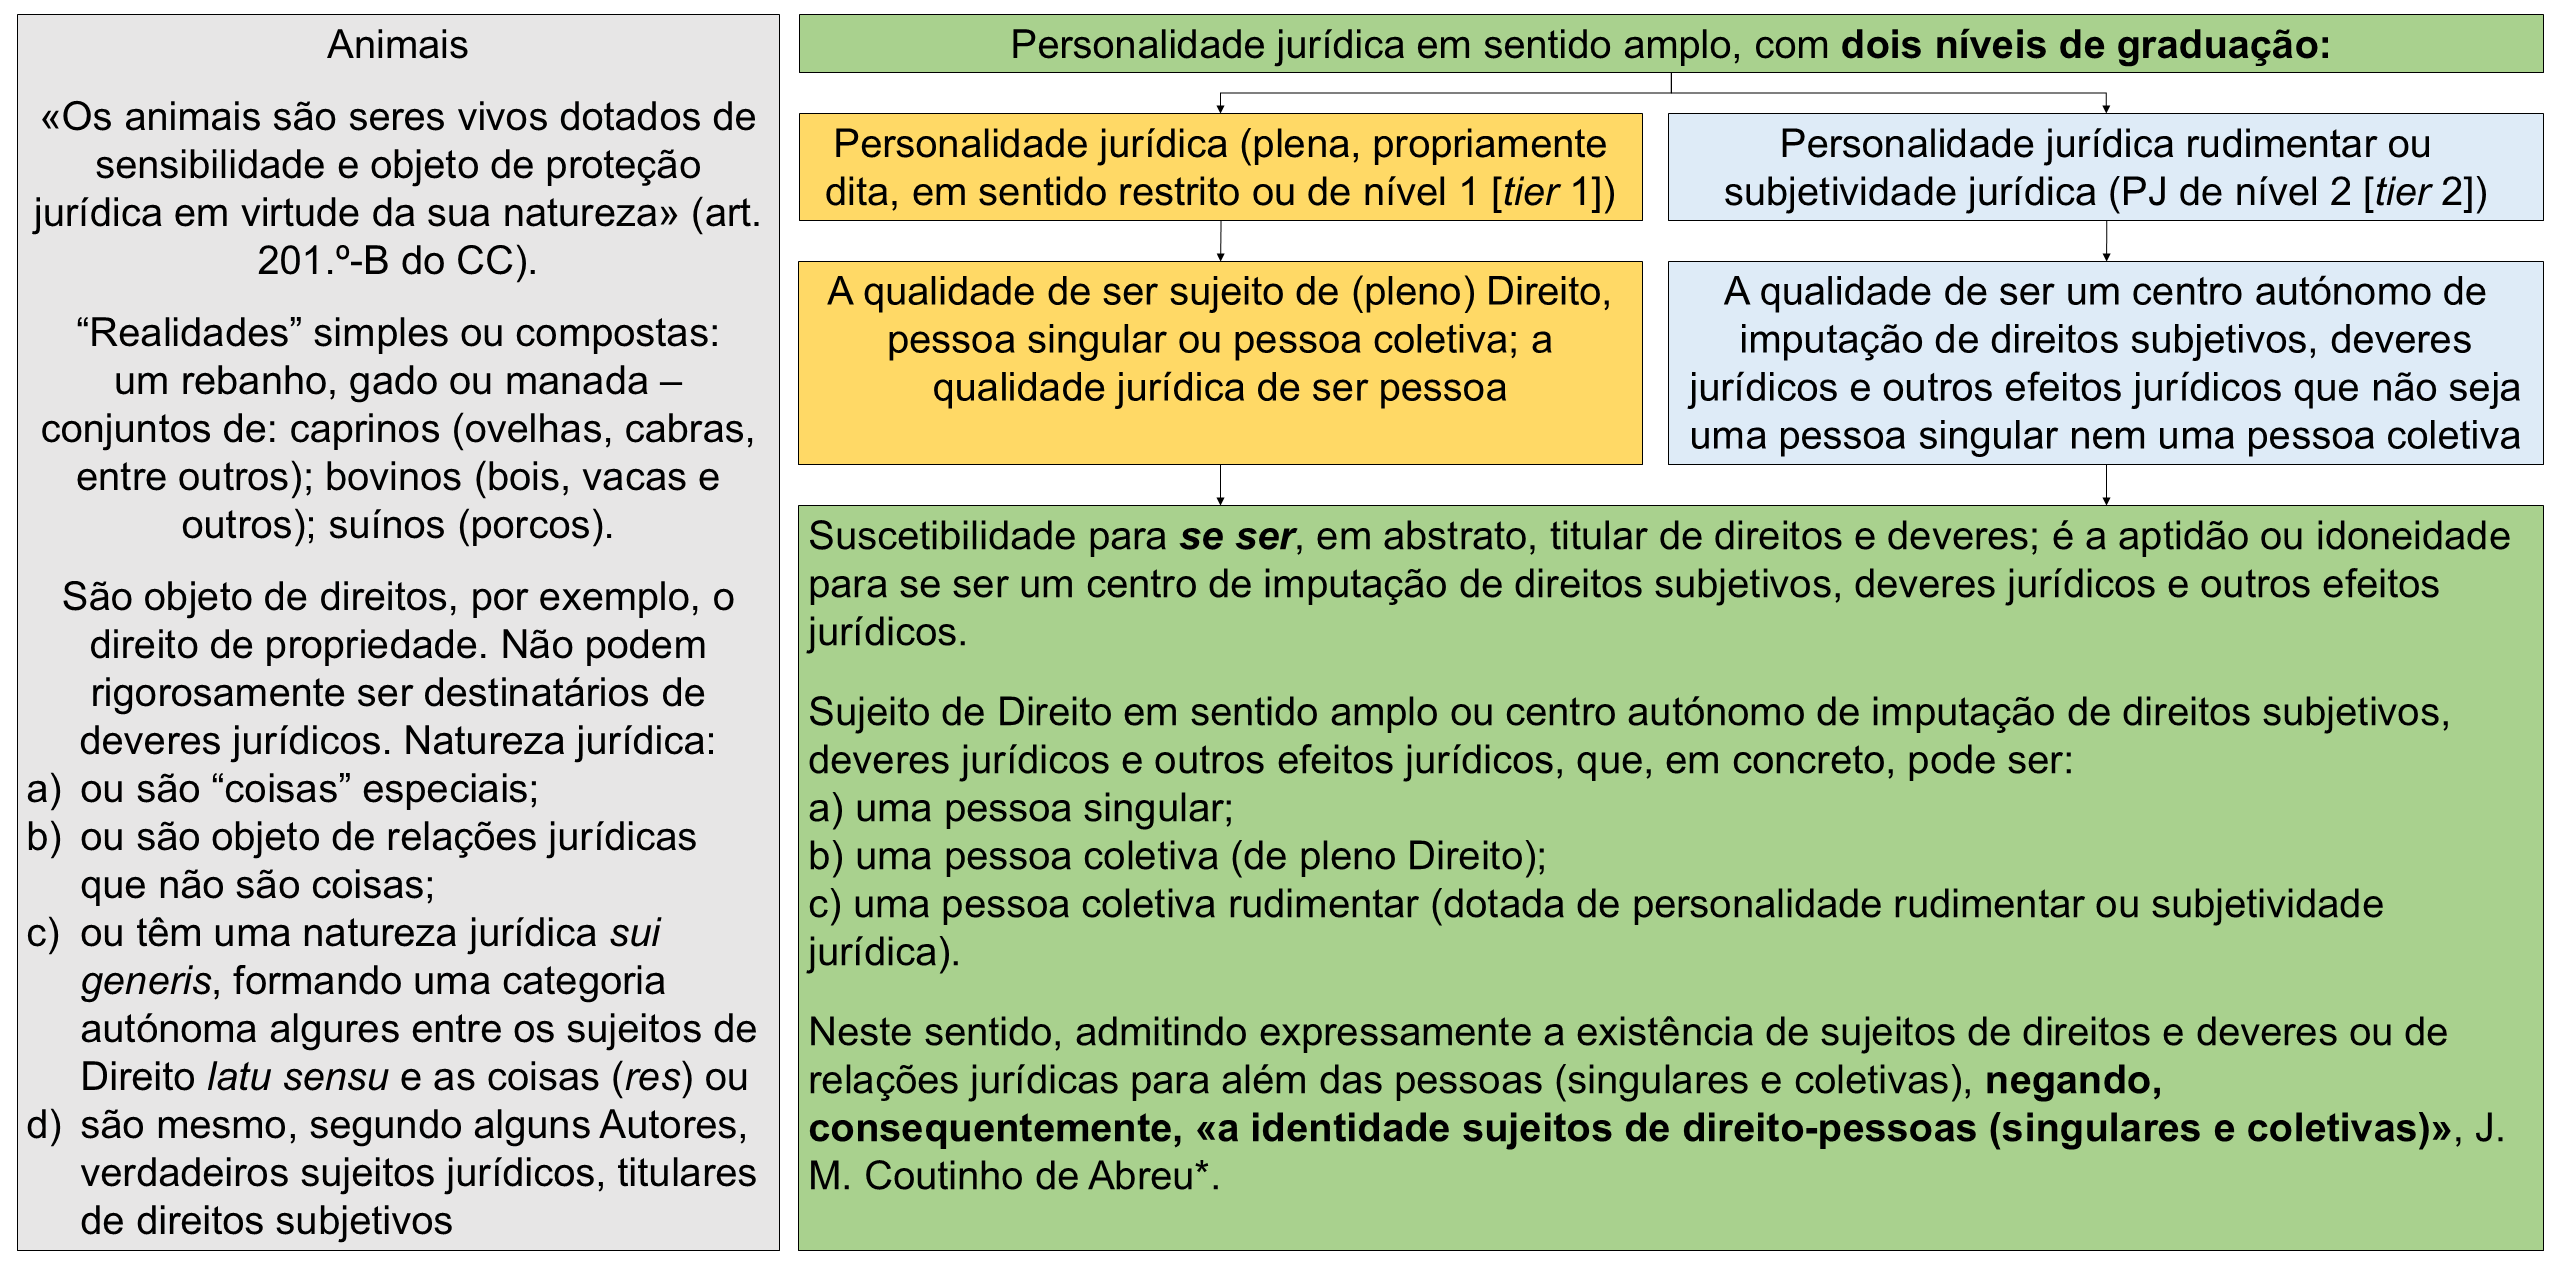
1.4) Sujeito de Direito em sentido amplo = entidade = ente = realidade subjetiva = centro autónomo de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos:
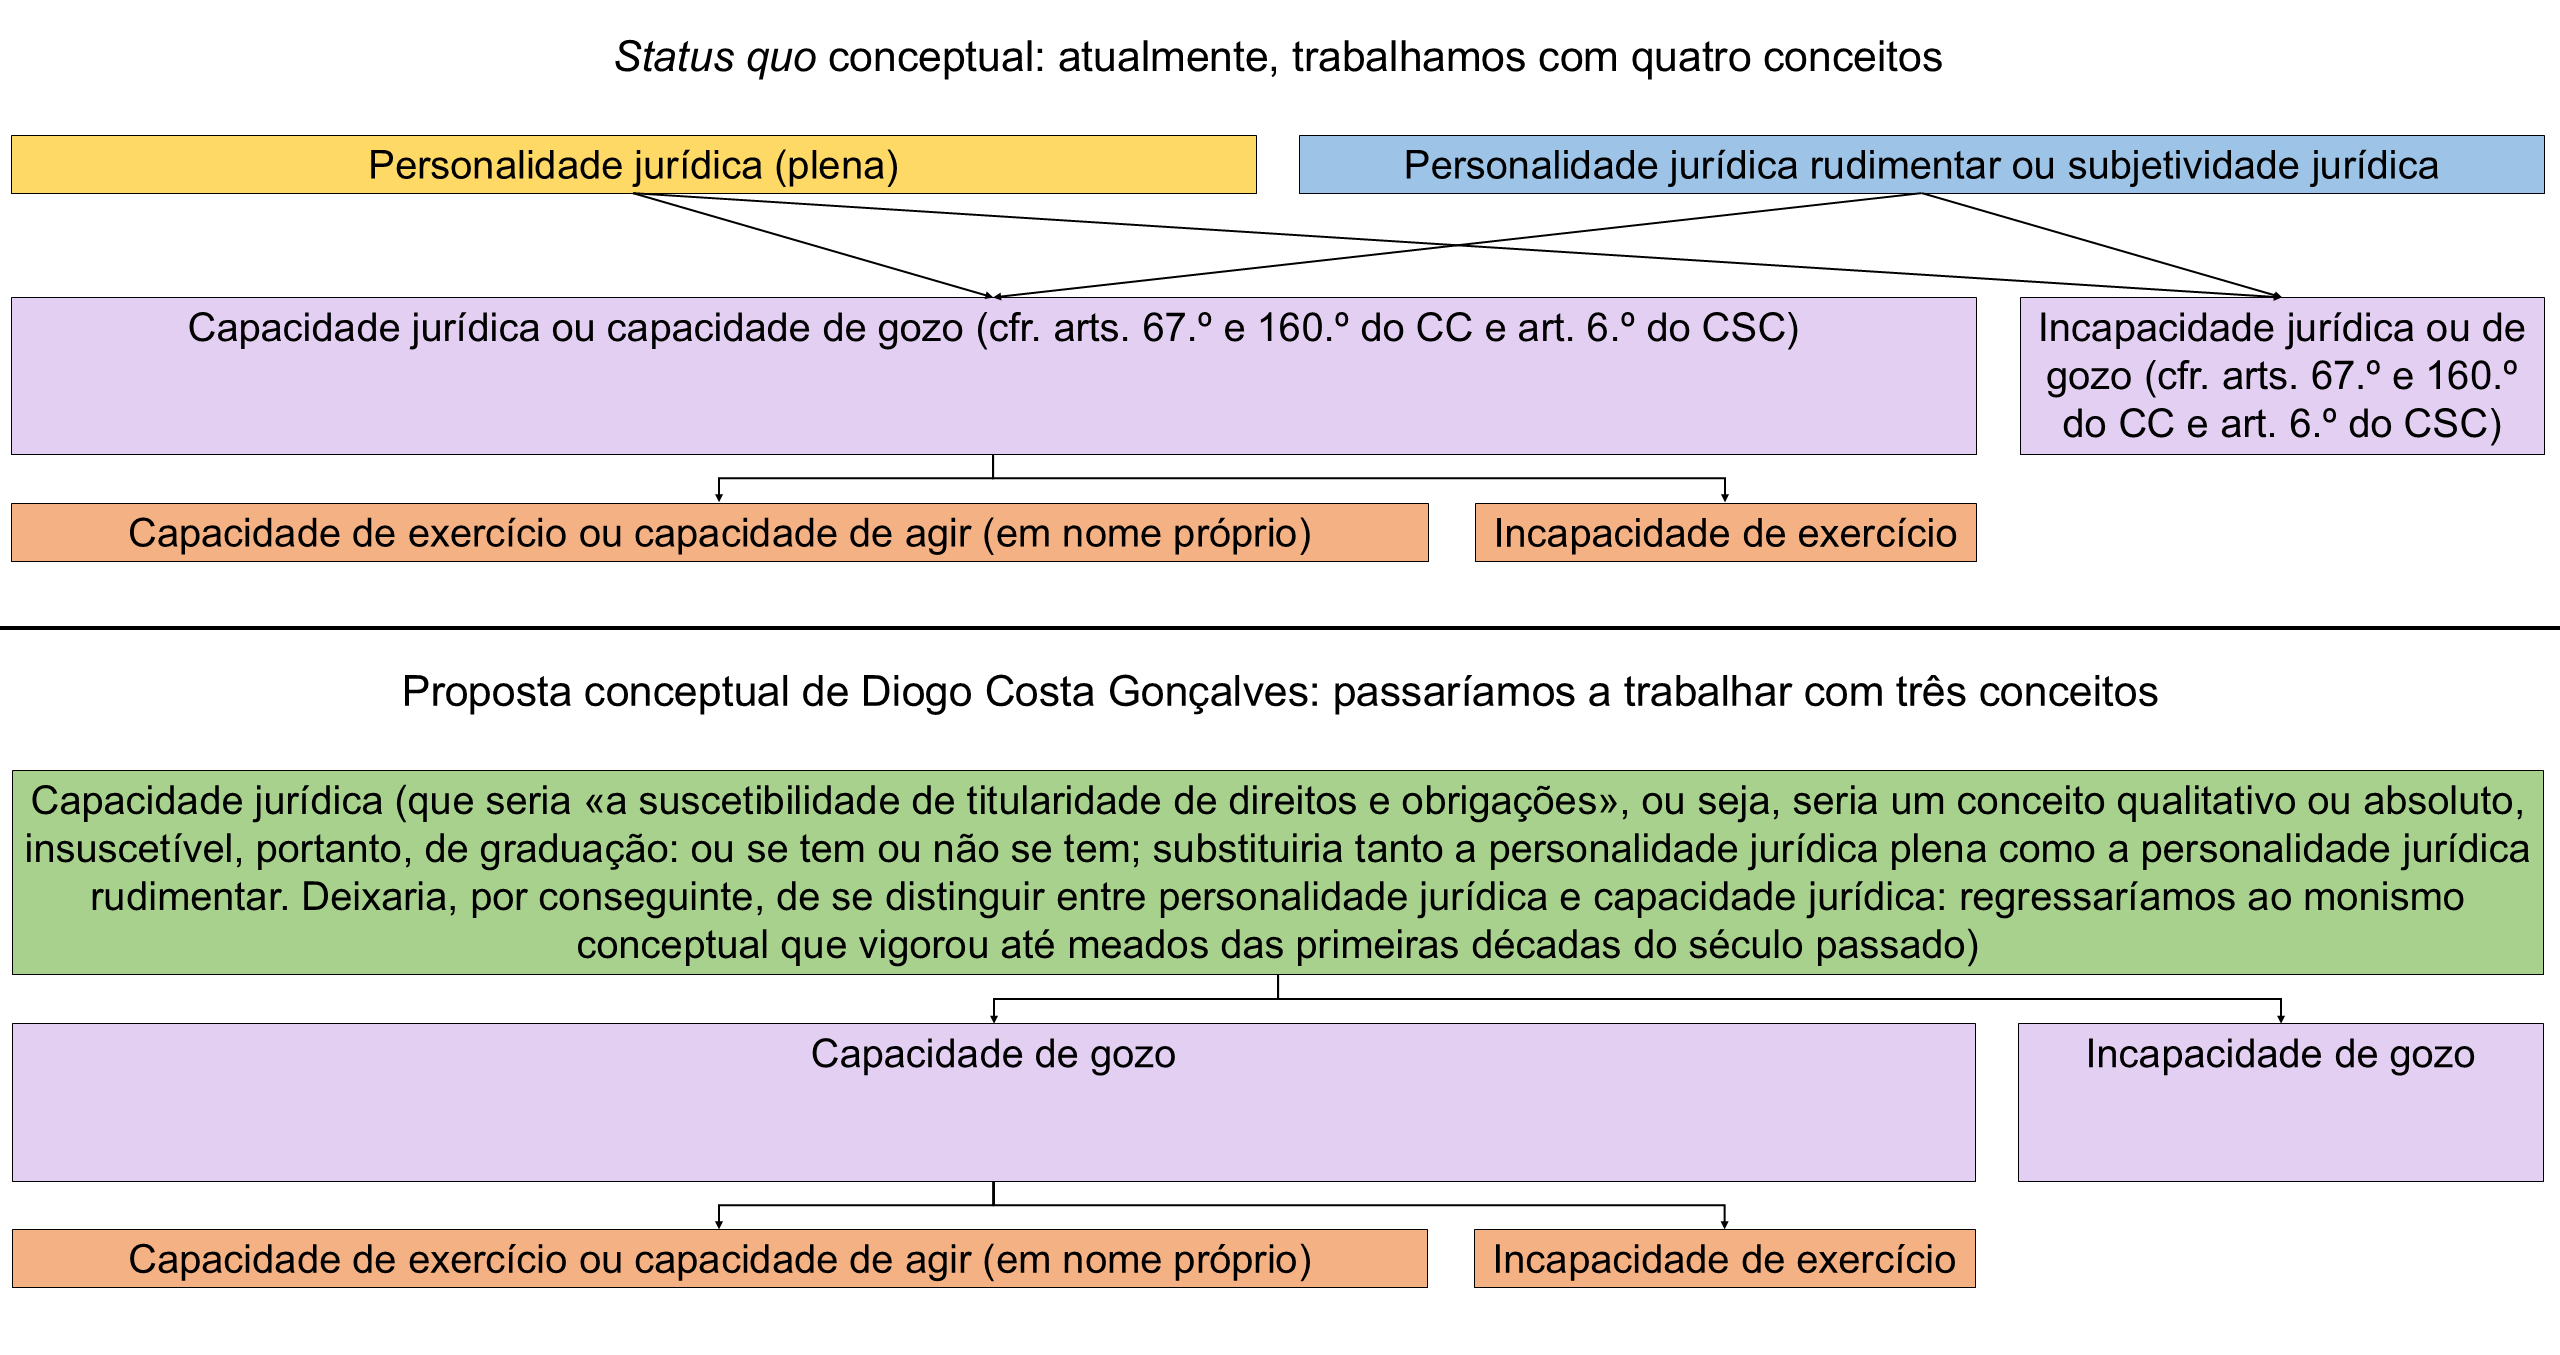
1.5) Personalidade jurídica vs capacidade jurídica – proposta conceptual de Diogo Costa Gonçalves:
1.6) Autonomia jurídica das sociedades comerciais (autonomia societária) – autonomia patrimonial, funcional e finalística:

1.7) Autonomia jurídica das pessoas coletivas – autonomia patrimonial, funcional e finalística:

1.8) Património – total, líquido e bruto; geral e autónomo ou separado:

2) Joint venture: de base societária ou de base puramente contratual:



3) Holding:
3.1) SGPS vs holding:

3.2) Pequena parte do organograma (ou organigrama – estrutura jurídica) do grupo Sonae:

3.3) Parte do organograma (ou organigrama – estrutura jurídica) do grupo da KPMG:

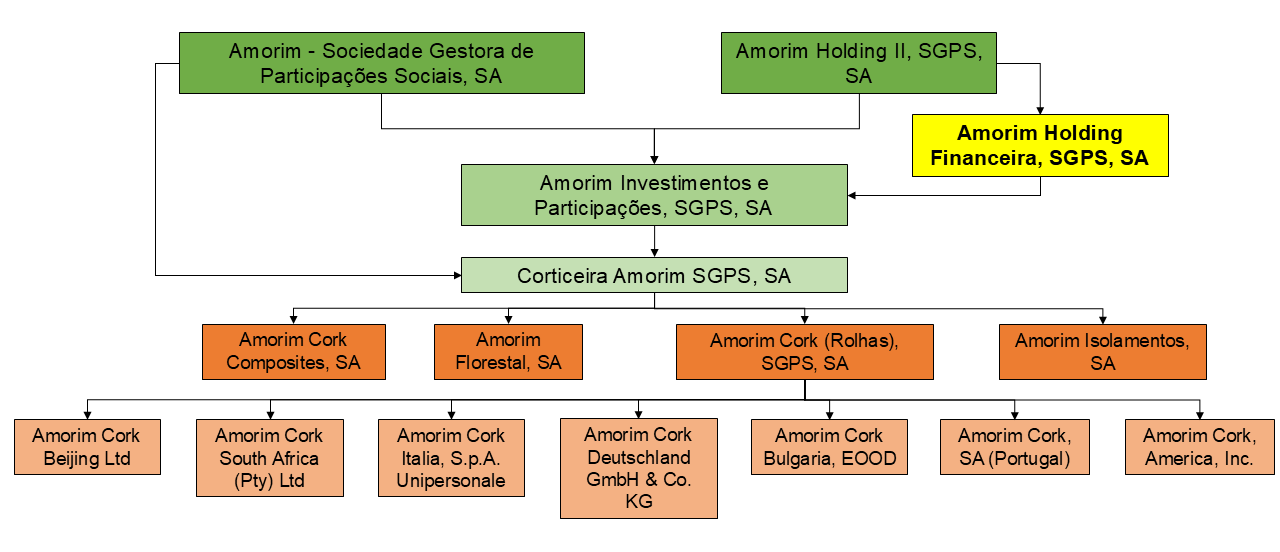
3.4) Parte do organograma (ou organigrama – estrutura jurídica) do grupo Amorim:
4) Participações sociais: quotas e ações
4.1) Participação social:

4.2) “Partes sociais” = participações sociais + outras participações ou posições:

4.3) Aquisição originária vs aquisição derivada:

4.4) Direitos e deveres da pessoa singular ou coletiva do sócio: corporativos (que integram a respetiva participação social) e extracorporativos:

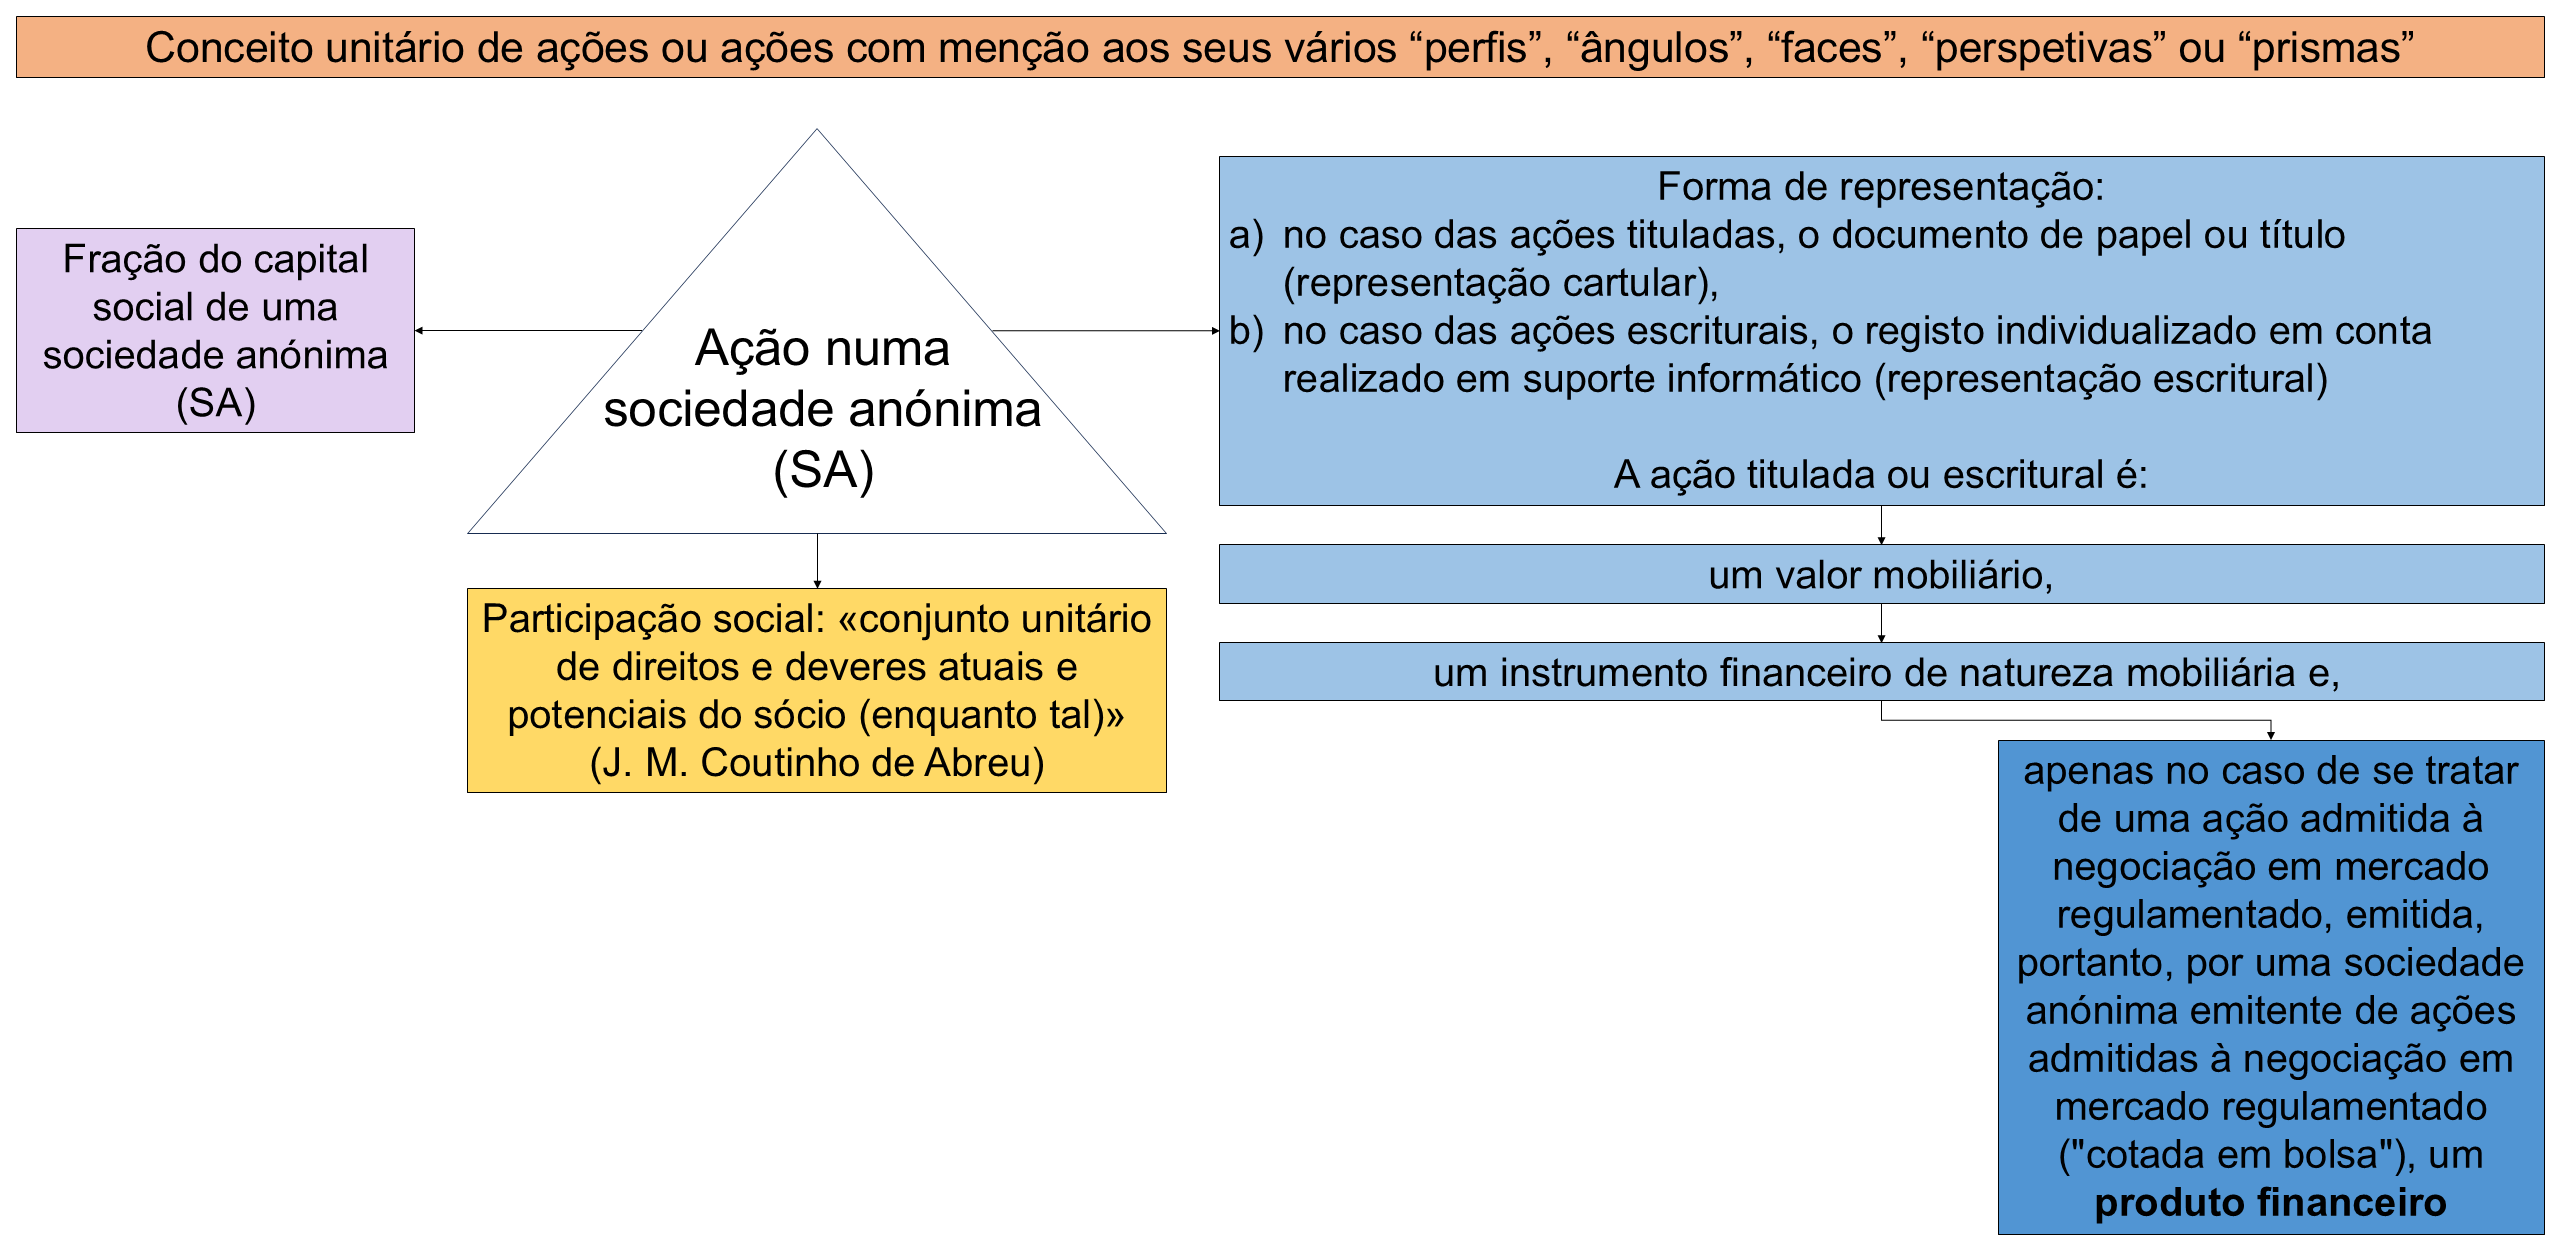
4.5) Ação ou ações em sociedades anónimas (SA) – conceito unitário:
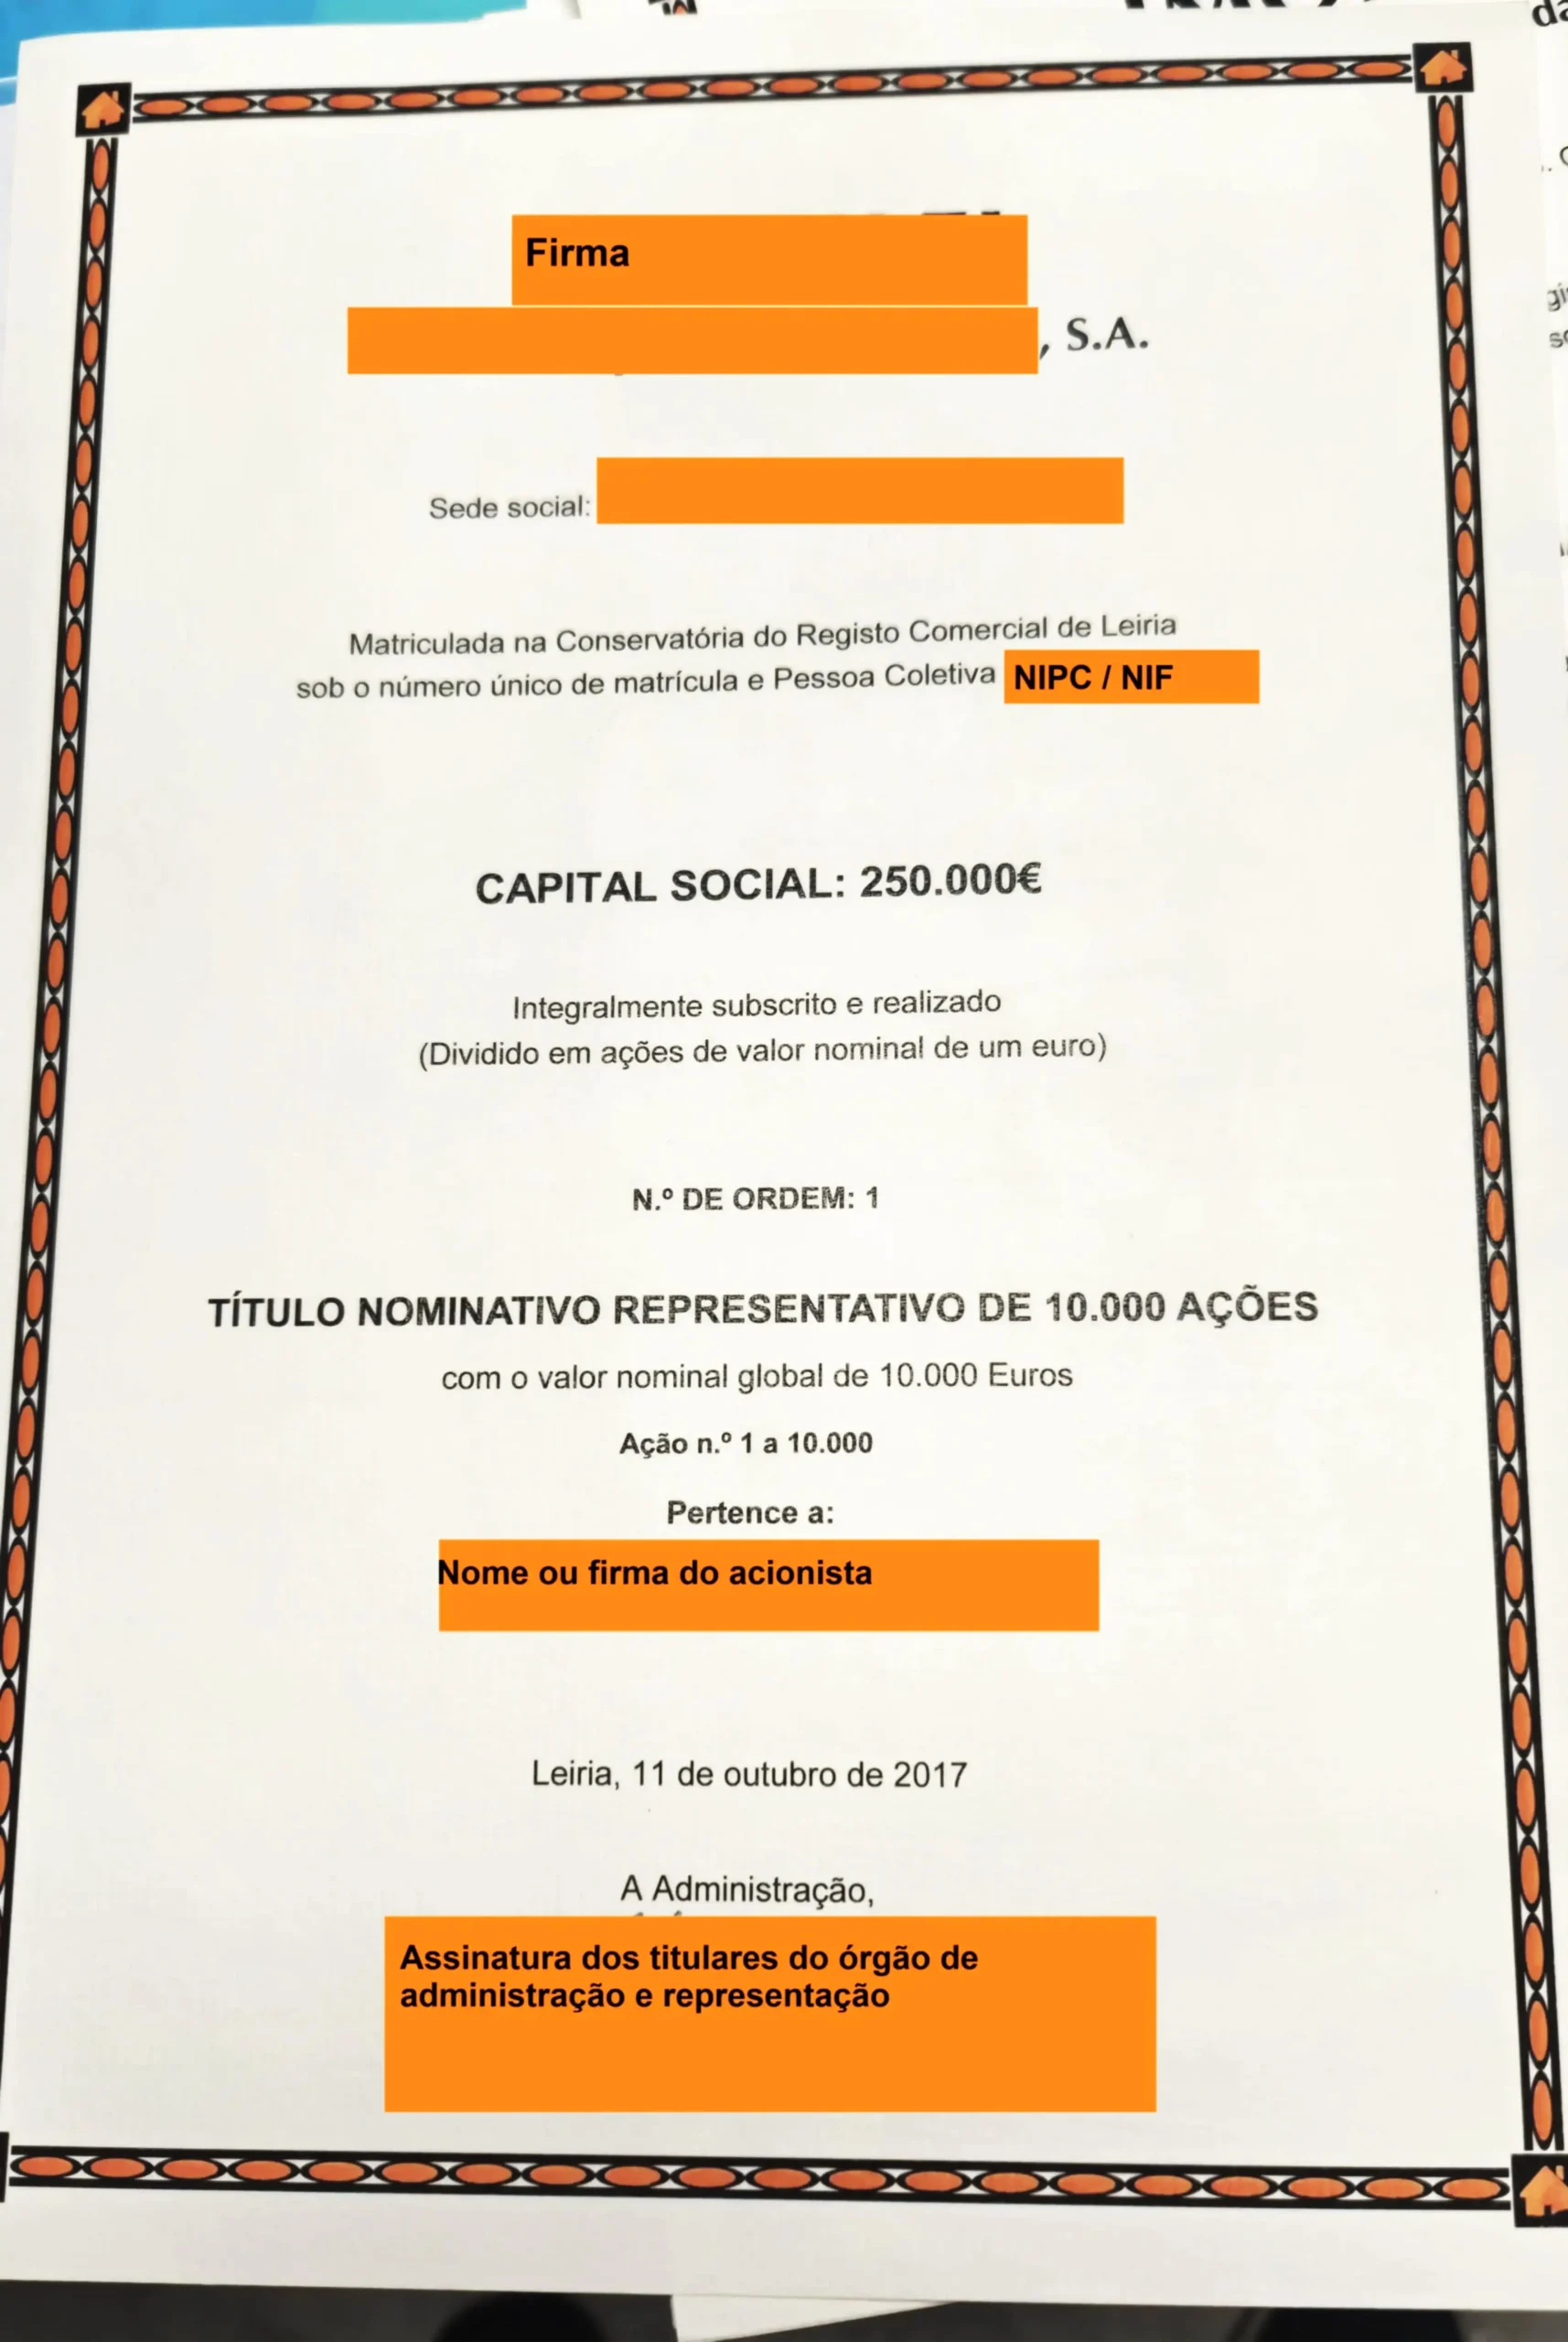
4.6) Ação titulada nominativa emitida por uma sociedade anónima (SA)
Exemplo de uma ação titulada nominativa, rectius de um título representativo de 10 000 ações (tituladas) nominativas, constante de uma folha de papel A4.
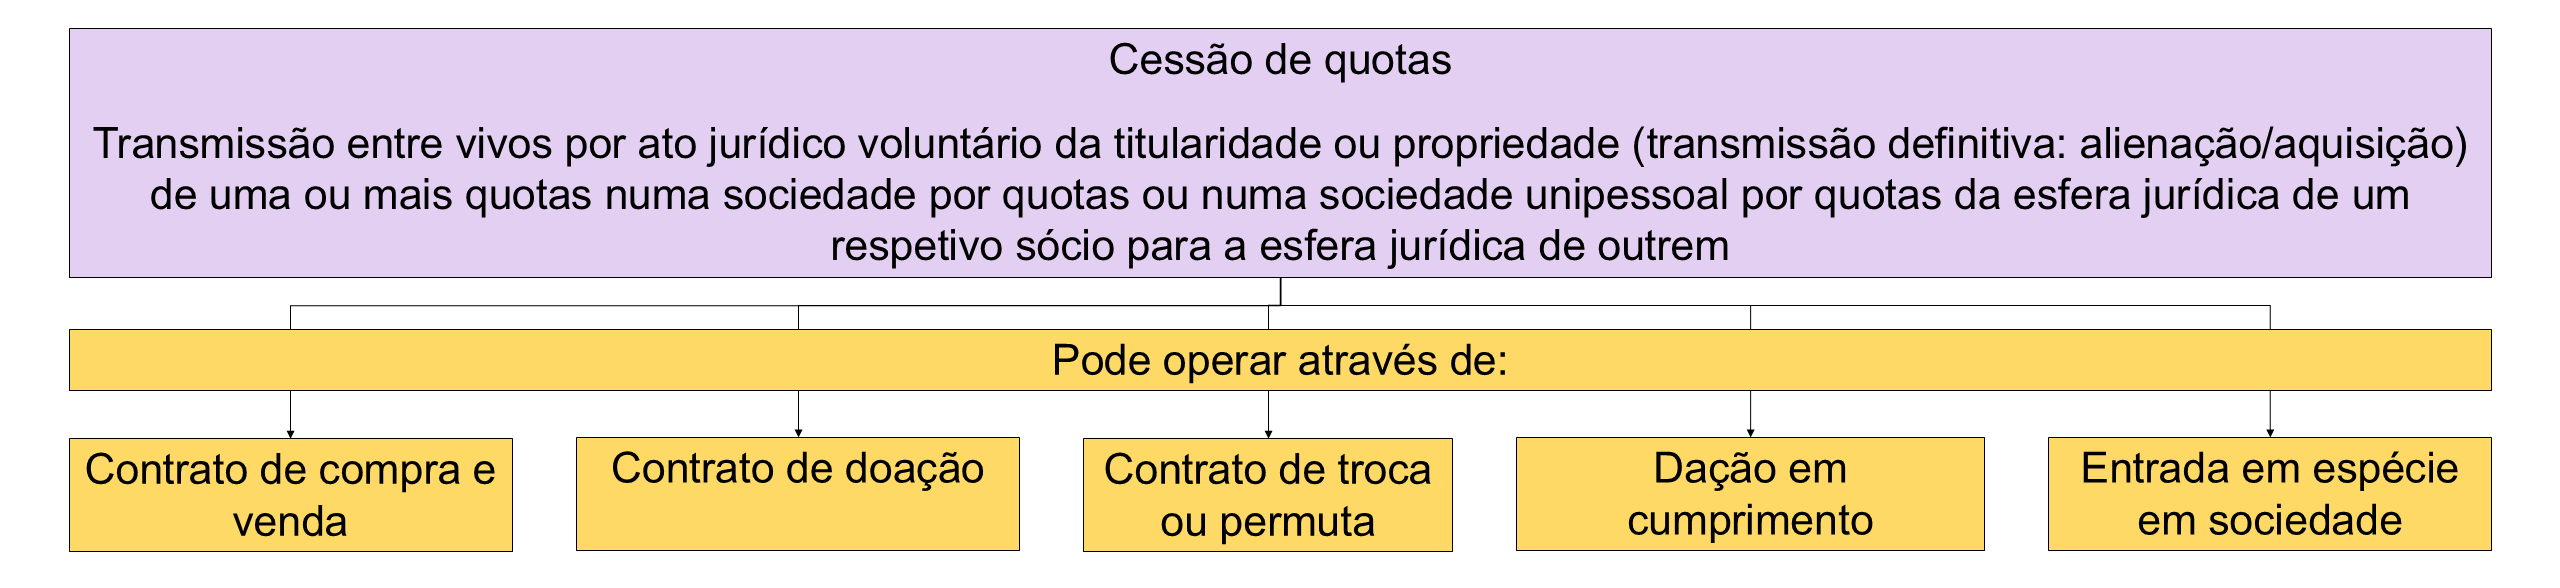
4.7) Cessão de quotas:
5) Graus de poder ou influência de um sócio (quotista ou acionista) sobre uma sociedade:

6) Órgãos sociais – estrutura orgânica:
6.1) Quatro modelos de estruturação orgânica das sociedades anónimas (SA):
Slides / diapositivos relativos aos quatro modelos de estruturação orgânica (ou modelos de administração e fiscalização) das sociedades anónimas:
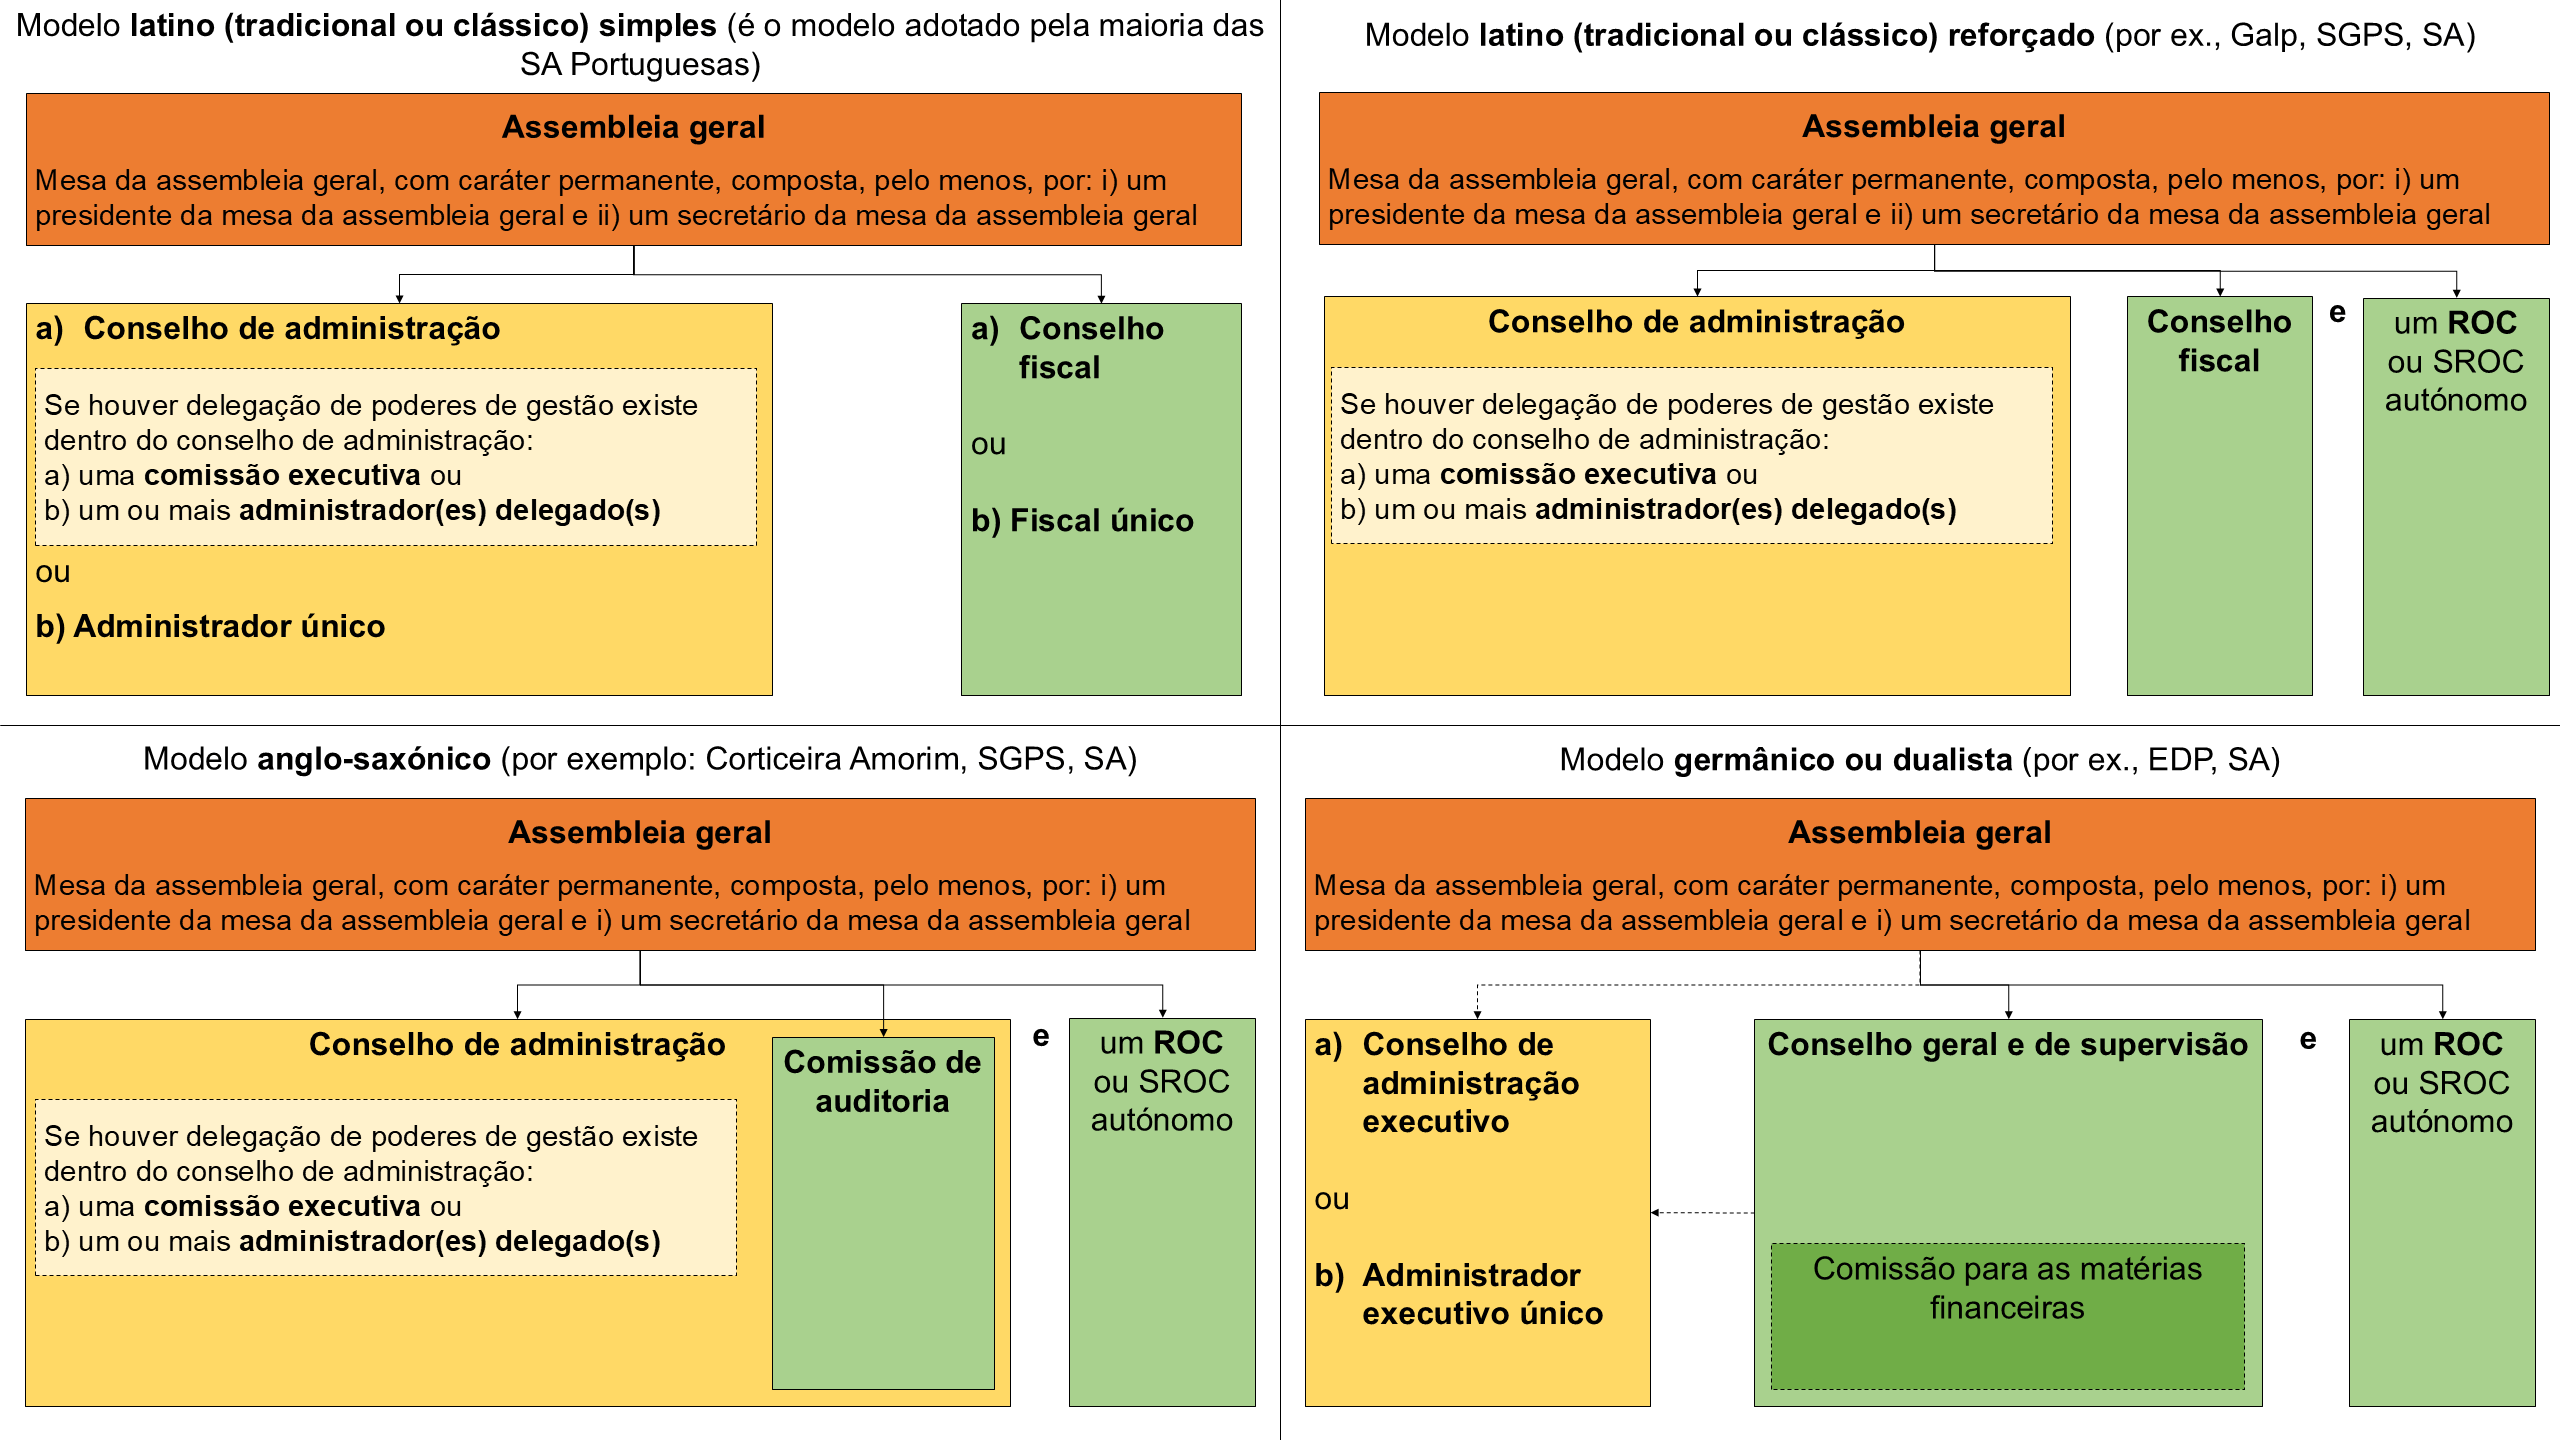
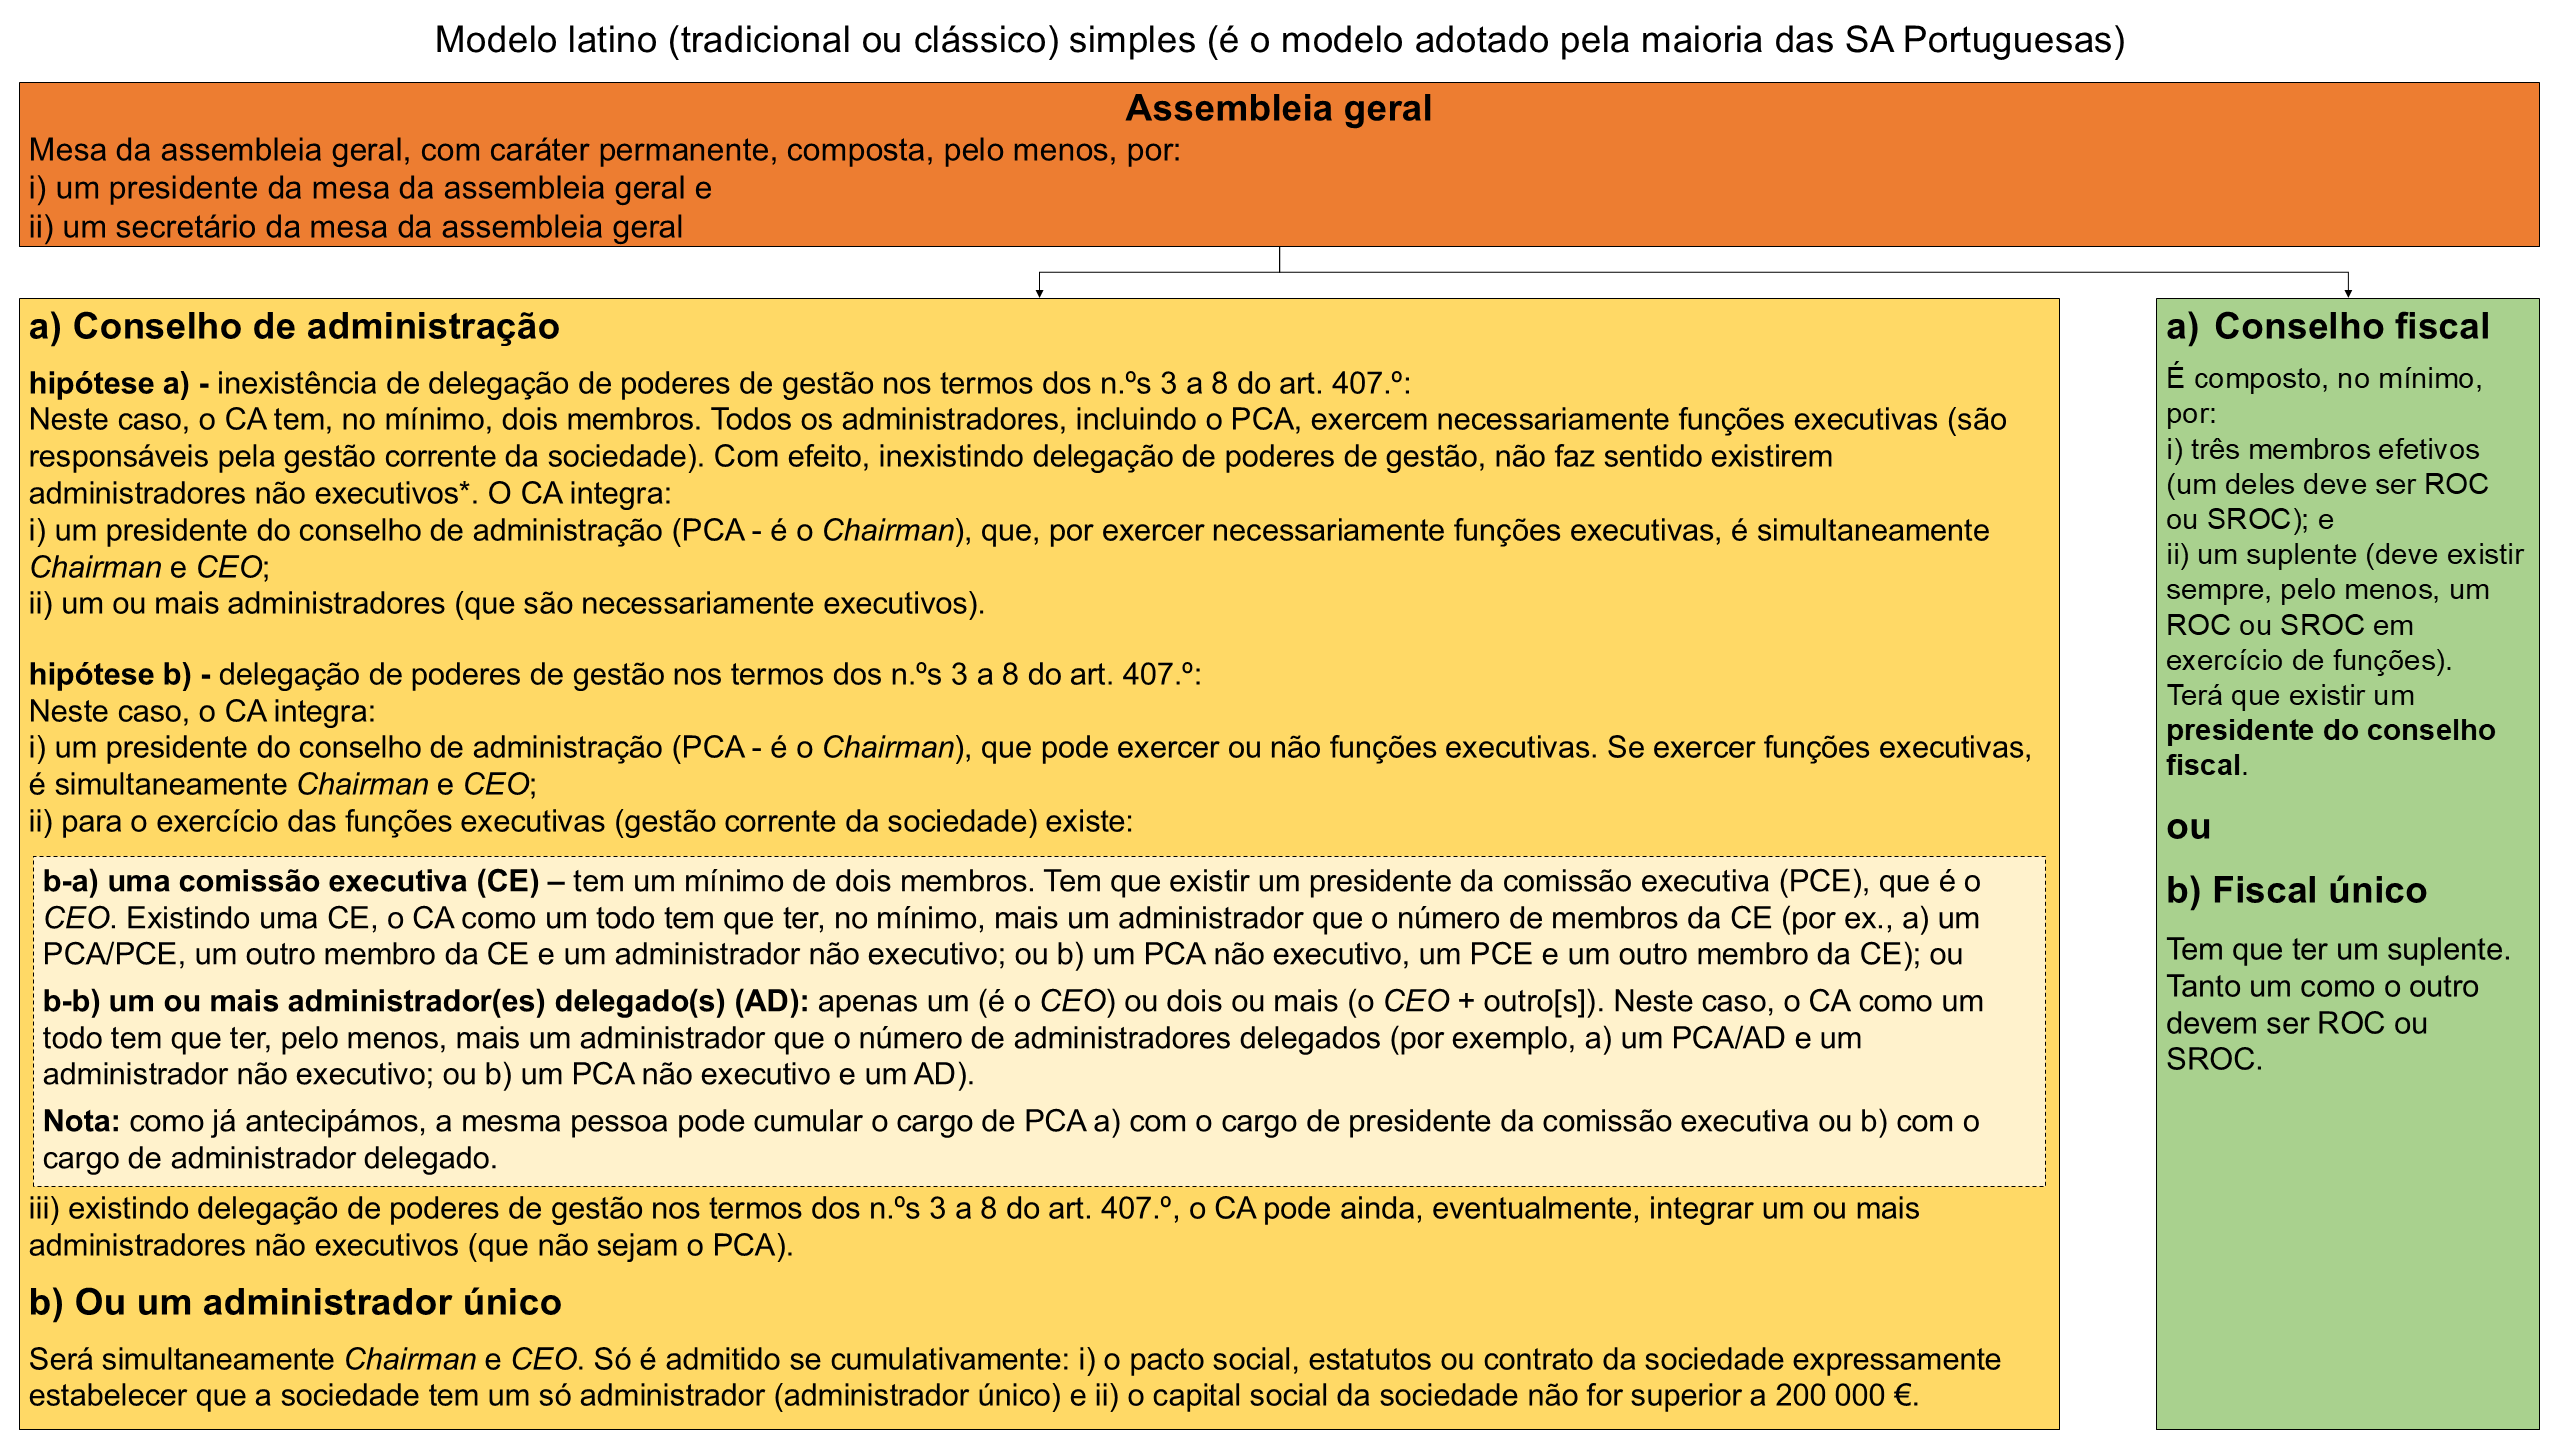
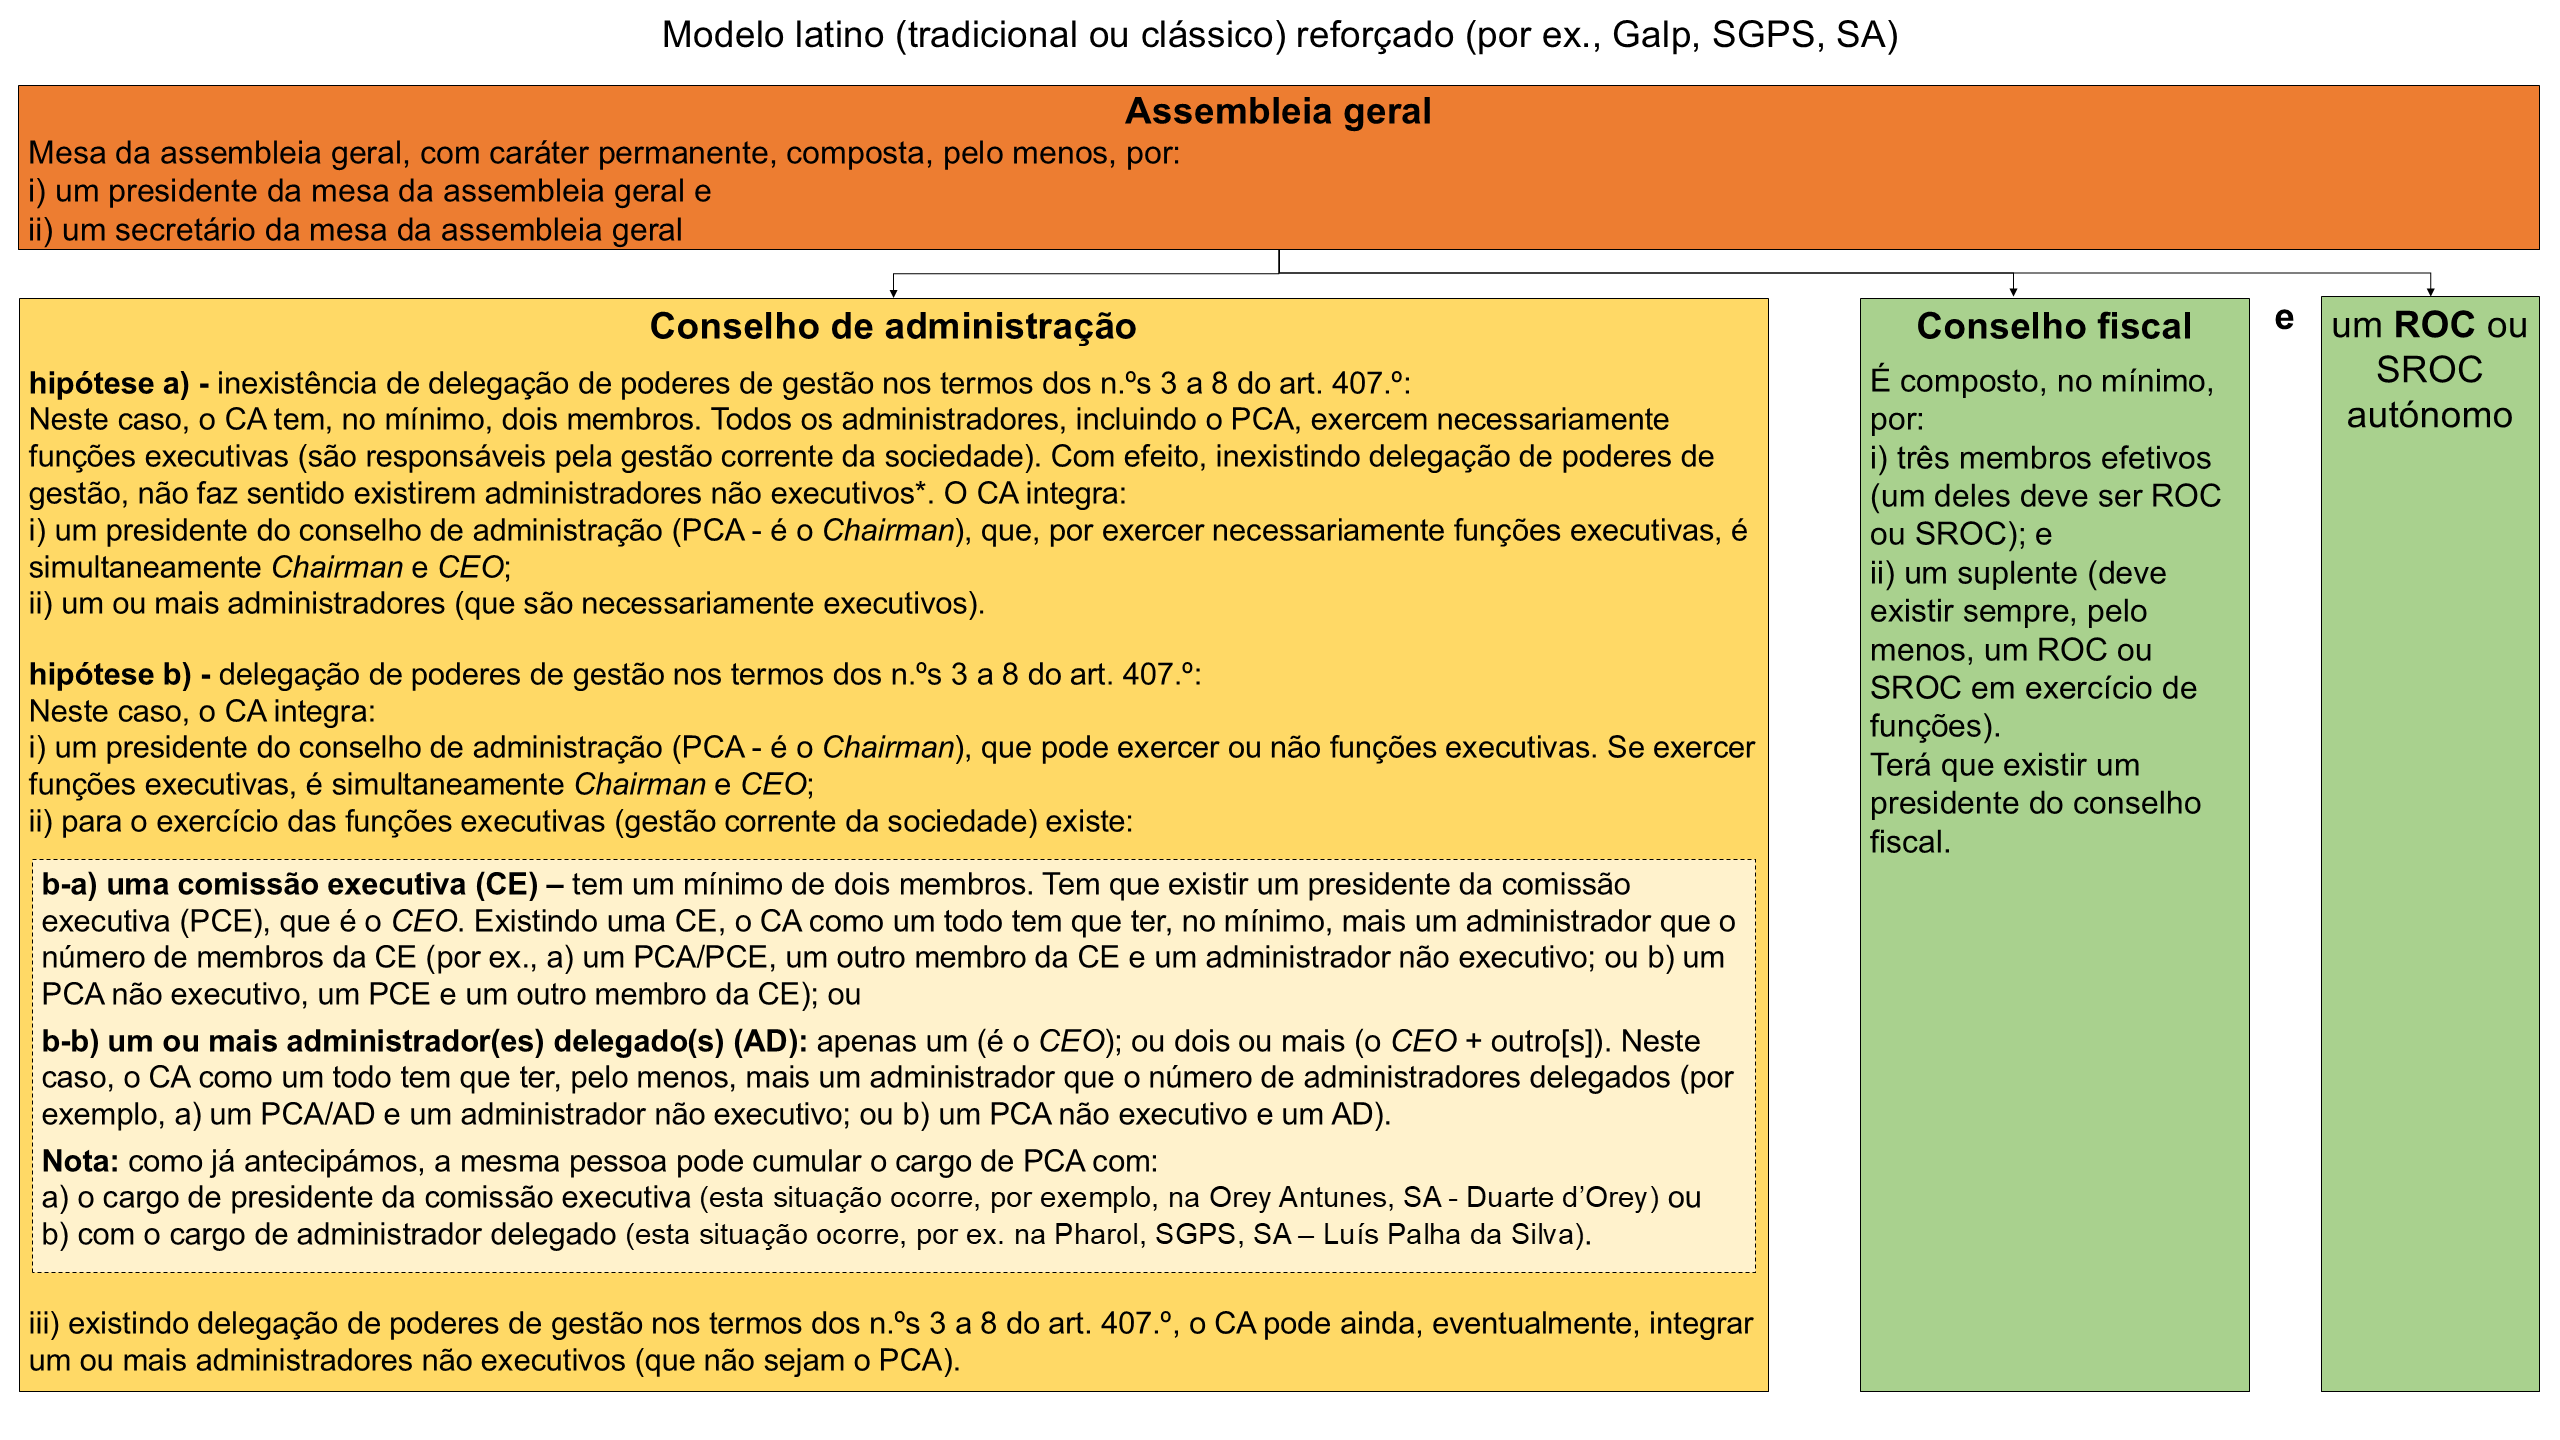
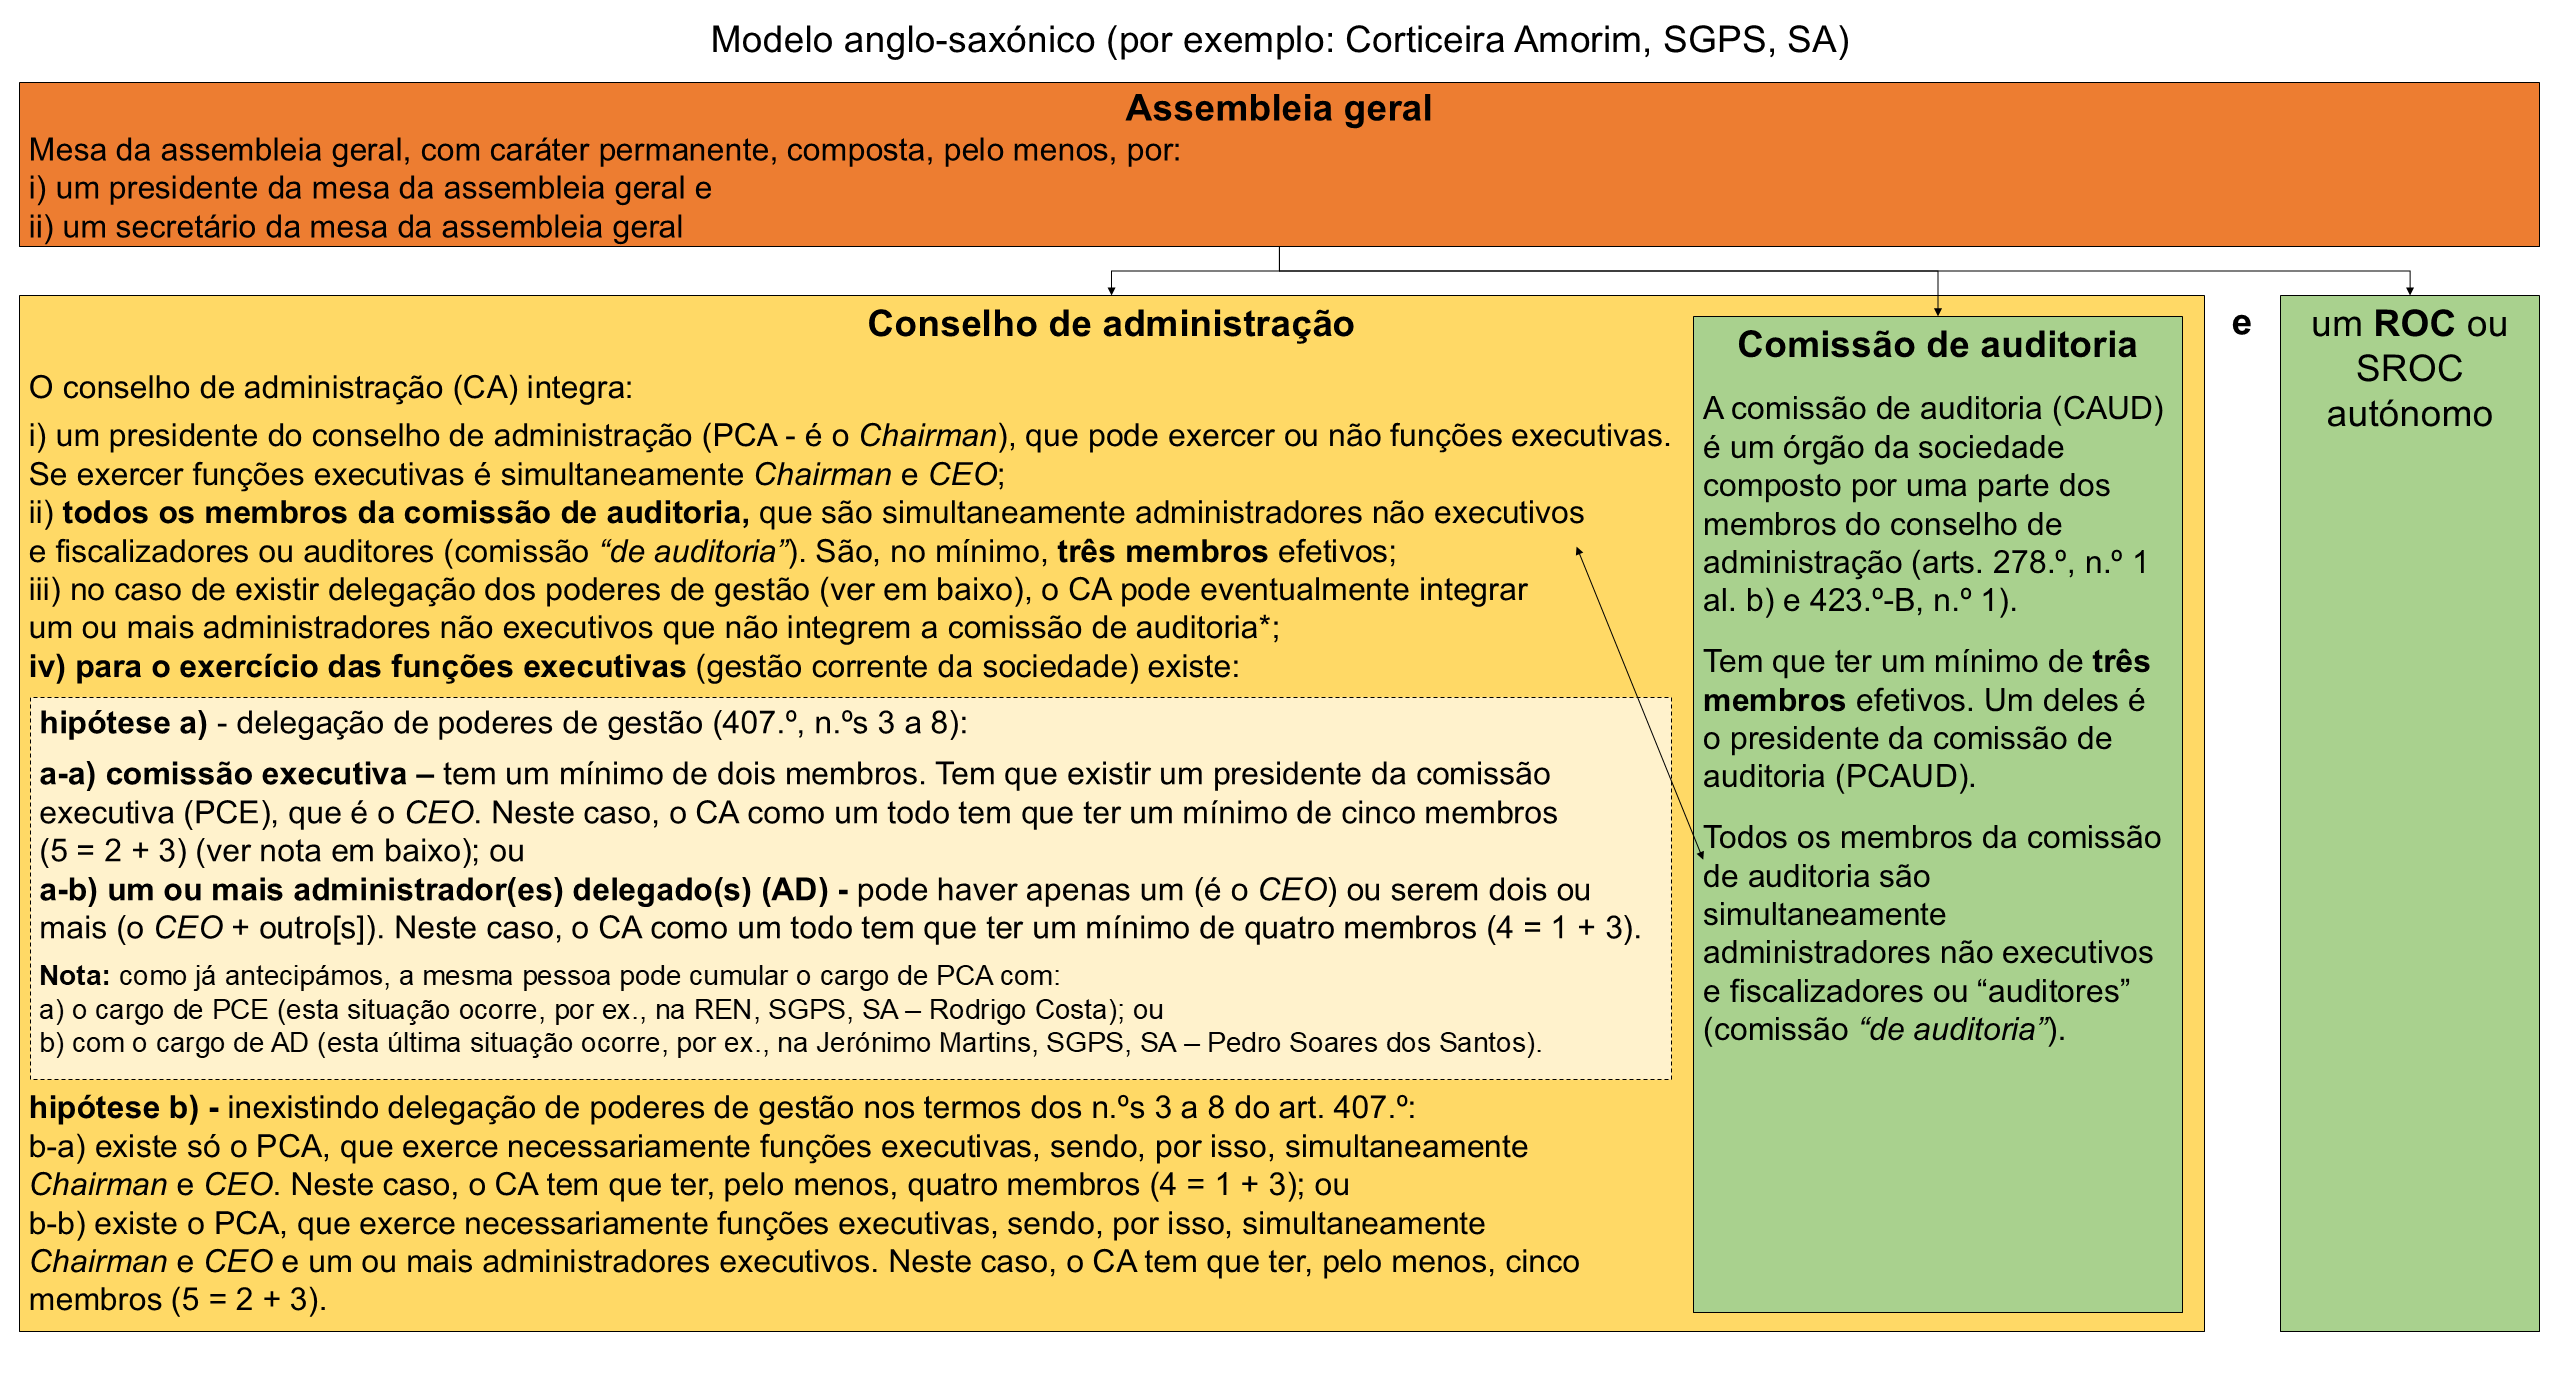
Cfr. o seguinte excerto do preâmbulo do Decreto-Lei n.º 76-A/2006, de 29 de março, que procedeu a uma reforma profunda no CSC (e noutros diplomas legais), tendo nomeadamente introduzido neste, quanto às SA, o chamado “modelo anglo-saxónico”: passa a existir «um terceiro modelo de organização, típico das sociedades anglo-saxónicas, que compreende a existência obrigatória de uma comissão de auditoria dentro do órgão de administração».
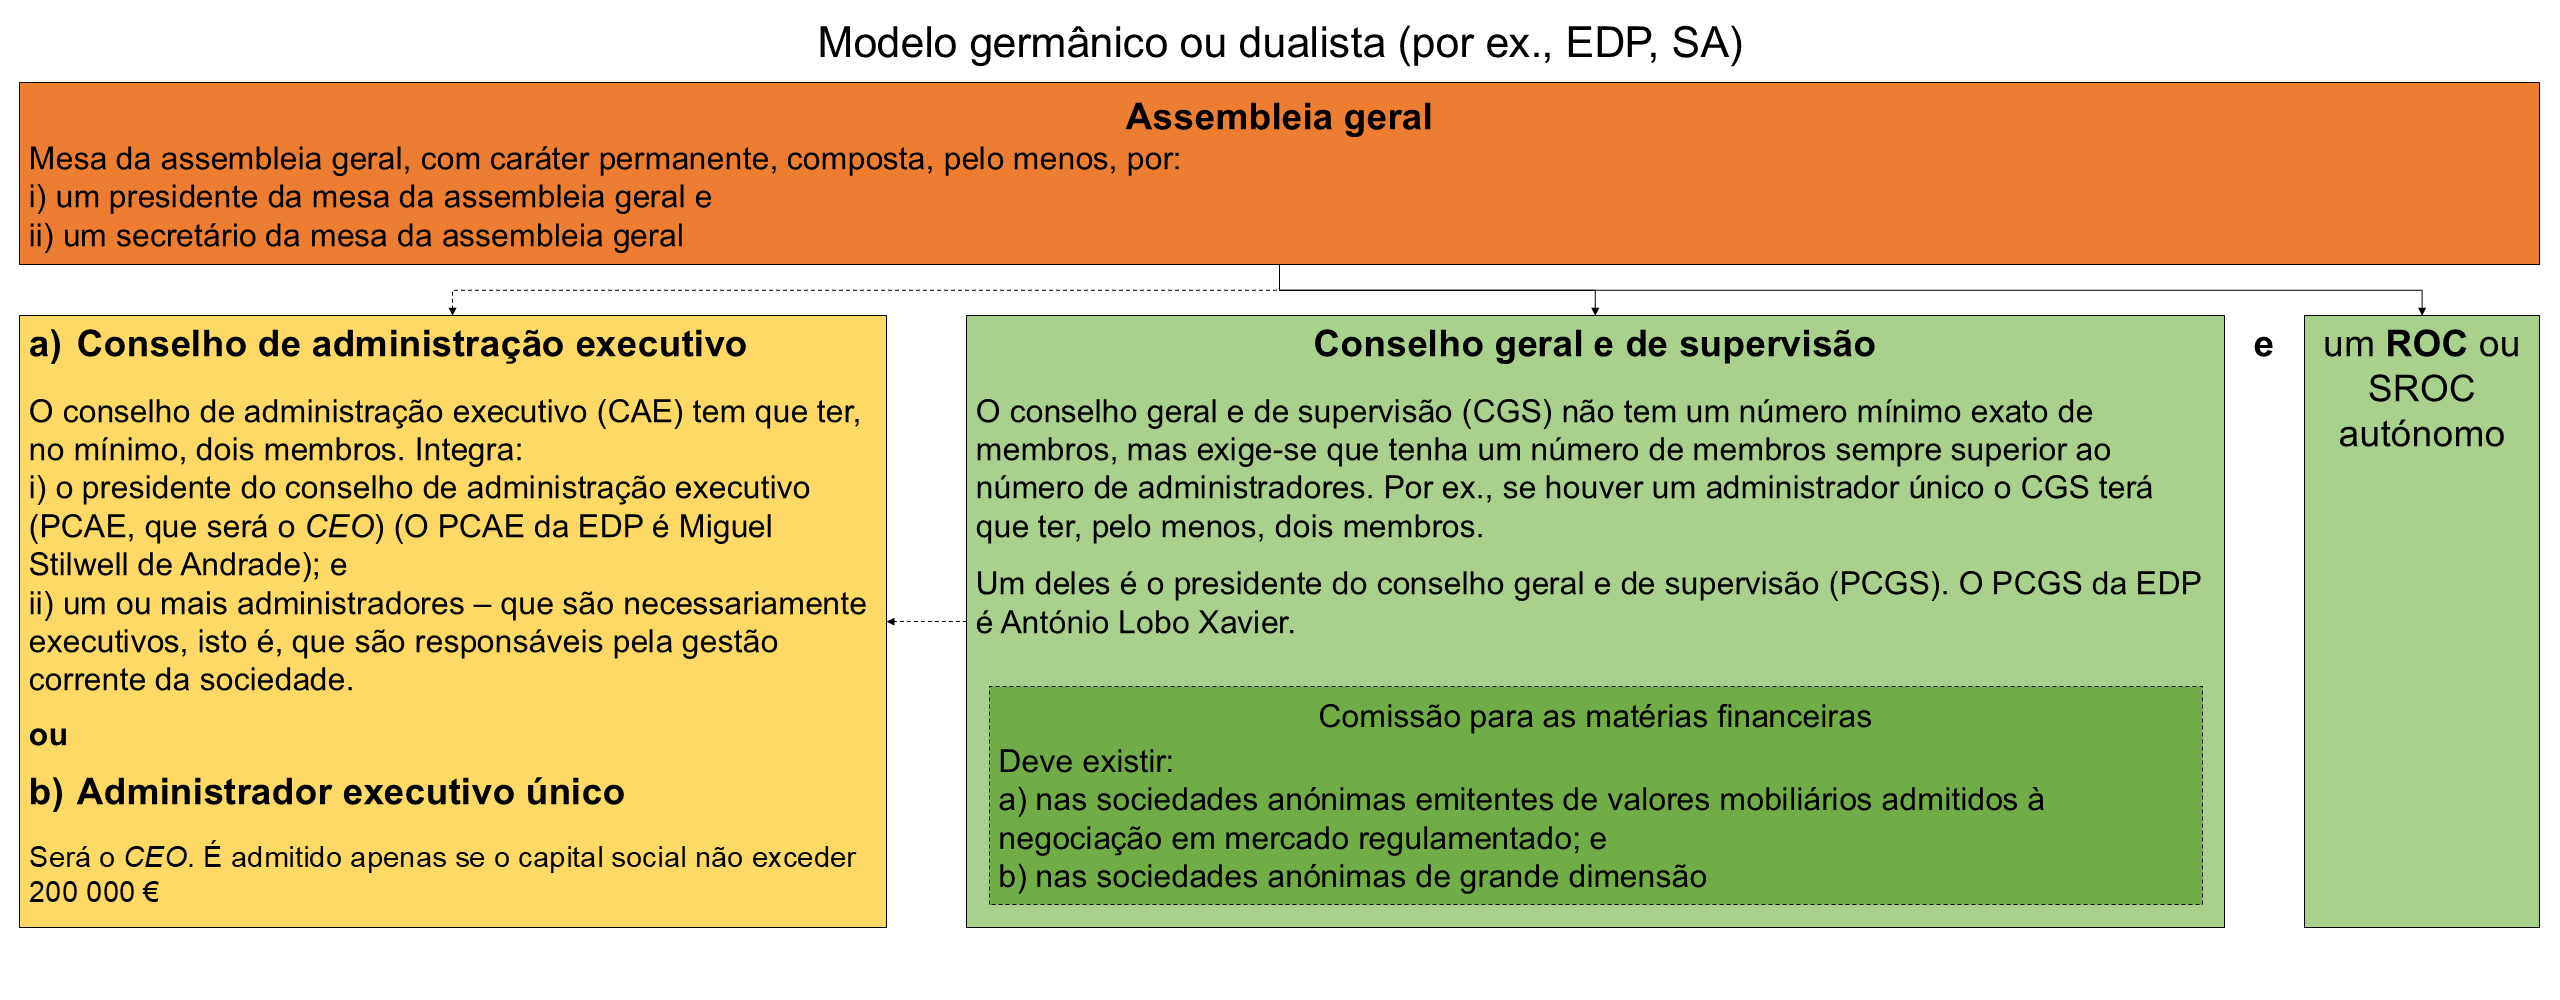
i) a) Órgão deliberativo-interno (Assembleia Geral) – laranja/castanho; b) órgãos de administração e representação – amarelo; c) órgãos de fiscalização – verde.
ii) Afirmando que a delegação de poderes de gestão é a «operação que cria a categoria dos administradores não executivos», «dispensando-os do envolvimento quotidiano com a gestão societária», «por contraposição aos executivos, que são aqueles em quem os poderes são delegados», e que, por isso, «sem delegação de poderes de gestão não faz sentido falar em administradores executivos, porque todos os que estiverem designados para o conselho de administração terão idênticas funções (executivas), sendo responsáveis pela atividade da sociedade», P. Olavo Cunha, “Delegação de poderes no âmbito do conselho de administração”, in Direito das Sociedades em Revista, abril de 2023, Almedina, Coimbra, 2023, págs. 63 e 64. O Autor faz esta afirmação a propósito da delegação de poderes no modelo latino (simples e reforçado). No entanto, apesar de não o referir expressamente, parece ter o mesmo entendimento quanto à delegação de poderes no modelo anglo-saxónico, para todos os administradores que não integrarem a comissão de auditoria; isto é, neste último modelo, só podem existir administradores não executivos que não integrem a comissão de auditoria se existir delegação de poderes de gestão numa CE ou num ou mais AD’s.
iii) Sobre esta matéria, para além do estudo citado na nota anterior, vide, por todos, Paulo Câmara, “Os Modelos de Governo das Sociedades Anónimas”, in AAVV, Reformas do Código das Sociedades, Colóquios do IDET n.º 3, Almedina, Coimbra, 2007, págs. 179 a 242, in AAVV, Jornadas em Homenagem ao Professor Raúl Ventura, A Reforma do Código das Sociedades Comerciais, Almedina, Coimbra, 2007, págs. 197 a 258 e “O Governo das Sociedades e a Reforma do Código das Sociedades Comerciais”, in AAVV, Código das Sociedades Comerciais e Governo das Sociedades, coord. de Paulo Câmara, Almedina, Coimbra, 2008, págs. 66 a 133.
6.2) Órgãos sociais ou estrutura orgânica das sociedades por quotas (SQ):
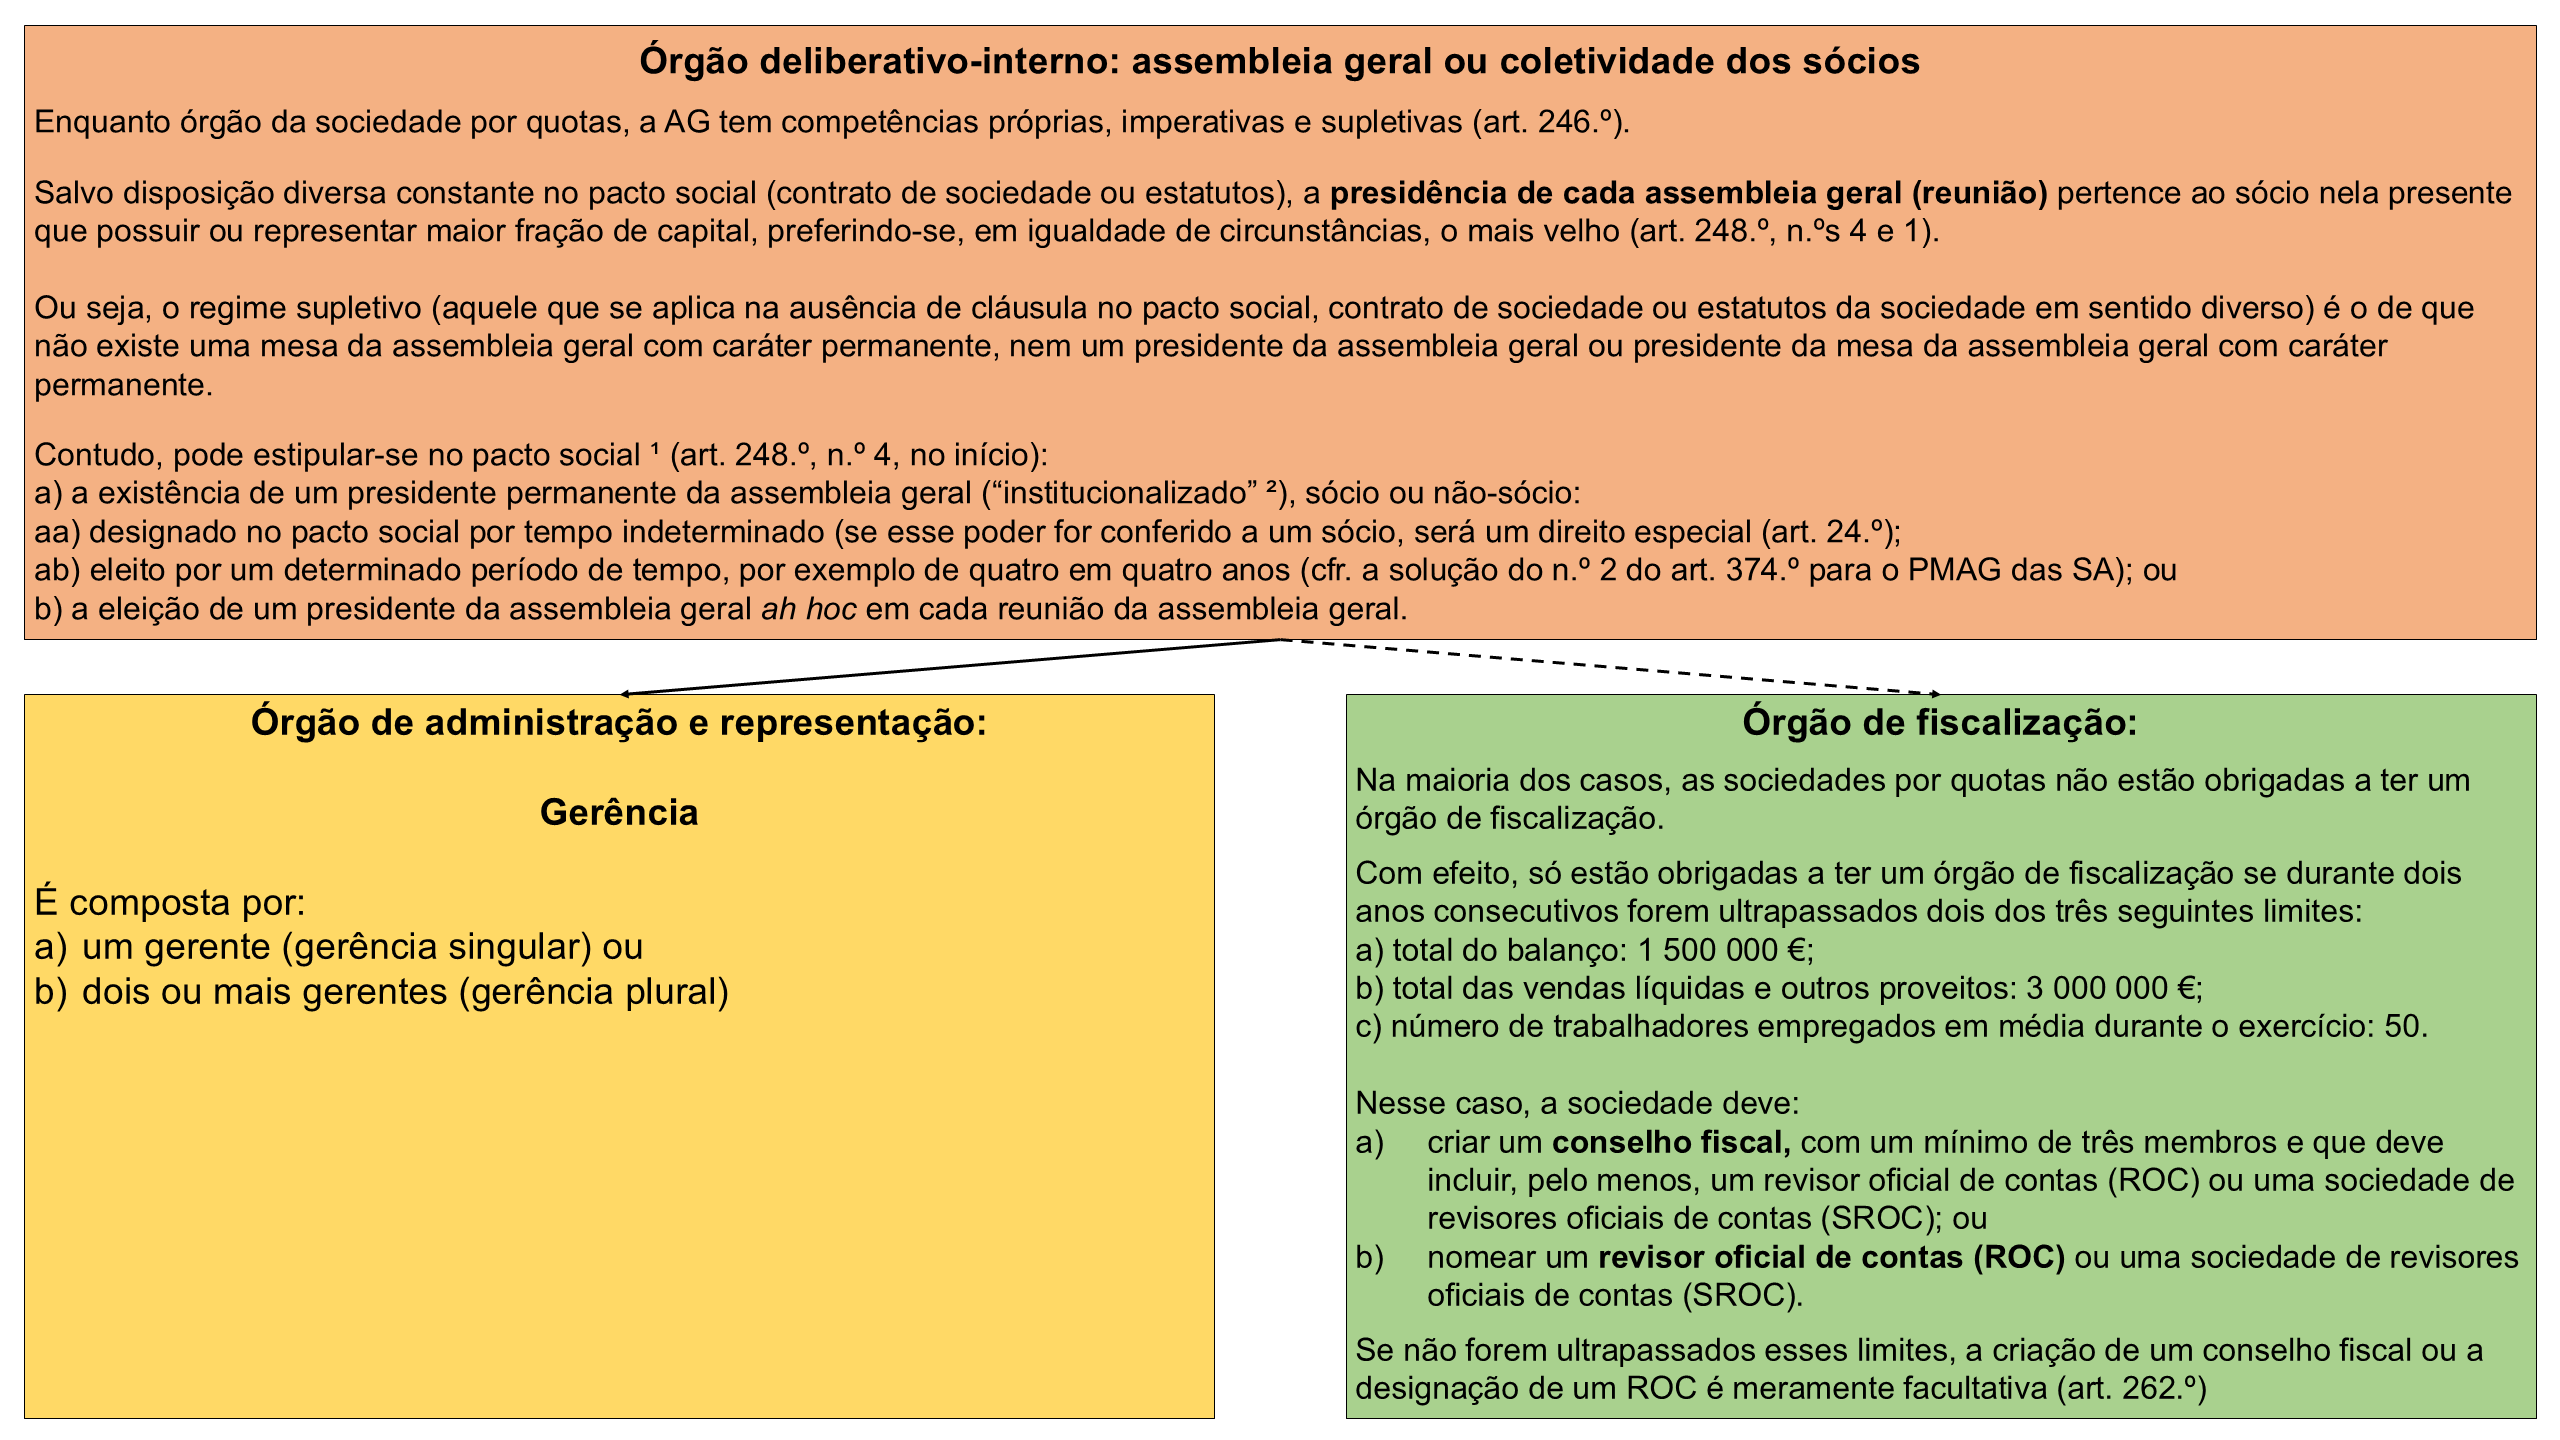
² A. Menezes Cordeiro e David de Oliveira Festas, Código das Sociedades Comerciais Anotado, 5ª edição, Almedina, Coimbra, 2022, págs. 884 e 885.
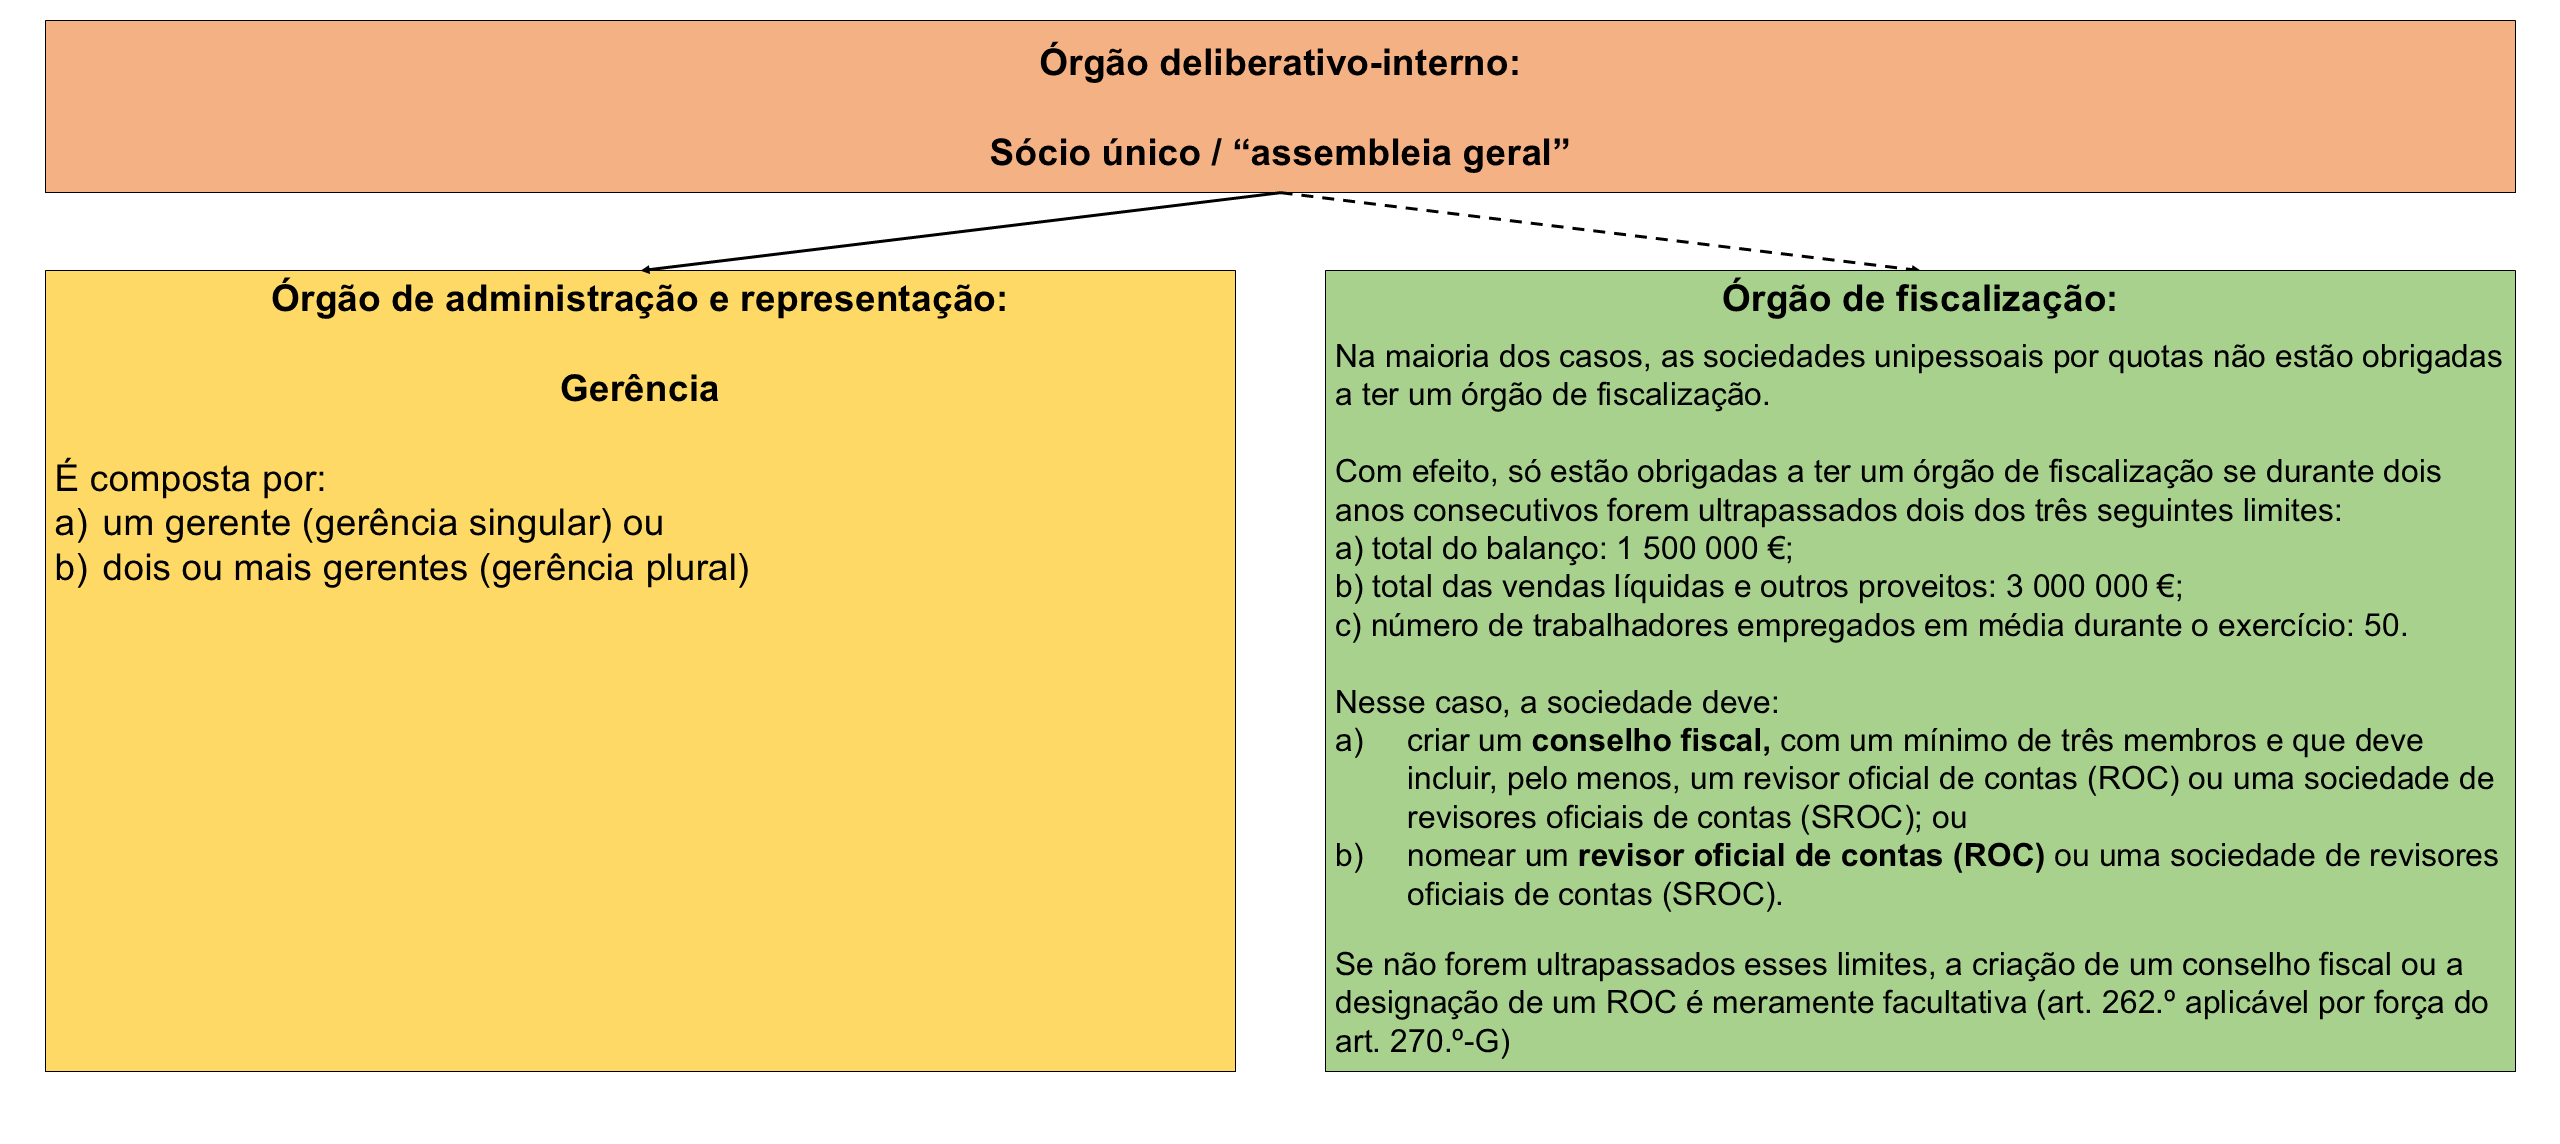
6.3) Órgãos sociais ou estrutura orgânica das sociedades unipessoais por quotas (SUQ):
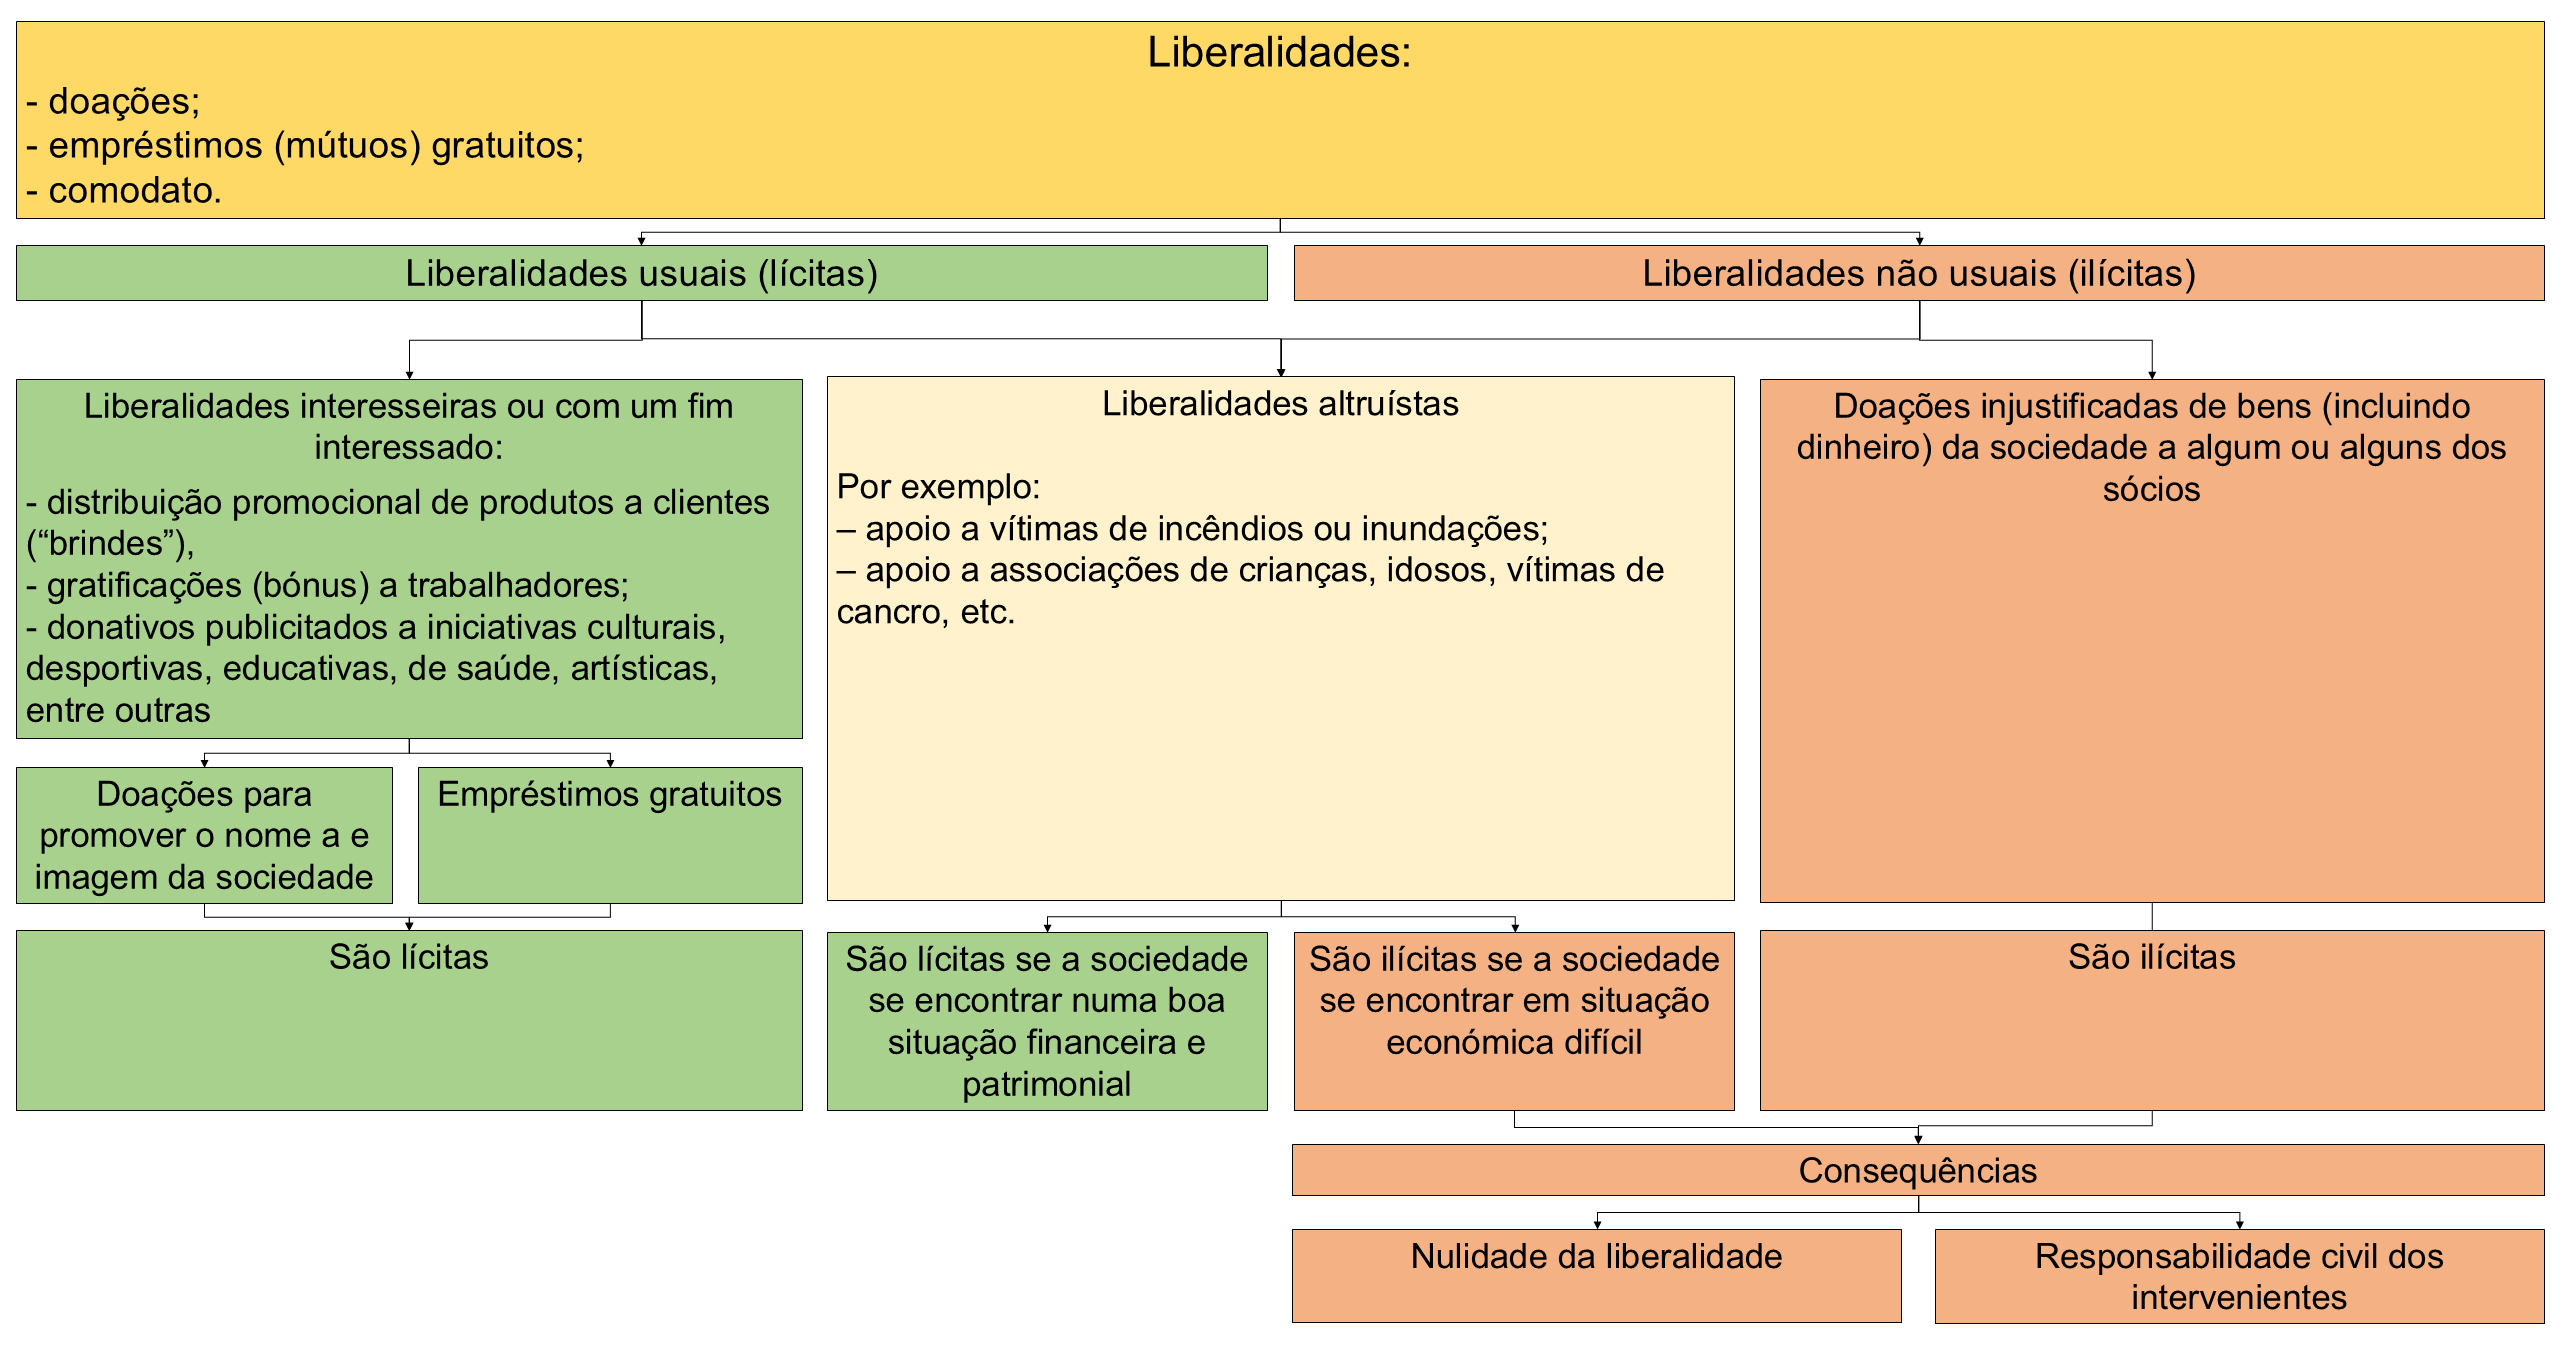
7) As sociedades comerciais podem fazer liberalidades?
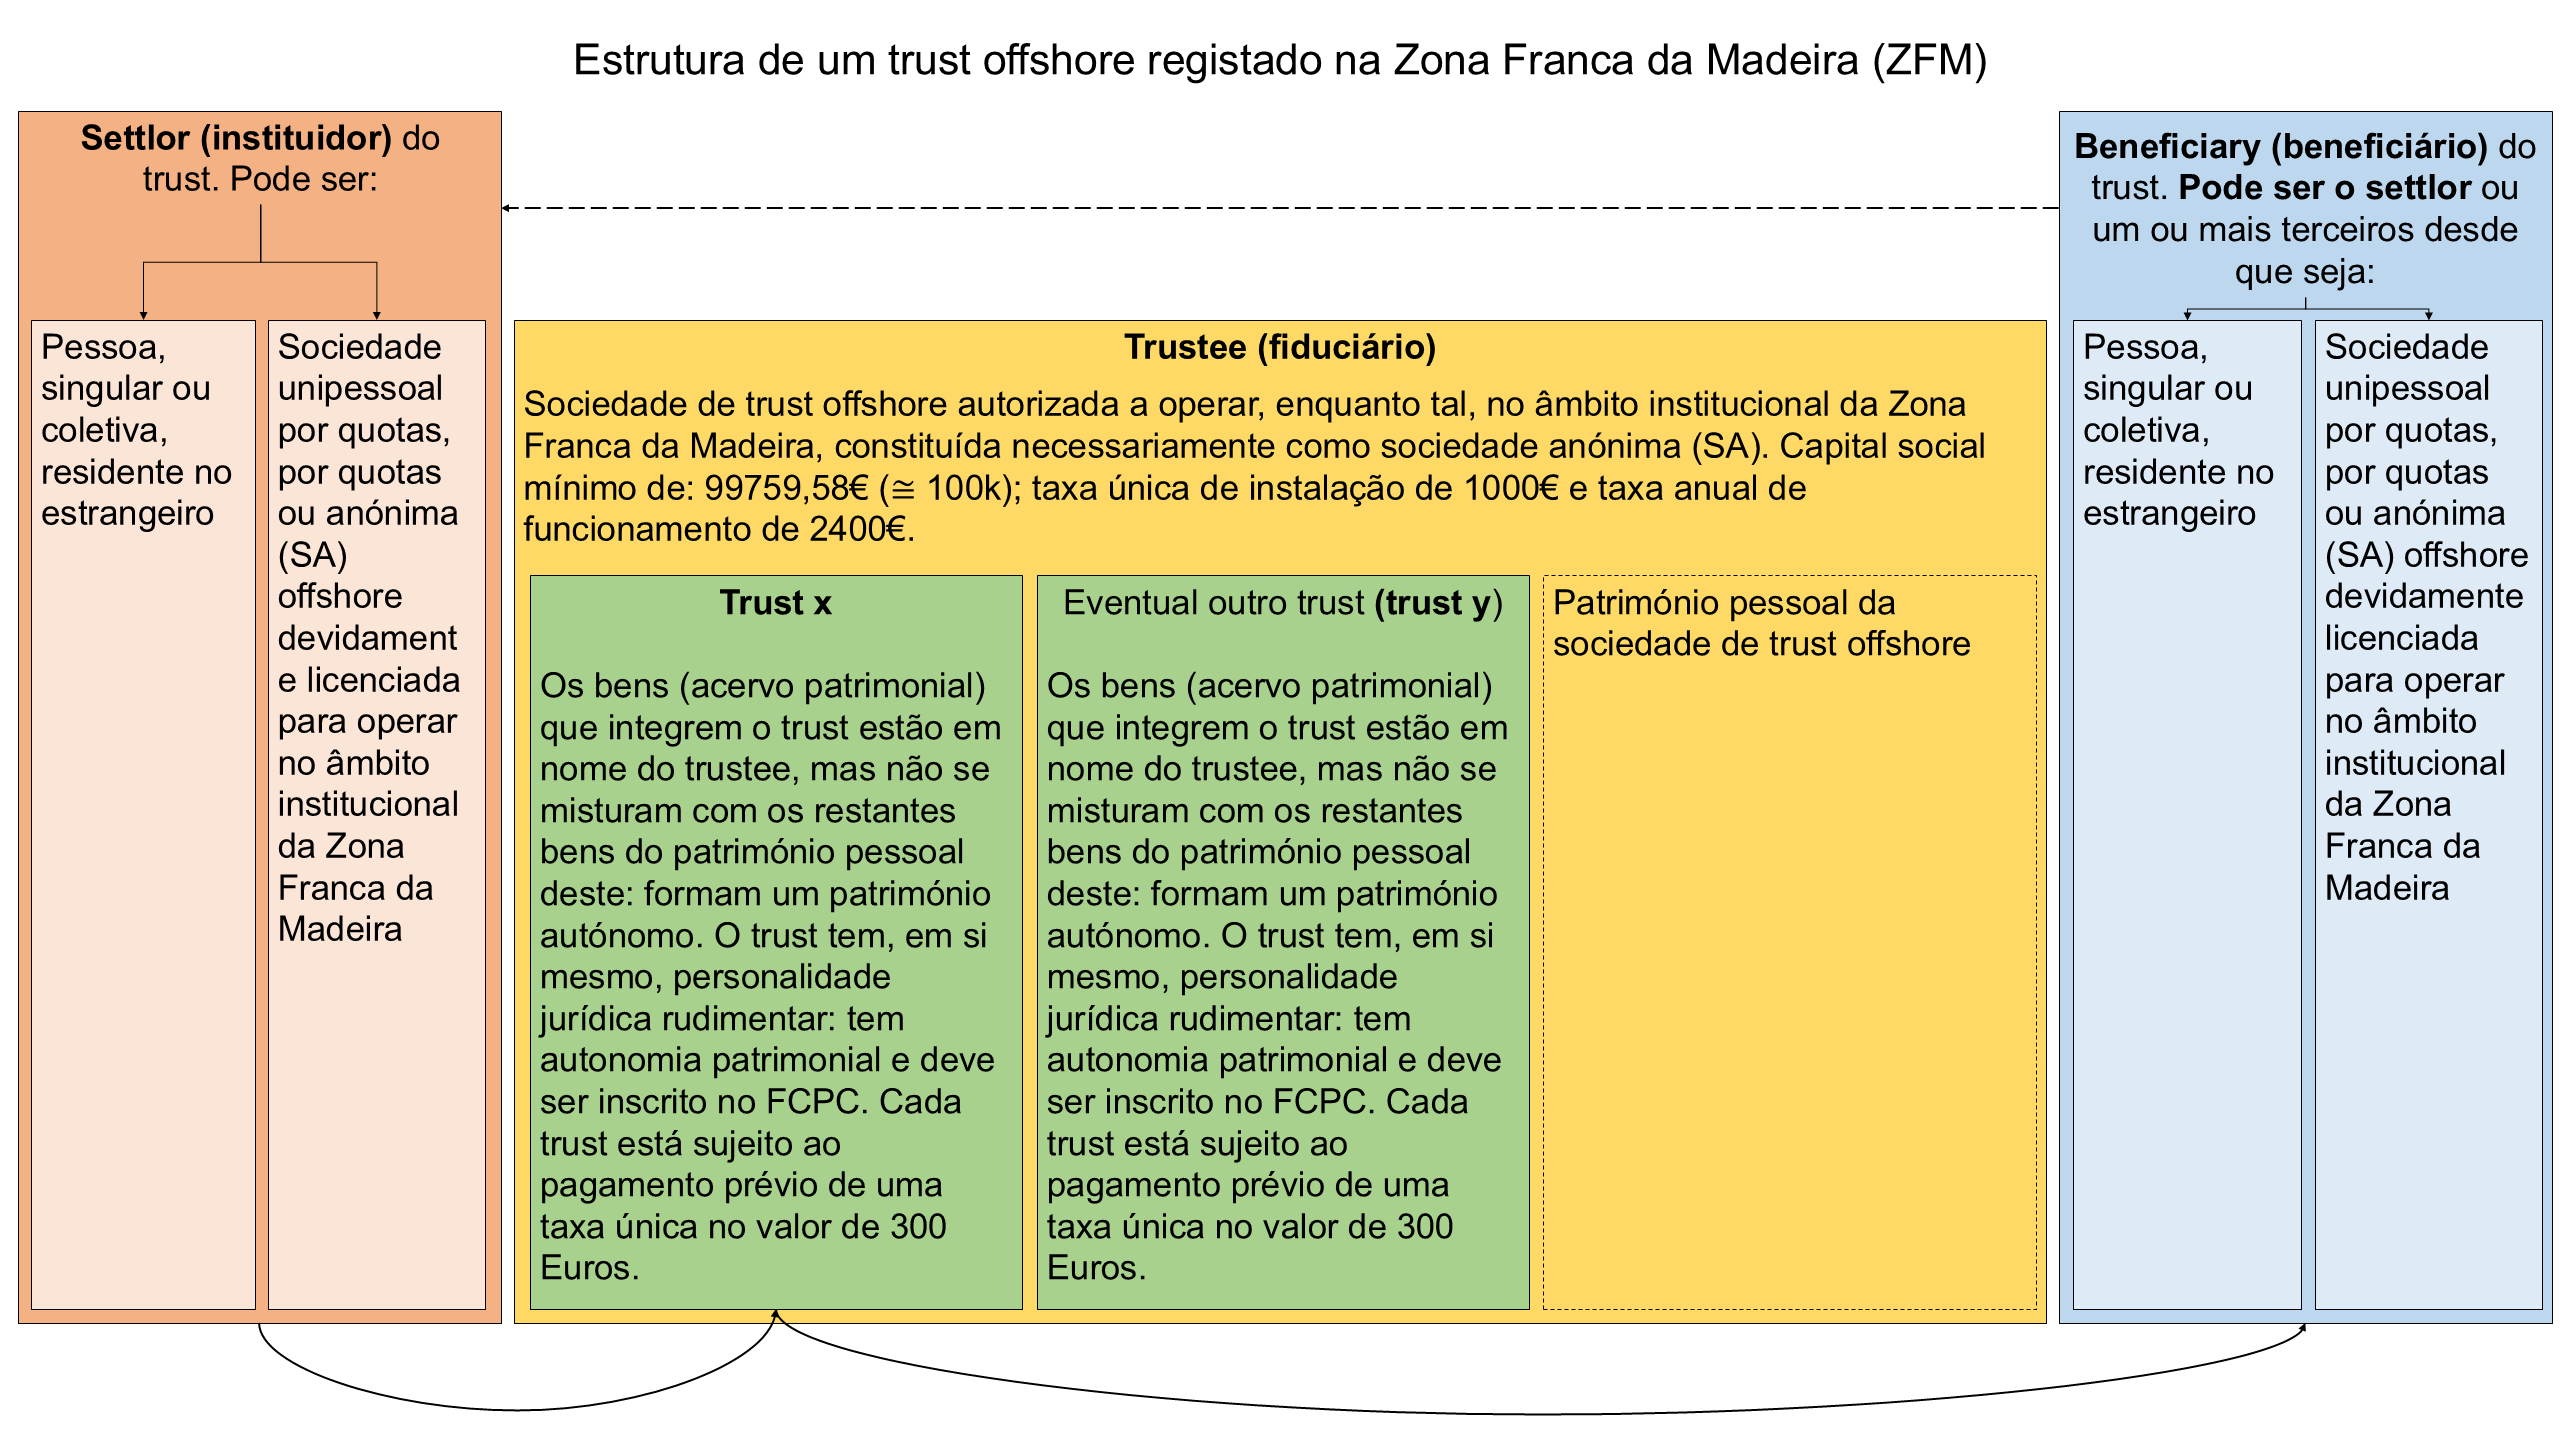
8) Trust offshore registado na Zona Franca da Madeira (ZFM) ou Centro Internacional de Negócios da Madeira (CINM) – estrutura:
9) Finanças societárias (corporate finance):
9.1) Direito das Finanças Societárias em sentido amplo (Corporate Finance Law) = Direito Societário + Direito Contabilístico + Outros:

9.2) Capital próprio = ativo – passivo (CP = A – P) (A = P +/- CP):

b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
As regras são: mais com mais, mais; mais com menos, menos; menos com mais, menos; e menos com menos, mais (https://edu.gcfglobal.org/pt/somar-e-subtrair/regra-dos-simbolos-ou-sinais/1/).
9.3) Ativo = passivo +/- capital próprio (A = P +/- CP):
Esta é a equação fundamental da Contabilidade (J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12, 13, 82 e 83.).


a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
9.4) Capital próprio vs capital social (= capital subscrito):
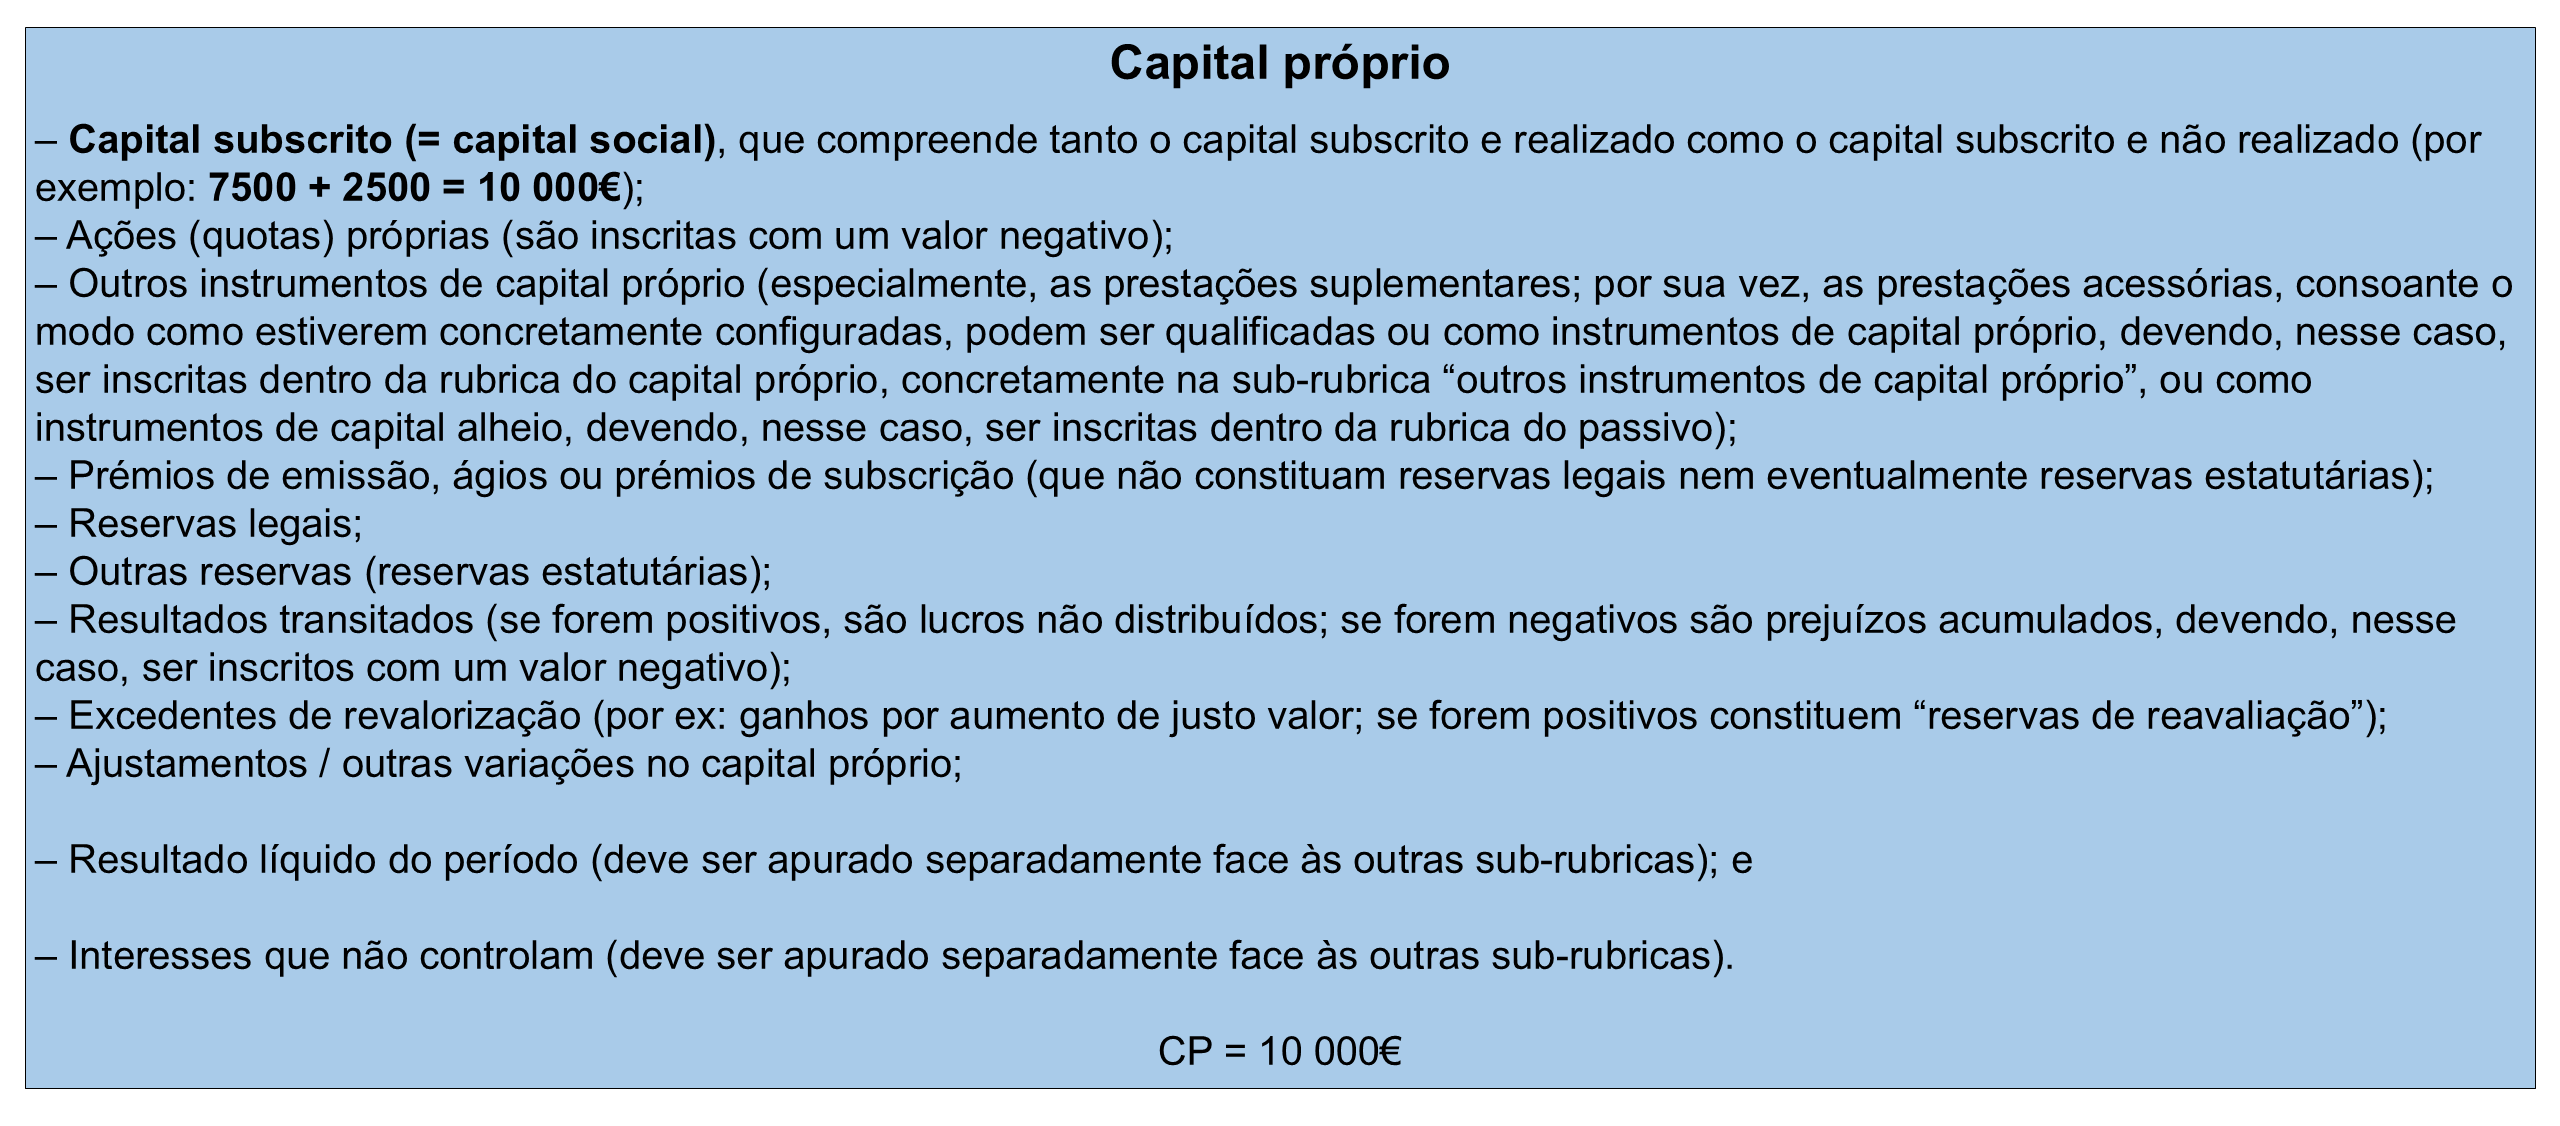
9.5) Meios de financiamento – capitais próprios vs capitais alheios:
| Capital próprio, capitais próprios ou fundos próprios (equity) | Capital alheio, capitais alheios, fundos alheios ou passivo (liabilities/debt) | |
|---|---|---|
| Fonte ou origem | i) são colocados à disposição da empresa, via de regra, pelo(s) respetivo(s) sócio(s) ou acionista(s); ii) como contrapartida, estes passam a ser titulares de uma ou mais participações sociais (quotas, ações ou partes sociais) na empresa | i) têm origem em terceiros (não sócios/acionistas) ou em sócios ou acionistas na qualidade de terceiros (credores); ii) como contrapartida, estes passam a ser titulares de direitos de crédito sobre a empresa |
| Direito ao reembolso | não conferem um direito de crédito sobre a empresa relativo à sua restituição ou reembolso (o capital próprio é, por isso, também designado “capital de risco”) | conferem um direito de crédito sobre a empresa relativo à sua restituição ou reembolso (um direito de crédito é o direito de exigir de outrem a realização de uma prestação, neste caso, necessariamente em dinheiro ou suscetível de avaliação em dinheiro), cujo incumprimento é sancionável em juízo, junto dos Tribunais |
| Caráter duradouro ou temporário | são colocados na empresa de forma duradoura ou permanente, com vínculo de indisponibilidade (são capitais permanentes ou vinculados) | são colocados na empresa de forma temporária |
| Prazo de restituição | não têm prazo de restituição | têm, em princípio, prazo de restituição. Caso eventualmente não tenham, aplica-se o regime do art. 777.º do CC |
| Pagamentos regulares | não obrigam a pagamentos regulares que possam gerar incumprimento | obrigam, via de regra, a pagamentos regulares |
| Remuneração | i) não conferem direito a qualquer remuneração fixa (nomeadamente não conferem direito a juros); ii) são remunerados com a distribuição ou atribuição de lucros/dividendos e/ou a valorização das participações sociais (quotas, ações ou partes sociais) | i) conferem, na maioria das vezes, direito a juros a uma taxa fixa ou variável indexada a uma taxa de referência (como a Euribor) correspondente, via de regra, a x por cento ao ano; ii) não conferem direito a lucros/dividendos; por outro lado, não beneficiam nem são prejudicados com a valorização ou desvalorização das participações sociais (quotas, ações ou partes sociais), respetivamente |
| Graduação, ordem ou hierarquia do reembolso dos capitais | em caso de liquidação da empresa após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, apenas são reembolsados, sendo caso disso, após terem sido pagos todos os credores da empresa (os sócios são residual claimants) | em caso de liquidação da empresa após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, são pagos com prioridade em relação aos titulares de capitais próprios (sócios ou acionistas) |
| Direito de voto em assembleia geral | conferem, via de regra, direito de voto em AG | não conferem direito de voto em AG |
| Autoria da decisão | a decisão sobre se a empresa se vai financiar através de capital próprio ou capitais próprios compete, em princípio, aos respetivos sócios ou acionistas (cfr., porém, os arts. 456.º, 406.º al. l) e 85.º, n.º 1 parte final do CSC) | depois do momento em que a empresa é constituída, a decisão sobre se esta se vai financiar através de capital alheio ou capitais alheios competirá, via de regra, ao respetivo órgão de administração e representação (cfr., porém, os arts. 246.º, n.º 2 als. c) e d), na parte relativa à oneração de ativos, e 259.º, ambos quanto às SQ, e os arts. 350.º, 405.º, n.º 1 parte final e 373.º, n.º 2 do CSC, quanto às SA) |
Sobre esta matéria, vide P. Tarso Domingues, O Financiamento Societário pelos Sócios (e o seu reverso), 2ª edição, Almedina, Coimbra, 2022, págs. 18 a 24; Ana Perestrelo de Oliveira, Manual de Corporate Finance, 3ª edição, Almedina, Coimbra, 2024, pág. 43; Alexandre Mota Pinto, Do Contrato de Suprimento – O Financiamento da Sociedade entre Capital Próprio e Capital Alheio, Almedina, Coimbra, 2002, págs. 22, 27 a 30 e também 31 a 51; J. Engrácia Antunes, Direito das Sociedades, 11ª edição, Edição de Autor, Porto, 2023, págs. 373 a 375 e em Capital próprio, reservas legais especiais e perdas sociais, Sciencia Ivridica n.º 313, Universidade do Minho, Braga, 2008, pág. 96 (4), suscetível de consulta no link: https://pt.scribd.com/doc/261761550/Capital-Proprio-e-Reservas-Engracia-Antunes.
O mesmo slide, diapositivo ou esquema, mas em formato de imagem (concretamente em formato PNG):

9.6) Inscrição contabilística (no balanço) do ágio, prémio de emissão ou prémio de subscrição:
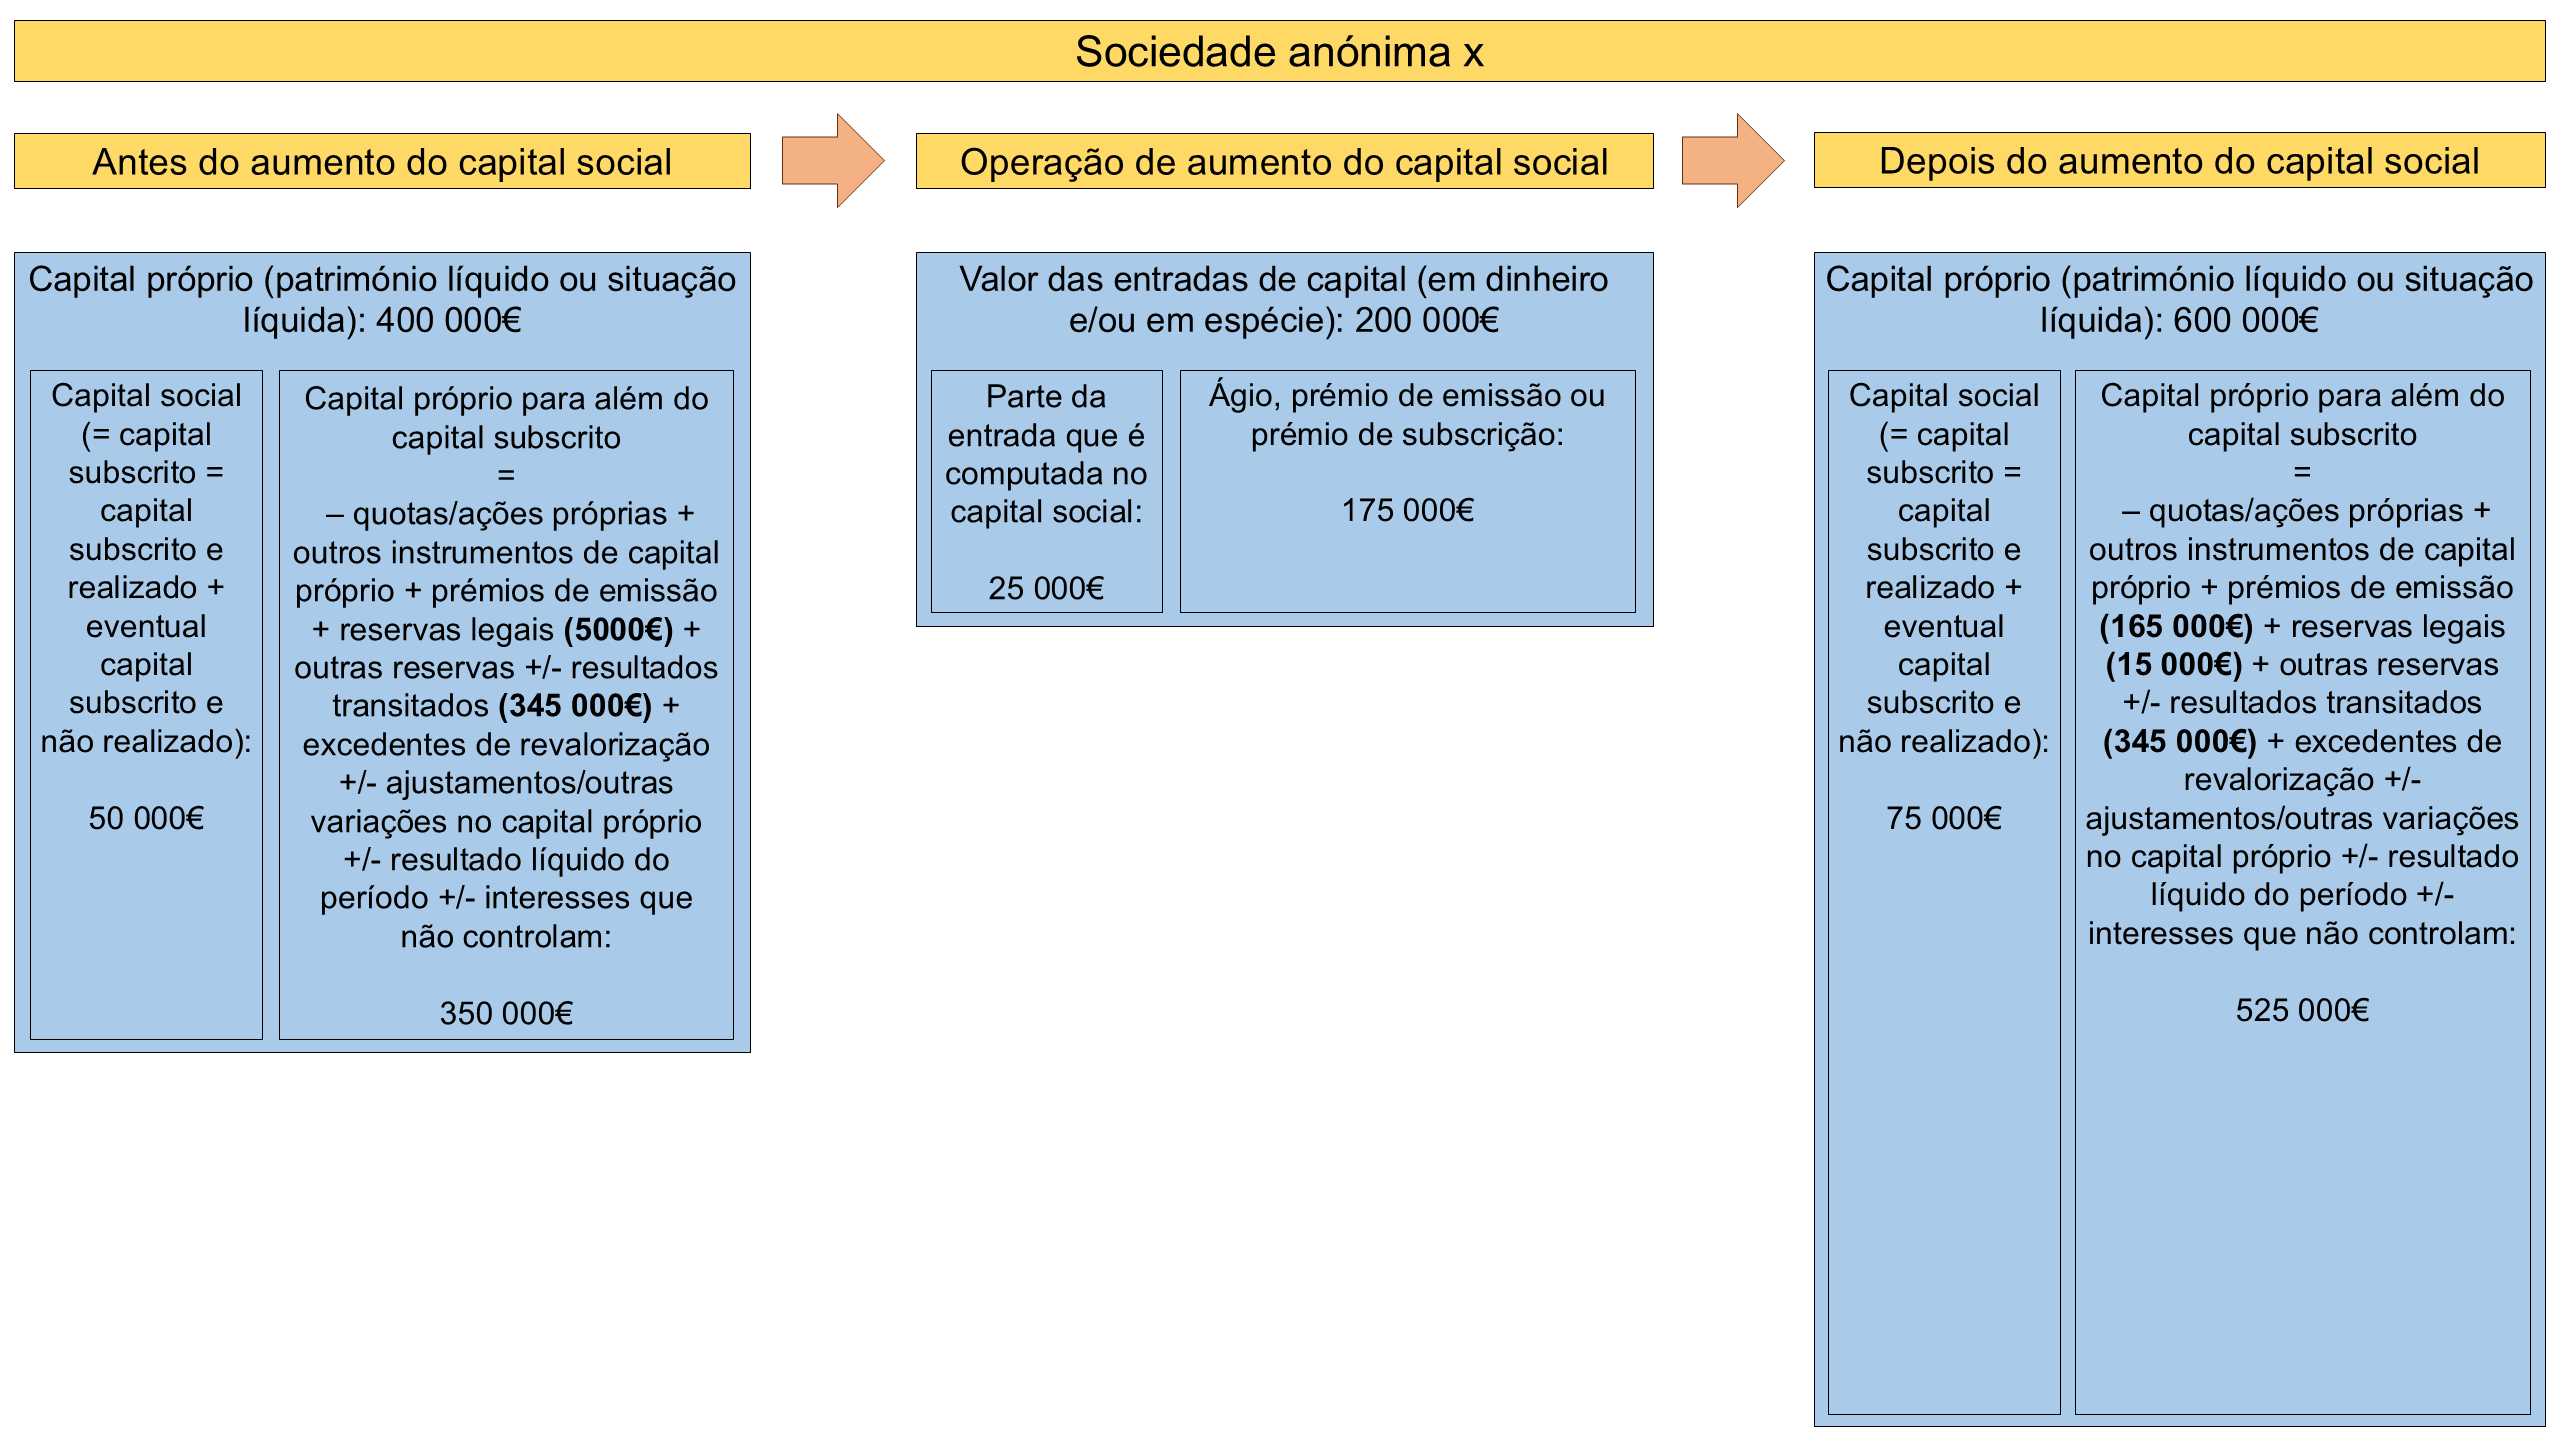
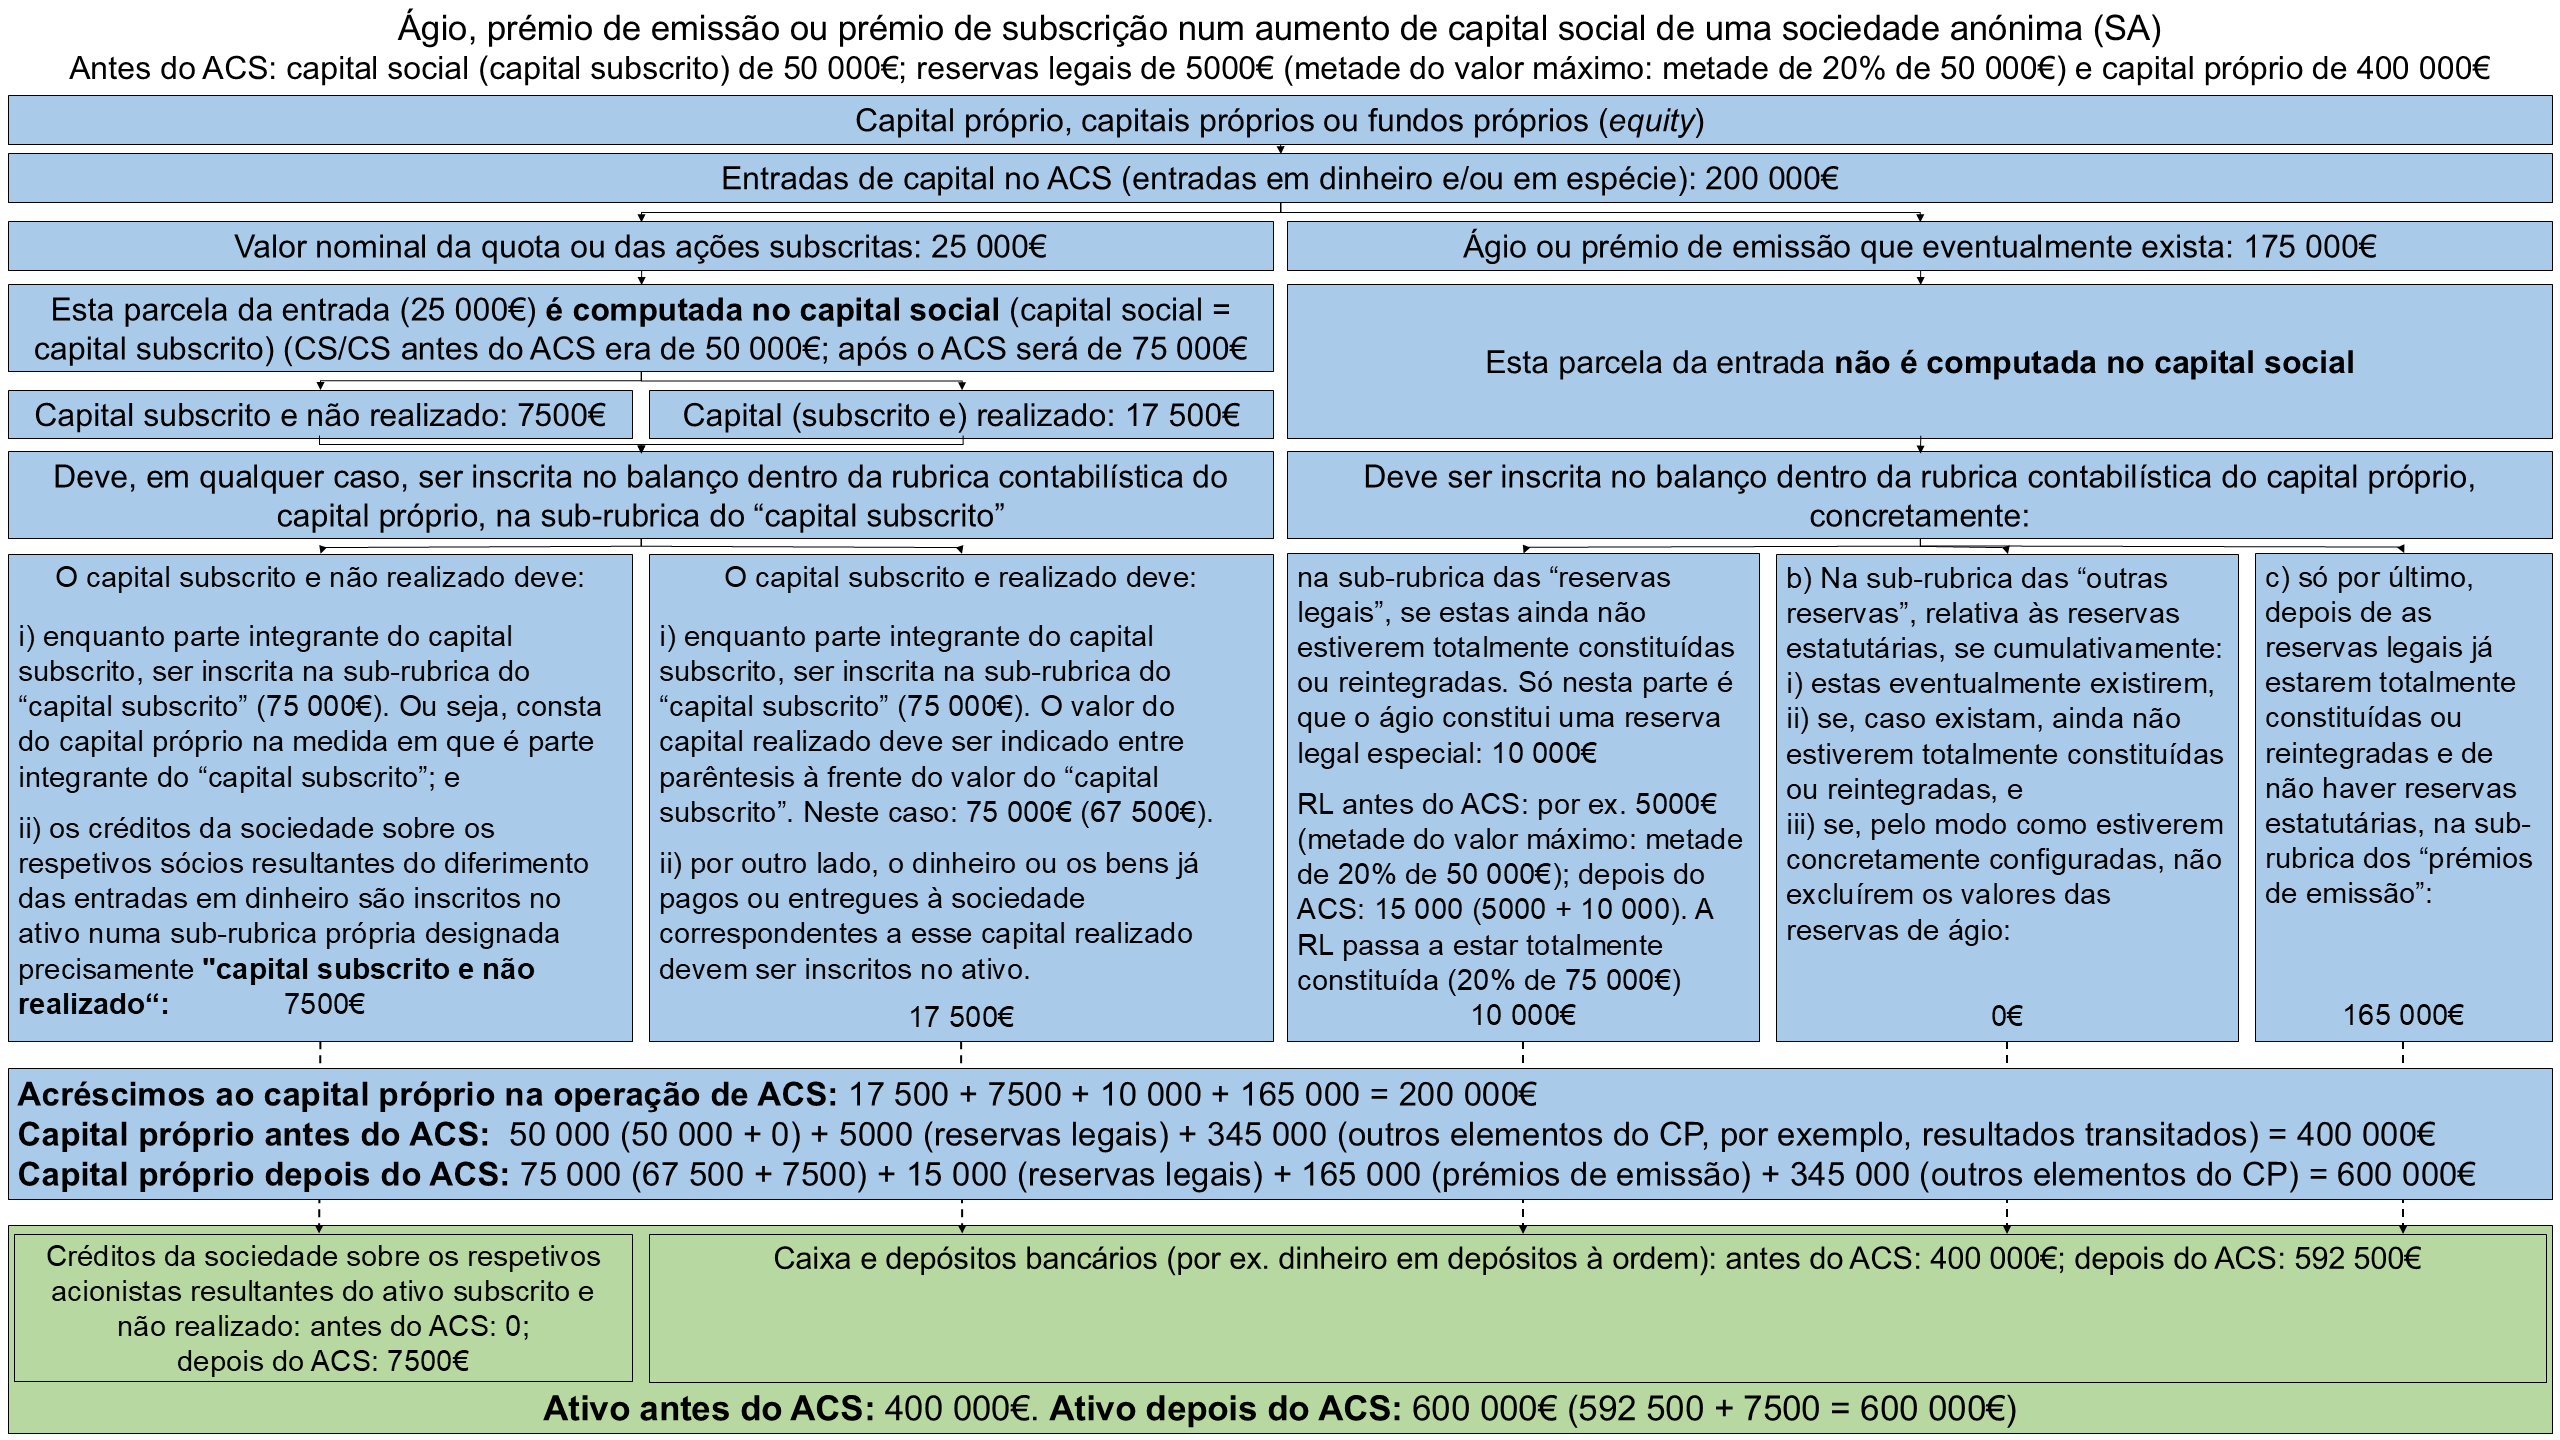
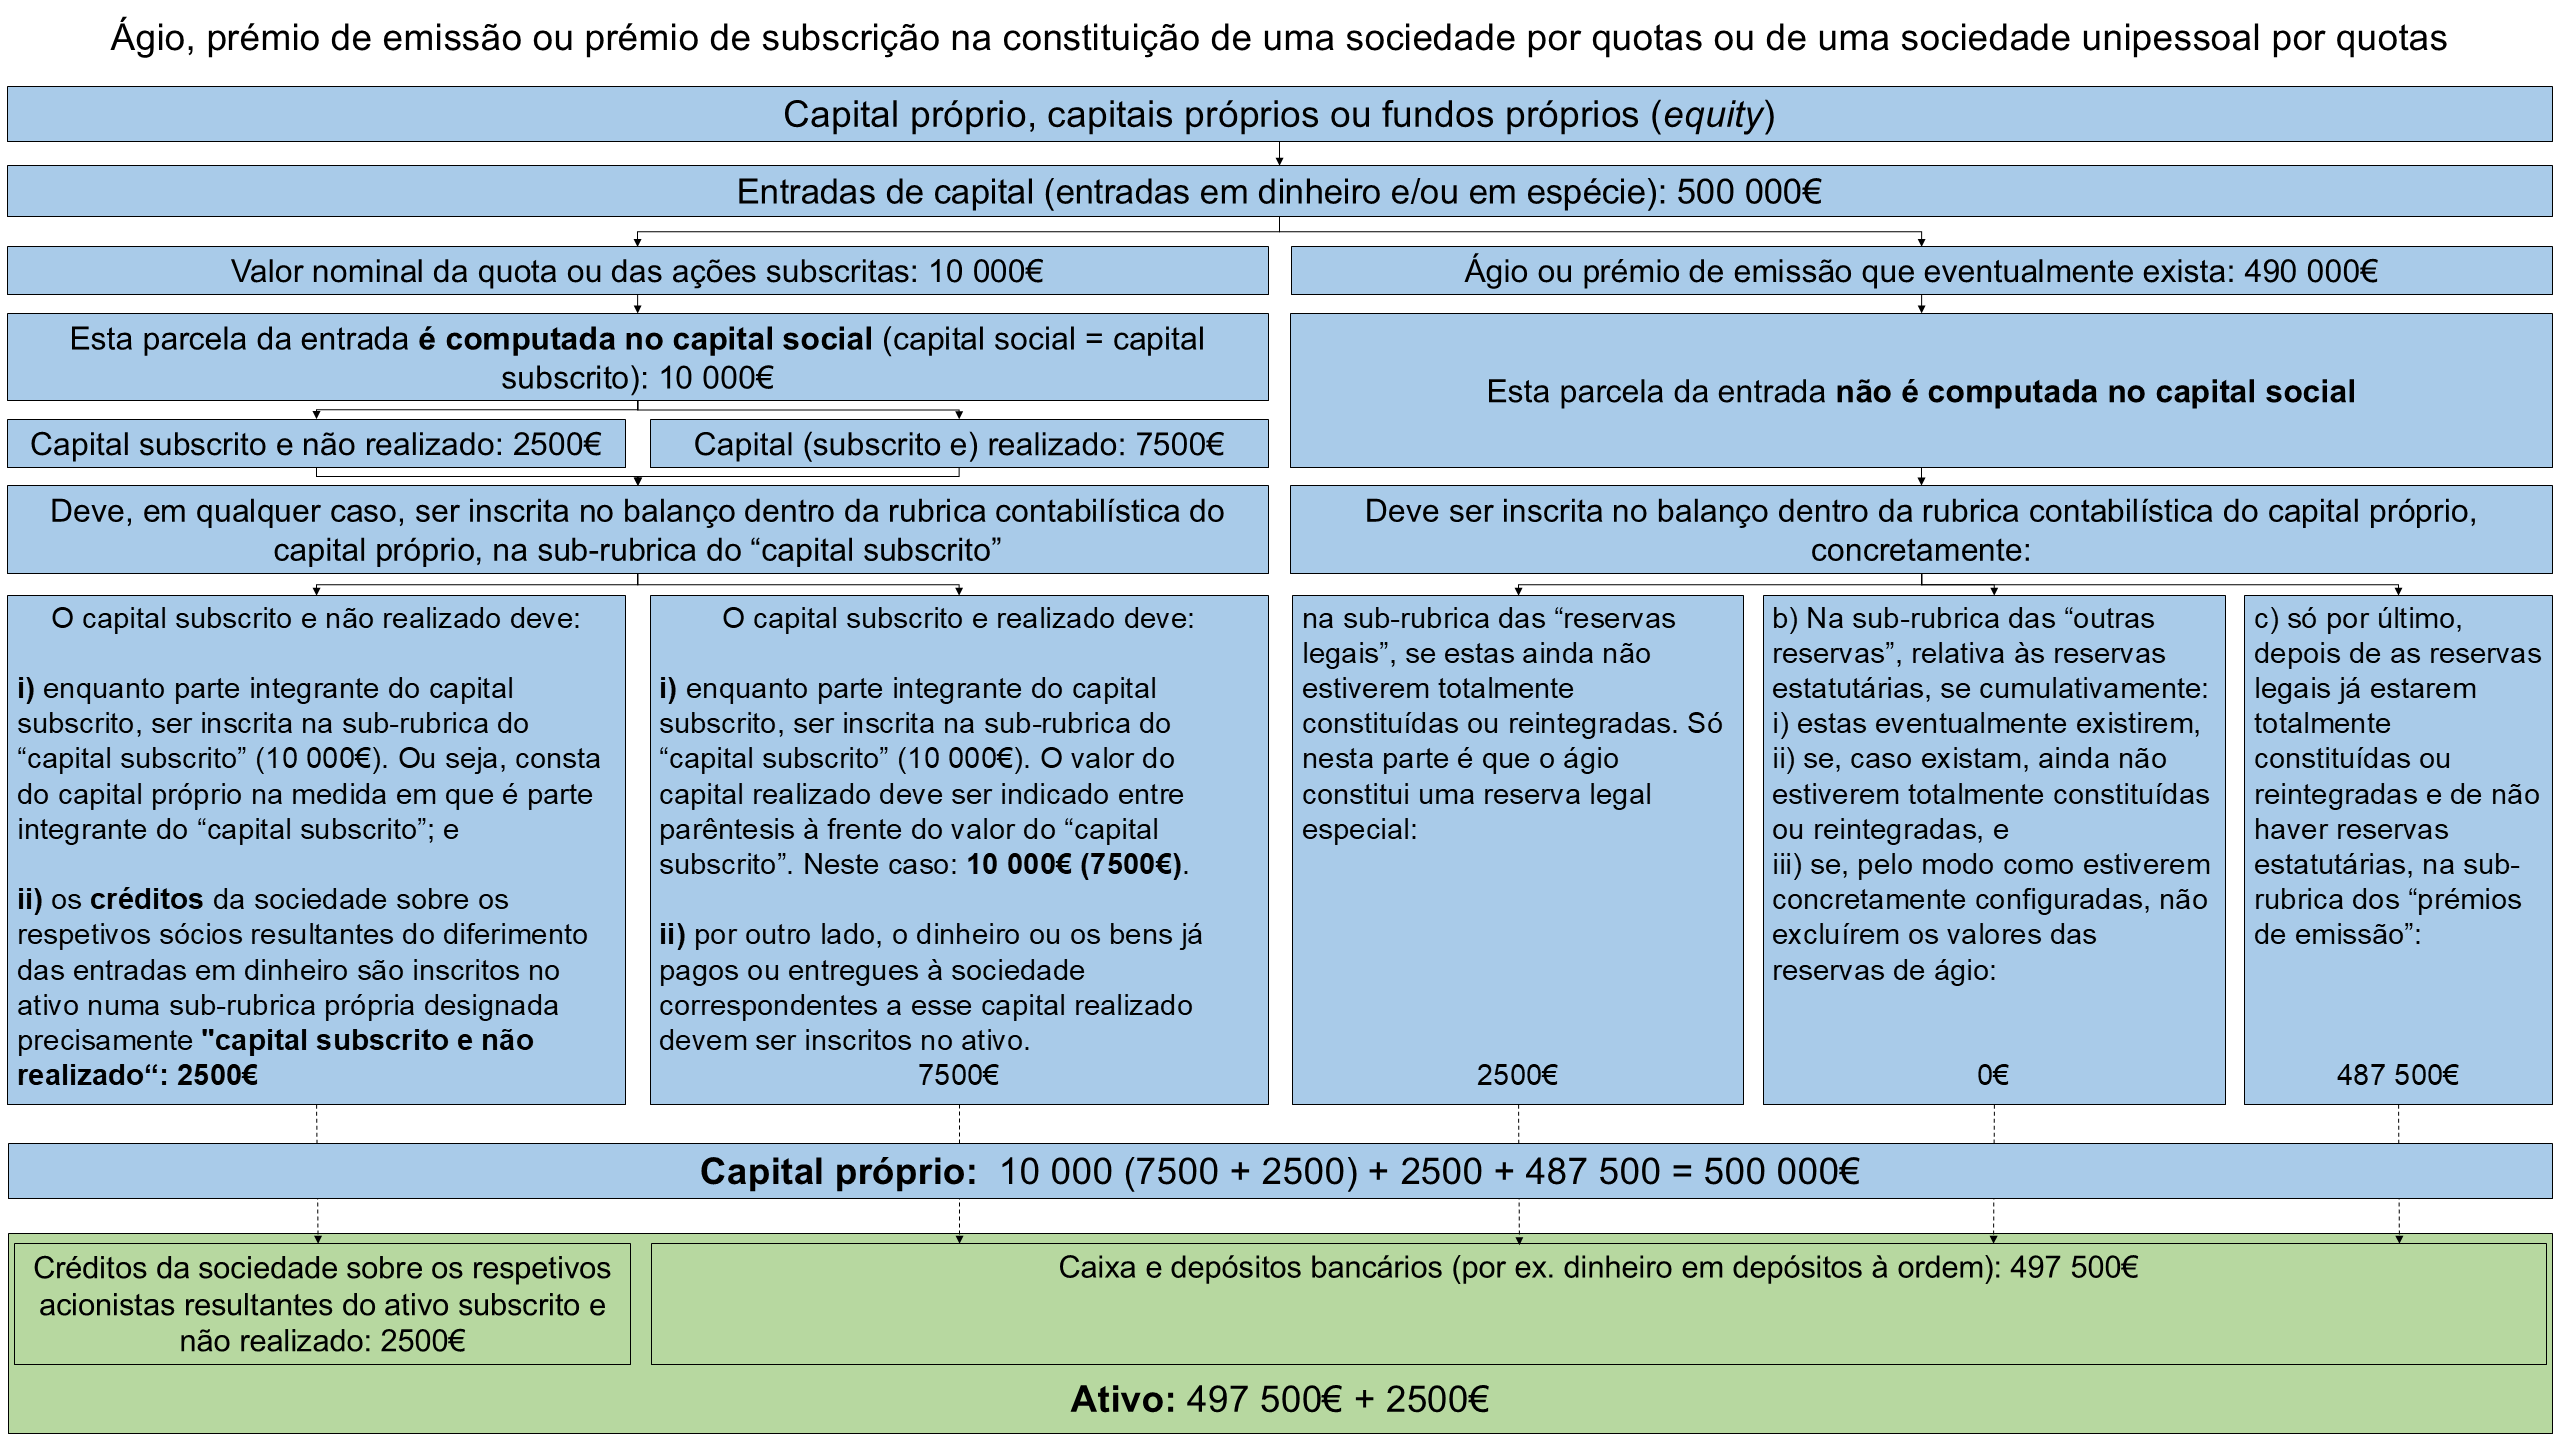
Ágio, prémio de emissão ou prémio de subscrição numa entrada em espécie:

9.7) Capital subscrito (capital subscrito e realizado vs capital subscrito e não realizado) – inscrição no balanço:

a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
9.8) Capital subscrito vs capital realizado:
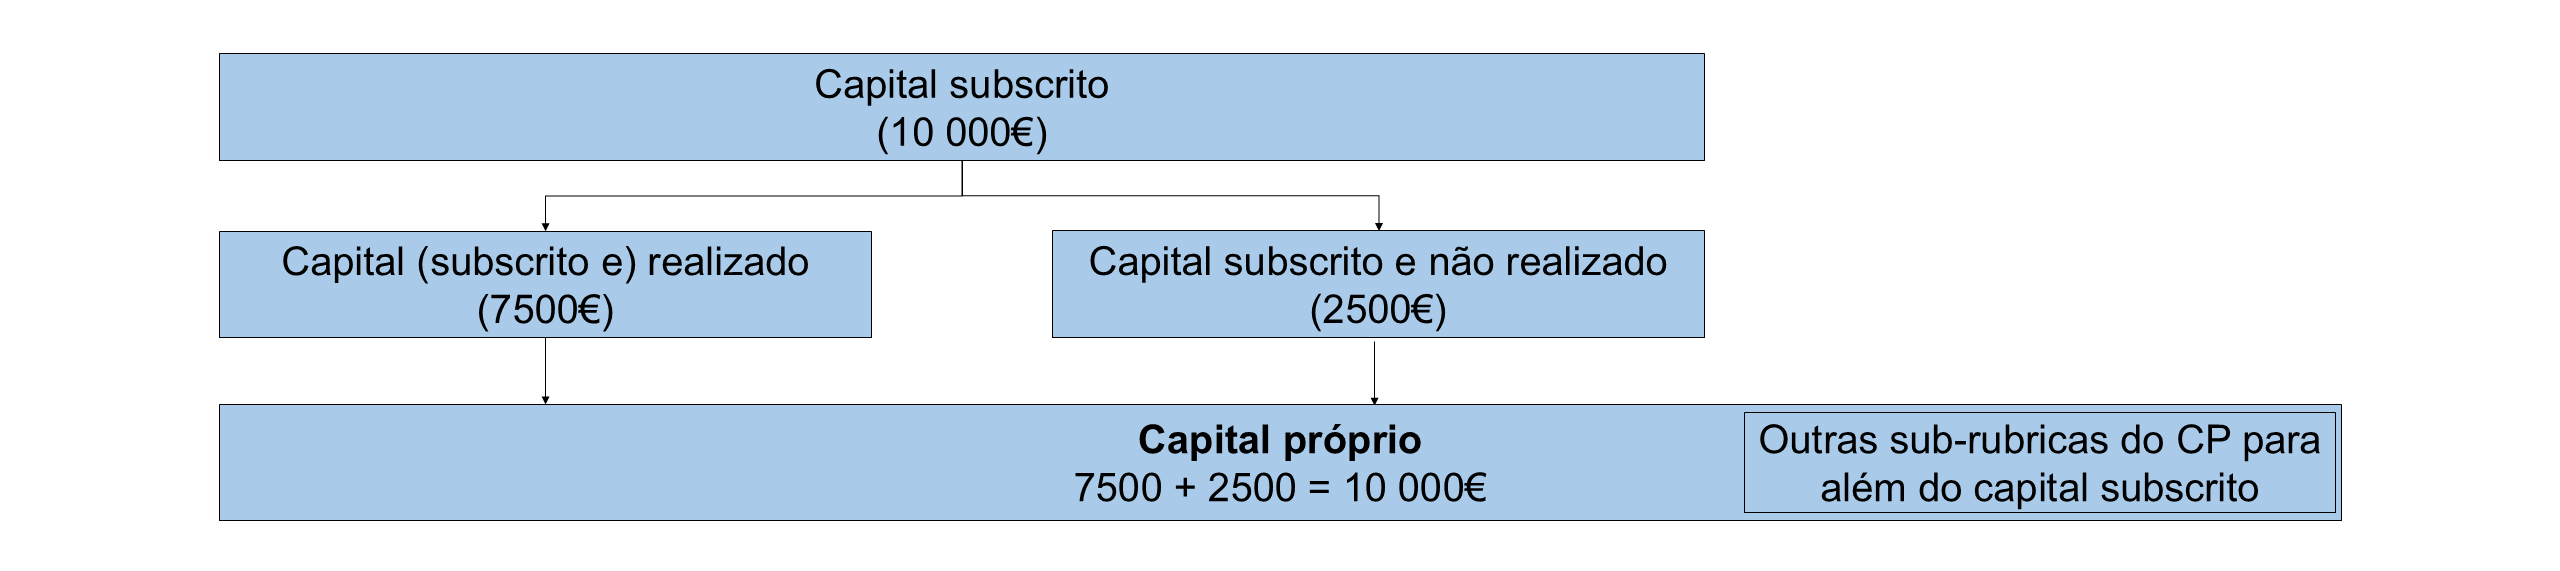
9.9) Capital subscrito vs capital realizado – ações/quotas dos sócios na sociedade vs ações/quotas próprias:

9.10) Recorte do modelo (oficial) de balanço:
Recorte do modelo (oficial) de balanço constante do Anexo I da Portaria n.º 220/2015, de 24 de julho (link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf), retificada pela declaração de retificação n.º 41-B/2015, de 2015-09-21, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística (SNC).

9.11) Recorte do Quadro Síntese de Contas:
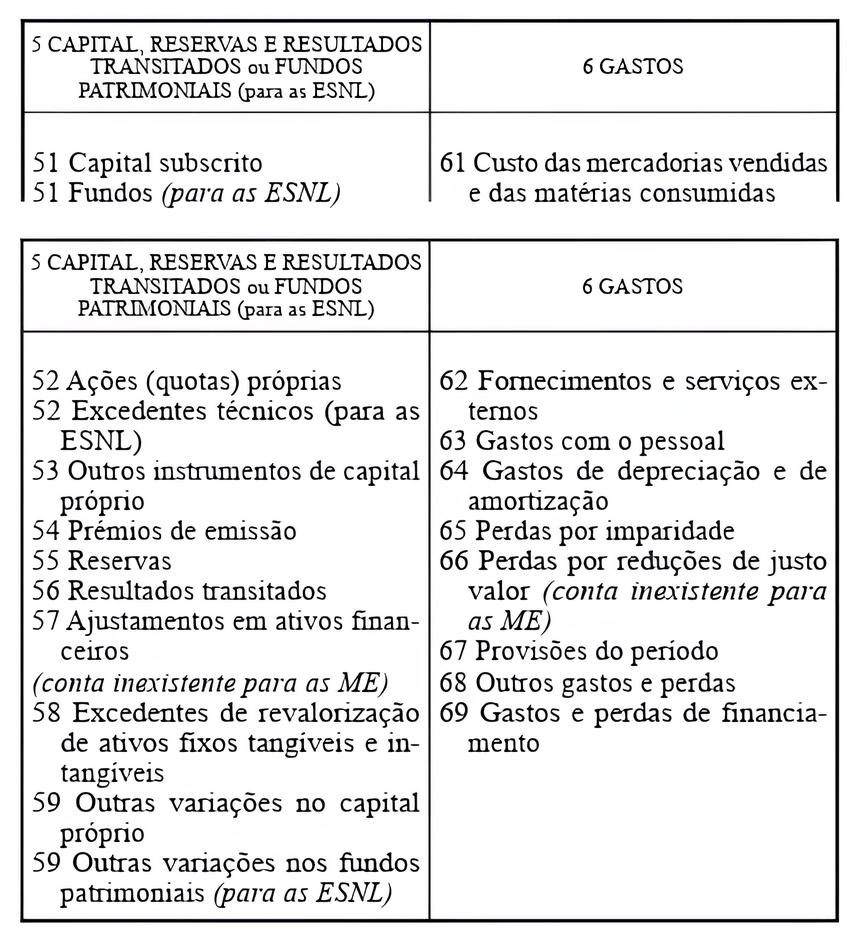
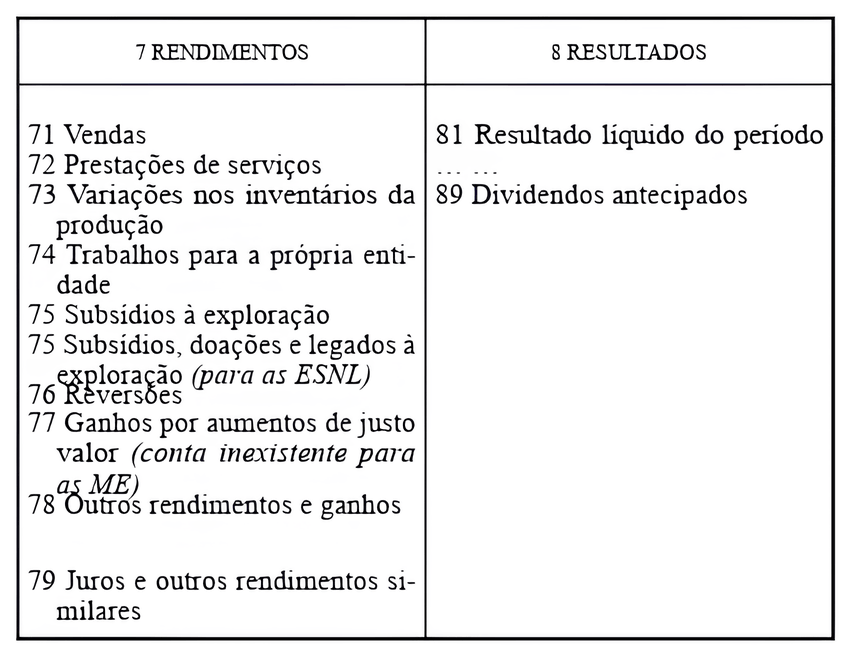
As imagens em cima ilustram um recorte do Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, com as alterações subsequentes [1]Consultar o Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf, com vista a destacar os componentes, de valor positivo e de valor negativo, do capital próprio.
O capital próprio consta no Código de Contas [2]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf:
i) na conta 5 relativa ao “Capital, reservas e resultados transitados” e abrande todas as respetivas componentes (por exemplo: 51 Capital subscrito e 55 Reservas), mas também
ii) nas contas 81 e 82 relativas ao “resultado líquido do período” subtraído dos “dividendos antecipados”, se o resultado líquido já estiver apurado, ou nas contas 7 e 6, relativas respetivamente aos rendimentos e gastos, se o resultado líquido ainda não estiver apurado, especialmente se for pedido um balancete analítico acumulado do ano em curso, de janeiro até ao mês fechado mais próximo do atual.
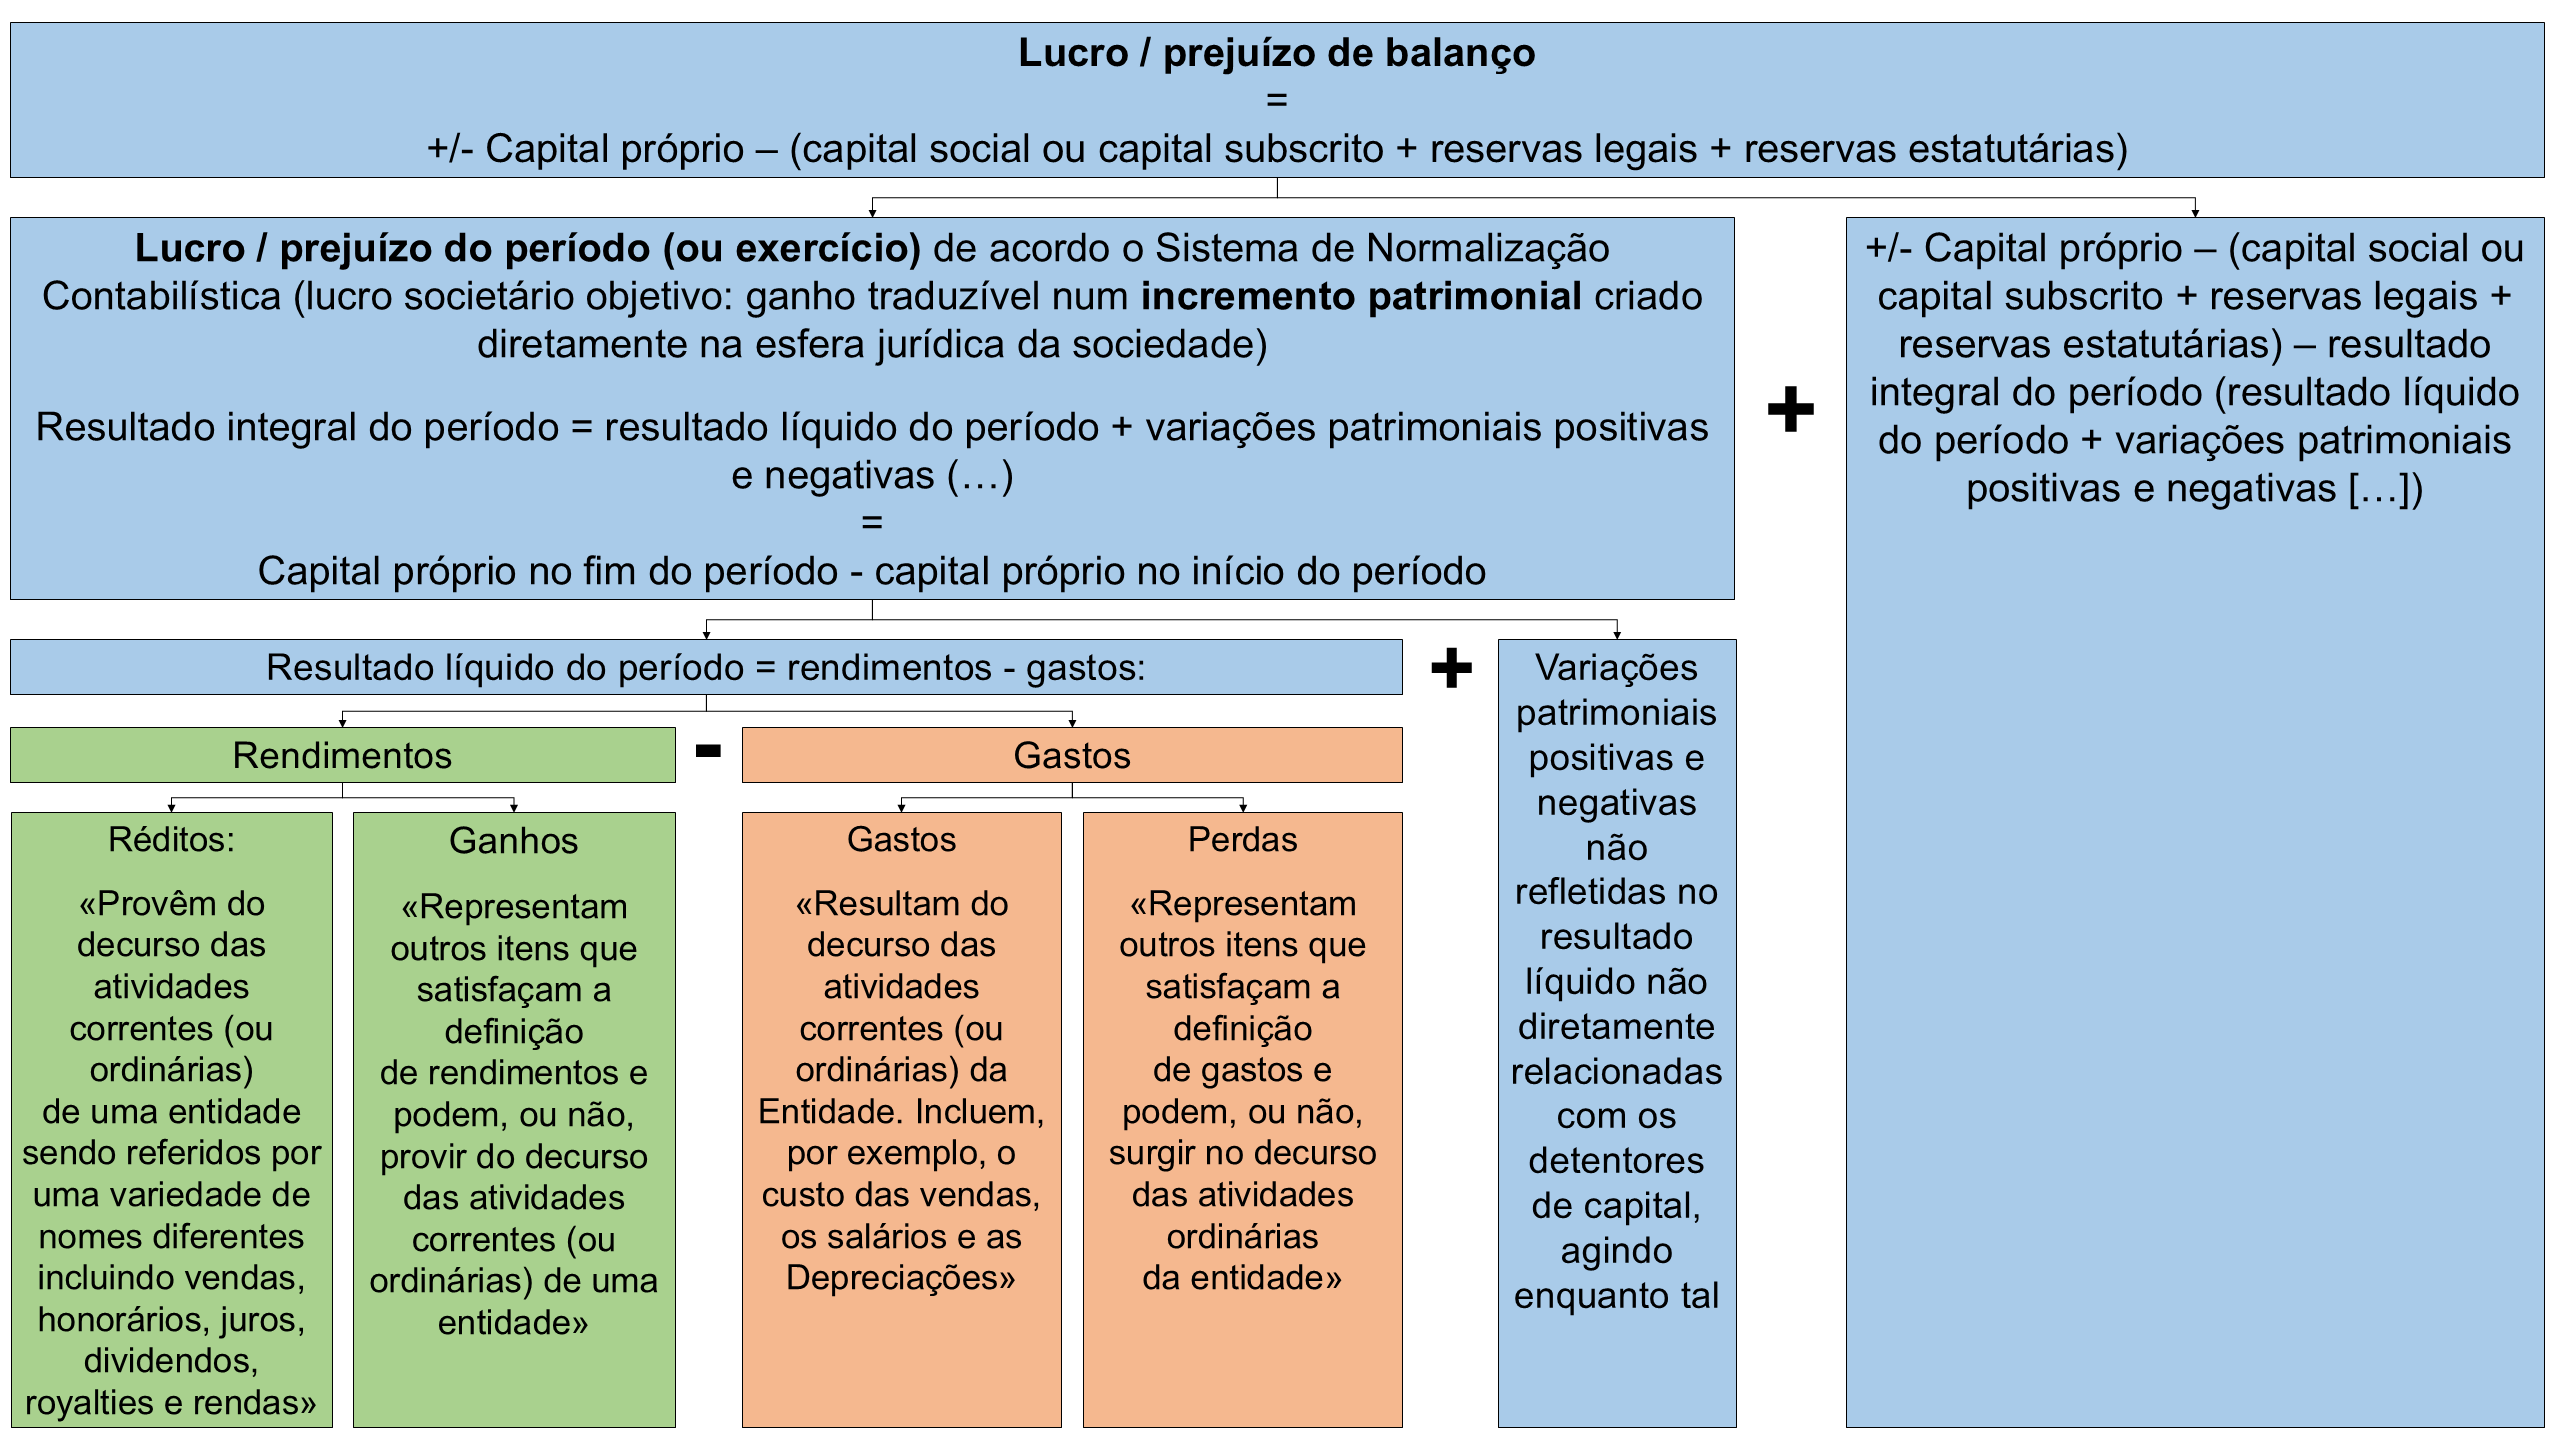
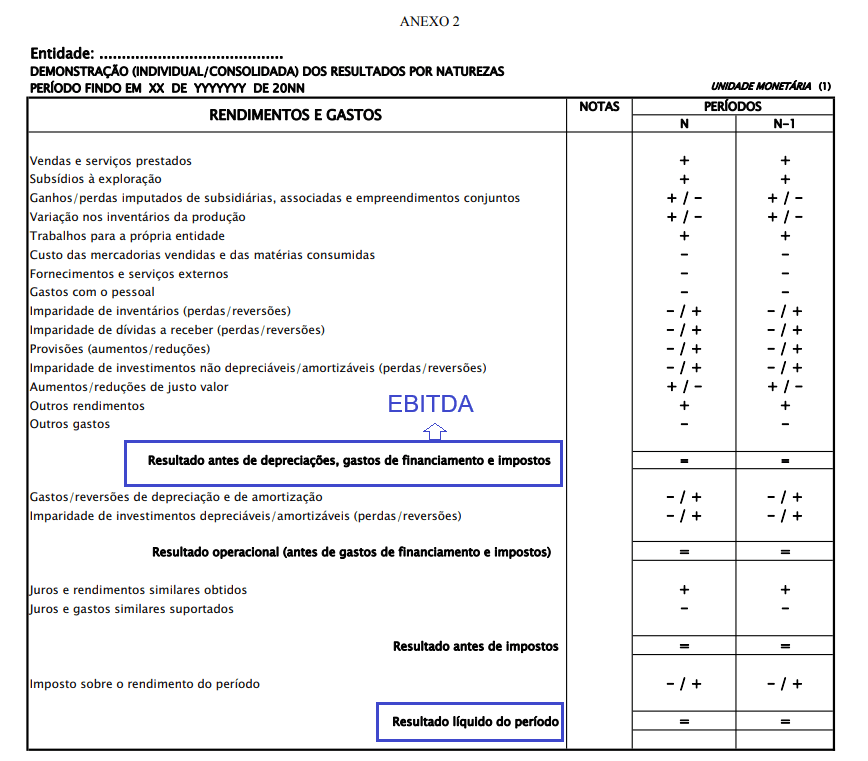
9.12) Lucros ou prejuízos:
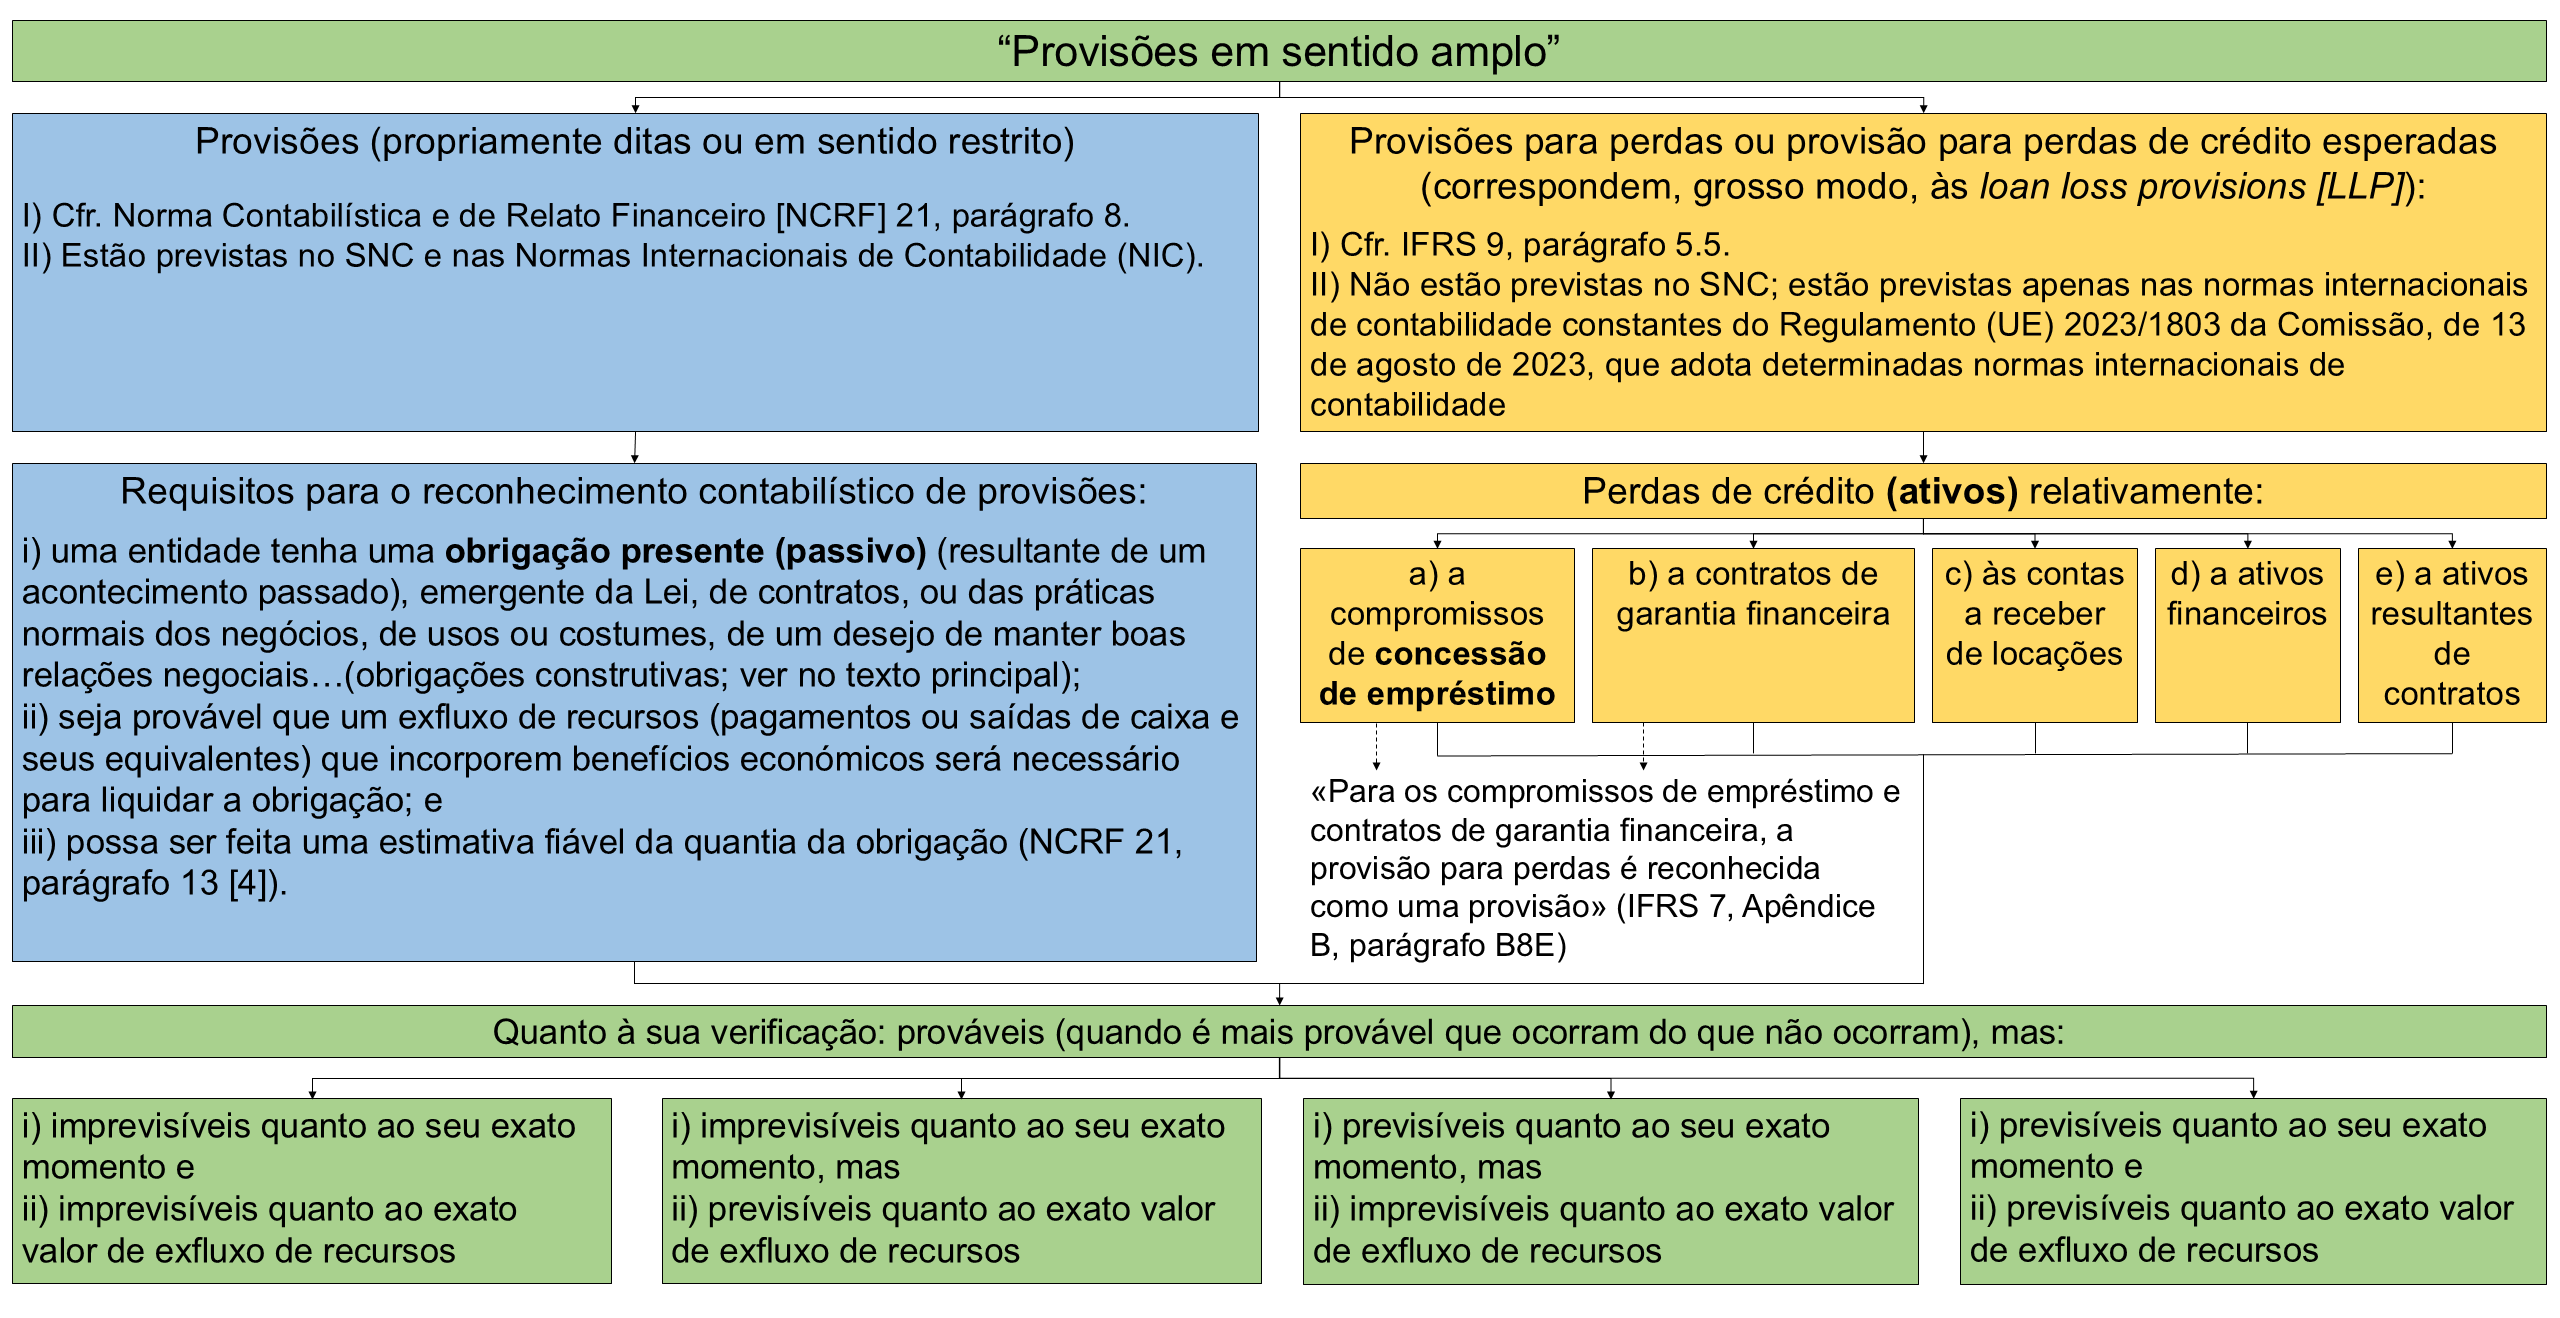
9.13) “Provisões” e “provisões para perdas”:
9.14) Património – total, líquido e bruto; geral e autónomo ou separado:
10) Atos de comércio:
10.1) Atos de comércio – objetivos e subjetivos:
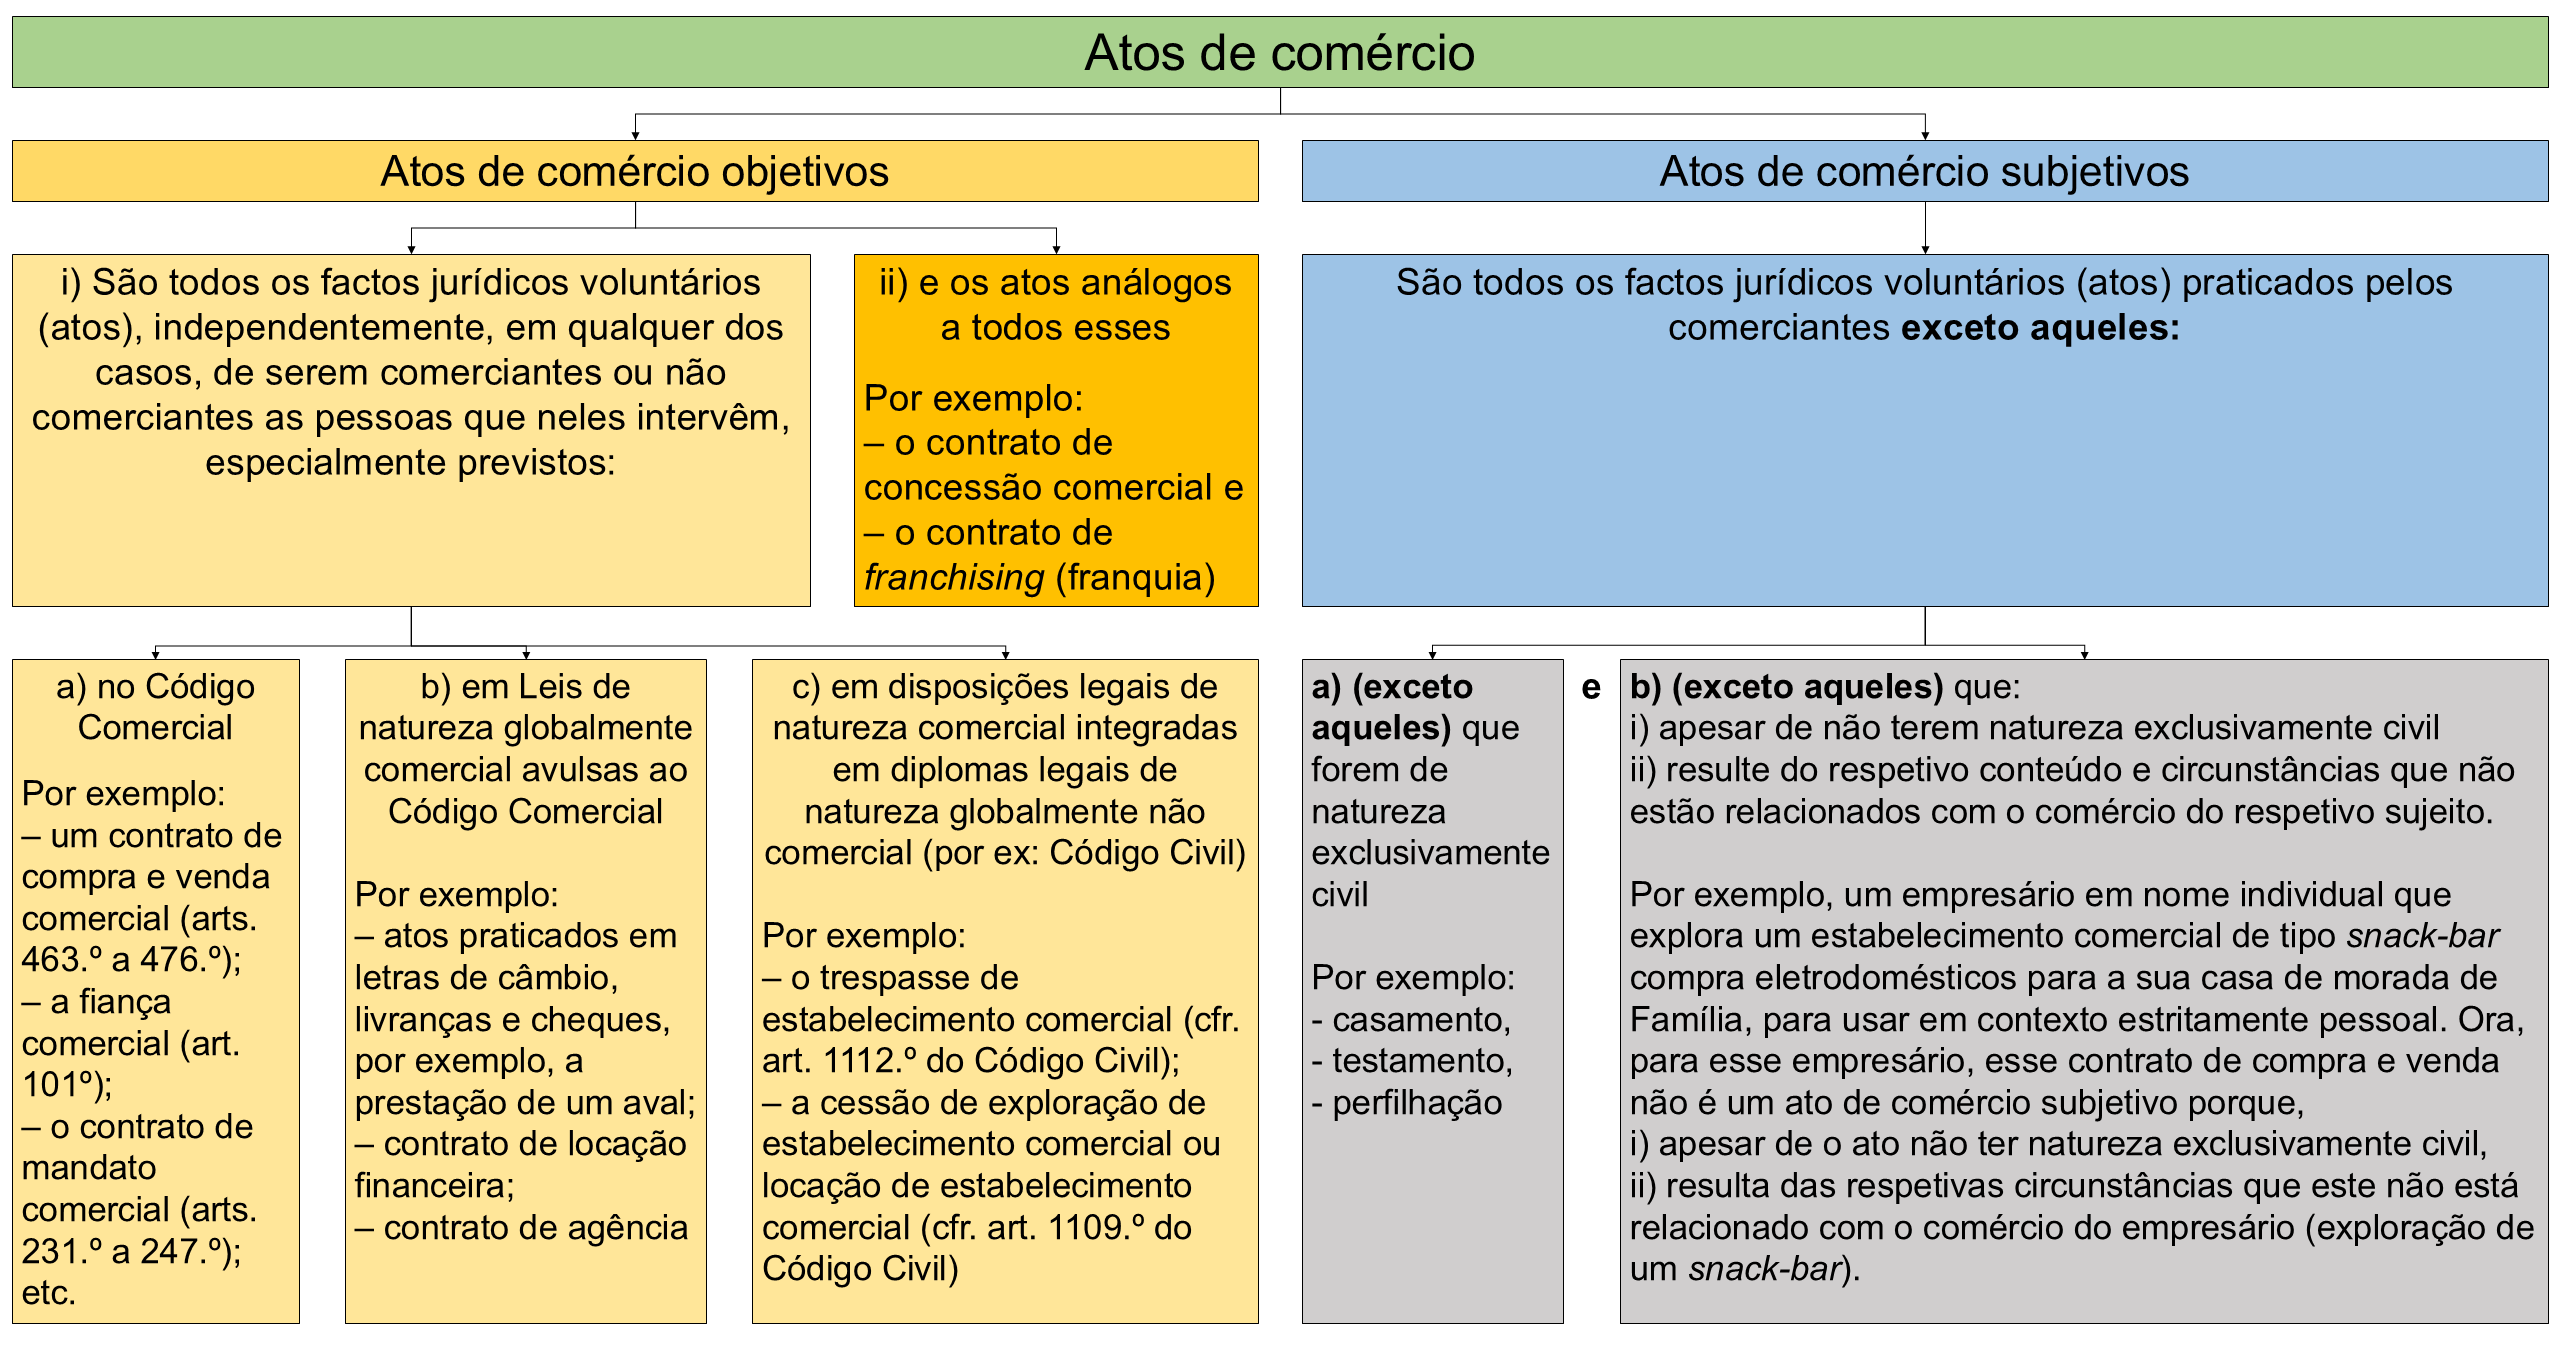
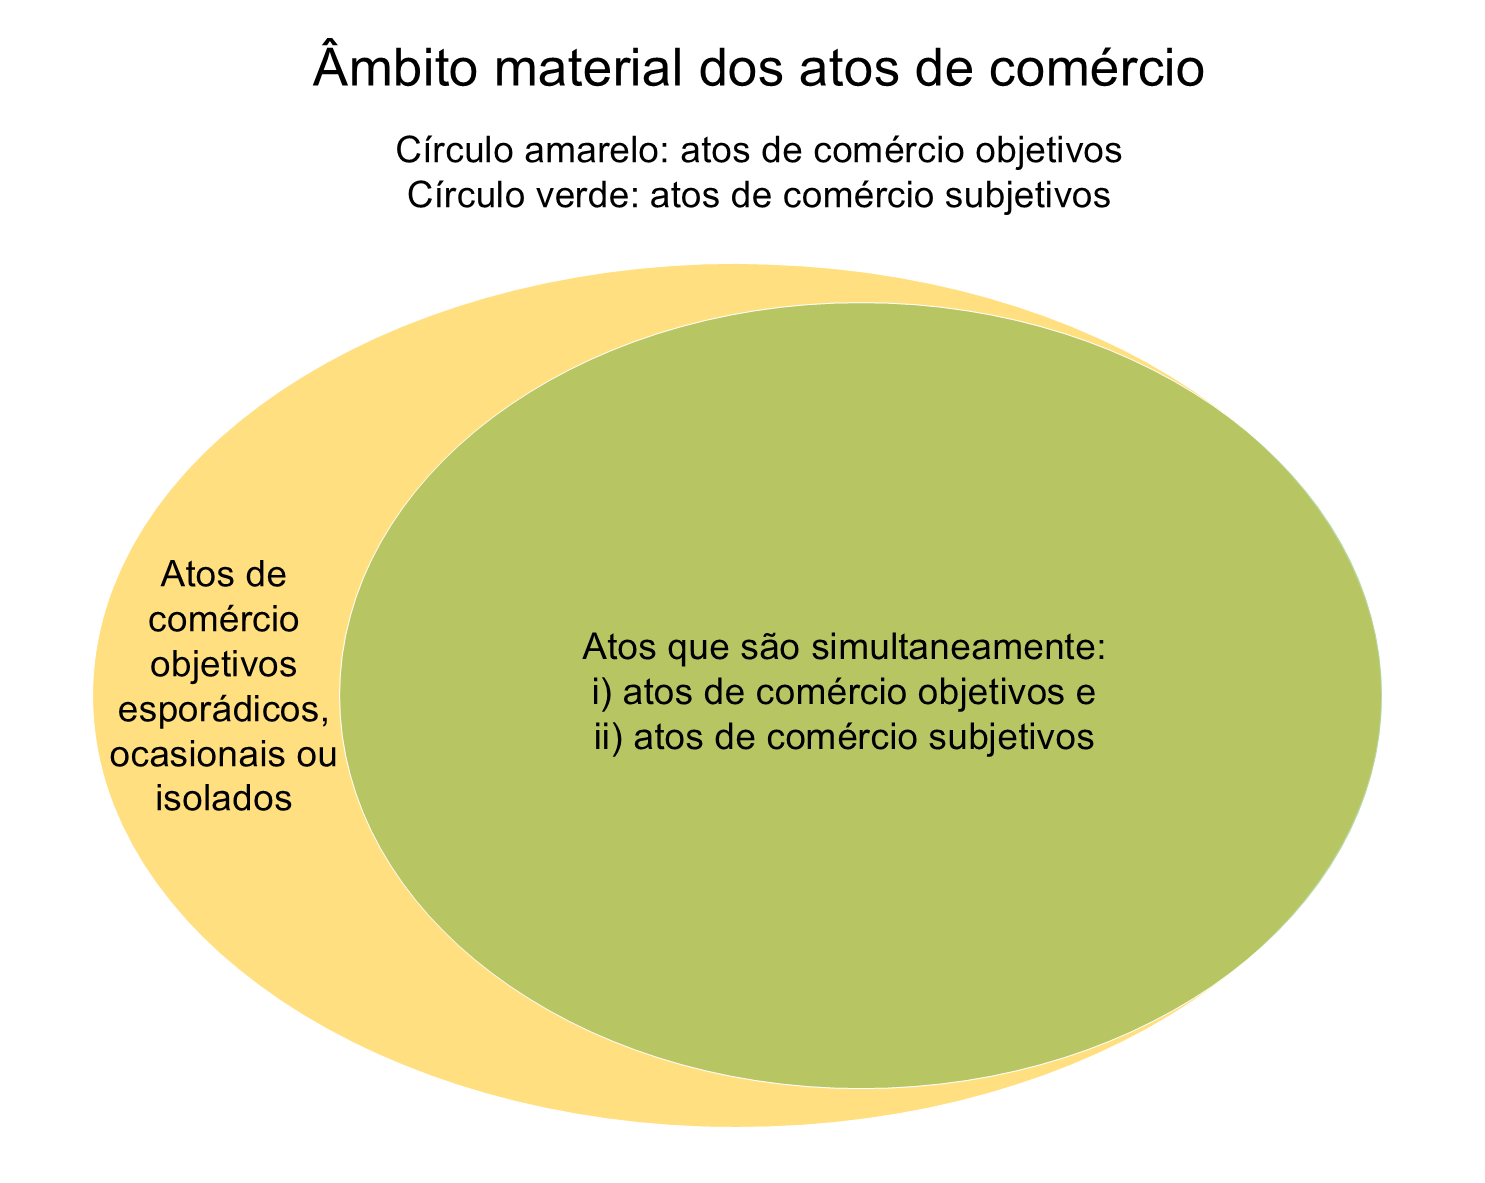
10.2) Atos de comércio objetivos vs atos de comércio subjetivos – área de sobreposição muito grande – a relevância da distinção entre ambos reside nos atos de comércio esporádicos, ocasionais ou isolados:
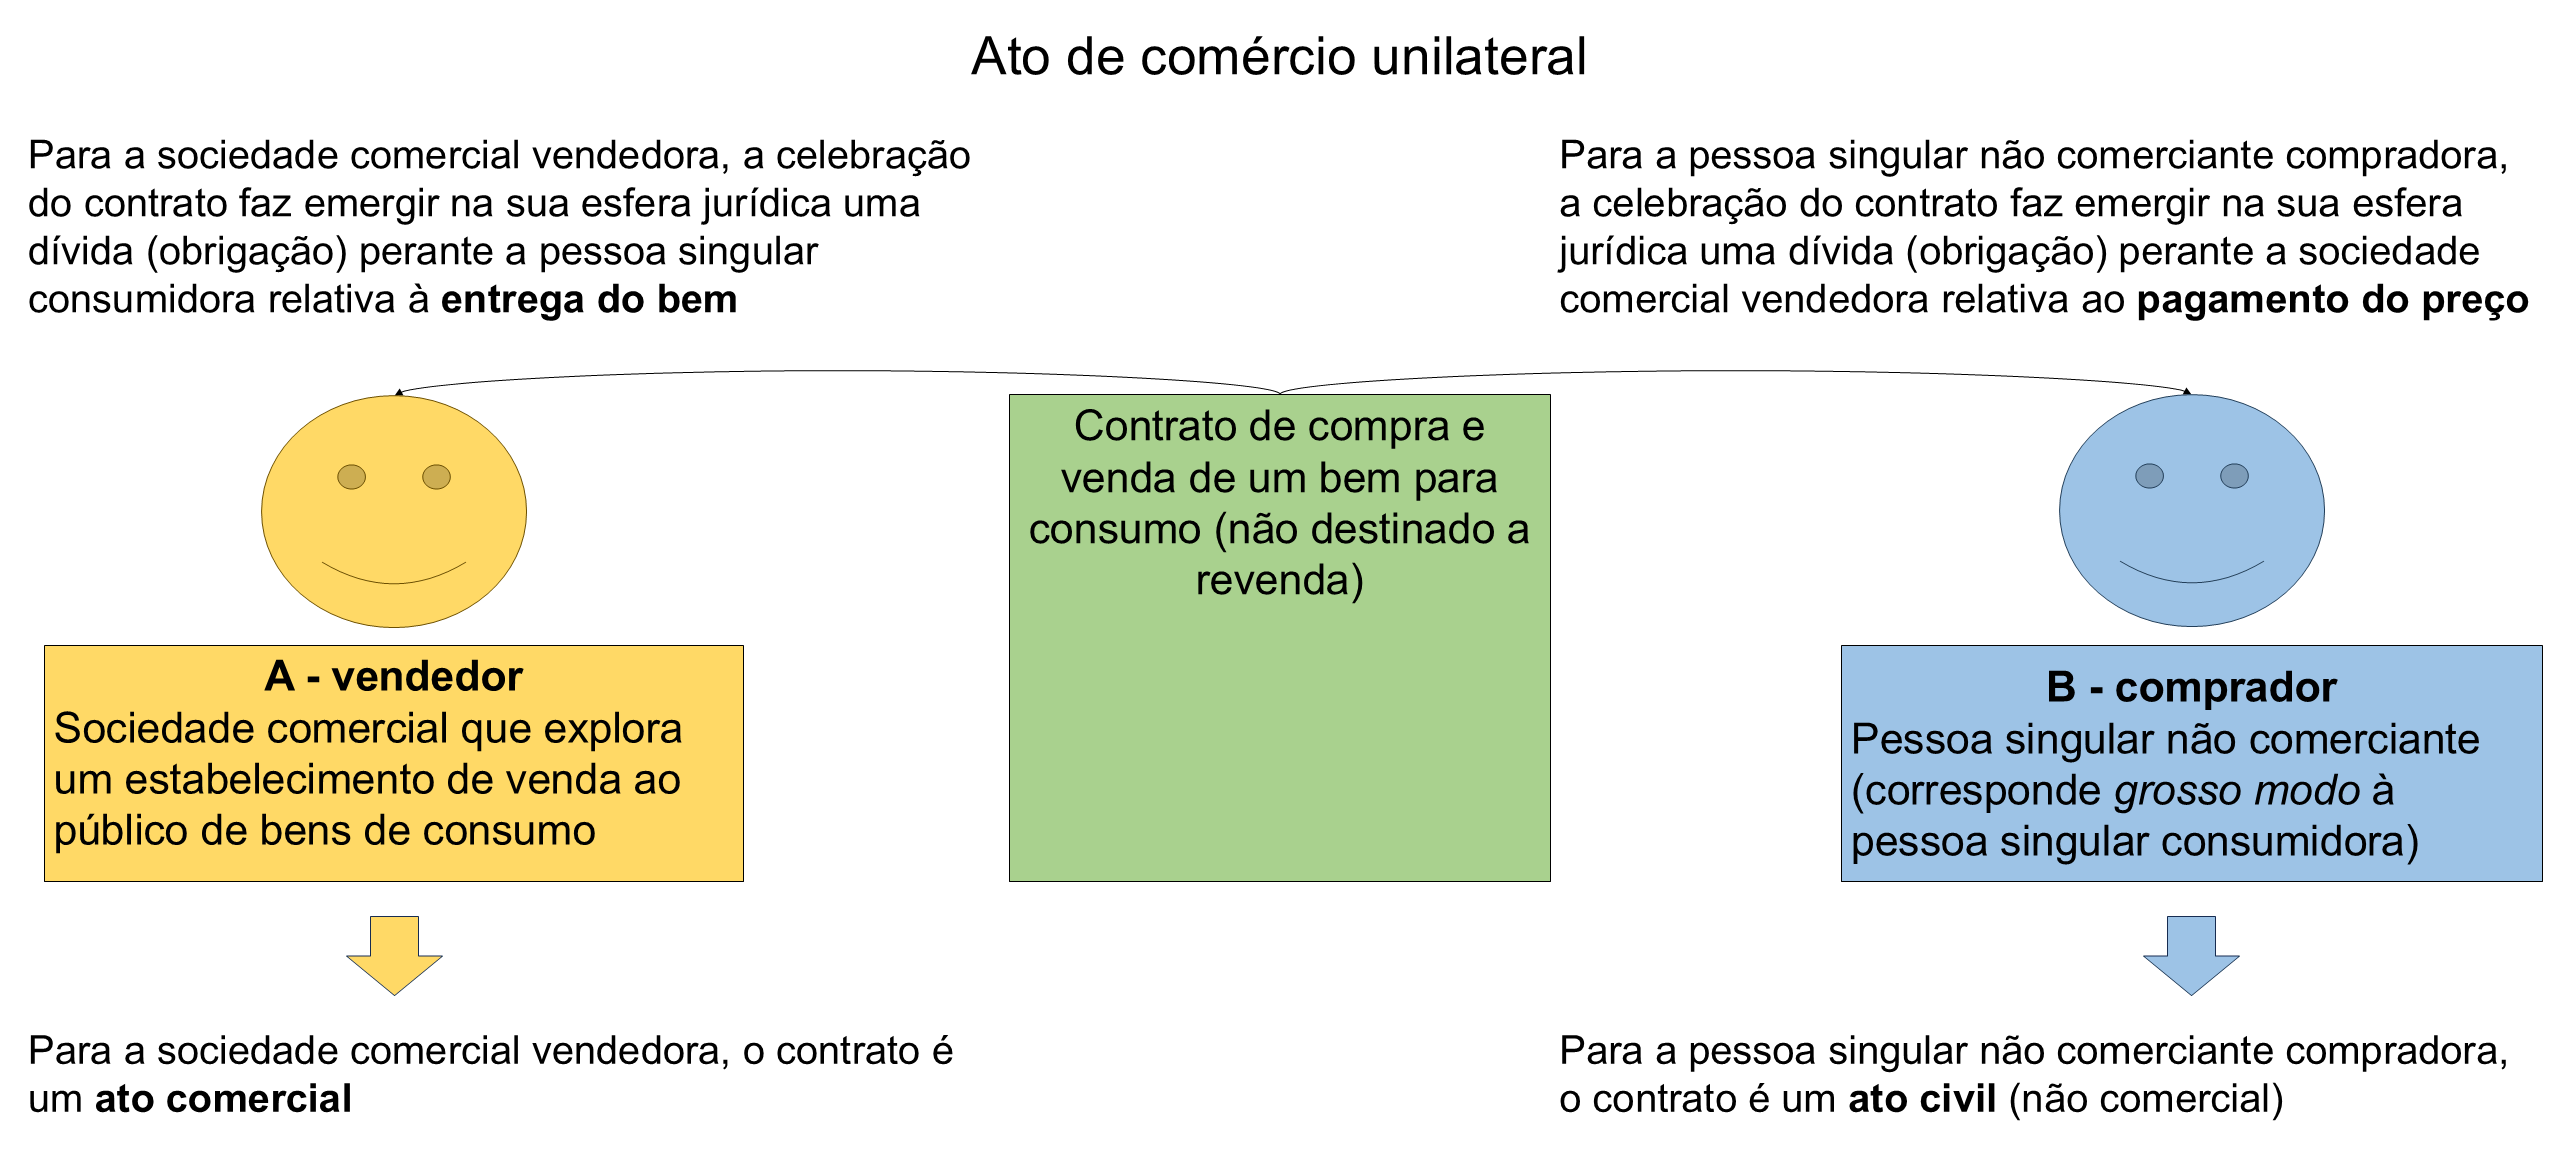
10.3) Ato de comércio unilateral:
11) Empresa:

12) Cessão de exploração, incluindo locação, de estabelecimento comercial:
12.1) Cessão de exploração de estabelecimento comercial:
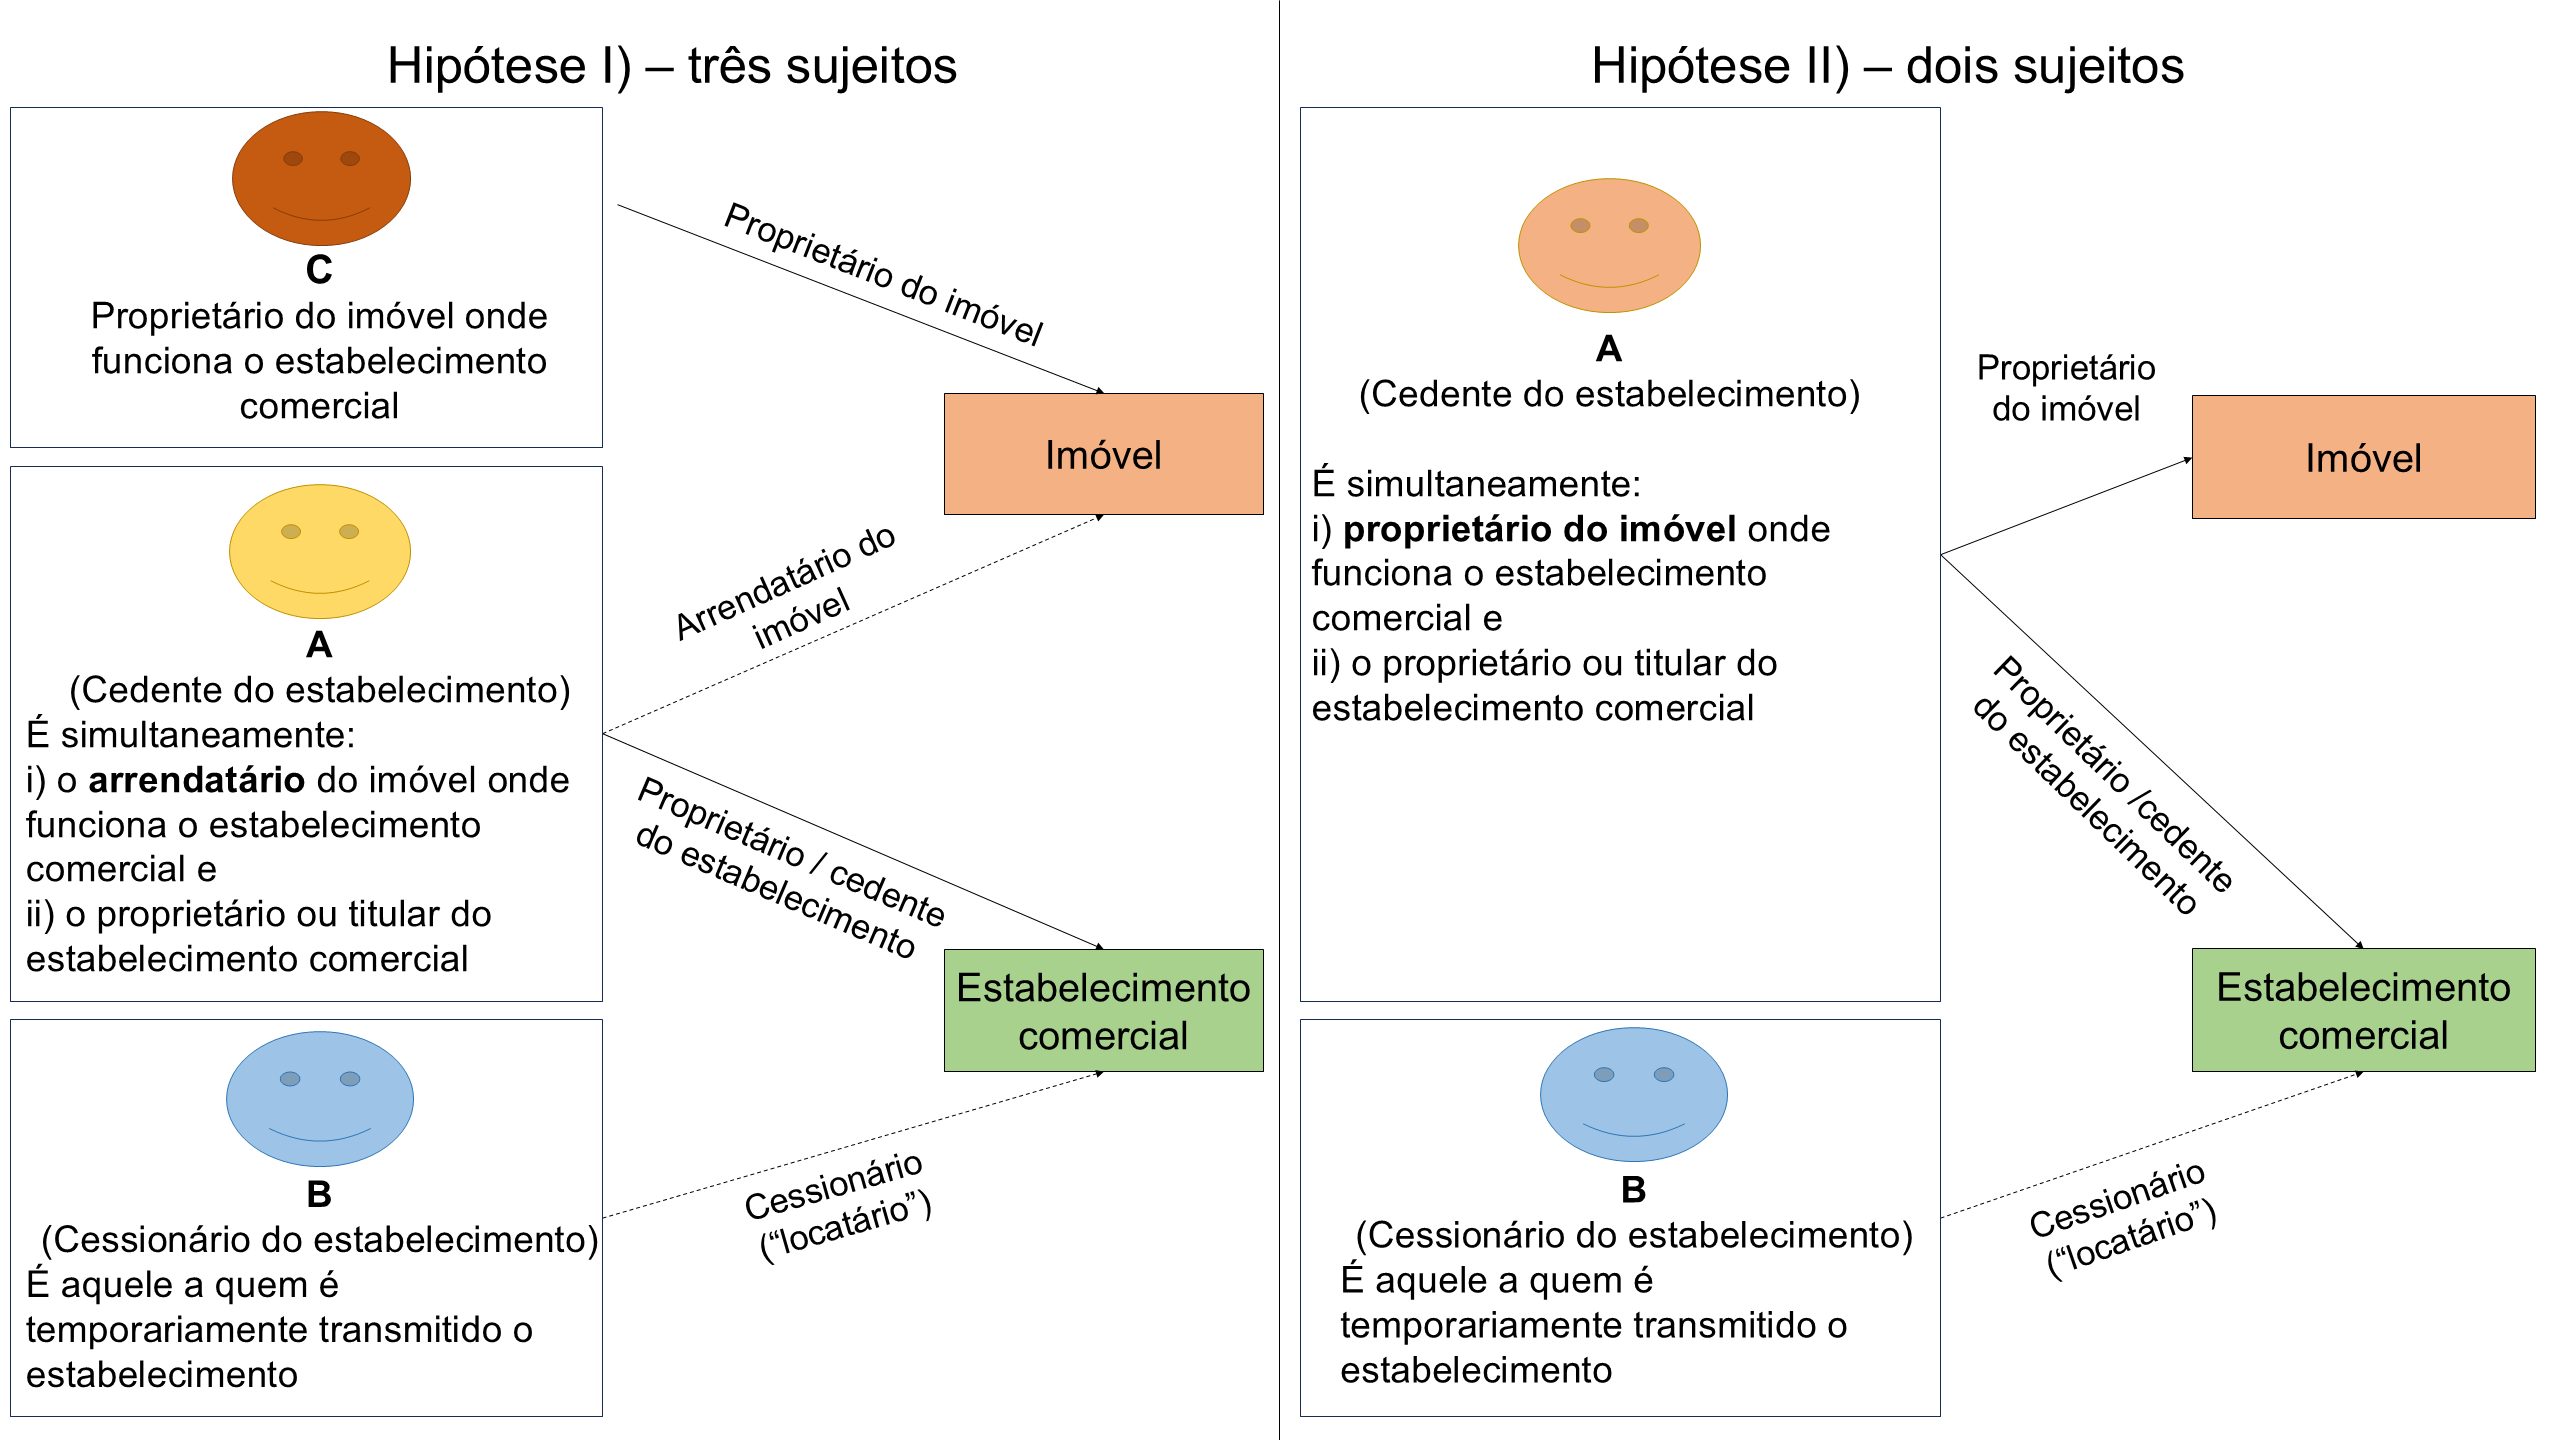
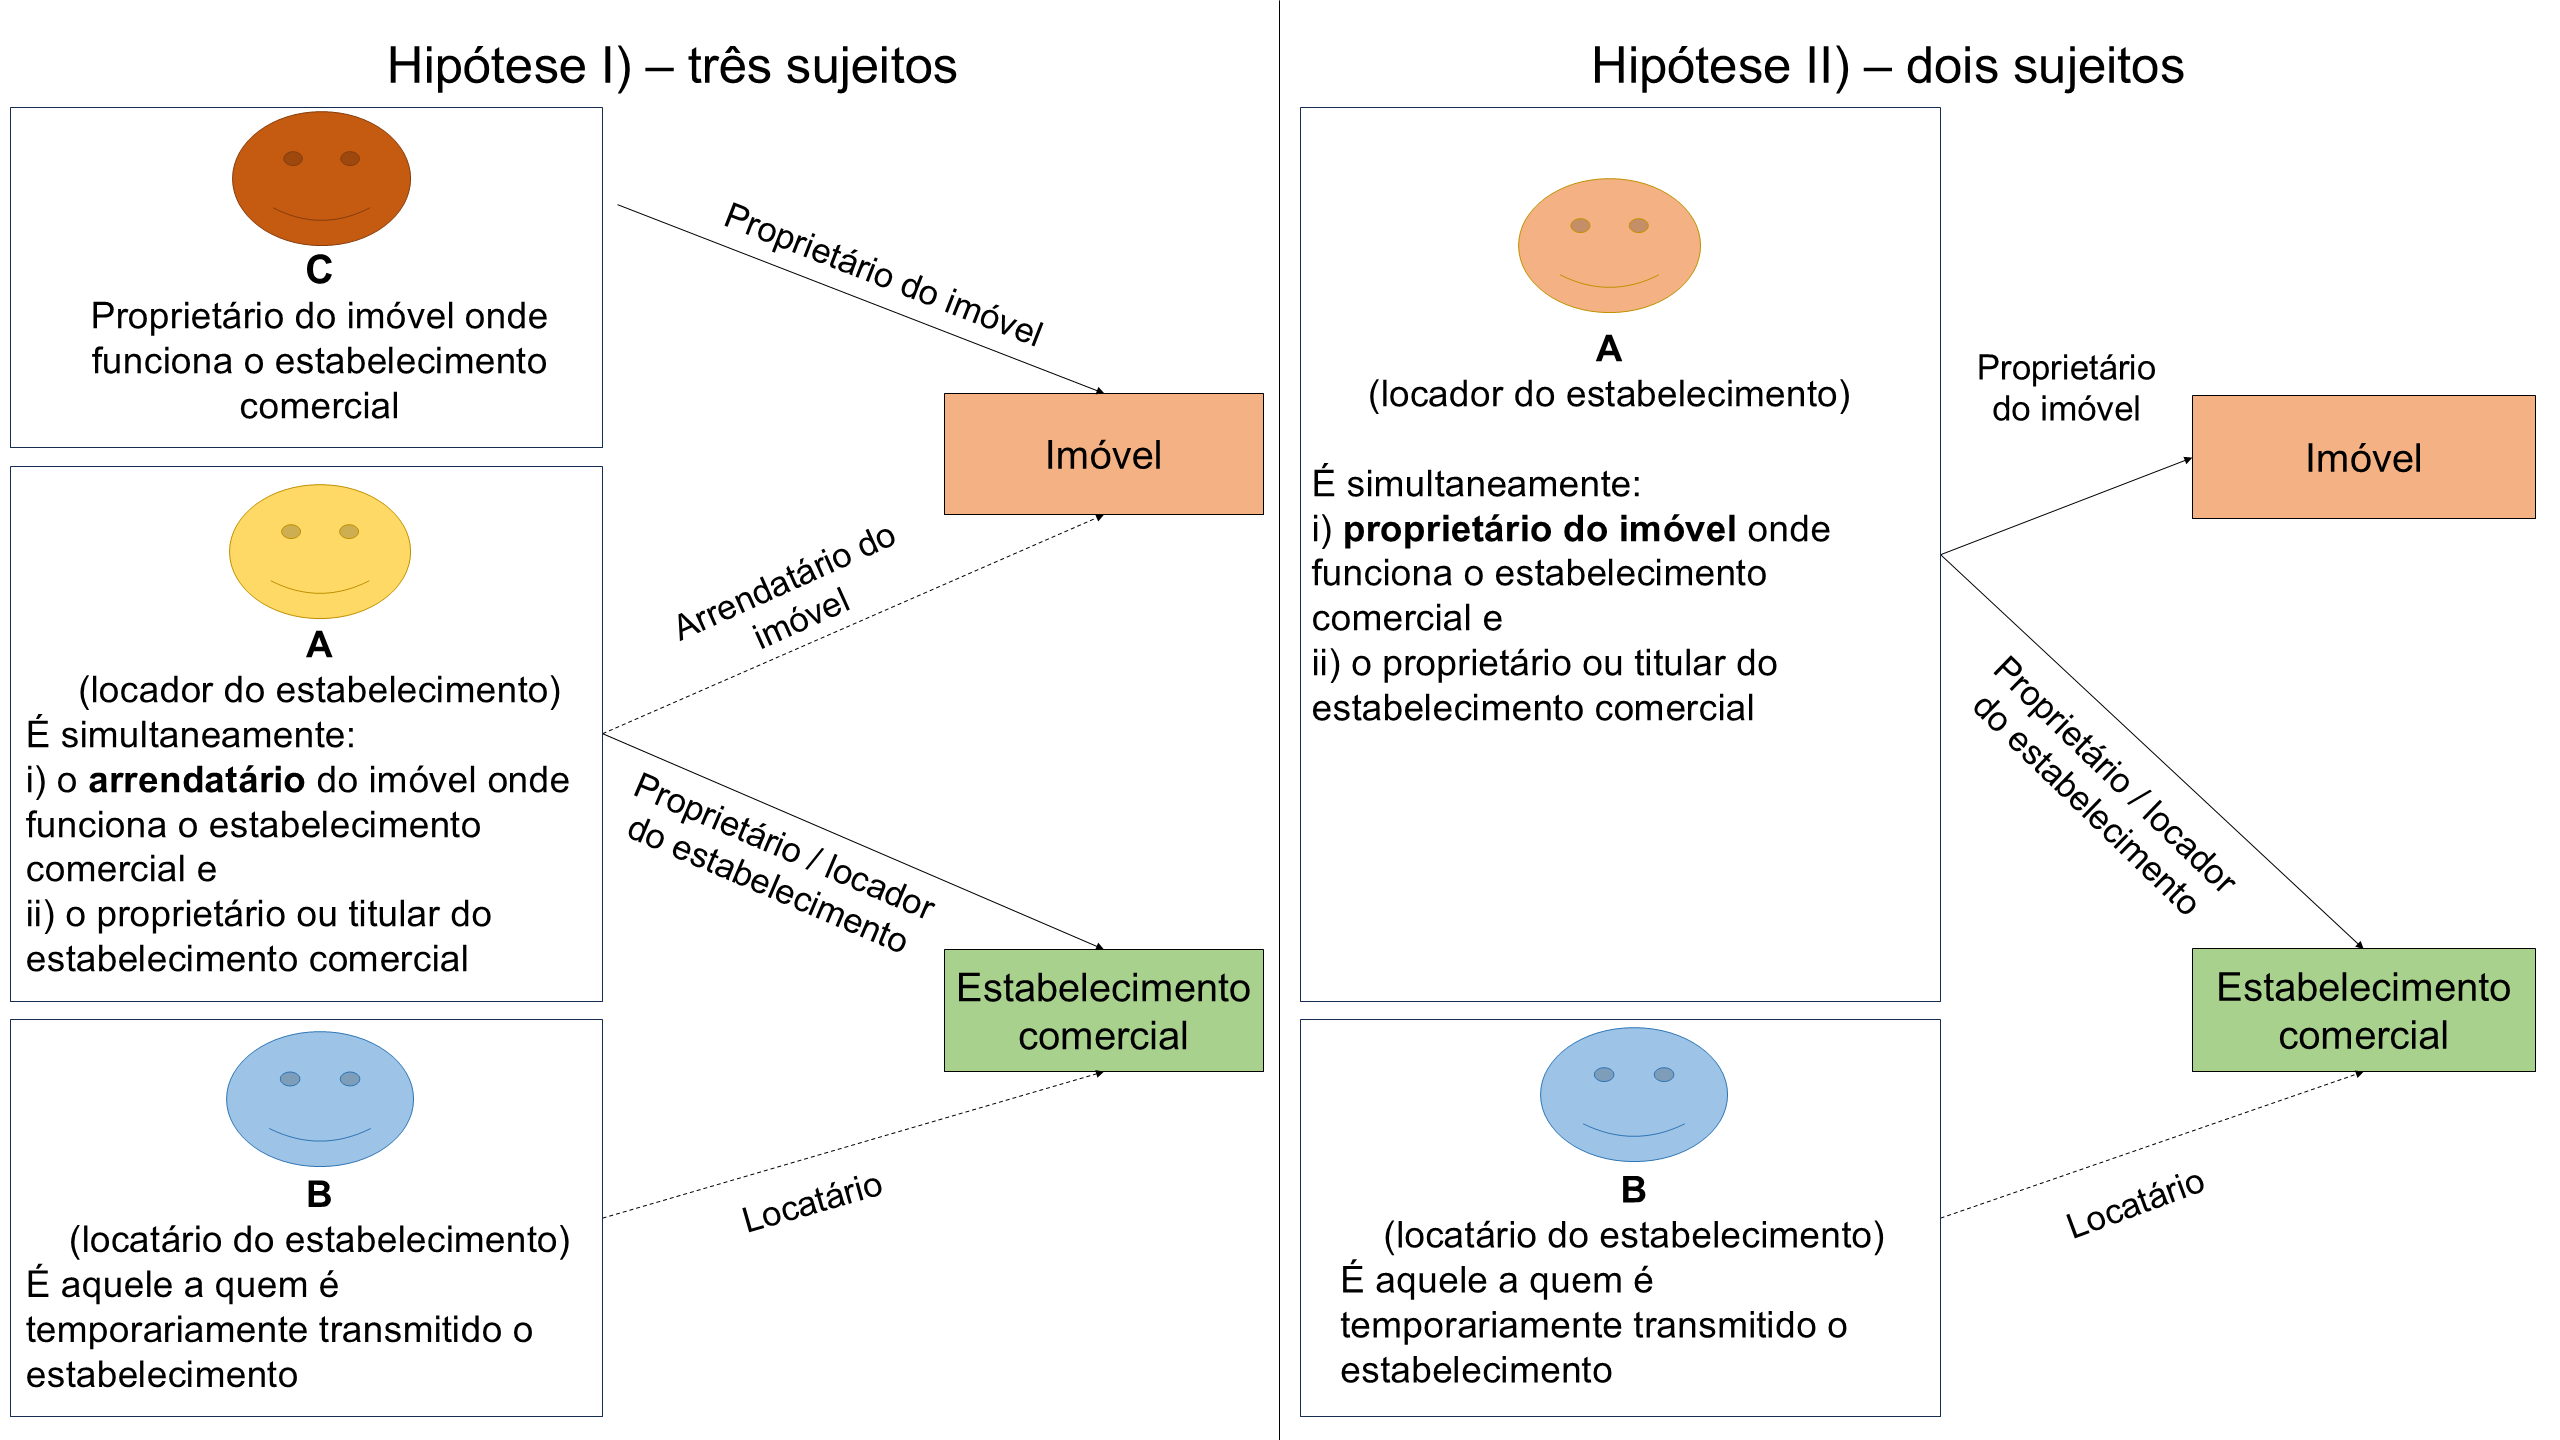
12.2) Locação de estabelecimento comercial:
13) Coisas / bens (res) imóveis e móveis:

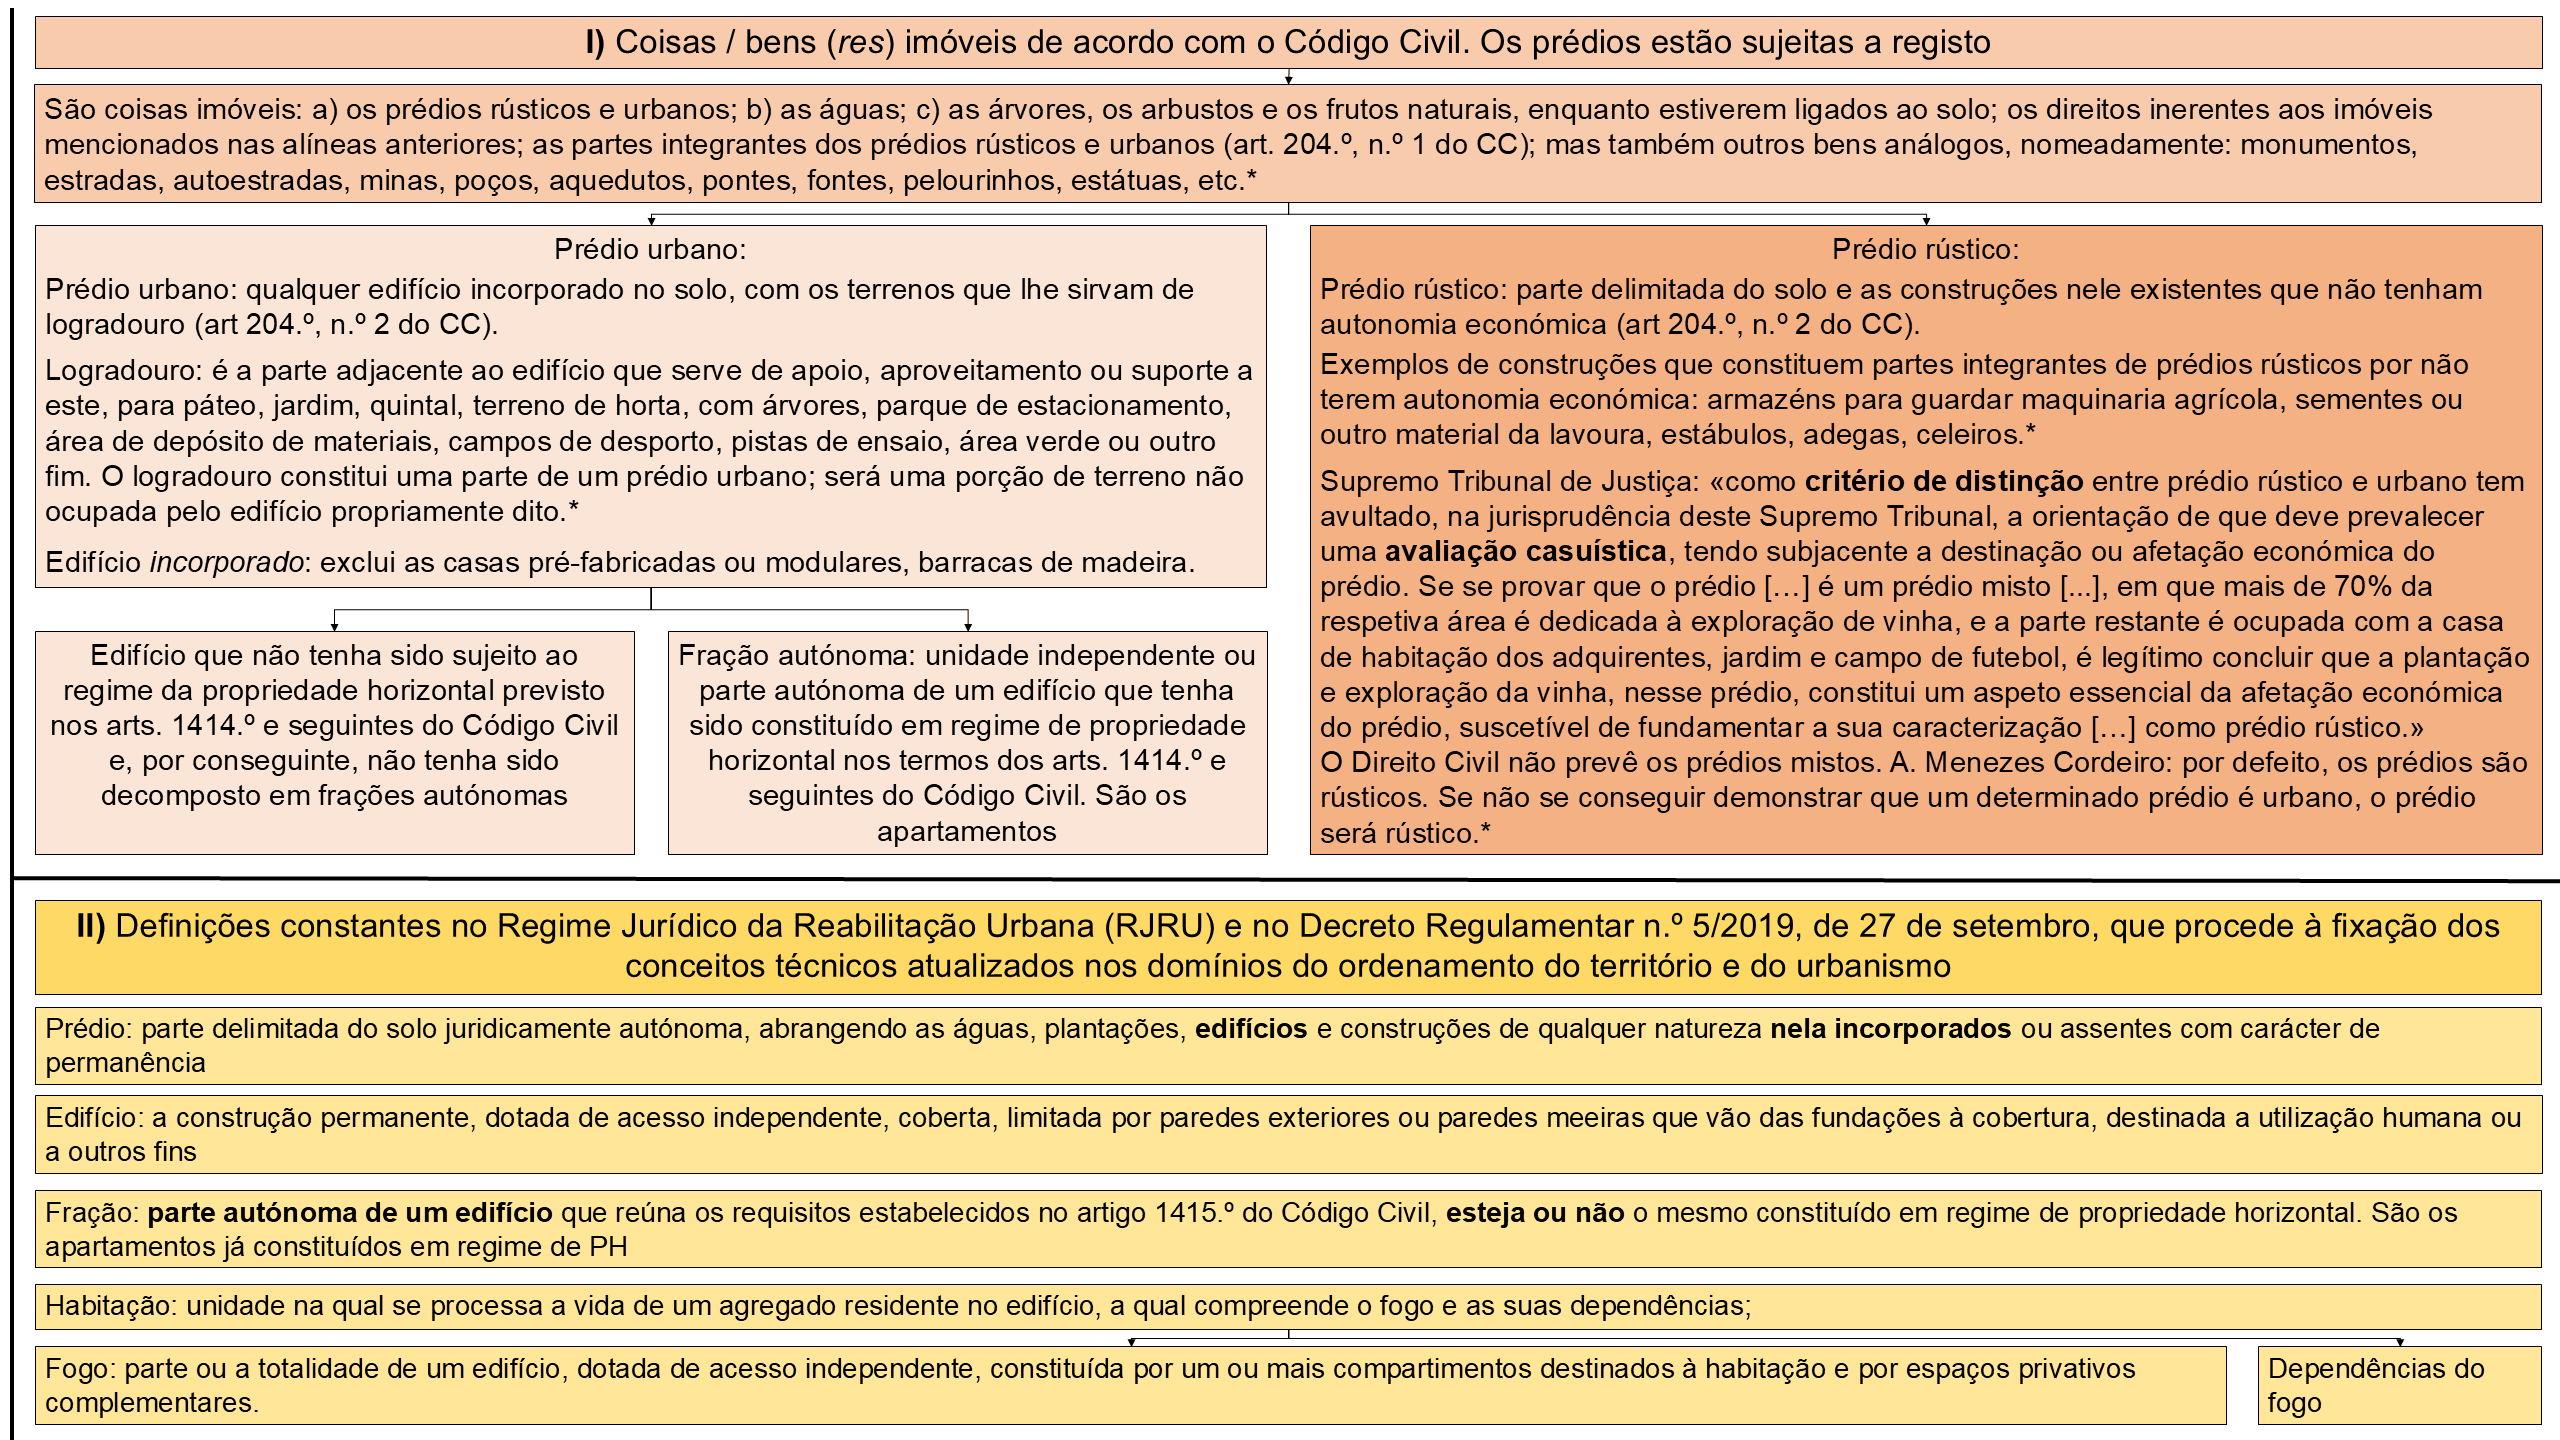
14) Contratos:
14.1) Contrato enquanto conceito-quadro, com três “perfis”, “ângulos” ou “perspetivas”:
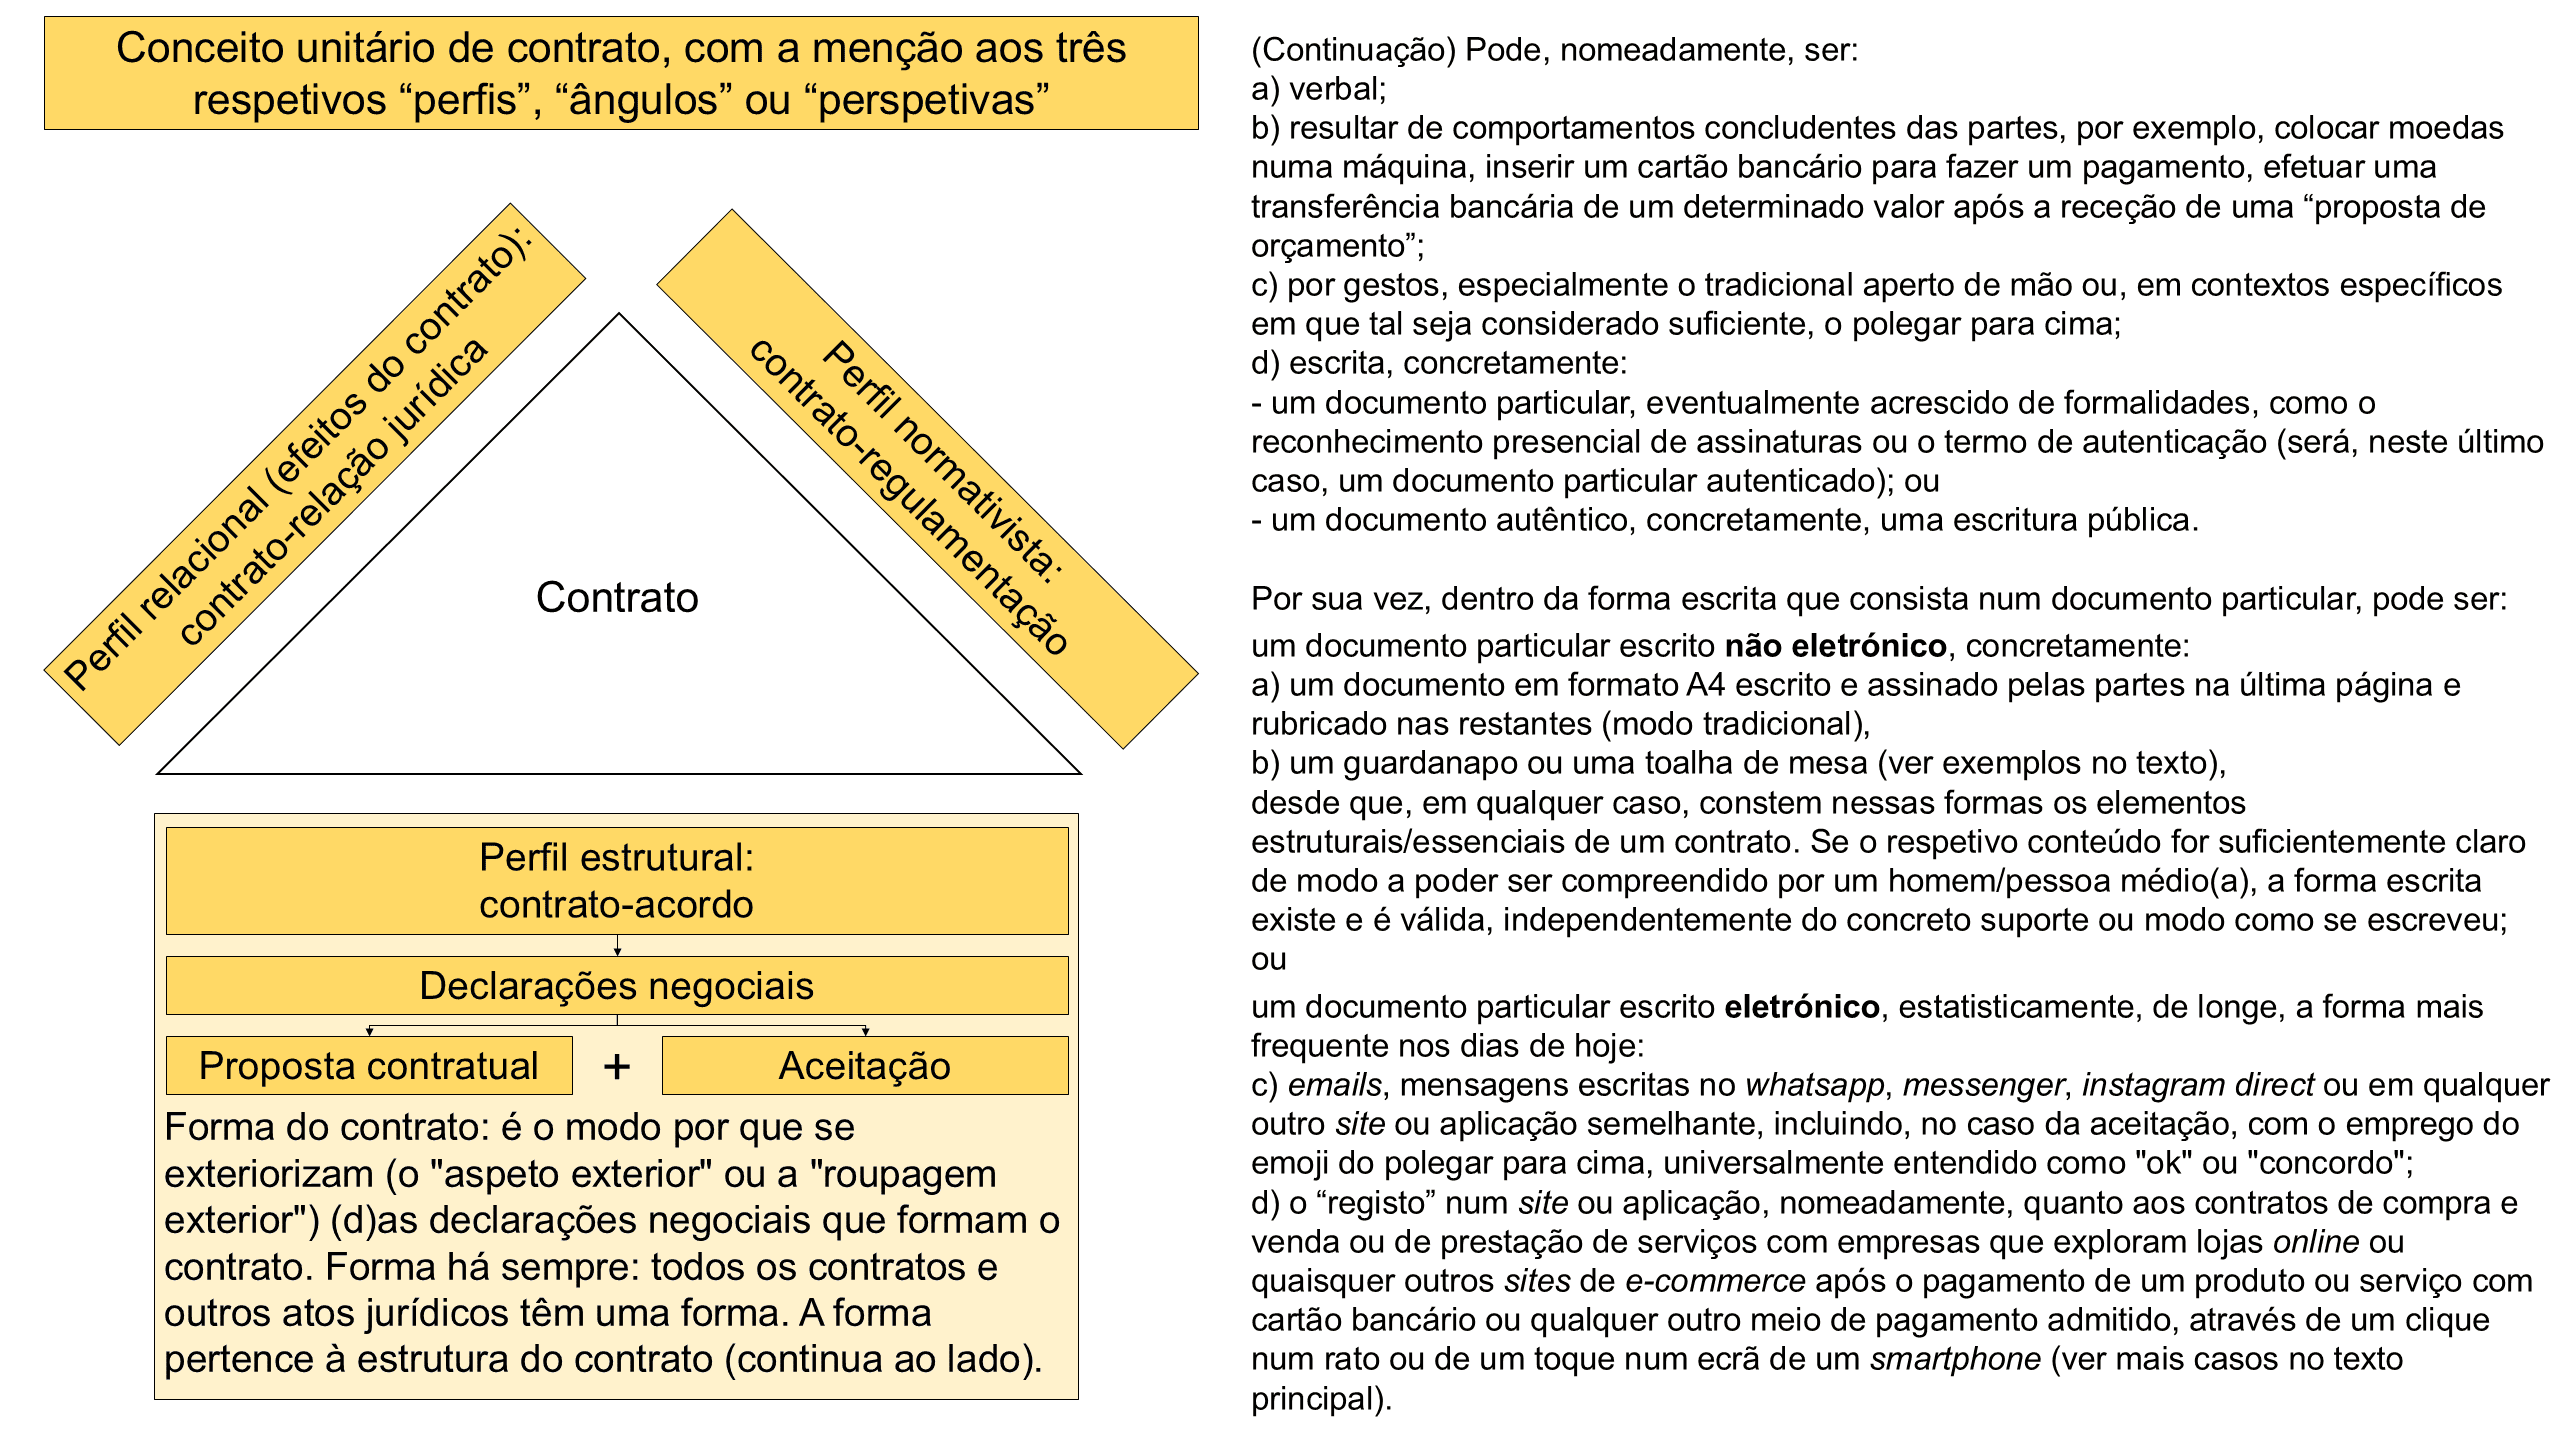
14.2) O contrato é um facto jurídico, um ato jurídico, um negócio jurídico e um negócio jurídico bilateral:
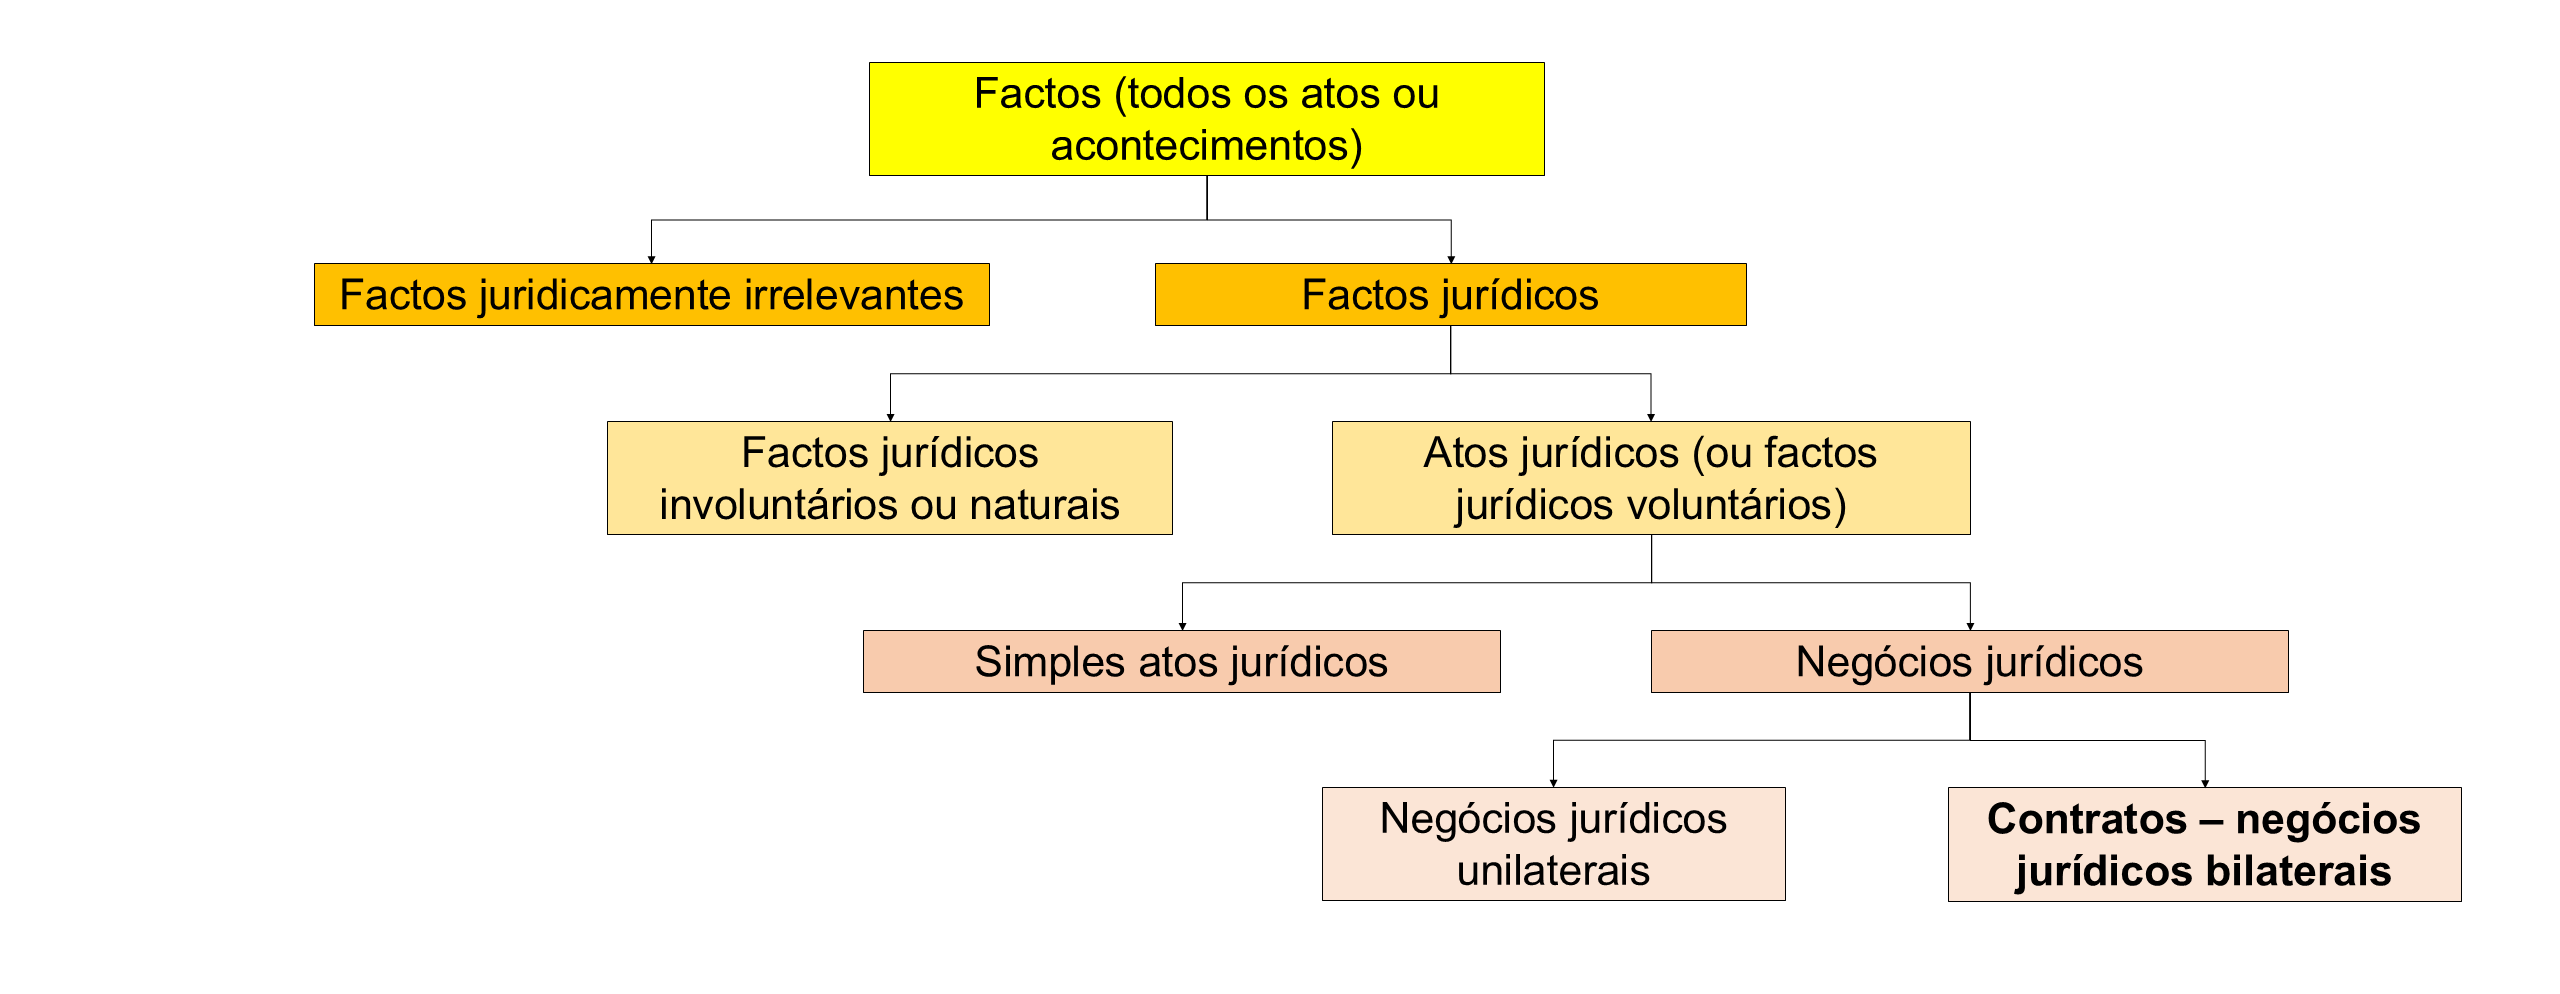
14.3) Contratos comutativos vs contratos de fim comum (“associativos”, “plurilaterais” ou “de cooperação”):
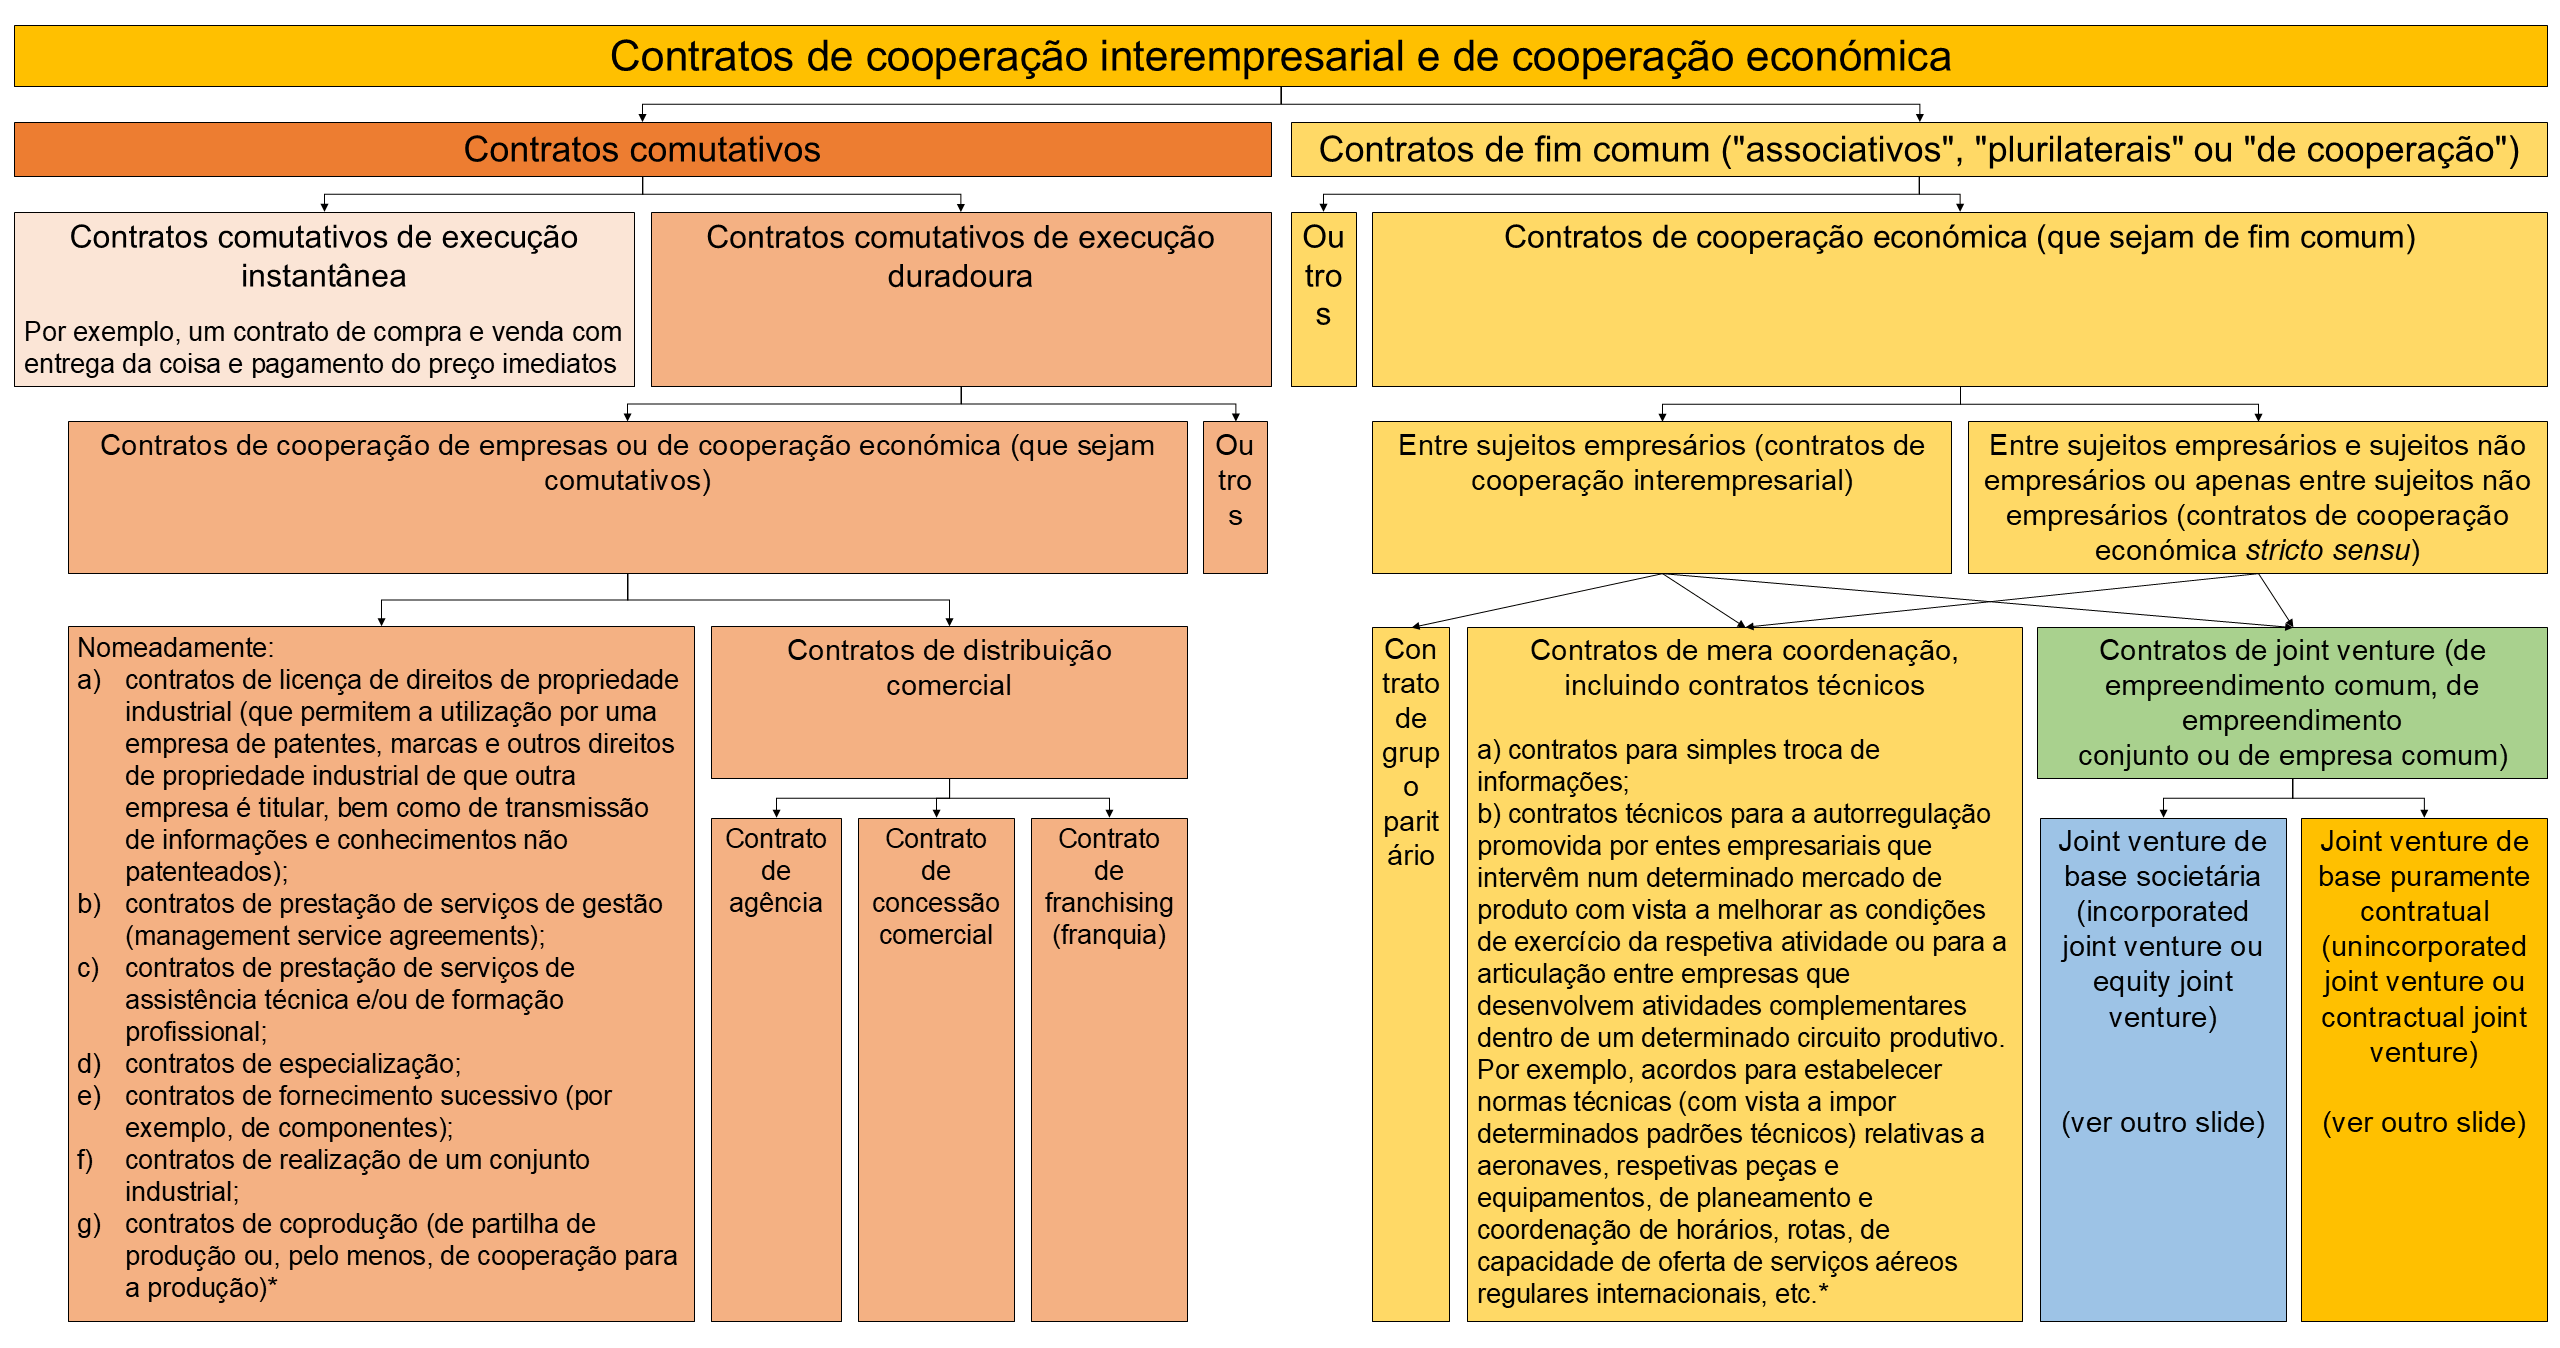
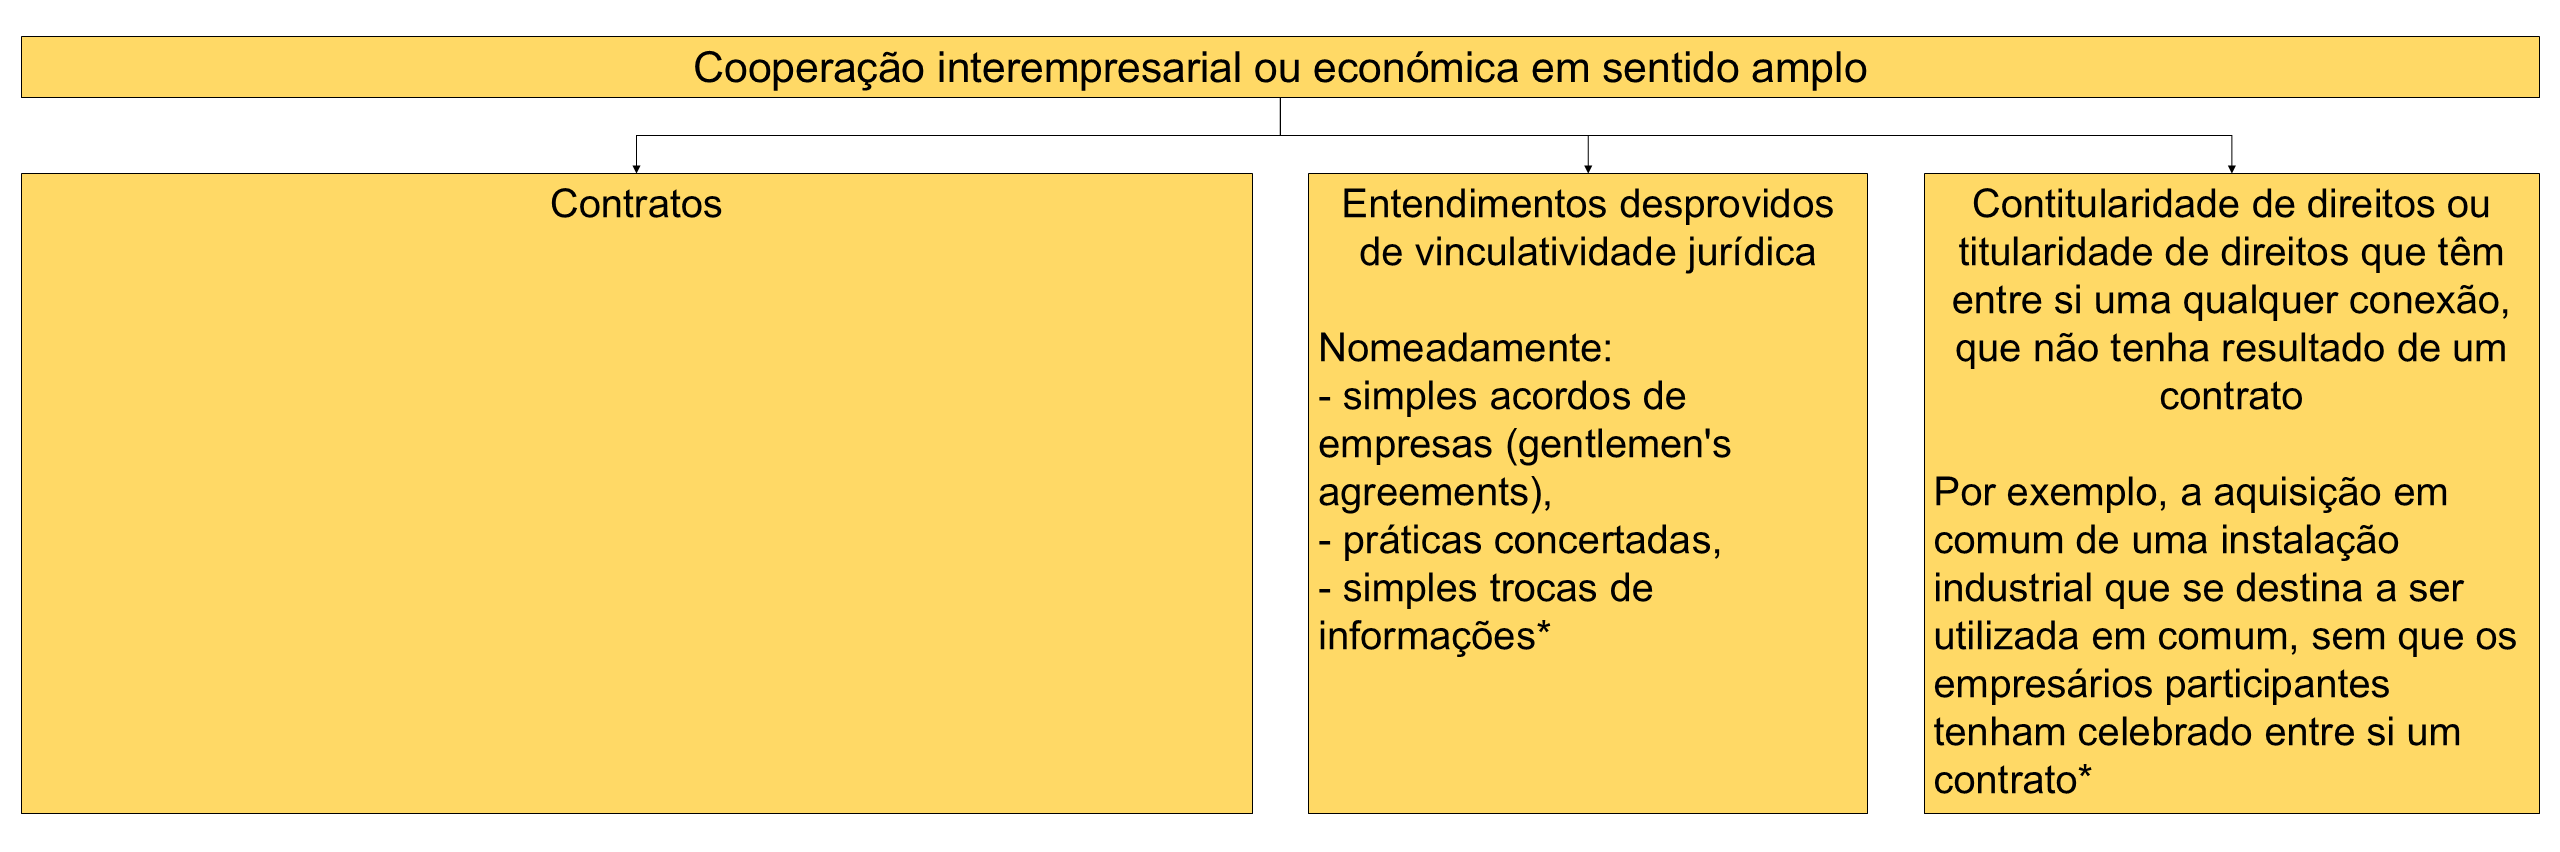
14.4) Contratos de cooperação interempresarial e de cooperação económica:
14.5) Contratos de locação, incluindo de arrendamento, contratos de comodato e outros conexos:


14.6) Contratos de comodato de bens imóveis entre sócios, na qualidade de comodantes, e sociedade, na qualidade de comodatária:
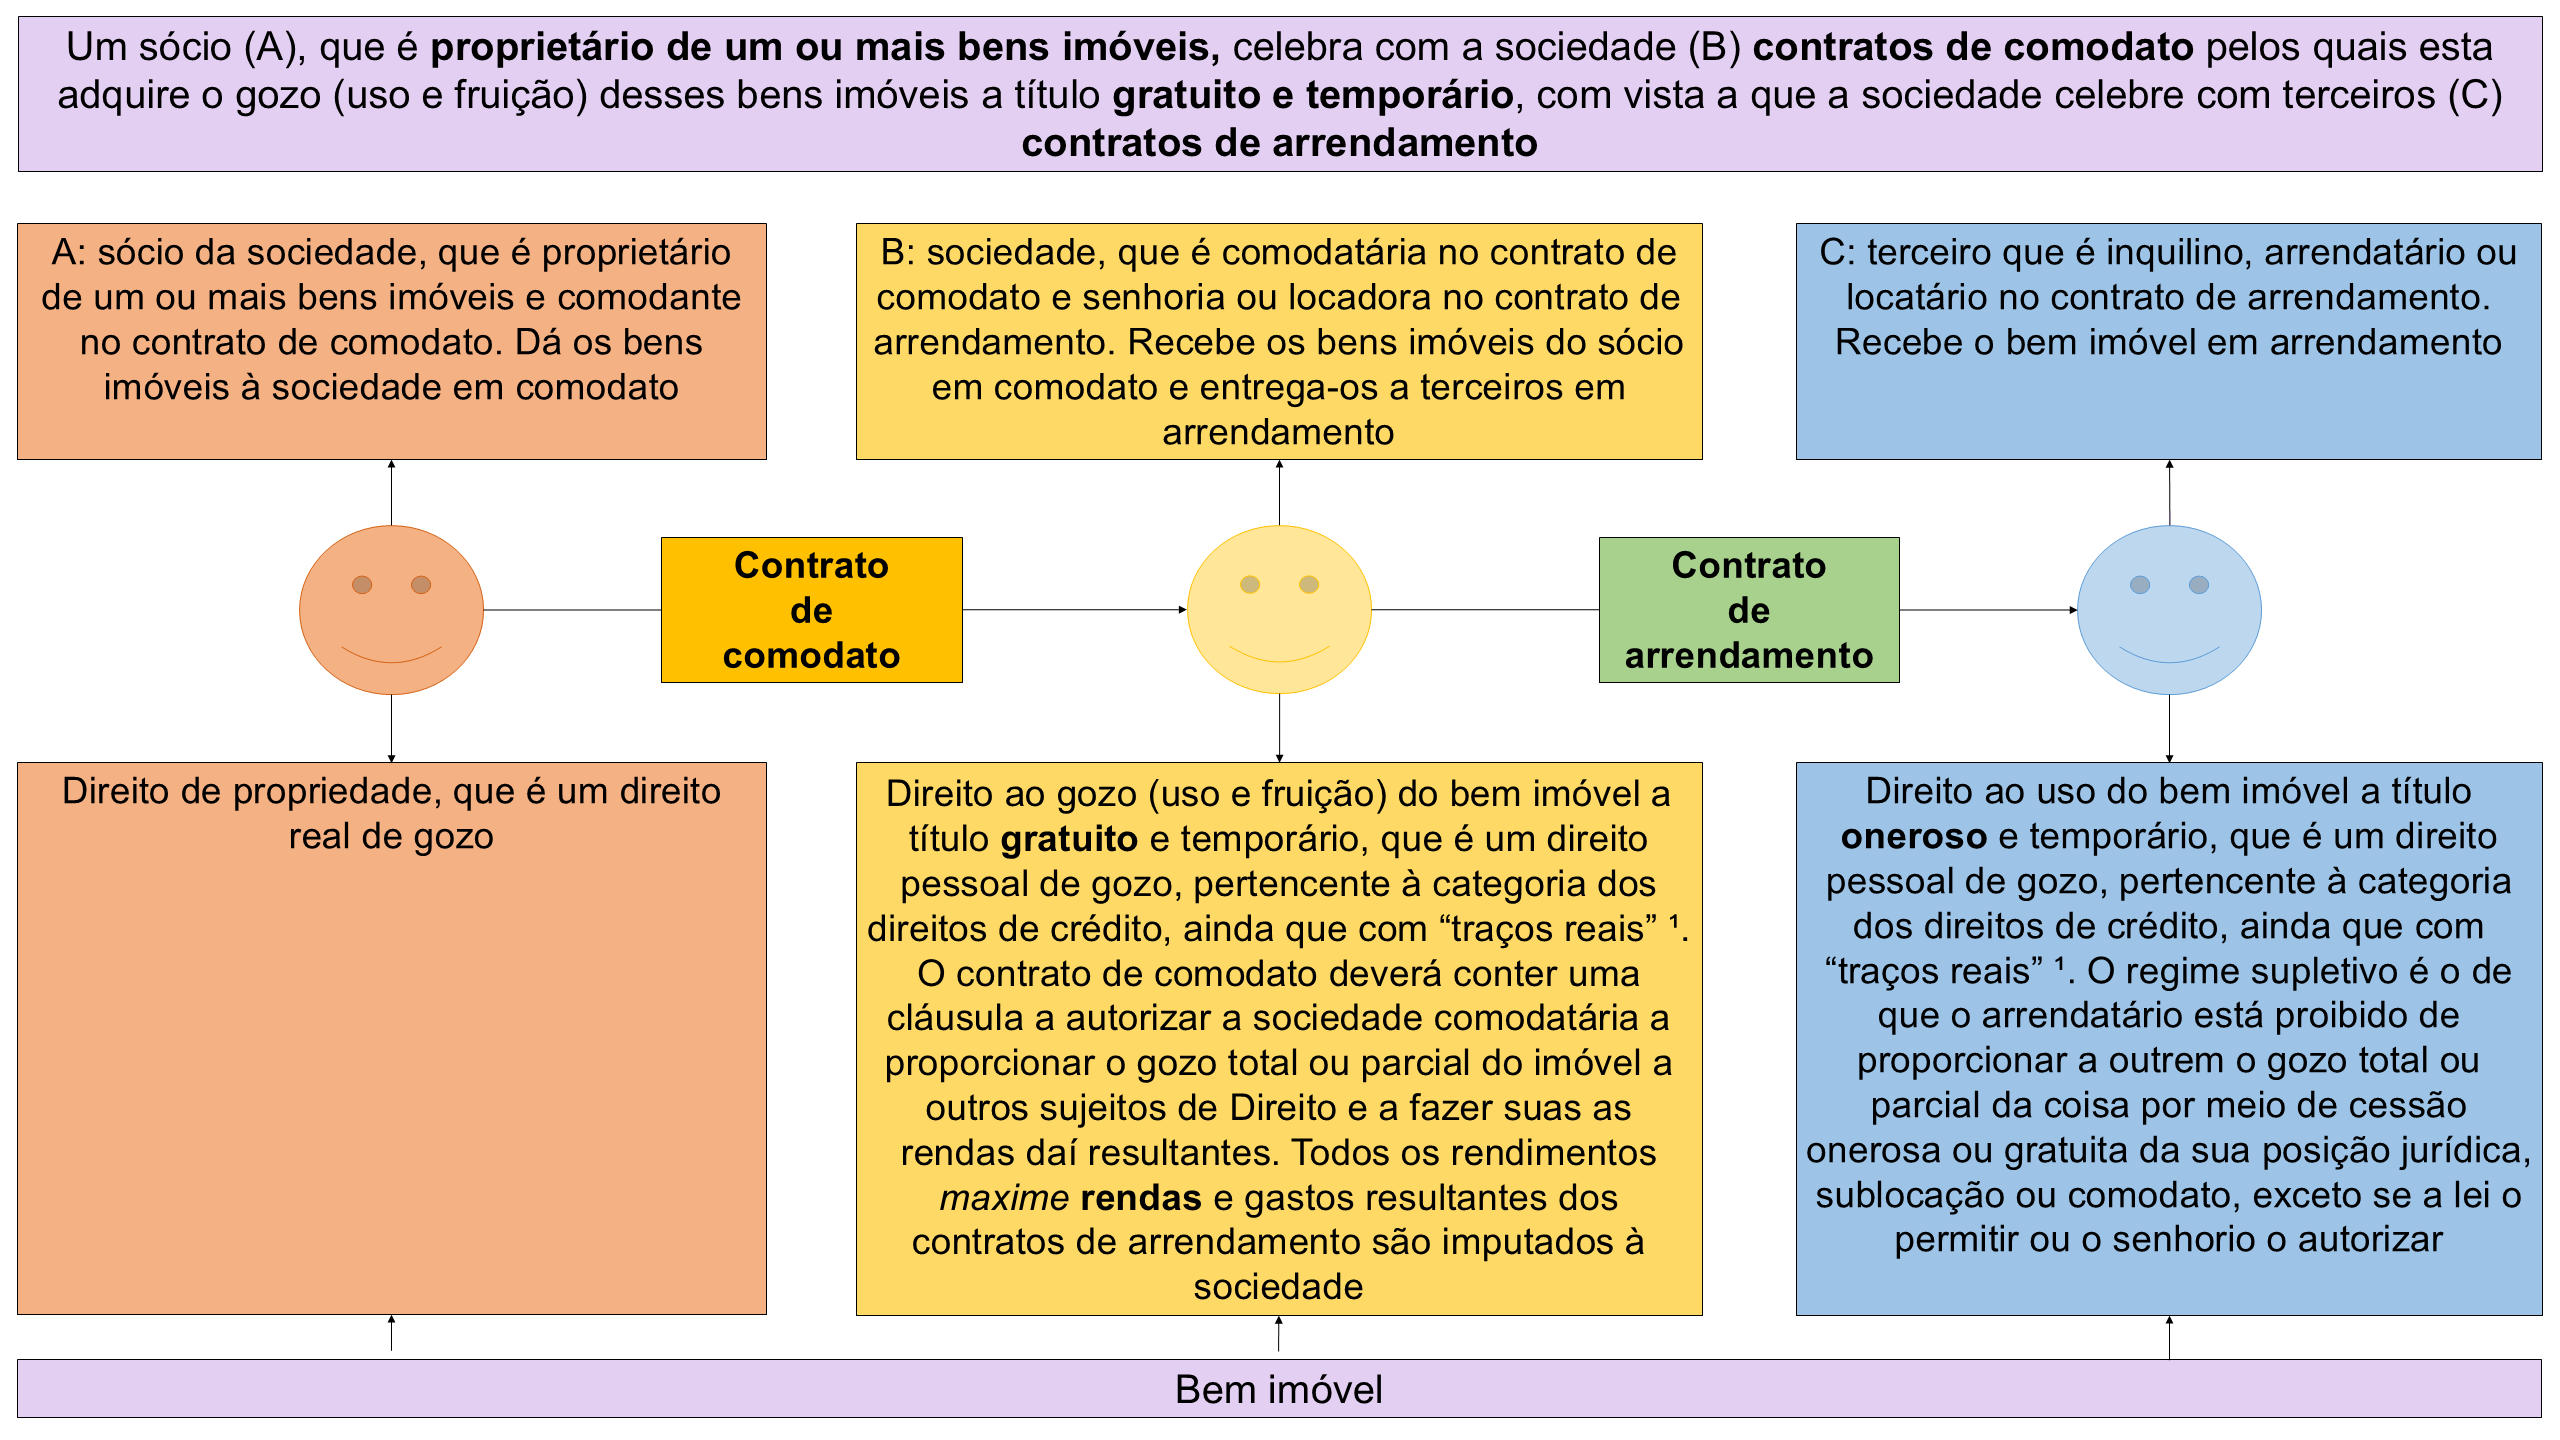
15) Direito de preferência em sentido técnico-jurídico, em sentido restrito ou propriamente dito vs direito de preferência impróprio ou de preempção:
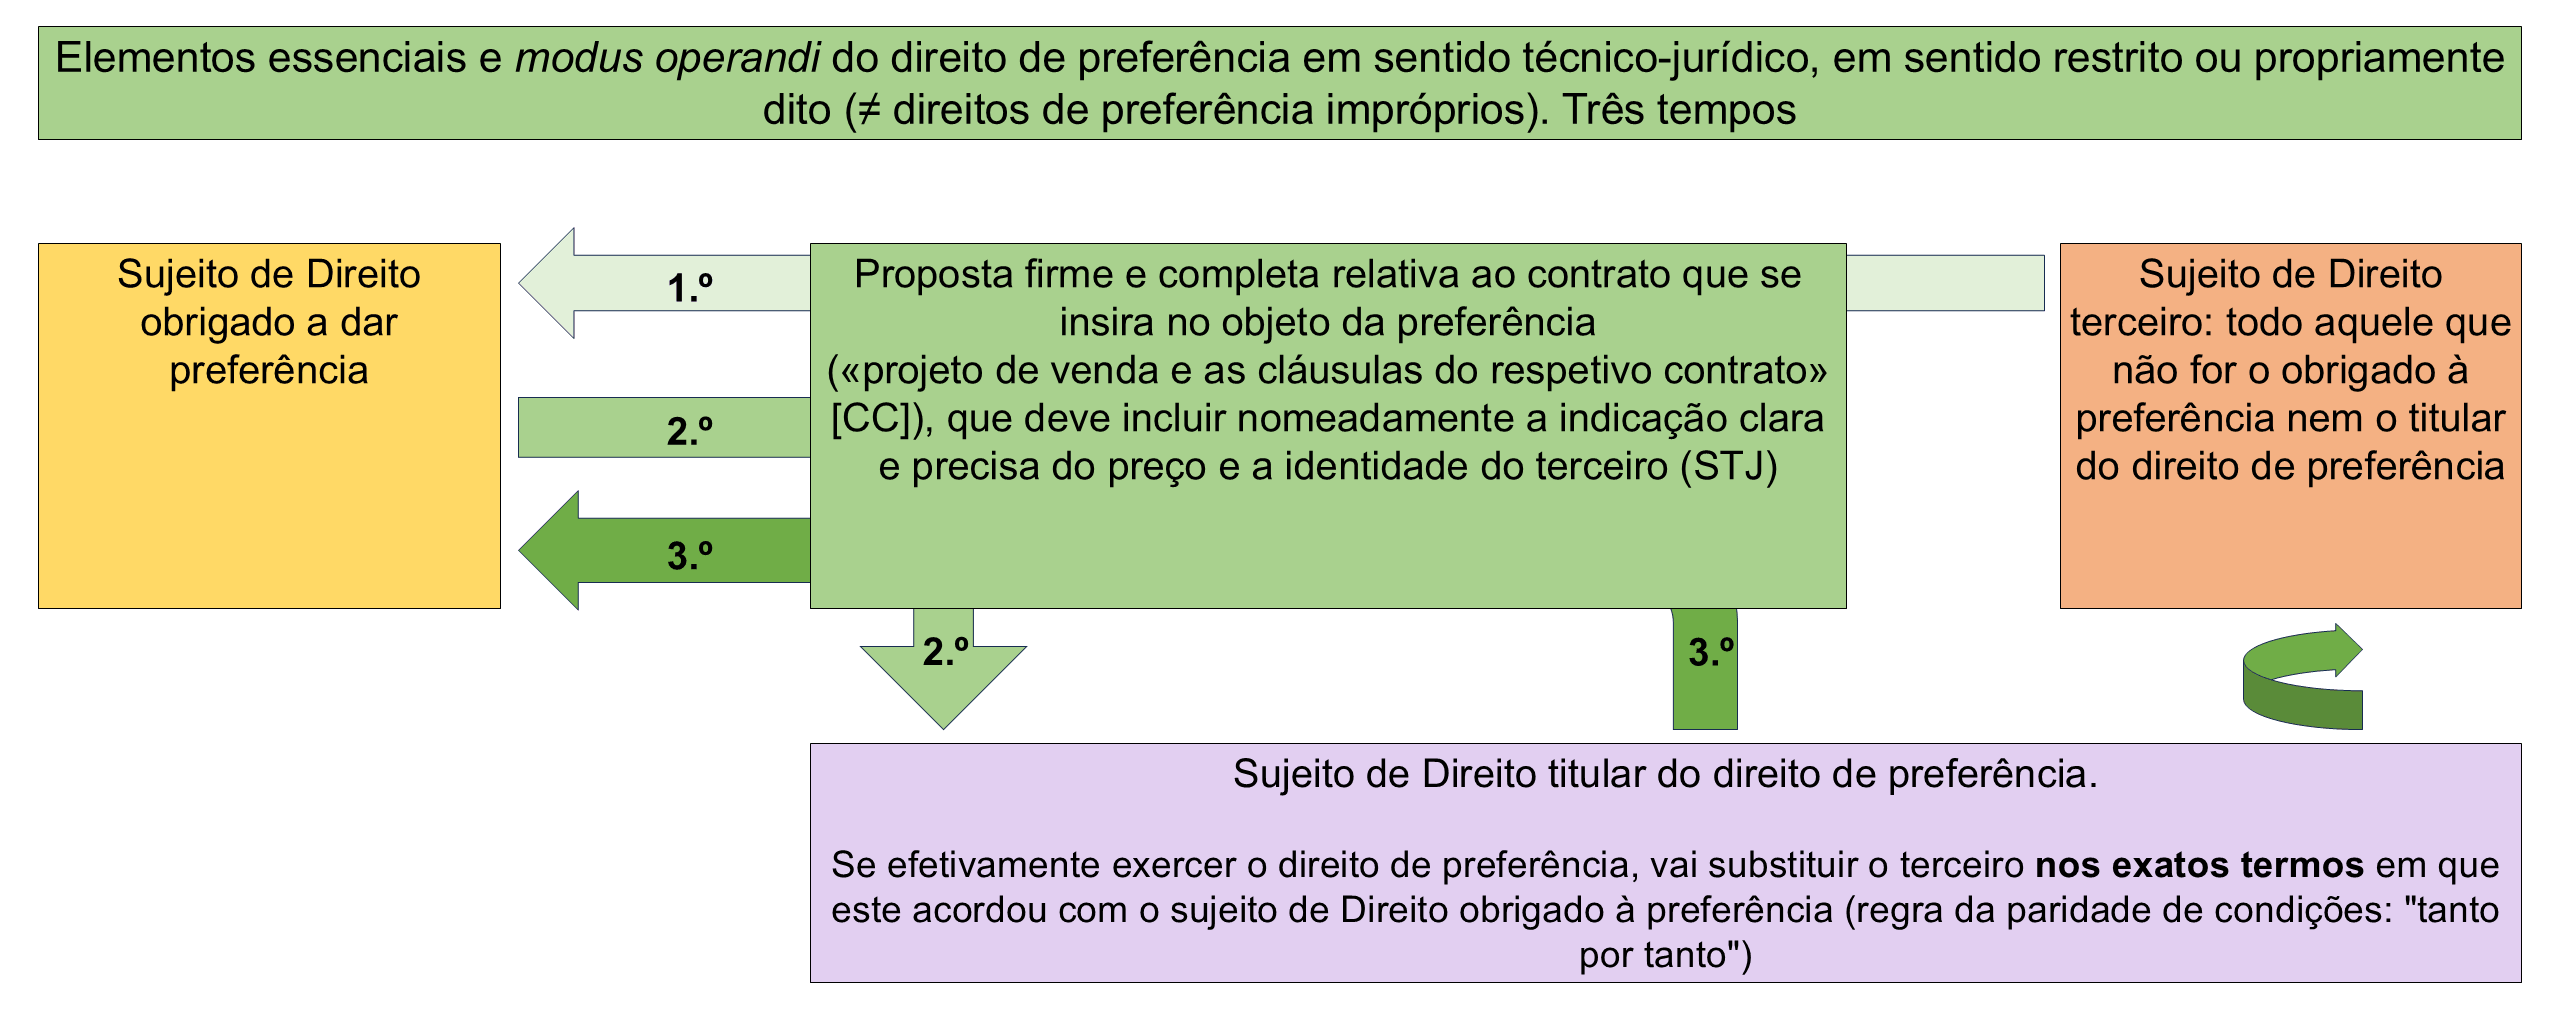
Direito de preferência em sentido técnico-jurídico, em sentido restrito ou propriamente dito:
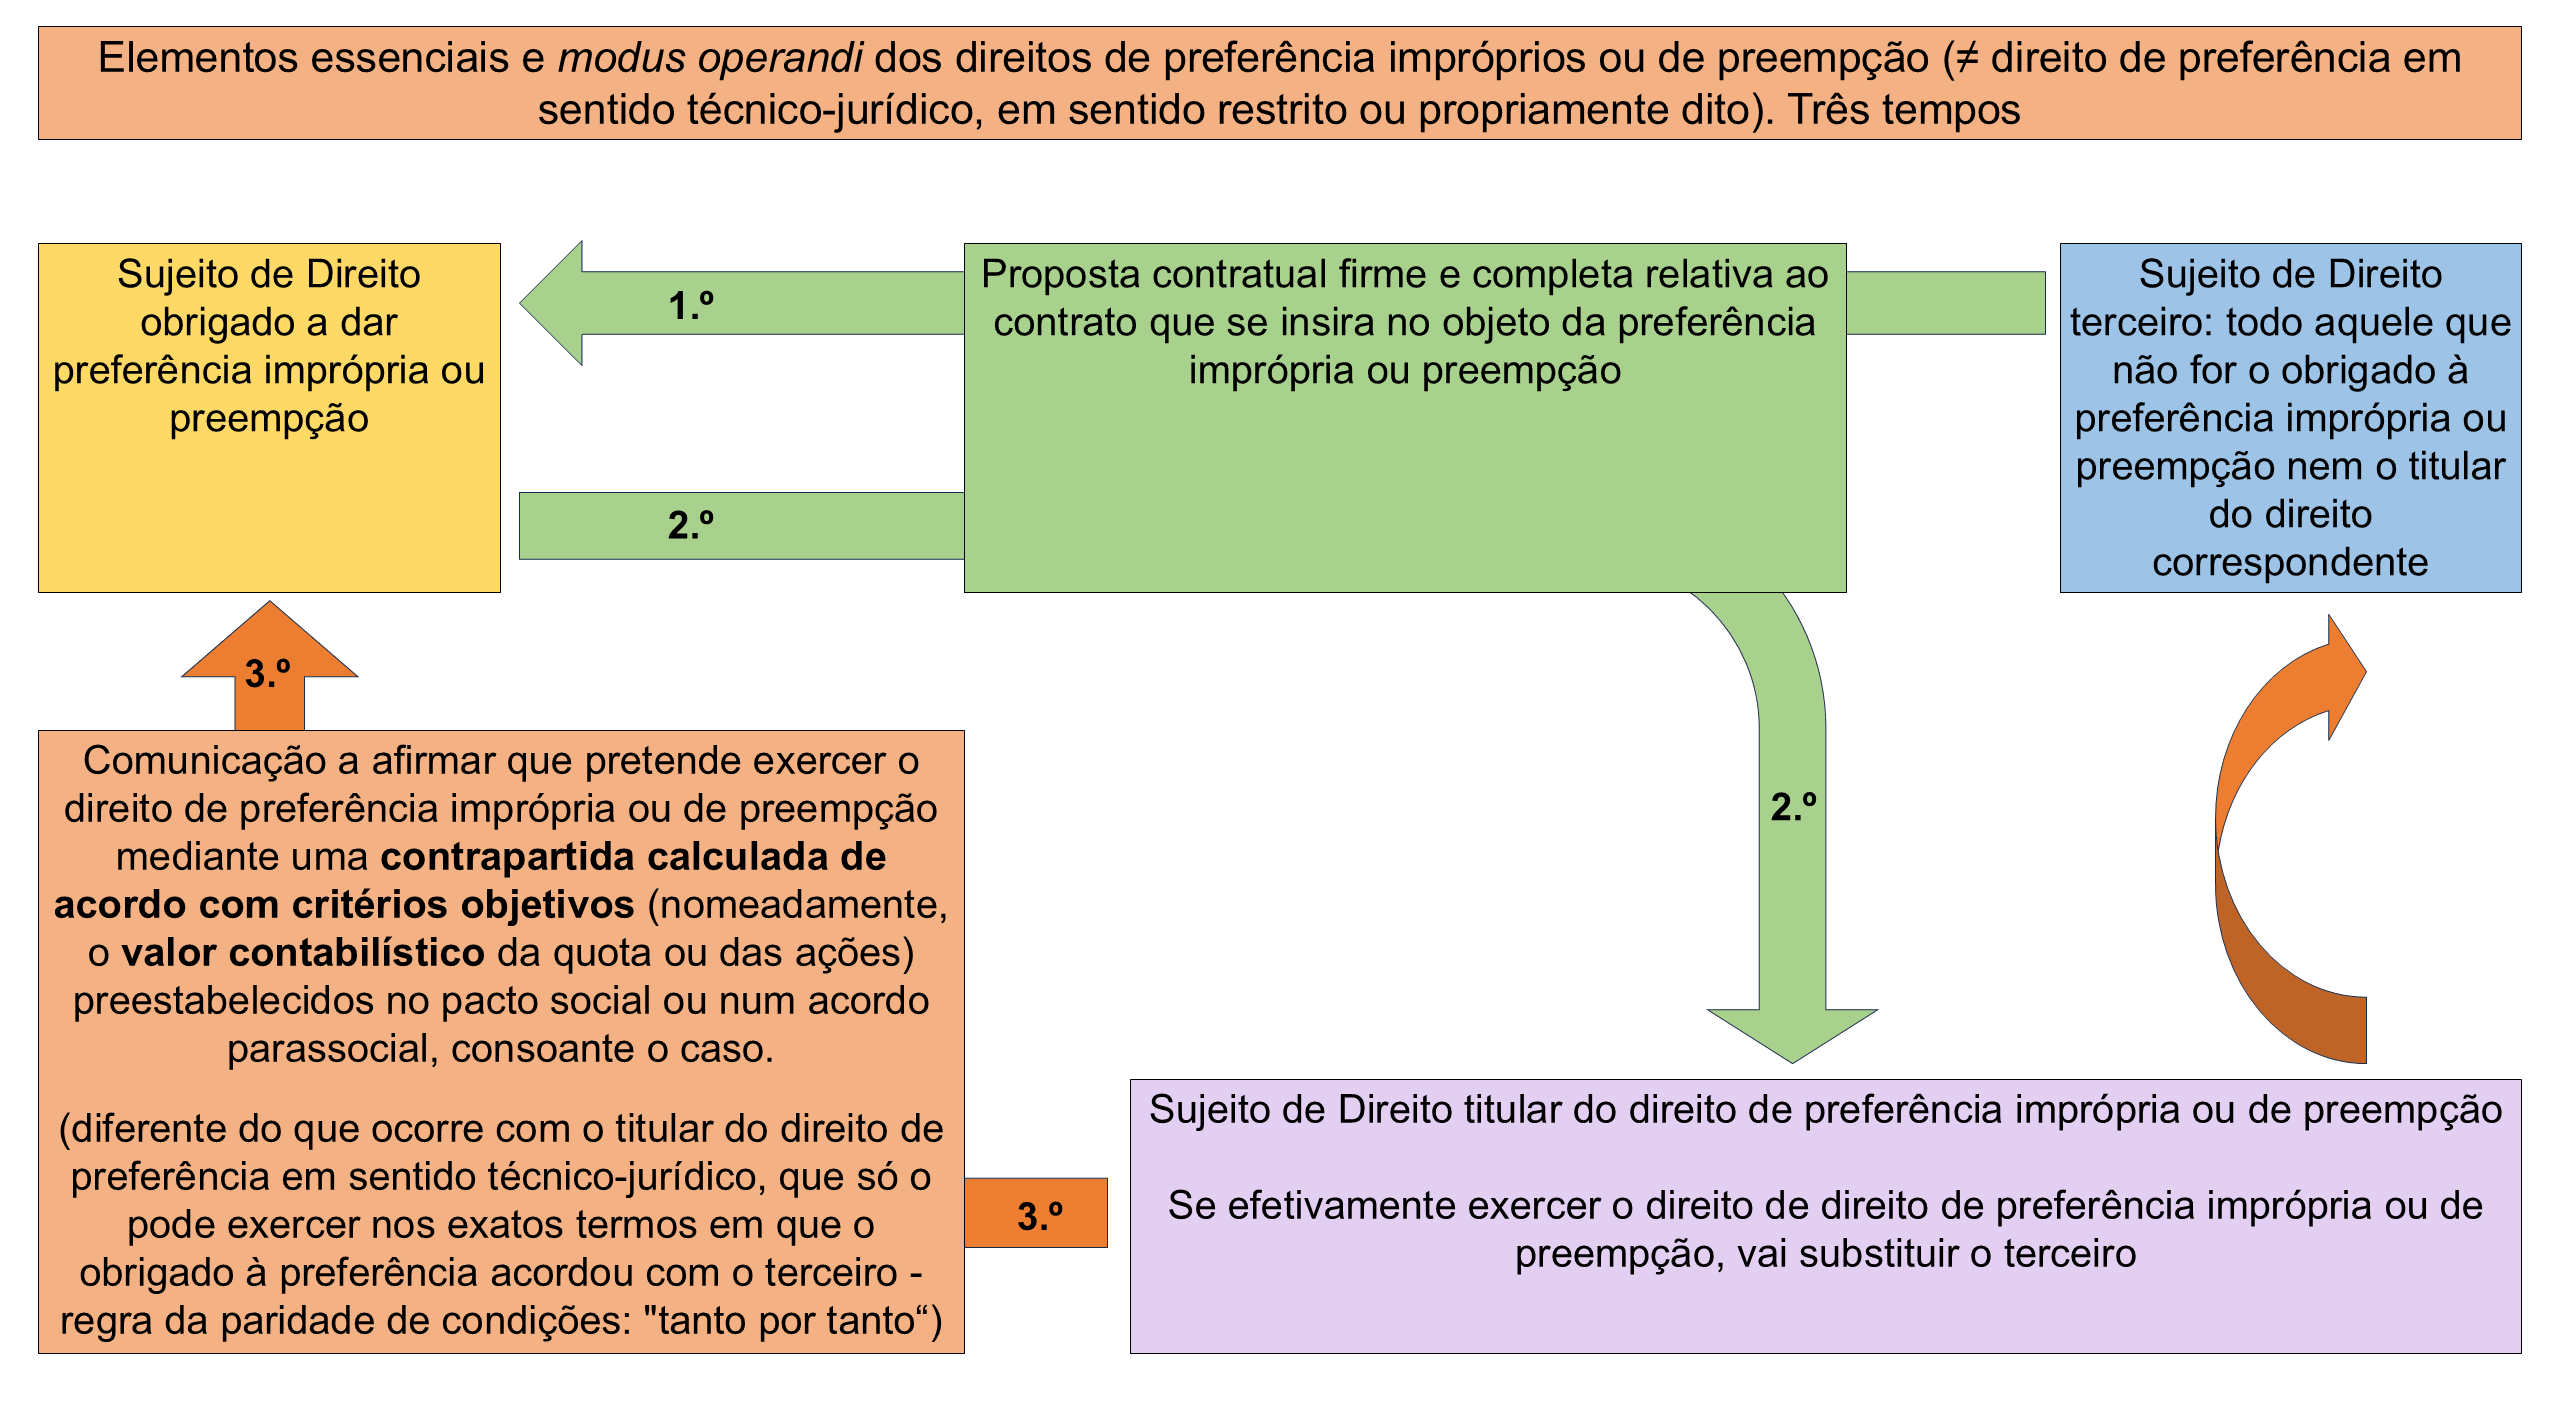
Direito de preferência impróprio ou de preempção:
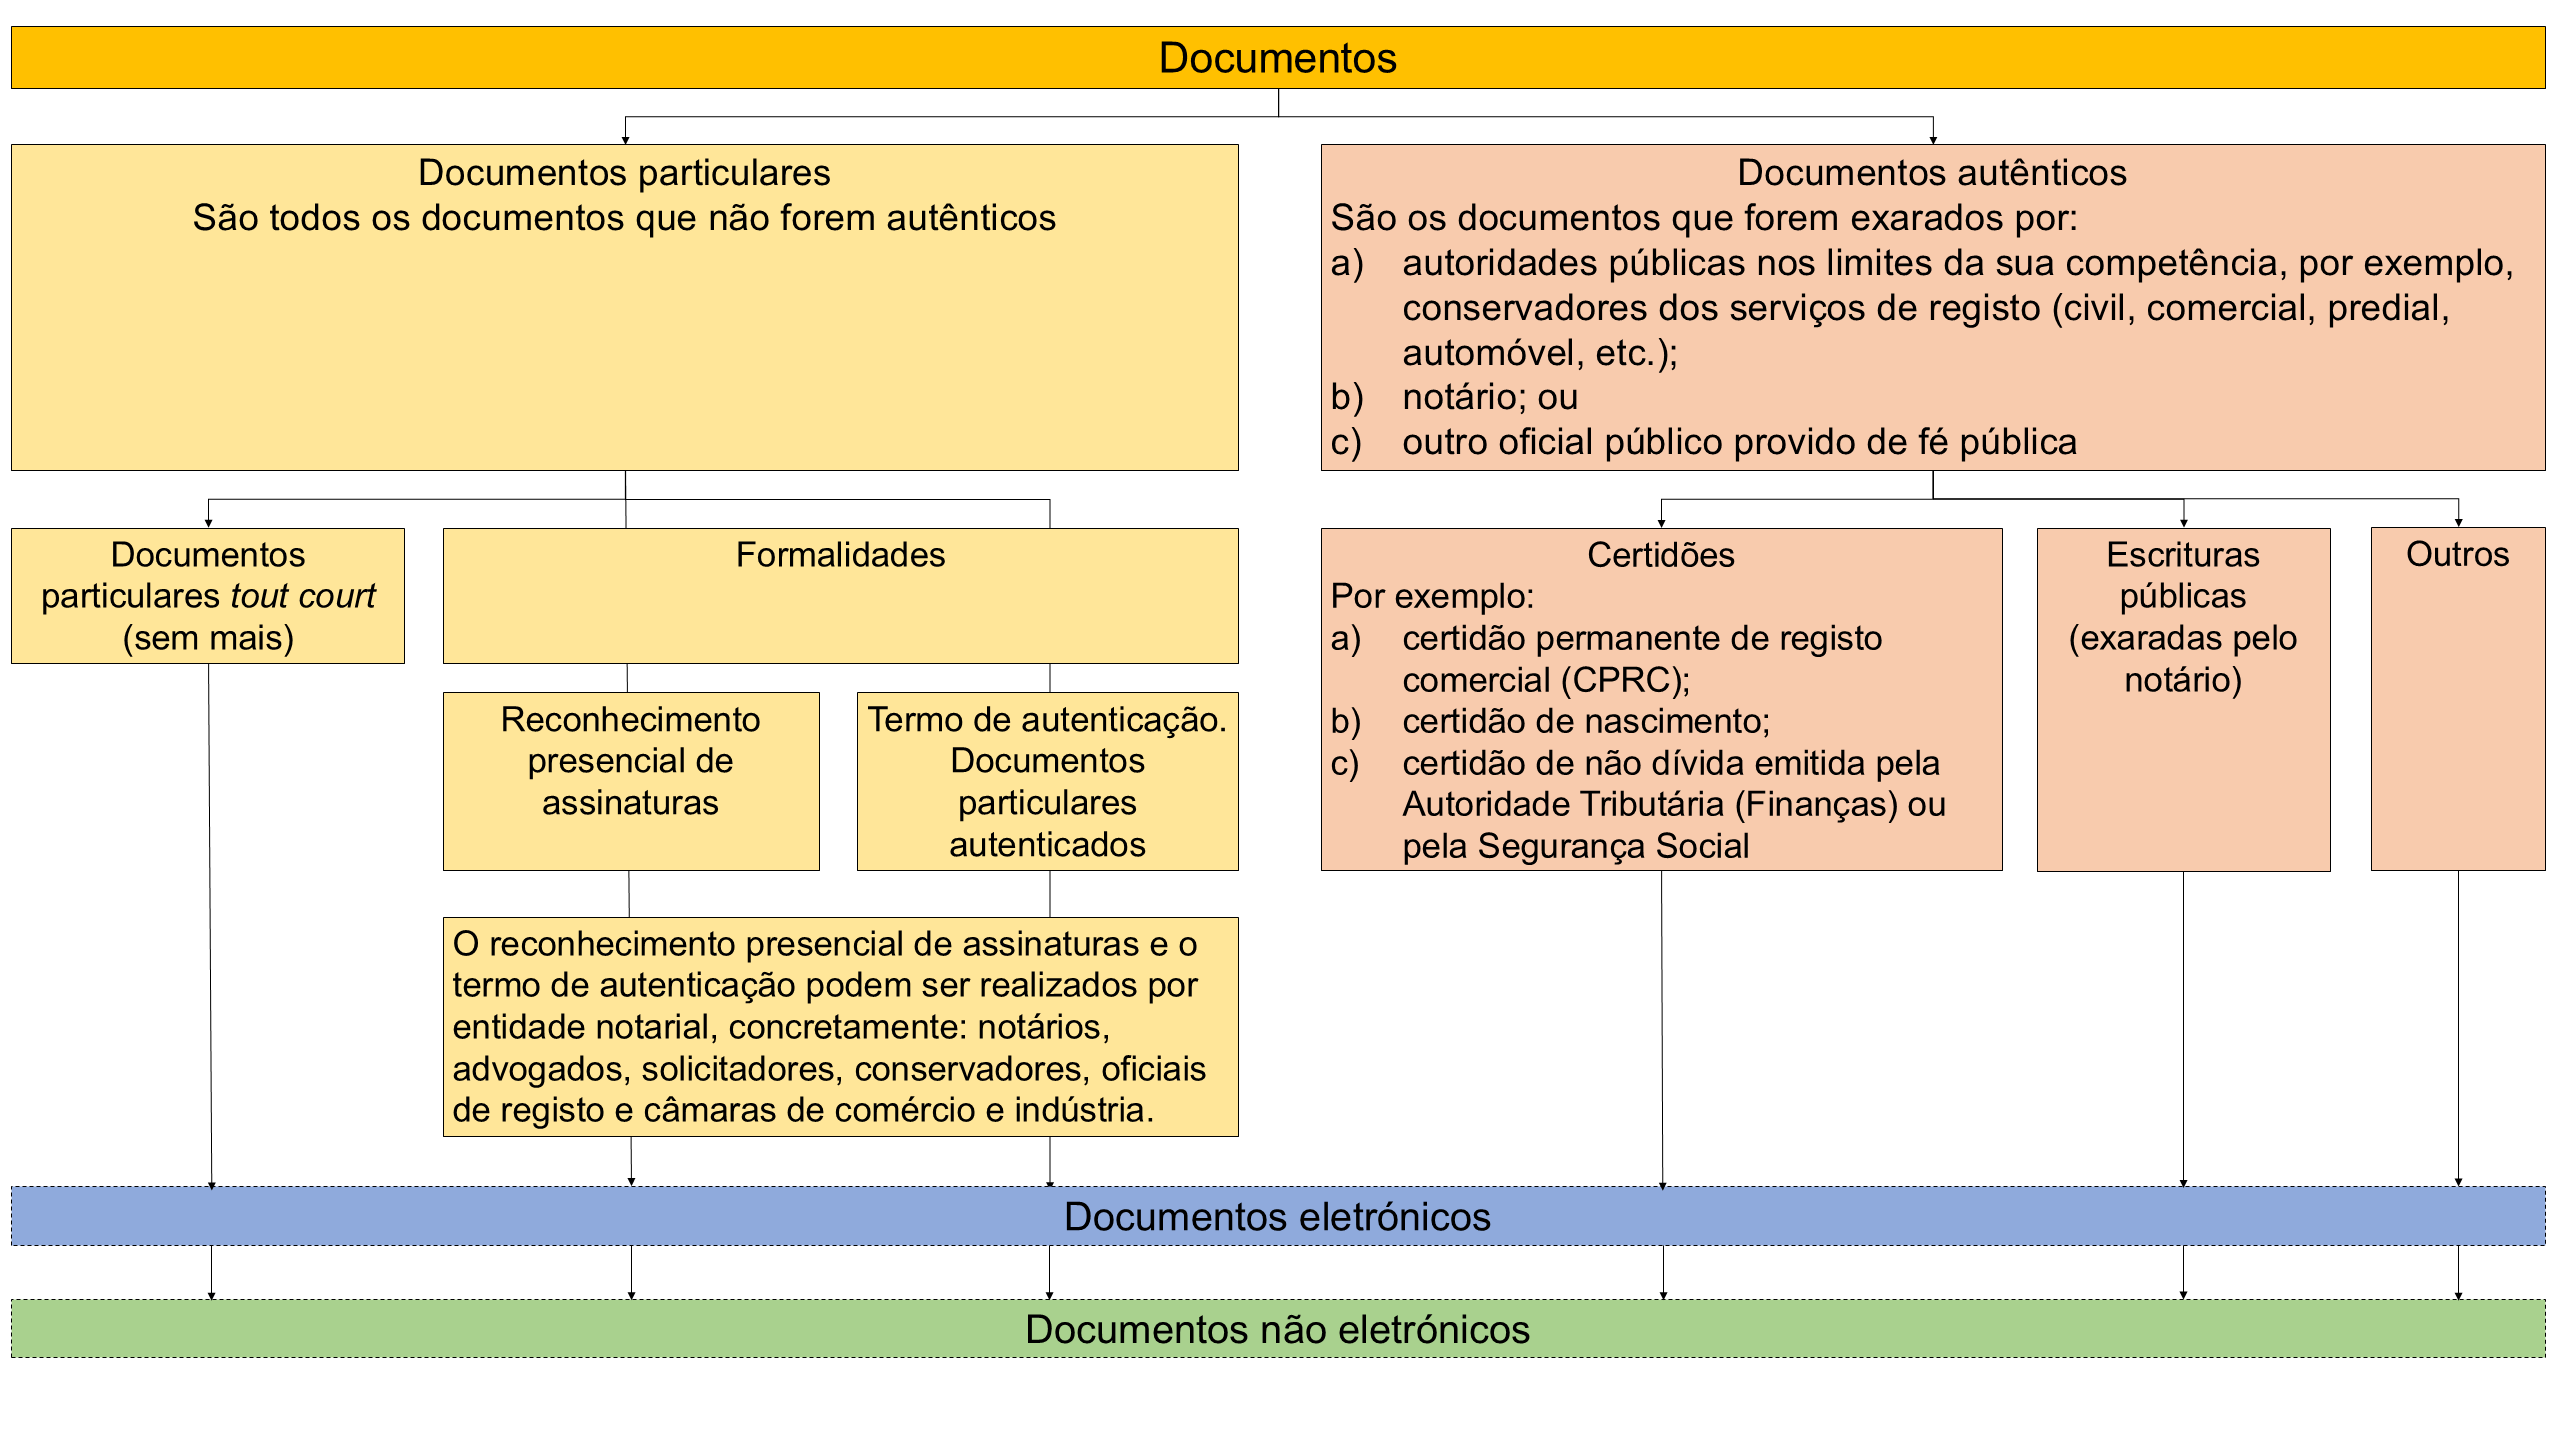
16) Documentos:
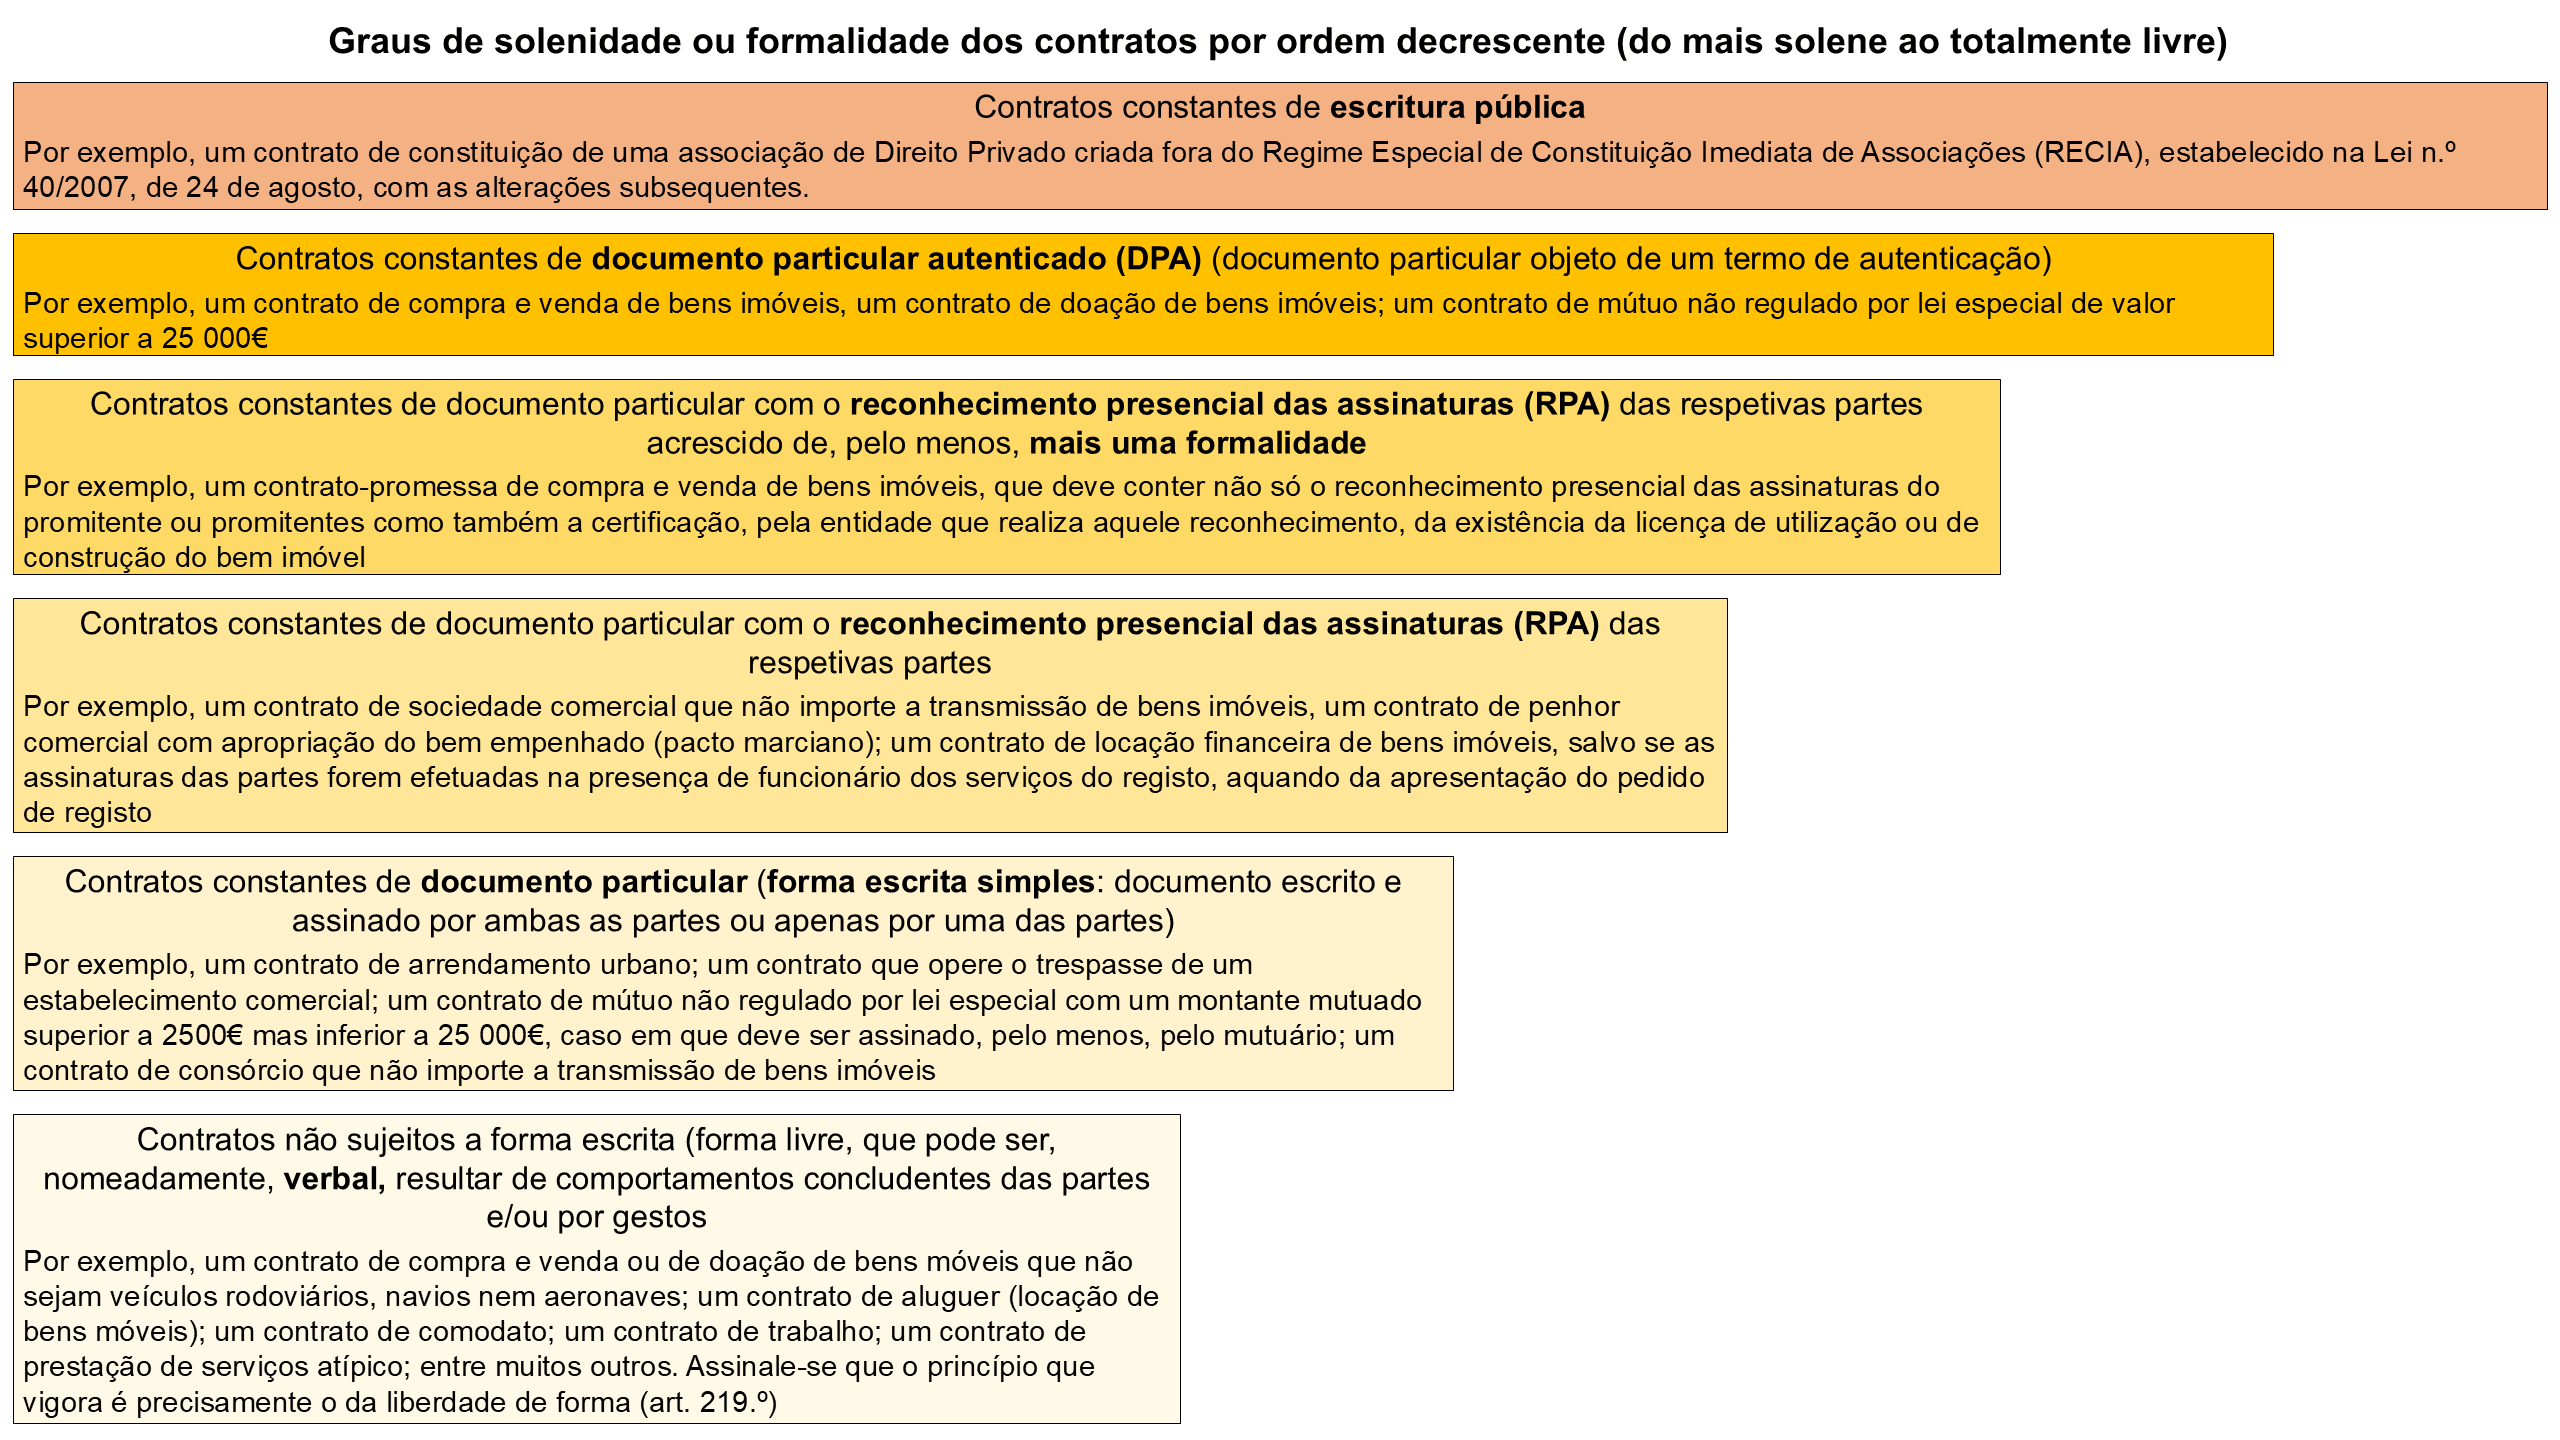
17) Graus de solenidade ou formalidade dos contratos por ordem decrescente (do mais solene ao totalmente livre):
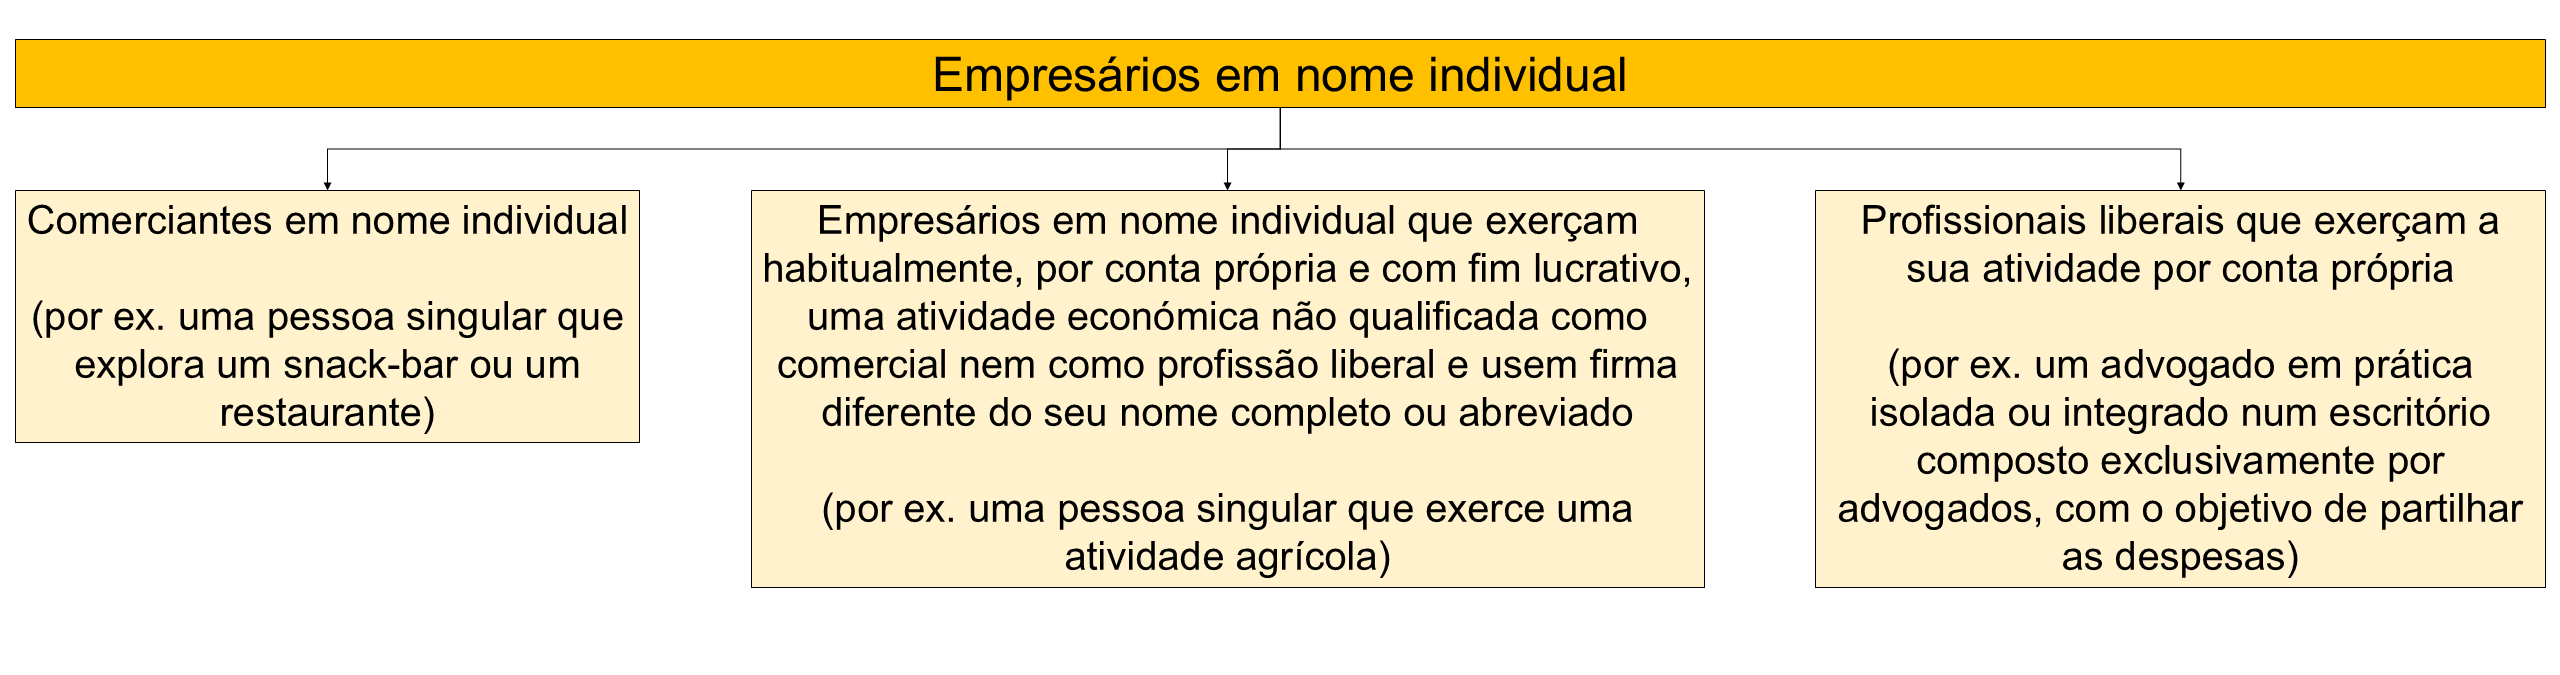
18) Empresário em nome individual (ENI) – ausência de um regime unitário para o ENI – desdobramento do conceito de ENI em três realidades:
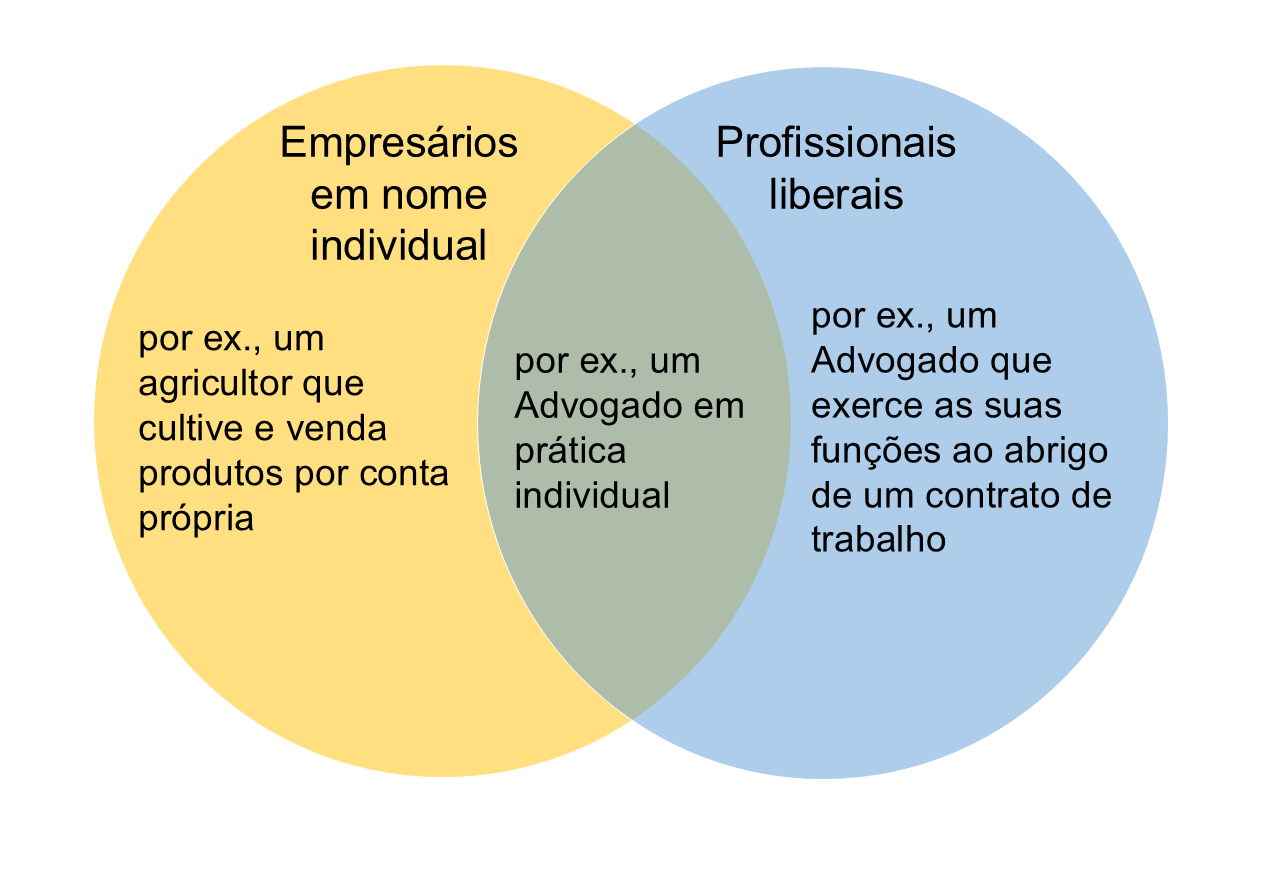
19) Empresário em nome individual vs profissionais liberais:
20) Profissionais liberais vs trabalhadores independentes:

21) Atividade económica:
21.1) Setores da atividade económica:

21.2) Setores de propriedade dos meios de produção:

Vermelho/castanho cor de tijolo: setor público
Amarelo: setor privado
Verde: setor social e cooperativo
22) Transparência fiscal:
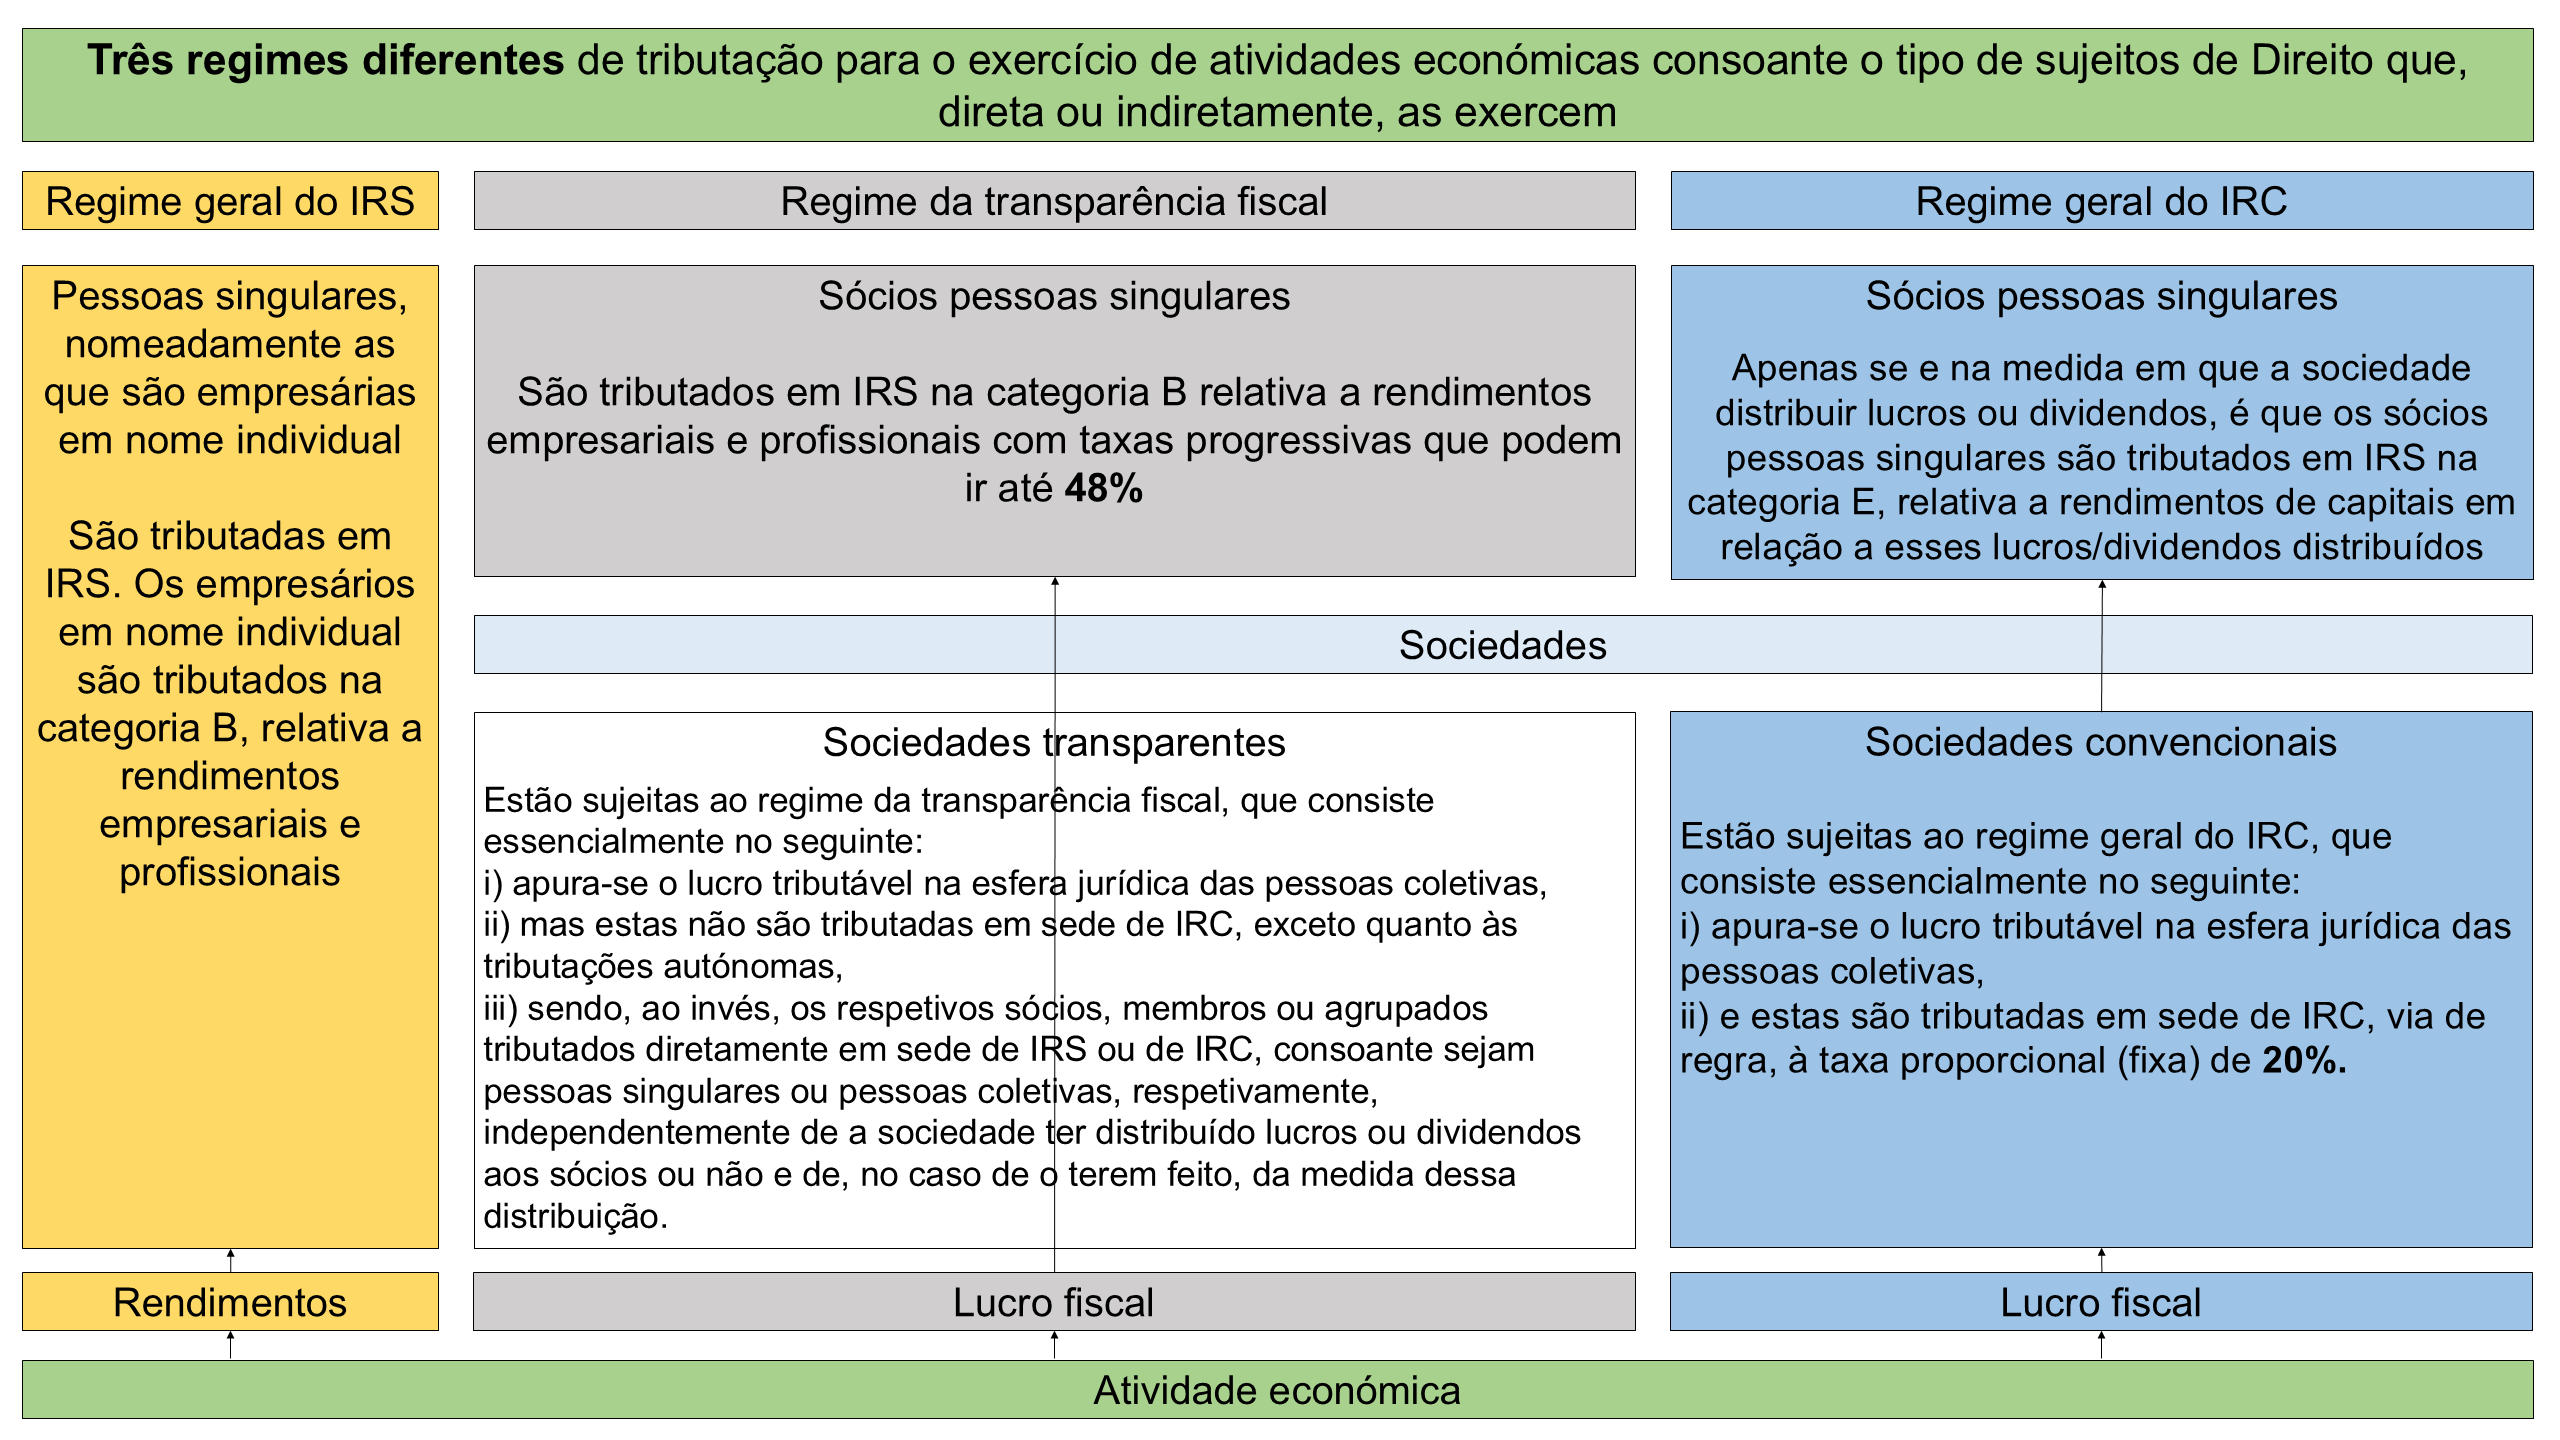
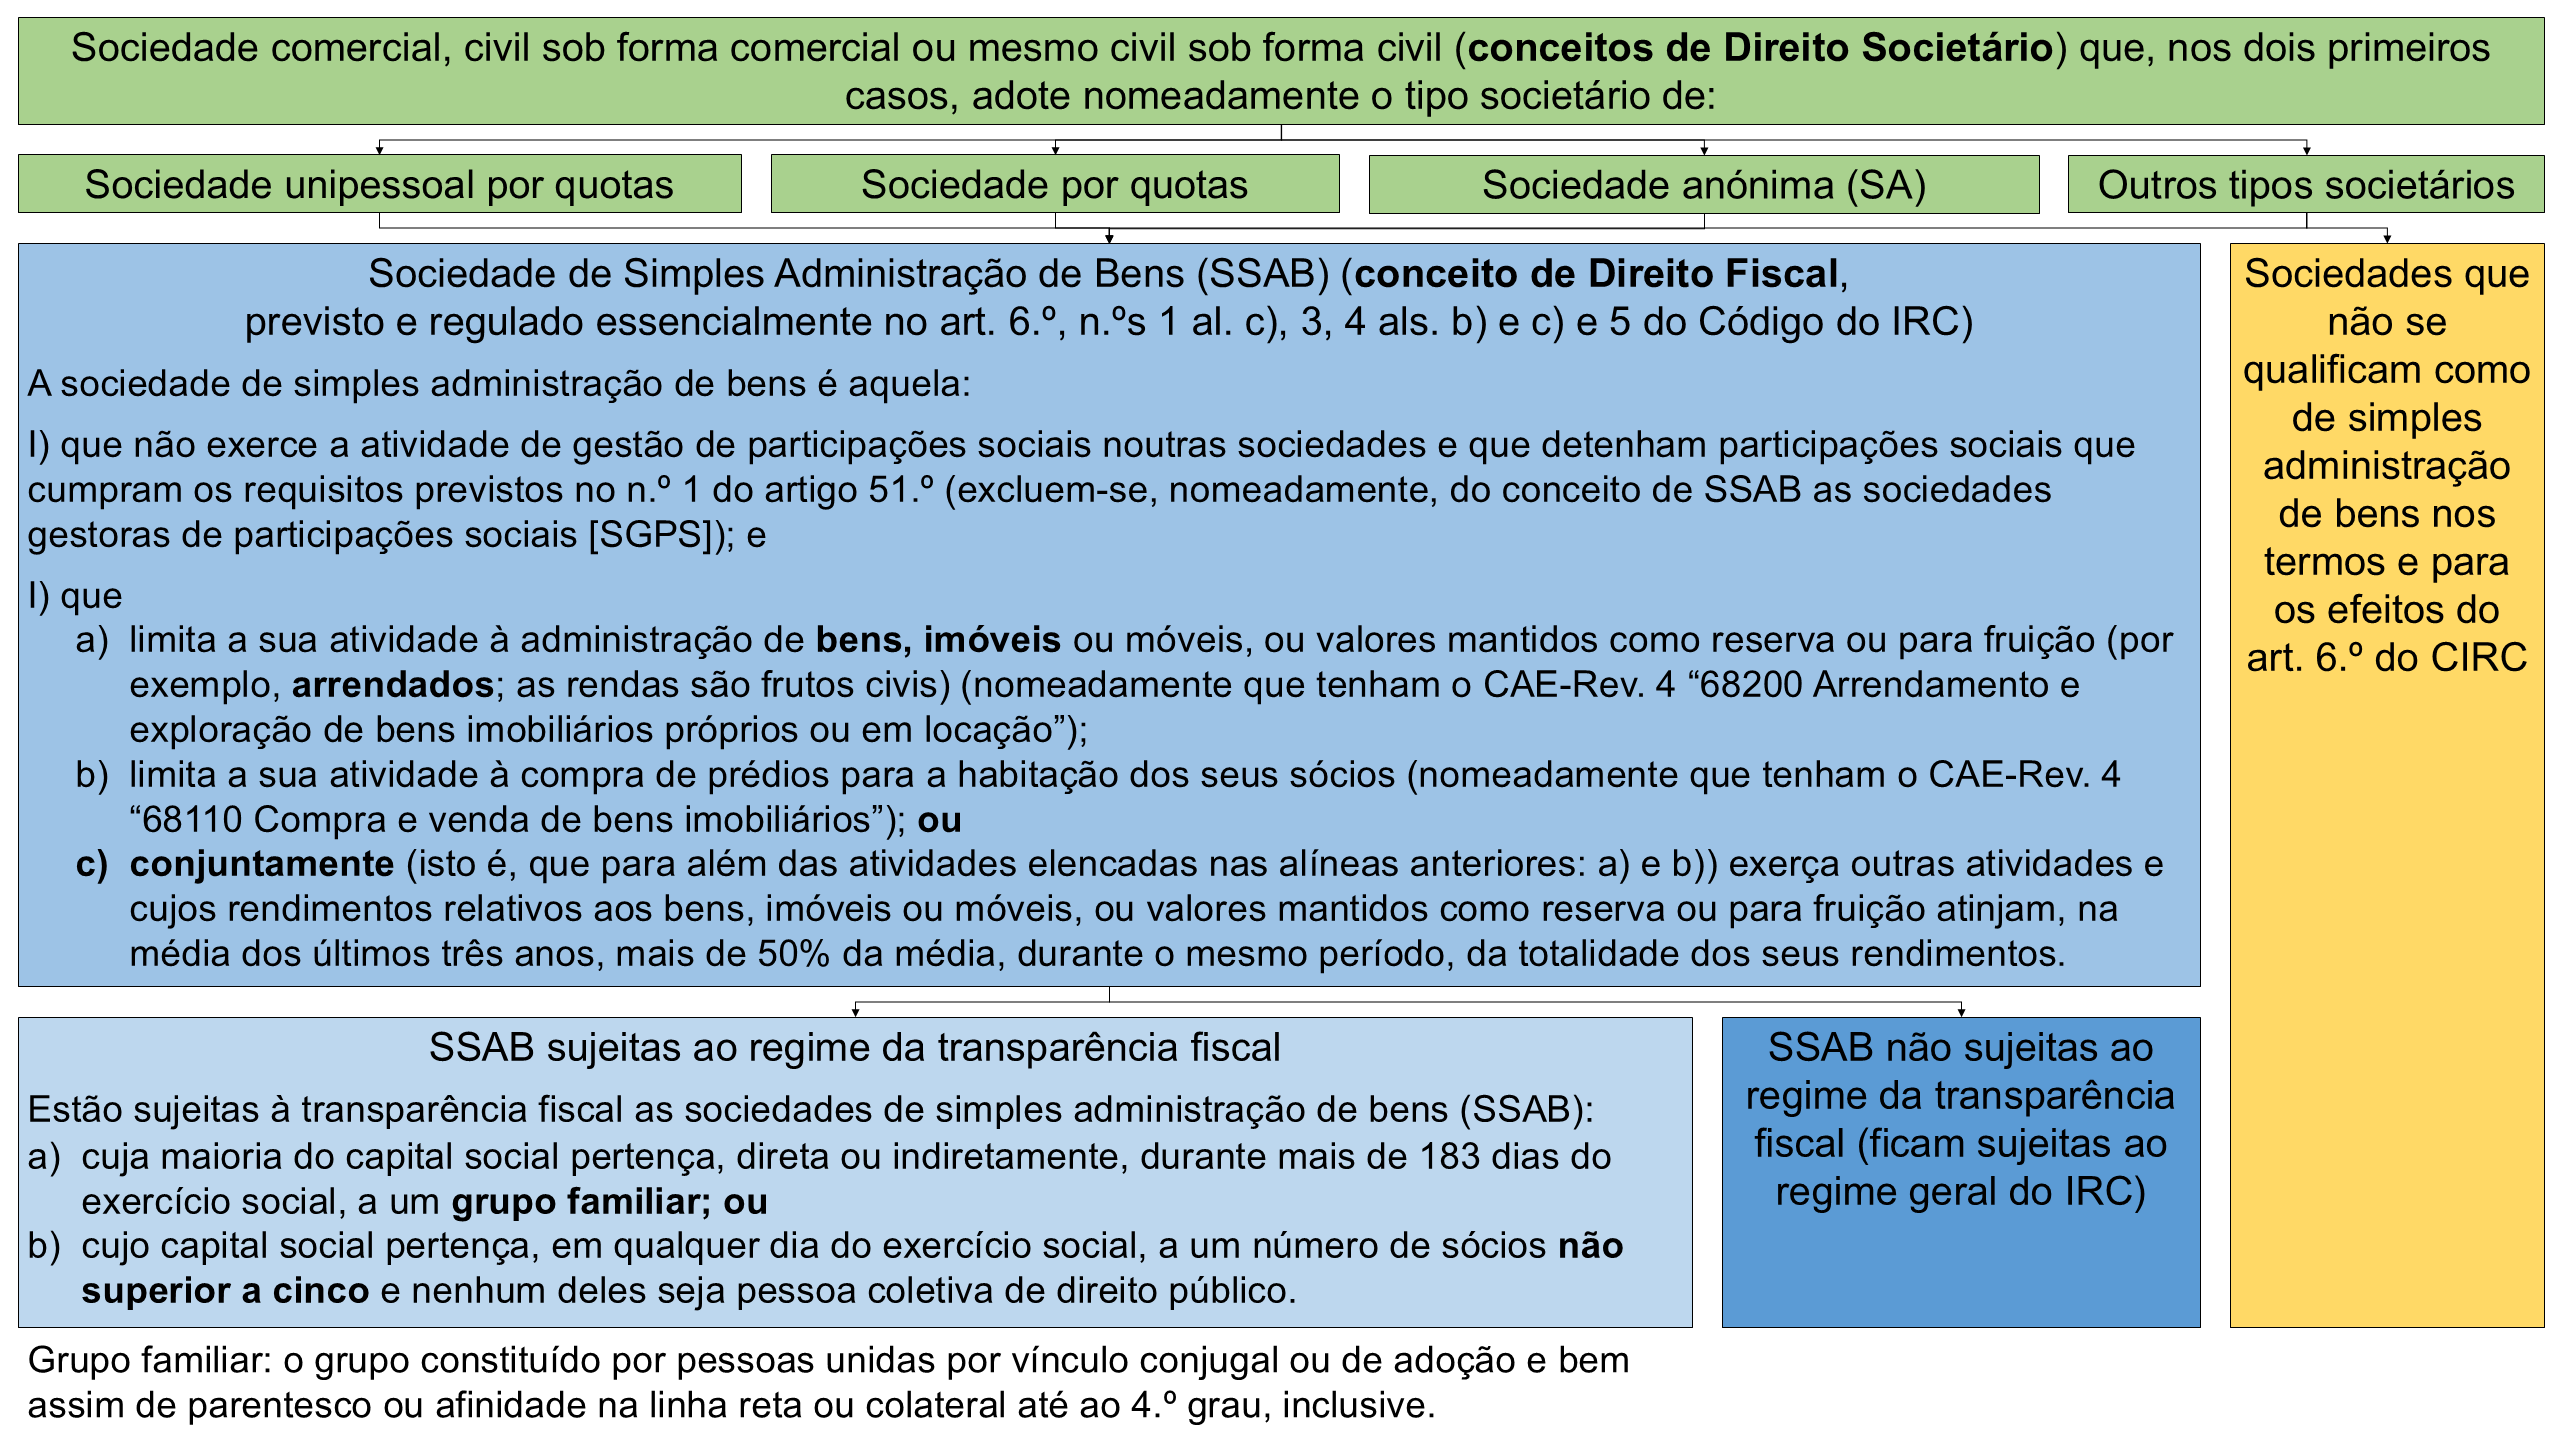
23) Sociedades de Simples Administração de Bens (SSAB):
24) Sociedades de profissionais: regime fiscal vs regime societário; sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC vs sociedades de profissionais sujeitas a associações públicas profissionais (RJSPAPP e Estatutos das Ordens correspondentes):


