1) Saldo patrimonial, rubrica contabilística e fonte de financiamento:
As expressões capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets, net worth) exprimem um conceito unitário, isto é, designam a mesma realidade; contudo, esse conceito pode ser analisado, pelo menos, de duas perspetivas:
– enquanto saldo patrimonial e rubrica contabilística; e
– enquanto fonte de financiamento de um sujeito de Direito, especialmente empresa (sociedade comercial).
2) Fórmula ou equação do capital próprio (CP):
Fórmula I, “por diferença”) Capital próprio = ativo – passivo (CP = A – P). Ou, noutra perspetiva: ativo = passivo +/- capital próprio (A = P +/- CP). Esta última é a equação fundamental da contabilidade [1]J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12, 13, 82 e 83..
Fórmula II, “por agregação de contas”) Capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
Ambas as fórmulas ou equações conduzem exatamente ao mesmo resultado e exprimem a mesma realidade; contudo, fazem-no sob perspetivas diversas. Com efeito, ao passo que na primeira fórmula se apura o valor do CP por referência ao valor das outras duas rubricas contabilísticas (o ativo e o passivo), na segunda fórmula apura-se o valor do CP por referência ao valor do conteúdo do próprio CP, concretamente das respetivas sub-rubricas. Sobre ambas as fórmulas, especialmente a II, confrontando-a com a que consta no art. 349.º, n.º 1 do Código das Sociedades Comerciais (CSC) [2]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975, ver, com mais desenvolvimento, em baixo, o ponto 5.
Fórmula III, “do balancete intercalar”) Capital próprio apurado no decurso de um ano económico, com a computação dos saldos ocorridos durante todo o período intercalar (desde o início do ano económico até ao momento em que se procede a esse cálculo):
Capital próprio = saldos da classe 5 do Código de Contas (capital, reservas, resultados transitados e outros) + (saldos da classe 7 do CContas [rendimentos] – saldos da classe 6 do CContas [gastos]) – estimativa do IRC do próprio ano em curso, se esta ainda não tiver sido computada na classe 6, relativa aos gastos, – saldo da conta 89, relativa a eventuais lucros ou dividendos atribuídos antecipadamente [3]Consultar o Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf [4]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf.
O balancete analítico acumulado de um determinado ano em curso, de janeiro até ao mês fechado mais próximo do atual, é um documento contabilístico interno, elaborado periodicamente, via de regra, todos os meses, no decurso de um exercício económico, que estabelece o quadro recapitulativo de todas as contas, incluindo a soma do débito e do crédito de cada conta e os respetivos saldos devedores e credores num momento específico e os totais do débito e do crédito. «Um balancete é quase um balanço; aliás, como o seu próprio nome sugere, o balancete é um “balanço pequeno”» [5]António Borges, Azevedo Rodrigues, Rogério Rodrigues e J. António Azevedo Rodrigues, Elementos de Contabilidade Geral, 27ª edição, Áreas Editora, Lisboa, 2021, págs. 120 a 122..
Este balancete permite obter o capital próprio mais atualizado possível da sociedade através da fórmula indicada no parágrafo anterior, mas pressupõe:
i) a computação das depreciações e amortizações, provisões e perdas por imparidade proporcionais durante todo o período intercalar (desde o início do ano até à data do balancete);
ii) quanto aos encargos com o pessoal, o registo dos acréscimos de gastos proporcionais relativos aos subsídios de férias e de Natal, bem como os respetivos encargos com a Segurança Social; e
iii) quanto ao custo das mercadorias vendidas e matérias consumidas, que a entidade utilize o sistema de inventário permanente (se utilizar o sistema de inventário intermitente, esse custo só é apurado aquando da realização de um inventário físico no final do ano, distorcendo assim o CP calculado algures no decurso do ano).


3) Capital próprio: saldo patrimonial (ativo – passivo) e rubrica contabilística:
3.1) Saldo patrimonial:
Definição:
Numa primeira perspetiva, o capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth) é:
– o saldo patrimonial, positivo ou negativo, que resulta do valor do ativo depois de abatido o valor do passivo; ou, por outras palavras,
– a diferença, para mais ou para menos, entre o valor do ativo e o valor do passivo ou ainda
– a expressão numérica da diferença entre os elementos patrimoniais positivos (ativo) e os elementos patrimoniais negativos (passivo) [8]J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12, 13, 82 e 83.:
(CP = A – P) (A = P +/- CP).
– em Língua Inglesa, «the difference between a company’s or individual’s total assets and total liabilities» [9]Por todos, https://business.gov.au/finance/financial-tools-and-templates/key-financial-terms#:~:text=Net%20assets%20%E2%80%93%20your%20total%20assets,after%20tax%20and%20other%20deductions.

Capital próprio positivo vs capital próprio negativo:
a) se a empresa tiver um ativo superior ao passivo diz-se que apresenta um capital próprio positivo ou capitais próprios positivos;
b) se a empresa tiver um passivo superior ao ativo diz-se que apresenta um capital próprio negativo ou capitais próprios negativos (situação de “falência técnica”).
Definição contabilística:
É grosso modo nesta aceção que as normas contabilísticas definem o capital próprio: como «o interesse residual nos ativos da entidade depois de deduzir todos os seus passivos.» (parágrafo 49.º, al. c) da Estrutura Conceptual [11]Consultar a Estrutura Conceptual do SNC no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/EstruturaConceptual.pdf do Sistema de Normalização Contabilística [SNC]).
3.2) Capital próprio – rubrica contabilística com várias sub-rubricas (instrumentos de capital próprio):
Balanço:
O capital próprio é uma rubrica contabilística (tal como o ativo e o passivo) que integra várias sub-rubricas e que deve constar no balanço da empresa. O modelo oficial do balanço está previsto no Anexo I da Portaria n.º 220/2015, de 24 de julho [12]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf (ver imagem ao lado), retificada pela declaração de retificação n.º 41-B/2015, de 2015-09-21, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística (SNC).
Código de Contas e Quadro Síntese de Contas:
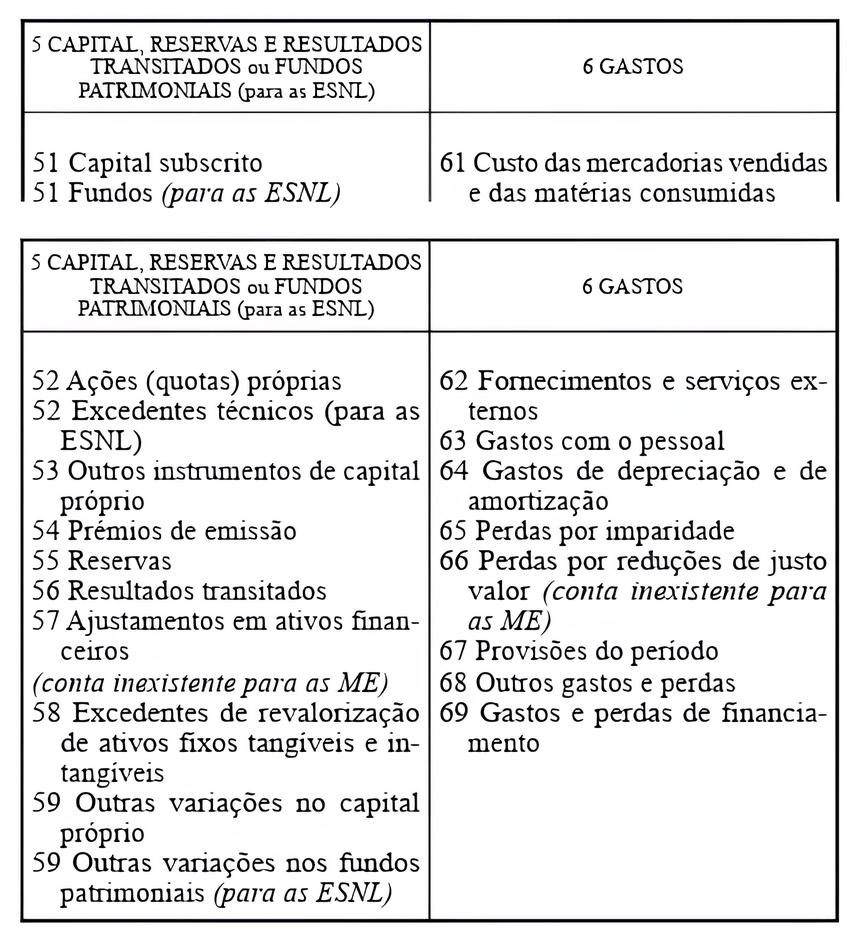
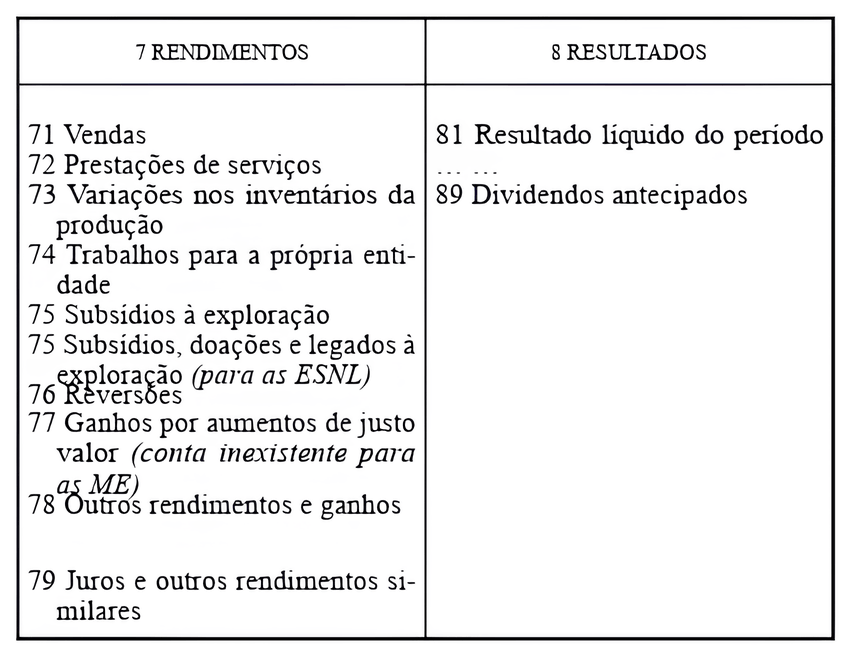
As imagens em cima ilustram um recorte do Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, com as alterações subsequentes [13]Consultar o Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf, com vista a destacar os componentes, de valor positivo e de valor negativo, do capital próprio.
O capital próprio consta no Código de Contas [14]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf:
i) na conta 5 relativa ao “Capital, reservas e resultados transitados” e abrande todas as respetivas componentes (por exemplo: 51 Capital subscrito e 55 Reservas), mas também
ii) nas contas 81 e 82 relativas ao “resultado líquido do período” subtraído dos “dividendos antecipados”, se o resultado líquido já estiver apurado, ou nas contas 7 e 6, relativas respetivamente aos rendimentos e gastos, se o resultado líquido ainda não estiver apurado, especialmente se for pedido um balancete analítico acumulado do ano em curso, de janeiro até ao mês fechado mais próximo do atual.
Sub-rubricas – o capital próprio integra as seguintes sub-rubricas (instrumentos de capital próprio):
1) Capital subscrito – compreende tanto o capital subscrito e realizado como o capital subscrito e não realizado:
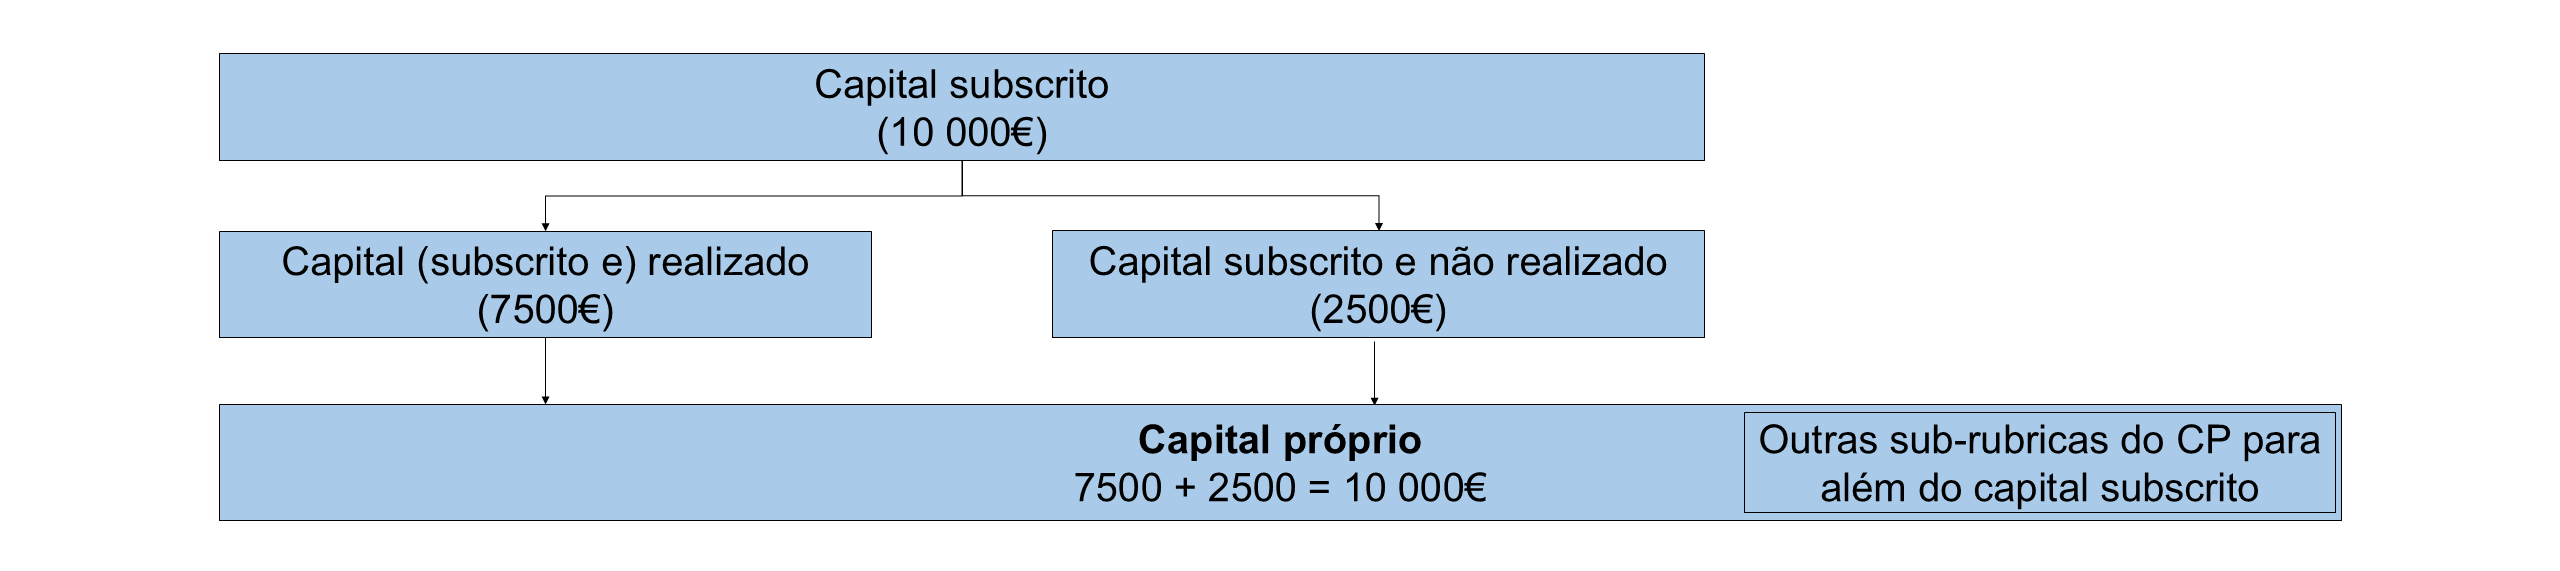

a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.

Definição:
O capital diz-se subscrito se os sócios ou acionistas (antigos ou novos) da sociedade:
a) já realizaram as respetivas entradas em dinheiro e/ou em espécie, caso em que o capital estará subscrito e realizado; ou
b) já se tenham vinculado a realizar as respetivas entradas em dinheiro, mas ainda não tenham procedido ao seu efetivo pagamento, caso em que o capital estará subscrito e não realizado (ou “apenas subscrito”). Esta possibilidade existe apenas quanto às entradas em dinheiro; as entradas em espécie não podem, em qualquer caso, ser diferidas.
O capital subscrito abrange:
– tanto o capital (subscrito e) realizado
– como o capital subscrito e não realizado.
Inscrição no balanço:
Quanto à inscrição no balanço, o capital subscrito, que compreende tanto o capital (subscrito e) realizado como o capital subscrito e não realizado (por exemplo: 7500 + 2500 = 10 000€ [ver imagens em cima]) é inscrito dentro da rubrica contabilística do capital próprio, numa sub-rubrica própria, designada precisamente “capital subscrito”. Assim,
a) O capital subscrito e realizado:
i) não tem, por si só, autonomia: deve ser inscrito na sub-rubrica do “capital subscrito” (cfr. modelo oficial de balanço [exposto na imagem em cima] constante no Anexo I da Portaria n.º 220/2015, de 24 de julho, retificada pela declaração de retificação n.º 41-B/2015, de 2015-09-21, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística [SNC] [15]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf).
ii) por outro lado, o dinheiro e/ou os bens diferentes de dinheiro com que os sócios realizaram, respetivamente, as entradas em dinheiro e em espécie, devem ser inscritos na rubrica do “ativo“, nas sub-rubricas correspondentes, nomeadamente:
– na sub-rubrica “caixa e depósitos bancários”, se os sócios realizaram entradas em dinheiro através de transferência bancária e o dinheiro ainda não foi usado pela empresa (sociedade comercial ou outra forma jurídica) na aquisição de outros ativos; ou
– na sub-rubrica “ativos fixos tangíveis”, se, por exemplo, os sócios realizaram entradas em espécie com a transmissão da propriedade de bens imóveis.
b) Por sua vez, o capital subscrito e não realizado:
i) também é parte integrante do “capital subscrito“, devendo ser inscrito no balanço nessa sub-rubrica; ou seja, consta no capital próprio e é inscrito no balanço enquanto parte integrante do capital subscrito;
ii) por outro lado, do ponto de vista material, corresponde a créditos da sociedade sobre os respetivos sócios emergentes do diferimento das entradas em dinheiro e que devem ser inscritos na rubrica do “ativo“, numa sub-rubrica própria, designada precisamente “capital subscrito e não realizado“.
Códigos de contas:
Na verdade, o capital subscrito e não realizado consta nos seguintes códigos de contas:
261 — Acionistas c/subscrição e
262 — Quotas não liberadas [16]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf.
Ora, os saldos destas contas devem constar no ativo em obediência à NCRF 27 – Instrumentos financeiros, parágrafo (§) 7 (na atual redação) [17]Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf.
2) Ações / quotas próprias (autoparticipações):
Definição:
As ações/quotas próprias (autoparticipações) são as ações ou quotas numa sociedade por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) [18]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 388. (quando uma entidade adquire ou readquire os seus próprios instrumentos de capital próprio).
Também integram o conceito de capital próprio e, via de regra, constituem capital subscrito:
Caso existam, também integram o conceito de capital próprio. Rigorosamente, também constituem capital subscrito e, via de regra, constituem capital subscrito e realizado.
Com efeito, via de regra, a sociedade só pode adquirir quotas ou ações próprias inteiramente liberadas (arts. 220.º, n.º 1 e 318, n.º 1 do CSC; mas ver as exceções no n.º 2 do art. 318.º conjugado com o art. 317.º, n.º 3 als. b), c), e) e f) do mesmo diploma [19]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Devem ser deduzidas (subtraídas) ao capital próprio:
Caso existam, as ações/quotas próprias (autoparticipações) devem ser reconhecidas como dedução (subtração) ao capital próprio (cfr. NCRF 27, parágrafo 8 [20]Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf e art. 349.º, n.º 1 do CSC).
Ou seja, contabilisticamente devem ser inscritas dentro da rubrica do capital próprio, concretamente na sub-rubrica “ações (quotas) próprias”; porém, o respetivo valor deve ser subtraído ao valor do capital próprio. O valor nominal das quotas próprias ou ações próprias deve ser, portanto, inscrito com um valor negativo.
Por exemplo:
– capital subscrito: 50 000€;
– ações próprias: -5000€.
Sobre a equação do capital próprio: «capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) …» ver, em cima, o ponto 2.
NCRF 27, parágrafo 8: «Se uma entidade adquirir ou readquirir os seus próprios instrumentos de capital próprio, esses instrumentos (“quotas/ações próprias”) devem ser reconhecidos como dedução ao capital próprio». Devem ser reconhecidos pelo justo valor da retribuição que a sociedade pagou para adquirir os respetivos instrumentos de capital próprio [21]Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf.

3 a 11) Outros:
3) Outros instrumentos de capital próprio (prestações suplementares; em alguns casos, se, em concreto, reunirem certos requisitos, as prestações acessórias também podem integrar esta sub-rubrica);
4) Prémios de emissão (ágios ou prémios de subscrição) que não constituam reservas legais nem eventualmente reservas estatutárias;
5) Reservas legais (assinale-se que a constituição das reservas legais [e também estatutárias] resulta, via de regra, de lucros não distribuídos; contudo, também pode resultar, mais excecionalmente na prática, de ágios, prémios de emissão ou prémios de subscrição);
6) Outras reservas (reservas estatutárias);
7) Resultados transitados (se forem positivos, são lucros não distribuídos; se forem negativos, são prejuízos acumulados, devendo, neste último caso, ser inscritos com um valor negativo);
8) Excedentes de revalorização (ganhos por aumento de justo valor; se forem positivos constituem reservas de reavaliação);
9) Ajustamentos / outras variações no capital próprio;
10) Resultado líquido do período (deve ser apurado separadamente face às outras sub-rubricas) (Resultado líquido = rendimentos – gastos. O resultado líquido do período é «a quantia residual que permanece após os gastos [incluindo os ajustamentos da manutenção do capital, quando apropriados] terem sido deduzidos dos rendimentos. Se os gastos excederem os rendimentos a quantia residual é um prejuízo.» [critério da manutenção do capital financeiro] [parágrafo 103 da Estrutura Conceptual] [22]Consultar a Estrutura Conceptual do SNC no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/EstruturaConceptual.pdf do Sistema de Normalização Contabilística); e
11) Interesses que não controlam (deve ser apurado separadamente face às outras sub-rubricas).
4) Capital próprio, capitais próprios ou fundos próprios – fonte de financiamento (capital próprio vs capital alheio):
4.1) Características:
Analisados de uma outra perspetiva, mas exprimindo a mesma realidade, o capital próprio, capitais próprios ou fundos próprios (equity) são os meios de financiamento de uma empresa (sociedade por quotas, sociedade unipessoal por quotas, sociedade anónima, etc.) que [23]Sobre esta matéria, vide P. Tarso Domingues, O Financiamento Societário pelos Sócios (e o seu reverso), 2ª edição, Almedina, Coimbra, 2022, págs. 18 a 24; Ana Perestrelo de … Continuar a ler:
1) Fonte ou origem:
São colocados à sua disposição, via de regra, pelo(s) respetivo(s) sócio(s) (quotistas, acionistas ou sócios de outros tipos societários); estes são titulares de uma ou mais participações sociais (quotas, ações ou partes sociais) na empresa (sobre as exceções, ver, em baixo, o ponto 4.1.1):
a) diretamente:
aa) através da realização de entradas em dinheiro, entradas em espécie, prestações suplementares ou ainda, em certos termos, se reunirem determinados requisitos, prestações acessórias (com efeito, estas últimas, consoante a sua concreta configuração, podem ser qualificadas como instrumentos de capital próprio ou como instrumentos de capital alheio);
ab) através da assunção de dívidas perante a sociedade, a que correspondem, portanto, direitos de crédito desta sobre os respetivos sócios relativos às entradas em dinheiro a que estes se vincularam, mas cujo pagamento ainda não foi efetuado (resultantes do diferimento das entradas em dinheiro e que dão origem ao capital subscrito e não realizado – que assim, também integra, para todos os efeitos, o capital próprio); ou
b) indiretamente, através da não distribuição de lucros aos sócios.
2) Caráter permanente:
São colocados de forma duradoura ou permanente, com vínculo de indisponibilidade (são capitais permanentes ou vinculados):
i) a empresa não fica, por isso, vinculada à sua restituição;
ii) aqueles que financiam a sociedade com instrumentos de capital próprio não ficam, por força dessas contribuições, a ser titulares de um direito de crédito (direito de exigir de outrem a realização de uma prestação) sobre a sociedade em relação ao reembolso dos respetivos valores (o capital próprio é, por isso, também designado “capital de risco”);
iii) estão sujeitos ao regime de conservação do capital social e, por isso, a sociedade só pode “reembolsar” esses capitais ao(s) respetivo(s) sócio(s) a título de lucros de exercício e/ou lucros de balanço apenas se e na medida em que o seu capital próprio for superior ao valor correspondente ao valor conjunto do capital social e das reservas legais e reservas estatutárias (cfr. arts. 32.º e 33.º do CSC) (princípio da intangibilidade do capital social); e
iv) o seu “reembolso” a título de lucros de exercício e/ou lucros de balanço está dependente de uma deliberação dos sócios (art. 31.º do CSC);
3) não têm prazo de restituição;
4) não obrigam a pagamentos regulares que possam gerar incumprimento;
5) Inexistência de remuneração (juros): não conferem direito a qualquer remuneração fixa (nomeadamente não conferem direito a juros) (cfr. art. 21, n.º 2 do CSC). São remunerados com a distribuição ou atribuição de lucros/dividendos e/ou a valorização das participações sociais (quotas, ações ou partes sociais);
6) Reembolso em último lugar:
Em caso de liquidação da empresa após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, apenas são reembolsados, sendo caso disso, após terem sido pagos todos os credores; os sócios têm direito à partilha do ativo restante, isto é, ao ativo que eventualmente existir após terem sido pagas todas as dívidas da sociedade: são residual claimants (cfr. arts. 141.º a 143.º, 154.º e 156.º do CSC e art 184.º do Código da Insolvência e da Recuperação de Empresas [CIRE] [24]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075);
7) Conferem direito de voto em assembleia geral:
Os sujeitos que financiam a sociedade com instrumentos de capital próprio (em princípio, sócios ou acionistas da sociedade) adquirem, via de regra, como contrapartida por essas contribuições, participações sociais (quotas, ações ou partes sociais) que, em princípio, lhes conferem direitos de voto na respetiva assembleia geral (cfr. arts. 21.º, n.º 1 al. b), 250.º e 384.º, n.º 1; cfr, porém, arts. 384.º, n.ºs 1, 2 als. a) e b) e 3, 386.º, n.º 5 e 341.º, n.º 5, este último, relativo às ações preferenciais sem direito de voto, todos do CSC); e
8) Autoria da decisão:
A decisão sobre se a empresa (via de regra, sociedade comercial ou sociedade civil sob forma comercial) se vai financiar através de capital próprio ou capitais próprios compete, em princípio, aos respetivos sócios ou acionistas (cfr., porém, os arts. 456.º, 406.º al. l) e 85.º, n.º 1 parte final do CSC, relativo ao aumento de capital social da sociedade anónima deliberado pelo respetivo órgão de administração).
Ora, essa decisão pode ser tomada:
a) aquando da constituição da sociedade comercial ou sociedade civil sob forma comercial, através da celebração de um contrato de sociedade ou da emissão de um negócio jurídico unilateral de constituição de sociedade (ou ainda de sociedade civil sob forma civil, neste caso, apenas através de contrato);
b) através de deliberação dos sócios de aumento do capital social;
c) através de deliberação dos sócios no sentido de não serem distribuídos ou atribuídos lucros ou dividendos aos sócios ou acionistas (estratégia de reinvestimento dos lucros); ou
d) através da inércia, simplesmente não se deliberando no sentido da sua distribuição total ou parcial aos sócios.
| Capital próprio, capitais próprios ou fundos próprios (equity) | Capital alheio, capitais alheios, fundos alheios ou passivo (liabilities/debt) | |
|---|---|---|
| Fonte ou origem | i) são colocados à disposição da empresa, via de regra, pelo(s) respetivo(s) sócio(s) ou acionista(s); ii) como contrapartida, estes passam a ser titulares de uma ou mais participações sociais (quotas, ações ou partes sociais) na empresa | i) têm origem em terceiros (não sócios/acionistas) ou em sócios ou acionistas na qualidade de terceiros (credores); ii) como contrapartida, estes passam a ser titulares de direitos de crédito sobre a empresa |
| Direito ao reembolso | não conferem um direito de crédito sobre a empresa relativo à sua restituição ou reembolso (o capital próprio é, por isso, também designado “capital de risco”) | conferem um direito de crédito sobre a empresa relativo à sua restituição ou reembolso (um direito de crédito é o direito de exigir de outrem a realização de uma prestação, neste caso, necessariamente em dinheiro ou suscetível de avaliação em dinheiro), cujo incumprimento é sancionável em juízo, junto dos Tribunais |
| Caráter duradouro ou temporário | são colocados na empresa de forma duradoura ou permanente, com vínculo de indisponibilidade (são capitais permanentes ou vinculados) | são colocados na empresa de forma temporária |
| Prazo de restituição | não têm prazo de restituição | têm, em princípio, prazo de restituição. Caso eventualmente não tenham, aplica-se o regime do art. 777.º do CC |
| Pagamentos regulares | não obrigam a pagamentos regulares que possam gerar incumprimento | obrigam, via de regra, a pagamentos regulares |
| Remuneração | i) não conferem direito a qualquer remuneração fixa (nomeadamente não conferem direito a juros); ii) são remunerados com a distribuição ou atribuição de lucros/dividendos e/ou a valorização das participações sociais (quotas, ações ou partes sociais) | i) conferem, na maioria das vezes, direito a juros a uma taxa fixa ou variável indexada a uma taxa de referência (como a Euribor) correspondente, via de regra, a x por cento ao ano; ii) não conferem direito a lucros/dividendos; por outro lado, não beneficiam nem são prejudicados com a valorização ou desvalorização das participações sociais (quotas, ações ou partes sociais), respetivamente |
| Graduação, ordem ou hierarquia do reembolso dos capitais | em caso de liquidação da empresa após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, apenas são reembolsados, sendo caso disso, após terem sido pagos todos os credores da empresa (os sócios são residual claimants) | em caso de liquidação da empresa após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, são pagos com prioridade em relação aos titulares de capitais próprios (sócios ou acionistas) |
| Direito de voto em assembleia geral | conferem, via de regra, direito de voto em AG | não conferem direito de voto em AG |
| Autoria da decisão | a decisão sobre se a empresa se vai financiar através de capital próprio ou capitais próprios compete, em princípio, aos respetivos sócios ou acionistas (cfr., porém, os arts. 456.º, 406.º al. l) e 85.º, n.º 1 parte final do CSC) | depois do momento em que a empresa é constituída, a decisão sobre se esta se vai financiar através de capital alheio ou capitais alheios competirá, via de regra, ao respetivo órgão de administração e representação (cfr., porém, os arts. 246.º, n.º 2 als. c) e d), na parte relativa à oneração de ativos, e 259.º, ambos quanto às SQ, e os arts. 350.º, 405.º, n.º 1 parte final e 373.º, n.º 2 do CSC, quanto às SA) |
Sobre esta matéria, vide P. Tarso Domingues, O Financiamento Societário pelos Sócios (e o seu reverso), 2ª edição, Almedina, Coimbra, 2022, págs. 18 a 24; Ana Perestrelo de Oliveira, Manual de Corporate Finance, 3ª edição, Almedina, Coimbra, 2024, pág. 43; Alexandre Mota Pinto, Do Contrato de Suprimento – O Financiamento da Sociedade entre Capital Próprio e Capital Alheio, Almedina, Coimbra, 2002, págs. 22, 27 a 30 e também 31 a 51; J. Engrácia Antunes, Direito das Sociedades, 11ª edição, Edição de Autor, Porto, 2023, págs. 373 a 375 e em Capital próprio, reservas legais especiais e perdas sociais, Sciencia Ivridica n.º 313, Universidade do Minho, Braga, 2008, pág. 96 (4), suscetível de consulta no link: https://pt.scribd.com/doc/261761550/Capital-Proprio-e-Reservas-Engracia-Antunes.

Outros artigos:
Ver também:
– capital próprio vs capital alheio e
– capital alheio ou capitais alheios.
4.1.1) Capital próprio colocado à disposição da empresa por não sócios:
Mais excecionalmente:
– o capital próprio ou capitais próprios também pode ser colocado à disposição da sociedade por sujeitos que não sejam sócios (quotistas, acionistas ou sócios de outros tipos societários) da empresa como ocorre com as doações ou subsídios à sociedade realizados por terceiros, que, nos termos das normas contabilísticas, constituem capital próprio, devendo ser inscritas nas subcontas n.ºs 593 e 594 do Código de Contas do Sistema de Normalização Contabilística (SNC), dentro da conta n.º 59, relativa precisamente ao “capital, reservas e resultados transitados” [25]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf;
– por outro lado, há créditos relativos ao reembolso de instrumentos de capital próprio de que podem ser titulares sujeitos de Direito não sócios, como ocorre em relação aos créditos dos sócios sobre a sociedade relativos ao reembolso de prestações suplementares ou à contraprestação de prestações acessórias onerosas (que importem uma contrapartida para o sócio), pecuniárias (em dinheiro), que tenham sido cedidos ou transmitidos a terceiros autonomamente ou em separado face à respetiva participação social (o sócio cedeu o crédito que tinha sobre a sociedade, mas manteve a[s] respetiva[s] quota ou ações) [26]P. Tarso Domingues, O Financiamento, op. cit., págs. 25 e 595 a 587..
4.2) Instrumentos de capital próprio:
São instrumentos de capital próprio os que constam na lista exposta em cima, no ponto 3.2.
5) Desenvolvimento sobre as fórmulas ou equações do capital próprio – o CP inclui o capital subscrito e não realizado?
5.1) Fórmulas ou equações:
Fórmula I (tradicional):
Capital próprio = ativo – passivo (CP = A – P). A mesma fórmula, mas na perspetiva das outras duas rubricas contabilísticas:
- Perspetiva do ativo: ativo = passivo + (+/- capital próprio) = ativo = passivo +/- capital próprio. A = P +/- CP. Esta é a equação fundamental da contabilidade [27]J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12, 13, 82 e 83..
As regras são: mais com mais, mais; mais com menos, menos; menos com mais, menos; e menos com menos, mais [28]https://edu.gcfglobal.org/pt/somar-e-subtrair/regra-dos-simbolos-ou-sinais/1/.
- Perspetiva do passivo:
a) se o capital próprio for positivo, passivo = ativo – (+capital próprio);
b) se o capital próprio for negativo, passivo = ativo – (-capital próprio) ou, o mesmo é: passivo = ativo + capital próprio. Com efeito, para subtrair um número negativo é necessário transformar a subtração numa adição e mudar o sinal do número negativo para o seu oposto (positivo). Por exemplo, 5 – (-3) torna-se 5 + 3, resultando em 8 [29]Vista geral de AI in https://www.google.com para “subtrair número negativo”. Como foi referido no parágrafo anterior: menos com menos, mais.
Todas as fórmulas foram testadas com números concretos, positivos e negativos; convidamos o leitor a fazer o mesmo.
Fórmula II:
Capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
Conclusão:
Ambas as fórmulas ou equações conduzem exatamente ao mesmo resultado e exprimem a mesma realidade; contudo, fazem-no sob perspetivas diversas. Com efeito, ao passo que na primeira fórmula se apura o valor do CP por referência ao valor das outras duas rubricas contabilísticas (o ativo e o passivo), na segunda fórmula apura-se o valor do CP por referência ao valor do conteúdo do próprio CP, concretamente das respetivas sub-rubricas.
5.2) Art. 349.º, n.º 1 do Código das Sociedades Comerciais:
Em sentido próximo, mas não totalmente coincidente, cfr. o art. 349.º, n.º 1 do Código das Sociedades Comerciais (CSC) [30]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975:
Artigo 349.º do CSC
Limite de emissão de obrigações
(…)Capitais próprios (CP), corresponde ao somatório do capital realizado, deduzidas as ações próprias, com as reservas, os resultados transitados e os ajustamentos em ativos financeiros (…).
5.3) CSC vs regras de Direito Contabilístico:
Existem várias diferenças entre a fórmula ou equação que avançámos, que é a que resulta das regras de Direito Contabilístico atualmente em vigor (ver: legislação de Direito Contabilístico), e a que consta no art. 349.º, n.º 1 do CSC. De facto, esta última não inclui:
a) o capital subscrito e não realizado;
b) os outros instrumentos de capital próprio (as prestações suplementares e, em certos termos, consoante a sua concreta configuração, as prestações acessórias),
c) os prémios de emissão que não constituam reservas legais nem eventualmente reservas estatutárias;
d) o resultado líquido do período nem
e) os interesses que não controlam.
5.4) O capital subscrito e não realizado também deve ser computado no capital próprio?
Foquemo-nos apenas na primeira alínea. O capital próprio abrange ou não o capital subscrito e não realizado? Vejamos.
5.5) NCRF 27, parágrafo 7:
Ora, de acordo com o parágrafo 7 da Norma Contabilística e de Relato Financeiro 27 [31]Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf, na redação atual, após as alterações introduzidas em 2015:
« Uma entidade deve reconhecer instrumentos de capital próprio no capital próprio quando a entidade emite tais instrumentos e os subscritores fiquem obrigados a pagar dinheiro ou entregar qualquer outro recurso em troca dos referidos instrumentos de capital próprio.
Se os instrumentos de capital próprio forem emitidos antes dos recursos serem proporcionados a entidade deve apresentar a quantia a receber como ativo.»
5.6) Razão de ser da divergência entre o CSC e o Direito Contabilístico:
Acontece que:
i) inicialmente, entre o início da vigência do Sistema de Normalização Contabilística (SNC), aprovado pelo Decreto-Lei n.º 158/2009, de 13 de julho [32]Consultar a versão atualizada do Decreto-Lei n.º 158/2009, de 13 de julho, no link: https://www.bportugal.pt/sites/default/files/anexos/legislacoes/254188558_1.doc.pdf em 2009 e 2015, tinha que se inscrever no balanço, dentro da rubrica do capital próprio, não o “capital subscrito“, mas sim o “capital realizado“;
ii) em 2015, as regras de Direito Contabilístico foram alteradas e esse erro foi corrigido, tendo passado a constar no balanço como sub-rubrica do capital próprio, o “capital subscrito” em vez do “capital realizado”;
iii) contudo, o art. 349.º do CSC permaneceu, nesta parte, com a mesma redação que já tem desde 2006: atende não ao capital subscrito, mas sim ao capital realizado.
5.7) Considerar apenas o capital realizado colidiria com a fórmula básica “CP = A – P”:
Dir-se-á que se afigura mais seguro, sólido e prudente computar no capital próprio apenas o capital realizado, excluindo, portanto, o capital subscrito e não realizado. Então porque não fazê-lo?
Pense-se no seguinte exemplo:
Uma sociedade por quotas foi constituída com um capital social (= capital subscrito) de 10 000€, sendo que desse valor:
– 7500€ constituem capital subscrito e realizado e
– 2500€ constituem capital subscrito e não realizado.
A sociedade tem assim inscritos no seu ativo 7500€ em saldo bancário à ordem e 2500€ de créditos sobre os respetivos sócios relativos às entradas em dinheiro em falta, perfazendo um total de 10 000€.
Desconsiderar os créditos sobre os sócios, reduzindo-os a 0 (zero)? Inventar um passivo de 2500€?
Ora, se computarmos no valor do capital próprio apenas o capital realizado concluímos que a sociedade teria, neste caso, um capital próprio de 7500€. Mas, se “CP = A – P” e se a sociedade tem um ativo no valor de 10 000€ como é que esta pode ter um capital próprio de 7500€? Desconsideramos os créditos da sociedade sobre os respetivos sócios relativos às entradas em dinheiro em falta, reduzindo-os a zero (0)? Criamos artificialmente um passivo de 2500€ para equilibrar as contas? Não.
Os créditos devem ser inscritos pelo seu valor nominal (capital da dívida + juros); imparidades:
Os créditos da empresa, quer sobre terceiros, quer sobre os respetivos sócios, devem ser inscritos pela sua quantia escriturada, isto é, pelo seu valor nominal; este, por sua vez, corresponde ao valor do capital em dívida somado ao valor dos juros acordados e/ou de mora (atraso no pagamento). Com efeito, «se, e apenas se, a quantia recuperável de um ativo for menor do que a sua quantia escriturada, a quantia escriturada do ativo deve ser reduzida para a sua quantia recuperável. Esta redução é uma perda por imparidade» (NCRF 12 parágrafos 4, 5 e 27 [33]Consultar a NCRF 12 no link: https://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_12.pdf).
As perdas por imparidade são «o excedente da quantia escriturada de um ativo, ou de uma unidade geradora de caixa, em relação à sua quantia recuperável». Ora, se há quaisquer suspeitas, indicações ou indícios de que os créditos não venham a ser integral e atempadamente pagos devem, nesse caso, ser testados quanto às imparidades.
5.8) Conclusão:
O capital subscrito e não realizado deve ser computado no capital próprio. É o que resulta das regras de Direito Contabilístico atualmente em vigor, constantes no Sistema de Normalização Contabilística (SNC), aprovado pelo Decreto-Lei n.º 158/2009, de 13 de julho, com as alterações subsequentes [34]Consultar a versão atualizada do Decreto-Lei n.º 158/2009, de 13 de julho, no link: https://www.bportugal.pt/sites/default/files/anexos/legislacoes/254188558_1.doc.pdf. Com o mesmo entendimento, esgrimindo bons argumentos e ainda perante o SNC na sua redação inicial, de 2009, António Pereira de Almeida [35]António Pereira de Almeida, “O capital social e o SNC”, in Estudos em Memória do Prof. Doutor J. L. Saldanha Sanches, Volume II, Coimbra Editora, Coimbra, 2011, págs. 102 e 103.. Assim, o art. 349.º, n.º 1 do CSC deve ser interpretado em conformidade com este entendimento: onde está “capital realizado” deve ler-se “capital subscrito”.
As outras sub-rubricas do capital próprio que incluímos na fórmula que avançámos também devem ser incluídas na fórmula constante nesta norma. Ou seja, basicamente a fórmula que consta no art. 349.º, n.º 1 do CSC deve ser integralmente substituída pela fórmula que avançámos. Com efeito, uma entidade não pode ter dois “capitais próprios” diferentes. Diga-se ainda que, em geral, as normas de Direito Societário relativas às finanças societárias devem ser interpretadas em conformidade com as normas de Direito Contabilístico.

6) O capital próprio permite apurar o valor contabilístico (book value) da sociedade e das participações sociais dos sócios naquela; o valor contabilístico é o critério legal supletivo para apurar o “valor real” das participações sociais:
“Valor real” das participações = valor contabilístico (book value):
O capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth) permite apurar o valor contabilístico (book value) da sociedade (ver: sociedade comercial) e, indiretamente, das participações sociais (quotas, ações ou partes sociais) dos sócios naquela. O capital próprio da sociedade é mesmo o critério legal supletivo para avaliar as participações sociais, designando-o a Lei, por vezes, de “valor real”.
De facto, há várias situações na vida da sociedade e dos sócios enquanto tais que podem exigir o apuramento do valor das participações sociais destes naquela, concretamente com vista a pagar ao sócio uma contrapartida pela perda da sua participação social operada pela extinção desta ou pela sua aquisição por parte da sociedade, de um consócio ou de um terceiro, em qualquer caso, por força:
a) do exercício pelo sócio do seu direito de exoneração nos casos em que este for admissível,
b) do seu falecimento,
c) da sua exclusão,
d) da dissolução da sociedade,
e) da amortização da quota na sociedade,
f) da recusa do consentimento para a cessão da quota ou
g) de discordância em relação à contrapartida proposta em processos de fusão ou de cisão.
Base legal:
Cfr. o disposto no art. 1018.º do Código Civil (CC) [36]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, que, para além de ser aplicável diretamente, é também aplicável:
i) por remissão em primeiro grau do n.º 2 do art. 1021.º do CC;
ii) por remissão em segundo grau do art. 105.º, n.º 2, 51, n.º 2, 184.º, n.º 7, 188.º, n.º 2, 205.º, n.º 3, 231.º, n.º 2 al. d) do Código das Sociedades Comerciais (CSC) [37]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e do art. 999.º do CC, que remetem diretamente para o art. 1021.º do CC; e
iii) por remissão em terceiro grau dos arts. 116.º, n.ºs 4 e 5, 117.º-F, n.ºs 7 a 10, 129.º-G, n.ºs 1 a 4, 137.º, 140.º-I, n.ºs 1 a 3, 185.º, n.º 5, 186.º, n.º 4, 188.º, n.º 2, 231.º, n.º 2 al. d), 235.º, n.º 1 al. a), 240.º, n.º 5, 329.º, n.º 3 al. c) in fine, que remetem diretamente para o art. 105.º, n.º 2 do CSC.
Transcrição do essencial do regime:
Artigo 1018.º do Código Civil [38]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
(Partilha)
1 – Extintas as dívidas sociais, o activo restante é destinado em primeiro lugar ao reembolso das entradas efectivamente realizadas, exceptuadas as contribuições de serviços e as de uso e fruição de certos bens.
Artigo 1021.º
(Liquidação de quotas)
1 – Nos casos de morte, exoneração ou exclusão de um sócio, o valor da sua quota é fixado com base no estado da sociedade à data em que ocorreu ou produziu efeitos o facto determinante da liquidação […].
2 – Na avaliação da quota observar-se-ão, com as adaptações necessárias, as regras dos n.ºs 1 a 3 do artigo 1018.º, na parte em que forem aplicáveis.
“Ativo restante” = capital próprio:
Tratando-se do ativo que subsistir depois de ter sido pago todo o passivo da sociedade, verifica-se que o “ativo restante” a que a Lei se refere a propósito da liquidação da sociedade civil após a sua dissolução (cfr. epígrafe da Secção VI do Capítulo III, relativo ao contrato de sociedade, e art. 1010.º do CC), corresponde, «com as adaptações necessárias», ao capital próprio da sociedade durante a vida plena desta.
Valor contabilístico (book value) das quotas ou ações:
Valor contabilístico das quotas ou ações = proporção ou percentagem do valor nominal das quotas ou ações no capital social da sociedade x capital próprio da sociedade ÷ 100.
No caso das ações das sociedades anónimas (SA), o valor contabilístico de cada ação individualmente considerada corresponde ao valor do capital próprio a dividir pelo número total de ações emitidas pela sociedade (capital próprio ÷ número total de ações emitidas pela sociedade) (book value per share [BVPS]). Com efeito, todas as ações emitidas por uma sociedade anónima (SA) representam a mesma fração do capital social; se forem ações com valor nominal, todas as ações da sociedade devem ter o mesmo valor nominal (art. 276.º, n.º 4).
Por exemplo:
aa) Quota numa sociedade por quotas:
Pense-se numa quota com um valor nominal de 2000€ numa sociedade por quotas com um capital social de 5000€ e um capital próprio de 10 000€. Ora, o valor nominal da quota é representativo de 40% do capital social da sociedade. Logo, essa quota terá um valor contabilístico de 4000€ (40% x 10 000€ ÷ 100).
ab) Conjunto de ações numa sociedade anónima (SA):
Ou pense-se num conjunto de 4000 ações numa sociedade anónima (SA) com um capital social de 50 000€ e um número total de 50 000 ações emitidas, tendo, portanto, cada ação individualmente considerada o valor nominal de 1€ (um euro). Com efeito, é frequente na prática a estipulação nos estatutos, pacto social ou contrato de sociedade das sociedades anónimas (SA) de que as ações emitidas por estas têm o valor nominal de 1€. Assim, o valor nominal global desse conjunto de 4000 ações é de 4000€ (4000 ações x 1€ de valor nominal de cada ação = 4000€) e é representativo de 8% do capital social da sociedade (4000€ x 100% ÷ 50 000 = 8%). Ora, essa sociedade anónima (SA) tem um capital próprio de 200 000€.
Valor contabilístico de cada ação individualmente considerada = 4€ (200 000€ ÷ 50 000 ações emitidas = 4€)
Valor contabilístico do conjunto de 4000 ações: 16 000€ (4 x 4000 = 16 000€. Ou: 8% x 200 000 ÷ 100 = 16 000€).
7) Rácios de capital próprio, capitais próprios ou fundos próprios das instituições de crédito e das empresas de investimento – RRFP (UE):
Especificamente sobre os rácios de capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth) das instituições de crédito e das empresas de investimento, cfr. o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, com as alterações subsequentes, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento, conhecido como “Regulamento Requisitos de Fundos Próprios” (RRFP) [39]Consultar o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=celex:32013R0575.
Este Regulamento estabelece nomeadamente:
a) os elementos de fundos próprios principais de nível 1 (tier 1), referidos no art. 26.º;
b) os elementos de fundos próprios adicionais de nível 1, referidos no art. 51.º; e
c) os elementos de fundos próprios de nível 2, referidos no art. 62.º.
8) Rácios de capital próprio em geral:
Existem vários rácios de capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth). Qualquer destes rácios podem:
a) não ser expressos em percentagem ou
b) ser expressos em percentagem, caso em que se apuram através de uma “regra de três simples”.
I) Rácio de solvabilidade:
O rácio de solvabilidade pode ser:
a) não expresso em percentagem, caso em que se apura através da seguinte fórmula: capital próprio / passivo ou capital alheio; ou
b) expresso em percentagem, através da seguinte fórmula: capital próprio x 100 / passivo ou capital alheio.
Por exemplo, se uma entidade tem um capital próprio de 10 000€ e um passivo de 50 000€ (caso em que terá, portanto, um ativo de 60 000€), terá um rácio de solvabilidade de 0,2 ou, se expresso em percentagem, 20%.
II) Debt-to-equity ratio (D/E):
O debt-to-equity ratio (D/E) corresponde, no fundo, ao rácio anterior, mas com a ordem inversa: passivo / capital próprio.
III) Rácio de autonomia financeira:
O rácio de autonomia financeira pode ser:
a) não expresso em percentagem, caso em que se apura através da seguinte fórmula: capital próprio / ativo;
b) expresso em percentagem, através da seguinte fórmula: capital próprio x 100 / ativo.
O mesmo exemplo: se uma entidade tem um capital próprio de 10 000€ e um ativo de 60 000€ (caso em que terá, portanto, um passivo de 50 000€), terá um rácio de autonomia financeira de aproximadamente 0,17 ou, se expresso em percentagem, 17%.
Quanto maior for a proporção ou peso relativo dos capitais próprios na estrutura de capital da entidade maior é a respetiva solvabilidade:
Vimos em cima que aqueles que financiam a entidade com instrumentos de capital próprio não ficam, por força dessas contribuições, a ser titulares de direitos de crédito sobre esta: a entidade não está obrigada a restituí-los; os instrumentos de capital próprio não são geradores de dívida (passivo) para a entidade. O capital próprio é, por isso, capital permanente, vinculado e “de risco”.
Ora, quanto maiores forem os rácios de autonomia financeira e de solvabilidade maior é a proporção ou peso relativo dos capitais próprios na estrutura de capital da entidade e, como os instrumentos de capital próprio não geram dívida para esta, maior é a sua solvabilidade ou solvência, isto é, maior é a sua capacidade para sofrer prejuízos ou perdas sem ficar insolvente.
IV) Rácio de alavancagem (leverage ratio; LR):
Capital próprio / medida da exposição total.
Medida da exposição total = ativos em balanço (excluindo derivados financeiros e operações de financiamento através de valores mobiliários [SFT: Securities Financing Transactions]) + ativos extrapatrimoniais, cuja exposição é calculada de acordo com a respetiva probabilidade de serem convertidos em ativos patrimoniais + derivados financeiros, incluindo o custo de substituição e a exposição potencial futura + Securities Financing Transactions (SFT), que compreendem posições patrimoniais e o risco de crédito da contraparte (cfr. Banco de Portugal [40]Banco de Portugal, Relatório de Estabilidade Financeira, de dezembro de 2017, pág. 2, suscetível de consulta no link: https://www.bportugal.pt/sites/default/files/tema_destaque3_ref_12_2017_pt.pdf).
Artigo 429.º do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, com as alterações subsequentes, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento [41]Consultar o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=celex:32013R0575, referido no ponto anterior:
Cálculo do rácio de alavancagem
«2. O rácio de alavancagem é calculado dividindo a medida de fundos próprios de uma instituição pela medida da exposição total dessa instituição, sendo expresso em percentagem.
4. A medida da exposição total corresponde à soma dos valores das posições em risco de todos os ativos e elementos extrapatrimoniais não deduzidos aquando da determinação da medida de fundos próprios […].»
Conclusão: corresponde grosso modo ao rácio de autonomia financeira: capital próprio / ativo; ou, como tem necessariamente que ser expresso em percentagem: capital próprio x 100 / ativo.
V) «Rácio de fundos próprios» (capital próprio) das instituições de crédito e das empresas de investimento:
Arts. 92.º e 5.º do Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, com as alterações subsequentes, relativo aos requisitos prudenciais para as instituições de crédito e para as empresas de investimento [42]Consultar o Regulamento (UE) n.º 575/2013 do Parlamento Europeu e do Conselho, de 26 de junho de 2013, no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=celex:32013R0575, referido no ponto anterior:
«As instituições calculam os seus rácios de fundos próprios do seguinte modo:
a) O rácio de fundos próprios principais de nível 1 corresponde ao montante de fundos próprios principais de nível 1 da instituição expresso em percentagem do montante total das posições em risco.»
“Posições em risco”: um ativo ou um elemento extrapatrimonial (art. 5.º, n.º 1).
Corresponde, por isso, também grosso modo aos dois rácios anteriores “de autonomia financeira” e “de alavancagem”.
VI) Price-to-book (P/B) ratio:
Fórmula geral:
Conduzem ao mesmo resultado quer:
i) o price-to-book (P/B) ratio da sociedade: valor de mercado da sociedade (no caso das sociedades anónimas (SA) “cotadas em bolsa”, capitalização bolsista) / capital próprio da sociedade; quer o
ii) price-to-book (P/B) ratio das participações sociais (quotas, ações ou partes sociais) na sociedade: valor de mercado das participações sociais (no caso das ações em sociedades anónimas “cotadas em bolsa”, cotação da ação) / valor contabilístico das participações sociais. Sobre este último, com exemplos, ver, em cima, o ponto 6.
Por exemplo, se um sócio de uma sociedade comercial pede a um outro sujeito de Direito como contrapartida pela venda da sua participação social (quotas, ações ou partes sociais) nessa sociedade um valor três vezes superior ao respetivo valor contabilístico, o price-to-book (P/B) ratio que o sócio atribui a essa participação social e a essa sociedade, é, em concreto, de 3.
Ações em sociedades anónimas (SA) “cotadas em bolsa”:
Cotação de uma ação numa sociedade anónima (SA) “cotada em bolsa” rectius emitente de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal [43]José Ferreira Gomes, Diogo Costa Gonçalves e José Maria Gonçalves Pereira, “As sociedades cotadas e a sua nova centralidade”, in Direito das Sociedades Cotadas, coord. de José Ferreira … Continuar a ler: preço ou valor de mercado dessa ação obtido através do confronto entre a oferta e a procura. Está em constante oscilação. Por exemplo, a cotação das ações na EDP, Energias de Portugal, SA é hoje de € 3,866 [44]https://live.euronext.com/pt/product/equities/PTEDP0AM0009-XLIS.
Capitalização bolsista (market capitalization ou, de modo abreviado, market cap): corresponde ao valor atual de mercado ou, pelo menos, a uma estimativa do valor atual de mercado de uma sociedade anónima (SA) “cotada em bolsa”, calculado através da multiplicação da cotação da ação na sociedade anónima (representativa de uma fração do capital social desta) pelo número total de ações emitidas pela sociedade anónima (capitalização bolsista = cotação da ação x totalidade das ações emitidas pela sociedade anónima).
Escrevemos “estimativa” porque, de facto, nem todas as ações representativas do capital social de uma sociedade anónima (SA) cotada são negociadas em bolsa: apenas o capital disperso e negociado em bolsa (free float); de fora, ficam as ações representativas das participações de controlo, normalmente com um valor superior àquelas, correspondendo essa diferença ao chamado “prémio de controlo”. A primeira oferta pública de subscrição, que marca a entrada de uma sociedade anónima na bolsa, é a oferta pública de subscrição inicial ou, em inglês, IPO (initial public offering).
Exemplos:
Por lhes ser associado um potencial de crescimento maior, as sociedades cotadas em bolsa do setor tecnológico e de outros setores em maior expansão como, por exemplo, as energias renováveis, apresentam, via de regra, um price-to-book (P/B) ratio maior do que as outras sociedades cotadas.
Por exemplo, em Portugal, à data em que escrevemos (maio de 2026):
– a (ou as ações na) NovaBase, SGPS, SA, predominantemente do setor tecnológico, concretamente da área «de integração de sistemas […] nas áreas de Analytics e Cognitive, automação de sistemas e de redes, serviços de suporte a ecossistemas de negócio B2B2X, monetização de dados e a criação de experiências hiperpersonalizadas» [45]https://www.novabase.com/pt/media/sobre-a-novabase-1/, que, com uma capitalização bolsista de 330 milhões de Euros e um capital próprio de 56,34 milhões de Euros, apresenta um P/B ratio de aproximadamente de 5,95 [46]https://companiesmarketcap.com/gbp/novabase/pb-ratio/; https://companiesmarketcap.com/gbp/novabase/marketcap/ e https://companiesmarketcap.com/gbp/novabase/net-assets/; ao passo que
– a (ou as ações na) EDP, Energias de Portugal, SA, que, com uma capitalização bolsista de 18,10 biliões de Euros (mil milhões) (a mais elevada de todas as cotadas Portuguesas) e um capital próprio de 16,72 biliões de Euros, apresenta um P/B ratio de aproximadamente de 1,08 [47]https://companiesmarketcap.com/edp-group/pb-ratio/; https://companiesmarketcap.com/edp-group/marketcap/ e https://companiesmarketcap.com/edp-group/net-assets/. Por seu turno, a EDP, Renováveis, SA, apresenta um P/B ratio dececionante de apenas 1,41 [48]https://finance.yahoo.com/quote/EDPR.LS/key-statistics/.
Com P/B ratios elevadíssimos, reveladores de uma diferença muito significativa para mais entre a capitalização bolsista e o valor contabilístico, da pujança e dinamismo do mercado de capitais Norte-Americano, mas também de programas agressivos de compra de ações próprias, vide:
– a Apple Inc. (AAPL): com uma capitalização bolsista de aproximadamente 3,82 triliões (“com T”) de Euros (está no top 4 mundial em market cap [49]Ranking no link: https://companiesmarketcap.com/) e um capital próprio de 91,85 biliões de Euros, apresenta atualmente (maio de 2026) um price-to-book (P/B) ratio de aproximadamente 41,2 (ou seja, a capitalização bolsista da AAPL é aproximadamente 41 vezes superior ao respetivo valor contabilístico [50]https://companiesmarketcap.com/apple/pb-ratio/; https://companiesmarketcap.com/apple/marketcap/ e https://companiesmarketcap.com/apple/net-assets/); e
– a Oracle (ORCL), do setor tecnológico, concretamente de software, hardware, soluções de cloud e inteligência artificial, controlada por Larry Ellison, que, em maio de 2023, apresentou um price-to-book (P/B) ratio de 183,7, talvez o maior de sempre nas grandes cotadas [51]https://companiesmarketcap.com/oracle/pb-ratio/. Com efeito, com uma capitalização bolsista de 281 biliões de euros e um capital próprio de 1,56 biliões, a Oracle apresentou efetivamente nessa data um price-to-book (P/B) ratio de aproximadamente 180.
VII) Return on Equity (ROE) ratio:
Lucro líquido / capital próprio.
9) O capital próprio é o critério para apurar a existência e o montante de lucros ou prejuízos do período ou exercício:
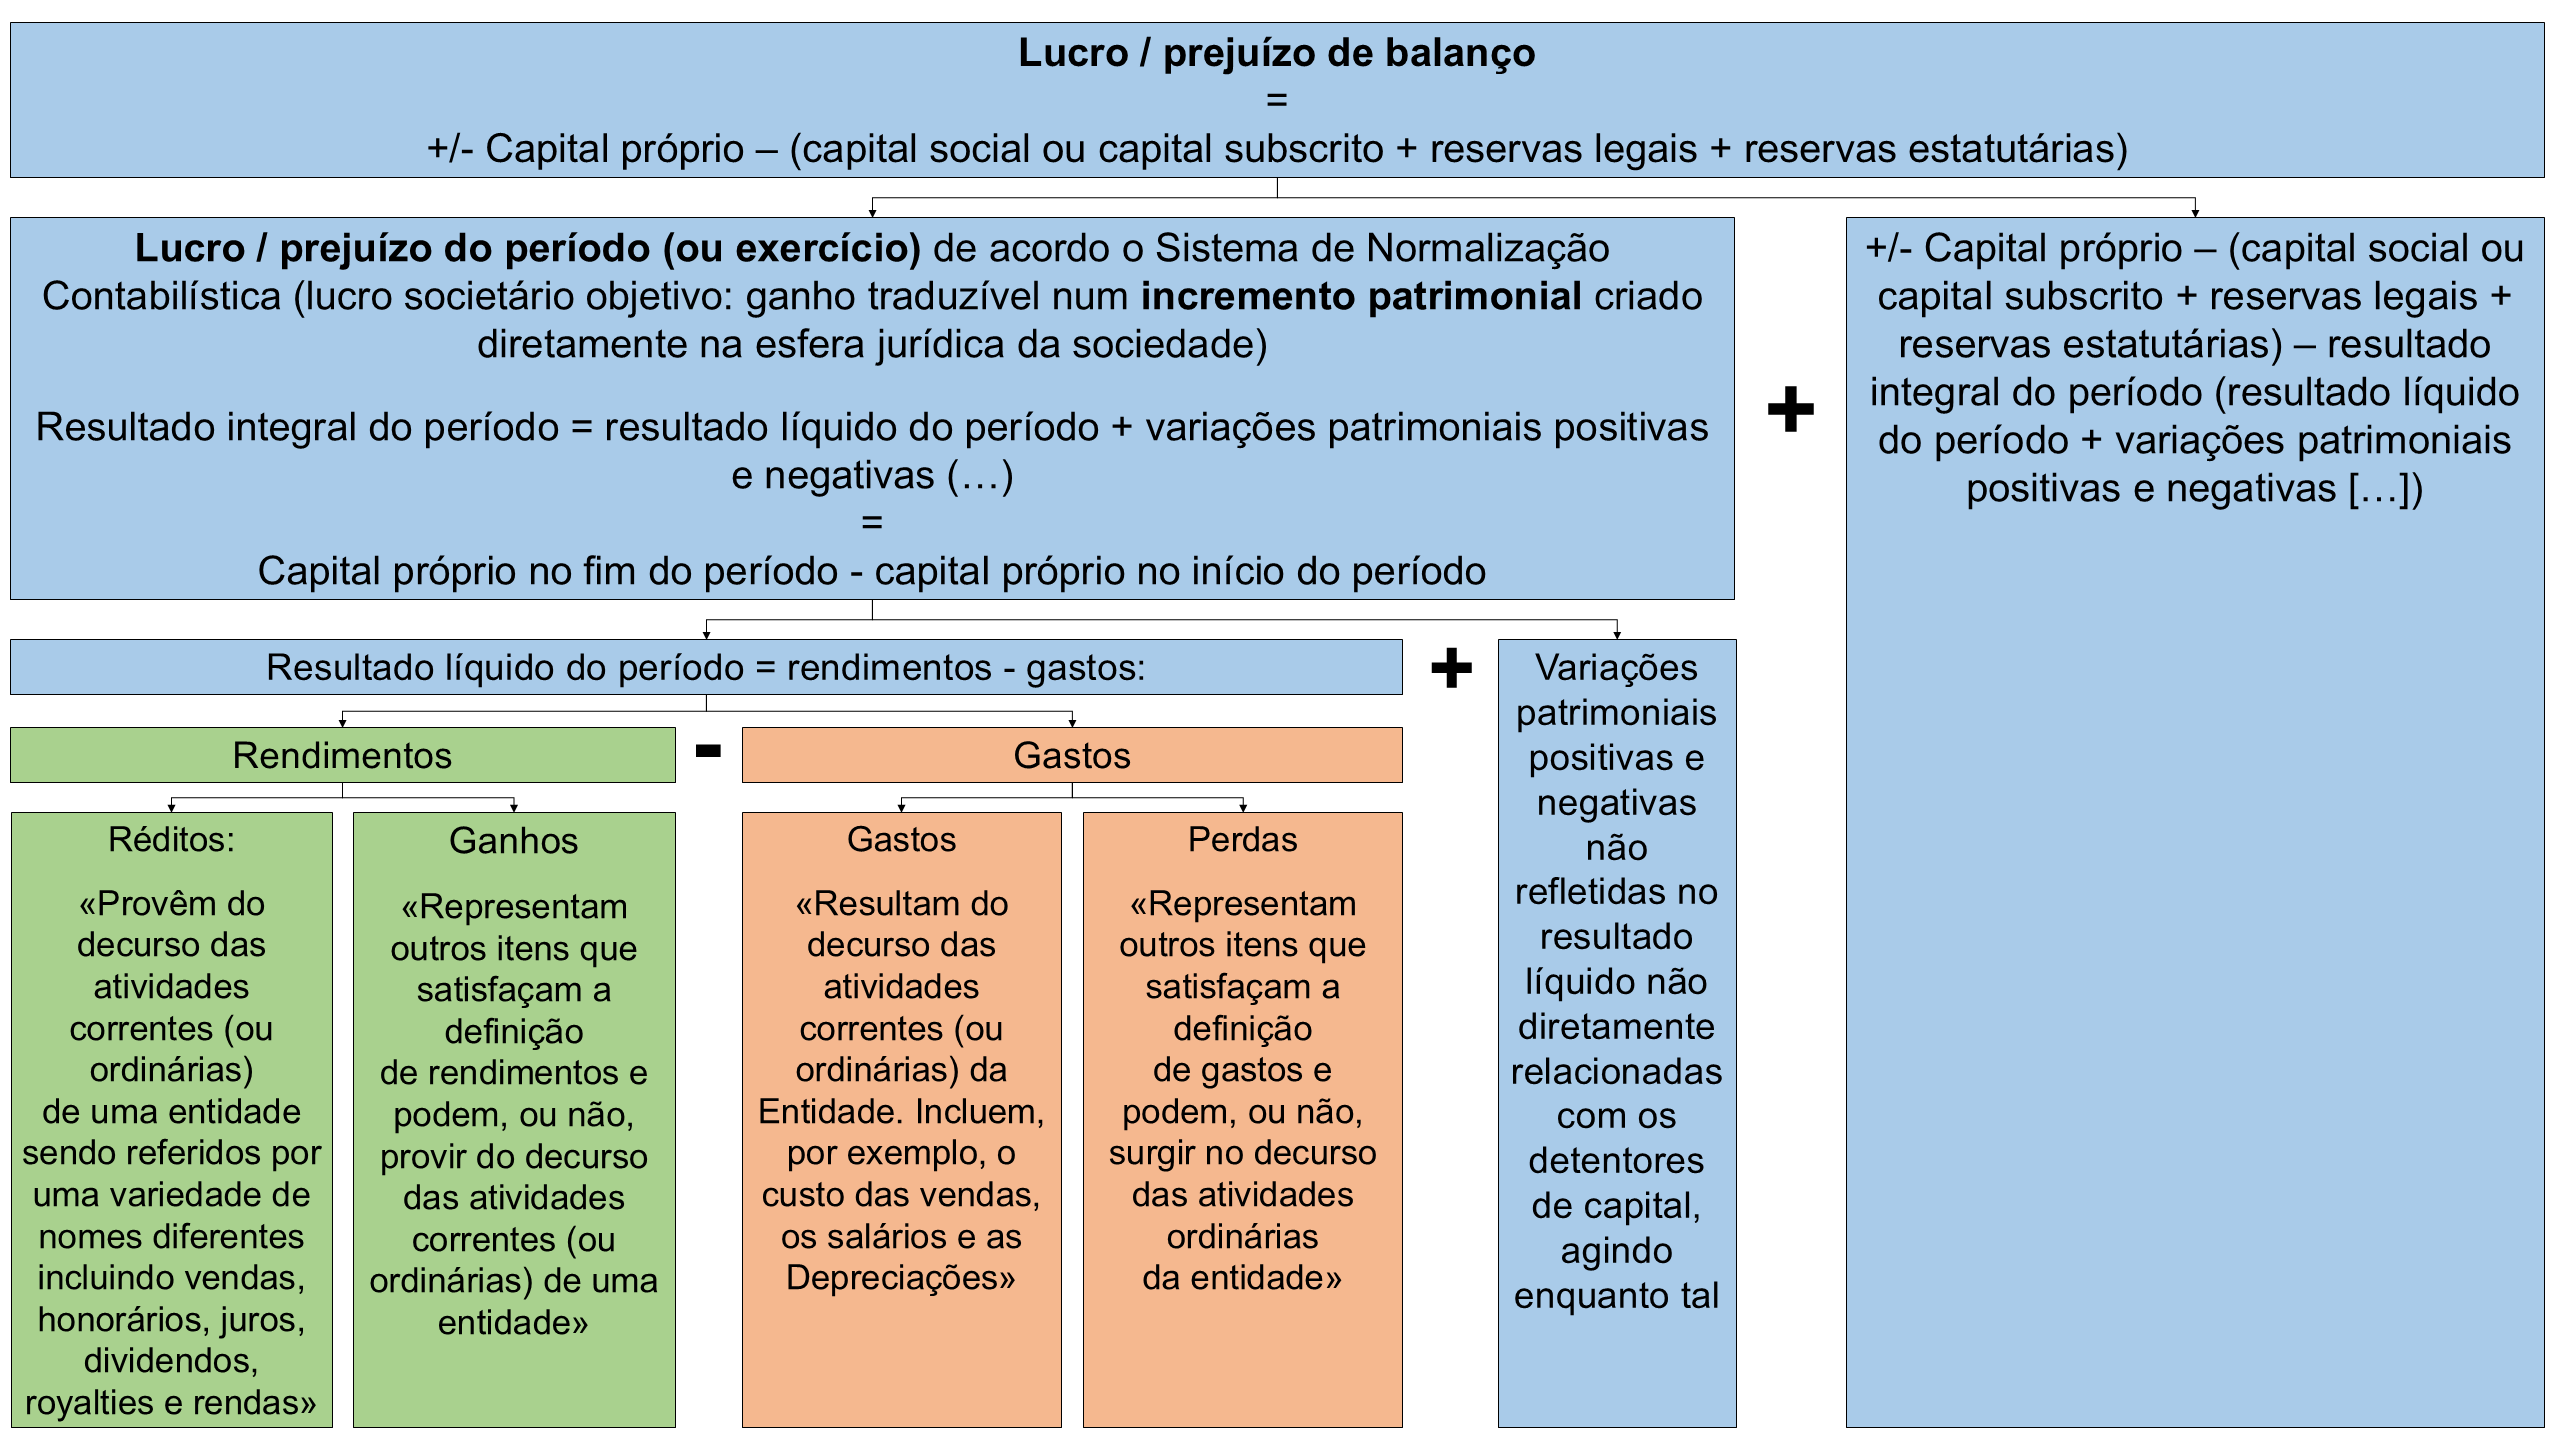
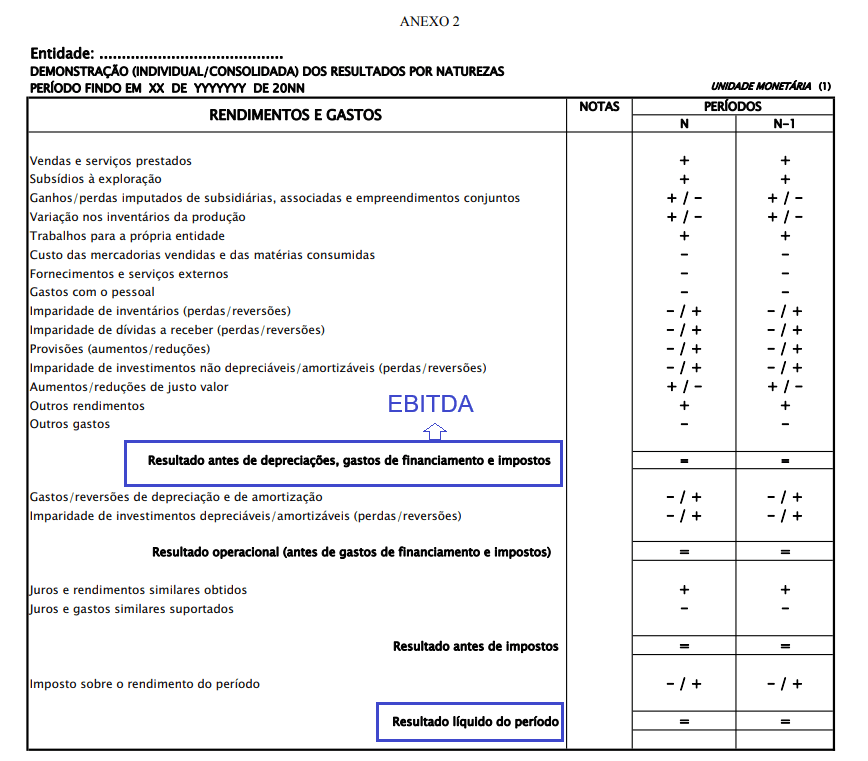
O capital próprio é o critério para apurar a existência e o montante de lucros ou prejuízos de exercício ou período. Importa distinguir entre três tipos de lucro/prejuízo:
– o lucro/prejuízo do exercício ou período, via de regra, anual;
– o lucro/prejuízo de balanço ou distribuível; e
– o lucro/prejuízo de liquidação ou final.
9.1) Lucro/prejuízo do exercício ou período, via de regra, anual:
Lucro/prejuízo do exercício = capital próprio no final do exercício – capital próprio no início do exercício. Corresponde ao “resultado integral do período”.
Resultado integral do período: «é o que se obtém a partir da agregação direta do resultado líquido do período com todas as variações ocorridas em capitais próprios não diretamente relacionadas com os detentores de capital, agindo enquanto tal.» (glossário de termos e expressões constantes no SNC [53]Consultar o glossário de termos e expressões constantes no SNC no link: https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf).
Resultado integral do período/exercício = resultado líquido +/- variações patrimoniais positivas e negativas não refletivas no resultado líquido.
Resultado líquido do período = rendimentos – gastos:
i) «a quantia residual que permanece após os gastos (incluindo os ajustamentos da manutenção do capital, quando apropriados) terem sido deduzidos dos rendimentos. Se os gastos excederem os rendimentos a quantia residual é um prejuízo.» (critério da manutenção do capital financeiro) (parágrafo 103 da Estrutura Conceptual [EC] do Sistema de Normalização Contabilística [SNC] [54]Consultar a Estrutura Conceptual do SNC no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/EstruturaConceptual.pdf do Sistema de Normalização Contabilística [SNC]); ou
ii) «o resultado líquido de um período antes da dedução do gasto de impostos» (glossário de termos e expressões constantes no SNC [55]Consultar o glossário de termos e expressões constantes no SNC no link: https://www.cnc.min-financas.pt/pdf/SNC/2016/GlossarioSNC.pdf) (resultado líquido = rendimentos – gastos).
9.2) Lucro/prejuízo de balanço ou distribuível:
Lucro/prejuízo de balanço = +/- capital próprio – (capital social ou capital subscrito + reservas legais + reservas estatutárias).
O lucro de balanço corresponde:
– à totalidade do capital próprio positivo para além dos valores do capital subscrito (= capital social) e das reservas indisponíveis (legais e estatutárias); ou, por outras palavras,
– à totalidade dos lucros de uma sociedade não dissolvida suscetíveis de ser distribuídos ou atribuídos aos sócios ou sócio único, respetivamente (lucro de balanço = lucro total distribuível); ou, por outras apalavras ainda,
– à totalidade “da riqueza” criada pela sociedade e atualmente existente no património desta subtraída das reservas indisponíveis.
9.3) Lucro/prejuízo de liquidação ou final:
Lucro/prejuízo de liquidação = +/- capital próprio – capital social ou capital subscrito.
Corresponde ao “ativo restante” a que se referem:
– o já indicado e transcrito art. 1018.º do Código Civil (CC) [56]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, para o qual remetem, direta ou indiretamente, o art. 1021.º do CC e várias disposições legais do Código das Sociedades Comerciais (sobre esta questão, ver, em cima, o ponto 6);
– o art. 156.º, conjugado com o art. 154.º, ambos do Código das Sociedades Comerciais (CSC) [57]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975;
– cfr. também o art. 184.º do Código da Insolvência e da Recuperação de Empresas (CIRE) [58]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075.
O lucro de liquidação corresponde, no fundo, à totalidade “da riqueza” criada pela sociedade atualmente existente no seu património.