1) Definição; conceito unitário com várias faces ou perspetivas:
Ação: participação social do acionista numa sociedade anónima (SA), cujo valor nominal ou fracional é representativo de uma fração do capital social desta e que deve estar representada por um documento de papel ou título ou por um registo individualizado em conta.
A palavra “ação” ou, no plural, “ações” exprime um conceito unitário; contudo, esse conceito pode ser encarado de várias perspetivas. Com efeito, como assinala A. Soveral Martins, «mais do que três realidades diferentes, parece que estamos perante várias faces da mesma realidade» [1]A. Soveral Martins, Cláusulas do Contrato de Sociedade que Limitam a Transmissibilidade das Ações, Almedina, Coimbra, 2006, pág. 75..
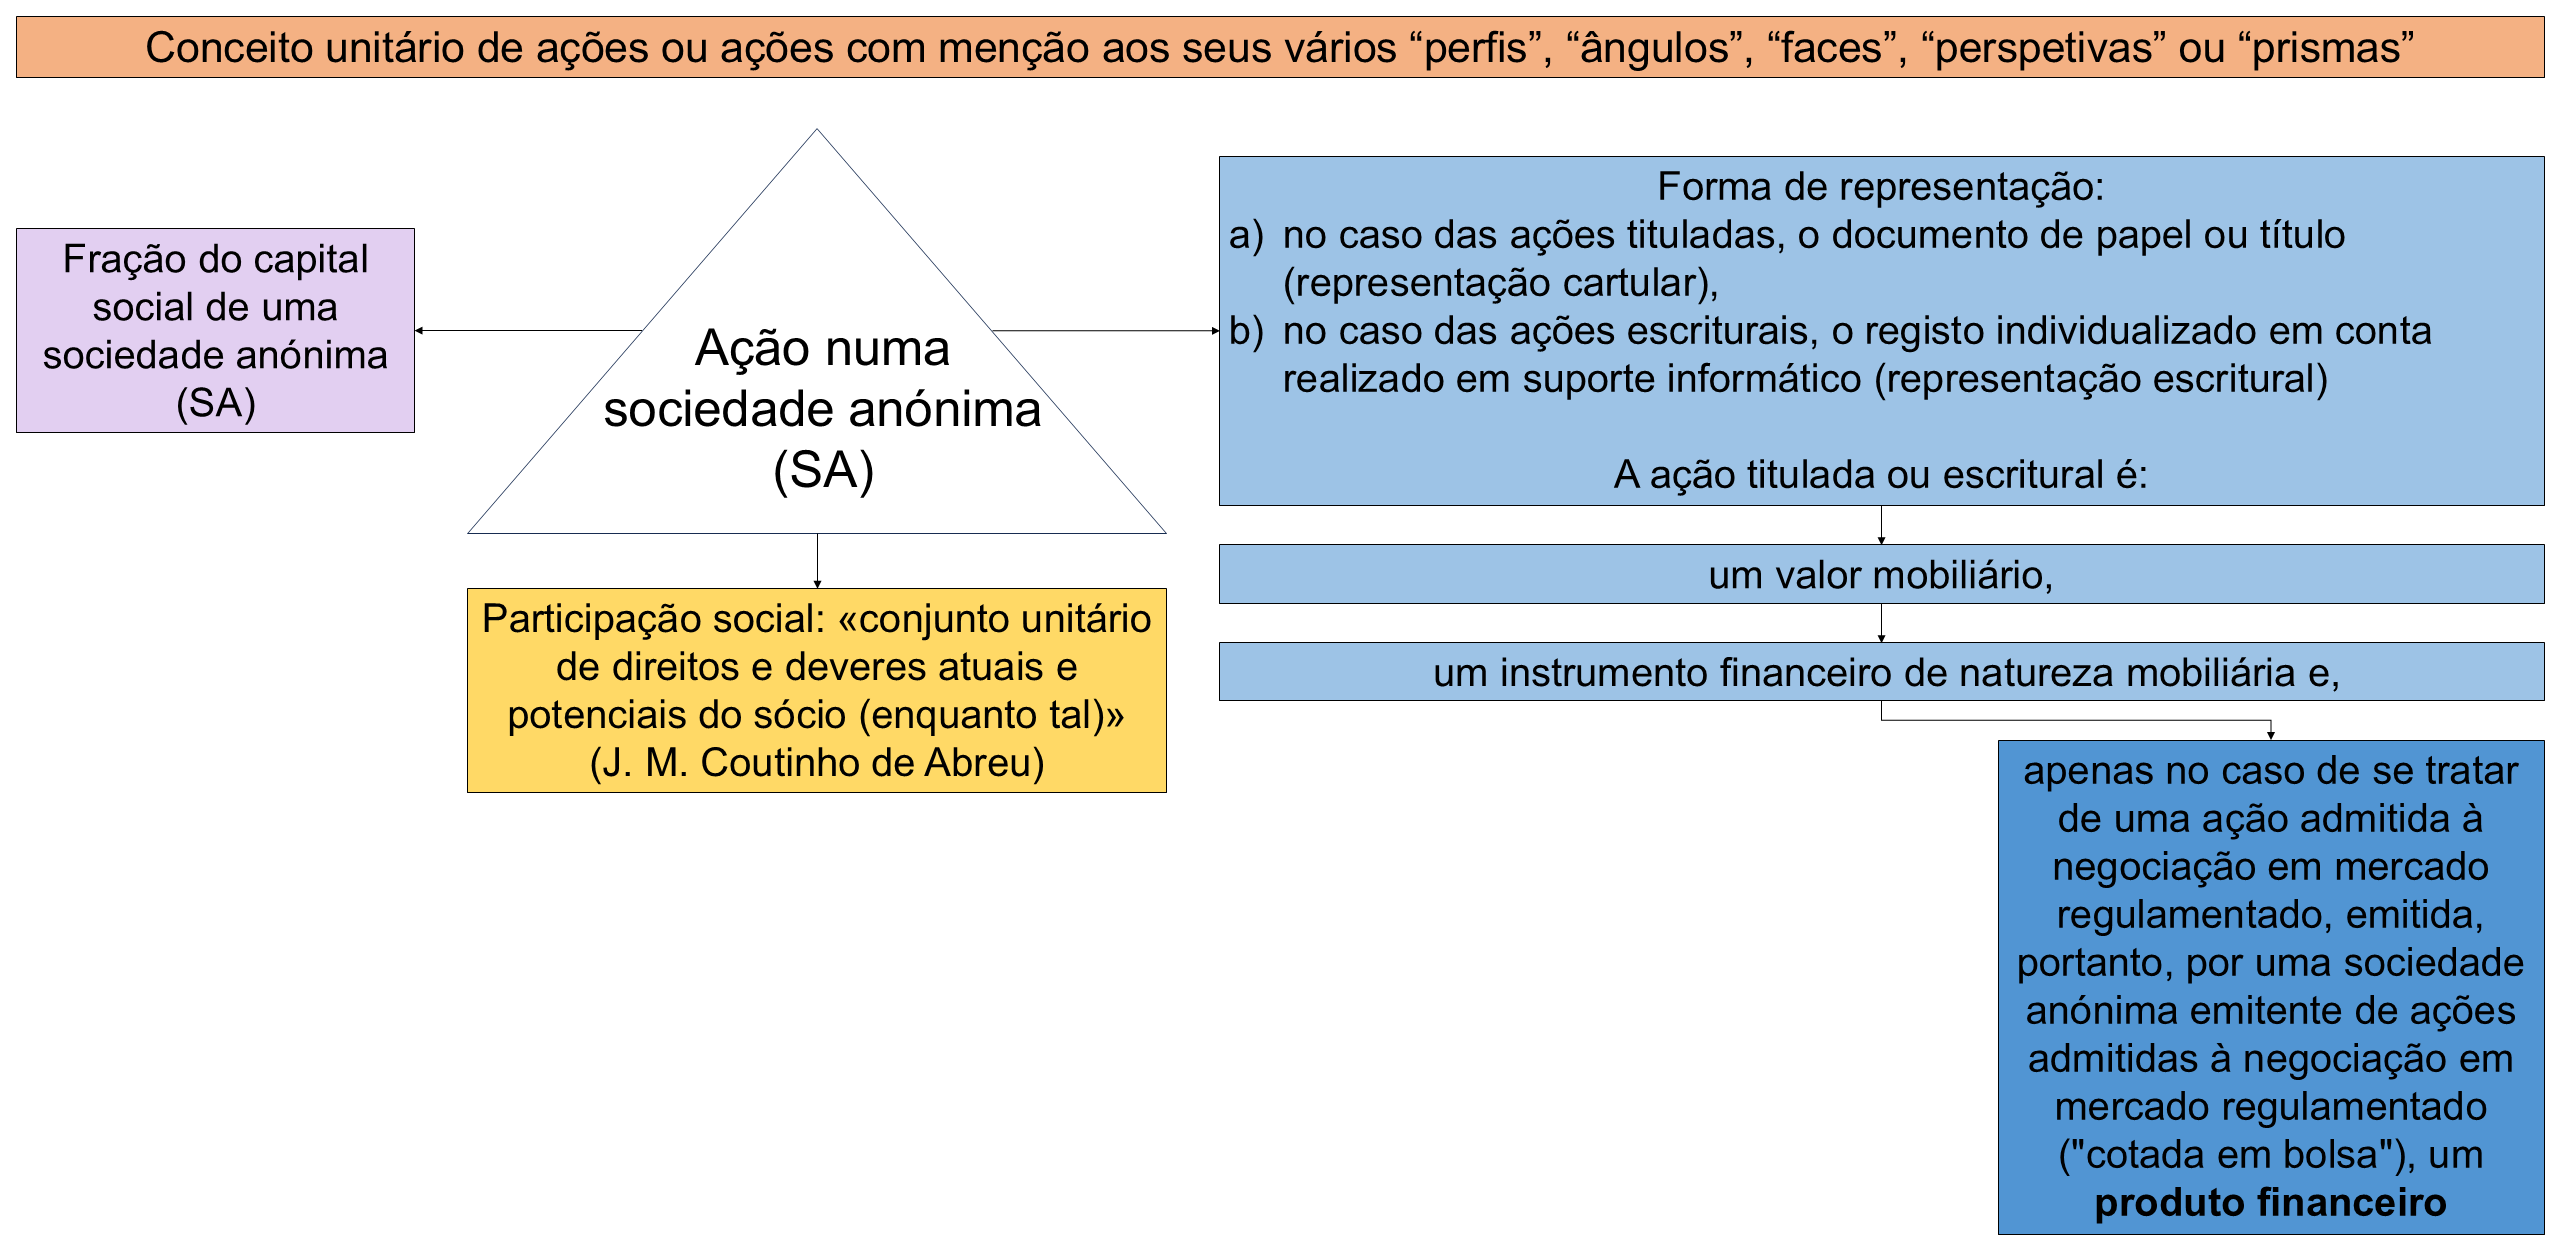
Assim, as ações são:
– a participação social do acionista numa sociedade anónima (SA) (a participação social é o «conjunto unitário de direitos e deveres atuais e potenciais do sócio [enquanto tal]» [2]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 75 e 215.);
– uma fração do capital social, uma vez que a Lei afirma que o capital social das sociedades anónimas está «dividido em ações» (art. 271.º) (porém, rigorosamente o capital social está dividido não nas ações, mas sim no valor nominal ou fracional de todas as ações emitidas pela sociedade);
– a forma de representação da participação social, quer se trate, no caso das ações tituladas, do documento de papel ou título (representação cartular), quer se trate, no caso das ações escriturais, do registo individualizado em conta, realizado, em princípio, em suporte informático (representação escritural) (arts. 274.º e 304.º do CSC [3]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e art. 46.º, n.º 1 do Código dos Valores Mobiliários [CVM] [4]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175); mas também, apenas quanto às ações que já tiverem efetivamente forma de representação cartular ou escritural,
– um valor mobiliário (cfr. art. 1.º, n.º 1 al. a) do CVM);
– um instrumento financeiro de natureza mobiliária (cfr. art. 2.º, n.ºs 2 e 1 al. a) do CVM); e ainda,
– no caso de se tratar de uma ação admitida à negociação em mercado regulamentado, emitida, portanto, por uma sociedade anónima emitente de ações admitidas à negociação em mercado regulamentado (“cotada em bolsa”), um produto financeiro [5]Sobre a ação enquanto valor mobiliário, instrumento financeiro (de natureza mobiliária) e produto financeiro, vide J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, … Continuar a ler.
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [6]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
2) Várias “ações” ou uma única “ação”:
Via de regra, cada acionista é titular de várias ações; mais excecionalmente na prática, é titular de uma única ação.
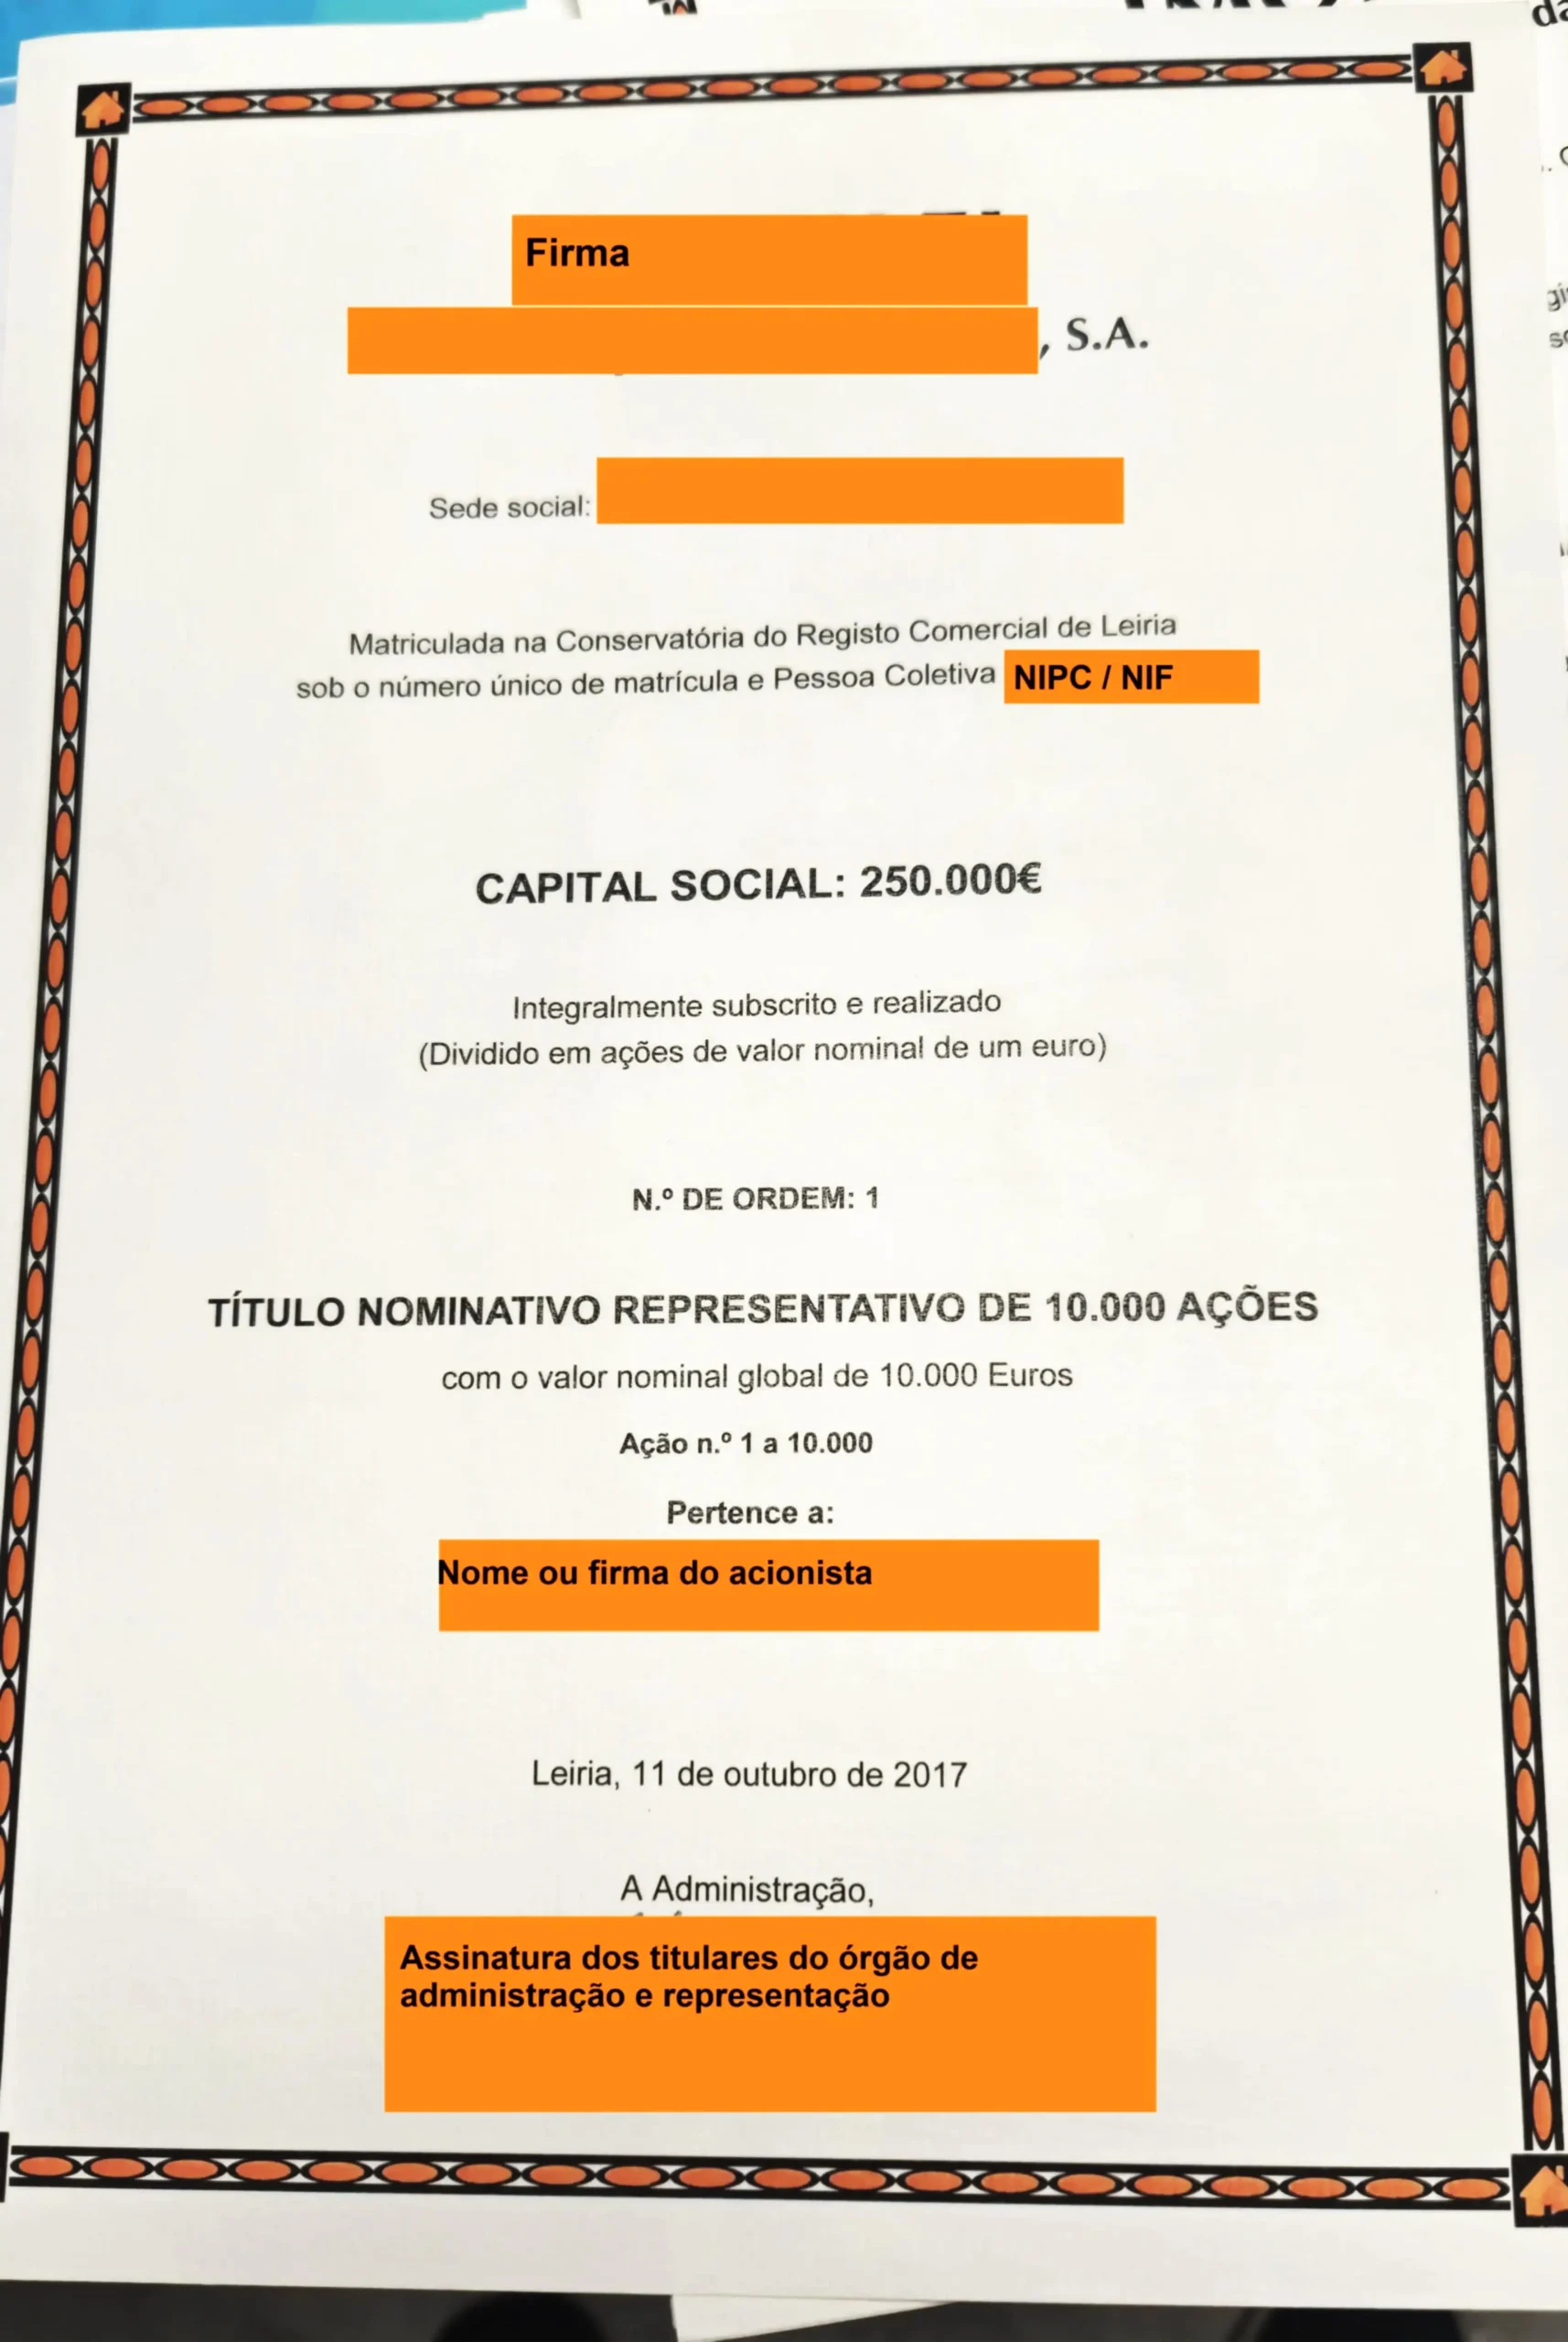
3) Forma de representação: documento em papel (ações tituladas) ou registo em conta (ações escriturais):
Quanto à forma de representação, as ações podem ser:
a) tituladas, se estiverem representadas em documentos de papel ou títulos (representação cartular) ou
b) escriturais, se estiverem representadas em registos individualizados em conta, realizados, em princípio, em suporte informático (representação escritural) (cfr. art. 46.º, n.º 1 do Código dos Valores Mobiliários [CVM] [7]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175; vide também o art. 274.º do CSC [8]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
4) As ações são sempre nominativas, não sendo permitidas ações ao portador:
Independentemente da respetiva forma de representação (cartular, no caso das ações tituladas, ou escritural, no caso das ações escriturais), as ações são hoje necessariamente «nominativas, não sendo permitidas ações ao portador» (art. 299.º).
Por conseguinte, a sociedade anónima (SA) tem a possibilidade de conhecer a todo o tempo a identidade dos respetivos acionistas, titulares, portanto, das ações emitidas pela sociedade e representativas do capital social desta.
5) Ações com valor nominal vs ações sem valor nominal:
As ações de uma sociedade anónima podem ser ações com valor nominal ou ações sem valor nominal. Porém, na mesma sociedade anónima não podem coexistir ações com valor nominal e ações sem valor nominal:
– ou todas as ações emitidas pela sociedade são ações com valor nominal;
– ou todas as ações emitidas pela sociedade são ações sem valor nominal (art. 276.º, n.ºs 1 e 2).
Via de regra, as sociedades anónimas optam por ter ações com valor nominal. No entanto, são, entre nós, emitentes de ações sem valor nominal o BCP, SA [9]Consultar os estatutos do BCP, SA, no link: https://investimentos.millenniumbcp.pt/pt/Documents/RPR0001-PT.pdf, The Navigator Company, SA [10]Consultar os estatutos da The Navigator Company, SA no link: https://thenavigatorcompany.com/wp-content/uploads/2024/09/4c565698b4a7d7ac539b0452534e1344.pdf e a Semapa, SGPS, SA [11]Consultar os estatutos da Semapa, SGPS, SA no link: https://www.semapa.pt/wp-content/uploads/2023/12/Estatutos-Semapa.pdf, todas sociedades anónimas “cotadas na bolsa”, rectius emitentes de ações admitidas à negociação em mercado regulamentado [12]Consultar a lista de sociedades cotadas na “bolsa Portuguesa” no link: https://live.euronext.com/pt/markets/lisbon/equities/list.
6) Todas as ações representam a mesma fração no capital social:
Independentemente de terem ou não valor nominal, todas as ações emitidas pela sociedade anónima devem representar a mesma fração no capital social. Se forem ações com valor nominal, todas as ações da sociedade devem ter o mesmo valor nominal (art. 276.º, n.º 4).
7) Categorias de ações; ações ordinárias vs ações especiais:
Os direitos inerentes às ações emitidas pela mesma sociedade não têm necessariamente de ser todos iguais. Com efeito, «podem ser diversos, nomeadamente quanto à atribuição de dividendos e quanto à partilha do ativo resultante da liquidação. As ações que compreendem direitos iguais formam uma categoria» (art. 302.º; cfr. também o art. 24º). Assim, uma categoria de ações é um conjunto de ações que têm o mesmo conteúdo.
Devem especialmente constar dos estatutos, pacto social ou contrato de sociedade da sociedade anónima:
a) o número de ações e, se existir, o respetivo valor nominal;
b) as condições particulares, se as houver, a que fica sujeita a transmissão de ações;
c) as categorias de ações que porventura sejam criadas, com indicação expressa do número de ações e dos direitos atribuídos a cada categoria (art. 272.º).
Distingue-se entre ações ordinárias e especiais:
– ações ordinárias são aquelas que conferem ao respetivo titular os direitos e obrigações comuns ou normais inerentes à qualidade de acionista;
– ações especiais são aquelas que conferem ao respetivo titular determinados mais ou menos direitos e/ou obrigações do que as inerentes às ações ordinárias [13]J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, págs. 122 a 127..
Por seu turno, as ações especiais podem ser:
– ações privilegiadas, se conferirem mais direitos do que os inerentes às ações ordinárias;
– ações diminuídas, se conferirem menos direitos ou mais obrigações do que os inerentes às ações ordinárias;
– ações mistas, quando combinam a atribuição de direitos e obrigações especiais [14]J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, págs. 122 a 127..
Quanto às categorias de ações (ações de categoria A, ações de categoria B, etc.), as sociedades anónimas podem emitir:
a) apenas ações ordinárias;
b) ações ordinárias e uma ou mais categorias de ações especiais ou
c) apenas ações especiais (por exemplo, uma sociedade anónima pequena, fechada e/ou familiar com poucos acionistas, em cujos estatutos, pacto social ou contrato de sociedade se estipulou que todos estão vinculados a realizar prestações acessórias que consistam no exercício em nome e por conta da sociedade de uma ou mais atividades em benefício da desta, que integrem o respetivo objeto social ou, de qualquer modo, integrem a respetiva gestão; cfr. art. 287.º).
Ações especiais:
- Ações preferenciais sem voto, reguladas nos arts. 341.º a 344.º;
- Ações com direito especial ao voto plural, até ao limite de cinco votos por cada ação, nas sociedades anónimas emitentes de ações admitidas à negociação em mercado regulamentado (sociedades anónimas cotadas) ou em sistema de negociação multilateral (art. 21.º-D do Código dos Valores Mobiliários [15]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175). Fora destes casos, é expressamente proibido o voto plural (art. 384.º, n.º 5).
- Ações remíveis, previstas no art. 345.º;
- Ações de fruição, previstas no art. 346.º;
- entre outras modalidades atípicas (não reguladas na Lei).
8) Emissão e subscrição de ações – aquisição originária de ações:
Emissão de ações em sentido amplo vs em sentido restrito:
a) Em sentido amplo, a emissão de ações e de outros valores mobiliários designa o conjunto de atos jurídicos e materiais destinados à respetiva criação, que pode compreender atos dos emitentes, dos intermediários financeiros, dos destinatários e de outras entidades.
b) Em sentido restrito, «a emissão designa a criação dos próprios valores mobiliários, ou seja, o ato perficiente do processo de emissão e constitutivo da génese das ações ou de outros valores mobiliários» [16]J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, pág. 103..
As ações são emitidas por uma sociedade anónima (SA) aquando da sua constituição ou do aumento do respetivo capital social. A emissão de ações corresponde assim a casos de aquisição originária da ação ou das ações. A aquisição é originária porque a(s) ação(ões) ainda não existia(m): foi(ram) originariamente criada(s) nesse momento.
A emissão de ações está sujeita a registo junto da sociedade emitente ou de intermediário financeiro que a representa.
- A conta de emissão é aberta junto da sociedade emitente e tem por objeto a identificação das ações emitidas no seu conjunto. Sobre esta, versa a Portaria n.º 290/2000, de 25 de maio, que aprova o modelo do registo da emissão de valores mobiliários junto do emitente [17]Consultar a Portaria n.º 290/2000, de 25 de maio, no link: https://diariodarepublica.pt/dr/detalhe/portaria/290-2000-292116;
- Por seu turno, apenas quanto às ações escriturais, as contas de registo individualizado têm por objeto a identificação da titularidade individual das ações por parte dos investidores. Sobre esta, versa a Portaria n.º 289/2000, de 25 de maio, que estabelece normas relativas ao registo de valores mobiliários escriturais junto do emitente [18]Consultar a Portaria n.º 289/2000, de 25 de maio, no link: https://diariodarepublica.pt/dr/detalhe/portaria/289-2000-292118. As contas de registo individualizado são efetuadas com base nos elementos relevantes do registo de emissão comunicados pelo emitente (cfr. art. 73.º, n.º 2; cfr. também os arts. 43.º a 45.º, 61.º, 64.º, 68.º e 73.º do CVM [19]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175) [20]Sobre esta diferença, J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, pág. 105 e A. Soveral Martins, Títulos de Crédito e Valores Mobiliários, Parte II … Continuar a ler.

Declarações de subscrição:
Os interessados emitem as declarações de subscrição destinadas a subscrever as ações:
a) implicitamente ao assinar os estatutos, pacto social ou contrato de sociedade da sociedade anónima, aquando da constituição desta; ou
b) expressamente em eventuais aumentos de capital social.
As ações são subscritas através da realização ou da assunção da obrigação de realizar entradas em dinheiro e/ou em espécie. O valor da entrada pode exceder o valor nominal das ações subscritas pelo acionista, concretamente se existir ágio, prémio de emissão ou prémio de subscrição. Porém, o contrário já não é verdadeiro, ou seja, o valor nominal das ações subscritas não pode exceder o valor da entrada (art. 25.º, n.º 1). No caso das sociedades anónimas (SA), proíbe-se expressamente a emissão de ações “abaixo do par” (art. 298.º, n.º 1).
Pretende-se assegurar que, pelo menos, no momento da constituição da sociedade, o património líquido (capital próprio) da sociedade é, no mínimo, igual à cifra do capital social (princípio da exata formação do capital social).
Momento da emissão:
Enquanto valores mobiliários, as ações devem considerar-se emitidas quando, cumulativamente, a sociedade emitente:
i) proceder à criação material do documento em papel ou título, no caso das ações tituladas, ou do registo em conta efetuado, em princípio, em suporte informático, no caso das ações escriturais e
ii) o entregar ou, pelo menos, o colocar na esfera de disposição ou poder do acionista [21]Neste sentido, A. Soveral Martins, Títulos de Crédito e Valores Mobiliários, Parte II – Valores Mobiliários, Volume I – As Ações, Almedina, Coimbra, 2018, págs. 63 e 65..
9) Aquisição derivada, nomeadamente através de compra e venda, doação, etc.:
Modalidades:
Aquisição derivada de ações: transmissão de um anterior titular para o atual titular
a) por ato jurídico entre vivos voluntário (cessão)
b) por ato jurídico entre vivos não voluntário ou
c) por morte (mortis causa).
A aquisição é derivada porque as ações já existiam anteriormente, já foram previamente subscritas.
Modalidades de aquisição derivada operada por ato jurídico entre vivos voluntário (cessão):
a) contrato de compra e venda;
b) contrato de doação;
c) contrato de troca ou permuta;
d) dação em cumprimento;
e) entrada em espécie em sociedade;
f) partilha ou adjudicação ao acionista na sequência de dissolução de sociedade comercial que não resulte de declaração de insolvência, neste último caso, se a sociedade dissolvida tinha ações noutras sociedades.
Modalidades de aquisição derivada operada por ato jurídico entre vivos não voluntário:
a) compra/venda judicial, quer em sede de processo executivo, quer em sede de processo de insolvência;
b) adjudicação a um credor em sede de processo executivo ou de processo de insolvência (cfr. arts. 799.º a 802.º do Código de Processo Civil [CPC] [22]Consultar o Código de Processo Civil (CPC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-34580575 e art. 17.º do Código da Insolvência e da Recuperação de Empresas [CIRE] [23]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075);
c) perda das ações em favor da sociedade por falta de pagamento da entrada associada àquela(s), nos termos do art. 285.º do Código das Sociedades Comerciais.
Modalidades de aquisição derivada (operada) por morte (mortis causa) (sucessão por morte na titularidade da participação social):
a) herança ou
b) legado (art. 2030.º, n.ºs 1 e 2 do Código Civil [24]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075).
Livre transmissibilidade salvo estipulação em sentido diverso nos estatutos:
Salvo estipulação em sentido diverso nos estatutos, pacto social ou contrato de sociedade, as ações são livremente transmissíveis, maxime através de contrato de compra e venda (cfr. arts. 328.º e 329.º).
10) Indivisibilidade da ação:
«A ação é indivisível» (art. 276.º, n.º 6). Assim, ao contrário das quotas em sociedades por quotas e em sociedades unipessoais por quotas que podem, em certos termos, ser divididas, a ação não pode ser dividida ou fracionada em duas ou mais ações. Por exemplo, fora do quadro de uma alteração aos estatutos, pacto social ou contrato de sociedade, uma ação com o valor nominal de 1€ não pode ser dividida em duas ações com o valor nominal de 0,50€ cada uma.
11) As ações são uma coisa (res), bem ou objeto jurídico unitário e autónomo:
As ações são uma coisa, bem ou objeto jurídico unitário autónomo. São uma unidade jurídica.
Assim, as ações podem ser:
– objeto de direitos reais de gozo, como o direito de propriedade e o direito de usufruto;
– objeto de direitos reais de garantia, concretamente do direito que emerge do penhor para o credor pignoratício;
– alienadas e adquiridas (compradas e vendidas, doadas e recebidas em doação);
– penhoradas, apreendidas, arrestadas (arresto civil e criminal) e arroladas; e
– como, noutra perspetiva, acabámos de referir, oneradas, concretamente empenhadas, através da constituição de um penhor, ou dadas em usufruto a favor de outrem (cfr. arts. 23.º, 228.º, 239.º).
12) Conteúdo: as ações integram um conjunto de direitos e deveres do sócio enquanto tal:
O conteúdo de cada ação, que, como participação social, é uma posição jurídica unitária pertencente a um sujeito de Direito, designado acionista, é integrado simultaneamente:
i) pela relação jurídica complexa que permanentemente o liga a uma sociedade anónima (SA) e, por via desta, eventualmente a outros acionistas [25]Essencialmente neste sentido, J. M. Coutinho de Abreu, op. cit., pág. 226. e
ii) pelos vários direitos, deveres e outras relações, situações ou posições jurídicas simples, ativas e passivas, atuais e potenciais, nos(as) quais aquela relação jurídica complexa se desdobra, de que aquele, enquanto acionista, é titular, perante a sociedade e os eventuais outros acionistas.

Principais direitos dos acionistas:
– direito abstrato ao lucro (ou «a quinhoar nos lucros»), incluindo o lucro de liquidação,
– direito de voto e os respetivos direitos participativos acessórios (direito de estar presente, direito de apresentar propostas e o direito de discutir [26]Elencando estes direitos participativos acessórios ao direito de voto, Ana Perestrelo de Oliveira, Manual de Governo das Sociedades, Almedina, Coimbra, 2017, pág. 111.),
– direito à informação,
– direito a ser designado para os órgãos de administração e de fiscalização da sociedade, nos termos da lei e dos estatutos, pacto social ou contrato de sociedade,
– direito (legal) de preferência ou direito de subscrição em aumentos de capital social por novas entradas em dinheiro (arts. 21.º e 458.º a 460.º).
Classificações:
Quanto à função, os direitos dos acionistas podem ser:
– gerais ou
– especiais.
Quanto à titularidade, os direitos dos acionistas podem ser:
– patrimoniais ou económicos, maxime o direito ao lucro,
– políticos ou administrativos, maxime o direito de voto e os respetivos direitos participativos acessórios,
– de fiscalização, nomeadamente o direito à informação e o direito de intentar ações judiciais [27]J. M. Coutinho de Abreu, op. cit., pág. 216..
Principais deveres dos acionistas:
– o dever de entrada: em dinheiro, em espécie ou em indústria;
– o dever de quinhoar nas perdas (art. 20.º); e
– o dever de lealdade.
Direitos dos acionistas corporativos e extracorporativos:
A ação apenas compreende os direitos e obrigações do acionista enquanto tal, isto é, na qualidade de acionista. Assim, não abrange os direitos dos acionistas sobre a sociedade anónima (SA) com caráter extracorporativo, que correspondem:
a) ou a direitos de crédito que, embora resultem da ação, dela se autonomizaram, concretamente o direito a lucros de exercício cuja distribuição foi já validamente deliberada (direito ao dividendo deliberado) ou o direito a lucros de exercício cuja distribuição não tenha sido deliberada, mas que se tenha formado em virtude da aplicação do art. 294.º,
b) direitos de crédito emergentes de contratos celebrados entre a sociedade e os acionistas enquanto tais, como o contrato de suprimento;
c) ou a direitos de crédito resultantes de contratos, como o contrato de compra e venda, de comodato, de prestação de serviços, entre outros, celebrados entre a sociedade e os acionistas enquanto terceiros («nesses negócios poderiam ter participado, com idênticos efeitos, não-sócios» [28]J. M. Coutinho de Abreu, op. cit., págs. 223 e 224.).
Estes direitos dos acionistas extracorporativos têm a natureza de direitos de crédito e, a partir do momento em que se formam, integram o passivo da sociedade.
Direitos e deveres dos acionistas: perante a sociedade e perante os outros sócios:
De cada ação resultam direitos e deveres dos acionistas:
– sobretudo para com a sociedade,
– mas também perante os outros acionistas, especialmente o dever de lealdade.
13) O número de ações de que um acionista é titular determina o peso relativo deste no capital social da sociedade:
a) Ações com valor nominal:
Caso a sociedade anónima (SA) tenha optado por emitir ações com valor nominal, as ações terão um determinado valor nominal (par value, face value, nominal value, no mind value) que:
i) deve ser igual para todas as ações emitidas pela sociedade anónima (SA) e
ii) não pode ser inferior a 1 cêntimo (0,01€) (art. 276.º, n.ºs 3 e 4).
É frequente na prática a estipulação nos estatutos, pacto social ou contrato de sociedade de que as ações emitidas pela SA têm o valor nominal de 1€: «o capital social é representado por x número de ações, com o valor nominal de 1 euro cada». Com esta solução, assegura-se que o valor nominal global das ações de cada acionista coincide exatamente com o número de ações de que é titular.
A proporção do valor nominal de todas as ações de um acionista no capital social da sociedade determina o “peso relativo do sócio no capital social da sociedade”, “posição relativa do sócio na sociedade”, “proporção do sócio no capital social” ou “percentagem de participação do sócio” (em inglês, “proportionate equity interest“, “proportion of share capital” ou “ownership percentage“). Por exemplo, numa sociedade anónima com o capital social de 50 000€, que seja emitente de ações com o valor nominal de 1€, se há um acionista dessa sociedade que tem 25 500 ações com o valor nominal global de 25 500€, esse acionista é titular de ações correspondentes a 51% do capital social dessa sociedade.
b) Ações sem valor nominal:
Caso a sociedade anónima (SA) seja emitente de ações sem valor nominal, mantém-se a obrigatoriedade de a sociedade ter capital social (são ações sem valor nominal “impróprias” ou “impuras”) e todas as ações sem valor nominal emitidas pela sociedade devem representar a mesma fração no capital social. O valor de emissão/subscrição das ações sem valor nominal corresponde exatamente ao valor das entradas em dinheiro e/ou em espécie que os acionistas realizaram ou se obrigaram a realizar e pode ser diferente de emissão para emissão (cfr. art. 298.º, n.º 3; cfr. também o art. 25.º, n.º 2).
Neste caso, o peso relativo dos acionistas no capital social da sociedade anónima determina-se através do “valor fracional” das ações, que se obtém através da divisão do valor do capital social pelo número total de ações emitidas pela sociedade.
Por exemplo, se o BCP, SA, tem, nos termos dos respetivos estatutos, «o capital social de 3 000 000 000,00 de euros, correspondendo a 14 804 627 089 ações nominativas escriturais sem valor nominal» [29]Consultar os estatutos do BCP, SA, no link: https://investimentos.millenniumbcp.pt/pt/Documents/RPR0001-PT.pdf, o valor fracional de cada ação é de aproximadamente 0,20€.
13.1) O peso relativo do acionista no capital social da SA determina a medida, maior ou menor, dos seus direitos e deveres, em especial, lucros/perdas e voto:
O peso relativo dos acionistas no capital social da sociedade anónima (SA) ou posição relativa dos sócios na sociedade determina, em princípio, a medida, maior ou menor, dos seus direitos e obrigações enquanto tal (enquanto acionista), especialmente os direitos ao lucro e ao voto. Vejamos.
13.1.1) Direito ao lucro / dever de quinhoar nas perdas:
Na falta de estipulação nos estatutos, pacto social ou contrato de sociedade em sentido contrário, os acionistas participam nos lucros e nas perdas da sociedade segundo a proporção do valor nominal ou fracional global das respetivas ações no capital social (art. 22.º, n.º 1; cfr. também arts. 21.º, n.º 1 al. a) e 20.º al. b)).
Se os estatutos, pacto social ou contrato de sociedade estipularem apenas sobre a parte de cada acionista nos lucros, presumir-se-á ser a mesma a sua parte nas perdas (art. 22.º, n.º 2).
13.1.2) Direito ao voto:
Nas sociedades anónimas, via de regra, a cada ação corresponde um voto (one share, one vote). Admitem-se, contudo, vários desvios esta regra.
Desvios à regra one share, one vote nas sociedades anónimas (SA):
Constituem desvios à regra one share, one vote, nomeadamente, os seguintes:
a) cláusula nos estatutos, pacto social ou contrato da sociedade a estabelecer tetos de voto (voting caps), isto é, que não sejam contados votos acima de certo número, quando emitidos por um só acionista, em nome próprio ou também como representante de outro (art. 384.º, n.º 2 al. b) e n.º 3);
b) cláusula nos estatutos, pacto social ou contrato da sociedade a exigir um número mínimo de ações para que seja alcançado um (só) voto, contanto que sejam abrangidas todas as ações emitidas pela sociedade e que fique a caber um voto, pelo menos, a cada 1000€ de capital (art. 384.º, n.º 2 al. a)) (por exemplo, numa SA com 50 000 ações emitidas com um valor nominal de 1€, a estipulação de que se conta apenas um voto por cada conjunto de ações globalmente representativas de 500€ de capital social: 500 ações, um voto);
c) emissão de ações preferenciais sem voto, que, como o nome indica, não conferem direito de voto (arts. 341.º a 344.º, especialmente art 341.º, n.º 5; cfr. também art. 302.º);
d) emissão de ações com direito especial ao voto plural, até ao limite de cinco votos por cada ação, nas sociedades anónimas emitentes de ações admitidas à negociação em mercado regulamentado (sociedades anónimas cotadas) ou em sistema de negociação multilateral (art. 21.º-D do Código dos Valores Mobiliários [30]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175). Fora destes casos, é expressamente proibido o voto plural (art. 384.º, n.º 5).
e) regime das ações próprias da sociedade: suspensão dos direitos de voto inerentes a essas ações (art. 324.º, n.º 1). As ações próprias (autoparticipações) são as ações numa sociedade anónima por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) [31]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 388.;
f) regime das sociedades em relação de participações recíprocas (art. 485.º, n.º 3);
g) impedimento(s) de voto do(s) acionista(s) quando, relativamente à matéria da deliberação, este(s) se encontre(m) em situação de conflito de interesses com a sociedade (art. 384.º, n.º 6; cfr. também o art. 251.º, relativo às sociedades por quotas);
h) impedimento, suspensão ou limitação de voto do(s) acionista(s) que se encontrar em mora ou em incumprimento definitivo da obrigação de realizar a entrada em dinheiro a que se vinculou aquando da constituição da sociedade ou do aumento do respetivo capital social (resultante do diferimento das entradas em dinheiro), enquanto a mora ou o incumprimento definitivo durar (art. 384.º, n.º 4).
i) sanção aplicada de inibição do exercício dos direitos de voto nomeadamente:
a) pelas entidades fiscalizadoras competentes, quando às sociedades desportivas, em conformidade com os arts. 16.º e 32.º do Regime Jurídico das Sociedades Desportivas, estabelecido na Lei n.º 39/2023, de 4 de agosto [32]Consultar o Regime Jurídico das Sociedades Desportivas no link: https://diariodarepublica.pt/dr/detalhe/lei/39-2023-216714697;
b) pela CMVM, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 192.º do Código dos Valores Mobiliários;
c) pelo Banco de Portugal, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 102.º do Regime Geral das Instituições de Crédito e Sociedades Financeiras [33]Consultar o Regime Geral das Instituições de Crédito e Sociedades Financeiras no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1992-70072322.
13.2) Graus de poder ou influência de um acionista sobre uma sociedade anónima:

O peso relativo de cada acionista no capital social da sociedade anónima ou posição relativa dos acionistas na sociedade determina, em princípio, a medida de poder ou influência que aquele exerce sobre esta.
I) Relação de simples participação ou relação de participações recíprocas – igual ou superior a 10% mas inferior a 50,1%:
Relação de simples participação: quando uma sociedade é titular de ações numa sociedade anónima (SA) em montante igual ou superior a 10% do capital social desta, mas entre ambas não existe uma relação de participações recíprocas, nem de domínio (em princípio, 50,1%), nem de grupo (em princípio, 100%).
Relação de participações recíprocas: quando uma sociedade é titular de ações numa sociedade anónima e esta é igualmente titular de quotas ou ações naquela e ambas as participações atingem 10% do capital social uma da outra (arts. 481.º a 485.º).
Em certos regimes especiais, considera-se que existe uma participação qualificada quando um acionista tem uma participação direta ou indireta que lhe permite exercer uma influência significativa na gestão da entidade participada:
a) porque representa pelo menos 10% do capital ou dos direitos de voto da entidade participada ou
b) por qualquer outro motivo (cfr. RJICSF, art. 176.º-A, n.º 2 al. o) do CVM, RJASR, RGA, REI, RJFP e RJSGMR).
II) Domínio ou controlo simples – 50,1%:
O acionista tem o domínio ou controlo de uma sociedade anónima (SA) quando pode exercer ou exerce efetivamente, direta ou indiretamente, sobre esta, uma influência dominante, o que se presume quando:
a) detém uma participação maioritária no capital social da sociedade (isto é, quando o valor nominal global das respetivas ações representam mais de 50% do capital social da sociedade);
b) dispõe de mais de metade dos votos;
c) tem a possibilidade de designar mais de metade dos membros do órgão de administração ou do órgão de fiscalização.
Se o acionista for uma sociedade, passa a poder exercer:
i) uma influência dominante sobre a sociedade anónima dependente ou dominada (designando-se aquela sociedade dominante) e
ii) uma direção económica unitária entre si próprio, esta última e eventuais outras sociedades que também domine ou controle (cfr. arts. 481.º, 482.º al. c), 486.º, 483.º, n.º 2 e 487.º; cfr. também arts. 386.º, n.ºs 1 e 2 e 403.º) [34]Sobre esta matéria, vide Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2016, págs. 25, 26, 43 e 44..
III) Domínio qualificado – 66,67% nas SA:
O acionista tem o domínio qualificado de uma sociedade anónima (SA) quando é titular de ações cujo valor nominal seja representativo de uma percentagem que lhe permita, por si só (sozinho), provocar alterações aos estatutos ou pacto social da sociedade ou promover a respetiva dissolução, concretamente igual ou superior a 66,67% do capital social ou dos direitos de voto nas sociedades anónimas (arts. 386.º, n.ºs 3, 4 e 5, 383.º, n.ºs 2 e 464.º).
Definições prévias:
Quórum constitutivo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cuja presença ou representação é necessária para que a assembleia geral possa considerar-se validamente constituída ou possa validamente deliberar sobre determinado assunto.
Quórum deliberativo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cujos votos favoráveis são necessários para que uma determinada deliberação possa ser aprovada.
Quórum constitutivo e quórum deliberativo necessários para alterar os estatutos, pacto social ou contrato de sociedade da SA:
a) Assembleia geral em 1ª convocação:
i) quórum constitutivo de 33,33%: devem estar presentes ou representados acionistas que detenham, pelo menos, ações correspondentes a um terço do capital social (1/3); e
ii) quórum deliberativo de 66,67%: aprovação por maioria de dois terços dos votos emitidos (arts. 383.º, n.º 2 e 386.º, n.º 3 e 464.º).
b) Assembleia geral em 2ª convocação:
1.ª hipótese:
i) inexistência de quórum constitutivo: em segunda convocação, a assembleia pode deliberar seja qual for o número de acionistas presentes ou representados e o capital por eles representado;
ii) quórum deliberativo de 66,67%: aprovação por maioria de dois terços dos votos emitidos (arts. 383.º, n.º 3 e 386.º, n.º 3); ou, em alternativa,
2ª hipótese:
i) quórum constitutivo de 50%: em alternativa, se estiverem presentes ou representados acionistas que detenham, pelo menos, ações correspondentes a metade do capital social 50%; e
ii) quórum deliberativo de maioria simples: pode haver aprovação por maioria simples dos votos emitidos: fará vencimento a proposta que tiver a seu favor maior número de votos (art. 386.º, n.º 4; cfr. também o n.º 2 do mesmo artigo).
IV) Domínio muito qualificado – 75%:
Um acionista tem o domínio muito qualificado de uma sociedade anónima (SA) quando é titular de ações representativas de, pelo menos, 75% do capital social desta.
Este grau ou nível de domínio é relevante para efeitos de distribuição ou retenção de lucros nas sociedades anónimas (SA). Com efeito, um acionista pode ser titular de ações representativas de, pelo menos, 66,67% do capital social de uma sociedade anónima (SA), que, portanto, lhe permitem alterar, por si só, os estatutos, pacto social ou contrato de sociedade, mas essas ações não serem representativas de, pelo menos, 75% do capital social desta e, por conseguinte, o acionista isoladamente considerado não conseguir impedir que a sociedade distribua, pelo menos, metade do lucro de exercício distribuível (art. 294.º).
V) Domínio quase total – 90%:
O acionista tem o domínio quase total de uma sociedade anónima (SA) quando detém uma participação representativa de 90% do capital social desta, caso em que, se aquele (o acionista) for uma sociedade por quotas, uma sociedade unipessoal por quotas ou uma outra sociedade anónima (SA), é, em certos termos, titular de um direito potestativo (que se impõe inelutavelmente na esfera jurídica de um outro sujeito de Direito) de adquirir as ações dos restantes acionistas (estes últimos, designados “sócios livres”, ficam no correspondente estado de sujeição) (arts. 490.º, n.ºs 1 a 4 e 481.º).
VI) Domínio total (relação de grupo) – 100%:
O acionista tem o domínio total de uma sociedade anónima (SA) quando detém uma participação representativa de 100% do respetivo capital social. O acionista que for uma sociedade por quotas, sociedade unipessoal por quotas ou outra sociedade anónima (SA), forma uma relação de grupo com a sociedade totalmente dominada, sociedade-filha, subsidiária ou filial, designando-se aquela sociedade-mãe ou sociedade totalmente dominante (arts. 481.º, 482.º al. d), 488.º, 489.º e 501.º a 504.º).
13.3) Grau de “propriedade corporativa” (indireta ou económica) do sócio sobre a empresa explorada pela sociedade ou mesmo sobre a própria sociedade:
O peso relativo do sócio no capital social da sociedade determina também o grau, proporção ou medida de:
a) “propriedade corporativa”, económica ou indireta do sócio sobre a empresa explorada pela sociedade (propriedade indireta ou económica) (J. Engrácia Antunes [35]J. Engrácia Antunes, «A empresa como objeto de negócios – “asset deals” vs “share deals”», in Revista da Ordem dos Advogados, Volume 2/3, n.º 68, 2008, págs. 727, 761 e 762, … Continuar a ler);
b) propriedade indireta do sócio, «num sentido que não é puramente económico, mas cujos contornos jurídicos não se contêm no quadro dos direitos reais clássicos», não só sobre a empresa explorada pela sociedade como também sobre a própria sociedade (F. Cassiano dos Santos [36]F. Cassiano dos Santos, Os Mecanismos Para a Cooperação no Exercício da Empresa, Petrony Editora, Vila Franca de Xira, 2023, págs. 72 e 73 e em “Direitos dos sócios, propriedade … Continuar a ler); ou mesmo
c) propriedade direta do sócio sobre a própria sociedade. Com efeito, indo mais longe, defendendo que os sócios das sociedades de responsabilidade limitada são, apesar da personalidade jurídica destas, verdadeiros proprietários em comum ou comproprietários da própria sociedade, sendo as respetivas quotas ou ações parcelas (ou quotas) ideais de contitularidade ou compropriedade da sociedade enquanto objeto jurídico (sendo esta, por isso, simultaneamente sujeito e objeto jurídicos), Evaristo Mendes [37]Evaristo Mendes, “Compra e venda de sociedades”, in VI Congresso Direito das Sociedades em Revista, Almedina, Coimbra, 2022, págs. 155 a 216, e em “Participação social nas SpQ e SA. … Continuar a ler.
Apesar das diferenças entre as respetivas posições, os três Autores consideram que se trata de uma nova forma de propriedade, com uma natureza sui generis e um conteúdo próprio, que se pode designar “propriedade corporativa” ou “propriedade societária”, que assim existe juntamente com a propriedade tradicional regulada no CC. Estas ideias exprimem-se bem com as seguintes frases, mais frequentes no espaço anglo-americano: «If you own a stock (or share) you essentially own a piece of a company». «Each share represents the fractional ownership of a company.» «If a company issues 1,000 shares, each share would represent 1/1000th, or 0.1%, of the company’s ownership» [38]Por todos, https://www.investopedia.com/terms/s/stockmarket.asp.
Com a sentença de declaração de insolvência, a propriedade económica da sociedade transmite-se dos sócios para os credores:
Com a sentença de declaração de insolvência, a propriedade económica da sociedade transmite-se dos sócios para os credores (cfr. ponto 3 do preâmbulo do Decreto-Lei n.º 53/2004, de 18 de março, que aprova o Código da Insolvência e da Recuperação de Empresas [CIRE] [39]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075). São estes quem agora tem o poder de determinar, através do exercício do respetivo voto, o futuro da sociedade, muito especialmente se esta será:
a) liquidada e extinta ou
b) continuada, com a aprovação de um plano de recuperação (o plano de insolvência que se destine a prover à recuperação do devedor designa-se plano de recuperação).
«Os créditos conferem um voto por cada euro» (um euro de crédito, um voto) (cfr. art. 141.º, n.º 1 al. e) do CSC [40]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e arts. 73.º, n.º 1, 156.º, n.º 1 e 192.º, n.º 3 do CIRE [41]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075).
14) Valores das ações: nominal, de emissão ou subscrição, contabilístico (book value) e de mercado; exemplo da EDP, SA:
As ações têm:
i) um valor nominal (par value, face value, nominal value, no mind value) ou fracional, consoante tenham ou não valor nominal;
ii) valor de subscrição;
iii) valor contabilístico (book value); e
iv) valor de mercado.
14.1) Valor nominal ou fracional, consoante a SA seja emitente de ações com valor nominal ou sem valor nominal:
Se a sociedade anónima (SA) optar por emitir ações com valor nominal, as ações têm um determinado valor nominal (par value, face value, nominal value, no mind value). Nesse caso, o valor nominal das ações e o capital social da sociedade têm de constar nos estatutos, pacto social ou contrato de sociedade. Os dois estão estreitamente relacionados uma vez:
i) todas as ações devem representar a mesma fração no capital social e, no caso de terem valor nominal, devem ter o mesmo valor nominal (cfr. art. 276.º, n.ºs 1 a 4); e
ii) o capital social é a cifra numérica, expressa em Euros, constante no pacto social, contrato de sociedade ou estatutos da sociedade e, por isso, tendencialmente estável, representativa da soma dos valores nominais das participações sociais (quotas, ações ou partes) fundadas em entradas em dinheiro e/ou em espécie [42]Cfr. no essencial, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 449 e 450; P. Tarso Domingues, O Financiamento … Continuar a ler e que deve ser inscrita no balanço, dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (capital social = capital subscrito).
Tal como o capital social da sociedade pode ser danoso para os credores desta, o valor nominal das ações também pode ser danoso para os acionistas e potenciais adquirentes das ações, induzindo-os em erro, na medida em que poderão associar ao valor nominal das ações a existência na sociedade de um património líquido de valor proporcionalmente idêntico, o que pode não corresponder de todo, à realidade [43]P. Tarso Domingues, Variações sobre o capital social, op. cit., pág. 167, que refere que o capital social pode induzir os credores da sociedade em erro e, como tal, ser contraproducente..
14.2) Valor de subscrição:
O valor de subscrição é o valor correspondente às entradas em dinheiro e/ou em espécie que os sujeitos de Direito realizaram ou se obrigaram a realizar aquando da constituição da sociedade ou do aumento do respetivo capital social como contrapartida pelas ações que adquiriram.
O valor da entrada pode exceder o valor nominal das ações subscritas pelo acionista, concretamente se existir ágio, prémio de emissão ou prémio de subscrição. Porém, o contrário já não é verdadeiro, ou seja, o valor nominal das ações subscritas não pode exceder o valor da entrada (art. 25.º, n.º 1). No caso das sociedades anónimas (SA), proíbe-se expressamente a emissão de ações “abaixo do par” (art. 298.º, n.º 1).
Pretende-se assegurar que, pelo menos, no momento da constituição da sociedade, o património líquido (capital próprio) da sociedade é, no mínimo, igual à cifra do capital social (princípio da exata formação do capital social).
14.3) Valor contabilístico (book value):
Valor contabilístico (book value) = “valor real” das participações:
O capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth) da sociedade permite apurar o valor contabilístico (book value) da sociedade (ver: sociedade comercial) e, indiretamente, das participações sociais (quotas, ações ou partes sociais) dos sócios naquela. O valor contabilístico da sociedade é mesmo o critério legal supletivo para avaliar as participações sociais, designando-o a Lei, por vezes, de “valor real”.
De facto, há várias situações na vida da sociedade e dos sócios enquanto tais que podem exigir o apuramento do valor das participações sociais destes naquela, concretamente com vista a pagar ao sócio uma contrapartida pela perda da sua participação social operada pela extinção desta ou pela sua aquisição por parte da sociedade, de um consócio ou de um terceiro, em qualquer caso, por força:
a) do exercício pelo sócio do seu direito de exoneração nos casos em que este for admissível,
b) do seu falecimento,
c) da sua exclusão,
d) da dissolução da sociedade,
e) da amortização da quota na sociedade,
f) da recusa do consentimento para a cessão da quota ou
g) de discordância em relação à contrapartida proposta em processos de fusão ou de cisão.
Base legal:
Cfr. o disposto no art. 1018.º do Código Civil (CC) [44]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, que, para além de ser aplicável diretamente, é também aplicável:
i) por remissão em primeiro grau do n.º 2 do art. 1021.º do CC;
ii) por remissão em segundo grau do art. 105.º, n.º 2, 51.º, n.º 2, 184.º, n.º 7, 188.º, n.º 2, 205.º, n.º 3, 231.º, n.º 2 al. d) do Código das Sociedades Comerciais (CSC) [45]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e do art. 999.º do CC, que remetem diretamente para o art. 1021.º do CC; e
iii) por remissão em terceiro grau dos arts. 116.º, n.ºs 4 e 5, 117.º-F, n.ºs 7 a 10, 129.º-G, n.ºs 1 a 4, 137.º, 140.º-I, n.ºs 1 a 3, 185.º, n.º 5, 186.º, n.º 4, 188.º, n.º 2, 231.º, n.º 2 al. d), 235.º, n.º 1 al. a), 240.º, n.º 5, 329.º, n.º 3 al. c) in fine, que remetem diretamente para o art. 105.º, n.º 2 do CSC.
Transcrição do essencial do regime:
Artigo 1018.º do Código Civil [46]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
(Partilha)
1 – Extintas as dívidas sociais, o activo restante é destinado em primeiro lugar ao reembolso das entradas efectivamente realizadas, exceptuadas as contribuições de serviços e as de uso e fruição de certos bens.
Artigo 1021.º
(Liquidação de quotas)
1 – Nos casos de morte, exoneração ou exclusão de um sócio, o valor da sua quota é fixado com base no estado da sociedade à data em que ocorreu ou produziu efeitos o facto determinante da liquidação […].
2 – Na avaliação da quota observar-se-ão, com as adaptações necessárias, as regras dos n.ºs 1 a 3 do artigo 1018.º, na parte em que forem aplicáveis.
“Ativo restante” = capital próprio:
Tratando-se do ativo que subsistir depois de ter sido pago todo o passivo da sociedade, verifica-se que o “ativo restante” a que a Lei se refere a propósito da liquidação da sociedade civil após a sua dissolução (cfr. epígrafe da Secção VI do Capítulo III, relativo ao contrato de sociedade, e art. 1010.º do CC), corresponde, «com as adaptações necessárias», ao capital próprio da sociedade durante a vida plena desta.
Valor contabilístico (book value) das ações:
Valor contabilístico das ações = proporção ou percentagem do valor nominal ou do valor fracional das ações no capital social da sociedade x capital próprio da sociedade ÷ 100.
No caso das ações das sociedades anónimas (SA), o valor contabilístico de cada ação individualmente considerada corresponde ao valor do capital próprio a dividir pelo número total de ações emitidas pela sociedade (capital próprio ÷ número total de ações emitidas pela sociedade) (book value per share [BVPS]).
Por exemplo:
Pense-se, por exemplo, num conjunto de 4000 ações numa sociedade anónima (SA) com um capital social de 50 000€ e um número total de 50 000 ações emitidas, tendo, portanto, cada ação individualmente considerada o valor nominal de 1€ (um euro). Com efeito, é frequente na prática a estipulação nos estatutos, pacto social ou contrato de sociedade das sociedades anónimas (SA) de que as ações emitidas por estas têm o valor nominal de 1€. Assim, o valor nominal global desse conjunto de 4000 ações é de 4000€ (4000 ações x 1€ de valor nominal de cada ação = 4000€) e é representativo de 8% do capital social da sociedade (4000€ x 100% ÷ 50 000 = 8%). Ora, essa sociedade anónima (SA) tem um capital próprio de 200 000€.
Valor contabilístico de cada ação individualmente considerada = 4€ (200 000€ ÷ 50 000 ações emitidas = 4€)
Valor contabilístico do conjunto de 4000 ações: 16 000€ (4 x 4000 = 16 000€. Ou: 8% x 200 000 ÷ 100 = 16 000€).
14.4) Valor de mercado:
O valor de mercado é o valor que se obtém através do confronto entre a oferta e a procura.
Ações em sociedades anónimas (SA) “cotadas em bolsa”:
Cotação de uma ação numa sociedade anónima (SA) “cotada em bolsa” rectius emitente de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal [47]José Ferreira Gomes, Diogo Costa Gonçalves e José Maria Gonçalves Pereira, “As sociedades cotadas e a sua nova centralidade”, in Direito das Sociedades Cotadas, coord. de José Ferreira … Continuar a ler: preço ou valor de mercado dessa ação obtido através do confronto entre a oferta e a procura. Está em constante oscilação. Por exemplo, a cotação das ações na EDP, Energias de Portugal, SA é hoje de € 4,436 [48]https://live.euronext.com/pt/product/equities/PTEDP0AM0009-XLIS.
Capitalização bolsista (market capitalization ou, de modo abreviado, market cap): corresponde ao valor atual de mercado ou, pelo menos, a uma estimativa do valor atual de mercado de uma sociedade anónima (SA) “cotada em bolsa”, calculado através da multiplicação da cotação da ação (representativa de uma fração do capital social da sociedade) pelo número total de ações emitidas pela sociedade anónima (capitalização bolsista = cotação da ação x totalidade das ações emitidas pela sociedade anónima).
Escrevemos “estimativa” porque, de facto, nem todas as ações representativas do capital social de uma sociedade anónima (SA) cotada são negociadas em bolsa: apenas o capital disperso e negociado em bolsa (free float); de fora, ficam as ações representativas das participações de controlo, normalmente com um valor superior àquelas, correspondendo essa diferença ao chamado “prémio de controlo”. A primeira oferta pública de subscrição, que marca a entrada de uma sociedade anónima na bolsa, é a oferta pública de subscrição inicial ou, em inglês, IPO (initial public offering).
14.5) Exemplo das ações na EDP, SA:
Por exemplo, à data de 20 de maio de 2026, cada uma das 4 184 021 624 ações na EDP, SA tem:
a) o valor nominal de 1€ (cfr. o art. 4.º, n.º 2 dos estatutos da EDP, SA [49]https://edp.com/sites/default/files/document/2025-02/EDP_Estatutos_2024_2.pdf),
b) o valor contabilístico (book value per share [BVPS]) aproximado de 3,99€ (apurado com base num capital próprio da EDP, SA com o valor aproximado de 16,72 mil milhões de Euros [50]https://companiesmarketcap.com/eur/edp-group/net-assets/; e
c) o valor de mercado ou cotação de 4,44€ [51]https://live.euronext.com/pt/product/equities/PTEDP0AM0009-XLIS.
Na verdade, nesta mesma data, a EDP – Energias de Portugal, SA tem:
a) um capital social (= capital subscrito) de aproximadamente 4,1 mil milhões de Euros (cfr. o art. 4.º, n.º 1 dos estatutos da EDP, SA [52]https://edp.com/sites/default/files/document/2025-02/EDP_Estatutos_2024_2.pdf) (em inglês, registered share capital; o capital social corresponde à soma do valor nominal de todas as ações representativas do capital social da SA);
b) um capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net worth ou net assets) no valor aproximado de 16,72 mil milhões de Euros [53]https://companiesmarketcap.com/eur/edp-group/net-assets/. Tem, por isso, um capital próprio aproximadamente quatro vezes superior ao respetivo capital social; e
c) uma capitalização bolsista de 18,56 mil milhões de Euros [54]https://companiesmarketcap.com/eur/edp-group/marketcap/ (valor de mercado; em inglês, market capitalization ou, de modo abreviado, market cap).