
1) Definição:
1.1) Trespasse – transmissão:
Numa primeira aceção, o trespasse de estabelecimento comercial é a transmissão da propriedade ou titularidade (transmissão definitiva: alienação/aquisição) de um estabelecimento comercial ou industrial por negócio entre vivos [1]Corresponde, no essencial, à definição de J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, 13ª edição, Almedina, 2022, pág. 292..
1.2) Trespasse – ato jurídico voluntário que desencadeia a transmissão:
Numa segunda aceção, o trespasse de estabelecimento comercial é o negócio jurídico pelo qual se transmite a propriedade ou titularidade de um estabelecimento comercial ou industrial [2]Definindo trespasse como um negócio jurídico, J. Engrácia Antunes, “A empresa como objeto de negócios – “asset deals” vs “share deals””, in Revista da … Continuar a ler.
1.3) Diferença:
Na primeira aceção, o trespasse é o efeito (de transmissão da propriedade ou titularidade [transmissão definitiva: alienação/aquisição]) desencadeado pelo ato jurídico; na segunda aceção, o trespasse é o ato jurídico (por exemplo, contrato de compra e venda) que faz desencadear o efeito.
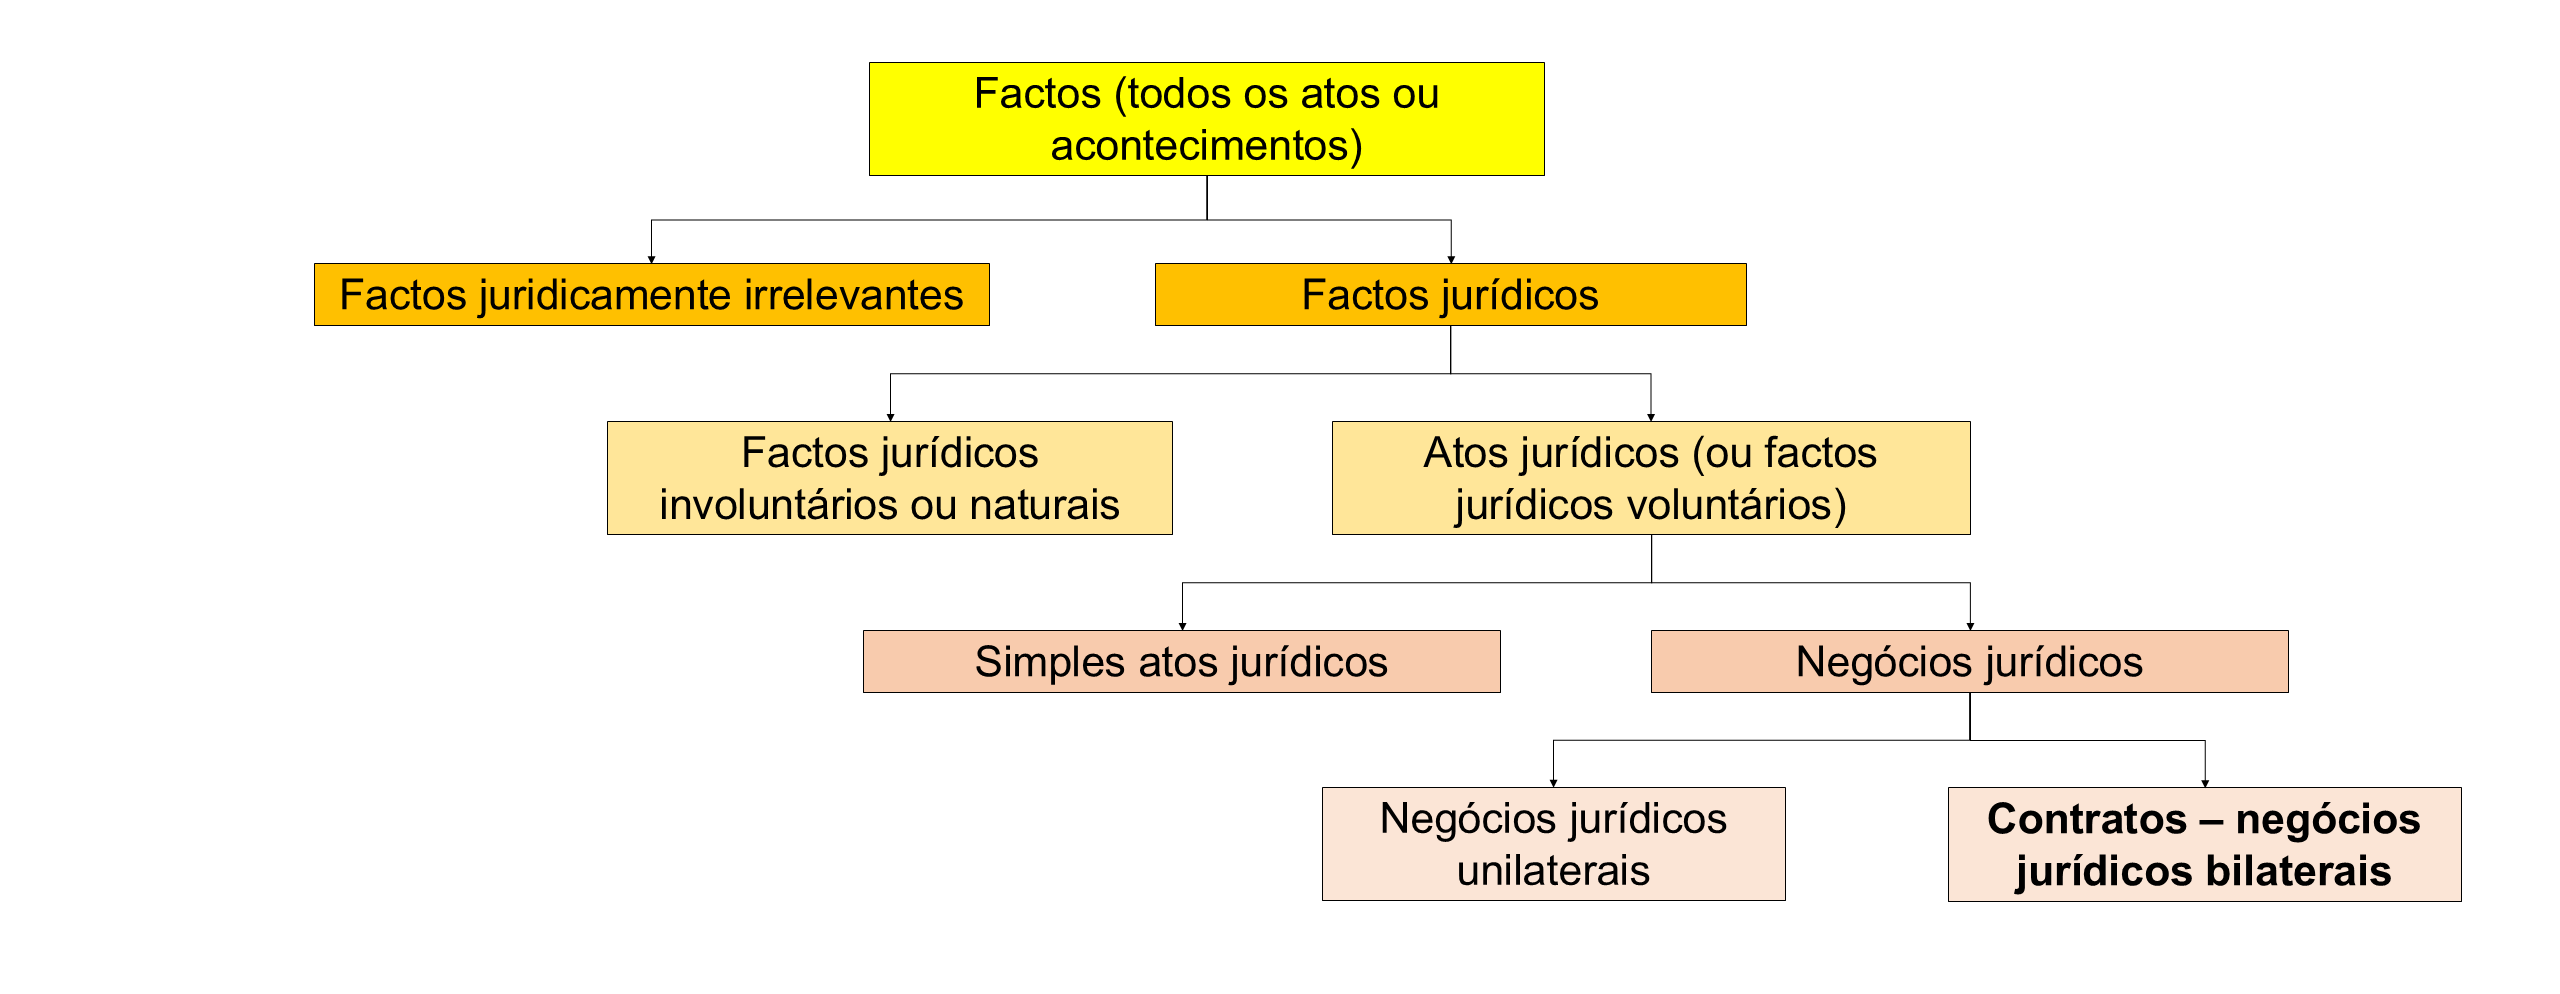
Nota: ver bibliografia sobre o trespasse de estabelecimento comercial na presente nota de rodapé [3]J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, 13ª edição, Almedina, 2022, págs. 290 a 319; A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito Comercial, 5ª … Continuar a ler.
2) Como opera o trespasse – contrato de compra e venda e outros; ou modalidades de trespasse:
2.1) Modos de operar o trespasse-transmissão:
Enquanto transmissão da propriedade ou titularidade (transmissão definitiva [alienação / aquisição]) de um estabelecimento, o trespasse pode operar através de diversos tipos de contratos ou de operações, concretamente através de:
a) contrato de compra e venda (é o caso mais frequente);
b) contrato de troca ou permuta;
c) contrato de doação;
d) dação em cumprimento, também designada “dação em pagamento”, que é uma causa de extinção das obrigações (dívidas ou débitos) para além do cumprimento (cfr. arts. 837.º a 839.º do Código Civil [4]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075);
e) realização de entrada em sociedade – será uma entrada em espécie (cfr. arts. 20.º al. a), 25.º e 28.º do Código das Sociedades Comerciais [5]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975);
f) venda/compra judicial, quer em sede de processo executivo, quer em sede de processo de insolvência;
g) adjudicação a um credor em sede de processo executivo ou em sede de processo de insolvência (cfr. arts. 799.º a 802.º do Código de Processo Civil (CPC) [6]Consultar o Código de Processo Civil (CPC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-34580575 e art. 17.º do Código da Insolvência e da Recuperação de Empresas [7]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075);
h) partilha ou adjudicação ao sócio na sequência de dissolução que não resulte de declaração de insolvência (especialmente, sociedade comercial ou civil sob forma comercial) [8]Inclui este último, M. C. Nogueira Serens, Das Obrigações de não Concorrência na Negociação Definitiva da Empresa, Almedina, Coimbra, 2017, pág. 6..
i) há Autores que entendem que o trespasse também pode abranger os casos de transmissão mortis causa por força de partilha para algum ou alguns sucessores (herdeiros) [9]Neste sentido, F. Cassiano dos Santos, op. cit., pág. 304 e P. Olavo Cunha, op. cit., pág. 155..
2.2) Modalidades de trespasse-ato jurídico:
Por sua vez, partindo do conceito de trespasse enquanto negócio jurídico pelo qual se transmite a propriedade de um estabelecimento, todos estes atos que acabámos de indicar correspondem, ao invés, a modalidades de trespasse com exceção, pelo menos, dos atos indicados nas alíneas f), g) e i).
3) “Trespasse” em sentido contabilístico = goodwill:
A palavra “trespasse” surgia muitas vezes nas normas de Direito Contabilístico (ver: legislação de Direito Contabilístico) e até em normas de outros ramos de Direito, como sinónimo de goodwill. Com efeito, anteriormente, em face do Plano Oficial de Contabilidade (POC), o goodwill era registado numa rubrica designada “trespasse”. Ainda hoje, o termo trespasse é empregue nesse sentido no art. 3.º, n.º 2 al. b) do Código da Insolvência e da Recuperação de Empresas (CIRE) [10]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075.
Artigo 3.º do CIRE
Situação de insolvência
2 – As pessoas colectivas e os patrimónios autónomos por cujas dívidas nenhuma pessoa singular responda pessoal e ilimitadamente, por forma directa ou indirecta, são também considerados insolventes quando o seu passivo seja manifestamente superior ao activo, avaliados segundo as normas contabilísticas aplicáveis.
3 – Cessa o disposto no número anterior quando o activo seja superior ao passivo, avaliados em conformidade com as seguintes regras:
b) Quando o devedor seja titular de uma empresa, a valorização baseia-se numa perspectiva de continuidade ou de liquidação, consoante o que se afigure mais provável, mas em qualquer caso com exclusão da rubrica de trespasse;
Porém, esse sentido é completamente diferente do sentido técnico-jurídico de trespasse que exprimimos em cima no ponto 1.
Hoje, em face do Sistema de Normalização Contabilística (SNC), nomeadamente perante o modelo oficial de balanço constante do anexo I da Portaria n.º 220/2015, de 24 de julho [11]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf, o goodwill é inscrito numa rubrica designada precisamente “goodwill”.
4) Forma escrita:
Hoje, não se exige que o trespasse conste de escritura pública; basta um documento escrito e assinado pelas partes. Se o trespasse não for celebrado por escrito, é nulo (nulidade) (arts. 1112.º, n.º 3, 219.º e 220.º do Código Civil [12]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075). Não se exige a observância de formalidades: não se exige o termo de autenticação nem o reconhecimento presencial de assinaturas.
5) Pressupostos / requisitos do trespasse:
O estabelecimento comercial é um bem jurídico complexo e unitário, composto por vários bens e elementos.
I) Pelo que, para que haja trespasse de estabelecimento comercial é necessário que a transmissão do estabelecimento seja acompanhada da transferência de, pelo menos, todos os seus elementos essenciais: instalações, utensílios, mercadorias ou outros elementos que integram o estabelecimento.
II) Por outro lado, a Lei determina que não há trespasse de estabelecimento se, no momento do negócio, havia a intenção de exercer no imóvel outro ramo de comércio ou indústria ou, de um modo geral, dar ao imóvel um destino diferente:
a) quer tenha havido intenção de criar um estabelecimento novo no mesmo espaço arrendado, com eventual aproveitamento dos bens do estabelecimento velho, por exemplo, se o trespassário (comprador) transformou um café snack-bar num restaurante;
b) quer tenha havido a intenção de aplicar o imóvel para fins não empresariais, por exemplo, destiná-lo à habitação [13]J. M. Coutinho de Abreu, op. cit., pág. 315..
6) “Efeitos do trespasse”:
O trespasse tem como efeito ou consequência a (rectius, como vimos em cima, o trespasse é a própria) transmissão da propriedade do estabelecimento da esfera jurídica do trespassante (vendedor) para o trespassário (comprador).
Ora, o estabelecimento comercial é um bem jurídico complexo e unitário, composto por vários bens e elementos. Se as partes nada especificarem ou concretizarem no contrato de trespasse, transmitem-se todos os bens e elementos que integrarem o estabelecimento, sem necessidade de as partes procederem a um inventário de todos os bens (corpóreos ou incorpóreos), elementos e direitos.
Sobre os bens e elementos que integram o âmbito do estabelecimento, ver o nosso artigo: estabelecimento comercial.
7) Trespasse e arrendamento – direitos e obrigações:
7.1) Desnecessidade de consentimento do senhorio em caso de trespasse:
Normalmente, a cessão (transmissão voluntária) da posição contratual de arrendatário carece do consentimento do senhorio: assim acontece, por exemplo, no arrendamento de prédios urbanos destinados à habitação.
Contudo, no caso de trespasse de estabelecimento comercial ou industrial instalado em prédio arrendado a Lei determina excecionalmente que o trespassante-arrendatário (vendedor do estabelecimento) pode ceder a sua posição contratual de arrendatário sem necessidade de autorização do senhorio.
7.2) Possibilidade de o senhorio resolver (resolução-cessação) o contrato de arrendamento caso seja dado destino diferente ao estabelecimento-imóvel:
A Lei determina que não há trespasse de estabelecimento se, no momento do negócio, havia a intenção de exercer no imóvel outro ramo de comércio ou indústria ou, de um modo geral, dar ao imóvel um destino diferente:
a) quer tenha havido intenção de criar um estabelecimento novo no mesmo espaço arrendado, com eventual aproveitamento dos bens do estabelecimento velho, por exemplo, se o trespassário – comprador transformou um snack-bar (“café”) num restaurante;
b) quer tenha havido a intenção de aplicar o imóvel para fins não empresariais, por exemplo, destiná-lo à habitação [14]J. M. Coutinho de Abreu, op. cit., pág. 315..
Ora, considerando-se, nesses termos, não ter havido verdadeiramente trespasse, o senhorio pode resolver o contrato com fundamento em cessão ilícita da posição contratual de arrendatário. A resolução é uma forma de cessação dos contratos que tem como fundamento o incumprimento da outra parte, que opera através de declaração unilateral e que tem efeito retroativo.
Por outro lado, a Lei prevê a possibilidade de o senhorio resolver o contrato se posteriormente ao trespasse for dado outro destino ao prédio arrendado, mesmo que se prove que na altura da celebração do trespasse não havia a intenção de dar outro destino ao prédio arrendado.
7.3) Obrigação do trespassante (vendedor do estabelecimento) – arrendatário comunicar a cessão da posição contratual de arrendatário ao senhorio; consequências da não comunicação:
Em caso de trespasse, a cessão da posição contratual de arrendatário não carece de autorização ou consentimento por parte do senhorio; contudo, a Lei determina a obrigatoriedade por parte do trespassante (vendedor do estabelecimento) e arrendatário ou do trespassário (comprador do estabelecimento) de comunicarem a cessão ao senhorio.
Caso essa comunicação não seja feita, quer pelo trespassante (vendedor do estabelecimento) quer pelo trespassário (comprador do estabelecimento) a cessão é ineficaz perante o senhorio, ou seja, não produz quaisquer efeitos.
Em caso de violação do dever de comunicar a cessão, o senhorio poderá, com fundamento, resolver o contrato de arrendamento, salvo se tiver reconhecido o trespassário (comprador do estabelecimento) como novo inquilino, expressa ou tacitamente, por exemplo, recebendo a renda deste.
7.3.1) Forma da comunicação:
A comunicação da cessão, tanto por parte do trespassante (vendedor do estabelecimento) como por parte do trespassário (comprador do estabelecimento) deve ser feita:
– no prazo de 15 dias a contar da data em que foi efetuado o trespasse;
– por escrito e devidamente assinada; e
– enviada por carta registada com aviso de receção.
7.4) Direito de preferência do senhorio no trespasse:
O senhorio tem direito de preferência no trespasse por venda ou dação em cumprimento, salvo convenção em contrário (art. 1112.º, n.º 4 do Código Civil [15]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075).
8) Efeitos do trespasse nas relações jurídico-laborais:
8.1) Empregador passa a ser o trespassário (comprador); os trabalhadores mantêm todos os direitos:
O Código do Trabalho determina como regra geral que, com o trespasse de estabelecimento, o trespassário (comprador do estabelecimento) passa a ser o novo empregador (ou entidade empregadora) do trabalhador, uma vez que se transmite para o adquirente a posição contratual de empregador.
Nesse caso, os trabalhadores transmitidos ao trespassário (comprador do estabelecimento) mantêm todos os direitos contratuais e adquiridos, nomeadamente retribuição, antiguidade, categoria profissional e respetivo conteúdo funcional e benefícios sociais adquiridos (art. 285.º do Código do Trabalho [16]Consultar o Código do Trabalho no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2009-34546475).
8.2) Oposição do trabalhador – o empregador continua a ser o trespassante (vendedor):
Contudo, a Lei determina que o trabalhador pode opor-se à transmissão da posição contratual do empregador no seu contrato de trabalho operada pelo trespasse quando preveja que a mudança de empregador possa causar-lhe prejuízo sério, nomeadamente por:
– manifesta falta de solvabilidade (capacidade para pagar as dívidas, incluindo os créditos laborais) ou situação financeira difícil do adquirente ou, ainda,
– se a política de organização do trabalho deste não lhe merecer confiança.
A oposição do trabalhador formulada nestes termos impede a transmissão da posição do empregador no seu contrato de trabalho, mantendo-se o respetivo vínculo laboral com o trespassante (vendedor do estabelecimento) (art. 286.º-A do Código do Trabalho [17]Consultar o Código do Trabalho no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2009-34546475).
9) Obrigação de não concorrência por parte do vendedor (trespassante):
Obrigação implícita:
O trespassante (vendedor do estabelecimento) tem uma obrigação implícita de não concorrência, quer diretamente, quer através de interposta pessoa, que está implícita:
- na obrigação do vendedor num contrato de compra e venda de entregar a coisa vendida, estabelecida no art. 879.º al. b) do Código Civil (CC), aprovado pelo Decreto-Lei n.º 47344/66, de 25 de novembro, com as alterações subsequentes [18]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, e
- na obrigação de proceder em conformidade com os ditames da boa-fé, estabelecida no art. 762.º, n.º 2 do mesmo diploma legal (debruçando-se sobre um caso de um trespasse de estabelecimento comercial, entendendo que a obrigação de não concorrência decorre, neste caso, destas duas disposições legais, Tribunal da Relação de Lisboa, no respetivo acórdão de 15-12-2009, relator: Maria José Simões [19]https://www.dgsi.pt/jtrl.nsf/-/9B3FD2492DC0BE07802576B6003B3AD9).
Interposta pessoa:
Interposta pessoa: sujeito de Direito em sentido amplo (pessoa singular, pessoa coletiva de pleno Direito ou pessoa coletiva rudimentar; sobre todos estes, ver: personalidade jurídica) que está entre um outro sujeito de Direito e um determinado objetivo. É o caso, por exemplo:
- de uma pessoa singular que quer exercer uma atividade económica com escopo lucrativo: pode exercê-la diretamente ou constituir uma sociedade comercial, nomeadamente sob a forma de sociedade unipessoal por quotas, para o efeito. Esta última será uma interposta pessoa em relação àquela. Ou
- de uma pessoa singular ou coletiva que está proibida de concorrer com outra. Por exemplo, António não pode concorrer com Bento. António cria uma sociedade semelhante à indicada na alínea anterior para concorrer com Bento. Esta sociedade (C) é uma interposta pessoa em relação ao António.
Obrigação de não concorrência, quer diretamente, quer através de interposta pessoa; desconsideração da personalidade jurídica:
Ora, se ao invés de competir diretamente, em nome e por conta própria, o trespassante constitui uma sociedade unipessoal por quotas ou participa na constituição de uma sociedade por quotas ou anónima com outros sócios, com um objeto social igual ou semelhante ao prosseguido pelo trespassário através do estabelecimento comercial alienado, ficando, em qualquer caso, com o controlo da sociedade, especificamente com o objetivo de contornar essa obrigação ou não necessariamente com esse dolo específico, deve proceder-se à desconsideração da personalidade jurídica da sociedade.
Com efeito, afastada a capa ou máscara da sociedade, vê-se o trespassante a concorrer com o trespassário [20]J. M. Coutinho de Abreu, op. cit., pág. 185..
Noutras vezes, de forma um pouco mais sofisticada ou, pelo menos, mais dissimulada e, logo, mais difícil de sindicar, ao invés de se constituir diretamente uma sociedade, recorre-se, para o mesmo efeito, a testas-de-ferro (interposição fictícia de pessoas) com quem o sujeito visado pela obrigação de não concorrência tenha relações especiais, nomeadamente, familiares, namorados(as) ou amigos, que:
– ou se interpõem diretamente
– ou constituem eles próprios uma sociedade para o efeito.
Neste caso, a desconsideração da personalidade jurídica opera sem base legal expressa, direta e concreta, através da interpretação teleológica de disposições legais e negociais, assente numa conceção substancialista, não formalista nem absolutizadora da personalidade jurídica coletiva e do princípio da separação entre a pessoa coletiva e os seus membros [21]J. M. Coutinho de Abreu, op. cit., págs. 182 a 185..
10) Valor de trespasse de estabelecimentos comerciais, industriais ou agrícolas:
Sobre o “valor de trespasse” de um estabelecimento comercial, versa expressamente o n.º 1 do art. 16.º do Código do Imposto do Selo (CIS), aprovado pela Lei n.º 150/99, de 11 de setembro, com as alterações subsequentes [22]Consultar o Código do Imposto do Selo no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/1999-34540175:
«1 – O valor dos estabelecimentos comerciais, industriais ou agrícolas sujeitos a tributação para efeitos do imposto sobre o rendimento das pessoas singulares que não sejam obrigados a possuir contabilidade organizada é determinado com base em inventário elaborado para o efeito que, com referência à data da transmissão, inclua as respectivas existências, os bens de equipamento, créditos, valores de patentes, de marcas de fabrico e de direitos conexos, bem como os respectivos débitos, de acordo com as seguintes regras que originarem maior valor:
a) Valor atribuído pelo cabeça-de-casal ou beneficiário;
b) Valor de trespasse, que é obtido pela aplicação de um factor entre 5 e 10 à média dos rendimentos tributáveis para efeitos da tributação sobre o rendimento dos últimos três anos já apurados» (média do lucro tributável anual dos últimos três anos x 5 a 10).