1) Definição:
O capital diz-se realizado ou “subscrito e realizado” se e quando os sócios (quotistas, acionistas ou sócios de outros tipos societários) da sociedade comercial, que, em princípio, adota o tipo de sociedade por quotas, de sociedade unipessoal por quotas ou de sociedade anónima (SA):
– procederem à entrega efetiva à sociedade dos montantes objeto das suas entradas em dinheiro, o que ocorre quando o dinheiro fica na disponibilidade da sociedade [1]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 274.; ou
– transmitirem à sociedade os bens diferentes de dinheiro objeto das suas entradas em espécie, o que ocorre quando são transferidos para a esfera jurídica da sociedade os correspondentes direitos: direito de propriedade, direito de usufruto, direito ao mero gozo (uso e fruição) do bem, direitos sobre coisas incorpóreas (marcas, patentes), direitos de crédito, entre outros.
Sobre os bens diferentes de dinheiro que podem ser objeto de entradas em espécie, ver o nosso artigo: entradas em espécie.
2) Constituição da sociedade e aumento de capital social:
O capital é realizado (isto é, os sócios realizam as suas entradas em dinheiro e/ou entradas em espécie) no momento:
– da constituição da sociedade ou
– do aumento do capital social da sociedade.
3) Capital subscrito vs capital realizado:

a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.

3.1) O capital realizado é capital subscrito:
O conceito de capital subscrito (= capital social) é mais amplo do que o de capital realizado. Todo o capital realizado é necessariamente capital subscrito, mas nem todo o capital subscrito é capital realizado.
3.2) Capital subscrito e não realizado:
Com efeito, há capital que é subscrito, mas que não está realizado: é o capital subscrito e não realizado ou “capital apenas subscrito”. Veja-se o art. 272.º al. e) do Código das Sociedades Comerciais (CSC) que emprega esta última expressão [2]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
O capital subscrito e não realizado resulta do diferimento das entradas em dinheiro, que a Lei, em certos termos e com algumas restrições, permite, nomeadamente:
– nas sociedades por quotas,
– nas sociedades unipessoais por quotas e
– nas sociedades anónimas (SA).
Há capital subscrito e não realizado:
– tanto no caso de a dívida do sócio (quotista, acionista ou sócio de outro tipo societário) relativa à entrada em dinheiro já estar em mora ou em incumprimento definitivo;
– como no caso contrário, ou seja, no caso de a dívida relativa à entrada em dinheiro ainda não se ter vencido.

4) Inscrição no balanço:
4.1) Capital realizado:
4.1.1) É inscrito na sub-rubrica do “capital subscrito”, inserida na rubrica do capital próprio:
No atual modelo oficial de balanço constante no Anexo I da Portaria n.º 220/2015, de 24 de julho [4]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf (ver imagem ao lado), retificada pela declaração de retificação n.º 41-B/2015, de 2015-09-21, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística (SNC), não está prevista nenhuma rubrica ou sub-rubrica específica para o capital realizado.
Ou seja, o capital realizado não tem, por si só, autonomia: deve ser inscrito no balanço dentro da rubrica do capital próprio, na sub-rubrica do “capital subscrito”. Com efeito, como já referimos, todo o capital realizado é necessariamente capital subscrito.
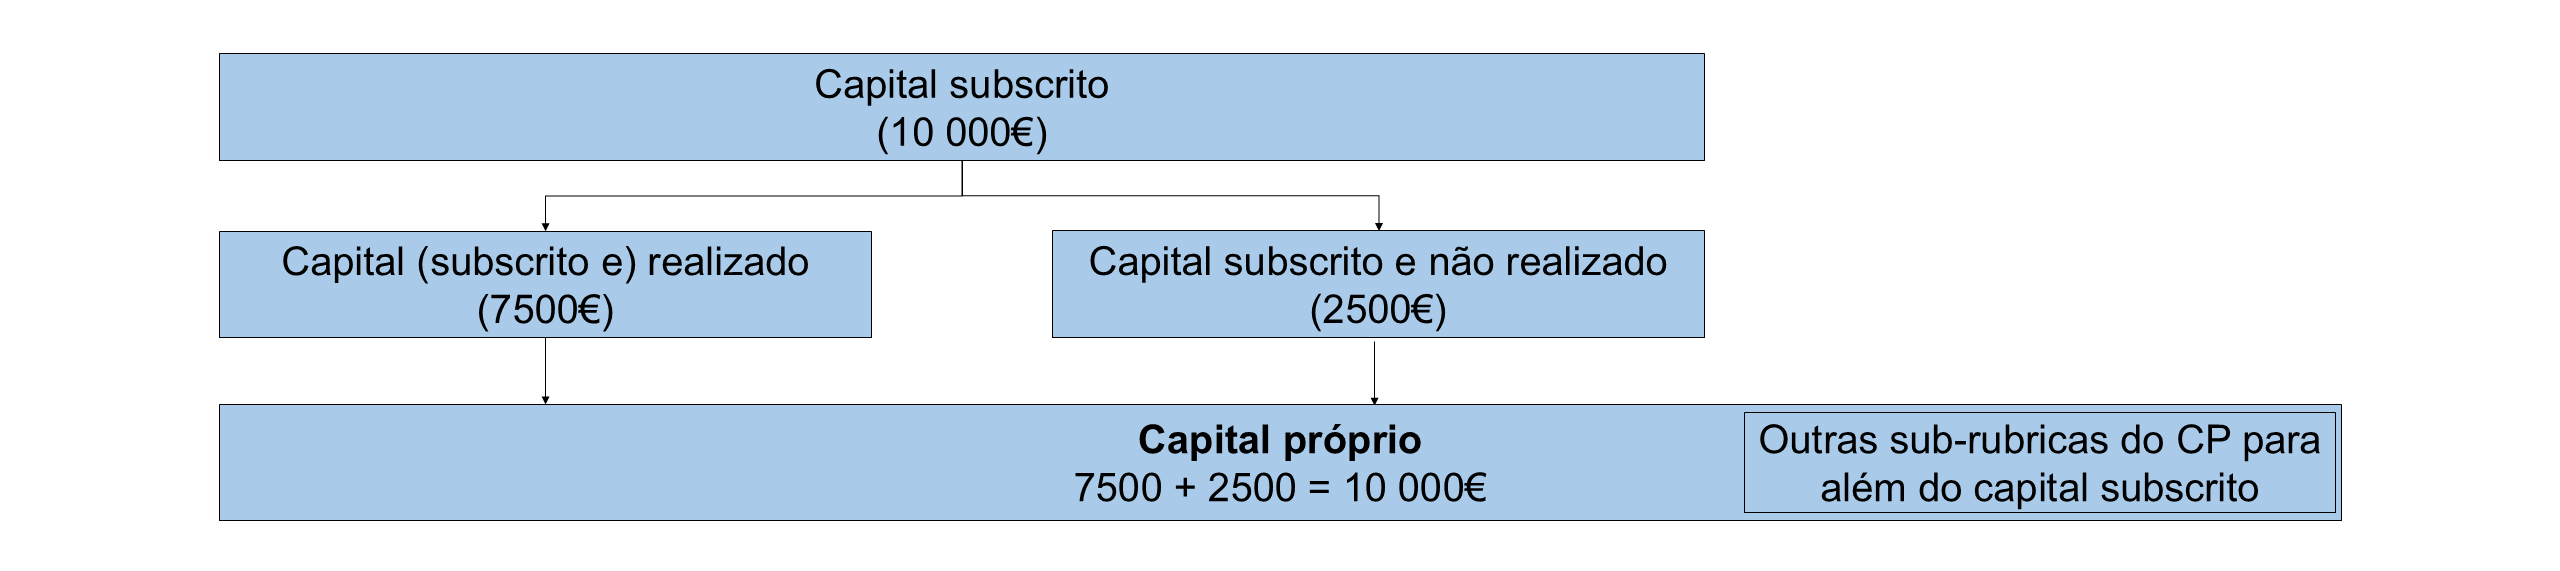
Contudo, quer haja capital subscrito e não realizado, quer não haja, mas muito especialmente no primeiro caso, o valor do capital realizado deve ser indicado expressamente entre parêntesis à frente do valor do “capital subscrito”, por exemplo (ver as imagens em cima): “10 000€ (7500€)“.
4.1.2) Conta 51 do Código de Contas:
O capital realizado deve ser inscrito na conta 51 do Código de Contas (CContas) do Sistema de Normalização Contabilística (SNC), sob a designação “capital subscrito”. A conta 51 está inserida dentro da conta 5: “Capital, reservas e resultados transitados”.
O Código de Contas (CContas) consta no Anexo 2 da Portaria n.º 218/2015, de 23 de julho [5]Consultar a Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf.
4.1.3) O dinheiro e/ou bens diferentes de dinheiro que são objeto, respetivamente, das entradas em dinheiro ou em espécie que os sócios já realizaram são inscritos no ativo:
Por outro lado, do ponto de vista material, o capital subscrito e realizado corresponde a dinheiro e/ou bens diferentes de dinheiro já pagos ou entregues à sociedade; estes devem ser inscritos na rubrica do “ativo“, nas sub-rubricas correspondentes, nomeadamente:
a) na sub-rubrica “caixa e depósitos bancários”, se os sócios realizaram entradas em dinheiro através de transferência bancária; ou
b) na sub-rubrica “ativos fixos tangíveis”, se, por exemplo, os sócios realizaram entradas em espécie com a transmissão da propriedade de bens imóveis.
4.2) Capital subscrito e não realizado:
4.2.1) É parte integrante do capital subscrito:
Por sua vez, o capital subscrito e não realizado também é parte integrante do “capital subscrito“, devendo ser inscrito no balanço nessa sub-rubrica (10 000€); ou seja, consta no capital próprio e é inscrito no balanço na medida em que é parte integrante do “capital subscrito”.
4.2.2) Códigos de contas:
O capital subscrito e não realizado consta nos seguintes códigos de contas:
261 — Acionistas c/subscrição e
262 — Quotas não liberadas.
Ora, os saldos destas contas devem constar no ativo em obediência ao parágrafo (§) 7 da NCRF 27 – Instrumentos financeiros [6]Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf.
4.2.3) Corresponde a créditos da sociedade sobre os respetivos sócios – são inscritos no ativo:
Por outro lado, o capital subscrito e não realizado corresponde, do ponto de vista material, a créditos da sociedade sobre os respetivos sócios emergentes do diferimento das entradas em dinheiro, que devem ser inscritos na rubrica do “ativo“, numa sub-rubrica própria, designada precisamente “capital subscrito e não realizado” (2500€).
5) Ações / quotas próprias (autoparticipações) vs ações / quotas próprias dos sócios na sociedade:
Definição:
Ações ou quotas próprias (autoparticipações): são as ações ou quotas numa sociedade por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) [7]J. M. Coutinho de Abreu, op. cit., pág. 388.. Existem ações ou quotas próprias quando uma entidade adquire ou readquire os seus próprios instrumentos de capital próprio.
Também integram o conceito de capital próprio e constituem capital subscrito:
Caso existam, também integram o conceito de capital próprio. Em bom rigor, também constituem capital subscrito e, via de regra, constituem capital subscrito e realizado. Com efeito, via de regra, a sociedade só pode adquirir quotas ou ações próprias inteiramente liberadas (arts. 220.º, n.º 1 e 318, n.º 1 do CSC, mas ver as exceções no n.º 2 do art. 318.º conjugado com o art. 317.º, n.º 3 als. b), c), e) e f)).

Devem ser deduzidas (subtraídas) ao capital próprio:
Caso existam, as ações/quotas próprias (autoparticipações), devem ser reconhecidas como dedução (subtração) ao capital próprio (cfr. NCRF 27, parágrafo 8 e art. 349.º, n.º 1 do CSC). Ou seja, integram o conceito de capital próprio; contudo, têm, no cômputo global deste, um valor negativo).
Contabilisticamente, devem ser inscritas dentro da rubrica do capital próprio, concretamente na sub-rubrica “ações (quotas) próprias”. Porém, o respetivo valor deve ser subtraído ao valor do capital próprio; o valor nominal das quotas próprias ou ações próprias deve ser, portanto, inscrito com um valor negativo.
Por exemplo:
– capital subscrito: 50 000€;
– ações próprias: -5000€.
Sobre a equação do capital próprio: «Capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias)…», ver, em baixo, o ponto seguinte.
6) Capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias)…:
Fórmula ou equação que resulta das regras de Direito Contabilístico atualmente em vigor:
Capital próprio = ativo – passivo (CP = A – P); (A = P +/- CP). Esta última é a equação fundamental da contabilidade [8]J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12 e 13..
Capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
Ver: legislação de Direito Contabilístico.
Art. 349.º, n.º 1 Código das Sociedades Comerciais:
Cfr. em sentido próximo, o art. 349.º, n.º 1 do Código das Sociedades Comerciais (CSC) [9]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975:
Artigo 349.º do CSC
Limite de emissão de obrigações
(…)Capitais próprios (CP), corresponde ao somatório do capital realizado, deduzidas as ações próprias, com as reservas, os resultados transitados e os ajustamentos em ativos financeiros (…).
O capital subscrito e não realizado também deve ser computado no capital próprio:
Deve entender-se hoje que o capital subscrito e não realizado integra e deve ser computado no capital próprio. É o que resulta das regras de Direito Contabilístico atualmente em vigor, constantes no Sistema de Normalização Contabilística (SNC), aprovado pelo Decreto-Lei n.º 158/2009, de 13 de julho, com as alterações subsequentes [10]Consultar a versão atualizada do Decreto-Lei n.º 158/2009, de 13 de julho, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2009-34517175.
Sobre a divergência entre a fórmula que apresentámos e a que consta no art. 349.º, n.º 1 do CSC, ver, com desenvolvimento: capital subscrito e não realizado.