1) Definição:
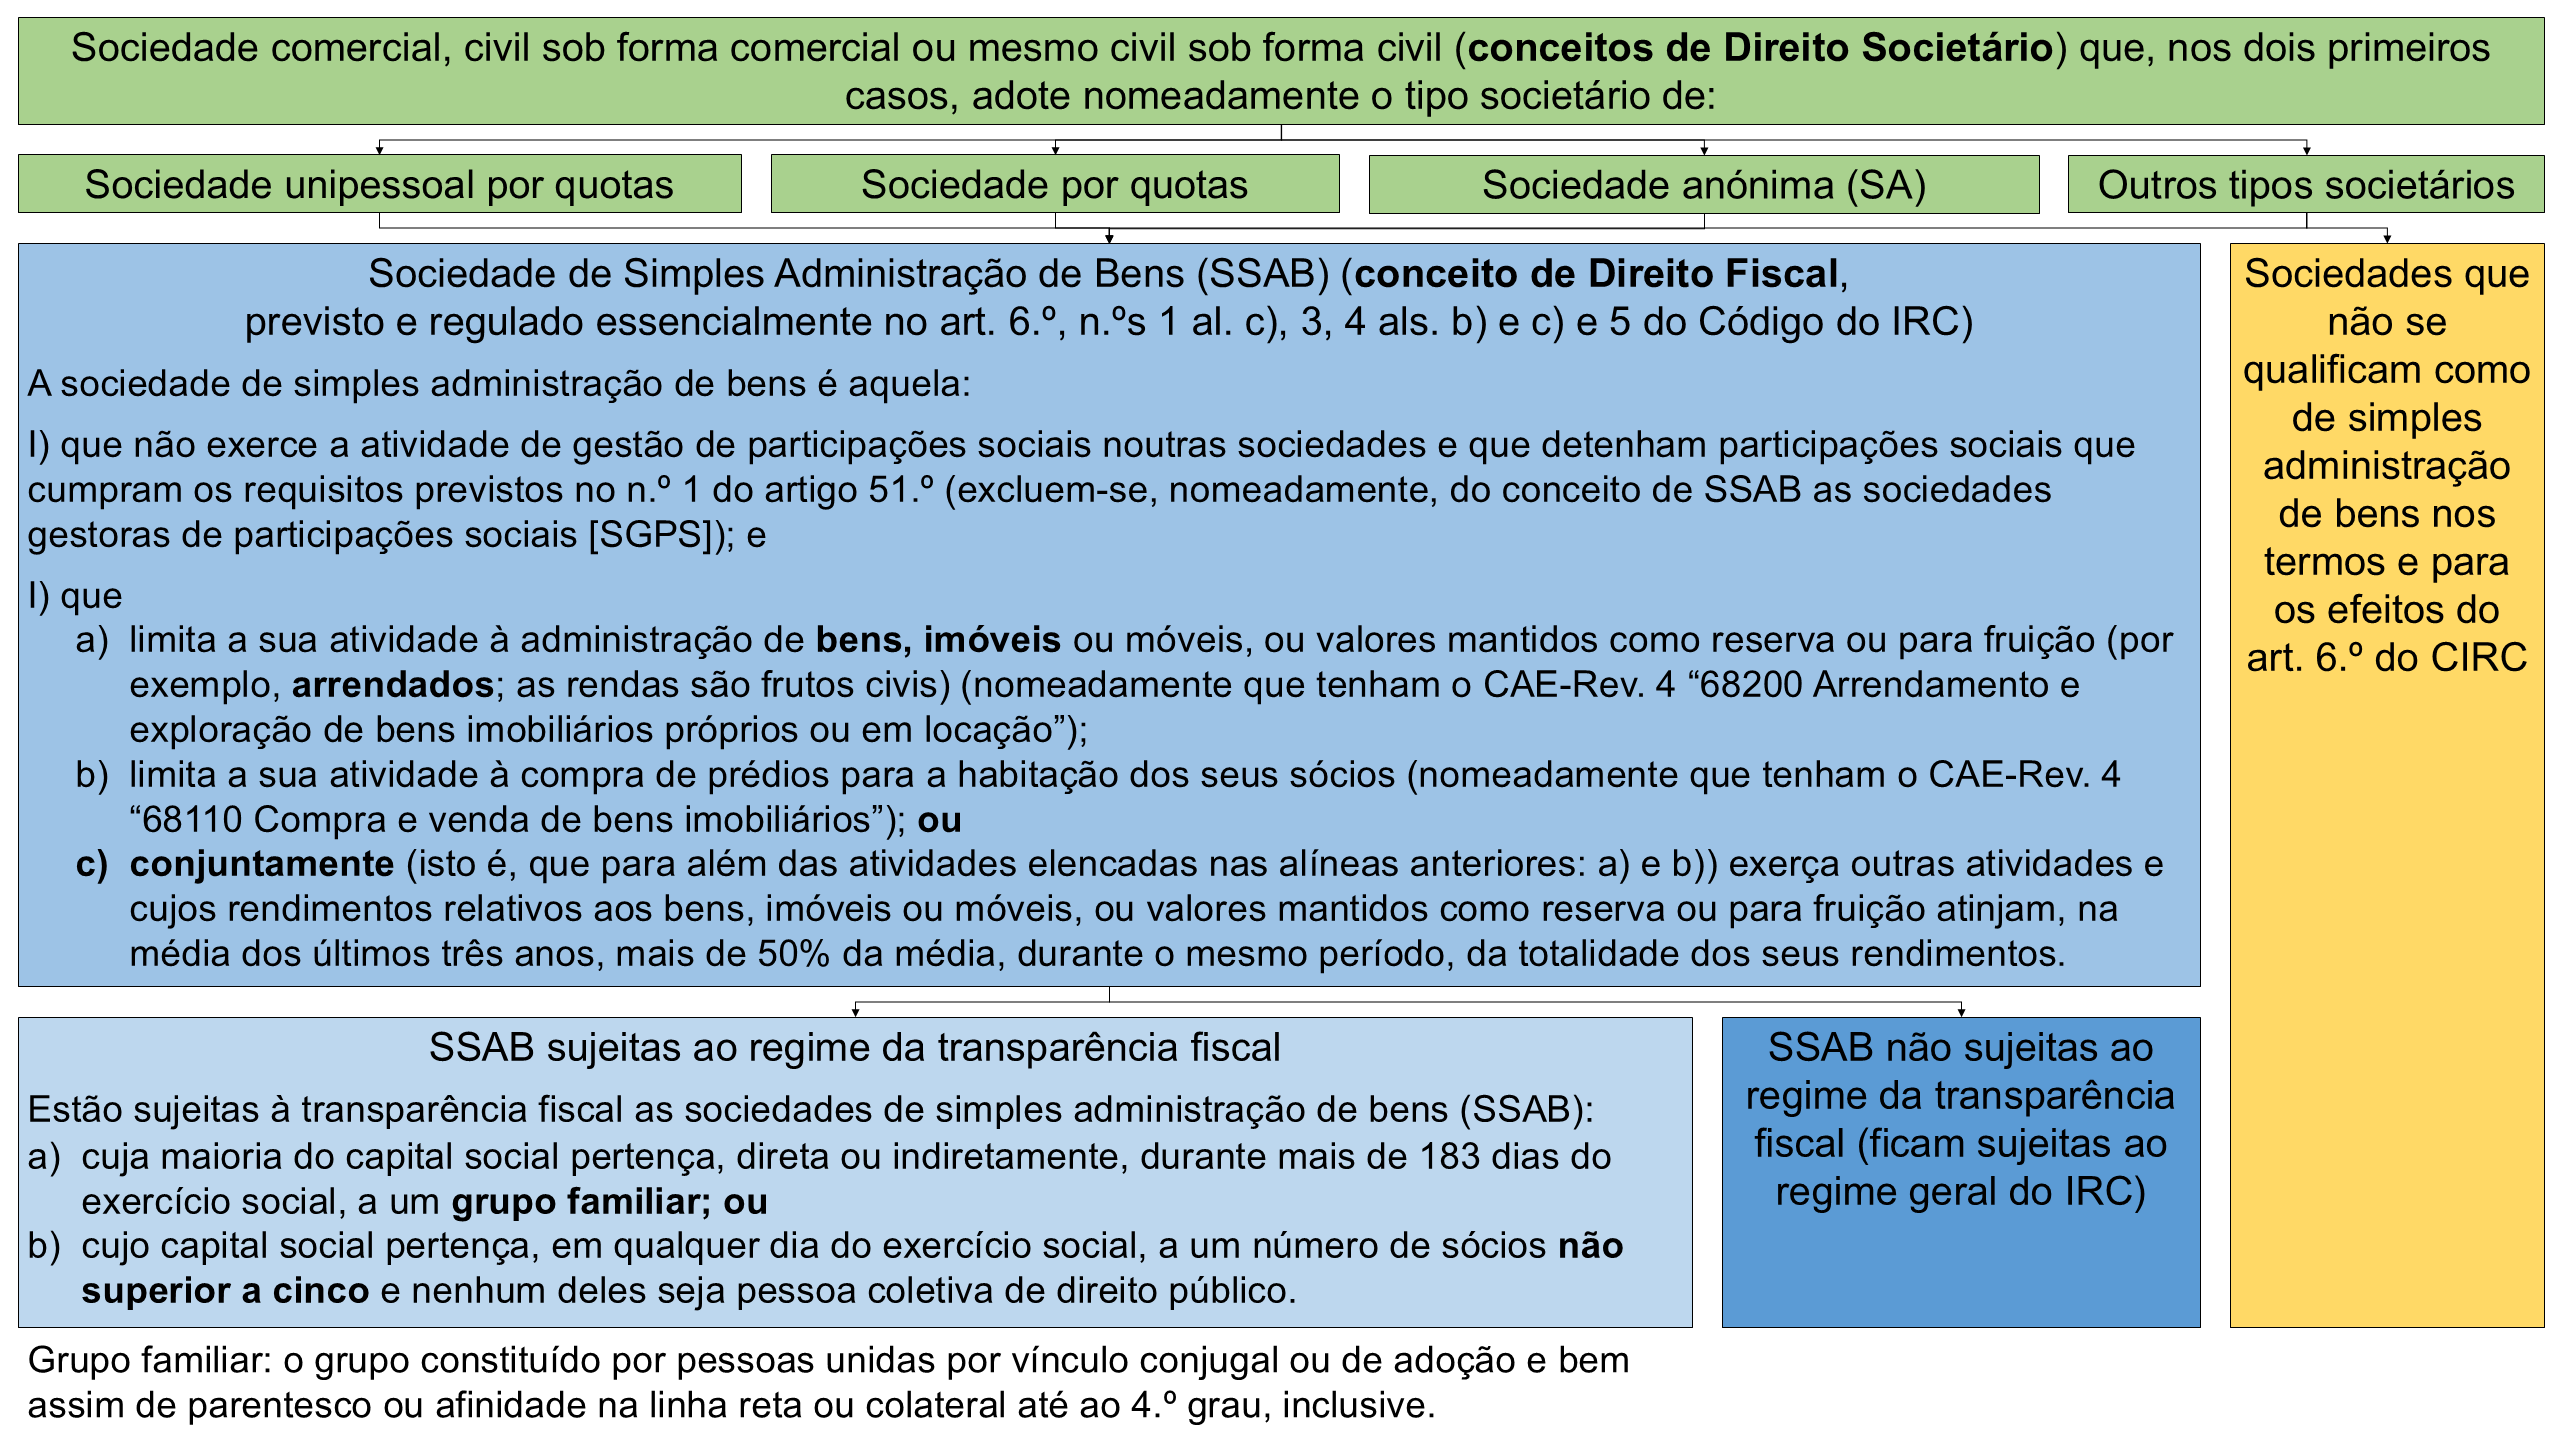
A sociedade de simples administração de bens (SSAB) é uma sociedade comercial, civil sob forma comercial ou civil sob forma civil:
a) que limita a sua atividade à administração de bens (imóveis ou móveis) ou valores mantidos como reserva ou para fruição (por exemplo, arrendados; as rendas são frutos civis);
b) que limita a sua atividade à compra de prédios para a habitação dos seus sócios; ou
c) que conjuntamente (isto é, que para além das atividades elencadas nas alíneas anteriores: a e b) exerça outras atividades e cujos rendimentos relativos aos bens, imóveis ou móveis, ou valores mantidos como reserva ou para fruição atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos.
Há sociedades de simples administração de bens (SSAB) que ficam sujeitas ao regime da transparência fiscal e há outras que ficam sujeitas ao regime geral do IRC. Vejamos.
2) Legislação, Fichas Doutrinárias da Autoridade Tributária (AT) e bibliografia (doutrina):
As sociedades de simples administração de bens (SSAB) estão previstas e reguladas:
i) nos art. 6.º, n.ºs 1 al. c), 3, 4 als. b) e c) e 5 e art. 12.º, ambos do Código do IRC (CIRC) [1]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634;
ii) no art. 20.º do Código do IRS (CIRS) [2]Consultar o CIRS no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-70048167 e
iii) na Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes [3]Consultar a Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831, que aprova a tabela de atividades do artigo 151.º do Código do IRS.
Ver bibliografia sobre a sociedade de simples administração de bens (SSAB) na presente nota de rodapé [4]Por todos, Gustavo Lopes Courinha, Manual do Imposto sobre o Rendimento das Pessoas Coletivas, 2ª edição, Almedina, Coimbra, 2025, págs. 59 a 71, especialmente pág. 67; Rui Marques, Código do … Continuar a ler.
Art. 6.º do CIRC:
Artigo 6.º do CIRC [5]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634
Transparência fiscal
«1 — É imputada aos sócios, integrando-se, nos termos da legislação que for aplicável, no seu rendimento tributável para efeitos de IRS ou IRC, consoante o caso, a matéria colectável, determinada nos termos deste Código, das sociedades a seguir indicadas, com sede ou direcção efectiva em território português, ainda que não tenha havido distribuição de lucros:
a) Sociedades civis não constituídas sob forma comercial (e que não sejam sociedades de profissionais);
b) Sociedades de profissionais;
c) Sociedades de simples administração de bens, cuja maioria do capital social pertença, directa ou indirectamente, durante mais de 183 dias do exercício social, a um grupo familiar, ou cujo capital social pertença, em qualquer dia do exercício social, a um número de sócios não superior a cinco e nenhum deles seja pessoa colectiva de direito público.
3 — A imputação a que se referem os números anteriores é feita aos sócios ou membros nos termos que resultarem do acto constitutivo das entidades aí mencionadas ou, na falta de elementos, em partes iguais.
4 — Para efeitos do disposto no n.º 1, considera-se:
b) Sociedade de simples administração de bens — a sociedade que limita a sua actividade à administração de bens ou valores mantidos como reserva ou para fruição ou à compra de prédios para a habitação dos seus sócios, bem como aquela que conjuntamente exerça outras actividades e cujos rendimentos relativos a esses bens, valores ou prédios atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos;
c) Grupo familiar — o grupo constituído por pessoas unidas por vínculo conjugal ou de adopção e bem assim de parentesco ou afinidade na linha recta ou colateral até ao 4.º grau, inclusive.
5 – Para efeitos da alínea c) do n.º 1, não se consideram sociedades de simples administração de bens as que exerçam a atividade de gestão de participações sociais de outras sociedades e que detenham participações sociais que cumpram os requisitos previstos no n.º 1 do artigo 51.º.»
Lista exaustiva das Fichas Doutrinárias da Autoridade Tributária (AT) com “informação vinculativa”:
Informações vinculativas relativas ao IRC. Inserir no campo “Filtrar” a expressão “administração de bens”. Em janeiro de 2026 constavam oito (8) documentos: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Pages/circ-visualizacao-por-assunto.aspx.
2) A SSAB não é um tipo societário próprio; é um conceito de Direito Fiscal:
A SSAB não é um tipo societário próprio; é um conceito de Direito Fiscal. Logo, uma sociedade de simples administração de bens (SSAB) para efeitos do art. 6.º do CIRC pode ser, em concreto, uma qualquer sociedade comercial, civil sob forma comercial ou mesmo civil sob forma civil que, nos dois primeiros casos, adote nomeadamente o tipo societário:
a) de sociedade por quotas,
b) de sociedade unipessoal por quotas ou
c) de sociedade anónima (SA) (estes são os tipos de sociedade comercial mais usados em Portugal).
3) Requisitos para que uma sociedade de simples administração de bens fique sujeita ao regime da transparência fiscal:
3.1) Qualificar uma determinada sociedade comercial ou civil como SSAB – requisitos:
Para que uma determinada sociedade comercial ou civil se qualifique, em concreto, como de simples administração de bens é necessário que cumulativamente:
I) seja uma sociedade comercial, civil sob forma comercial ou mesmo civil sob forma civil que, nos dois primeiros casos, adote nomeadamente o tipo societário de:
a) sociedade por quotas,
b) sociedade unipessoal por quotas ou
c) sociedade anónima (SA).
II) não ser uma sociedade gestora de participações sociais (SGPS):
N.º 5 do art. 6.º do CIRC: «não se consideram sociedades de simples administração de bens as que exerçam a atividade de gestão de participações sociais de outras sociedades e que detenham participações sociais que cumpram os requisitos previstos no n.º 1 do artigo 51.º.» [6]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634
A expressão “sociedades que fazem a gestão de participações sociais de outras sociedades” poderia, em teoria, ser interpretada no sentido compreender as sociedades que fazem a gestão de participações sociais que são propriedade de outras sociedades. No entanto, a Doutrina entende que a norma se refere às sociedades que fazem a gestão de participações sociais noutras sociedades, maxime sociedades gestoras de participações sociais (SGPS) que gerem participações sociais representativas de uma fração, em princípio iguais ou superiores a 10%, ou da totalidade do capital social de outra(s) sociedade(s) [7]Neste sentido, Gustavo Lopes Courinha, op. cit., pág. 67 e Rui Marques, op. cit., pág. 90..
Assim, o n.º 5 do art. 6.º do CIRC deve ser interpretado em conformidade com este entendimento: onde está “de outras sociedades” deve ler-se “noutras sociedades”. Logo, as sociedades gestoras de participações sociais (SGPS) estão excluídas do regime de transparência fiscal em conformidade com o disposto no n.º 5 do art. 6.º do CIRC.
III) Atividade e, eventualmente, média dos rendimentos (faturação) no triénio:
A sociedade de simples administração de bens é aquela:
a) que limita a sua atividade à administração de bens, imóveis ou móveis, ou valores mantidos como reserva ou para fruição (por exemplo, arrendados; as rendas são frutos civis), nomeadamente que tenham o CAE-Rev. 4 “68200 Arrendamento e exploração de bens imobiliários próprios ou em locação”;
b) que limita a sua atividade à compra de prédios para a habitação dos seus sócios, nomeadamente que tenham o CAE-Rev. 4 “68110 Compra e venda de bens imobiliários”; ou
c) que conjuntamente (isto é, que para além das atividades elencadas nas alíneas anteriores: a) e b)), exerça outras atividades e cujos rendimentos relativos aos bens, imóveis ou móveis, ou valores mantidos como reserva ou para fruição atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos.
Atos e atividade de “simples administração de bens”:
“Atos de administração de bens ou valores mantidos como reserva ou para fruição”: são «aqueles que digam respeito a contratos de locação ou arrendamento desses bens, a sua manutenção, reparação ou realização de benfeitorias.» (Tribunal Central Administrativo Norte, no respetivo Acórdão de 31-03-2022, relator: Ana Patrocínio [8]Suscetível de consulta no link: https://www.dgsi.pt/jtcn.nsf/89d1c0288c2dd49c802575c8003279c7/8504bb65b9d7ce8b8025881e00349868, citado e transcrito, nesta parte, pelo Tribunal Central Administrativo Sul, no respetivo Acórdão de 05-12-2024, relator: Maria da Luz Cardoso [9]Suscetível de consulta no link: https://www.dgsi.pt/jtca.nsf/170589492546a7fb802575c3004c6d7d/dd1ee4225a60ce7e80258bef00477fad?OpenDocument e AT em todas as Fichas Doutrinárias sobre as SSAB.
Atividade ou atividades: releva a atividade efetivamente exercida e não apenas a prevista no objeto social [10]Assinala este aspeto, Rui Marques, op. cit., pág. 89..
A cedência de espaços de estacionamento é uma atividade de mera administração? «Se a atividade consistir na mera cedência da utilização de lugares de garagem para parqueamento de viaturas e não estiver acoplada a quaisquer outros deveres da entidade cedente (ex: obrigação de guarda, dever de lavagem das viaturas, serviços de abastecimento de água, luz, de receção, etc.) os respetivos rendimentos podem ser considerados como provenientes de bens mantidos como reserva ou para fruição.» (AT, na respetiva Ficha Doutrinária, de 2023-07-17, relativa ao processo n.º 24159 [11]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_24159.pdf.
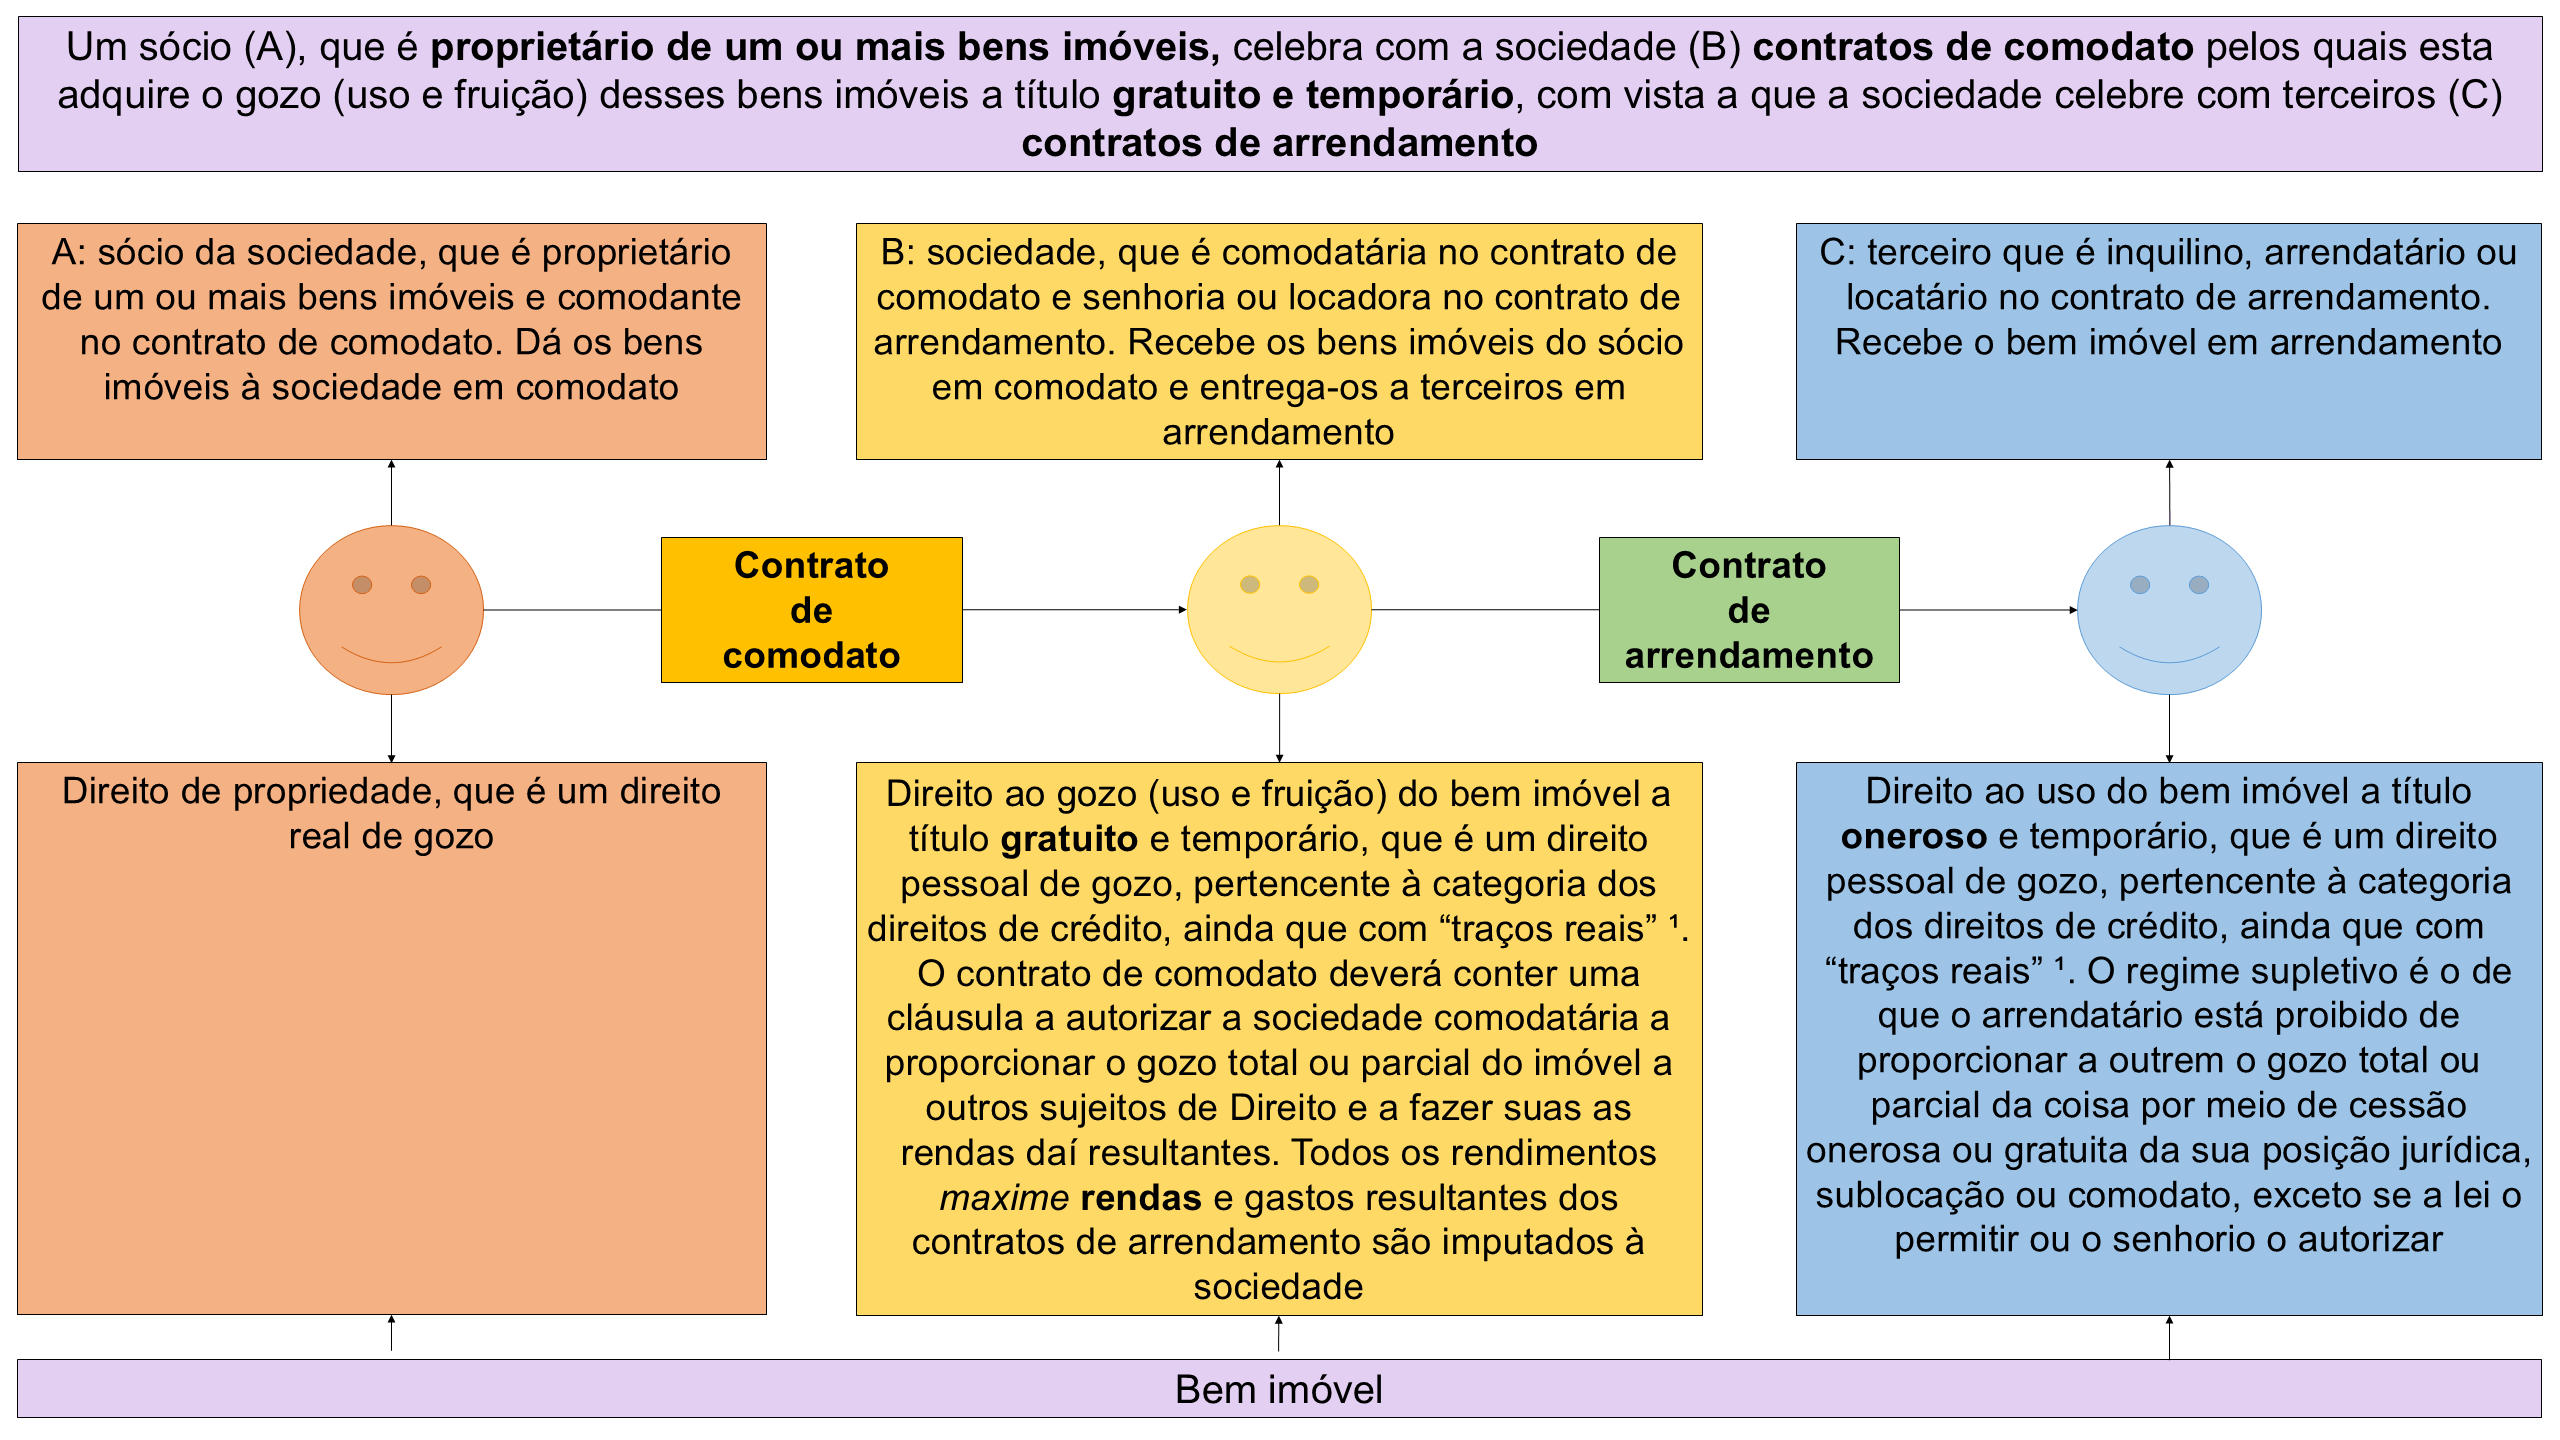
Os bens objeto da “simples administração” têm que ser propriedade da sociedade ou também podem ser propriedade de outros sujeitos maxime dos respetivos sócios?
Os bens objeto “da simples administração” por parte da sociedade também podem ser propriedade dos respetivos sócios. É o que ocorre nos casos em que os sócios (A), sendo proprietários de bens imóveis, celebram com a sociedade (B) contratos de comodato pelos quais esta adquire o gozo (uso e fruição) desses bens imóveis a título gratuito e temporário, com vista a que a sociedade celebre com terceiros (C) contratos de arrendamento, imputando-se na esfera jurídica da sociedade todos os rendimentos maxime rendas e gastos deles resultantes. Logo, a sociedade que administrar nestes termos os bens que são propriedade dos respetivos sócios também está sujeita ao regime da transparência fiscal. Neste sentido, AT, na respetiva Ficha Doutrinária com “informação vinculativa”, de 2023-12-12, relativa ao processo n.º 24870 [12]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_24870.pdf.
Contrato de comodato: «é o contrato gratuito pelo qual uma das partes entrega à outra certa coisa, móvel ou imóvel, para que se sirva dela, com a obrigação de a restituir.» (art. 1129.º do Código Civil [13]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075).
Em sentido contrário, vide, pelo menos, quatro Fichas Doutrinárias da AT:
– duas em que se afirma: «A letra da lei, ao referir-se à administração de bens ou valores, utilizando o vocábulo “mantidos”, parece querer determinar que esses bens ou valores façam parte do património da sociedade, pelo que os bens ou valores a que se refere a primeira parte da alínea b) do n.º 4, do art.º 6.º do CIRC terão de ser da propriedade da sociedade.» (AT, nas respetivas Fichas Doutrinárias de 2020-11-18 [14]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/FD_PIV_18353.pdf e de 2020-11-27 [15]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/FD_PIV_18354.pdf; e
– outra em que se afirma: «Não podem ser considerados como provenientes de bens mantidos como reserva ou para fruição os rendimentos provenientes de rendas recebidas de subarrendamentos de imóveis que a empresa tomou de arrendamento a terceiros, isto é, imóveis que não façam parte do património da sociedade (AT, na respetiva Ficha Doutrinária de 2018-01-18, relativa ao processo n.º 2018 000144 [16]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/FD_Proc_2018_000144.pdf;
– outra ainda em que se defendeu a não qualificação como SSAB de uma entidade que «desenvolvia a atividade de gestão de arrendamentos de longa duração, em nome e por conta de clientes, e prestava serviços de apoio aos seus clientes na resolução de pequenos problemas e pequenas reparações nos imóveis cuja gestão tem a seu cargo», sendo, portanto, os imóveis que administrava não bens próprios, mas sim de clientes (AT, na respetiva Ficha Doutrinária, de 2019-10-30, relativa ao processo n.º 2019 002222 [17]Suscetível de consulta no link: https://www.apeca.pt/docs/informacaoapeca/109_PIV_15756_2222_2019_DSIRC.pdf apud Rui Marques, op. cit., pág. 92).
3.2) Requisito subjetivo (relativo à estrutura do capital social ou estrutura “acionista”) e requisito temporal:
A simples qualificação de uma concreta sociedade comercial ou civil como de simples administração de bens (SSAB) não determina automaticamente a sua sujeição ao regime da transparência fiscal. Com efeito, pode haver SSAB que ficam sujeitas ao regime da transparência fiscal e SSAB que ficam sujeitas ao regime geral do IRC.
Assim, para que fique sujeita ao regime da transparência fiscal, é ainda necessário que a sociedade de simples administração de bens (SSAB) reúna um outro requisito relativo à estrutura e composição “do seu capital social” ou “estrutura acionista” e ao hiato temporal da titularidade dessas participações sociais representativas de uma fração ou da totalidade do capital social da sociedade. Existem duas hipóteses alternativas. Assim, estão sujeitas à transparência fiscal:
Hipótese I):
Quer as sociedades de simples administração de bens (SSAB) cuja maioria do capital social pertença, direta ou indiretamente, durante mais de 183 dias do exercício social, a um grupo familiar (requisito relativo à estrutura do capital social + requisito temporal);
Hipótese II):
Quer as sociedades de simples administração de bens (SSAB) cujo capital social pertença, em qualquer dia do exercício social, a um número de sócios não superior a cinco e nenhum deles seja pessoa coletiva de direito público (requisito relativo à estrutura do capital social + requisito “temporal”, que, neste último caso, se basta com apenas um dia do ano).
Notas:
Sobre a hipótese II constante no parágrafo anterior: «note-se que, aqui, o legislador não estabeleceu qualquer critério temporal, pelo que bastará que isso aconteça em qualquer dia do exercício social. Ou seja, basta que, em apenas um dia de determinado ano sobre o qual verse um determinado exercício social, essa sociedade tenha aquele número de sócios…» (Tribunal Central Administrativo Norte, no respetivo Acórdão de 31-03-2022, relator: Ana Patrocínio [18]Suscetível de consulta no link: https://www.dgsi.pt/jtcn.nsf/89d1c0288c2dd49c802575c8003279c7/8504bb65b9d7ce8b8025881e00349868, citado e transcrito, nesta parte, pelo Tribunal Central Administrativo Sul, no respetivo Acórdão de 05-12-2024, relator: Maria da Luz Cardoso [19]Suscetível de consulta no link: https://www.dgsi.pt/jtca.nsf/170589492546a7fb802575c3004c6d7d/dd1ee4225a60ce7e80258bef00477fad?OpenDocument).
Participação indireta; cfr. art. 483.º, n.º 2 do CSC: «À titularidade de quotas ou ações por uma sociedade equipara-se, para efeito do montante referido no número anterior, a titularidade de quotas ou ações por uma outra sociedade que dela seja dependente, direta ou indiretamente, ou com ela esteja em relação de grupo, e de acções de que uma pessoa seja titular por conta de qualquer dessas sociedades.»
Grupo familiar: o grupo constituído por pessoas unidas por:
a) vínculo conjugal (casamento: arts. 1576.º e 1577.º do Código Civil (ler transcrição em baixo) [20]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075;
b) de adoção (arts. 1576.º e 1586.º do CC);
c) de parentesco na linha reta ou colateral até ao 4.º grau, inclusive (ver arts. 1576.º e 1578.º a 1582.º do CC);
d) ou afinidade na linha reta ou colateral até ao 4.º grau, inclusive (ver arts. 1576.º, 1584.º e 1585.º do CC) (al. c) do n.º 4 do art. 6.º do CIRC).
Código Civil
LIVRO IV
DIREITO DA FAMÍLIA
TÍTULO I
Disposições gerais
Artigo 1576.º
(Fontes das relações jurídicas familiares)
São fontes das relações jurídicas familiares o casamento, o parentesco, a afinidade e a adopção.
Artigo 1577.º
(Noção de casamento)
Casamento é o contrato celebrado entre duas pessoas que pretendem constituir família mediante uma plena comunhão de vida, nos termos das disposições deste Código.
Artigo 1578.º
(Noção de parentesco)
Parentesco é o vínculo que une duas pessoas, em consequência de uma delas descender da outra ou de ambas procederem de um progenitor comum.
Artigo 1579.º
(Elementos do parentesco)
O parentesco determina-se pelas gerações que vinculam os parentes um ao outro: cada geração forma um grau, e a série dos graus constitui a linha de parentesco.
Artigo 1580.º
(Linhas de parentesco)
1 – A linha diz-se recta, quando um dos parentes descende do outro; diz-se colateral, quando nenhum dos parentes descende do outro, mas ambos procedem de um progenitor comum.
2 – A linha recta é descendente ou ascendente: descendente, quando se considera como partindo do ascendente para o que dele procede; ascendente, quando se considera como partindo deste para o progenitor.
Artigo 1581.º
(Cômputo dos graus)
1 – Na linha recta há tantos graus quantas as pessoas que formam a linha de parentesco, excluindo o progenitor.
2 – Na linha colateral os graus contam-se pela mesma forma, subindo por um dos ramos e descendo pelo outro, mas sem contar o progenitor comum.
Artigo 1582.º
(Limites do parentesco)
Salvo disposição da lei em contrário, os efeitos do parentesco produzem-se em qualquer grau na linha recta e até ao sexto grau na colateral.
Artigo 1584.º
(Noção de afinidade)
Afinidade é o vínculo que liga cada um dos cônjuges aos parentes do outro.
Artigo 1585.º
(Elementos e cessação da afinidade)
A afinidade determina-se pelos mesmos graus e linhas que definem o parentesco e não cessa pela dissolução do casamento por morte.
Artigo 1586.º
(Noção de adopção)
Adopção é o vínculo que, à semelhança da filiação natural, mas independentemente dos laços do sangue, se estabelece legalmente entre duas pessoas nos termos dos artigos 1973.º e seguintes.
“Média dos últimos três anos” a que se refere a al. b) do n.º 4 do art. 6.º do CIRC: deve contar-se o presente período de tributação e os dois períodos anteriores ou ignorar-se o presente período de tributação e atender aos três anos anteriores a esse?
Duas hipóteses:
a) deve contar-se o período de tributação e os dois períodos anteriores. Por exemplo, no decurso deste ano de 2026, atender-se-ia ao triénio 2026-2024.
b) não se deve contar o presente período de tributação, contando-se, por conseguinte, os três anos anteriores a esse. Por exemplo, no decurso deste ano de 2026, ter-se-ia em conta o triénio 2025-2023. Expressamente neste sentido, AT, nas respetivas Fichas Doutrinárias com “informação vinculativa”, ambas de 2025-07-28, relativas aos processos n.º 27667 [21]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_27667.pdf e 27680 [22]Suscetível de consulta no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_27680.pdf, respetivamente.
4) Evitar a transparência fiscal (TF):
A) Evitar a sua qualificação como SSAB:
Uma sociedade de simples administração de bens pode evitar o regime da transparência fiscal, desde logo, procurando evitar a sua qualificação como SSAB, especialmente diligenciar no sentido de que, pelo menos, 50% dos seus rendimentos sejam provenientes de outras atividades que não o arrendamento. Seria o caso paradigmático de uma sociedade comercial que, para esse efeito, aumentasse o número de imóveis no mercado de alojamento local (AL) e reduzisse o número de imóveis no mercado de arrendamento.
Contrato “de prestação de serviços” de alojamento local (AL):
Com efeito, o Regime Jurídico da exploração dos estabelecimentos de Alojamento Local (RJAL), estabelecido no Decreto-Lei n.º 128/2014, de 29 de agosto, com as alterações subsequentes, determina, no respetivo artigo 2.º, n.º 1, que se consideram «’estabelecimentos de alojamento local’ aqueles que prestam serviços de alojamento temporário, nomeadamente a turistas, mediante remuneração, e que reúnam os requisitos previstos no presente decreto-lei.» [23]Consultar o Regime Jurídico da exploração dos estabelecimentos de Alojamento Local (RJAL) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2014-56917875
Acontece que tanto o contrato de arrendamento como o contrato “de prestação de serviços” de alojamento local permitem o gozo temporário de bens imóveis, mediante retribuição, podendo afirmar-se que, para os proprietários, ambos os tipos contratuais são, em certa medida, funcionalmente equivalentes. O que, quanto à natureza jurídica do contrato “de prestação de serviços” de alojamento local, leva inclusivamente Autores como Januário da Costa Gomes a referir que este se apresenta, «debaixo do manto da sua unicidade designativa, como uma figura bicéfala: tanto pode ter, em concreto, a natureza de arrendamento de vilegiatura […] (período de férias ou descanso) […] como pode assumir, em concreto, a natureza de hospedagem» (bold nosso) [24]Januário da Costa Gomes, “Notas soltas sobre a relação entre o «proprietário» e o «hóspede» no alojamento local”, in I Congresso do Alojamento Local, Almedina, Coimbra, 2020, págs. … Continuar a ler.
Acresce ainda que há hoje empresas de gestão de alojamento local que fazem toda a gestão da preparação e sobretudo execução desses contratos e do imóvel em nome e por conta do proprietário a troco de comissões sobre os rendimentos resultantes destes contratos. No entanto, a Lei determina expressamente que o contrato de alojamento local tem a natureza de contrato de prestação de serviços. Por conseguinte, a atividade de alojamento local não pode ser considerada de mera administração de bens mantidos como reserva ou para fruição. Uma nota ainda para referir que, para além da sua modalidade atípica, o contrato de prestação de serviços tem assim, pelo menos, as modalidades típicas de contrato de mandato, contrato de depósito e contrato de empreitada, previstas no Código Civil (arts. 1154.º e 1155.º do CC [25]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075), e de contrato de alojamento local prevista no RJAL.

B) Estrutura do capital social ou estrutura “acionista” e hiato temporal da titularidade dessas participações sociais:
Não conseguindo evitar a sua qualificação como sociedade de simples administração de bens (SSAB), uma sociedade de simples administração de bens pode ainda assim evitar a sujeição ao regime da transparência fiscal desde que cumulativamente:
i) tenha seis sócios ou mais (quotistas, acionistas ou sócios de outros tipos societários) e
ii) durante, pelo menos, 183 dias do exercício ou período (que coincide, via de regra, com o ano civil) a maioria do respetivo capital social pertença, direta ou indiretamente, a sujeitos de Direito que não integrem a mesma Família.
Evitar a transparência fiscal quanto às sociedades de simples administração de bens (SSAB) controlada por grupos familiares é difícil, mas não é impossível. Nós sabemos como fazê-lo, mas, pelo menos para já, optamos por não partilhar aqui.
5) As sociedades de simples administração de bens exercem uma atividade económica? Sim:
Tradicionalmente, discute-se se certas atividades geradoras de rendimentos, mas que são consideradas eminentemente “passivas” ou de mera fruição, têm ou não caráter ou natureza económico(a). Sobre o conceito, conteúdo e âmbito da atividade económica, ver: atividade económica.
Atividade de mera fruição; as rendas são frutos civis; locação = arrendamento + aluguer:
Código Civil [26]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075
Artigo 212.º
(Frutos)
1 – Diz-se fruto de uma coisa tudo o que ela produz periodicamente, sem prejuízo da sua substância.
2 – Os frutos são naturais ou civis; dizem-se naturais os que provêm directamente da coisa, e civis as rendas ou interesses que a coisa produz em consequência de uma relação jurídica.
Artigo 1023.º
(Arrendamento e aluguer)
A locação diz-se arrendamento quando versa sobre coisa imóvel, aluguer quando incide sobre coisa móvel.
Frutos civis: rendas, dividendos e juros:
São nomeadamente frutos civis: as rendas, os dividendos e os juros.
CAE-Rev. 4:
Constam na Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [27]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147:
- 68200 Arrendamento e exploração de bens imobiliários próprios ou em locação.
Conclusão:
Estas atividades também têm caráter económico. A Lei assim o determina: são atividades económicas de pleno Direito.
Outros CAES normalmente associados às SSAB, que existem cumulativamente com o CAE 68200 Arrendamento e exploração de bens imobiliários próprios ou em locação:
CAE-Rev. 4 [28]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147:
Secção M: Atividades Imobiliárias
CAE 68110 Compra e venda de bens imobiliários.
CAE 68120 Desenvolvimento de projetos de edifícios.
CAE 68200 Arrendamento e exploração de bens imobiliários próprios ou em locação.
CAE 68310 Atividades de serviços de intermediação de atividades imobiliárias.
CAE 68321 Administração de imóveis por conta de outrem.
CAE 68323 Atividades de angariação imobiliária.
CAE 68324 Atividades de avaliação imobiliária.
6) Nota sobre a inconstitucionalidade do regime da transparência fiscal quanto às sociedades de simples administração de bens:
Violação do princípio da igualdade e da não discriminação, do princípio da neutralidade no tratamento fiscal de todas as empresas e do princípio da tributação pelo rendimento real:
Especificamente quanto às sociedades de simples administração de bens, o regime da transparência fiscal, constante no art. 6.º do CIRC, assenta nos preconceitos bem velhinhos e bafientos:
i) quanto à atividade económica de arrendamento, de que esta não é uma verdadeira atividade económica (ideia que é absolutamente errada em face da Lei atualmente em vigor; ver em cima, o ponto anterior: 5), que é uma atividade com natureza meramente passiva, que, portanto, é essencialmente “parasitária”, “que não dá trabalho nenhum” e que “não acarreta qualquer risco económico”, uma vez que “gera sempre rendas certas e garantidas”;
Basta pensar nos seguintes atos:
i) antes da celebração do contrato de arrendamento, preparar o imóvel para ser ocupado por pessoas e bens, o que pode implicar obras, reparações, benfeitorias e limpezas realizadas a priori, publicação dos anúncios dos imóveis, receber visitas de possíveis interessados em arrendar, fazer entrevistas, pedir e processar documentação solicitada a estes (declarações de IRS, recibos de vencimento dos possíveis arrendatários e fiadores), receber rendas adiantadas e cauções, celebrar o contrato de arrendamento com o arrendatário e, eventualmente, fiador ou fiadores, e registar o contrato no Portal das Finanças;
ii) depois de o contrato estar celebrado, dar a chave e a plena posse do imóvel ao arrendatário, preparar a eventual transição de contratos com os fornecedores de águas, eletricidade, gás e internet; receber todas as comunicações, incluindo queixas e reclamações do arrendatário quanto a possíveis danos que carecem de reparações urgentes ou mesmo obras (por exemplo, um cano, uma sanita ou uma janela que se partiu, uma infiltração, etc.), proceder a essas obras ou reparações, receber rendas e dar recibos, declarar os rendimentos resultantes dessas rendas junto das Finanças, receber e eventualmente processar pedidos de perdão e de renegociação de rendas;
iii) quando se pretender cessar o contrato de arrendamento, promover todas as diligências necessárias à efetiva cessação do contrato e desocupação do imóvel de pessoas e bens, incluindo diligências extrajudiciais, interpelações e negociações com o arrendatário ou mesmo com terceiros, advogados, e, eventualmente, diligências judiciais como ações de despejo ou de reivindicação, injunções, possíveis audiências de julgamento;
iv) depois de o imóvel estar efetivamente desocupado de pessoas, fazer mudanças de bens, obras e reparações aos danos provocados pelos arrendatários, benfeitorias, limpezas, etc. Agora, pense-se em todos estes atos multiplicados por vários imóveis.
Como referimos em cima, são nomeadamente frutos civis as rendas, os dividendos e os juros:
– dividendos: o próprio legislador reconheceu que as sociedades gestoras de participações sociais (SGPS) que recebam dividendos deviam estar excluídos deste regime por exercerem indiretamente uma atividade económica;
– juros: mais de metade da faturação (rendimentos) dos bancos é composta por juros, mas hoje já ninguém considera a atividade dos bancos parasitária; pelo contrário, os bancos têm estruturas empresariais, logísticas e de pessoal de enorme dimensão. Também estão, obviamente, excluídos do regime da TF;
– rendas: porque há-de o arrendamento, que é gerador de rendas, ser sujeito a um regime diferente daquele que se aplica a atividades geradoras de outros frutos civis?
Mais: há hoje empresas de gestão de alojamento local que fazem toda a gestão da preparação e sobretudo execução dos contratos de alojamento local e do imóvel em nome e por conta do proprietário a troco de comissões sobre os rendimentos resultantes desses contratos. O que torna, na prática, estes contratos mais “parasitários, no sentido em que não dão trabalho para o proprietário, do que os contratos de arrendamento. No entanto, as sociedades que tiverem por objeto aqueles não estão sujeitas ao regime da TF, mas as sociedades que tiverem por objeto estes estão…
ii) quanto às sociedades familiares e às sociedades com cinco sócios ou menos, de que pese embora os mecanismos institucionais previstos na Lei e no pacto social ou estatutos para que formem uma vontade própria, distinta da vontade dos respetivos sócios, não a formam efetivamente, não precisam de fazer investimentos, não precisam de constituir reservas, distribuem sempre 100% dos lucros (são verdadeiras cash cows), “carecem de autonomia económica face aos respetivos sócios”, sendo estes essencialmente “apenas empresas familiares”, que recorrem à “criação artificial de sociedades/interposição de pessoas coletivas com o único ou principal objetivo de reduzir a tributação”;
Para um exemplo de uma manifestação destes dois preconceitos, vide o seguinte trecho de J. L. Saldanha Sanches, escrito em 1998, tanta vezes citado pela AT: trata-se de uma norma «destinada a evitar o abuso da forma societária para a simples fruição de bens imobiliários. Notemos que ter apenas como actividade a gestão do imobiliário significa uma renúncia a uma verdadeira actividade comercial» [29]J. L. Saldanha Sanches, Manual de Direito Fiscal, Lex-Edições Jurídicas, Lisboa, 1998, pág.. 216 apud AT na respetiva Ficha Doutrinária de 2023-12-12, relativa ao processo n.º 24870, … Continuar a ler.
iii) viola o princípio da neutralidade no tratamento fiscal de todas as empresas, independentemente do setor de atividade económica em que atuam (neutralidade fiscal entre os vários setores de atividade económica) e do número e caráter familiar ou não familiar dos respetivos sócios ou membros;
iv) constitui, nessa medida, um mecanismo de distorção da concorrência e do normal funcionamento do mercado;
v) desincentiva a constituição de reservas (predominantemente compostas, na prática, por lucros não distribuídos/atribuídos), que é um importante instrumento de capital próprio, prejudicando assim a estrutura de capital das sociedades visadas (prejudica os respetivos rácios de solvabilidade e de autonomia financeira); e
vi) prejudica de forma significativa e injustificada o mercado de arrendamento (já tão castigado por variadíssimos fatores), os senhorios e, indiretamente, através das rendas mais altas e do menor número de casas disponíveis, os arrendatários;
vii) incentiva o recurso a expedientes jurídicos lícitos, mas substancialmente artificiais especificamente destinados a contornar as normas que determinam a sujeição à transparência fiscal, contribuindo, por essa via, para o desfasamento entre a realidade económico-material e a realidade jurídico-formal.
Pense-se, por exemplo, numa sociedade por quotas com dois sócios, um que é um fundo de capital de risco, com uma quota representativa de 90% do capital social daquela, e outro que é uma outra sociedade, com uma quota representativa de 10% do capital social daquela (caso sobre o qual versou a Ficha Doutrinária da AT de 2023-10-22, relativa ao processo n.º 23024 [30]Consultar no link: https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_23024.pdf). Ora, para que a sociedade ficasse excluída do regime da transparência fiscal, bastaria que os dois sócios cedessem parcialmente as suas quotas a outros quatro sujeitos jurídicos de modo a que a sociedade ficasse com seis sócios e que, após todas essas cessões de quotas, a maioria do capital social ficasse a pertencer, direta ou indiretamente, a sujeitos de Direito que não integrassem a mesma Família.
viii) e é materialmente inconstitucional:
Sobre a inconstitucionalidade de todo o regime da transparência fiscal, ver o ponto 10 do nosso artigo: transparência fiscal. Especificamente quanto às sociedades de simples administração de bens, o regime da transparência fiscal é inconstitucional:
viii-i) por violação do princípio da igualdade e da não discriminação, consagrado no art. 13.º da Constituição da República Portuguesa (CRP) [31]Consultar a CRP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775, e
viii-ii) por violação do princípio da neutralidade no tratamento fiscal de todas as “empresas”, decorrente do art. 104.º, n.º 2 da CRP, independentemente do setor de atividade económica em que atuam (neutralidade fiscal entre os vários setores de atividade económica) e do número e caráter familiar ou não familiar dos respetivos sócios ou membros, uma vez que:
– discrimina negativamente os sócios das sociedades que têm um objeto social e CAE’s relativos à atividade económica imobiliária, especialmente as que têm os CAE’s «68110 Compra e venda de bens imobiliários» e «68200 Arrendamento e exploração de bens imobiliários próprios ou em locação», face aos sócios de todas as outras sociedades do ordenamento jurídico que exercem outras atividades económicas (sobre a natureza económica da atividade de arrendamento, ver, em cima, o ponto 5),
— discriminando negativamente, muito em especial, a atividade de arrendamento propriamente dito face à atividade de alojamento local (AL), qualificada expressamente pela Lei como “de prestação de serviços”.
– discrimina negativamente os grupos familiares face aos (grupos) não familiares. A haver discriminação, quanto muito, devia ser ao contrário (cfr. art. 67.º, n.ºs 1 e 2 al. f) da CRP [32]Consultar a CRP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775). Pergunta-se: se não é para atribuir benefícios fiscais, o que é que a Família está sequer a fazer num Código de um imposto sobre empresas?
viii-iii) e é materialmente inconstitucional por violação do princípio da tributação das empresas e das pessoas singulares pelo seu «rendimento real» (ou princípio da capacidade contributiva) (art. 104.º, n.ºs 1 e 2 da CRP):
Acresce ainda que o regime da transparência fiscal é também materialmente inconstitucional por violação do princípio da tributação das empresas e das pessoas singulares pelo seu «rendimento real» (ou princípio da capacidade contributiva) decorrente, respetivamente dos n.ºs 2 e 1 do art. 104.º da CRP, no segundo caso, concretamente quanto impõe que «o imposto sobre o rendimento pessoal» tenha em conta «os rendimentos do agregado familiar.» [33]Sobre este princípio, vide Gustavo Lopes Courinha, op. cit., pág. 24.
Com efeito, determina-se no proémio do n.º 1 do art. 6.º do CIRC que «é imputada aos sócios, no seu rendimento tributável para efeitos de IRS ou IRC, consoante o caso, a matéria coletável, determinada nos termos deste Código, das sociedades […] transparentes […] ainda que não tenha havido distribuição de lucros».
O regime da TF é assim cego quanto ao destino que a sociedade, através do respetivo órgão deliberativo-interno (assembleia geral ou coletividade dos sócios), dá aos seus próprios lucros, podendo, por isso, ser especialmente violento e injusto. Com efeito, o sócio é tributado como se tivesse recebido 100% dos lucros da sociedade mesmo que efetivamente não tenha recebido quaisquer lucros ou dividendos da sociedade (0%) porque esta:
a) através da inércia, simplesmente não deliberou no sentido da sua distribuição total ou parcial aos sócios, ou
b) através de vontade expressa, deliberou no sentido da sua retenção total ou parcial nos cofres da sociedade.
Assim, os sócios podem ser forçados a pagar impostos que podem, em concreto, ser avultadíssimos por rendimentos que efetivamente nunca auferiram.