1) Definição:
A sociedade por quotas é um tipo de sociedade comercial no qual:
i) o capital social está dividido em quotas (rigorosamente, o capital social corresponde à soma do valor nominal de todas as quotas na sociedade);
ii) os sócios não respondem, via de regra, com o seu património pessoal pelas dívidas da sociedade (pelas dívidas da sociedade responde, em princípio, apenas o património da sociedade; ou seja, os sócios têm responsabilidade limitada),
iii) mas respondem perante a sociedade por todas as entradas em dinheiro e/ou em espécie convencionadas no pacto social;
iv) a firma, podendo ter uma composição variada, conclui, em qualquer caso, pela abreviatura “Lda.” ou pela palavra “limitada”; e
v) o órgão de administração e representação é a gerência, composta pelo gerente ou pelos gerentes.


Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [1]Consultar o Código das Sociedades Comerciais no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
2) A sociedade por quotas é um tipo de sociedade comercial:
Numa outra perspetiva, enquanto sociedade comercial ou sociedade civil sob forma comercial, a sociedade por quotas é uma pessoa coletiva de Direito Privado que:
i) é criada por dois ou mais sujeitos (sócios),
ii) tem personalidade jurídica (plena), ou seja, é um sujeito de (pleno) Direito, concretamente uma pessoa coletiva (de pleno Direito), distinto e autónomo face aos sujeitos dos respetivos sócios, com aptidão para ser titular, em nome próprio, de direitos e obrigações (art. 5.º), sendo, por isso, também dotada de
ii-i) autonomia patrimonial, isto é, é titular de um património próprio, que é distinto e autónomo face ao património pessoal do respetivo sócio único,
ii-ii) autonomia funcional, tendo órgãos próprios com poderes e competências específicas (funções, poderes funcionais ou poderes-deveres) e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam e
ii-iii) autonomia finalística (fim complexo: objeto e fim) [2]No sentido de que a autonomia é uma característica fundamental da sociedade (“autonomia societária”), tendo esta autonomia patrimonial, funcional e finalística, e traduzindo-se esta última … Continuar a ler,
iii) tendo por objeto o exercício de uma atividade económica com natureza comercial ou civil e
iv) visando, em princípio, obter lucros e distribuí-los aos respetivos sócios, ficando estes, todavia, sujeitos a perdas [3]No sentido de que a sujeição a perdas por parte dos sócios é um elemento essencial do conceito de sociedade, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, … Continuar a ler.
3) Sociedade por quotas (pluripessoal) vs sociedade unipessoal por quotas:
Ao lado das sociedades por quotas propriamente ditas, constituídas originariamente com dois ou mais sócios (sociedades por quotas pluripessoais), a Lei prevê a possibilidade de serem constituídas sociedades unipessoais por quotas:
a) constituídas originariamente por um único sócio, pessoa singular ou pessoa coletiva (desde que, neste último caso, não seja outra sociedade unipessoal por quotas [cfr. art. 270.º-C, n.º 2]), titular de uma só quota, representativa, portanto, da totalidade do capital social da sociedade (art. 270.º-A, n.º 1); ou
b) resultantes de um processo de transformação, nomeadamente na sequência da concentração na titularidade de um único sócio de todas as quotas de uma sociedade por quotas propriamente dita (art. 270.º-A, n.ºs 2, 3 e 4).
Deve entender-se que a sociedade unipessoal por quotas é um tipo societário próprio e autónomo face à sociedade por quotas propriamente dita [4]Neste sentido, A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, Almedina, Coimbra, 2007, pág. 475 e em Direito das Sociedades I, Parte Geral, 5ª … Continuar a ler. Sobre esta questão, ver, com mais desenvolvimento: sociedade unipessoal por quotas.
4) Sociedade por quotas reduzida a um sócio:
Sobre a sociedade por quotas constituída originariamente com dois ou mais sócios, mas que ficou reduzida a um único sócio, ver o nosso artigo: sociedade por quotas (não unipessoal) reduzida a um sócio.
5) Constituição de sociedades por quotas:
Os três modos de constituição de sociedades por quotas mais usados em Portugal são:
– o processo especial de constituição imediata de sociedades (“empresa na hora”) (ver: constituir empresa na hora);
– o processo especial de constituição online de sociedades (“empresa online”) (ver: constituição de sociedade online); e
– o processo tradicional ou convencional de constituição de sociedades.
Características e vantagens da sociedade por quotas:
6) Responsabilidade externa e interna dos sócios:
6.1) Autonomia patrimonial perfeita – tipo societário de responsabilidade limitada (responsabilidade externa dos sócios):
A sociedade por quotas tem autonomia patrimonial perfeita (ver: autonomia patrimonial):
i) os bens que integram o património da sociedade por quotas respondem apenas pelas dívidas desta (não respondem, por isso, nomeadamente pelas dívidas dos respetivos sócios); e
ii) é um tipo societário de responsabilidade limitada, pelo que os respetivos sócios não respondem, via de regra, pelas dívidas da sociedade. Pelas dívidas da sociedade responde, em princípio, apenas o património da sociedade (cfr. art. 197.º, n.º 3).
Logo, se a sociedade entrar em incumprimento de alguma, algumas ou todas as suas dívidas, os titulares dos créditos correspondentes (credores) não poderão, em princípio, intentar ações judiciais contra os sócios daquela para a cobrança coerciva desses créditos.
Exceções: esta regra da responsabilidade limitada tem, contudo, exceções importantes. Ver: exceções à responsabilidade limitada nas sociedades de responsabilidade limitada.
6.2) Internamente – responsabilidade dos sócios perante a sociedade:
6.2.1) Responsabilidade pela entrada a que individualmente se vincularam:
Os sócios das sociedades por quotas não respondem perante os credores da sociedade, mas respondem perante a própria sociedade em relação à obrigação de entrada a que individualmente se vincularam (art. 20.º, al. a)). Ver: entradas em dinheiro e diferimento das entradas em dinheiro.
6.2.2) “Responsabilidade pela integração do capital social”:
Por outro lado, os sócios são responsáveis perante a sociedade, solidariamente (responsabilidade solidária) com os outros sócios, pela integração ou pagamento das entradas em dinheiro de todos os respetivos consócios, que tenham sido convencionadas no pacto social da sociedade (arts. 197.º, n.º 1 e 207.º).
É a chamada ”responsabilidade pela integração do capital social” [5]Pedro Maia, “Tipos de sociedades comerciais”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, pág. 18.. Esta expressão não é, contudo, rigorosa, uma vez que o valor das entradas pode não coincidir necessariamente com o valor do capital social, nomeadamente no caso de haver ágio (prémio de emissão ou prémio de subscrição).
É certo que o ágio não pode, em qualquer caso, ser diferido (art. 277.º, n.º 2, 2ª parte, que se aplica, por analogia, às sociedades por quotas [6]Neste sentido, P. Tarso Domingues, O Financiamento Societário dos Sócios (e o seu reverso), Almedina, Coimbra, 2021, pág. 284. Contra, A. Manuel Triunfante, O regime das entradas na constituição … Continuar a ler), pelo que, os sócios não poderão ser chamados a pagar o ágio em dinheiro de outros sócios. Contudo, caso o ágio seja pago com entradas em espécie, havendo erro de avaliação, todos os outros sócios podem ser chamados a pagar a diferença (cfr. art. 25.º, n.º 3) [7]P. Tarso Domingues, op. cit., págs. 160 e 161.. É a chamada responsabilidade pela diferença (ver: entradas em espécie).
6.2.3) Prestações acessórias e prestações suplementares:
Internamente, perante a sociedade, os sócios podem ainda, nos termos estabelecidos no pacto social e dentro dos limites da Lei, ser obrigados a realizar:
a) prestações acessórias (arts. 197.º, n.º 2 e 209.º; cfr. também o art. 86.º, n.º 2) e/ou
b) prestações suplementares, neste último caso, apenas se, para além de uma cláusula no pacto a prever a obrigação de realizar prestações suplementares, houver uma deliberação dos sócios em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação dos sócios a exigir as prestações (arts. 197.º, n.º 2 e 210.º a 213.º; cfr. também o art. 86.º, n.º 2).
6.3) Conclusão – os únicos riscos para cada sócio são, em princípio, os de i) perder, total ou parcialmente, o dinheiro/bens diferentes de dinheiro que pagou/entregou ou que se obrigou a pagar para adquirir a(s) sua(s) quota(s) e, ii) eventualmente, ficar “responsável pela integração do capital social”:
Assim, salvo no caso de ficar obrigado a realizar prestações acessórias e/ou prestações suplementares, o único risco para cada sócio de uma sociedade por quotas é, em princípio, caso esta venha a ser liquidada após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, o de:
i) perder (na medida em que não recupera), total ou parcialmente, o dinheiro ou bens diferentes de dinheiro que investiu com a aquisição da respetiva quota ou quotas (neste último caso se, por qualquer razão, for titular de mais do que uma quota):
a) quer essa aquisição tenha sido originária (subscrição de quota), aquando da constituição da sociedade por quotas ou do aumento do respetivo capital social dirigido a um ou mais não sócios, caso em que perde o dinheiro da entrada em dinheiro ou o bem ou bens diferentes de dinheiro da entrada em espécie que já entregou/realizou (capital realizado);
b) quer essa aquisição tenha sido derivada (aquisição de quota ou quotas que já foram previamente criadas), através nomeadamente de uma cessão de quota(s), concretizada, por exemplo, através de um contrato de compra e venda, caso em que perde o preço que pagou para adquirir a(s) quota(s); e/ou
ii) caso haja capital subscrito e não realizado ou “capital apenas subscrito” (resultante do diferimento das entradas em dinheiro), ficar responsável (devedor) perante a sociedade pela totalidade do capital subscrito (corresponde à cifra do capital social) desta.
7) Capital social mínimo:
7.1) Definição de capital social:
Capital social (nominal): é a cifra numérica, expressa em Euros, constante do pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade e, por isso, tendencialmente estável, representativa da soma dos valores nominais das participações sociais (quotas, ações ou partes) fundadas em entradas em dinheiro e/ou em espécie [8]Cfr. no essencial, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 449 e 450; P. Tarso Domingues, O Financiamento … Continuar a ler e que deve ser inscrita no balanço, dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (capital social = capital subscrito).
7.2) O capital social é obrigatório:
Nas sociedades por quotas, o capital social é um elemento essencial e obrigatório, tendo imperativamente que constar do pacto social (contrato de sociedade, estatutos ou ato constitutivo) da sociedade (arts. 9.º, n.º 1 al. f) e 201.º).
7.3) Capital social mínimo:
Vigora hoje para as sociedades por quotas a chamada regra do “capital social livre” (rectius capital social de montante livre ou quase livre) nos termos da qual o valor do capital social pode ser livremente fixado pelos sócios, com a restrição de que, em qualquer caso, o valor nominal de cada quota não pode ser inferior a 1€ (um euro) (arts. 201.º e 219.º, n.º 3).
Assim, o capital social mínimo da sociedade por quotas corresponde ao número de sócios multiplicado por 1€ (um euro):
– se a sociedade por quotas tiver dois sócios, o capital social mínimo será de 2€ (dois euros);
– se a sociedade por quotas tiver três sócios, o capital social mínimo será de 3€ (três euros); e assim sucessivamente.
As sociedades unipessoais por quotas têm, por natureza, um capital social mínimo de 1€. Antes de 2011, o capital social mínimo para as sociedades por quotas, com dois ou mais sócios, e para as sociedades unipessoais por quotas era de 5000€.
8) Número mínimo de sócios: dois; sociedade unipessoal por quotas: um
A sociedade por quotas propriamente dita, com dois ou mais sócios, tem um número mínimo de dois sócios (art. 7.º, n.º 2).
Por sua vez, a sociedade unipessoal por quotas só pode ser constituída por um sócio, que é o sócio único (art. 270.º-A).
9) Participações sociais – quotas:
9.1) Definição:
Definição:
As participações sociais dos sócios nas sociedades por quotas e nas sociedades unipessoais por quotas designam-se “quotas”. As quotas têm um determinado valor nominal que representa uma fração ou a totalidade do capital social da sociedade.

Quota: participação social e “fração do capital social”:
Assim, a quota é simultaneamente:
i) a participação social do sócio na sociedade por quotas e na sociedade unipessoal por quotas (pode afirmar-se que a participação social é o «conjunto unitário de direitos e deveres atuais e potenciais do sócio [enquanto tal])» [9]J. M. Coutinho de Abreu, op. cit., págs. 75 e 215.; e
ii) “uma fração do capital social” da sociedade por quotas, uma vez que a Lei afirma que o capital social das sociedades por quotas «está dividido em quotas» (fala-se, neste contexto, em “quota de capital”; cfr. art. 199.º al. a)). Porém, em bom rigor, como já se referiu em cima, o capital social das sociedades por quotas está dividido não nas quotas dos sócios na sociedade e, eventualmente, da sociedade na própria sociedade (neste último caso, se existirem quotas próprias), mas sim nos valores nominais das quotas.
Constituição da sociedade – um sócio, uma quota:
«Na constituição da sociedade, a cada sócio apenas fica a pertencer uma quota» cujo valor nominal coincide, em princípio, com a entrada em dinheiro e/ou em espécie que realizou ou, apenas quanto às entradas em dinheiro, se obrigou a realizar (art. 219.º, n.º 1 e 25.º).
9.2) As quotas têm um determinado valor nominal, que determina o peso relativo do sócio no capital social:
As quotas têm um determinado valor nominal, que não pode ser inferior a 1€ (um euro) (art. 219.º, n.º 3). A soma dos valores nominais de todas as quotas na sociedade corresponde à cifra do respetivo capital social.
Ora, o confronto do valor nominal da quota de cada sócio com a cifra do capital social da sociedade permite apurar a proporção ou percentagem do valor nominal da quota de cada sócio no capital social da sociedade (a posição relativa do sócio na sociedade ou o peso relativo do sócio no capital social da sociedade).
Por exemplo, numa sociedade por quotas com um capital social de 5000€, com dois sócios, cada um com uma quota com um valor nominal de 2500€, cada um dos sócios tem uma quota representativa de 50% do capital social da sociedade.
9.3) O peso relativo do sócio no capital social determina a medida, maior ou menor, dos seus direitos e deveres, em especial, lucros/perdas e voto:
Ora, a proporção do valor nominal da quota de cada sócio no capital social da sociedade (a posição relativa do sócio na sociedade ou o peso relativo do sócio no capital social da sociedade) determina, em princípio, a medida, maior ou menor, dos seus direitos e deveres (cfr. art. 219.º, n.º 6), em especial, lucros/perdas e voto.
9.3.1) Direito ao lucro e dever de quinhoar nas perdas:
Via de regra, os sócios participam nos lucros e nas perdas da sociedade de acordo com a proporção dos valores nominais das respetivas quotas no capital social (art. 22.º, n.º 1).
9.3.2) Direito ao voto, em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação social:
Em regra, cada sócio tem um voto por cada cêntimo do valor nominal da respetiva quota (art. 250.º, n.º 1). Por exemplo, numa sociedade por quotas com um capital social de 5000€ existem, em princípio, 500 000 votos (quinhentos mil votos).
9.4) Transmissão de quotas; cessão de quotas:
As quotas podem, em certos termos, ser transmitidas a outros sujeitos, sócios ou não sócios.
Cessão: transmissão entre vivos por ato jurídico voluntário.
Cessão de quotas: é a transmissão entre vivos por ato jurídico voluntário da titularidade ou propriedade (transmissão definitiva – alienação / aquisição) de uma ou mais quotas numa sociedade por quotas ou numa sociedade unipessoal por quotas da esfera jurídica de um respetivo sócio para a esfera jurídica de outrem.
A cessão de quotas pode operar através de contrato de compra e venda, contrato de doação, dação em cumprimento, contrato de troca ou permuta, entrada em espécie em sociedade.
Necessidade de consentimento da sociedade: salvo cláusula constante do pacto social da sociedade em sentido diverso (ver: pacto social de uma sociedade por quotas), a cessão de quotas carece do consentimento da sociedade para produzir efeitos, sendo, contudo, o consentimento dispensado se o sócio pretender ceder a sua quota ao(s) respetivo(s):
a) cônjuge;
b) descendente(s) (filhos, netos);
c) ascendente(s) (pais, avós); ou
d) a qualquer outro sócio da sociedade (consócio) (art. 228.º, n. º 2);
O consentimento da sociedade é prestado através de deliberação dos sócios em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação (arts. 228.º, n.º 2; 230.º, 246.º, n.º 1 al. b) e 250.º, n.º 3).
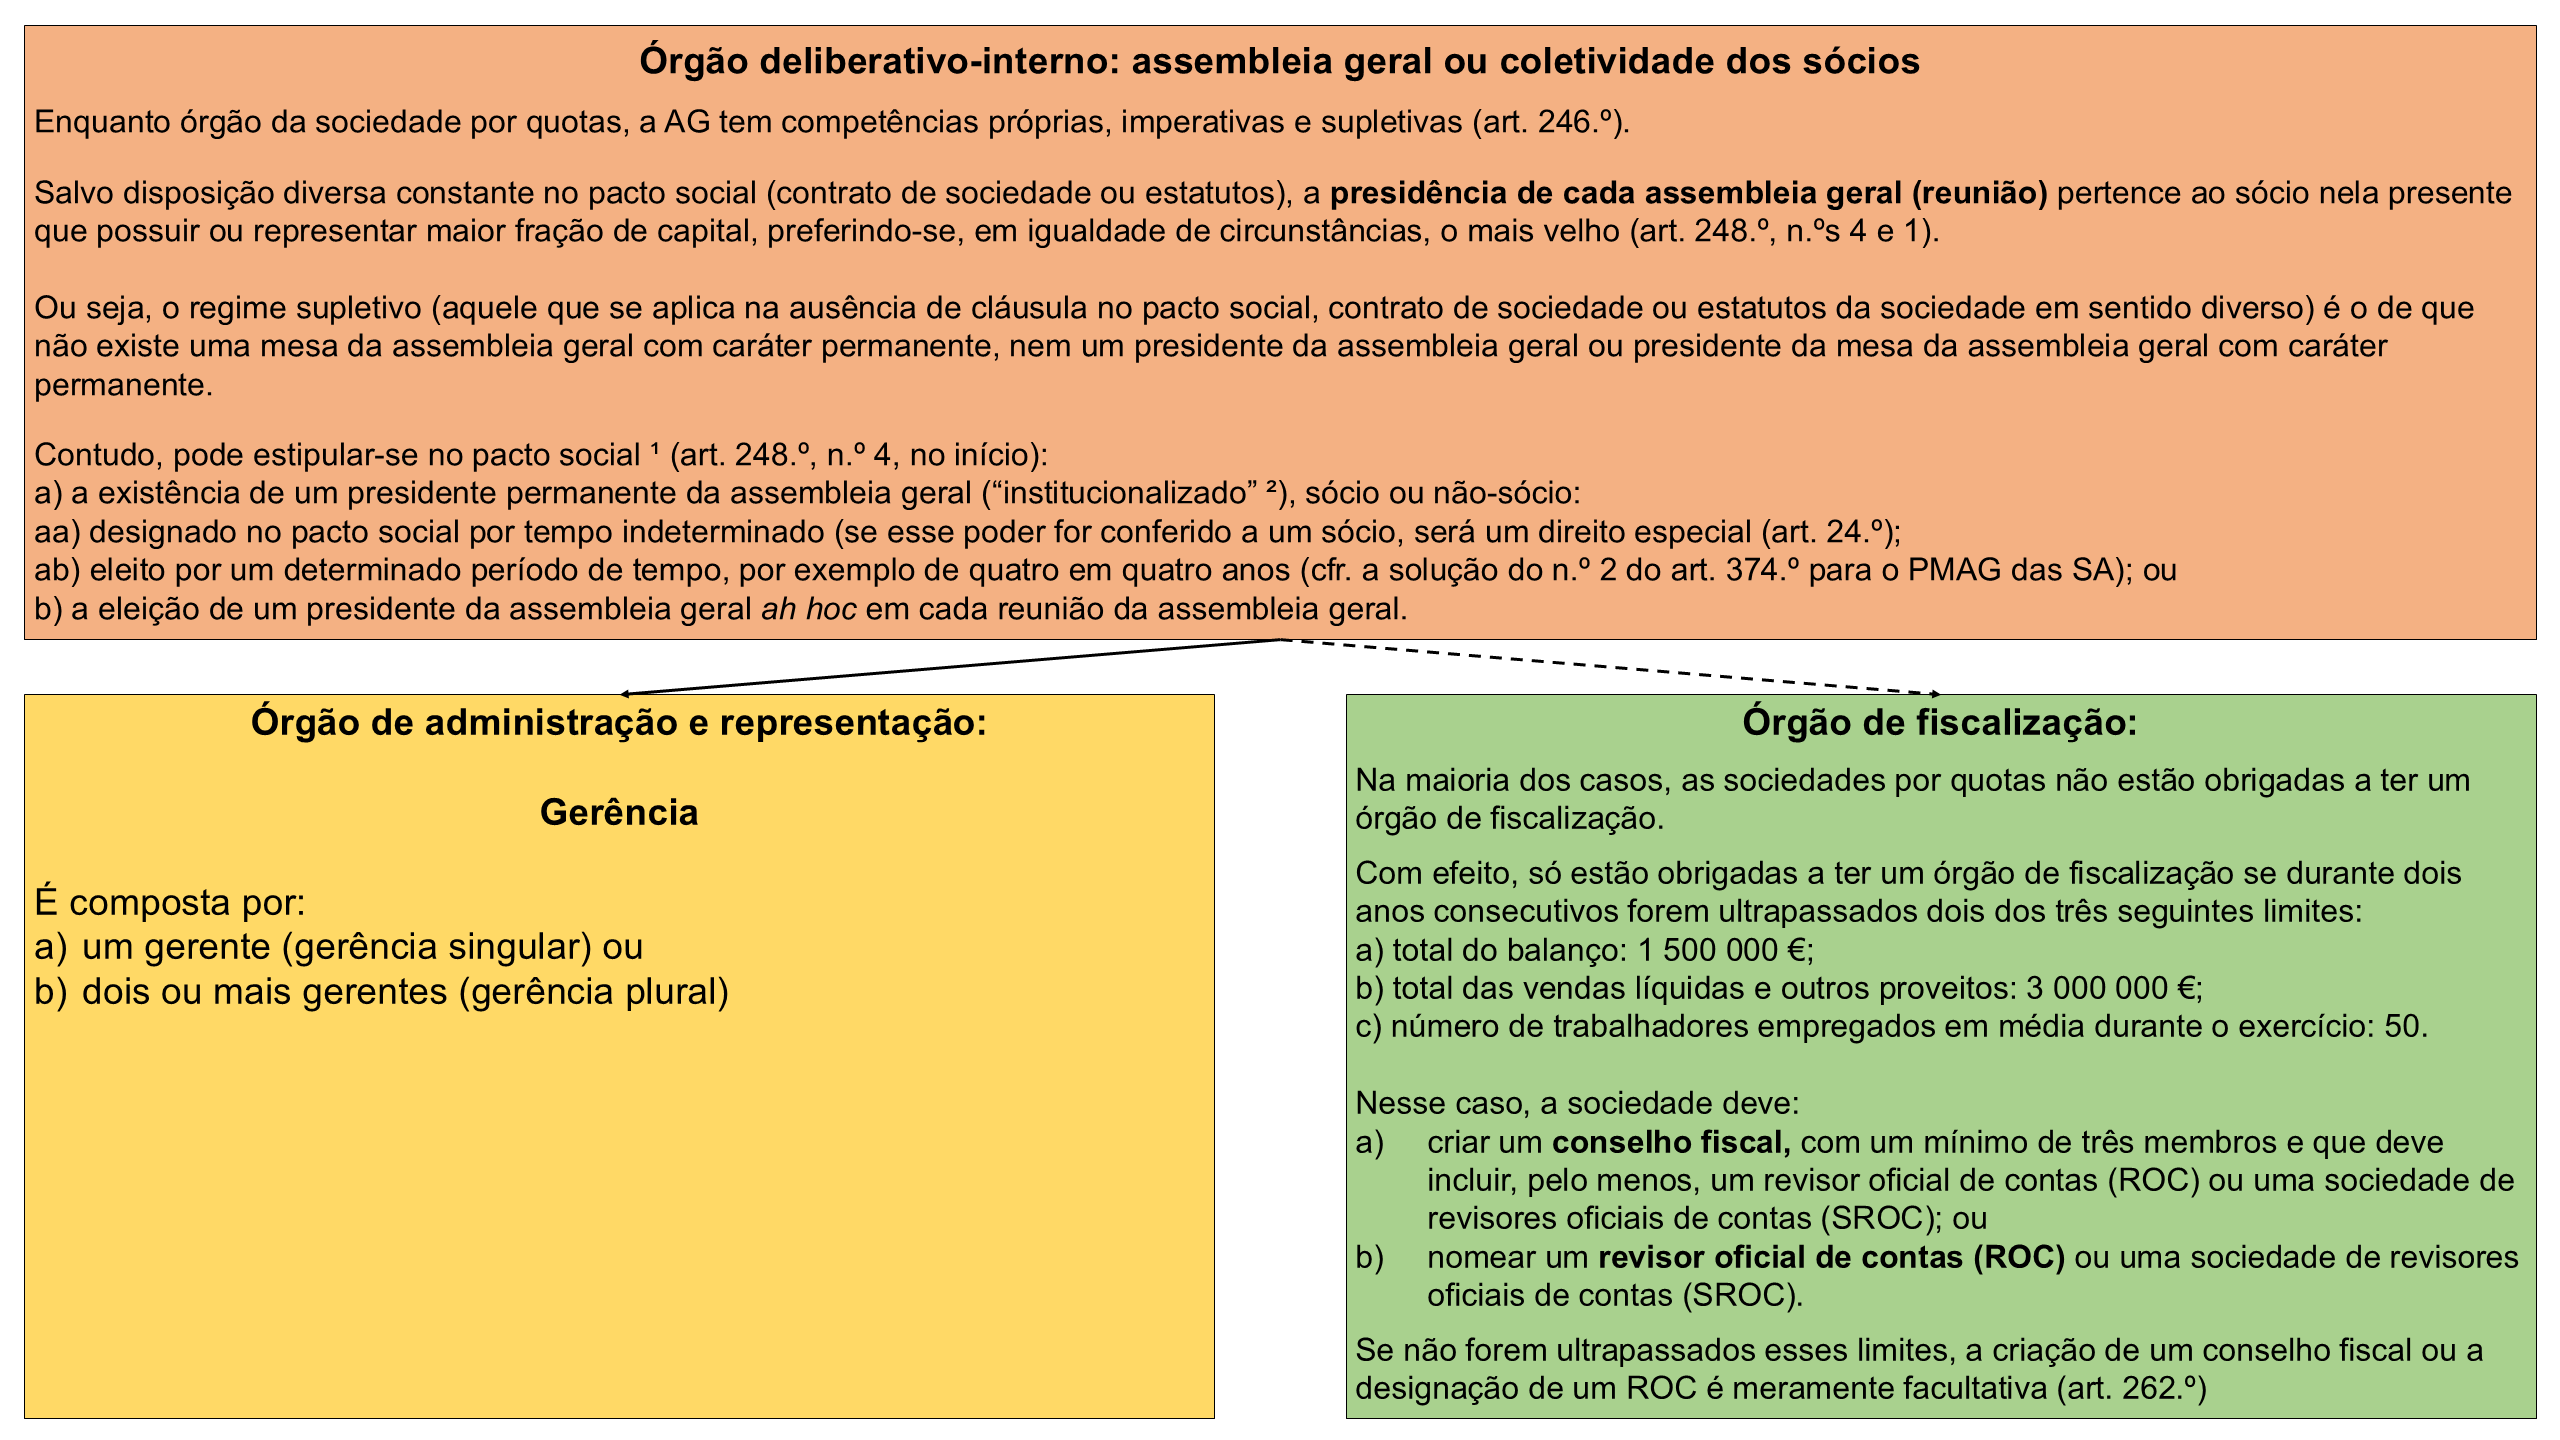
10) Órgãos sociais – estrutura orgânica:
² A. Menezes Cordeiro e David de Oliveira Festas, Código das Sociedades Comerciais Anotado, 5ª edição, Almedina, Coimbra, 2022, págs. 884 e 885.
10.1) Assembleia geral – órgão deliberativo-interno:
AG enquanto órgão da sociedade:
A assembleia geral, coletividade de sócios, conjunto dos sócios ou assembleia de sócios é o órgão deliberativo-interno comum a todos os tipos de sociedade comercial, sendo tradicionalmente considerado o órgão supremo da sociedade [10]Pedro Maia, “Deliberações dos sócios”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, págs. 230 e 231 e Ricardo Costa, … Continuar a ler.
Enquanto órgão da sociedade por quotas, a AG tem competências próprias, imperativas e supletivas (art. 246.º).
AG enquanto reunião dos sócios:
A “assembleia geral” também designa a reunião dos sócios (presença no mesmo local e ao mesmo tempo) para deliberar sobre determinados assuntos, que pode ser:
– assembleia geral regularmente convocada ou
– assembleia geral universal.
Para além destas duas formas de deliberação, os sócios das sociedades por quotas podem ainda deliberar através:
– de deliberações unânimes por escrito e
– de deliberações por voto escrito (arts. 247.º e 54.º).
Salvo disposição diversa constante no pacto social (contrato de sociedade ou estatutos), a presidência de cada assembleia geral (reunião) pertence ao sócio nela presente que possuir ou representar maior fração de capital, preferindo-se, em igualdade de circunstâncias, o mais velho (art. 248.º, n.ºs 4 e 1). Sobre outras possibilidades que podem ser estipuladas no pacto, ver: pacto social de uma sociedade por quotas.
10.2) Gerência (gerente ou gerentes) – órgão de administração e representação:
A gerência, que é composta por um ou mais gerentes, é o órgão a quem compete administrar e representar a sociedade. Os gerentes podem ser sócios ou não sócios, mas devem ser sempre pessoas singulares com capacidade jurídica plena (art. 252.º, n.º 1).
10.3) Órgão de fiscalização – é, na maioria dos casos, meramente facultativo:
Na maioria dos casos, as sociedades por quotas não estão obrigadas a ter um órgão de fiscalização. Com efeito, só estão obrigadas a ter um órgão de fiscalização se, durante dois anos consecutivos, forem ultrapassados dois dos três seguintes limites:
a) total do balanço: 1 500 000 €;
b) total das vendas líquidas e outros proveitos: 3 000 000 €;
c) número de trabalhadores empregados em média durante o exercício: 50.
Nesse caso, a sociedade deve:
- criar um conselho fiscal, com um mínimo de três membros e que deve incluir, pelo menos, um revisor oficial de contas (ROC) ou uma sociedade de revisores oficiais de contas (SROC); ou
- nomear um revisor oficial de contas (ROC) ou uma sociedade de revisores oficiais de contas (SROC).
Se não forem ultrapassados esses limites, a criação de um conselho fiscal ou a designação de um ROC é meramente facultativa (art. 262.º).
11) Adequada a explorar micro, pequenas e médias empresas; custos e complexidade reduzidos face à sociedade anónima:
A sociedade por quotas é o tipo societário pluripessoal (com dois ou mais sócios) mais apto e mais adequado para explorar micro, pequenas e médias empresas. Ver: tipos de sociedades comerciais.
Com efeito:
– os respetivos sócios têm o benefício da responsabilidade limitada;
– tem uma estrutura orgânica leve (bastante mais leve do que a que é exigida para a sociedade anónima (SA));
– tem um número mínimo de dois sócios;
– tem um capital social mínimo de 2€ (dois euros);
– tem um regime supletivo (que pode ser afastado pelas partes através de cláusula no pacto social em sentido contrário ou diverso, mas que se aplica caso as partes nada estipulem/não estipulem em sentido contrário ou diverso) de necessidade de consentimento da sociedade para a cessão de quotas a terceiros estranhos à sociedade (ver, em cima, o ponto 9.4),
– tem, em geral, um regime jurídico bastante maleável, tendo, por isso, os respetivos sócios ampla margem de liberdade para inserir no pacto social da sociedade cláusulas que derroguem as normas jurídicas supletivas aplicáveis a este tipo societário, etc. Sobre algumas das cláusulas que podem ser introduzidas, ver: pacto social de uma sociedade por quotas.
12) Firma:
A firma das sociedades por quotas deve ser formada, com ou sem sigla:
– pelo nome ou firma de todos, algum ou alguns dos sócios (firma-nome);
– por uma denominação particular (firma-denominação);
– pela reunião de ambos esses elementos (firma-mista); ou ainda,
– firma de fantasia, pura ou impura (por ex. “The Navigator Company, SA”) (art. 200.º).
Sobre todos estes tipos de firma e sobre a firma em geral, ver o nosso artigo: firma.
Em qualquer dos casos, a firma concluirá sempre pela palavra «limitada» ou pela abreviatura «Lda.». Por exemplo: “Correia & Ferraz – Artes Gráficas, Lda”; “Arrivederci, viagens e turismo, Lda.”
13) Número de sociedades por quotas em Portugal:
Em 2024, estavam inscritas ou registadas [11]Dados obtidos em https://estatisticas.justica.gov.pt/sites/siej/pt-pt/Paginas/Entidades_inscritas_FCPC.aspx:
– 444 659 sociedades por quotas propriamente ditas (constituídas originariamente com dois ou mais sócios) não extintas e
– 280 000 sociedades unipessoais por quotas não extintas.
É o tipo societário mais usado em Portugal.
Por outro lado, segundo dados do INE, as sociedades por quotas (pluripessoais e unipessoais) registaram em 2020:
– um volume de negócios de 169 657 314 € (aproximadamente 169,7 mil milhões de Euros);
– um número de trabalhadores de 2 101 072 (aproximadamente 2,1 milhões de pessoas) [12]Dados do Instituto Nacional de Estatística (INE) obtidos em https://www.ine.pt/ngt_server/attachfileu.jsp?look_parentBoui=553327500&att_display=n&att_download=y.