1) Definições:
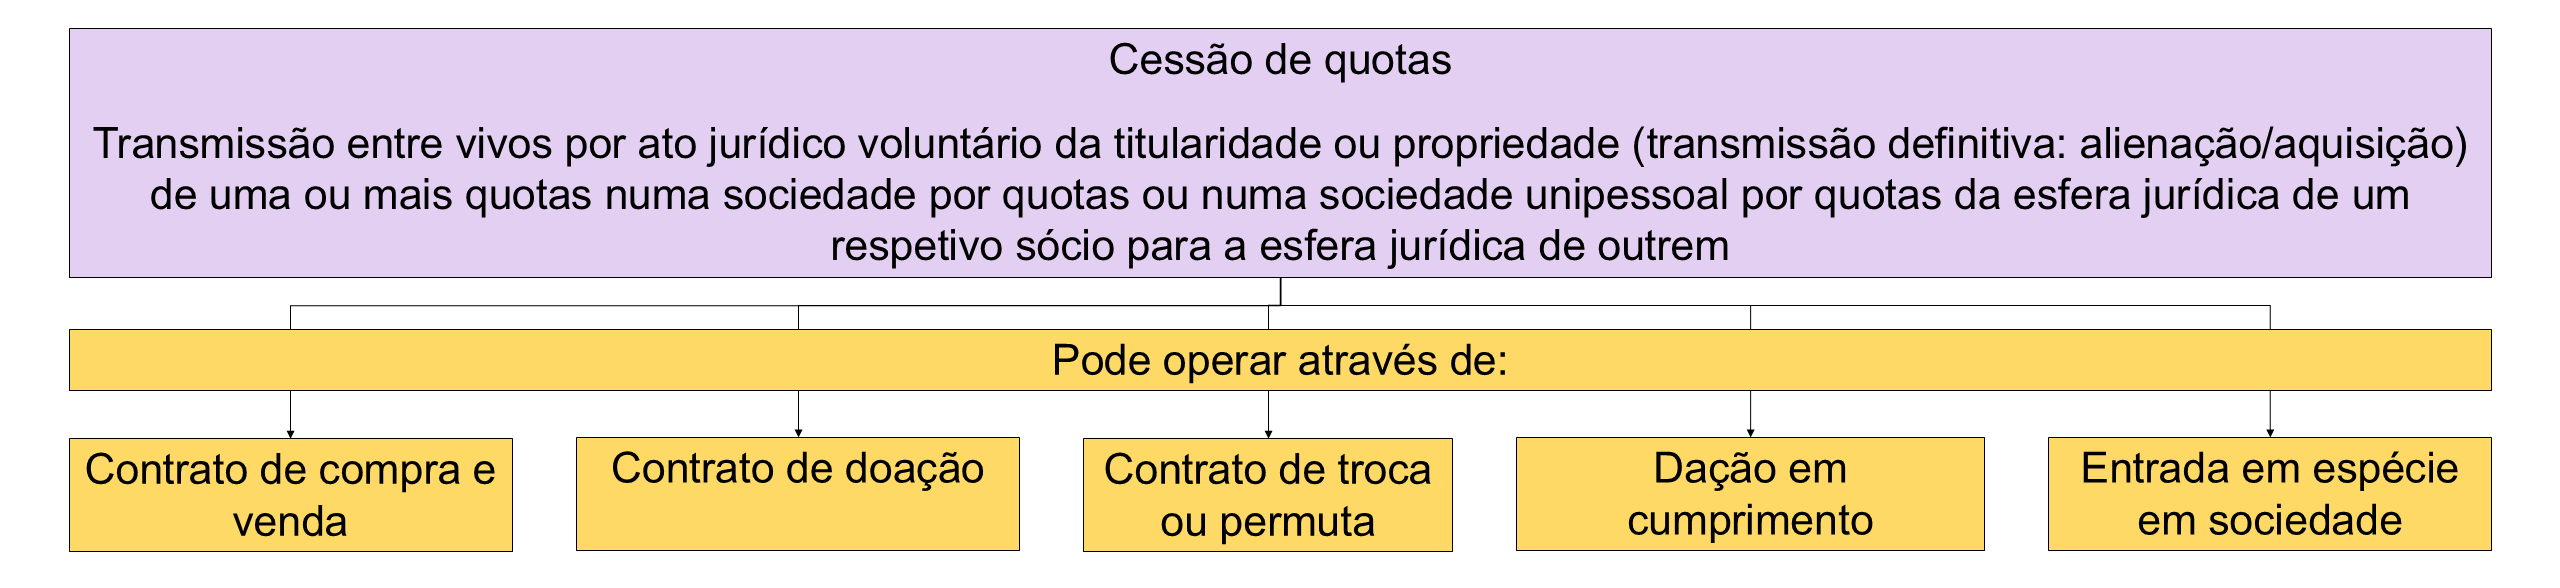
Cessão de quotas: transmissão entre vivos por ato jurídico voluntário da titularidade ou propriedade (transmissão definitiva: alienação/aquisição) de uma ou mais quotas numa sociedade por quotas ou numa sociedade unipessoal por quotas da esfera jurídica de um respetivo sócio para a esfera jurídica de outrem. A cessão de quotas pode operar através de: contrato de compra e venda, contrato de doação, contrato de permuta ou troca, dação em cumprimento ou entrada em espécie em sociedade [1]Vide, por todos, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 362 e 363 e A. Soveral Martins, Cessão de Quotas, … Continuar a ler.
Cessão: transmissão entre vivos por ato jurídico voluntário. Nota: “cessão” não se confunde com “cessação”. Cessão é o ato ou efeito de ceder; cessação é o ato ou efeito de cessar (parar, acabar, deixar de fazer [2]https://dicionario.priberam.org/cessar).
Quota: participação social do sócio numa sociedade por quotas ou numa sociedade unipessoal por quotas, que tem um determinado valor nominal representativo de uma fração ou da totalidade do capital social da sociedade.
Participação social: «conjunto unitário de direitos e deveres atuais e potenciais do sócio (enquanto tal)» [3]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 75 e 215..
Transmissão em sentido restrito = transmissão entre vivos (contrapõe-se à sucessão): transferência de um direito subjetivo entre sujeitos de Direito por ato jurídico voluntário ou não voluntário.
Transmissão em sentido amplo = transmissão entre vivos + sucessão: transferência de um direito subjetivo entre sujeitos de Direito por ato jurídico voluntário ou não voluntário ou por morte.
Cedente: sujeito de Direito que transmite a titularidade ou propriedade da quota ou quotas a outro ou outros por ato jurídico voluntário. É o sujeito passivo da obrigação (contrapõe-se ao crédito) de transmitir a quota e o sujeito ativo do eventual crédito de receber a contrapartida associada. É também o sujeito passivo da obrigação de pagar o imposto de IRS, relativo às eventuais mais-valias (sobre esta matéria, ver, em baixo, o ponto 13).
Cessionário: sujeito de Direito que adquire a titularidade ou propriedade da quota ou quotas de outro ou outros por ato jurídico voluntário. É o sujeito ativo do crédito (contrapõe-se á obrigação) de receber a quota e o sujeito passivo da eventual obrigação de entregar a contrapartida associada.
Alienação: transmissão entre vivos de um direito subjetivo da esfera jurídica de um sujeito de Direito (alienante) para a esfera jurídica de outro (adquirente).
Aquisição: obtenção de um direito subjetivo por parte de um sujeito de Direito (adquirente). Pode ser originária ou derivada.
Aquisição derivada: obtenção de um direito subjetivo por parte de um sujeito de Direito (adquirente) por via de transmissão de outro (transmitente) por ato jurídico entre vivos ou por morte.
Aquisição derivada entre vivos: obtenção de um direito subjetivo por parte de um sujeito de Direito (adquirente) por via de transmissão de outro (transmitente) por ato jurídico entre vivos. Contrapõe-se à alienação. O ato jurídico pode ser voluntário, maxime contrato de compra e venda, ou não voluntário, maxime compra e venda judicial em sede de processo executivo ou em sede de processo de insolvência.
Aquisição derivada entre vivos por ato jurídico voluntário (cessão): obtenção de um direito subjetivo por parte de um sujeito de Direito (adquirente) por via de transmissão de outro (transmitente) por ato jurídico voluntário entre vivos.

Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [4]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
Sobre este assunto, ver também: cessão de quotas entre cônjuges.
2) Atos jurídicos que podem servir de base à cessão de quotas; existe um “contrato de cessão de quotas”? Regime jurídico aplicável à cessão de quotas:
Atos jurídicos que podem servir de base à cessão de quotas:
A cessão de quotas pode operar através de:
a) contrato de compra e venda (sales and purchase agreement [SPA]),
b) contrato de doação,
c) contrato de permuta ou troca,
d) dação em cumprimento,
e) entrada em espécie em sociedade [5]Vide, por todos, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 362 e 363 e A. Soveral Martins, Cessão de Quotas, … Continuar a ler.
“Cessão”; existe um “contrato de cessão de quotas”?
“Cessão” é uma expressão que designa todas as modalidades de transmissão por ato jurídico voluntário entre sujeitos de Direito vivos. A cessão pressupõe sempre um determinado tipo contratual que lhe sirva de base. Cfr. a este respeito o art. 425.º do Código Civil (CC), aprovado pelo Decreto-Lei n.º 47344/66, de 25 de novembro, com as alterações subsequentes, relativo à cessão da posição contratual [6]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, que faz referência ao «tipo de negócio que serve de base à cessão.»
Por conseguinte, rigorosamente não existe um tipo contratual designado “contrato de cessão de quotas”. O intérprete que seja confrontado com um contrato cujo título tenha esta designação e o pretenda qualificar, terá de analisar o respetivo clausulado para apurar se existe ou não uma contrapartida:
a) se existir contrapartida (cessão onerosa ou a título oneroso), ou é um contrato de compra e venda ou é um contrato de permuta ou troca;
b) se não existir contrapartida (cessão gratuita ou a título gratuito), é um contrato de doação.
Regime jurídico aplicável à cessão de quotas:
À cessão de quotas aplica-se:
- o regime jurídico específico da cessão de quotas, concretamente os arts. 228.º a 231.º do CSC [7]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975;
- o regime jurídico do tipo de contrato que serve de base à cessão, especialmente o regime jurídico geral do contrato de compra e venda, estabelecido nos arts. 874.º a 938.º do CC, ou o regime jurídico geral do contrato de doação, estabelecido nos arts. 940.º a 979.º do mesmo diploma; no que não colidir com estes,
- o regime jurídico geral dos contratos, estabelecido nos arts. 405.º a 456.º do CC; no que não colidir com este,
- o regime jurídico geral dos negócios jurídicos, estabelecido nos arts. 217.º a 294.º do CC;
- o regime jurídico geral das obrigações que emergem do contrato que serve de base à cessão, estabelecido nos arts. 397.º a 873.º do CC; e
- por ser um ato de comércio objetivo, o regime jurídico geral dos atos de comércio.
3) Transmissão de quotas > cessão de quotas:
A transmissão é um conceito mais amplo do que a cessão. Todas as cessões são transmissões, mas nem todas as transmissões são cessões. Há mais transmissões para além das cessões.
Na verdade:
a) a cessão opera apenas através de ato jurídico voluntário, especialmente contrato de compra e venda ou doação, ao passo que
b) a transmissão opera não só através de ato jurídico voluntário como também, pelo menos, através de ato jurídico não voluntário ou forçado, nomeadamente, neste último caso, compra e venda judicial ou adjudicação a um credor em sede de processo executivo (execução singular) ou de processo de insolvência (execução universal).
4) Compra e venda de quotas que conferem o controlo da sociedade = compra e venda das sociedades por quotas ou das empresas pertencentes a estas (share deals)? Fusões e aquisições (mergers and acquisitions [M&A]):
Operações de aquisição de empresas (mergers and acquisitions [M&A]):
A cessão de quotas pode estar inserida numa operação mais ou menos complexa destinada à aquisição de quotas que permitam ao adquirente assumir ou participar no controlo de uma sociedade por quotas ou de uma sociedade unipessoal por quotas, concretamente através da titularidade de quotas representativas de mais de 50% do capital social ou dos direitos de voto, no caso das sociedades por quotas, ou de 100% do capital social, no caso das sociedades unipessoais por quotas [8]Sobre esta questão, vide, por todos, J. Ferreira Gomes, M & A – Aquisição de Empresas e de Participações Sociais, AAFDL Editora, Lisboa, 2022, págs. 50 a 54 e J. Engrácia Antunes, «A … Continuar a ler.
Controlo ou domínio de uma sociedade por quotas:
O sócio tem o domínio ou controlo de uma sociedade por quotas quando pode exercer ou exerce efetivamente, direta ou indiretamente, sobre esta, uma influência dominante, o que se presume quando:
a) detém uma participação maioritária no capital social da sociedade (isto é, quando o valor nominal da respetiva quota representa mais de 50% do capital social da sociedade);
b) dispõe de mais de metade dos votos (metade + um voto);
c) tem a possibilidade de designar mais de metade dos membros do órgão de administração ou do órgão de fiscalização.
Se o sócio for uma sociedade, passa a poder exercer:
i) uma influência dominante sobre a sociedade por quotas dependente ou dominada (designando-se aquela sociedade dominante) e
ii) uma direção económica unitária entre si próprio, esta última e eventuais outras sociedades que também domine ou controle (cfr. arts. 481.º, 482.º al. c), 486.º, 483.º, n.º 2, e 487.º; cfr. também arts. 252.º, n.º 2, 250.º e 257.º [9]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975) [10]Sobre esta matéria, vide Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2016, págs. 25, 26, 43 e 44..
Domínio societário, controlo societário ou influência dominante: poder de determinar a gestão e, em geral, a vontade juridicamente relevante de uma sociedade comercial ou civil (sob forma comercial ou civil sob forma civil) [11]Cfr., no essencial, Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2016, pág. 15, 19, s. 25 a 31, 41 e 43 e J. M. Coutinho de Abreu, Curso de Direito Comercial – … Continuar a ler.

Aquisição indireta da sociedade ou da empresa explorada pela sociedade (share deal):
Ora, a cessão de quotas que permite ao adquirente assumir ou participar no controlo de uma sociedade por quotas ou sociedade unipessoal por quotas traduz-se numa transmissão indireta ou material:
– da própria sociedade ou
– da empresa-objeto/estabelecimento ou da totalidade dos ativos e passivos (património total) pertencentes à sociedade (como se preferir). Ver também: empresa – definição e vários sentidos.
Na verdade, as empresas-objeto podem ser transmitidas:
a) diretamente, através de trespasse de estabelecimento (asset deals), ou
b) indiretamente, através de cessão das quotas ou das ações representativas do capital social das sociedades comerciais a quem pertencem (share deals).
Supremo Tribunal de Justiça (STJ):
«I – A aquisição de uma empresa pode ser efetuada quer através da sua aquisição direta, com a transmissão do estabelecimento, quer indiretamente, mediante a aquisição da totalidade ou da maioria do capital social da sociedade comercial que é titular da empresa.
II – Para indagar se com a compra e venda de ações se pretendeu, apenas, a transmissão das participações sociais (compra de direitos) ou, também, da empresa (compra de uma coisa), terá de recorrer-se, entre outros, aos seguintes elementos: interpretação do clausulado contratual, percentagem de participações sociais alienadas, análise do processo que conduziu à formação do contrato e modo de fixação do preço das participações sociais» (Acórdão do Supremo Tribunal de Justiça de 26/11/2014 (Relator: Tavares de Paiva) [12]https://juris.stj.pt/ecli/ECLI:PT:STJ:2014:282.04.9TBAVR.C2.S1.2F?search=txjrTigiV0KYGqweJEk; bold nosso).
Neste sentido, ver também, nomeadamente:
i) o Acórdão do STJ de 11/03/2010 (Relator: Serra Baptista) [13]Consultar no link: https://www.dgsi.pt/JSTJ.nsf/954f0ce6ad9dd8b980256b5f003fa814/01d70225e1cbce01802576e40035d089?OpenDocument;
ii) o Acórdão do STJ de 10/03/2022 (Relator: Fernando Baptista) [14]Consultar no link: https://juris.stj.pt/ecli/ECLI:PT:STJ:2022:4738.15.0T8MAI.A.P1.S1.B1?search=oIUXiAmomS-PkxRnCA8.
Aplicação do regime jurídico da compra e venda das empresas-objeto ou estabelecimentos:
Por conseguinte, em relação a estas cessões de quotas, deve proceder-se à desconsideração da personalidade jurídica (trata-se de um caso de imputação e não de responsabilidade) da sociedade e aplicar-se, com as necessárias adaptações, o regime jurídico relativo à compra e venda das empresas-objeto ou estabelecimentos, concreta e cumulativamente:
- o regime de venda de coisas ou bens defeituosas(os), estabelecido nos arts. 913.º a 922.º do CC [15]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075;
- o regime de venda de coisas ou bens oneradas(os), estabelecido nos arts. 905.º a 912.º do CC;
- a obrigação de não concorrência, implícita na obrigação do vendedor num contrato de compra e venda de entregar a coisa vendida, estabelecida no art. 879.º al. b) do CC, e na obrigação de proceder em conformidade com os ditames da boa-fé, estabelecida no art. 762.º, n.º 2 do mesmo diploma legal (debruçando-se sobre um trespasse de estabelecimento comercial, entendendo que a obrigação de não concorrência decorre, neste caso, destas duas disposições legais, Acórdão do Tribunal da Relação de 15-12-2009 (Relator: Maria José Simões) [16]https://www.dgsi.pt/jtrl.nsf/-/9B3FD2492DC0BE07802576B6003B3AD9); e
- o direito de preferência do senhorio do imóvel arrendado no trespasse do estabelecimento comercial instalado naquele, estabelecido no n.º 4 do art. 1112.º do CC.
Neste sentido, quanto a todos estes aspetos, J. M. Coutinho de Abreu, seguido por A. Soveral Martins [17]J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 185, 186, 399 a 404 e A. Soveral Martins, Cessão de Quotas, 2ª … Continuar a ler.
5) Necessidade de consentimento da sociedade, salvo na cessão a cônjuges, descendentes, ascendentes ou a consócios; necessidade de comunicação à sociedade:
Elementos identificadores da cessão de quotas:
Elementos identificadores da cessão de quotas: os sujeitos, concretamente, pelo menos, o cedente e o cessionário, a quota ou quotas cedidas, o ato jurídico base da (que desencadeia a) transmissão, a data e a forma do negócio [18]No essencial, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 364 e 365..
Consentimento da sociedade (art. 228.º, n.º 2):
O regime legal supletivo, isto é, aquele que se aplica no caso de o pacto social, estatutos ou contrato de sociedade não estipular em sentido diverso, incluindo no caso de nada estipular (default rules), é o de que, para que possa produzir efeitos perante a sociedade, a cessão de quotas carece do consentimento desta, sendo, contudo, o consentimento dispensado se o sócio pretender ceder a sua quota ao(s) respetivo(s):
a) cônjuge;
b) descendente(s) (filhos, netos);
c) ascendente(s) (pais, avós); ou
d) consócio(s), isto é, qualquer outro sócio da sociedade (arts. 228.º, n.º 2 [19]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Pretende-se, com este regime, evitar a entrada de estranhos e/ou indesejados na sociedade. Caso seja necessário, o consentimento da sociedade por quotas é prestado através de deliberação dos sócios, tomada por maioria simples dos votos emitidos (não se considerando como tal as abstenções), em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação (cfr. arts. 228.º, n.º 2; 229.º, n.º 5, 230.º, 246.º, n.º 1 al. b) e 250.º, n.º 3).
A deliberação dos sócios que der o consentimento da sociedade pode ser anterior, contemporânea ou posterior à cessão de quotas [20]A. Soveral Martins, Cessão de Quotas, 2ª edição, Almedina, Coimbra, 2016, pág. 58..
Conhecimento ou reconhecimento por parte da sociedade (art. 228.º, n.º 3):
Se o consentimento da sociedade:
- for anterior à cessão de quotas, é necessário que esta seja depois comunicada à sociedade ou por ela reconhecida (cfr. art. 228.º, n.º 3); se, ao invés,
- for contemporâneo (especialmente no caso de o documento do contrato de compra e venda das quotas, da ata da deliberação dos sócios e de eventuais outros documentos serem assinados em simultâneo) ou posterior à cessão de quotas e se no pedido de consentimento são revelados os elementos identificadores da cessão (especialmente, se a ata de deliberação dos sócios for um anexo do contrato que opera a cessão e/ou vice-versa), deve considerar-se comunicada a cessão para efeitos do art. 228.º, n.º 3 [21]A. Soveral Martins, Cessão de Quotas, 2ª edição, Almedina, Coimbra, 2016, pág. 58..
6) Divisão e cessão de quotas:
Um sócio pode ceder toda a sua quota (cessão total) ou apenas uma parte desta (cessão parcial). Neste último caso, o sócio terá que dividir a sua quota em duas ou mais quotas através de cessão parcial para outro ou outros sujeitos, ficando aquele (cedente) com uma quota com um valor nominal mais reduzido na exata proporção do que cedeu ou não ficando com nenhuma quota.
Por exemplo, um sócio que seja titular de uma quota com o valor nominal de 1000€ pode dividi-la em quatro quotas:
a) para três sujeitos, ficando o sócio cedente com uma quota com o valor nominal de 200€ e os cessionários com quotas com o valor nominal de 500€, 50€ e 250€ (1000€ = 200 + 500 + 250 + 50), respetivamente;
b) para quatro sujeitos, perdendo o sócio cedente toda a sua quota e adquirindo os cessionários uma quota cada um, com os valores nominais de 200€, 500€, 50€ e 250€, respetivamente.
Salvo disposição diversa constante no pacto social, estatutos ou contrato da sociedade por quotas, a divisão de quotas através de cessão parcial não produz efeitos para com a sociedade enquanto esta não prestar o seu consentimento, reportando-se este simultaneamente à cessão e à divisão. O consentimento para a divisão deve ser dado por deliberação dos sócios, mas é dispensado se o sócio pretender dividir para ceder parcialmente a sua quota ao(s) respetivo(s): cônjuge, descendente(s) (filhos, netos), ascendente(s) (pais, avós) ou a qualquer outro sócio da sociedade (consócio) (cfr. arts. 221.º e 219.º, n.ºs 2 e 3 [22]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
7) Possibilidade de estipulação de direitos de preferência, quer no pacto social, quer em eventual acordo parassocial:
O regime legal supletivo, isto, é aquele que se aplica no caso de o pacto social, estatutos ou contrato de sociedade não estipular em sentido diverso, incluindo no caso de nada estipular (default rules), é o de que nem os consócios do sócio que pretende ceder a quota de que é titular nem a sociedade por quotas têm um direito de preferência na cessão de quotas. No entanto, podem ser inseridas cláusulas que estabeleçam direitos de preferência tanto da sociedade como dos outros sócios:
– quer no pacto social, estatutos ou contrato de sociedade (ver, em especial: pacto social de uma sociedade por quotas);
– quer num eventual acordo parassocial celebrado entre todos ou alguns sócios de uma sociedade por quotas.
Na verdade, um dos modelos de pacto social disponíveis para as sociedades por quotas [23]Consulta no link: https://justica.gov.pt/Servicos/Empresa-na-Hora/Pactos, prevê precisamente uma cláusula que determina que «na cessão onerosa de quotas a estranhos terão direito de preferência a sociedade e os sócios, sucessivamente.» Ver, com mais desenvolvimento: direito de preferência na cessão de quotas.
8) Lei: forma escrita, mas sem necessidade de termo de autenticação nem de reconhecimento presencial de assinaturas:
O ato jurídico que opera a cessão de quotas deve constar de documento escrito (cfr. art. 228.º, n.º 1 do CSC [24]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e parte final do art. 219.º do CC [25]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075). Não se exige a observância de formalidades: concretamente, não se exige o reconhecimento presencial de assinaturas nem o termo de autenticação. Pelo que não se exige a intervenção de uma entidade notarial. Esta regra aplica-se mesmo no caso de a sociedade por quotas ou unipessoal por quotas cujo capital social está representado nas quotas transmitidas ser proprietária de bens imóveis.
O contrato de compra e venda, de doação ou de permuta de quotas que não tenha forma escrita é nulo por inobservância de forma legal (cfr. art. 220.º do CC).
9) Lista de documentos necessários para a cessão de quotas:
Essencial:
- Documento escrito que titula o ato jurídico que serve de base à cessão de quotas, especialmente contrato de compra e venda (sales and purchase agreement [SPA]) ou contrato de doação.
Eventual:
- Caso seja necessário o consentimento da sociedade, a ata da deliberação dos sócios a dar o consentimento da sociedade à cessão de quotas. Assinale-se, no entanto, que a cessão de quotas que não tenha o consentimento da sociedade nos casos em que este é exigido é ineficaz perante a sociedade, mas fica completa, válida e eficaz perante o cedente e o cessionário com a celebração do contrato ou a prática do ato jurídico que lhe serve de base. Nestes casos, se, como é mais frequente, o ato jurídico que serve de base à cessão de quotas for um contrato de compra e venda ou um contrato de doação, a propriedade da quota transmite-se por mero efeito do contrato, nos termos gerais (arts. 408.º, n.º 1, 879.º al. a) e 954.º al. a) do CC ), mas é o cedente (vendedor, doador) que continua como sócio perante a sociedade.
- Declaração por escrito do respetivo cônjuge a autorizar a cessão de quotas, se o cedente (vendedor, doador) das quotas for uma pessoa singular casada em regime de comunhão de adquiridos e as quotas cedidas:
a) integrarem a comunhão conjugal (forem bens comuns do casal) e não conferirem o controlo ou domínio da sociedade por quotas (nos termos que vimos em cima, no ponto 4). Considerando a previsão e estatuição dos arts. 1682.º, n.º 2 e 1678.º, n.º 2, ambos do CC, e do art. 8.º, n.º 2 do CSC e as divergências na Doutrina e Jurisprudência quanto à necessidade ou desnecessidade da autorização do cônjuge, esta declaração deve, neste caso, ser prestada, pelo menos, por imperativos de prudência e cautela;
b) integrarem a comunhão conjugal (forem bens comuns do casal) ou forem bens próprios do cônjuge cedente e, em ambos os casos, conferirem o controlo ou domínio da sociedade por quotas e, por conseguinte, consistirem numa transmissão indireta ou material da empresa-objeto ou estabelecimento pertencente à sociedade, por aplicação analógica do art. 1682.º-A, n.º 1, do CC [26]Com referências bibliográficas, J. Ferreira Gomes, M & A – Aquisição de Empresas e de Participações Sociais, AAFDL Editora, Lisboa, 2022, págs. 237 a 239..
- Caso se pretenda alterar a gerência, os gerentes devam ser eleitos em assembleia geral e não se altere nesta parte o pacto social da sociedade:
i) a declaração de renúncia ao cargo de gerente, que deve ser comunicada por escrito à sociedade, na pessoa dos respetivos gerentes, e ser efetivamente recebida pela sociedade. A renúncia torna-se eficaz oito dias depois da data em que se considerar que a sociedade recebeu efetivamente a comunicação. Esta declaração pode ser autónoma ou constar do documento escrito que titula o ato jurídico que serve de base à cessão de quotas, especialmente em anexo a este. A renúncia à gerência está sujeita a registo comercial, sendo este um registo por transcrição, pelo que é objeto de uma apreciação da legalidade (sobre a diferença entre os registos por depósito e por transcrição, ver, em baixo, o ponto 11).
ii) a ata das deliberações dos sócios a tomar conhecimento da renúncia ao cargo de gerente e de nomeação dos novos gerentes, ambas tomadas por maioria simples (arts. 252.º, n.º 2, e 250.º, n.º 3) e
iii) as declarações individuais de cada um dos novos gerentes de aceitação da designação para o cargo de gerente e de que não têm conhecimento de circunstâncias suscetíveis de os inibir para a ocupação do cargo, nos termos e para os efeitos do n.º 3 do artigo 252.º do CSC, constante em anexo à deliberação ou num documento autónomo.
- Caso a cessão de quotas seja acompanhada de uma alteração ao pacto social, será necessária:
i) a correspondente ata de deliberação dos sócios, tomada, em princípio, por maioria qualificada de 75% dos votos correspondentes ao capital social (art. 265.º, n.º 1);
ii) o pacto social atualizado; e
iii) a lista de sócios (art. 59.º, n.º 2 do Código do Registo Comercial [27]Consultar o Código do Registo Comercial no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34444675).
Se os gerentes estiverem designados no texto do pacto social e este for, nesta parte, alterado com vista a designar novos gerentes, o pacto social deve conter um anexo ou ser acompanhado de um documento autónomo que contenha as declarações individuais de cada um dos novos gerentes em como aceitam a designação para o cargo de gerente e de que não têm conhecimento de circunstâncias suscetíveis de os inibir para a ocupação do cargo, nos termos e para os efeitos do n.º 3 do artigo 252.º do CSC.
- Caso a cessão de quotas seja acompanhada de uma alteração ao pacto social e se reporte a uma ou mais quotas representativas de, pelo menos, 50,1 % do capital social de uma sociedade por quotas, será necessário a junção de uma certidão de não dívida à Segurança Social ou “declaração de situação contributiva”, isto é, uma certidão emitida pela Segurança Social em como a sociedade tem a sua situação contributiva regularizada ou, inversamente, irregular, indicando, neste último caso, as concretas dívidas, incluindo o respetivo montante.
De facto, o n.º 1 do art. 209.º do Código dos Regimes Contributivos do Sistema Previdencial de Segurança Social (CRCSPSS), estabelecido na Lei n.º 110/2009, de 16 de setembro, com as alterações subsequentes [28]Consultar o CRCSPSS no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2009-34514575, determina: «no momento da realização do registo de cessão de quota ou de quotas que signifique a alienação a novos sócios da maioria do capital social, o respetivo ato é instruído com declaração comprovativa da situação contributiva da empresa.» É certo que os registos da cessão de quotas são, após a reforma societária de 2006, efetuados por mero depósito e consequentemente não estão, por si sós, sujeitos a uma apreciação de legalidade por parte do conservador do registo comercial, que nomeadamente verifique a junção ou não desta certidão. No entanto, se a cessão de quotas for acompanhada de uma alteração ao pacto social que, portanto, importe um registo por transcrição, o conservador terá de analisar se o pedido de registo foi instruído ou não com esta certidão. A Lei Tributária não estabelece a mesma exigência quanto à certidão de dívida e não dívida às Finanças, pelo que arrumamos esta última em baixo, nos documentos meramente recomendáveis.
- Caso o adquirente das quotas seja uma outra sociedade comercial, podem ser necessários outros requisitos.
Caso o adquirente das quotas seja uma outra sociedade comercial, podem ser necessários outros requisitos:
Se a sociedade adquirente for uma sociedade por quotas:
a) Se a sociedade adquirente for uma sociedade por quotas, a aquisição de quotas noutras sociedades por quotas ou em sociedades unipessoais por quotas que tenham um objeto social igual ao daquela não carece de autorização expressa no pacto social, mas depende do consentimento da sociedade (adquirente), prestado através de deliberação dos sócios, salvo disposição diversa do pacto social da sociedade por quotas (arts. 11.º, n.º 4 e 246.º, n.º 2 al. d)).
No sentido de que a falta de consentimento da sociedade não afeta a validade nem a eficácia do ato jurídico que serve de base à cessão de quotas, vide, por todos, J. M. Coutinho de Abreu (Código das Sociedades Comerciais em Comentário, Volume IV, coord. de J. M. Coutinho de Abreu, 3ª edição, Almedina, Coimbra, 2025, pág. 24.). Esta posição não é, contudo, unânime na Doutrina, pelo que esta deliberação dos sócios da sociedade adquirente deve ser emitida, pelo menos, por imperativos de prudência.
b) se a sociedade adquirente for uma sociedade por quotas, a aquisição de quotas noutras sociedades por quotas ou em sociedades unipessoais por quotas que tenham um objeto social diferente do daquela e:
– o pacto social der autorização expressa à aquisição de quotas nesses termos (cfr. art. 11.º, n.º 5), exige-se o consentimento da sociedade prestado através de deliberação dos sócios, salvo disposição diversa do pacto social ou contrato da sociedade por quotas (art. 246.º, n.º 2 al. d). Se faltar esta deliberação, aplicam-se as mesmas consequências que referimos na alínea a);
– o pacto social da sociedade não der autorização expressa à aquisição de quotas em sociedades que tenham um objeto social diferente do seu, nem existir deliberação dos sócios a dar o consentimento da sociedade para a cessão de quotas, aplicam-se as mesmas consequências que referimos na alínea a) e as consequências dos atos que extravasam o objeto social. Por conseguinte, os membros do órgão de administração e representação da sociedade incorrem em responsabilidade civil perante a sociedade, sujeitando-se, por isso, a poder ter que indemnizá-la pelos prejuízos causados com a prática do ato (cfr. arts. 11.º, n.º 5, 6.º, n.º 4, e 72.º);
– o pacto social da sociedade não der autorização expressa à aquisição de quotas em sociedades que tenham um objeto social diferente do seu, mas existir uma deliberação dos sócios a dar o consentimento da sociedade para a cessão de quotas, o ato jurídico que serve de base à cessão de quotas é válido e eficaz e os gerentes não incorrem em responsabilidade civil perante a sociedade (cfr. art. 72.º, n.º 5).
Se a sociedade adquirente for uma sociedade anónima (SA):
c) se a sociedade adquirente for uma sociedade anónima (SA), a aquisição de quotas em sociedades por quotas ou em sociedades unipessoais por quotas que tenham um objeto social igual ao daquela não carece de autorização expressa nos estatutos da SA, mas pode estar sujeita:
– a deliberação do conselho de administração, se este existir e se a cessão de quotas consubstanciar ou implicar: uma aquisição indireta de bens imóveis (sobre a equiparação entre a transmissão de imóveis que integram o património da sociedade e a cessão de quotas, a propósito do IMT, ver, em baixo, o ponto 13.3), a abertura indireta de estabelecimentos ou de partes importantes destes, uma extensão importante da atividade da sociedade, uma modificação importante na organização da empresa, o início de uma cooperação duradoura e importante com outras empresas (ver: joint venture em Portugal) (cfr. arts. 406.º als. e), g) a j); cfr. também o art. 407.º n.ºs 1 a 4);
– a deliberação ou decisão do órgão de fiscalização, se os estatutos ou contrato da sociedade determinarem a obrigatoriedade de se obter a prévia autorização do órgão de fiscalização (cfr. arts. 442.º, n.º 1 e 405.º, n.º 1 in fine) [29]No sentido de que atenta a parte final do art. 405.º, n.º 1, «a solução prevista expressamente no art. 442.º/1 CSC para o modelo germânico é extensível aos demais modelos», J. Ferreira … Continuar a ler; ou mesmo
– de deliberação dos acionistas por alargamento da competência da assembleia geral ex bona fide, se a aquisição de determinadas quotas for apta a provocar um «impacto estrutural na posição dos acionistas» (sobre o alargamento da competência da assembleia geral ex bona fide em contexto de aquisição de participações sociais, J. Ferreira Gomes, M & A – Aquisição de Empresas e de Participações Sociais, AAFDL Editora, Lisboa, 2022, págs. 72 a 74. Quanto à citação e sobre o alargamento da competência da assembleia geral ex bona fide em geral, vide, por todos, Ana Perestrelo de Oliveira, Manual de Governo das Sociedades, Almedina, Coimbra, 2017, págs. 106 a 110.).
d) se a sociedade adquirente for uma sociedade anónima (SA), a aquisição de quotas em sociedades por quotas ou em sociedades unipessoais por quotas que tenham um objeto social diferente do daquela e:
– os estatutos (ou pacto social) derem autorização expressa à aquisição de quotas nesses termos (cfr. art. 11.º, n.º 5), exige-se os mesmos requisitos que indicámos antes, na alínea c);
– os estatutos (ou pacto social) da sociedade não derem autorização expressa à aquisição de quotas em sociedades que tenham um objeto social diferente do seu, exige-se os mesmos requisitos que indicámos antes, na alínea c) e, caso o ato seja praticado ou deliberado apenas pelo órgão de administração, aplicam-se as consequências dos atos que extravasam o objeto social. Por conseguinte, os membros do órgão de administração e representação da sociedade incorrem em responsabilidade civil perante a sociedade, sujeitando-se, por isso, a poder ter que indemnizá-la pelos prejuízos causados com a prática do ato (cfr. arts. 11.º, n.º 5, 6.º, n.º 4, e 72.º).
Consulta recomendável de documentos (configura uma due diligence [auditoria ou “radiografia”]):
Documentos estritamente societários:
- Consulta da Certidão Permanente de Registo Comercial (CPRC), através da aposição do correspondente código de acesso válido;
- Consulta do pacto social, contrato de sociedade ou estatutos da sociedade por quotas atualizado. Com efeito, o pacto social permite apurar se:
i) é ou não necessário o consentimento da sociedade para a concreta cessão de quotas;
ii) se existem ou não direitos de preferência na cessão de quotas pertencentes à sociedade e/ou aos sócios;
iii) a quota cedida está ou não completamente liberada, isto é, se a entrada em dinheiro que a fundou está ou não efetivamente realizada (se o capital subscrito está integralmente realizado ou, inversamente, total ou parcialmente subscrito e não realizado ou apenas subscrito). As entradas em espécie têm de ser imediatamente realizadas, pelo que, em relação a estas, este problema não se põe.
iv) a quota está ou não onerada com prestações acessórias que, portanto, se devam considerar transmitidas com a quota;
v) a quota está ou não onerada com prestações suplementares que, portanto, se devam considerar transmitidas com a quota;
vi) a forma de obrigar ou vincular a sociedade;
vii) entre muitos outros aspetos. Ver: pacto social ou estatutos de uma sociedade por quotas. - Consulta da declaração de Registo Central de Beneficiário Efetivo (RCBE) vigente, através da aposição do correspondente código de acesso válido;
- Consulta de eventuais acordos parassociais.
Documentos contabilísticos e financeiros:
- Cópias das declarações de Informação Empresarial Simplificada (IES), pelo menos, dos últimos três anos, as quais contêm as Demonstrações Financeiras (DF), que, por sua vez, contêm:
a) o balanço, que indica o ativo, o passivo e o capital próprio (ativo – passivo = capital próprio),
b) a demonstração dos resultados por naturezas e a demonstração dos resultados por funções,
c) a demonstração das alterações no capital próprio,
d) a demonstração dos fluxos de caixa pelo método direto e
e) o anexo (art. 11.º do Decreto-Lei n.º 158/2009, de 13 de julho, que aprova o Sistema de Normalização Contabilística [SNC] [30]Consultar a versão atualizada do Decreto-Lei n.º 158/2009, de 13 de julho, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2009-34517175 e os anexos I a VI da Portaria n.º 220/2015, de 24 de julho, retificada pela declaração de retificação n.º 41-B/2015, de 2015-09-21, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o SNC [31]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf); - Balancete analítico acumulado do ano em curso, de janeiro até ao mês fechado mais próximo do atual. O balancete é um documento contabilístico interno, elaborado periodicamente, via de regra, todos os meses, durante um exercício económico, que estabelece o quadro recapitulativo de todas as contas, incluindo a soma do débito e do crédito de cada conta e os respetivos saldos devedores e credores num momento específico e os totais do débito e do crédito. «Um balancete é quase um balanço; aliás, como o seu próprio nome sugere, o balancete é um “balanço pequeno”» [32]António Borges, Azevedo Rodrigues, Rogério Rodrigues e J. António Azevedo Rodrigues, Elementos de Contabilidade Geral, 27ª edição, Áreas Editora, Lisboa, 2021, págs. 120 a 122.. Este balancete permite obter o capital próprio da sociedade mais atualizado possível. Sobre esta questão, ver, com mais desenvolvimento: capital próprio ou capitais próprios;
- Certidão de dívida e não dívida às Finanças, isto é, uma certidão emitida pela Autoridade Tributária em como a sociedade tem ou não dívidas às Finanças;
- Mapa de responsabilidades de crédito da sociedade por quotas. Este documento é emitido pelo Banco de Portugal e contém a lista de todos os créditos/dívidas da sociedade a instituições de crédito, sociedades financeiras e outras entidades análogas (reporta-se essencialmente a dívidas bancárias) (arts. 1.º a 5.º do Regime Jurídico relativo à Central de Responsabilidades de Crédito (RJCRC), estabelecido no Anexo II do Decreto-Lei n.º 103/2025, de 11 de setembro [33]Consultar o RJCRC no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/103-2025-935004232);
- Extratos bancários;
- Entre muitos outros.
10) Conteúdo, especialmente clausulado, do ato jurídico que serve de base à cessão de quotas:
O ato jurídico que serve de base à cessão de quotas – na maioria das vezes, um contrato de compra e venda (sales and purchase agreement [SPA]) ou um contrato de doação – pode ter um conteúdo, especialmente clausulado, mais complexo ou mais simples, consoante nomeadamente: a identidade, a natureza, a relação e o grau de confiança entre as partes, os montantes financeiros envolvidos, a dimensão, a complexidade e os riscos associados à sociedade cujo capital social está representado nas quotas transacionadas, etc.
Conteúdo do contrato:
- Título do contrato, preferencialmente com a qualificação jurídica correta: “Contrato de compra e venda de quota(s)”, “Contrato de doação de quota(s)” ou “Contrato de permuta de quota(s)”, consoante o caso. Se o texto do contrato for muito extenso, ao título podem acrescentar-se subtítulos com a indicação abreviada das partes e do objeto contratual, caso em que deve ser dedicada uma página A4 autónoma só para estes elementos;
- Identificação desenvolvida das partes e dos eventuais respetivos:
– representantes voluntários (procuradores: beneficiários de uma procuração),
– representantes legais (pais em representação dos filhos menores, acompanhantes em representação dos maiores acompanhados) ou,
– no caso das pessoas coletivas, representantes orgânicos (titulares do órgão de administração e representação: gerentes ou administradores); - Considerandos;
- Declaração de animus contrahendi;
- Clausulado;
- Anexos; e
- Assinaturas das partes, diretamente ou através dos seus representantes voluntários, legais ou orgânicos.
Clausulado em especial:
- Identificação do objeto contratual: transmissão da quota mediante o pagamento de um preço (compra e venda) ou a título gratuito (doação);
- Definições e interpretação;
- Cessão total ou parcial da quota, neste último caso, mediante divisão da quota;
- Eventual unificação subsequente de quotas;
- Eventual transmissão dos créditos do cedente sobre a sociedade por quotas relativos a suprimentos ou a lucros/dividendos já deliberados. Na ausência dessa estipulação, esses créditos permanecem com o cedente, não se transmitindo, portanto, com a quota para a esfera do cessionário (são direitos extracorporativos; sobre esta matéria, ver os nossos artigos: participações sociais e quotas;
- Preço: fixo ou ajustado; pagamento da totalidade do preço na data da assinatura do contrato (signing date) ou numa data posterior, quando se verificarem todas as condições suspensivas e não se tenha verificado nenhuma condição resolutiva (closing date); pagamento em várias tranches, a primeira das quais na data da assinatura do contrato ou na closing date e as restantes em momentos subsequentes até à post-closing date, coincidentes com datas precisas ou com momentos-chave da execução do contrato; métodos de pagamento e comprovativos de pagamento.
- Condições suspensivas e resolutivas;
- Comportamentos das partes durante o período interino (entre a signing date e a closing date);
- Declarações e garantias (representations and warranties);
- Adaptação a circunstâncias supervenientes, através de cláusulas de alteração material adversa (material adverse change [MAC] clauses) e as que estabelecem deveres de renegociar o contrato na eventualidade de ocorrer uma alteração anormal das circunstâncias em que as partes fundaram a decisão de contratar (hardship clauses);
- Responsabilidade civil contratual, incluindo o procedimento de reclamação;
- Formas de cessação do contrato, especialmente a resolução;
- Confidencialidade;
- Interpretação do contrato, incluindo cláusula de acordo integral;
- Comunicações entre as partes;
- Foro competente ou convenção arbitral; legislação aplicável; entre outras.
11) Inscrição no registo comercial:
A cessão de quotas deve ser inscrita no registo comercial. Trata-se, portanto, de um facto sujeito a registo obrigatório. O pedido de registo deve ser submetido no prazo de dois meses a contar da data em que a cessão de quotas tiver sido titulada, isto é, em que conste de documento escrito e assinado pelas partes. Antes do registo, a cessão de quotas válida tem uma eficácia circunscrita às respetivas partes (inter partes: cedente e cessionário). Depois do registo, a cessão de quotas adquire eficácia ou oponibilidade erga omnes, isto é, perante todos os outros sujeitos de Direito (terceiros) para além das respetivas partes.
A cessão de quotas é hoje, após a reforma de 2006, objeto de um registo por mero depósito. Com efeito, em 2006, na sequência da reforma profunda levada a cabo pelo Decreto-Lei n.º 76-A/2006, de 29 de março, procedeu-se a uma simplificação do registo comercial e, consequentemente, muitos atos de registo passaram a dever ser inscritos no registo comercial por registo por mero depósito. Ora, foi precisamente isso que aconteceu com as cessões de quotas que, após essa reforma, passaram a estar sujeitas a um registo por mero depósito.
Sobre tudo isto, cfr. os arts. 3.º, n.º 1 al. c), 13.º a 15.º, n.ºs 1 e 2, 17.º, n.º 1, 29.º, n.º 5, 29.º-A e 53.º-A, n.º 5 al. a), 55.º, n.ºs 2, 3 e 5 do CRComercial [34]Consultar o Código do Registo Comercial no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34444675 e os arts. 242.º-A a 242.º-F do CSC [35]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
Registo por transcrição vs registo por depósito:
Artigo 53.º-A do CRComercial [36]Consultar o Código do Registo Comercial no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34444675
Formas de registo
1 – Os registos são efectuados por transcrição ou depósito.
2 – O registo por transcrição consiste na extractação dos elementos que definem a situação jurídica das entidades sujeitas a registo constantes dos documentos apresentados.
3 – Sem prejuízo dos regimes especiais de depósito da prestação de contas, o registo por depósito consiste no mero arquivamento dos documentos que titulam factos sujeitos a registo.
Artigo 47.º do CRComercial
Princípio da legalidade
A viabilidade do pedido de registo a efectuar por transcrição deve ser apreciada em face das disposições legais aplicáveis, dos documentos apresentados e dos registos anteriores, verificando-se especialmente a legitimidade dos interessados, a regularidade formal dos títulos e a validade dos actos neles contidos.
Inexistência de apreciação da legalidade:
Por conseguinte, as cessões de quotas não estão, por si sós, sujeitas a um registo por transcrição que implique uma apreciação da respetiva legalidade por parte do conservador do registo comercial.
Regresso ao regime dos registos por transcrição pelo menos no que respeita às transmissões de quotas?
Alertando precisamente para os riscos dos registos por mero depósito, defendendo de iure condendo (Direito a constituir), que «melhor seria que se regressasse ao regime dos registos por transcrição anterior à reforma de 2006, pelo menos no que respeita às transmissões de quotas», Margarida Lima Rego (“O contrato de sociedade como documento”, in II Congresso Direito das Sociedades em Revista, Almedina, Coimbra, 2012, págs. 481 a 506, especialmente págs. 502 a 506.). Essa solução iria, sem dúvida, trazer maior segurança jurídica.
Óbices:
I) Violação da neutralidade da forma jurídica: as cessões de ações em sociedades anónimas (SA) não estão sujeitas a registo comercial, nem sequer por mero depósito. Pelo que com o regresso aos registos por transcrição das transmissões de quotas passaria a existir uma diferenciação de tratamento entre o comércio de quotas e o comércio de ações e, indiretamente, das próprias sociedades por quotas e sociedades anónimas (SA), respetivamente, e das empresas integradas no património de ambas: o das quotas muito mais moroso e litigioso e o das ações muito mais rápido e ágil, com prejuízo para o princípio da neutralidade da forma jurídica.
II) Risco de fraude à Lei: com o objetivo específico de contornar o escrutínio de legalidade que vigorasse para a transmissão de quotas, os sócios das sociedades por quotas podiam ser motivados a criar a priori sociedades anónimas ao invés de sociedades por quotas ou, sobretudo, a proceder a posteriori à transformação das sociedades por quotas em anónimas.
Fraude à Lei: recurso a mecanismos ou expedientes jurídicos aparentemente lícitos com a «intenção específica de prosseguir um objetivo vedado por Lei», concretamente contornar uma proibição ou uma imposição, «tentando chegar ao mesmo resultado por caminhos diversos dos quais a Lei designadamente previu e proibiu». Ou seja, as partes procuram, por meios lícitos, alcançar um resultado proibido (A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, Tratado de Direito Civil II, Parte geral – Negócio jurídico, 5ª edição, Almedina, Coimbra, 2021, págs. 574 a 583, especialmente 581; Manuel de Andrade, Teoria Geral da Relação Jurídica, III Parte – Elementos do Negócio Jurídico, publicação por Ricardo Velha, 1951, pág. 375; L. A. Carvalho Fernandes, Teoria Geral do Direito Civil, II, 5ª edição, Universidade Católica Editora, Lisboa, 2010, pág. 161, estes dois últimos apud do primeiro; e P. Pais de Vasconcelos e P. Leitão Pais de Vasconcelos, Teoria Geral do Direito Civil, 9ª edição, Almedina, Coimbra, 2019, págs. 587 a 594.).
III) Entupimento dos serviços das conservatórias do registo comercial: acresce ainda que iria também entupir os serviços das conservatórias do registo comercial, já muito congestionados e, por essa via, constituir um estorvo ao comércio de quotas. A consequência seria o aumento exponencial, quer do tempo médio de espera dos registos por transcrição (em vez de seis meses passaria para 12 a 18 meses), quer da litigiosidade associada.
Pelo que, tudo ponderado, parece-nos preferível a manutenção do regime jurídico atualmente em vigor: os registos das cessões de quotas continuarem a ser por mero depósito.
Emolumentos:
O registo por mero depósito efetuado online está sujeito a emolumentos no valor de 85€.
12) Inscrição no Registo Central de Beneficiário Efetivo (RCBE) e atualização do registo Interno ou societário do beneficiário efetivo:
Registo Central de Beneficiário Efetivo (RCBE):
Por outro lado, a cessão de quotas que alterar a lista dos beneficiários efetivos de uma determinada sociedade por quotas ou de uma sociedade unipessoal por quotas deve implicar uma atualização ou alteração da respetiva declaração de Registo Central de Beneficiário Efetivo (RCBE).
Consideram-se beneficiários efetivos de uma sociedade por quotas ou de uma sociedade unipessoal por quotas as pessoas singulares que:
- em última instância, detêm a propriedade ou o controlo, direto ou indireto, de quotas representativas de mais de 25% do capital social ou dos direitos de voto dessa entidade;
- exercem controlo por outros meios sobre essa entidade; ou
- detêm a direção de topo (gerência, composta pelo gerente ou pelos gerentes) (cfr. art. 3.º da Lei n.º 89/2017, de 21 de agosto [37]Consultar a Lei n.º 89/2017, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108031925 e arts. 2.º, n.º 1 al. h), e 30.º, n.ºs 1 e 2 do Regime Jurídico do combate ao Branqueamento de Capitais e ao Financiamento do Terrorismo [RJBCFT], estabelecido na Lei n.º 83/2017, de 18 de agosto, com as alterações subsequentes [38]Consultar o RJBCFT no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108024643).
Registo interno ou societário do beneficiário efetivo:
Os arts. 3.º a 7.º da Lei n.º 89/2017, de 21 de agosto, com as alterações subsequentes [39]Consultar a Lei n.º 89/2017, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108031925, estabelecem um conjunto de deveres de informação, tanto da sociedade, como do sócio para com a sociedade, relacionados com a identificação, incluindo a respetiva atualização, do(s) beneficiário(s) efetivo(s) da sociedade.
Destas disposições legais, especialmente do art. 4.º do ato normativo supra referido, resulta a obrigação a cargo de todas as sociedades comerciais e restantes pessoas coletivas ou equiparadas de manter um registo interno ou societário atualizado dos respetivos beneficiários efetivos, que, assim, deve existir em simultâneo com o Registo Central do Beneficiário Efetivo.
13) Impacto fiscal (impostos):
As cessões de quotas podem ter várias implicações fiscais que se concretizam essencialmente em três categorias: mais-valias em sede de IRS (pessoas singulares); mais-valias em sede de IRC (pessoas coletivas) e possibilidade de sujeição a IMT. Vejamos.
13.1) Mais-valias em sede de IRS (pessoas singulares):
As vendas de quotas com mais-valias que tenham sido adquiridas de forma originária ou de forma derivada estão sujeitas a tributação em sede de IRS, se o respetivo titular-cedente for uma pessoa singular, ou em sede de IRC, se o respetivo titular-cedente for uma pessoa coletiva ou equiparada.

Artigo 10.º do CIRS [40]Consultar o Código do IRS no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-70048167
Mais-valias
1 – Constituem mais-valias os ganhos obtidos que, não sendo considerados rendimentos empresariais e profissionais, de capitais ou prediais, resultem de:
b) Alienação onerosa de partes sociais e de outros valores mobiliários…
Artigo 43.º do CIRS
Mais-valias
1 – O valor dos rendimentos qualificados como mais-valias é o correspondente ao saldo apurado entre as mais-valias e as menos-valias realizadas no mesmo ano, determinadas nos termos dos artigos seguintes.
3 – O saldo referido no n.º 1, respeitante às operações previstas na alínea b) do n.º 1 do artigo 10.º, relativo a micro e pequenas empresas não cotadas nos mercados regulamentado ou não regulamentado da bolsa de valores, quando positivo, é igualmente considerado em 50 % do seu valor.
Pequena empresa: é «uma empresa que emprega menos de 50 pessoas e cujo volume de negócios anual ou balanço total anual não excede 10 milhões de euros.»
Microempresa: é «uma empresa que emprega menos de 10 pessoas e cujo volume de negócios anual ou balanço total anual não excede 2 milhões de euros» (cfr. art. 2.º, n.ºs 2 e 3 do anexo único do Regime Jurídico da Certificação por via Eletrónica de Micro, Pequenas e Médias Empresas (RJCEMPME), constante no anexo único do Decreto-Lei n.º 372/2007, de 6 de novembro, com as alterações subsequentes [41]Consultar o Regime Jurídico da Certificação por via Eletrónica de Micro, Pequenas e Médias Empresas (RJCEMPME) no link: … Continuar a ler).
Exemplo:
- Sócio-cedente (sujeito passivo da obrigação de pagar o imposto): pessoa singular
- Valor bruto de venda (o preço que constar no contrato): 100 000 €
- Valor de aquisição da quota: 500 € (no caso de o sócio ter adquirido a quota de forma originária, aquando da constituição da sociedade ou do aumento do capital social desta, o valor da aquisição da quota corresponde ao valor da entrada em dinheiro e/ou em espécie que o sócio realizou ou, apenas no caso das entradas em dinheiro, se obrigou a realizar (ver: diferimento das entradas em dinheiro).
- Diferença entre o valor de venda e o valor de aquisição: 99 500 €
- 50% de 99 500 €: 49 750 €.
- Imposto a pagar em sede de categoria G do IRS (28% sobre a metade): 13 930 € (equivale a uma taxa efetiva de 14% sobre a mais-valia total).
- 100 000€ de preço bruto da venda (o preço que constar no contrato) – 13 930 € de imposto = 86 070 € de encaixe financeiro líquido para o sócio pessoa singular.
13.2) Mais-valias em sede de IRC (pessoas coletivas):
Se o titular-cedente da quota for uma pessoa coletiva (sujeito passivo da obrigação de pagar o imposto), pode estar totalmente isento de tributação em sede de IRC se se verificaram cumulativamente os seguintes requisitos (participation exemption):
- as partes sociais serem detidas ininterruptamente por um período igual ou superior a um ano;
- as partes sociais representarem 10% ou mais do capital social ou dos direitos de voto da sociedade por quotas ou da sociedade unipessoal por quotas;
- o titular-cedente não seja abrangido pelo regime da transparência fiscal;
- o titular-cedente não tenha residência ou domicílio em país, território ou região sujeito a um regime fiscal claramente mais favorável constante da lista (lista dos “paraísos fiscais”) estabelecida na Portaria n.º 150/2004, de 13 de fevereiro, com as alterações subsequentes [42]Consultar a Portaria n.º 150/2004, de 13 de fevereiro, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2004-105808897, como, por exemplo, os Emirados Árabes Unidos (que incluem o Dubai), as Bahamas e as Ilhas Caimão; e
- o valor dos bens imóveis ou dos direitos reais sobre bens imóveis situados em território português, com exceção dos bens imóveis afetos a uma atividade de natureza agrícola, industrial ou comercial que não consista na compra e venda de bens imóveis, representar, direta ou indiretamente, 50 % ou menos do ativo da sociedade por quotas ou da sociedade unipessoal por quotas cujo capital social está total ou parcialmente representado nas quotas (partes sociais) que o titular-cedente pretende alienar (cfr. art. 51.º-C do CIRC [43]Consultar o Código do IRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634).
13.3) IMT; transmissão de quotas numa sociedade proprietária de imóveis = transmissão desses imóveis:
Artigo 2.º do CIMT [44]Consultar o Código do IMT no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2003-34499575
Incidência objetiva e territorial
1 – O IMT incide sobre as transmissões, a título oneroso, do direito de propriedade ou de figuras parcelares desse direito, sobre bens imóveis situados no território nacional.
2 – Para efeitos do n.º 1, integram, ainda, o conceito de transmissão de bens imóveis:
d) A aquisição de partes sociais ou de quotas nas sociedades em nome coletivo, em comandita simples, por quotas ou anónimas, quando cumulativamente:
i) o valor do ativo da sociedade resulte, direta ou indiretamente, em mais de 50 % por bens imóveis situados em território nacional, atendendo ao valor de balanço ou, se superior, ao valor patrimonial tributário;
ii) tais imóveis não se encontrem diretamente afetos a uma atividade de natureza agrícola, industrial ou comercial, excluindo a compra e venda de imóveis;
iii) por aquela aquisição, por amortização ou quaisquer outros factos, algum dos sócios fique a dispor de, pelo menos, 75 % do capital social, ou o número de sócios se reduza a dois casados ou unidos de facto, devendo em qualquer dos casos as partes sociais ou quotas próprias detidas pela sociedade ser proporcionalmente imputadas aos sócios na proporção da respetiva participação no capital social.
13.4) Imposto do selo:
As cessões de quotas gratuitas, concretamente através de contrato de doação, feitas a favor de pessoas singulares (cessionários-donatários) podem, em teoria, estar sujeitas a imposto do selo. De facto, se essas pessoas singulares:
a) forem o cônjuge, unido de facto, descendentes ou ascendentes do cedente estão isentas do imposto do selo; se, inversamente
b) não o forem, são sujeitos passivos do imposto do selo (cfr. arts. 1.º, n.º 1 e n.º 3 al. c), 2.º, n.º 1 alínea b), 6.º, n.º 1 al. e) do Código do Imposto do Selo (CIS), estabelecido no anexo I da Lei n.º 150/99, de 11 de setembro, com as alterações subsequentes e ponto 1.2 da Tabela Geral do Imposto do Selo, estabelecida no Anexo II daquela Lei [45]Consultar o Código do Imposto do Selo no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/1999-34540175).
Escrevemos “em teoria” porque, de facto, nestes casos, não há nenhuma entidade que fiscalize o cumprimento da obrigação de pagar o imposto do selo, pelo que, na prática, a esmagadora maioria dos casos em que é legalmente devido, os sujeitos passivos, quer por desconhecimento, quer porque a AT não promove a respetiva liquidação e cobrança, não o pagam. Confronte-se a este respeito o n.º 5 do art. 51.º do Código do Registo Comercial, que determina que «a verificação do cumprimento de obrigações fiscais relativamente a factos que devam ser registados por depósito não compete às conservatórias». Diga-se também que este regime, tal como está configurado, especialmente distinguindo entre cessões onerosas e gratuitas e entre em benefício de pessoas singulares e em benefício de pessoas coletivas, promove ativamente o recurso a negócios simulados e a outros expedientes jurídicos destinados a defraudar a Lei.
Todas as outras cessões de quotas, especialmente as onerosas, isto é, aquelas cuja transmissão é efetuada mediante uma contrapartida, maxime um preço, não estão sujeitas a imposto do selo.