1) Definição:
A personalidade jurídica é:
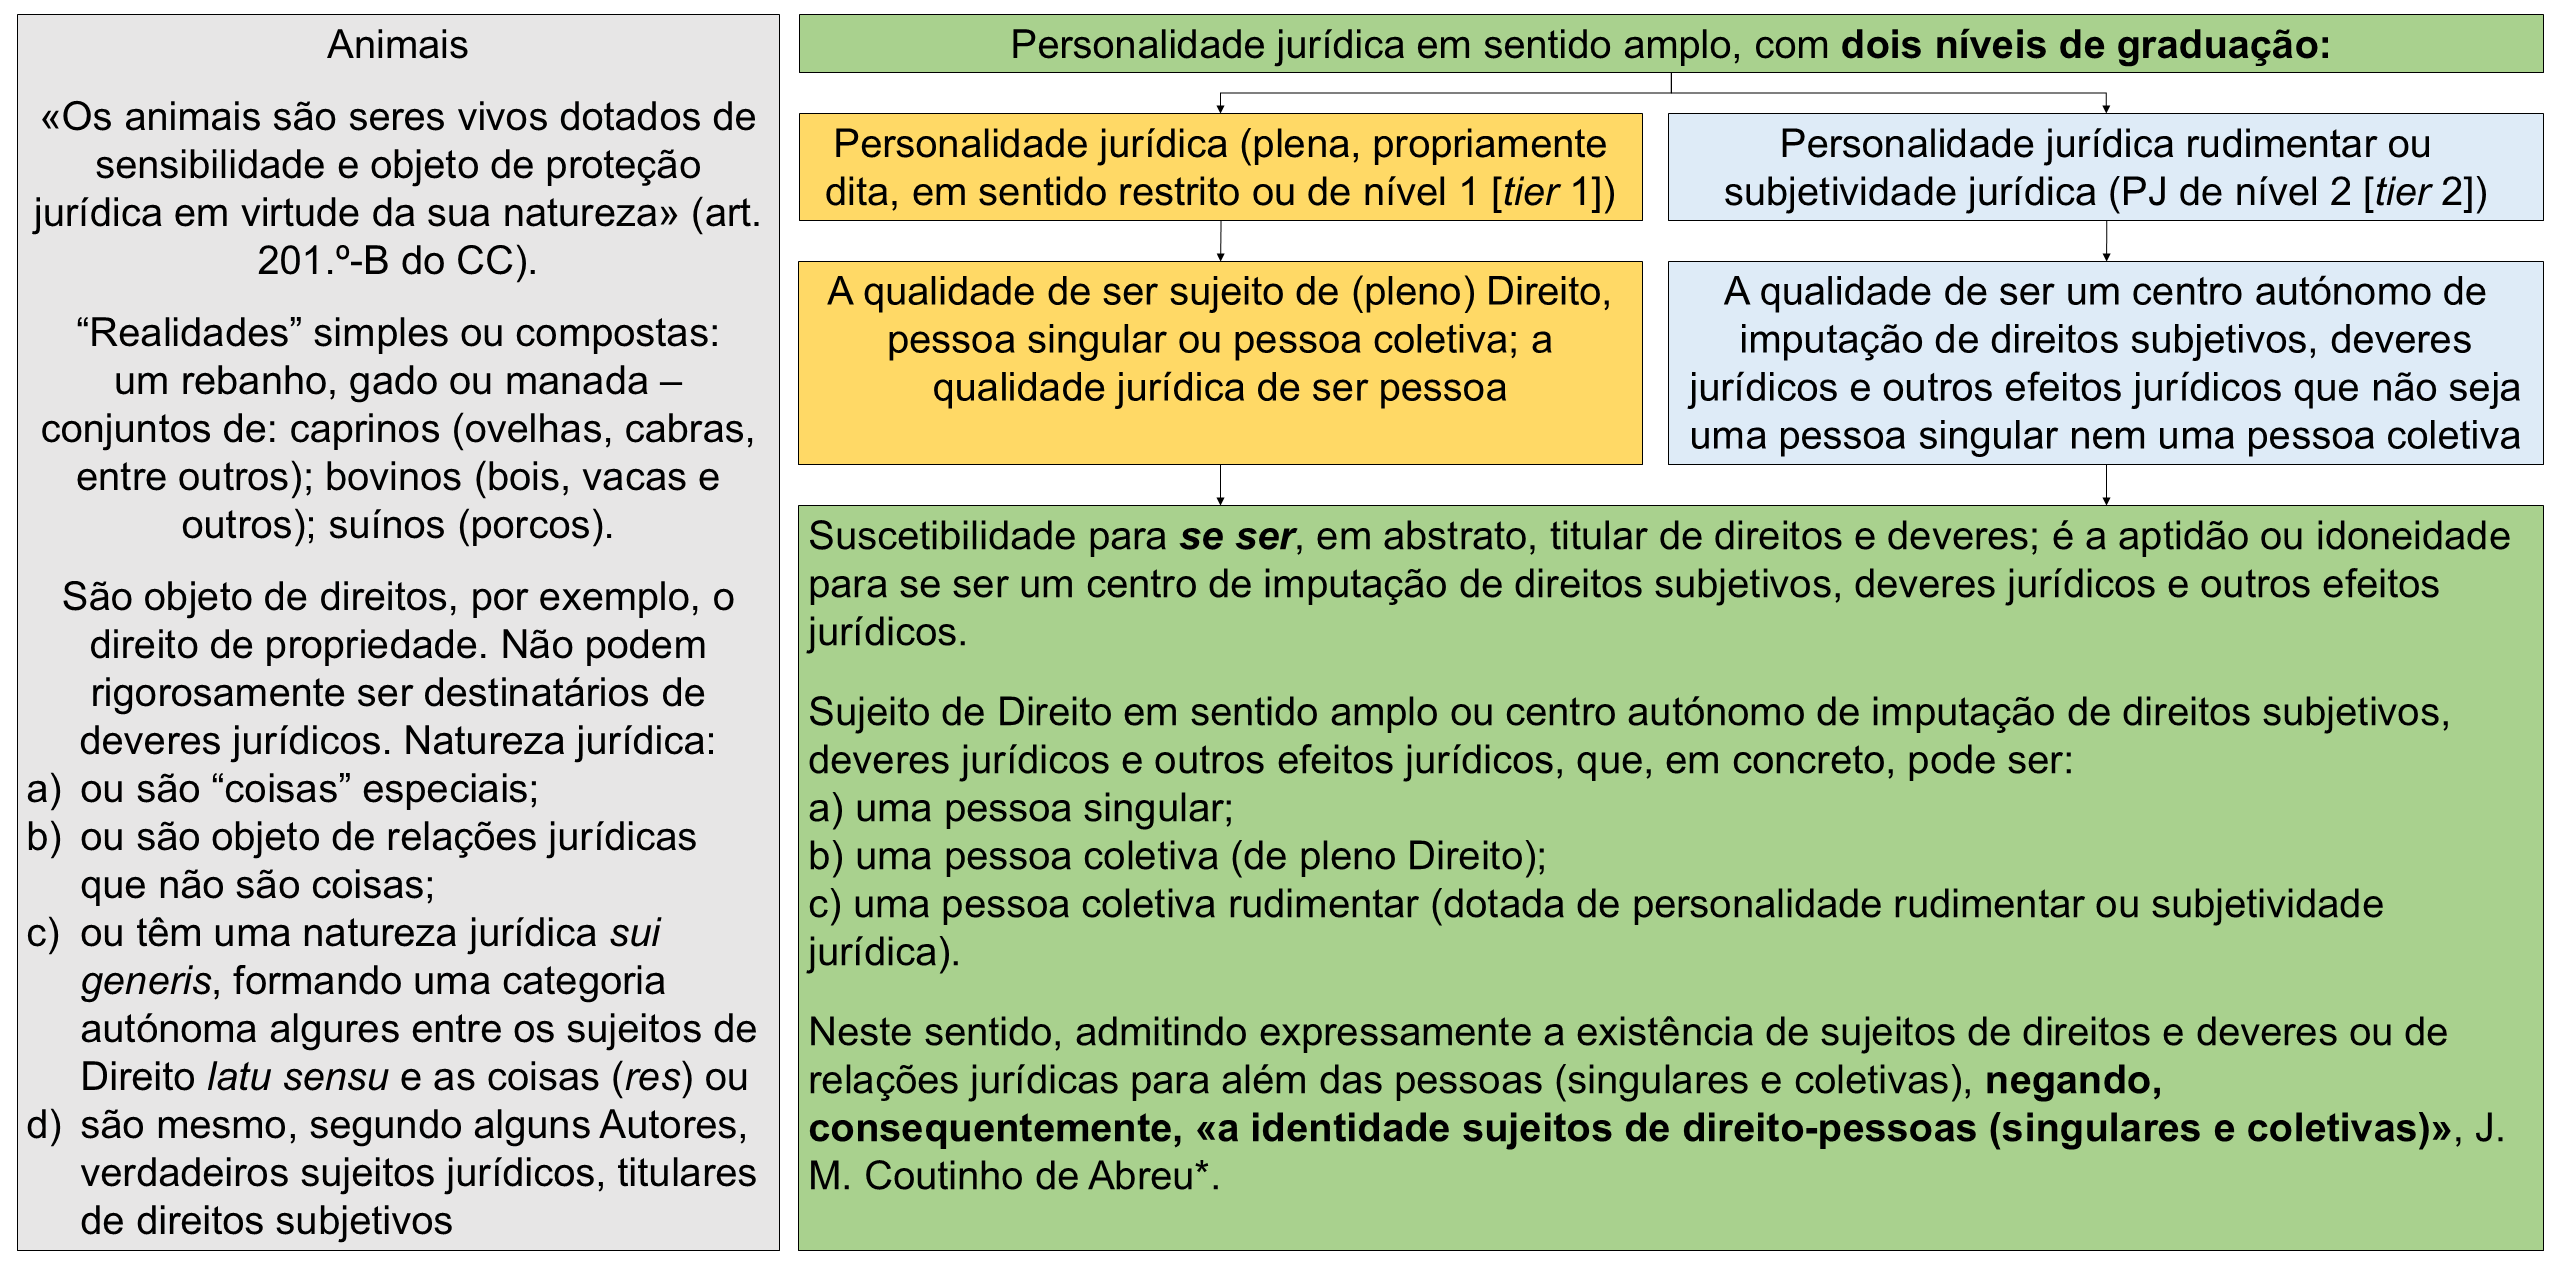
– a qualidade de ser sujeito de (pleno) Direito, pessoa singular ou pessoa coletiva; a qualidade jurídica de ser pessoa; ou
– a suscetibilidade para se ser, em abstrato, titular de direitos e deveres; a aptidão ou idoneidade para se ser um centro de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos [1]Sobre a personalidade jurídica, vide, por todos, A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, Tratado de Direito Civil IV, Parte Geral – Pessoas, 5ª Edição, Almedina, Coimbra, 2019, pág. … Continuar a ler.
Ora, são sujeitos de (pleno) Direito, dotados, portanto, de personalidade jurídica (plena):
a) as pessoas singulares (por vezes, também designadas “pessoas físicas” ou “pessoas naturais”) e
b) as pessoas coletivas (por vezes, também designadas “pessoas jurídicas” ou “pessoas morais”).

2) Personalidade jurídica plena vs personalidade jurídica rudimentar (ou mera subjetividade jurídica):
2.1) Personalidade jurídica rudimentar (ou mera subjetividade jurídica):
Problema conceptual:
Tradicionalmente, entende-se que a personalidade jurídica é um conceito qualitativo ou absoluto, insuscetível, portanto, de graduação: ou se tem personalidade jurídica ou não se tem; ou se é pessoa, singular ou coletiva, ou não se é.
Porém, hoje deve entender-se que o conceito de personalidade jurídica não deve ser absolutizado. Com efeito, ao lado da personalidade jurídica plena de que gozam as pessoas, singulares e coletivas, deve admitir-se a existência de uma personalidade jurídica rudimentar ou limitada (ou mera subjetividade jurídica) de que gozam certas entidades que, apesar de não terem personalidade jurídica plena, constituem verdadeiros centros autónomos de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos [2]A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, Tratado…, op.cit., págs. 661 a 672 e em Direito das Sociedades I, op. cit., págs. 293 a 306; J. M. Coutinho de Abreu, Curso De Direito … Continuar a ler.
Mais recentemente, defendendo, com bons argumentos, o abandono do conceito da personalidade jurídica e o uso exclusivo do conceito de capacidade jurídica, passando este a divergir do conceito de capacidade de gozo, Diogo Costa Gonçalves [3]Diogo Costa Gonçalves, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, págs. 98 a 103.. Ver, em baixo, o ponto 5.2.
Centros autónomos de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos – mas que ou quais efeitos jurídicos?
Essas entidades nomeadamente:
i) têm personalidade judiciária (cfr. arts. 12.º, 13.º, 14.º e 26.º do Código de Processo Civil [CPC] [4]Consultar o Código de Processo Civil (CPC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-34580575);
ii) podem ser declaradas insolventes (art. 2.º, n.º 1 do Código da Insolvência e da Recuperação de Empresas [CIRE] [5]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075);
iii) têm NIF (a herança indivisa – aquela que já foi aberta e aceite, pertence a dois ou mais herdeiros em contitularidade e ainda não foi objeto de partilha – tem NIF. Ver, em baixo, o ponto 2.2);
iv) têm personalidade tributária (arts. 15.º, 16.º, n.º 3, 18.º, n.ºs 3 e 4, 25.º, todos da Lei Geral Tributária [LGT] [6]Consultar a LGT no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34438775);
iv) podem incorrer em responsabilidade criminal (art. 11.º, n.º 5 e restantes números do mesmo artigo do Código Penal [7]Consultar o Código Penal no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1995-34437675);
v) podem incorrer em responsabilidade contraordenacional (arts. 7.º e 87.º do Regime Geral das Contraordenações [8]Consultar o Regime Geral das Contraordenações no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1982-34484875 e art. 7.º do Regime Geral das Infrações Tributárias (RGIT) [9]Consultar o Regime Geral das Infrações Tributárias no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2001-34474475);
vi) estão sujeitas a inscrição no registo comercial (apenas no caso do estabelecimento individual de responsabilidade limitada [EIRL], cfr. arts. 1.º, n.º 1; 8.º; 9.º als. d) e i); 15.º, n.º 4; 61.º, n.ºs 1 e 4, todos do Código do Registo Comercial [10]Consultar o Código do Registo Comercial no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34444675 e arts. 5.º; 9.º; 12.º, n.º 5; 16.º, n.º 2; 18.º, n.º 3; 23.º, n.º 5, entre outras normas do Regime Jurídico do Estabelecimento Individual de Responsabilidade Limitada (RJEIRL), estabelecido no Decreto-Lei n.º 248/86, de 25 de agosto, com as alterações subsequentes [11]Consultar o Regime Jurídico do Estabelecimento Individual de Responsabilidade Limitada (RJEIRL) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443675);
vii) estão sujeitas a inscrição no Ficheiro Central de…”Pessoas Coletivas (FCPC)” (apesar da aparente contradição de termos) (arts. 2.º, n.º 2, 4.º, n.º 1 al. c), d), e), f), i) e n.º 2 als. a) e b) e 9.º, 10.º, 11.º-A, entre outras normas, todos do Regime Jurídico do Registo Nacional de Pessoas Coletivas [RJRNPC] [12]Consultar o RJRNPC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475);
viii) estão sujeitas a inscrição no Registo Central do Beneficiário Efetivo (RCBE) (arts. 3.º, n.ºs 1 als. c), d), e), 2 e 5 do Regime Jurídico do Registo Central do Beneficiário Efetivo (RJRCBE), estabelecido no Anexo Único da Lei n.º 89/2017, de 21 de agosto, com as alterações subsequentes [13]Consultar o RJRCBE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108031925;
ix) têm firma ou denominação (arts. 9.º al. b); 10.º, n.º 1 al. a) e 11.º-A, n.º 1 al. b) do RJRNPC);
x) têm sede (arts. 9.º al. c), 10.º, n.º 1 al. b) e 11.º-A, n.º 1 al. c) do RJRNPC; cfr. também art. 2.º, n.º 2 al. a) do RJEIRL [14]Consultar o Regime Jurídico do Estabelecimento Individual de Responsabilidade Limitada (RJEIRL) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443675);
xi) têm capital social, pelo menos, no caso do EIRL (cfr. art. 2.º, n.º 2 al. a) e art. 3.º do RJEIRL).


2.2) Pessoas coletivas rudimentares – lista ou elenco:
São pessoas coletivas rudimentares, dotadas, portanto, de personalidade jurídica rudimentar ou mera subjetividade jurídica, nomeadamente:
a) as entidades que gozam de personalidade jurídica plena após o respectivo processo de formação (findo o qual se tornam, portanto, pessoas coletivas de pleno Direito), entre o momento em que tiverem iniciado esse processo e aquele em que o houverem terminado. As sociedades comerciais adquirem personalidade jurídica plena, tornando-se pessoas coletivas de pleno Direito a partir da data do registo definitivo do respetivo ato jurídico constitutivo (cfr. art. 5.º do Código das Sociedades Comerciais [CSC] [15]Consultar o Código das Sociedades Comerciais no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975). As sociedades entre o início desse processo e esse momento designam-se sociedades irregulares por incompletude;
b) as sociedades civis sob forma civil que não tenham sido inscritas no Ficheiro Central de Pessoas Coletivas (FCPC) como pessoas coletivas (de pleno Direito) (são as chamadas sociedades civis puras, simples ou comuns – cfr. arts. 980.º a 1021.º do Código Civil (CC) [16]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075);
c) os estabelecimentos individuais de responsabilidade limitada (EIRL) (o EIRL não tem personalidade judiciária, mas pode ser declarado insolvente e está sujeito a inscrição no Registo Comercial e no Ficheiro Central de Pessoas Coletivas);
d) os fundos de investimento de base puramente contratual (não personalizados) (arts. 3.º e 8.º, n.º 2 2ª parte do Regime da Gestão de Ativos (RGA), constante do anexo único do Decreto-Lei n.º 27/2023, de 28 de abril, com as alterações subsequentes [17]Consultar o RGA no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2023-212444576);
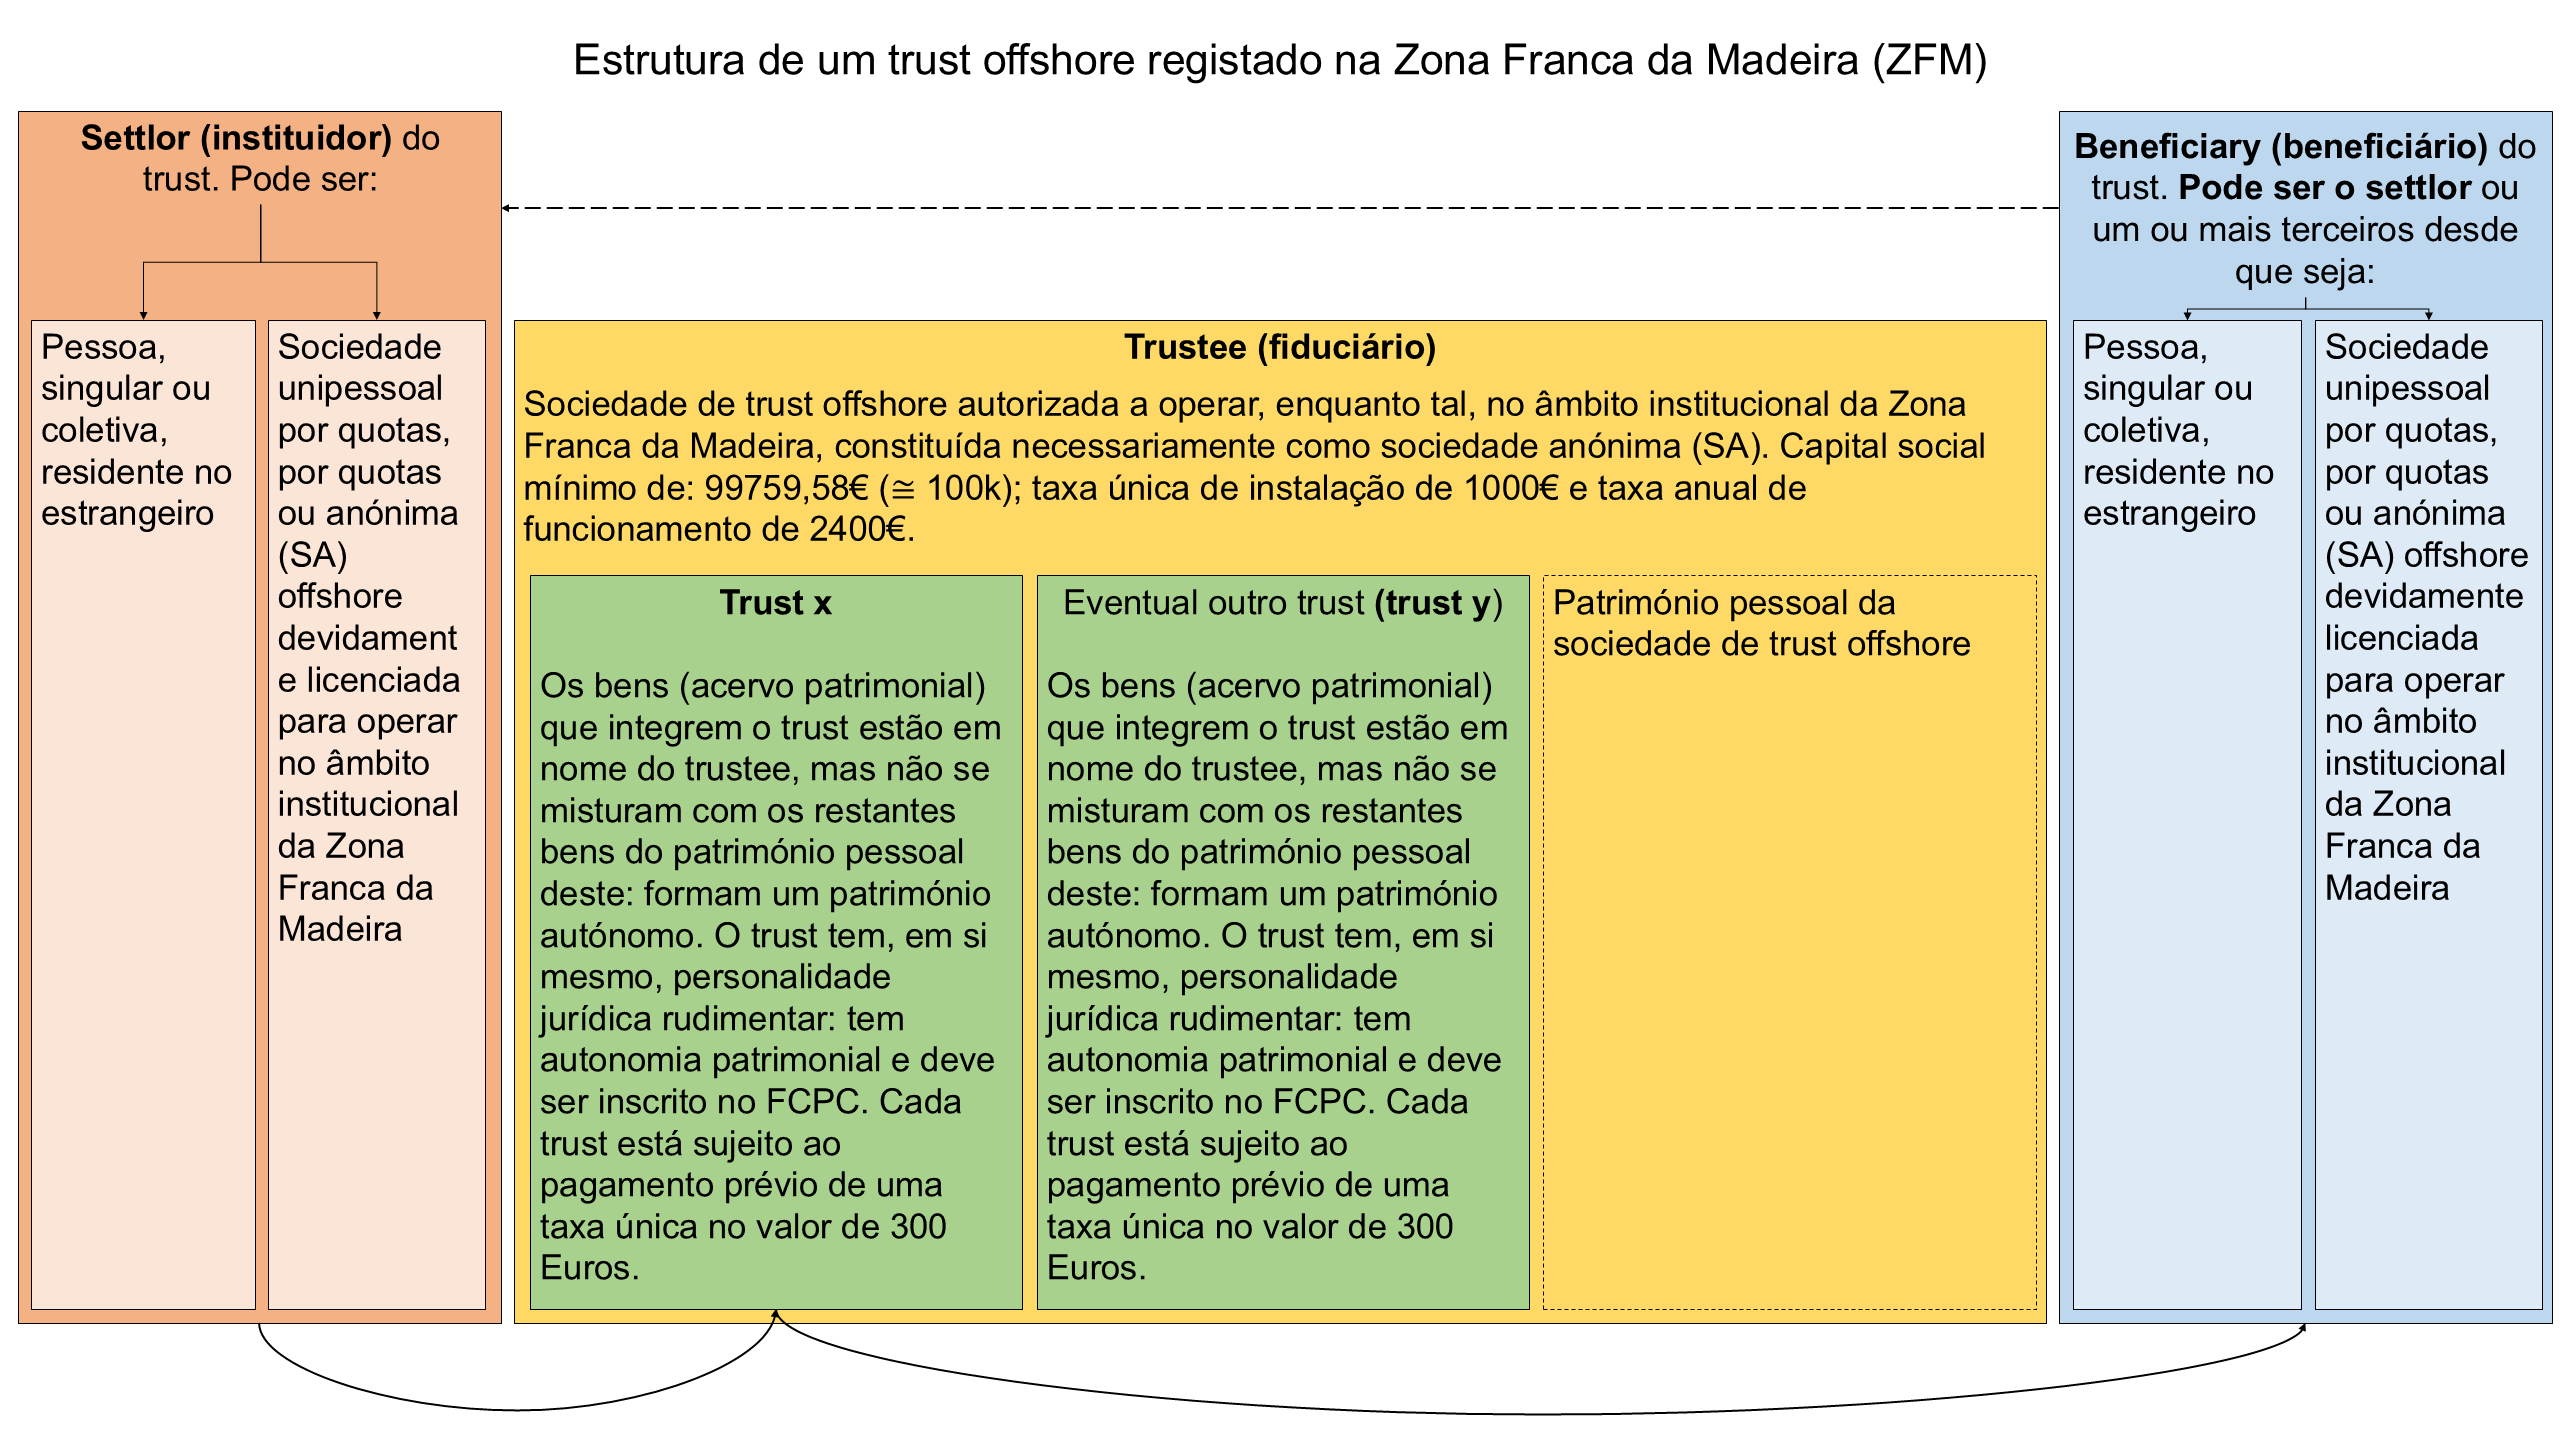
e) trusts (fundos fiduciários) e sucursais financeiras exteriores registados na Zona Franca da Madeira (ZFM) ou Centro Internacional de Negócios da Madeira (CINM) (art. 4.º, n.º 1 al. i) do RJRNPC [18]Consultar o RJRNPC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475);
f) trusts (fundos fiduciários) constituídos ao abrigo de legislações que admitam o instituto do trust (Reino Unido; Irlanda; Estados Unidos da América; Canadá; Austrália; Israel; África do Sul; entre outros) e outros centros de interesses coletivos sem personalidade jurídica plena não registados na ZFM que tenham sido inscritos no FCPC, reconhecidos grosso modo como tal em Portugal, pelo menos, para efeitos Tributários (art. 4.º, n.º 2 al. a) do RJRNPC [19]Consultar o RJRNPC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475 e art. 3.º, n.ºs 2 e 5 do RJRCBE [20]Consultar o RJRCBE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2017-108031925) (ver o nosso artigo: legislação, jurisprudência, pareceres e doutrina sobre o trust/negócio fiduciário);
g) a “fidúcia” prevista no CIRE, que é um património autónomo ou separado composto por todos os bens entregues pelo insolvente pessoa singular que tenha requerido a exoneração do passivo restante a um fiduciário (que é um administrador judicial) durante os três anos subsequentes ao encerramento do processo de insolvência, designado «período da cessão», que compreendem quer o rendimento disponível que o devedor aufira nesse período, quer os bens e direitos suscetíveis de alienação que eventualmente ingressem no seu património durante o período da cessão após a conclusão da liquidação de todos os respetivos ativos (arts. 239.º, n.ºs 2 a 5, 241.º, n.º 2 e 241.º-A, n.º 1 do CIRE). Se o fiduciário for declarado insolvente, os bens que integrem uma específica fidúcia (relativa ao processo x ou y) não vão certamente integrar a massa insolvente do seu próprio processo de insolvência. Logo, a “fidúcia” tem, em si mesma, autonomia patrimonial.
A massa insolvente é um património autónomo de afetação especial composto por todos os bens e direitos (ativos) que integrem o património do devedor à data da declaração de insolvência, bem como por todos os bens e direitos que este adquira na pendência do processo de insolvência. A massa insolvente não é um património autónomo transitoriamente sem sujeito. Na verdade, o insolvente – sujeito passivo da declaração de insolvência – é o titular formal desse património autónomo; simplesmente não tem poderes de administração nem de disposição sobre os bens que integram esse património (arts. 46.º, n.º 1, 81.º, 82.º, n.ºs 3 e 4 e 85.º, entre outros do CIRE).
Sobre a personalidade judiciária, o art. 12.º al a) do CPC determina que «têm ainda personalidade judiciária: a) a herança jacente e os patrimónios autónomos semelhantes cujo titular não estiver determinado». Ora, o titular da massa insolvente está perfeitamente determinado: é o sujeito passivo da declaração de insolvência. Logo, a massa insolvente não tem personalidade judiciária nos termos do art. 12.º al a) do CPC; tem sim exatamente a mesma personalidade judiciária que tinha aquele sujeito.
Conclusão: a massa insolvente não tem personalidade jurídica rudimentar; existe apenas a personalidade jurídica de pleno Direito ou rudimentar do sujeito passivo da declaração de insolvência, que, no caso das pessoas coletivas, não se extingue com a declaração de insolvência, extinguindo-se apenas com o registo do encerramento do processo após o rateio final (artigo 234.º, n.º 3 do CIRE).
h) outros patrimónios autónomos ou separados, por exemplo:
– o património autónomo resultante do disposto no art. 1184.º do CC [21]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075, composto pelos bens que o mandatário adquiriu em execução do mandato sem representação que devam ser transferidos para o mandante nos termos do n.º 1 do artigo 1181.º do CC, que, como determina aquela norma, não respondem pelas obrigações do mandatário, desde que o mandato conste de documento anterior à data da penhora desses bens e não tenha sido feito o registo da aquisição; ou
– o património autónomo resultante do disposto no art. 2292.º do CC, composto pelos bens sujeitos ao fideicomisso, que, como determina esta norma, não respondem pelas dívidas do fiduciário. Os credores pessoais do fiduciário apenas podem executar os frutos desses bens sujeitos ao fideicomisso.
Ora, estes patrimónios autónomos podem, pelo menos, ser declarados insolventes (art. 2.º, n.º 1 al. h) do CIRE [22]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075);
– o património autónomo resultante do disposto no art. 102.º do Estatuto da Ordem dos Advogados (EOA), aprovado pela Lei n.º 145/2015, de 9 de setembro, com as alterações subsequentes [23]Consultar o EOA no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-105332944, composto por fundos detidos por advogados ou sociedades de advogados pertencentes aos respetivos clientes ou a terceiros para efetuar pagamentos de despesas por conta destes. Ora, se for observada, pelo menos, a regra constante na alínea a) do respetivo n.º 1, isto é, os fundos estiverem depositados em conta do advogado ou sociedade de advogados «separada e com a designação de conta clientes, aberta para o efeito num banco ou instituição similar autorizada», deve entender-se que estes fundos não podem integrar a massa insolvente de um eventual processo de insolvência onde figure como sujeito passivo o advogado ou a sociedade de advogados. Logo, estes fundos têm, em si mesmos, autonomia patrimonial.
i) organismos e serviços da Administração Pública, não personalizados, que constituam uma unidade organizativa e funcional (art. 4.º, n.º 1, al. e) do RJRNPC [24]Consultar o RJRNPC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-34526475);
j) as sucursais, agências, delegações ou representações (cfr. arts. 13.º e 14.º do CPC [25]Consultar o Código de Processo Civil (CPC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-34580575). Estas normas referem o termo “filiais”. No entanto, no rigor dos conceitos, as filiais têm personalidade jurídica plena (são pessoas coletivas de pleno Direito), sendo precisamente esse o critério que permite distingui-las das sucursais. Por seu turno, o art. 2.º-A, n.º 1 al. x) do RGICSF define mais rigorosamente filial como «a pessoa coletiva relativamente à qual outra pessoa coletiva, designada por empresa-mãe, se encontre numa relação de controlo ou sobre a qual o Banco de Portugal considere que a empresa-mãe exerça uma influência dominante, considerando-se ainda que a filial de uma filial é igualmente filial da empresa-mãe de que ambas dependem». Ou seja, filial é sinónimo de sociedade subsidiária, sociedade-filha ou sociedade totalmente dependente;
k) o condomínio resultante da propriedade horizontal, que: tem autonomia patrimonial, NIF, que se inicia pelo algarismo «9» (por exemplo, 902000314), órgãos próprios, concretamente a assembleia de condóminos e o administrador (do condomínio), capacidade judiciária e pode ser declarado insolvente (cfr. arts. 1419.º, n.º 3, 1424.º-A, n.º 3 in fine, e 1430.º a 1438.º do CC; art. 12.º al. e) do CPC e art. 2.º, n.º 1 al. h) do CIRE);
l) as associações sem personalidade jurídica;
m) as comissões especiais (cfr. arts. 195.º a 201.º-A do CC [26]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075);
n) os navios (arts. 7.º, 2.º e 3.º do Estatuto Legal do Navio, estabelecido no Decreto-Lei n.º 201/98, de 10 de julho, com as alterações subsequentes [27]Consultar o Estatuto Legal do Navio no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1998-886100440, e art. 12.º al. f) do CPC);


o) a herança jacente, que é a herança que já foi aberta, mas ainda não aceita nem declarada vaga para o Estado (art. 2046.º, n.º 1 do CC);
p) a herança indivisa e a herança aceite e pertencente a um único herdeiro:
A herança indivisa é aquela que já foi aberta e aceite, pertence a dois ou mais herdeiros em contitularidade e ainda não foi objeto de partilha. Não tem personalidade judiciária nem pode ser declarada insolvente. No entanto, tem: autonomia patrimonial; NIF, que se inicia pelo algarismo «7»; designação ou “denominação”, a qual deve conter obrigatoriamente o nome do respetivo autor seguido da expressão «cabeça-de-casal da herança de» (por exemplo: “António Bento Carvalho – cabeça de casal da herança de” – ver imagem em baixo) (cfr. art. 16.º do Regime Jurídico do Número de Identificação Fiscal [RJNIF], estabelecido no Decreto-Lei n.º 14/2013, de 28 de janeiro, com as alterações subsequentes, inserido na Secção III, sob a epígrafe “Outras entidades” [28]Consultar o RJNIF no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2013-108043706; um administrador, que é o “cabeça de casal”; e é na qualidade de “pessoa coletiva” que transmite quotas em sociedades por quotas a outros sujeitos. Também no sentido de que têm subjetividade jurídica, J. M. Coutinho de Abreu [29]J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, 13ª edição, Almedina, Coimbra, 2022, págs. 281 e 282..
Havendo um único herdeiro, a herança aceite por este não é indivisa, mas não deixa, por isso, de ser uma herança, que também já não é jacente. Neste caso, a herança constitui-se ipso iure com a aceitação do herdeiro único e extingue-se com o encerramento do processo de inventário ou a habilitação de herdeiros. A partilha é a operação que faz cessar a indivisão. Ora, inexistindo, neste caso, pluralidade de herdeiros, não estamos perante uma herança indivisa e, consequentemente, não pode pode haver lugar a partilha. Assim, para extinguir a herança terá que ser:
a) aberto um processo de inventário que, neste caso, se destina apenas a relacionar os bens e, eventualmente, servir de base à liquidação da herança maxime quando o único herdeiro aceita a herança a benefício de inventário (art. 2103.º do CC e arts. 1082.º al. b) e seguintes do CPC);
b) outorgada uma escritura de habilitação de herdeiros pelo notário (arts. 82.º a 88.º do Código do Notariado); ou
c) promovido um procedimento simplificado de sucessão hereditária, previsto nos artigos 210.º-A a 210.º-R do Código do Registo Civil, que proceda à habilitação de herdeiros.
Esta herança é um património autónomo, que tem, pelo menos, um certo grau de autonomia patrimonial. Com efeito, enquanto não se extinguir, e tal como a herança pertencente a dois ou mais herdeiros em contitularidade, a herança pertencente a um único herdeiro responde por dívidas específicas, concretamente pelas despesas com o funeral e sufrágios do seu autor, pelos encargos com a testamentaria, administração e liquidação do património hereditário, pelo pagamento das dívidas do falecido, e pelo cumprimento dos legados (art. 2068.º do CC). Até essas dívidas serem pagas, os ativos da herança estão afetos a esse fim, existindo consequentemente uma separação entre o património geral do herdeiro único e o património da herança. No entanto, na parte remanescente, os bens da herança respondem também pelas dívidas do herdeiro único, podendo haver lugar à penhora de herança ou quinhão hereditário (cfr. art. 781.º do CPC). Por conseguinte, não se verifica, neste caso, o requisito apontado tradicionalmente para a existência de autonomia patrimonial de «os bens que integrarem um património responderem apenas pelas dívidas desse património». Daí que, neste caso, afirmemos que há apenas «um certo grau de autonomia patrimonial.» (assim, tal como a personalidade jurídica, também a autonomia patrimonial não deve ser absolutizada, devendo, por isso, admitir-se uma autonomia patrimonial “rudimentar”).
A herança pertencente a um único herdeiro não tem personalidade judiciária nem pode ser declarada insolvente. Na verdade, quem pode ser sujeito passivo de um processo executivo (execução singular privada), de um processo de execução fiscal (execução singular Estatal) ou de um processo de insolvência (execução universal) é o herdeiro, que assim pode ser executado através de penhora ou apreensão da respetiva herança/”quinhão” hereditário.
2.3) A comunhão hereditária e a comunhão conjugal são pessoas coletivas rudimentares?
Comunhão hereditária e comunhão conjugal:
Os bens, direitos, deveres e outras posições jurídicas ativas e passivas podem pertencer a mais do que uma pessoa singular em comunhão “de mão comum” ou contitularidade (comunhão do tipo germânico, que, pelo menos no caso da comunhão conjugal, dá origem a um “património coletivo”), nomeadamente:
a) em comunhão hereditária (herança indivisa), se esse ou esses elementos pertenciam a uma pessoa singular, esta faleceu, existem vários herdeiros e estes já aceitaram a herança (cada um titular de um quinhão hereditário sobre uma quota-parte da herança indivisa);
b) em comunhão conjugal, se esse ou esses elementos forem bens comuns dos cônjuges casados em comunhão de adquiridos ou em comunhão geral de bens [30]Em relação à empresa enquanto bem ou coisa incorpórea e, como tal, objeto de relações jurídicas, detida em contitularidade, J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, 13ª … Continuar a ler.
Como vimos em cima, no último parágrafo do subponto 2.2, a herança indivisa ou, por outras palavras mas exprimindo a mesma realidade, ainda que sob uma perspetiva diversa, comunhão hereditária tem claramente personalidade rudimentar.
E quanto à comunhão conjugal?
Francisco Pereira Coelho e Guilherme de Oliveira, colab. de Rui Moura Ramos sobre a comunhão conjugal: «é uma massa patrimonial a que, em vista da sua especial afetação, a lei concede um certo grau de autonomia, e que pertence aos dois cônjuges, mas em bloco, podendo dizer-se que os cônjuges são, os dois, titulares de um único direito sobre ela. Aderimos assim à doutrina da propriedade coletiva que é a mais divulgada entre nós.» [31]Francisco Pereira Coelho e Guilherme de Oliveira, colab. de Rui Moura Ramos, Curso de Direito da Família, Volume I, Introdução e Direito Matrimonial, 5ª edição, Imprensa da Universidade de … Continuar a ler (bold nosso).
Ora, a comunhão conjugal (ou, se se quiser, “sociedade conjugal”) não tem NIF, nem personalidade judiciária, nem pode ser declarada insolvente. Terá, por si só, personalidade jurídica rudimentar?
Tudo depende da questão de saber se a comunhão conjugal tem ou não autonomia patrimonial. Ora, a comunhão conjugal não responde apenas pelas dívidas que são da responsabilidade de ambos os cônjuges: responde também subsidiariamente pelas dívidas que são da exclusiva responsabilidade do cônjuge que a contraiu (cfr. arts. 1695.º e 1696.º do CC [32]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075 e arts. 740.º e 1135.º do CPC [33]Consultar o Código de Processo Civil (CPC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-34580575. Logo, não tem, rigorosamente, autonomia patrimonial. No entanto, é inegável que tem, pelo menos, um certo grau de autonomia patrimonial.
Admitindo genericamente que «a titularidade “em mão comum”, não sendo embora titularidade de pessoa coletiva, pode ser referida a uma subjetividade relativamente autónoma e distinta do conjunto das subjetividades dos sócios ou associados», J. M. Coutinho de Abreu [34]J. M. Coutinho de Abreu, Curso de Direito Comercial, Volume I, op. cit., págs. 281 e 282..
Comunhão “de mão comum”, contitularidade ou comunhão do tipo germânico vs compropriedade ou comunhão de tipo romano:
Distingue-se entre:
a) a comunhão “de mão comum”, contitularidade ou comunhão de tipo germânico e
b) a compropriedade ou comunhão de tipo romano definida no art. 1403.º do CC [35]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075.
Sob a epígrafe “Aplicação das regras da compropriedade a outras formas de comunhão”, o art. 1404.º do mesmo diploma legal determina que «as regras da compropriedade são aplicáveis, com as necessárias adaptações, à comunhão de quaisquer outros direitos, sem prejuízo do disposto especialmente para cada um deles.»
2.4) A personalidade jurídica rudimentar reporta-se apenas às pessoas coletivas; não é admissível nas pessoas singulares; os nascituros têm PJP?:
A personalidade jurídica rudimentar reporta-se apenas às pessoas coletivas:
Considerando que «a personalidade jurídica se contenta com a titularidade de um único direito» (A. Menezes Cordeiro e A. Barreto Menezes Cordeiro [36]A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, Tratado…, op. cit., págs. 378, 379, 385 e 386.) e que «a relatividade da personalidade jurídica diz unicamente respeito à personalidade jurídica coletiva», não sendo possível, «nos nossos quadros dogmáticos (…) conceber a relativização da personalidade das pessoas físicas» (Diogo Costa Gonçalves [37]Diogo Costa Gonçalves, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, págs. 98 a 103.), todas as pessoas singulares, físicas ou naturais têm necessariamente personalidade jurídica e têm necessariamente personalidade jurídica plena, sendo, por isso, sujeitos de pleno Direito.
Por conseguinte, não tem razão uma pessoa singular que afirma a outra: «mas tu não tens personalidade jurídica!» (Gato Fedorento, “sketch do Adérito”, in Série Fonseca, 2007 [2003], logo no início [38]link: https://www.youtube.com/watch?v=d7QsO_WC0Dg).
Nascituro:
Nascituro: aquele que há-de nascer. Em sentido amplo, abrange quer o já concebido, quer o ainda não concebido; em sentido restrito, abrange apenas o já concebido. O nascituro ainda não concebido designa-se “conceturo”.
Os nascituros são pessoas desde a sua conceção, tendo, desde logo, e salvo as exceções previstas na Lei, direito à própria vida. Têm personalidade jurídica (plena), sendo, por isso, sujeitos de (pleno) Direito, concretamente pessoas singulares [39]A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, Tratado…, op. cit., págs. 378, 379, 385 e 386..
2.5) Animais:
«Os animais são seres vivos dotados de sensibilidade e objeto de proteção jurídica em virtude da sua natureza» (art. 201.º-B do CC). São objeto de direitos pertencentes a sujeitos de Direito, pessoas singulares ou pessoas coletivas, por exemplo, o direito de propriedade (arts. 1305.º-A e 1323.º do CC). Quanto a esta última hipótese, pense-se, por exemplo, nos cães da PSP ou da GNR. No entanto, por não serem dotados de um grau de inteligência e racionalidade suficientes que lhes permita optar em função de códigos de conduta externos, não podem rigorosamente ser destinatários de deveres jurídicos [40]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Tratado de Direito Civil III, Parte Geral – Coisas, 4ª Edição, Almedina, Coimbra, 2019, págs. 297, 304 e 313 a 315..
Logo, não podem ser sujeitos de Direito, nem sequer rudimentares. No entanto, quanto à sua natureza jurídica, há quem afirme que:
a) são coisas especiais;
b) têm uma natureza jurídica sui generis, formando uma categoria autónoma algures entre os sujeitos de Direito em sentido amplo e as coisas (res) ou
c) são mesmo, segundo alguns Autores, verdadeiros sujeitos jurídicos, titulares de direitos subjetivos. Sobre esta questão, vide, por todos, A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro e J. L. Bonifácio Ramos [41]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Tratado de Direito Civil III, Parte Geral – Coisas, 4ª Edição, Almedina, Coimbra, 2019, págs. 297, 304 e 313 a 315 e J. L. Bonifácio … Continuar a ler.
2.6) Sujeito de Direito em sentido amplo = centro autónomo de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos:
Um sujeito de Direito em sentido amplo ou centro autónomo de imputação de direitos subjetivos, deveres jurídicos e outros efeitos jurídicos pode ser:
a) uma pessoa singular;
b) uma pessoa coletiva (de pleno Direito);
c) uma pessoa coletiva rudimentar (dotada de personalidade rudimentar ou subjetividade jurídica).
Neste sentido, admitindo expressamente a existência de sujeitos de direitos e deveres ou de relações jurídicas para além das pessoas (singulares e coletivas), negando, consequentemente, «a identidade sujeitos de direito-pessoas (singulares e coletivas)», J. M. Coutinho de Abreu [42]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 25 e 173 a 181..
3) Pessoas coletivas de Direito Privado:
São, nomeadamente, pessoas coletivas de Direito Privado, dotadas de personalidade jurídica (plena) ou personalidade coletiva:
– as sociedades, pelo menos, as sociedades comerciais e as sociedades civis sob forma comercial a partir da data do registo definitivo do respetivo ato constitutivo;
– as associações de Direito Privado que sejam dotadas de personalidade jurídica, após, portanto, a escritura pública pela qual se constituem ou a inscrição no Ficheiro Central de Pessoas Coletivas (FCPC) se, neste último caso, tiverem sido constituídas ao abrigo do Regime Especial de Constituição Imediata de Associações (RECIA) (“associação na hora”), estabelecido na Lei n.º 40/2007, de 24 de agosto, com as alterações subsequentes [43]Consultar o Regime Especial de Constituição Imediata de Associações (RECIA) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2007-34563675. Assinalamos ainda que, em sentido amplo, a expressão “associação de Direito Privado” é suscetível de abranger também as sociedades, civis ou comerciais, os ACE, os AEIE e ainda as associações sem personalidade jurídica. Por outro lado, para além das associações de Direito Privado, existem ainda associações de Direito Público, como, por exemplo, as associações públicas profissionais, que podem ser “Ordens” ou “Câmaras”);
– as fundações; e
– as cooperativas (para quem considere que não são sociedades [44]No sentido de que as cooperativas não são sociedades, J. M. Coutinho de Abreu, op. cit., págs. 48 a 51; no sentido de que são sociedades, A. Menezes Cordeiro e A. Barreto Menezes Cordeiro, … Continuar a ler).
Cfr: art. 5.º do CSC [45]Consultar o Código das Sociedades Comerciais no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975; arts 157.º e 158.º do CC [46]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075; art. 17.º do Código Cooperativo [47]Consultar o Código Cooperativo no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-70147380.
4) Personalidade jurídica das sociedades comerciais – remissão:
Ver também: personalidade jurídica das sociedades comerciais.
5) Personalidade jurídica vs capacidade jurídica ou de gozo vs capacidade de exercício ou de agir:
5.1) Definições:
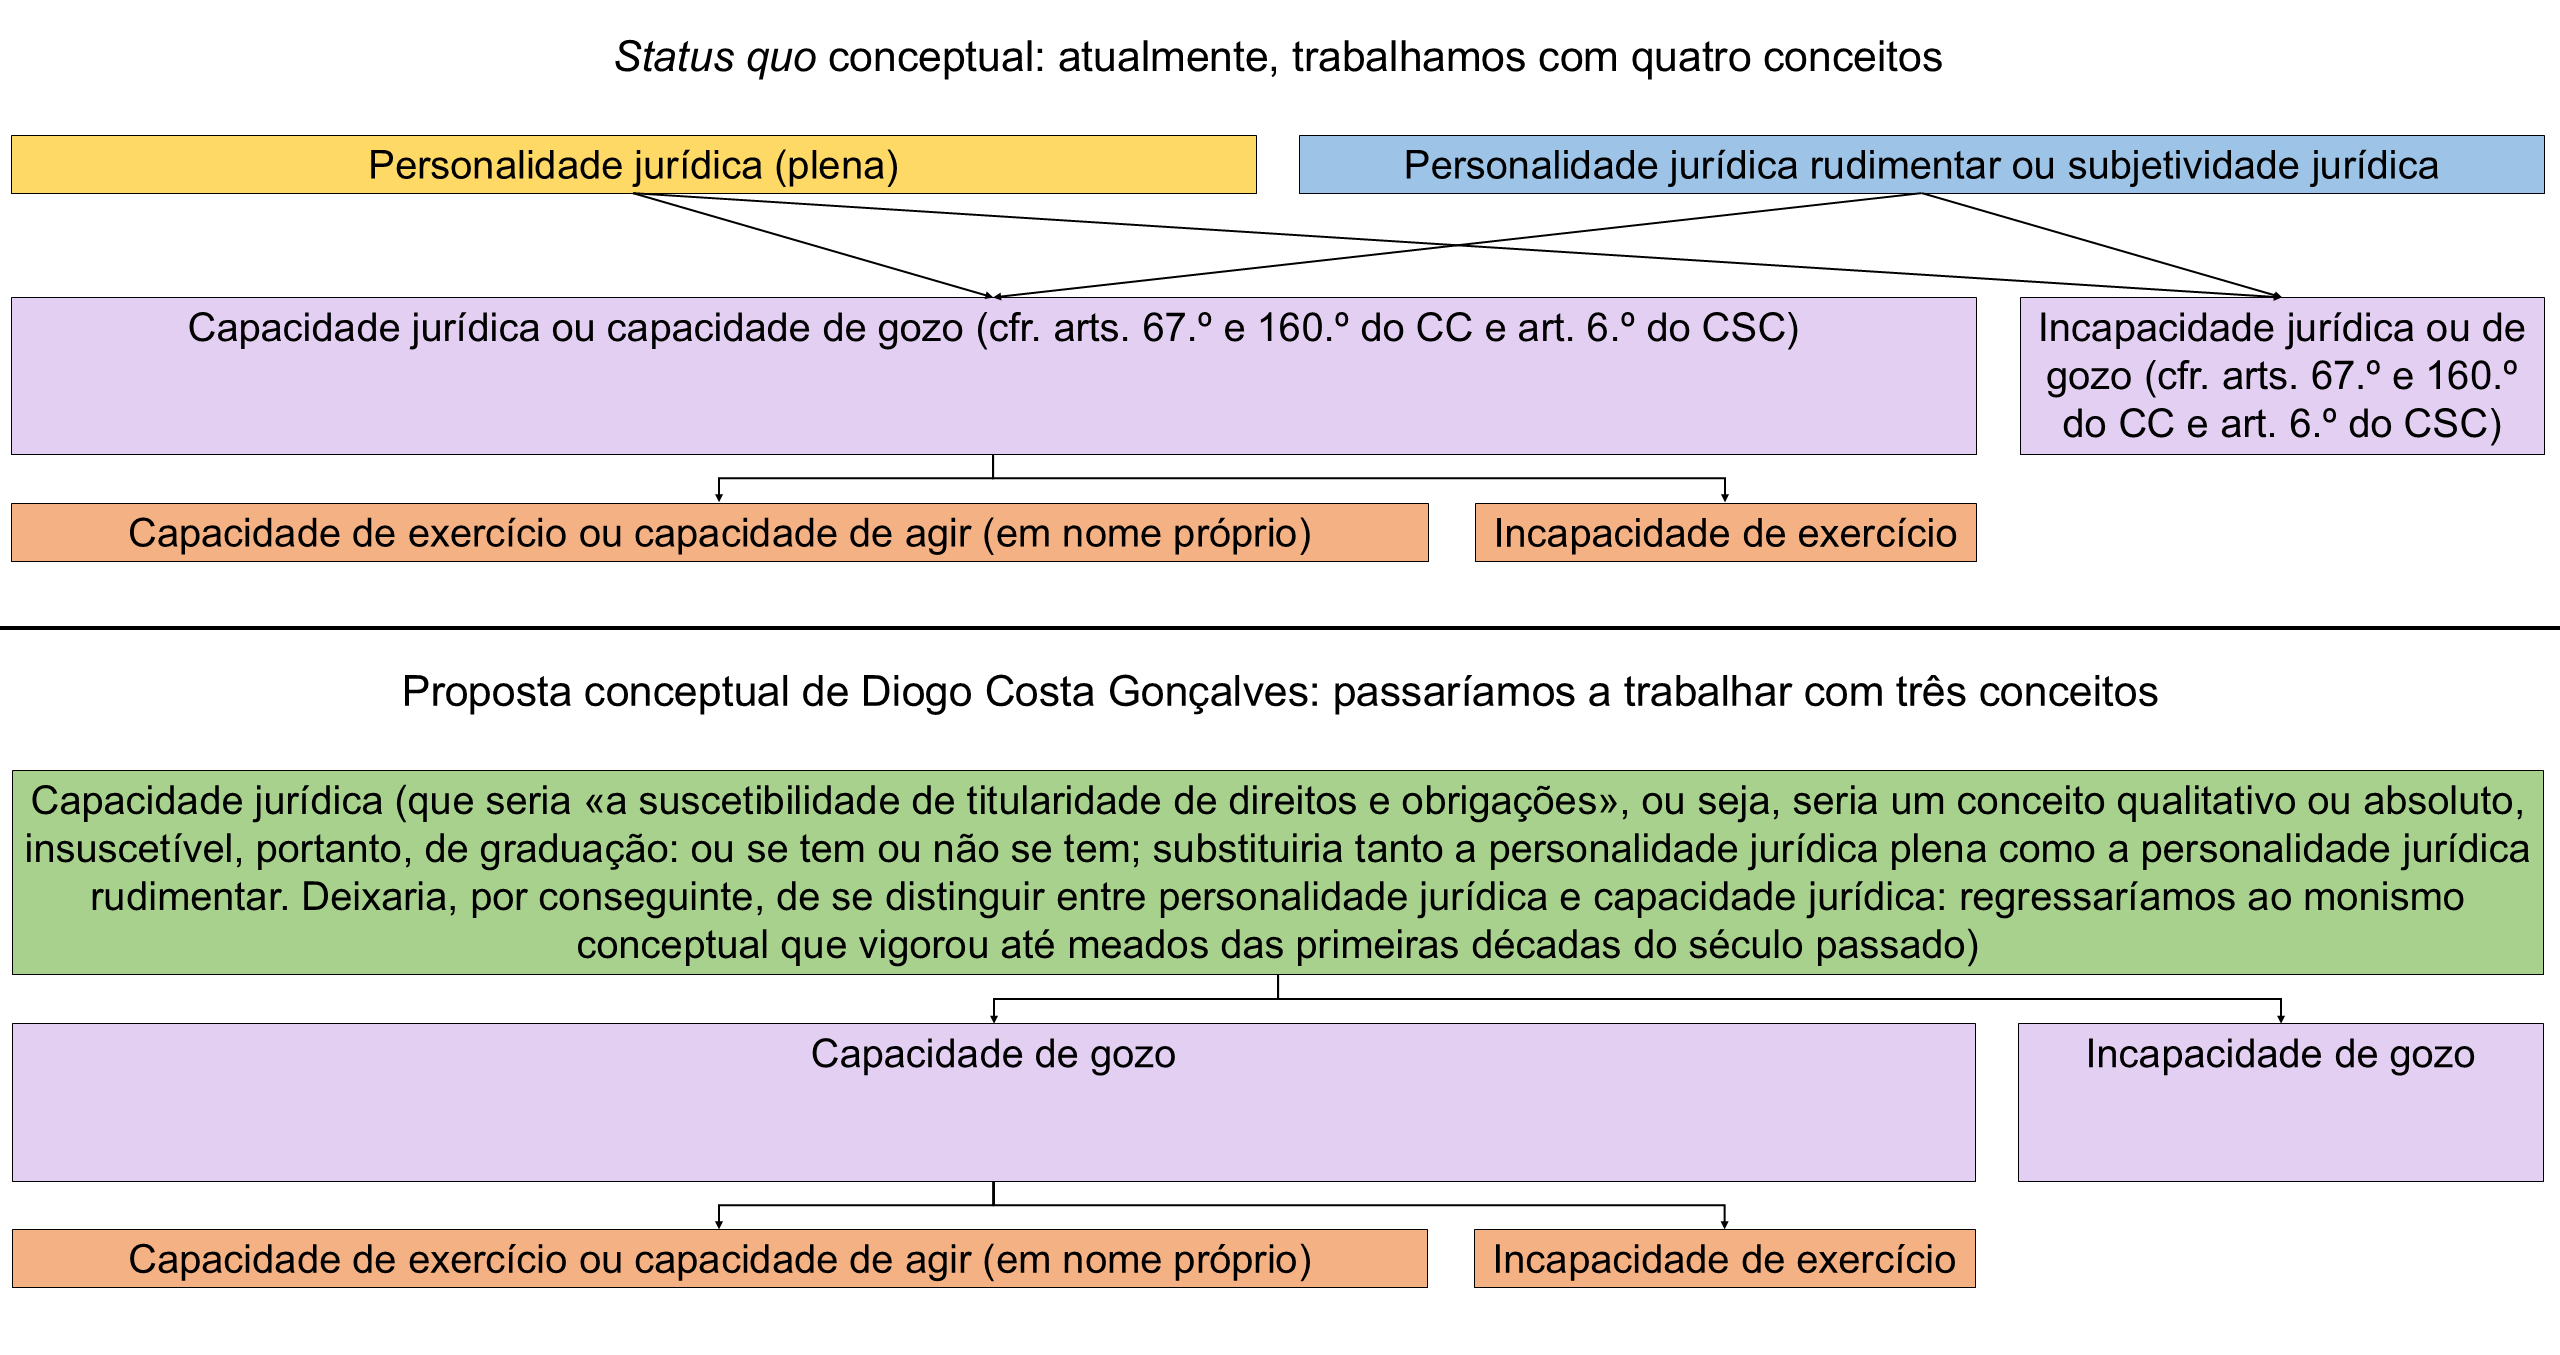
Atualmente, distingue-se entre a personalidade jurídica e a capacidade jurídica ou de gozo, fazendo-se essa distinção nos seguintes termos:
a) a personalidade jurídica é a simples qualidade de ser sujeito de Direito, pessoa singular ou pessoa coletiva. É um conceito qualitativo: ou se tem personalidade jurídica ou não se tem; ou se é pessoa, singular ou coletiva, ou não se é;
b) por seu turno, a capacidade jurídica ou capacidade de gozo é a aptidão para se ser, em concreto, titular de um círculo, maior ou menor, de direitos e deveres; é a medida, maior ou menor de direitos e obrigações de que um sujeito de Direito pode ser titular [48]C. A. Mota Pinto, A. Pinto Monteiro e P. Mota Pinto, op. cit., pág. 194 e 220; A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, Direito das Sociedades I, op. cit., pág. 326; J. M. … Continuar a ler. É um conceito quantitativo: tem-se uma capacidade jurídica ou de gozo maior ou menor;
Por seu turno:
c) a capacidade de exercício ou capacidade de agir é a idoneidade para atuar juridicamente, exercendo direitos e/ou cumprindo deveres, adquirindo direitos ou assumindo obrigações:
– diretamente, por ato próprio e exclusivo, ou
– indiretamente, através de um representante voluntário ou procurador (munido de procuração), isto é, um representante escolhido pelo próprio representado [49]C. A. Mota Pinto, A. Pinto Monteiro e P. Mota Pinto, op. cit., pág. 195..
5.2) Proposta conceptual de Diogo Costa Gonçalves:
Diogo Costa Gonçalves defende que o conceito da personalidade jurídica devia ser abandonado, deixando consequentemente de se dever distinguir entre a personalidade jurídica e a capacidade jurídica. De acordo com o Autor, devia recorrer-se apenas ao conceito de “capacidade jurídica” que, sendo definido como «a suscetibilidade de titularidade de direitos e obrigações»:
i) seria um conceito absoluto, insuscetível, portanto, de graduação,
ii) substituiria tanto o conceito de personalidade jurídica (plena) como o de personalidade jurídica rudimentar e
iii) passaria a divergir do conceito de capacidade de gozo [50]Diogo Costa Gonçalves, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, págs. 98 a 103..
5.3) Capacidade de gozo vs capacidade de exercício:
A capacidade jurídica ou capacidade de gozo distingue-se da capacidade de exercício ou capacidade de agir:
– a capacidade jurídica ou de gozo exprime a medida de direitos e deveres de que um sujeito de Direito pode ser titular; ao passo que
– a capacidade de exercício ou capacidade de agir exprime a medida de direitos e deveres que um sujeito de Direito pode exercer pessoal e livremente [51]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, op. cit., Tratado IV, pág. 372., diretamente, por ato próprio e exclusivo, ou indiretamente, através de um representante voluntário ou procurador (munido de procuração) [52]C. A. Mota Pinto, A. Pinto Monteiro e P. Mota Pinto, op. cit., pág. 195.; excluiu, por conseguinte, os direitos e deveres de que um sujeito de Direito possa ser titular, mas não possa, respetivamente, exercer ou cumprir pessoal e livremente.
A incapacidade de exercício pode ser suprida através de representação legal válida ou representação orgânica válida. Por exemplo, para a prática de certos atos, um menor ou um maior acompanhando tem capacidade jurídica, mas não tem capacidade de exercício: esta só pode ser suprida através da intervenção dos pais ou do acompanhante, respetivamente.