Funções:
O capital social desempenha as seguintes funções:
– função de garantia;
– função de organização ou ordenação de poder;
– função de igualdade de tratamento dos sócios;
– função de manutenção e conservação do peso relativo do sócio no capital social (posição relativa do sócio na sociedade ou proporção do valor nominal da participação social do sócio no capital social da sociedade);
– função de financiamento;
– função de avaliação económica da sociedade;
– função de sinalizar ao mercado a solidez financeira da sociedade;
– função de determinar a existência de quórum constitutivo (apenas nas sociedades anónimas [SA]) e de quórum deliberativo na assembleia geral das sociedades comerciais; e a
– função de determinar o valor das reservas legais que a sociedade terá de constituir ou reintegrar [1]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 452 a 458; P. Tarso Domingues, O Financiamento Societário pelos … Continuar a ler.
Sobre o capital social em geral, concretamente, a respetiva definição, âmbito, computação ou contabilização, possibilidade de utilização, inscrição contabilística, entre outros aspetos, ver o nosso artigo: capital social.
1) Função de garantia:
1.1) Em geral:
A função de garantia é claramente a função mais importante desempenhada pelo capital social. É a «função rainha do capital social» [2]P. Tarso Domingues, op. cit., págs. 88 e 89.. Contudo, tem um alcance bastante limitado.
A afirmação de que o capital social desempenha uma função de garantia significa que o capital social é um mecanismo jurídico destinado à defesa e à tutela dos interesses dos credores da sociedade [3]P. Tarso Domingues, op. cit., págs. 88 e 89.. A função de garantia concretiza-se nomeadamente através do princípio da intangibilidade do capital social.
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [4]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
1.2) Princípio da intangibilidade do capital social:
1.2.1) Alcance limitado:
O princípio da intangibilidade do capital social tem um alcance muito limitado. Com efeito, este princípio não assegura que existam no património líquido da sociedade bens, incluindo dinheiro, de valor correspondente à cifra do capital social.
Assim, o regime do capital social não impede que o capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets, net worth) da sociedade desça abaixo da cifra do capital social em resultado, nomeadamente de perdas sofridas no exercício da atividade social; apenas proíbe que o capital próprio da sociedade desça abaixo da cifra do capital social em virtude de distribuições ou atribuições de bens, incluindo dinheiro, aos sócios, enquanto tais [5]P. Tarso Domingues, O Financiamento… op. cit., págs. 88 a 90 e em “Capital e património sociais, lucros e reservas”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. … Continuar a ler.
1.2.2) Conteúdo:
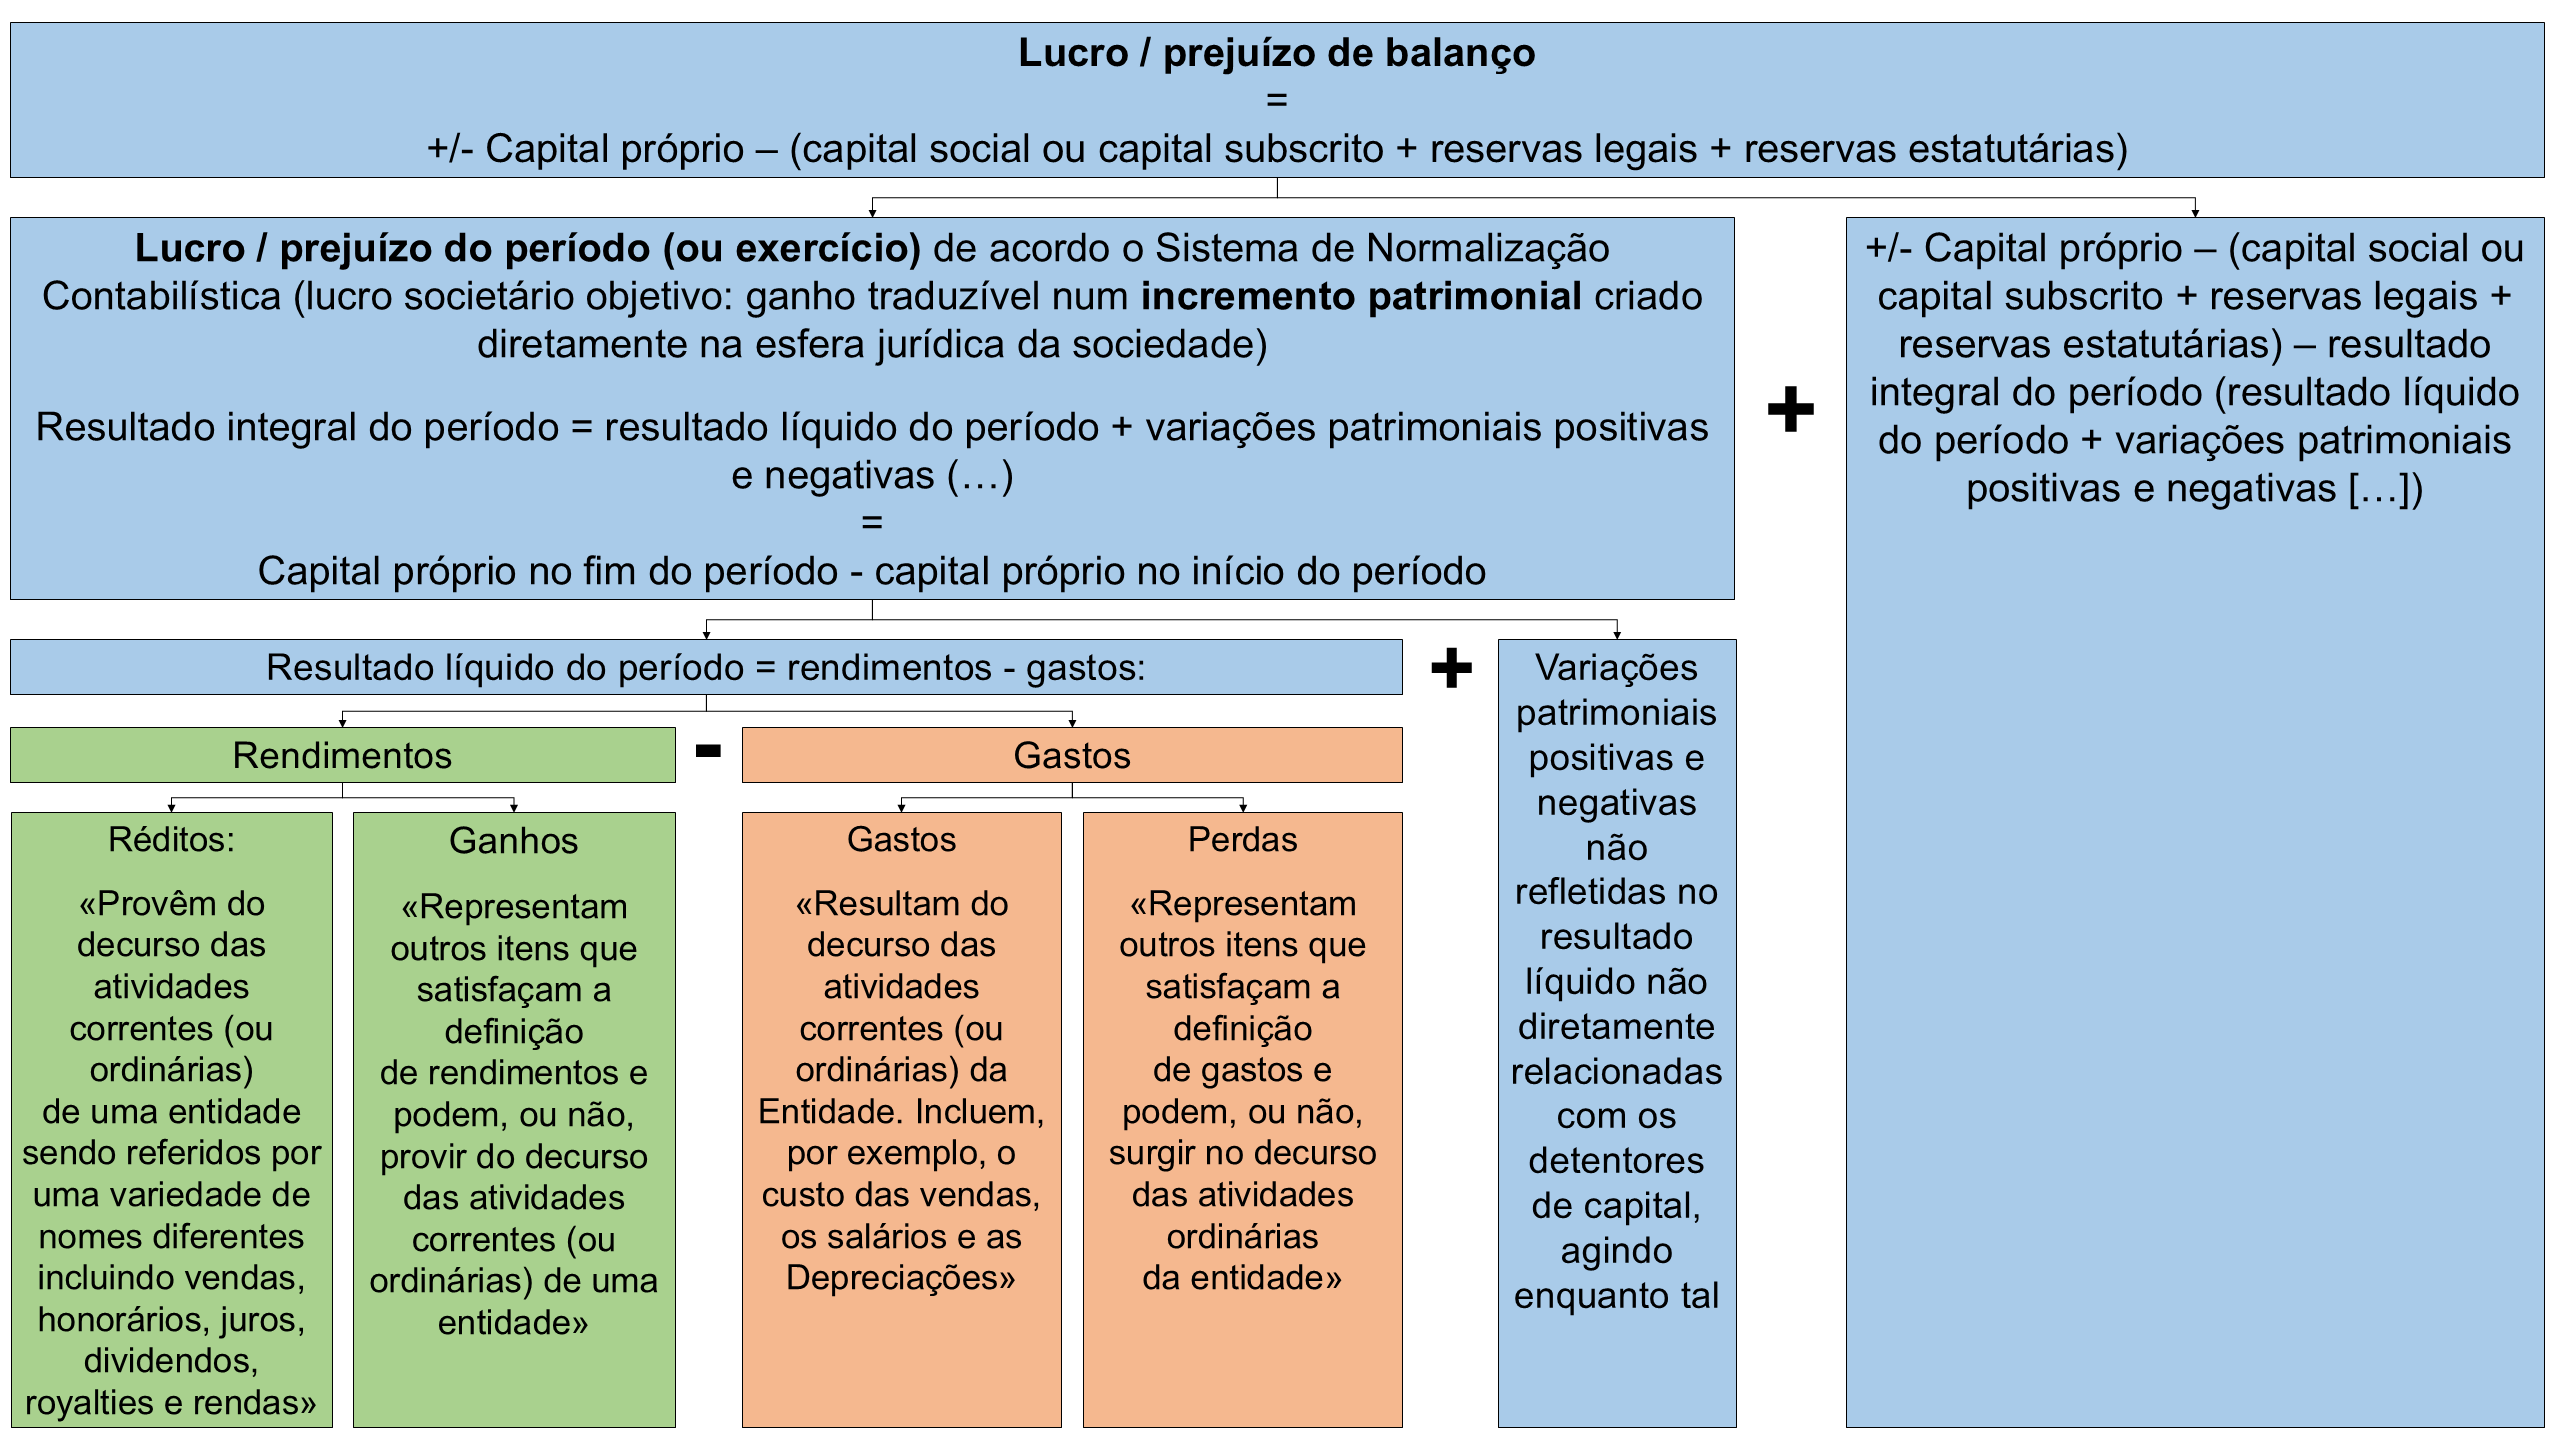
O regime legal do capital social proíbe que a sociedade distribua ou atribua bens (incluindo dinheiro), respetivamente, aos sócios ou sócio único (enquanto tais, isto é, enquanto sócios), incluindo lucros de exercício e/ou lucros de balanço (aqueles, porém, só podem ser atribuídos se a sociedade registar lucros de balanço) se o capital próprio desta, incluindo o resultado líquido do presente exercício, for inferior ao valor conjunto do capital social e das reservas legais e estatutárias ou se se tornar inferior a este valor em consequência da distribuição ou da atribuição (cfr. art. 32.º, n.º 1).
Por outras palavras, a sociedade só pode distribuir ou atribuir bens, incluindo dinheiro, do seu património ao(s) respetivo(s) sócio(s) se e na medida em que apresentar lucros de balanço.
1.2.3) Lucros de balanço:
A sociedade regista lucros de balanço (ou lucros distribuíveis) se e na medida em que o seu capital próprio (património líquido ou situação líquida) for superior ao valor conjunto do capital social e das reservas legais e estatutárias (cfr. art. 32.º, n.º 1); o que pressupõe, naturalmente, que a sociedade tenha um ativo de valor suficiente para cobrir eventuais prejuízos transitados e que as respetivas reservas legais e estatutárias estejam devidamente constituídas ou reintegradas (art. 33.º, n.º 1).
Como escreve Paulo Câmara, há, com efeito, «alguma repetição entre o 32.º e o 33.º /1» [6]Paulo Câmara, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, pág. 225., que, afirmamos nós, se deve ao facto de poder existir alguma sobreposição entre o lucro de exercício e o lucro de balanço, na medida em que, se a sociedade registar simultaneamente lucro de balanço e lucro de exercício, este integrará aquele.
Lucros / perdas de balanço = capital próprio – (capital social + reservas legais + reservas estatutárias).
1.2.4) Âmbito – distribuições ou atribuições de bens, incluindo dinheiro, aos sócios ou sócio único, enquanto tais:
Estão abrangidas pelo princípio da intangibilidade do capital social todas as distribuições ou atribuições de bens, incluindo dinheiro, aos sócios ou sócio único, enquanto tais, nomeadamente, as distribuições ou atribuições:
– de lucros de exercício, incluindo através de adiantamento sobre lucros no decurso do exercício (arts. 32.º e 33.º e 297.º al. b));
– de lucros de balanço (arts. 32.º e 33.º);
– da contrapartida da amortização de quotas ou ações (arts. 236.º, 235.º, 346.º, n.º 1, 347.º, n.º 7 al. b)),
– da contrapartida a pagar ao sócio de uma sociedade por quotas que pretenda exonerar-se (exoneração de sócios) (arts. 240.º, n.ºs 5 e 6 e 236.º) ou que seja excluído (exclusão de sócios) (art. 241.º, n.º 2),
– da contrapartida a pagar aos acionistas titulares de ações preferenciais remíveis que forem remidas (art. 345.º, n.º 5);
– do reembolso de prestações suplementares (art. 213.º, n.º 1), etc.
Por outro lado, o princípio da intangibilidade do capital social está ainda refletido noutros regimes como:
– o da aquisição lícita de ações próprias (art. 317.º, n.º 4);
– da redução do capital social por extinção de ações próprias (art. 463.º, n.ºs 1 e 2 al. b)).
1.2.5) Exemplo:
Por exemplo, uma sociedade por quotas foi constituída em 2023 com um capital social de 5000€ e tem uma reserva legal, já constituída no seu montante máximo, neste caso, no valor de 2500€ (cfr. arts 218.º e 295.º) (no momento da constituição da sociedade, os sócios levaram a ágio uma parte das entradas que realizaram; cfr. 295.º, n.º 2 al. a) e n.º 3 al. a)). Não se encontra estipulada no pacto social da sociedade a constituição de qualquer reserva estatutária.
Em 2025, de acordo com as contas elaboradas e aprovadas nos termos legais, a sociedade regista um capital próprio, incluindo o resultado líquido do presente exercício, no valor de 30 000€ (trinta mil Euros). Neste caso, a sociedade regista 22 500€ de lucros de balanço. 30 000 – (5000 + 2500) = 22 500€.
Assim, independentemente do montante dos lucros de exercício verificados (se lucros de exercício houver), a sociedade só pode, em qualquer caso, distribuir ou atribuir aos sócios, enquanto tais (a título de distribuição de lucros de exercício, lucros de balanço ou a qualquer outro título – ver, em cima, o ponto 1.2.4) bens, incluindo dinheiro, equivalentes a 22 500€.
1.2.6) Lucros de balanço vs capital próprio positivo:
Em Portugal, para que uma sociedade comercial possa distribuir ou atribuir bens aos sócios, incluindo lucros de balanço ou lucros de exercício (estes últimos, porém, só podem ser atribuídos se lucros de balanço houver), não basta que apresente um capital próprio positivo ou capitais próprios positivos – ativo superior ao passivo.
Com efeito:
i) para além de a sociedade ter que apresentar um capital próprio positivo,
ii) é ainda necessário que o capital próprio da sociedade, necessariamente positivo, seja superior ao valor valor conjunto do capital social e das reservas indisponíveis (reservas legais e estatutárias) (cfr. art. 32.º, n.º 1). Por isso é que se afirma que o capital social é, em certo sentido, uma garantia suplementar [7]P. Tarso Domingues, O Financiamento… op. cit., pág. 89..
1.2.7) Falsa garantia, garantia indireta ou de segundo grau:
A garantia geral das obrigações, dívidas ou débitos é o património (ativo) do devedor. Com efeito, pelo cumprimento de qualquer e de todas as dívidas do devedor respondem todos os bens, incluindo dinheiro, e rendimentos do seu património suscetíveis de penhora (art. 601.º do Código Civil [8]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075). Corresponde ao princípio da responsabilidade patrimonial ilimitada do devedor [9]Mário Júlio de Almeida Costa, Direito das Obrigações, 12ª edição, Almedina, Coimbra, 2009, págs. 843 a 845 e também 153 e 154..
Garantias especiais:
Para além do património do devedor, que é a garantia geral e comum de todas as dívidas do devedor, existem ainda garantias especiais, que podem ser:
– garantias pessoais, se incidirem sobre patrimónios de outros sujeitos de Direito que não o devedor, como a fiança e o aval (é muito frequente os sócios e/ou administradores prestarem avais em livranças no âmbito de contratos de empréstimo bancário destinados à concessão de crédito às respetivas sociedades); e,
– garantias reais, se incidirem sobre certos e determinados bens, móveis ou imóveis, do próprio devedor ou de terceiro, como: a hipoteca, o penhor, os privilégios creditórios especiais imobiliários, o direito de retenção, etc.
Garantia indireta ou de segundo grau:
O capital social (nominal) é uma mera cifra numérica, uma sub-rubrica contabilística inscrita no balanço dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (capital social = capital subscrito) que, por si só, não tem consistência real que se traduza em bens (incluindo dinheiro) e direitos. Funciona, portanto, como uma “cifra de retenção”, «impedindo que se distribuam bens aos sócios (…) quando o património líquido da sociedade seja inferior, ou se torne inferior por virtude da distribuição, ao valor do capital social.» [10]P. Tarso Domingues, Variações sobre o capital social, Almedina, Coimbra, 2009, págs. 26 e 27..
Pelo que, o capital social não é, em bom rigor, uma garantia em sentido técnico-jurídico. Trata-se, portanto, de uma falsa garantia ou, pelo menos, de uma garantia indireta ou de segundo grau [11] P. Tarso Domingues, O Financiamento… op. cit., pág. 89..
1.2.8) O capital social pode até ser contraproducente, ou seja, pode até prejudicar os credores:
Para além de ser uma garantia fraca, uma vez que não tutela de forma satisfatória os interesses dos credores, o capital social pode até mesmo ser contraproducente; ou seja, não só não consegue proteger eficazmente os credores como pode até prejudicá-los.
Com efeito, como afirma P. de Tarso Domingues, a existência do capital social pode até ser «danosa para os credores, induzindo-os em erro, na medida em que poderão associar à figura do capital social a existência na sociedade de um património líquido de valor idêntico, o que pode não corresponder de todo, à realidade» (bold nosso) [12]P. Tarso Domingues, Variações sobre o capital social, op. cit., pág. 167..
Assim, o capital próprio da sociedade pode ser superior ao respetivo capital social, mas também pode ser manifestamente inferior, sem que daí resulte qualquer obrigação por parte da sociedade de reduzir a cifra do seu capital social em conformidade. Há, nesta sede, que contar apenas com:
i) o art. 35.º que impõe aos gerentes ou administradores da sociedade o dever de convocar de imediato a assembleia geral quando o capital próprio da sociedade deixa abaixo de metade da cifra do capital social desta, com vista a informar os sócios dessa situação, para que estes, caso queiram, tomem as medidas que julgarem convenientes; e
ii) caso a sociedade se encontre efetivamente em situação de insolvência, o dever por parte desta, através dos respetivos gerentes ou administradores, de se apresentar à insolvência ou a possibilidade de os credores da sociedade requererem a insolvência desta (arts. 3.º, 18.º a 20.º do Código da Insolvência e da Recuperação de Empresas [CIRE], aprovado pelo Decreto-Lei n.º 53/2004, de 18 de março, com as alterações subsequentes [13]Consultar o CIRE no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2004-34529075).
2) Função de organização ou ordenação de poder:
2.1) Peso relativo dos sócios no capital social da sociedade ou posição relativa dos sócios na sociedade:
O capital social desempenha uma função de organização ou ordenação de poder na sociedade. Fá-lo através do peso relativo dos sócios no capital social da sociedade ou posição relativa dos sócios na sociedade (em inglês, “proportionate equity interest“, “proportion of share capital” ou “ownership percentage“), que consiste na proporção ou percentagem do valor nominal (par value, face value, nominal value, no mind value) da participação social (quota, ações ou parte) do sócio no capital social da sociedade.
Ora, o concreto peso relativo dos sócios no capital social da sociedade ou posição relativa dos sócios na sociedade vai determinar, em princípio, a medida, maior ou menor:
i) dos direitos e obrigações do sócio na sociedade,
ii) de poder ou influência do sócio na sociedade e
iii) de interesse e de “propriedade corporativa”, económica ou indireta do sócio sobre a empresa explorada pela sociedade [14]J. Engrácia Antunes, «A empresa como objeto de negócios – “asset deals” vs “share deals”», in Revista da Ordem dos Advogados, Volume 2/3, n.º 68, 2008, págs. 727, 761 e 762, … Continuar a ler, de propriedade indireta, «num sentido que não é puramente económico, mas cujos contornos jurídicos não se contêm no quadro dos direitos reais clássicos», do sócio não só sobre a empresa explorada pela sociedade como também sobre a própria sociedade [15]F. Cassiano dos Santos, Os Mecanismos Para a Cooperação no Exercício da Empresa, Petrony Editora, Vila Franca de Xira, 2023, págs. 72 e 73 e em “Direitos dos sócios, propriedade … Continuar a ler; ou mesmo de propriedade direta do sócio sobre a própria sociedade [16]Evaristo Mendes, “Compra e venda de sociedades”, in VI Congresso Direito das Sociedades em Revista, Almedina, Coimbra, 2022, págs. 155 a 216, e em “Participação social nas SpQ e SA. … Continuar a ler.
Por exemplo:
(Sociedade por quotas): pense-se, por exemplo, numa sociedade por quotas com um capital social de 5000€, com dois sócios, cada um titular de uma quota com um valor nominal de 2500€. Neste caso, cada um dos sócios tem um peso relativo de 50% no capital social da sociedade. É frequente afirmar-se impropriamente que cada sócio tem ou é titular de 50% “do capital social da sociedade”;
(Sociedade anónima): ou pense-se, por exemplo, numa sociedade anónima (SA) com um capital social de 50 000€, com um total de 50 000 ações emitidas, tendo, portanto, todas as ações o valor nominal de 1€. Nas sociedades anónimas, todas as ações têm obrigatoriamente o mesmo valor nominal, representando, por isso, a mesma fração do capital social daquela (art. 276.º, n.º 4). Isto, evidentemente, no caso de as ações na sociedade anónima serem ações com valor nominal. Com efeito, hoje é possível que haja sociedades anónimas com ações sem valor nominal. Não podem é coexistir na mesma sociedade ações com valor nominal e ações sem valor nominal (art. 276.º, n.ºs 1 e 2).
Ora, o acionista que for titular de 37 500 ações tem um peso relativo de 75% no capital social da sociedade; “tem 75% do capital social da sociedade” (35 000 x 100 ÷ 50 000 = 75).
2.2) O peso relativo dos sócios no capital social da sociedade vai determinar a medida dos seus direitos e obrigações:
O peso relativo dos sócios no capital social da sociedade ou posição relativa dos sócios na sociedade é, em si mesma, um elemento ou “ativo” (em sentido impróprio, porque, rigorosamente, os ativos são as participações sociais: quotas ou ações) de uma enorme importância para o status ou posição do sócio, que, em princípio, determina a medida, maior ou menor, dos seus direitos e obrigações enquanto tal (enquanto sócio), especialmente os direitos ao lucro e ao voto. Vejamos.
2.2.1) Direito ao lucro / dever de quinhoar nas perdas:
Na falta de estipulação no pacto social (contrato de sociedade ou estatutos) em sentido contrário, os sócios participam nos lucros e nas perdas da sociedade segundo a proporção dos valores nominais das respetivas participações sociais no capital social (art. 22.º, n.º 1; cfr. também arts. 21.º, n.º 1 al. a) e 20.º al. b)).
Se o pacto social determinar somente a parte de cada sócio nos lucros, presumir-se-á ser a mesma a sua parte nas perdas (art. 22.º, n.º 2).
2.2.2) Direito ao voto:
– Nas sociedades por quotas, via de regra, conta-se um voto por cada cêntimo do valor nominal da quota (art. 250.º, n.º 1; cfr., porém, nºs 2 e 3).
– Nas sociedades anónimas, via de regra, a cada ação corresponde um voto (one share, one vote). Admitem-se, contudo, vários desvios esta regra.
Desvios à regra one share, one vote nas sociedades anónimas (SA):
Constituem desvios à regra one share, one vote, nomeadamente, os seguintes:
a) cláusula nos estatutos, pacto social ou contrato da sociedade a estabelecer tetos de voto (voting caps), isto é, que não sejam contados votos acima de certo número, quando emitidos por um só acionista, em nome próprio ou também como representante de outro (art. 384.º, n.º 2 al. b) e n.º 3);
b) cláusula nos estatutos, pacto social ou contrato da sociedade a exigir um número mínimo de ações para que seja alcançado um (só) voto, contanto que sejam abrangidas todas as ações emitidas pela sociedade e que fique a caber um voto, pelo menos, a cada 1000€ de capital (art. 384.º, n.º 2 al. a)) (por exemplo, numa SA com 50 000 ações emitidas com um valor nominal de 1€, contar-se apenas um voto por cada conjunto de ações globalmente representativas de 500€ de capital social – 500 ações, um voto);
c) emissão de ações preferenciais sem voto, que, como o nome indica, não conferem direito de voto (arts. 341.º a 344.º, especialmente art 341.º, n.º 5; cfr. também art. 302.º);
d) emissão de ações com direito especial ao voto plural, até ao limite de cinco votos por cada ação, nas sociedades anónimas emitentes de ações admitidas à negociação em mercado regulamentado (sociedades anónimas cotadas) ou em sistema de negociação multilateral (art. 21.º-D do Código dos Valores Mobiliários – consultar o CVM no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175). Fora destes casos, é expressamente proibido o voto plural (art. 384.º, n.º 5).
e) regime das ações próprias da sociedade – suspensão dos direitos de voto inerentes a essas ações (art. 324.º, n.º 1). As ações próprias (autoparticipações) são as ações numa sociedade anónima por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) (J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 388.);
f) regime das sociedades em relação de participações recíprocas (art. 485.º, n.º 3);
g) impedimento(s) de voto do(s) acionista(s) quando, relativamente à matéria da deliberação, este(s) se encontre(m) em situação de conflito de interesses com a sociedade (art. 384.º, n.º 6; cfr. também o art. 251.º, relativo às sociedades por quotas);
h) impedimento, suspensão ou limitação de voto do(s) acionista(s) que se encontrar em mora ou em incumprimento definitivo da obrigação de realizar a entrada em dinheiro a que se vinculou aquando da constituição da sociedade ou do aumento do respetivo capital social (resultante do diferimento das entradas em dinheiro), enquanto a mora ou o incumprimento definitivo durar (art. 384.º, n.º 4).
i) sanção aplicada de inibição do exercício dos direitos de voto nomeadamente:
a) pelas entidades fiscalizadores competentes, quando às sociedades desportivas, em conformidade com os arts. 16.º e 32.º da Lei n.º 39/2023, de 4 de agosto, que estabelece o regime jurídico das sociedades desportivas;
b) pela CMVM, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 192.º do Código dos Valores Mobiliários;
b) pelo Banco de Portugal, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 102.º do Regime Geral das Instituições de Crédito e Sociedades Financeiras.
2.3) Graus de poder ou influência de um sócio (quotista ou acionista) sobre uma sociedade comercial (SQ, SA e outros tipos):

I) Relação de simples participação ou relação de participações recíprocas – igual ou superior a 10% mas inferior a 50,1%:
Relação de simples participação: quando uma sociedade é titular de quotas ou ações noutra sociedade em montante igual ou superior a 10% do capital social desta, mas entre ambas não existe uma relação de participações recíprocas, nem de domínio (em princípio, 50,1%), nem de grupo (em princípio, 100%).
Relação de participações recíprocas: quando uma sociedade é titular de quotas ou ações noutra sociedade e esta é igualmente titular de quotas ou ações naquela e ambas as participações atingem 10% do capital social uma da outra (arts. 481.º a 485.º).
Em certos regimes especiais, considera-se que existe uma participação qualificada quanto um sócio tem uma participação direta ou indireta que lhe permite exercer uma influência significativa na gestão da entidade participada:
a) porque representa pelo menos 10% do capital ou dos direitos de voto da entidade participada ou
b) por qualquer outro motivo (cfr. RJICSF, art. 176.º-A, n.º 2 al. o) do CVM, RJASR, RGA, REI, RJFP e RJSGMR).
II) Domínio ou controlo simples – 50,1%:
O sócio tem o domínio ou controlo de uma sociedade comercial quando pode exercer ou exerce efetivamente, direta ou indiretamente, sobre esta, uma influência dominante, o que se presume quando:
a) detém uma participação maioritária no capital social da sociedade (isto é, quando o valor nominal da respetiva participação social representa mais de 50% do capital social da sociedade);
b) dispõe de mais de metade dos votos;
c) tem a possibilidade de designar mais de metade dos membros do órgão de administração ou do órgão de fiscalização.
Se o sócio for uma sociedade, passa a poder exercer:
i) uma influência dominante sobre a sociedade dependente ou dominada (designando-se aquela sociedade dominante) e
ii) uma direção económica unitária entre si próprio, esta última e eventuais outras sociedades que também domine ou controle (cfr. arts. 481.º, 482.º al. c), 486.º, 483.º, n.º 2 e 487.º; cfr. também arts. 252.º, n.º 2, 250.º, 257.º, 386.º, n.ºs 1 e 2 e 403.º) [17]Sobre esta matéria, vide Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2016, págs. 25, 26, 43 e 44..
III) Domínio qualificado – 66,67% nas SA e 75% nas SQ:
O sócio tem o domínio qualificado de uma sociedade comercial quando é titular de uma participação social cujo valor nominal seja representativo de uma percentagem que lhe permita, por si só (sozinho), provocar alterações ao pacto social da sociedade ou promover a respetiva dissolução, concretamente:
b) igual ou superior a 66,67% do capital social ou dos direitos de voto nas sociedades anónimas (arts. 386.º, n.ºs 3, 4 e 5, 383.º, n.ºs 2 e 464.º).
a) igual ou superior a 75% do capital social ou dos direitos de voto nas sociedades por quotas (arts. 265.º e 270.º);
Definições prévias:
Quórum constitutivo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cuja presença ou representação é necessária para que a assembleia geral possa considerar-se validamente constituída ou possa validamente deliberar sobre determinado assunto.
Quórum deliberativo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cujos votos favoráveis são necessários para que uma determinada deliberação possa ser aprovada.
Especificidades das sociedades anónimas (SA):
a) Assembleia geral em 1ª convocação:
i) quórum constitutivo de 33,33%: devem estar presentes ou representados acionistas que detenham, pelo menos, ações correspondentes a um terço do capital social (1/3); e
ii) quórum deliberativo de 66,67%: aprovação por maioria de dois terços dos votos emitidos (arts. 383.º, n.º 2 e 386.º, n.º 3 e 464.º).
b) Assembleia geral em 2ª convocação:
1.º hipótese:
– inexistência de quórum constitutivo: em segunda convocação, a assembleia pode deliberar seja qual for o número de acionistas presentes ou representados e o capital por eles representado
– quórum deliberativo de 66,67%: aprovação por maioria de dois terços dos votos emitidos (arts. 383.º, n.º 3 e 386.º, n.º 3); ou, em alternativa,
2ª hipótese:
– quórum constitutivo de 50%: em alternativa, se estiverem presentes ou representados acionistas que detenham, pelo menos, ações correspondentes a metade do capital social 50%; e
– quórum deliberativo de maioria simples: pode haver aprovação por maioria simples dos votos emitidos: fará vencimento a proposta que tiver a seu favor maior número de votos (art. 386.º, n.º 4; cfr. também o n.º 2 do mesmo artigo).
IV) Domínio muito qualificado – 75%:
Um sócio (quotista ou acionista) tem o domínio muito qualificado de uma sociedade quando é titular de participações sociais representativas de 75% do capital social desta.
Este grau ou nível de domínio é relevante para efeitos de distribuição ou retenção de lucros nas sociedades anónimas (SA). Com efeito, um acionista pode ser titular de ações representativas de, pelo menos, 66,67% do capital social de uma sociedade anónima (SA), que, portanto, lhe permitem, por si só, alterar os estatutos ou pacto social da sociedade, mas essas ações não serem representativas de, pelo menos, 75% do capital social desta e, por conseguinte, o acionista não conseguir, por si só, impedir que a sociedade distribua, pelo menos, metade do lucro de exercício distribuível (art. 294.º).
Nas sociedades por quotas, o domínio muito qualificado coincide com o domínio qualificado (75% = 75%) (cfr. arts. 217.º, 265.º e 270.º).
V) Domínio quase total – 90%:
O sócio (quotista ou acionista) tem o domínio quase total de uma sociedade por quotas ou de uma sociedade anónima (SA) quando detém uma participação social representativa de 90% do capital social desta, caso em que se aquele (o sócio) for uma sociedade por quotas, uma sociedade unipessoal por quotas ou uma sociedade anónima (SA), é, em certos termos, titular de um direito potestativo (que se impõe inelutavelmente na esfera jurídica de um outro sujeito de Direito) de adquirir as quotas ou ações dos restantes sócios (estes últimos, designados “sócios livres”, ficam no correspondente estado de sujeição) (arts. 490.º, n.ºs 1 a 4 e 481.º).
VI) Domínio total (relação de grupo) – 100%:
O sócio tem o domínio total de uma sociedade comercial quando detém uma participação social representativa de 100% do respetivo capital social. O sócio que for uma sociedade por quotas, sociedade unipessoal por quotas ou sociedade anónima (SA), forma uma relação de grupo com a sociedade totalmente dominada, sociedade-filha, subsidiária ou filial, designando-se aquela sociedade-mãe ou sociedade totalmente dominante (arts. 481.º, 482.º al. d), 488.º, 489.º e 501.º a 504.º).
2.4) Grau de “propriedade corporativa” (indireta ou económica) do sócio sobre a empresa explorada pela sociedade ou mesmo sobre a própria sociedade:
O peso relativo do sócio no capital social da sociedade determina também a medida de:
a) “propriedade corporativa”, económica ou indireta do sócio sobre a empresa explorada pela sociedade (propriedade indireta ou económica) (J. Engrácia Antunes [18]J. Engrácia Antunes, «A empresa como objeto de negócios – “asset deals” vs “share deals”», in Revista da Ordem dos Advogados, Volume 2/3, n.º 68, 2008, págs. 727, 761 e 762, … Continuar a ler);
b) propriedade indireta, «num sentido que não é puramente económico, mas cujos contornos jurídicos não se contêm no quadro dos direitos reais clássicos», não só sobre a empresa explorada pela sociedade como também sobre a própria sociedade (F. Cassiano dos Santos [19]F. Cassiano dos Santos, Os Mecanismos Para a Cooperação no Exercício da Empresa, Petrony Editora, Vila Franca de Xira, 2023, págs. 72 e 73 e em “Direitos dos sócios, propriedade … Continuar a ler); ou mesmo
c) propriedade direta sobre a própria sociedade. Com efeito, indo mais longe, defendendo que os sócios das sociedades de responsabilidade limitada são, apesar da personalidade jurídica destas, verdadeiros proprietários em comum ou comproprietários diretos da própria sociedade, sendo as respetivas quotas ou ações parcelas (ou quotas) ideais de contitularidade ou compropriedade da sociedade enquanto objeto jurídico (sendo esta, por isso, simultaneamente sujeito e objeto jurídicos), Evaristo Mendes [20]Evaristo Mendes, “Compra e venda de sociedades”, in VI Congresso Direito das Sociedades em Revista, Almedina, Coimbra, 2022, págs. 155 a 216, e em “Participação social nas SpQ e SA. … Continuar a ler.
Apesar das diferenças entre as respetivas posições, os três Autores consideram que se trata de uma nova forma de propriedade, com uma natureza sui generis e um conteúdo próprio, que se pode designar “propriedade corporativa” ou “propriedade societária”, que assim existe juntamente com a propriedade tradicional regulada no CC. Estas ideias exprimem-se bem com as seguintes frases, mais frequentes no espaço anglo-americano: «If you own a stock (or share) you essentially own a piece of a company». «Each share represents the fractional ownership of a company.» «If a company issues 1,000 shares, each share would represent 1/1000th, or 0.1%, of the company’s ownership.» [21]Por todos, https://www.investopedia.com/terms/s/stockmarket.asp.
2.5) Direito de preferência ou direito de subscrição preferencial em aumentos de capital social:
Com vista a tutelar o interesse do sócio em manter o seu peso relativo no capital social da sociedade (ou posição relativa do sócio na sociedade), a Lei confere-lhe um direito (legal) de preferência ou direito de subscrição (em sentido amplo) em aumentos de capital social por novas entradas em dinheiro, quer nas sociedades por quotas (art. 266.º), quer nas sociedades anónimas (art. 458.º) [22]Sobre a designação deste direito e o respetivo conteúdo, F. Cassiano dos Santos, O aumento de capital nas sociedades por quotas e anónimas, Petrony Editora, Vila Franca de Xira, 2020, págs. 23, … Continuar a ler.
Esse direito de preferência ou direito de subscrição preferencial confere ao sócio ou acionista o direito de participar no aumento de capital social com preferência face a não sócios e na proporção do seu peso relativo no capital social (posição relativa do sócio na sociedade):
– atribuindo-se a cada sócio a importância proporcional à quota de que for titular, nas sociedades por quotas (art. 266.º, n.ºs 1 e 2 al. a)); ou
– permitindo-se que cada acionista subscreva um número de ações proporcional àquelas de que já for titular, nas sociedades anónimas (art. 458.º, n.ºs 1 e 2 al. a)).
Esse direito de preferência ou direito de subscrição em aumentos de capital social por novas entradas em dinheiro visa impedir a redução da proporção do valor nominal da participação social do sócio (quota, ações ou parte) no capital social contra a sua vontade [23]P. Tarso Domingues, O Financiamento… op. cit, pág. 87. Também neste sentido, F. Cassiano dos Santos, op. cit., pág. 79..
3) Função de igualdade de tratamento dos sócios:
O capital social é um mecanismo importante para assegurar o cumprimento do princípio da igualdade de tratamento dos sócios.
O regime do capital social assegura esse desiderato, nomeadamente através:
– da fixação do valor nominal das participações sociais dos sócios (quotas, ações ou partes),
– da proibição de subscrição de participações sociais abaixo do par (o valor nominal da quota, ações ou parte subscritas não pode exceder o valor da entrada do sócio [art. 25.º, n.º 1 e 298.º, n.º 1]);
– da fixação de ágios, prémios de emissão ou prémios de subscrição.
Pretende-se assegurar que todos os sócios realizam contribuições iguais para serem titulares de participações sociais iguais e de direitos iguais [24]P. Tarso Domingues, O Financiamento… op. cit, pág. 87..
4) Função de manutenção e conservação dos direitos dos sócios:
O capital social também desempenha uma função de manutenção e conservação do peso relativo do sócio no capital social da sociedade (posição relativa do sócio na sociedade ou proporção do valor nominal da participação social do sócio no capital social da sociedade).
Direito de preferência em aumentos de capital social:
Com efeito, atribui-se ao sócio ou acionista um direito (legal) de preferência ou direito de subscrição em aumentos de capital social por novas entradas em dinheiro:
– quer nas sociedades por quotas (art. 266.º);
– quer nas sociedades anónimas (art. 458.º).
Esse direito de preferência ou direito de subscrição confere ao sócio ou acionista o direito de participar no aumento de capital social com preferência face a não sócios e na proporção do seu peso relativo no capital social:
– atribuindo-se a cada sócio a importância proporcional à quota de que for titular, nas sociedades por quotas (art. 266.º, n.º 1 al. a)); ou
– permitindo-se que cada acionista subscreva um número de ações proporcional àquelas de que já for titular, nas sociedades anónimas (art. 458.º, n.º 2 al. a)).
O direito de preferência ou direito de subscrição em aumentos de capital social por novas entradas em dinheiro visa impedir a redução da proporção do valor nominal da participação social do sócio (quota, ações ou parte) no capital social contra a sua vontade [25]P. Tarso Domingues, O Financiamento… op. cit, pág. 87..
5) Função de financiamento:
5.1) O dinheiro das entradas não se destina a ficar intocado:
O capital social real, isto é, o conjunto de bens, incluindo dinheiro, e de direitos suscetíveis de avaliação em dinheiro, qualitativamente não determinados nem compartimentados, integrados no ativo da sociedade comercial e, por isso, inscritos no balanço dentro da rubrica do ativo, que se destinam a cobrir a cifra do capital social nominal, «não se destinam a ficar intocados no cofre» da sociedade [26]P. Tarso Domingues, O Financiamento… op. cit., pág. 81..
Na verdade:
a) o dinheiro objeto das entradas em dinheiro já integralmente pagas (capital realizado),
b) os créditos da sociedade relativos às dívidas de entrada em dinheiro dos sócios (capital subscrito e não realizado) e
c) os bens diferentes de dinheiro objeto das entradas em espécie,
que, em qualquer caso, integram o património da sociedade (ativo), não têm que estar devidamente identificados nem compartimentados dentro do património (ativo) da sociedade como sendo os bens correspondentes ao capital social.
Por isso é que se afirma que o capital social é uma fração “ideal” do património da sociedade.
5.2) Desnecessidade de manter um saldo bancário cativo:
Assim, o capital social ou o regime do capital social não obriga, nomeadamente a que a sociedade mantenha um saldo bancário cativo com o valor correspondente à cifra do respetivo capital social [27]A. Menezes Cordeiro / Ana Alves Leal, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, pág. 1035. Os Autores referem-se à reserva … Continuar a ler.
5.3) Financiamento:
Pelo contrário, esses bens, incluindo dinheiro, destinam-se a financiar (pagar) a atividade da sociedade, por exemplo, a: comprar equipamentos e matérias primas, pagar licenças, contratar advogados, contabilistas, etc.
5.4) Capital próprio, capitais próprios ou fundos próprios:
As entradas dos sócios que forem computadas no capital social (entradas de capital) constituem capital próprio, capitais próprios ou fundos próprios da sociedade.
Pode mesmo afirmar-se que, de certa forma, o capital social (real) constitui a primeira, embora não necessariamente a principal, forma de financiamento da sociedade [28]P. Tarso Domingues, O Financiamento… op. cit., pág. 82..

a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
6) Função de avaliação económica e financeira da sociedade:
O capital social também é útil para apurar a existência e a exata medida de lucros ou perdas e, de um modo geral, para avaliar a situação económica e financeira da sociedade comercial [29]P. Tarso Domingues, O Financiamento… op. cit., pág. 88..
Os gerentes ou administradores devem apresentar todos os anos, em relação a cada exercício anual (que corresponde em princípio ao ano civil cfr. art. 8.º, n.º 1 do CIRC [30]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634; cfr. também os arts. 9.º, n.º 1 al. i) e 65.º-A do CSC) o balanço da sociedade, as contas do exercício, os demais documentos de prestação de contas, o relatório de gestão, incluindo a demonstração não financeira ou o relatório separado com essa informação (art. 65.º, n.º 1).
Ora, como já referimos, a sociedade só pode atribuir ou distribuir bens aos sócios, incluindo lucros de exercício, se e na medida em que apresentar lucros de balanço.
Lucros / perdas de balanço:
Lucros de balanço: a sociedade regista lucros de balanço se e na medida em que o seu capital próprio (património líquido ou situação líquida) for superior ao valor correspondente ao valor conjunto do capital social e das reservas legais e estatutárias (cfr. art. 32.º, n.º 1).
Perdas de balanço: inversamente, a sociedade regista perdas de balanço se e na medida em que o seu capital próprio (património líquido ou situação líquida) for inferior ao valor conjunto do capital social e das reservas legais e estatutárias (cfr. art. 32.º, n.º 1).
Lucros/perdas de balanço = capital próprio – (capital social + reservas legais + reservas estatutárias).
Conclusão:
Assim, é através do confronto entre o valor do capital próprio (património líquido ou situação líquida) e a cifra do capital social que se vai aferir se e em que medida a sociedade está a gerar lucros ou perdas.
7) Função de sinalizar ao mercado a solidez financeira da sociedade:
Também se pode afirmar que o capital social desempenha a função de sinalizar ao mercado a solidez financeira e económica da sociedade [31]Ana Perestrelo de Oliveira, Manual de Corporate Finance, op. cit., pág. 47..
Exemplo: EDP – Energias de Portugal, SA:
Por exemplo, a EDP – Energias de Portugal, SA (sociedade cotada em bolsa rectius emitente de ações admitidas à negociação em mercado regulamentado situado em Portugal) tem um capital social de aproximadamente 4,18 mil milhões de Euros (4 184 021 624€) (cfr. art. 4.º, n.º 1 dos estatutos, pacto social ou contrato de sociedade da EDP – Energias de Portugal, SA [32]Disponível no link: https://www.edp.com/sites/default/files/document/2025-02/EDP_Estatutos_2024_2.pdf).
Ora, considerando que vigora entre nós o já referido princípio da intangibilidade do capital social, se a sociedade distribui todos os anos dividendos aos acionistas (tendo, por exigência legal, contabilistas certificados, um conselho geral e de supervisão [CGS] que, inclusivamente, integra uma comissão para as matérias financeiras, revisores oficiais de contas e, eventualmente, ainda outros auditores, responsáveis por cumprir e garantir que a sociedade cumpre [são os chamados gate keepers] esta e uma série de outras regras de Direito Societário, Direito dos Valores Mobiliários, Direito Contabilístico (ver: legislação de Direito Contabilístico), Direito Fiscal, etc.) está indiretamente a sinalizar ao mercado que tem um capital próprio positivo no valor de, pelo menos, 4,18 mil milhões de Euros.
Na verdade, à data de maio de 2026, a EDP – Energias de Portugal, SA tem:
i) um capital social (= capital subscrito) de aproximadamente 4,1 mil milhões de Euros [33]https://www.edp.com/sites/default/files/document/2025-02/EDP_Estatutos_2024_2.pdf (em inglês, registered share capital; o capital social corresponde à soma do valor nominal de todas as ações representativas do capital social da SA; o valor nominal das participações sociais designa-se, em inglês, par value, face value, nominal value, no mind value),
ii) um capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net worth ou net assets) no valor de aproximadamente 16,72 mil milhões de Euros [34]https://companiesmarketcap.com/eur/edp-group/net-assets/ (valor contabilístico; em inglês, book value). Tem, por isso, um capital próprio aproximadamente quatro vezes superior ao respetivo capital social; e
iii) uma capitalização bolsista de 18,10 mil milhões de Euros [35]https://companiesmarketcap.com/eur/edp-group/marketcap/ (valor de mercado; em inglês, market capitalization ou, de modo abreviado, market cap).
Capitalização bolsista (market capitalization ou, de modo abreviado, market cap):
Capitalização bolsista (market capitalization ou, de modo abreviado, market cap): corresponde ao valor atual ou, pelo menos, a uma estimativa do valor de mercado de uma sociedade anónima (SA) “cotada em bolsa”, calculado através da multiplicação da cotação da ação na sociedade anónima (representativa de uma fração do capital social desta) pelo número total de ações emitidas pela sociedade anónima (capitalização bolsista = cotação da ação x totalidade das ações emitidas pela sociedade anónima).
Escrevemos “estimativa” porque, de facto, nem todas as ações representativas do capital social de uma sociedade anónima (SA) cotada são negociadas em bolsa: apenas o capital disperso e negociado em bolsa (free float); de fora, ficam as ações representativas das participações de controlo, normalmente com um valor superior àquelas, correspondendo essa diferença ao chamado “prémio de controlo”. A primeira oferta pública de subscrição, que marca a entrada de uma sociedade anónima na bolsa, é a oferta pública de subscrição inicial ou, em inglês, IPO (initial public offering).
Falsa sinalização:
Contudo, como já foi referido, o capital social não assegura que existam no património líquido da sociedade bens, incluindo dinheiro, de valor correspondente à cifra do capital social (ver, em cima, o ponto 1).
Ora, é precisamente por isso que, como afirma P. Tarso Domingues, o capital social pode mesmo ser «danoso para os credores, induzindo-os em erro, na medida em que poderão associar à figura do capital social a existência na sociedade de um património líquido de valor idêntico, o que pode não corresponder de todo, à realidade» [36]P. Tarso Domingues, Variações sobre o capital social, op. cit., pág. 167. (bold nosso).
No caso específico da EDP, o capital próprio é manifestamente superior ao capital social; mas, como vimos em cima, no ponto 1.2.8, também podia ser manifestamente inferior sem que daí resulte qualquer obrigação para a sociedade de reduzir a cifra do seu capital social em conformidade. Para lá se remete.
8) Função de determinar a existência de quórum constitutivo (só nas sociedades anónimas) e de quórum deliberativo na AG:
O capital social é relevante para:
i) determinar a existência ou inexistência de quórum constitutivo na assembleia geral das sociedades anónimas (cfr. art. 383.º).
ii) determinar a existência ou inexistência de quórum deliberativo na assembleia geral das sociedades comerciais em geral:
– cfr., para as sociedades por quotas, os arts. 217.º, n.º 1, 250.º, 265.º e 270.º, n.º 1;
– cfr., para as sociedades anónimas, os arts. 294.º, n.º 1 e 386.º;
iii) e ainda para outros aspetos relativos à composição e ao funcionamento da assembleia geral:
– cfr, para as sociedades por quotas, o art. 248.º, n.º 4;
– cfr., para as sociedades anónimas, os arts. 378.º, n.º 1 e 375.º, n.º 2 [37]J. Engrácia Antunes, Direito das Sociedades, op. cit., pág. 378 e 379..
Definições:
Quórum constitutivo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cuja presença ou representação é necessária para que a assembleia geral possa considerar-se validamente constituída ou possa validamente deliberar sobre determinado assunto.
Quórum deliberativo: é a percentagem mínima de capital social representada pelos sócios ou acionistas de uma sociedade comercial cujos votos favoráveis são necessários para que uma determinada deliberação possa ser aprovada.
9) Função de determinar o valor da reserva legal:
O capital social é a referência:
A cifra do capital social constitui a referência para determinar o valor da reserva legal que a sociedade deve constituir ou, se for caso disso, reintegrar. Por outras palavras, o valor da reserva legal que a sociedade deve constituir ou reintegrar está indexado ao valor do respetivo capital social.
Regime da reserva legal:
Com efeito, a sociedade deve afetar uma percentagem não inferior a 5% dos respetivos lucros para a constituição da reserva legal e, se for caso disso, para a sua reintegração, até que a reserva legal represente 20% do capital social. No pacto social da sociedade podem fixar-se percentagem e montante mínimo mais elevados para a reserva legal (art. 295.º, n.º 1).
Esta regra é aplicável:
– às sociedades anónimas (SA), diretamente (art. 295.º, n.º 1); e
– às sociedades por quotas, por força do art. 218.º, n.º 2 (cfr. também art. 218.º, n.º 1) com uma nuance: o limite mínimo da reserva legal não poderá, em qualquer caso, ser inferior a 2500 Euros.
Por exemplo:
– uma sociedade anónima (SA) que tiver um capital social de 50 000€ deverá constituir, em princípio, ao longo do tempo, uma reserva legal que alcance, pelo, menos, o valor de 10 000€;
– uma sociedade por quotas que tiver um capital social de 5000€ deverá constituir, em princípio, ao longo do tempo, uma reserva legal que alcance, pelo, menos, o valor de 2500€. Com efeito, 20% de 5000€ é 1000€; contudo, o art. 218.º, n.º 1 determina que o limite mínimo de reserva legal não poderá, em qualquer caso, ser inferior a 2500€.