Uma sociedade comercial (empresa) pode fazer doações e liberalidades? Existem algumas restrições às doações e liberalidades que a sociedade pode fazer? Se sim, quais são as doações e liberalidades que a sociedade pode fazer? E as que está impedida de fazer?
A sociedade comercial pode fazer doações a algum ou alguns dos respetivos sócios? Se a sociedade não tiver, em concreto, capacidade jurídica para fazer determinadas doações e liberalidades, quais são as consequências se as fizer?
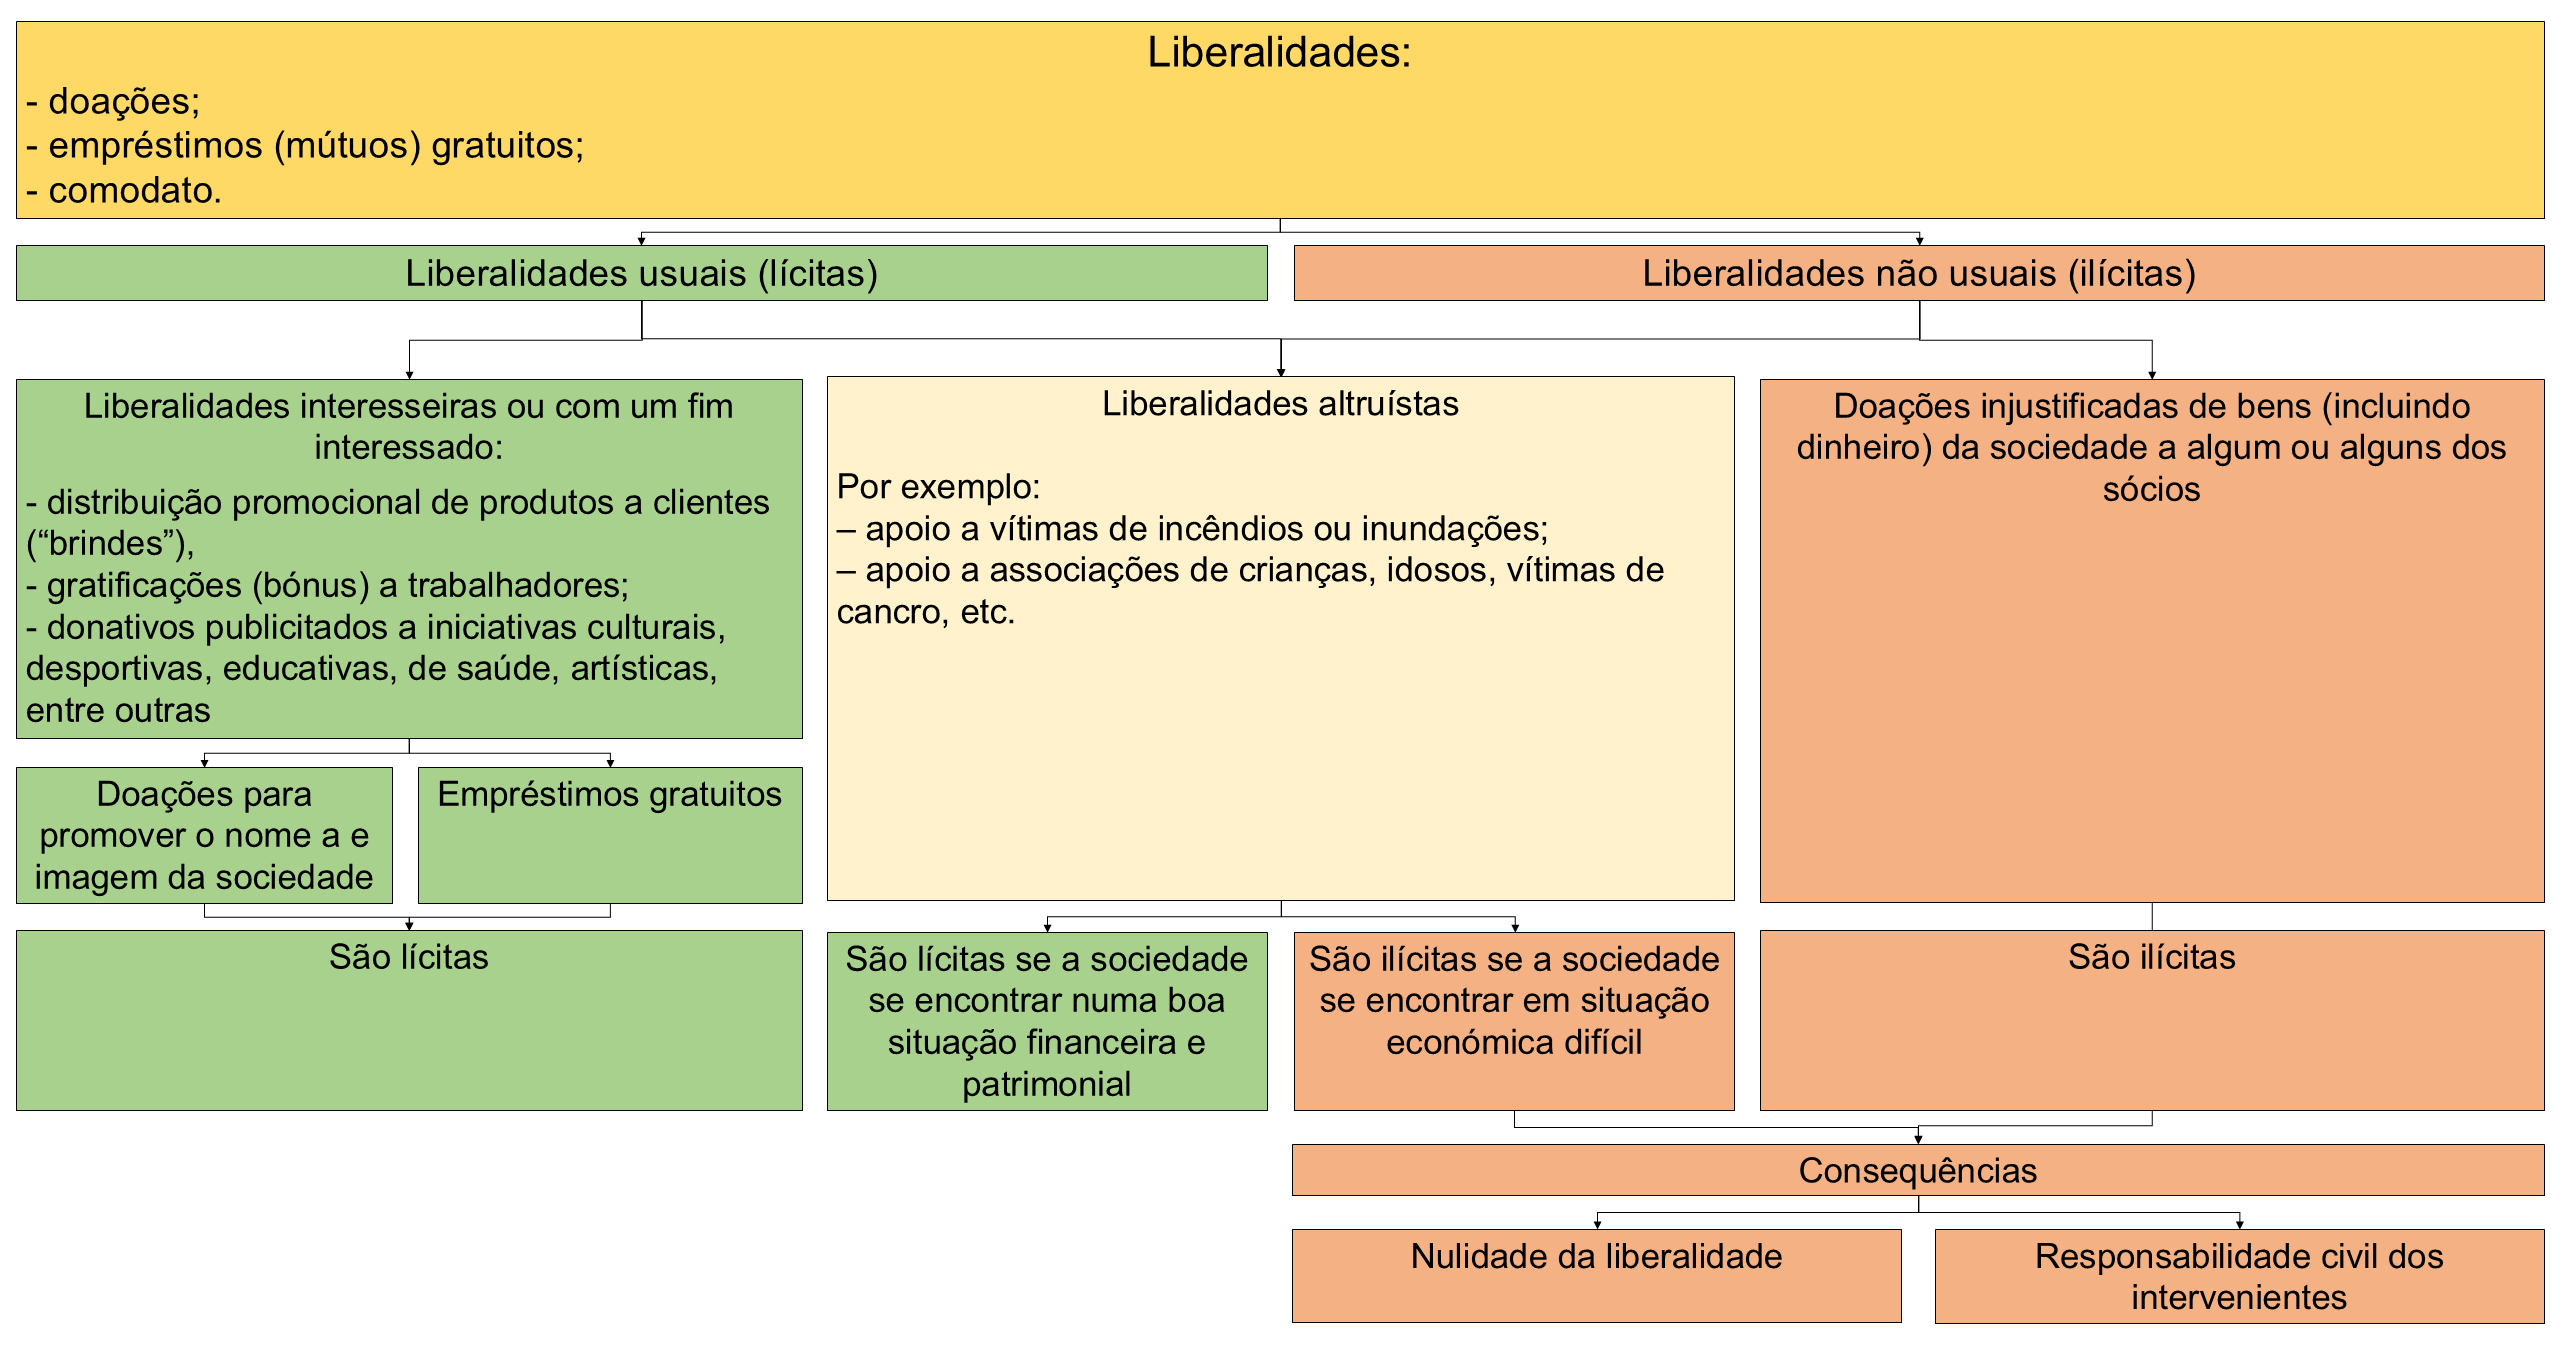
1) Amplitude da capacidade jurídica das sociedades comerciais – princípio da especialidade do fim:
1.1) Princípio da especialidade do fim:
Vigora, em Portugal, para as sociedades comerciais e sociedades civis sob forma comercial o princípio da especialidade do fim: a capacidade da sociedade compreende os direitos e as obrigações necessários ou convenientes à prossecução do seu fim (art. 6.º, n.º 1 do Código das Sociedades Comerciais) [1]Neste sentido, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 195 a 197 e J. Engrácia Antunes, Direito das … Continuar a ler.
Sobre esta matéria, ver, com mais desenvolvimento: capacidade jurídica e de exercício das sociedades comerciais.
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais (CSC), aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [2]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
1.2) O fim da sociedade é o fim lucrativo:
A sociedade tem, em princípio, fim ou escopo lucrativo: visa obter lucros e distribuí-los ou atribuí-los, respetivamente, aos sócios ou sócio único (lucro objetivo e lucro subjetivo, respetivamente) (cfr. art. 980.º do Código Civil [CC] [3]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075).
1.3) O fim lucrativo limita a capacidade das sociedades:
Assim, a capacidade jurídica das sociedades é delimitada pelo fim ou escopo lucrativo [4]Neste sentido, J. M. Coutinho de Abreu, op. cit., págs. 195 a 197; F. Cassiano dos Santos, A Estrutura Associativa e Participação Societária Capitalística, Coimbra Editora, Coimbra, 2006, págs. … Continuar a ler.
2) Atos contrários ao fim lucrativo – liberalidades e prestação de garantias reais e pessoais:
São, nomeadamente, atos contrários ao fim ou escopo lucrativo, não podendo, por isso, a sociedade praticá-los:
i) as liberalidades que, segundo as circunstâncias da época e as condições da própria sociedade, não sejam consideradas usuais (art. 6.º, n.º 2); e
ii) a prestação de garantias reais ou pessoais a dívidas de outros sujeitos de Direito, salvo se:
– existir justificado interesse próprio da sociedade garante ou
– se a sociedade garante (que presta a garantia) e a sociedade beneficiária se encontrarem em relação de domínio ou em relação de grupo (art. 6.º, n.º 3). Sobre esta matéria ver: prestação de garantias por sociedades a dívidas de outras entidades.
3) Liberalidades:
Assim, extravasam a capacidade jurídica das sociedades por serem contrárias ao fim desta (fim lucrativo) as liberalidades que não possam ser consideradas usuais segundo:
i) as circunstâncias da época e
ii) as condições da própria sociedade (art. 6.º, n.º 2).
3.1) O que são liberalidades; modalidades de liberalidades:
São liberalidades:
3.1.1) Doações:
Doação é o contrato pelo qual uma pessoa, por espírito de liberalidade (animus donandi) e à custa do seu património, dispõe gratuitamente de uma coisa ou de um direito, ou assume uma obrigação, em benefício do outro contraente (art. 940.º, n.º 1 do CC [5]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075). A doação é um contrato: para haver doação é necessário que haja aceitação do donatário (aquele que recebe a doação), expressa ou tácita.
São modalidades de doação:
– a transmissão de direitos, especialmente direitos de propriedade sobre bens, incluindo dinheiro, do património da sociedade para o património de outrem;
– a assunção de dívidas pela sociedade;
– a remissão por parte da sociedade (perdão) de dívidas para com esta, ou seja, dívidas a que correspondem créditos da sociedade [6]J. M. Coutinho de Abreu, op. cit., págs. 205 e 206..
3.1.2) Empréstimos (mútuos) gratuitos, isto é, sem juros;
«Mútuo é o contrato pelo qual uma das partes empresta à outra dinheiro ou outra coisa fungível, ficando a segunda obrigada a restituir outro tanto do mesmo género e qualidade.» (art. 1142.º do CC). Pode ser oneroso, se forem estipulados juros, ou gratuito no caso contrário (cfr. arts. 1142.º e 1145.º do CC).
3.1.3) Comodatos:
«Comodato é o contrato gratuito pelo qual uma das partes entrega à outra certa coisa, móvel ou imóvel, para que se sirva dela, com a obrigação de a restituir» (art. 1129.º do CC [7]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075).
Quanto à licitude ou ilicitude dos contratos de comodato pelos quais a sociedade entrega bens imóveis que são da sua propriedade aos respetivos sócios a título gratuito e temporário, para que estes aí residam, ver, em baixo, o ponto 5.
3.2) Liberalidades interesseiras ou com um fim interessado:
As liberalidades interesseiras não ultrapassam, em princípio, a capacidade jurídica da sociedade.
3.2.1) Modalidades:
a) Doações para promover o nome a e imagem da sociedade:
São, por exemplo, liberalidades interesseiras as doações feitas com o objetivo de promover o nome a e imagem da sociedade, promover a produtividade dos colaboradores, promover as vendas, tais como:
– distribuição promocional de produtos a clientes (“brindes”);
– gratificações (bónus) a trabalhadores;
– donativos publicitados a iniciativas culturais, desportivas, educativas, de saúde, artísticas, etc. [8]J. M. Coutinho de Abreu, op. cit., págs. 204 e 205.
Na verdade, como afirmam A. Menezes Cordeiro e A. Barreto Menezes Cordeiro «a prática de doações ou atuações non profit é hoje, uma “indústria”, por parte de instituições lucrativas e muito bem geridas» [9]A. Menezes Cordeiro, colab. de A. Barreto Menezes Cordeiro, op. cit., págs. 332 e 333..
b) Empréstimos gratuitos:
Por outro lado, consideram-se também liberalidades interesseiras, nomeadamente, os empréstimos gratuitos a outras entidades se a sociedade que empresta o dinheiro tiver um justificado interesse próprio, o que ocorre, por exemplo, se a entidade mutuada for um fornecedor importante daquela.
3.2.2) São lícitas:
Se a sociedade que faz essas liberalidades não se encontrar numa situação financeira e patrimonial deficitária, estas liberalidades são consideradas usuais e, como tal, lícitas.
3.3) Liberalidades altruístas:
Inversamente, são liberalidades altruístas as liberalidades feitas com intenção desinteressada, desprendida, bondosa, caridosa, filantropa ou humanitária, como, por exemplo:
– o apoio a vítimas de incêndios ou inundações [10]J. M. Coutinho de Abreu, op. cit., pág. 205.; ou
– o apoio a associações de crianças, idosos, vítimas de cancro, etc.
Se a sociedade se encontrar numa boa situação financeira e patrimonial, estas liberalidades serão também consideradas usuais e, como tal, lícitas.
4) Liberalidades ilícitas – doações a sócios:
Por sua vez, são liberalidades não usuais, que, consequentemente, ultrapassam a capacidade jurídica da sociedade as doações injustificadas de bens, incluindo dinheiro, da sociedade a algum ou alguns dos sócios (quotistas ou acionistas) e/ou gerentes/administradores, mesmo que não haja violação das regras relativas à conservação do capital social, ou seja, mesmo que após a doação a sociedade continue com um capital próprio, património líquido ou situação líquida igual ou superior ao valor conjunto do capital social e das reservas indisponíveis (reservas legais e reservas estatutárias).
Por exemplo: a doação de um terreno efetuada pelo conselho de administração de uma sociedade anónima a um Município (Acórdão do Supremo Tribunal de Justiça, de 2010/01/27 [11]Consultar o Ac. do STJ de 2010/01/27 no link: http://www.dgsi.pt/jstj.nsf/954f0ce6ad9dd8b980256b5f003fa814/6e484f783e55b55180257727003e0c08?OpenDocument).
5) E quanto aos contratos de comodato pelos quais a sociedade entrega bens imóveis que são da sua propriedade aos respetivos sócios a título gratuito e temporário, para que estes aí residam?
Quanto a esta possibilidade, vide, a definição de sociedade de simples administração de bens (SSAB) constante no art. 6.º, n.ºs 4 al. b), conjugado com o n.ºs 1 al. c), 3, 4 al. c) e 5 do mesmo artigo, e o art. 12.º, ambos do Código do IRC (CIRC) [12]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634, relevante para efeitos de sujeitar estas sociedades ou não ao regime da transparência fiscal, na parte que aqui interessa: «a sociedade que limita a sua atividade […] à compra de prédios para a habitação dos seus sócios […]».
Ora, mesmo que não se dê forma escrita voluntária ao contrato de comodato (cfr. arts. 219.º e 222.º do CC), a entrega do imóvel por parte do órgão de administração e representação da sociedade (gerência nas sociedades por quotas e nas sociedades unipessoais por quotas ou conselho de administração ou administrador único nas sociedades anónimas) a um, alguns ou todos os sócios (quotistas ou acionistas) da sociedade, gerentes/administradores ou não-gerentes/administradores, e a efetiva ocupação do imóvel por parte destes últimos, com vista a destiná-los à respetiva habitação, qualifica-se como um contrato de comodato, pelo qual a sociedade dá ao sócio e este recebe daquela um bem imóvel em comodato, a título gratuito e temporário, portanto.
Quanto aos contratos de comodato configurados nestes termos, esta disposição legal de Direito Fiscal pressupõe a sua licitude ou, ao invés, pressupõe a sua ilicitude, “sancionando” a sociedade comodante com a sujeição ao regime da transparência fiscal? Se concluirmos pela primeira hipótese, os contratos de comodato configurados nestes termos poder-se-ão tratar de uma exceção à regra da proibição de a sociedade praticar liberalidades que não sejam consideradas usuais segundo as circunstâncias da época.
6) Consequências para a falta de capacidade jurídica:
6.1) Os atos que extravasam a capacidade jurídica são nulos – nulidade:
Pressupostos:
Os atos praticados pelos membros do órgão de administração e representação da sociedade (gerente ou gerentes nas sociedades por quotas e nas sociedades unipessoais por quotas e administradores ou administrador único nas sociedades anónimas [SA]) que extravasem a capacidade jurídica da sociedade são proibidos, sendo sancionados com a nulidade (art. 294.º do Código Civil).
Alguns aspetos do regime da nulidade:
A nulidade é insanável; nomeadamente, não pode ser sanada por deliberação unânime dos sócios (quotistas ou acionistas) [13]J. M. Coutinho de Abreu, op. cit., pág. 197.. A nulidade pode ser invocada a todo o tempo; pode ser invocada por qualquer interessado: credores da sociedade ou sócios, especialmente sócios minoritários.
A nulidade:
i) pode, inclusive, ser declarada oficiosamente pelo Tribunal (sem necessidade de ser invocada pelas partes) (cfr. art. 286.º do Código Civil [14]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075),
ii) constituindo igualmente fundamento de recusa de registo, caso o ato jurídico gerador da transmissão seja sujeito a registo. Assim, se, por exemplo, uma sociedade não dissolvida pretender doar bens imóveis seus aos respetivos sócios, mesmo que até seja feito o termo de autenticação desse contrato de doação (cfr. 947.º do Código Civil), os serviços de registo predial devem recusar o registo com fundamento na nulidade do ato jurídico gerador da transmissão (arts. 68.º e 69.º, n.º 1 al. d) do Código do Registo Predial [15]Consultar o Código do Registo Predial no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1984-34544675).
Na verdade, este regime severo da incapacidade das sociedades destina-se a salvaguardar, sobretudo, os credores e sócios minoritários da sociedade que prestou a garantia, que têm interesse na não redução, depauperação ou delapidação do respetivo património [16]J. M. Coutinho de Abreu, op. cit., pág. 197..
Efeitos:
A declaração de nulidade tem efeito retroativo, devendo ser restituído tudo o que tiver sido prestado ou, se a restituição em espécie não for possível, o valor correspondente (art. 289.º do Código Civil).
Ou seja, deve repor-se a situação que provavelmente existiria se a liberalidade não tivesse sido praticada. Logo, os beneficiários das liberalidades devem restituir à sociedade tudo o que receberam.
6.2) Destituição com justa causa dos gerentes ou administradores:
Se a violação do dever de não praticar atos que extravasem o objeto social tiver sido, em concreto, grave, os gerentes ou administradores que praticaram, aprovaram ou que tiveram qualquer tipo de intervenção nesses atos podem ser destituídos com justa causa (cfr. arts. 6.º, n.º 4, 64.º, 257.º, n.º 6, 403.º, n.º 4 e 430.º) [17]J. M. Coutinho de Abreu, op. cit., pág. 202; F. Cassiano dos Santos, op. cit., págs. 285 e 289..
6.3) Responsabilidade civil dos gerentes/administradores e/ou sócios (quotistas ou acionistas):
Por outro lado, os gerentes/administradores e/ou sócios (quotistas ou acionistas) que praticaram, aprovaram ou que tiveram qualquer tipo de intervenção nesses atos que extravasam a capacidade jurídica da sociedade incorrem em responsabilidade civil por danos causados com os seus comportamentos ou omissões, podendo, por conseguinte, ser obrigados a indemnizar:
a) a sociedade,
b) os sócios minoritários da sociedade ou
c) terceiros, especialmente credores da sociedade.
a) para os gerentes e administradores por violação dos arts. 6.º, n.º 2 e 64.º, n.º 1:
– nos termos do art. 72.º, por responsabilidade civil para com a sociedade por danos causados a esta (cfr. também arts. 73.º a 77.º);
– nos termos do art. 71.º, por responsabilidade civil para com a sociedade por danos relacionados com a constituição da sociedade, se a liberalidade tiver sido praticada nesse momento, em momento próximo ou ainda se, de algum modo, estiver conexa com a constituição da sociedade, nomeadamente sob a forma de aquisição de bens pela sociedade, vantagens especiais e indemnizações ou retribuições devidas pela constituição da sociedade ou se for relativa à realização das entradas do sócio (entradas em dinheiro ou entradas em espécie) (cfr. também art. 73.º);
– nos termos do art. 78.º, por responsabilidade civil para com os credores da sociedade por danos causados a estes, quando, pela inobservância culposa das disposições legais ou contratuais destinadas à proteção destes, o património da sociedade se torne insuficiente para a satisfação dos respetivos créditos;
– nos termos gerais da responsabilidade civil extracontratual, delitual ou aquiliana (arts. 483.º e seguintes do Código Civil [18]Consultar o Código Civil (CC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075), por força do art. 79.º, para com os sócios e terceiros (especialmente credores) pelos danos que diretamente lhes causarem no exercício das suas funções.
b) para os sócios (quotistas ou acionistas), por violação dos arts. 6.º, n.º 2 e, eventualmente, por violação de deveres de lealdade:
– nos termos do art. 83.º, por culpa na designação ou eleição dos administradores e/ou culpa nas instruções aos administradores, quando neste último caso, exerçam uma influência dominante (cfr. também o art. 486.º, n.º 2);
– nos termos do art. 80.º, por responsabilidade civil do sócio qualificado como administrador de facto;
– nos termos do art. 71.º, por responsabilidade civil dos sócios (quotistas ou acionistas) fundadores para com a sociedade por danos relacionados com a constituição da sociedade, em termos semelhantes aos que se aplicam aos gerentes ou administradores (ver, em cima, o ponto anterior);
– nos termos do art. 58.º, n.ºs 3 e 2 al. b) por voto favorável em deliberação abusiva; e/ou
– em geral, por violação de deveres de lealdade.