1) Definição:
A transparência fiscal (TF) (ou regime da transparência fiscal [RTF]) é o regime obrigatório que incide sobre certas pessoas coletivas que faz operar a desconsideração parcial da respetiva personalidade jurídica para efeitos de tributação e que consiste essencialmente no seguinte:
i) apura-se o lucro tributável na esfera jurídica das pessoas coletivas,
ii) mas estas não são tributadas em sede de IRC, exceto quanto às tributações autónomas,
iii) sendo, ao invés, os respetivos sócios, membros ou agrupados tributados diretamente em sede de IRS ou de IRC, consoante sejam pessoas singulares ou pessoas coletivas, respetivamente, independentemente de a sociedade ter distribuído lucros ou dividendos aos sócios ou não e de, no caso afirmativo, da medida dessa distribuição.
Nota: ver bibliografia sobre o regime da transparência fiscal na presente nota de rodapé [1]Por todos, Gustavo Lopes Courinha, Manual do Imposto sobre o Rendimento das Pessoas Coletivas, 2ª edição, Almedina, Coimbra, 2025, págs. 59 a 71; Rui Marques, Código do IRC Anotado e Comentado, … Continuar a ler.
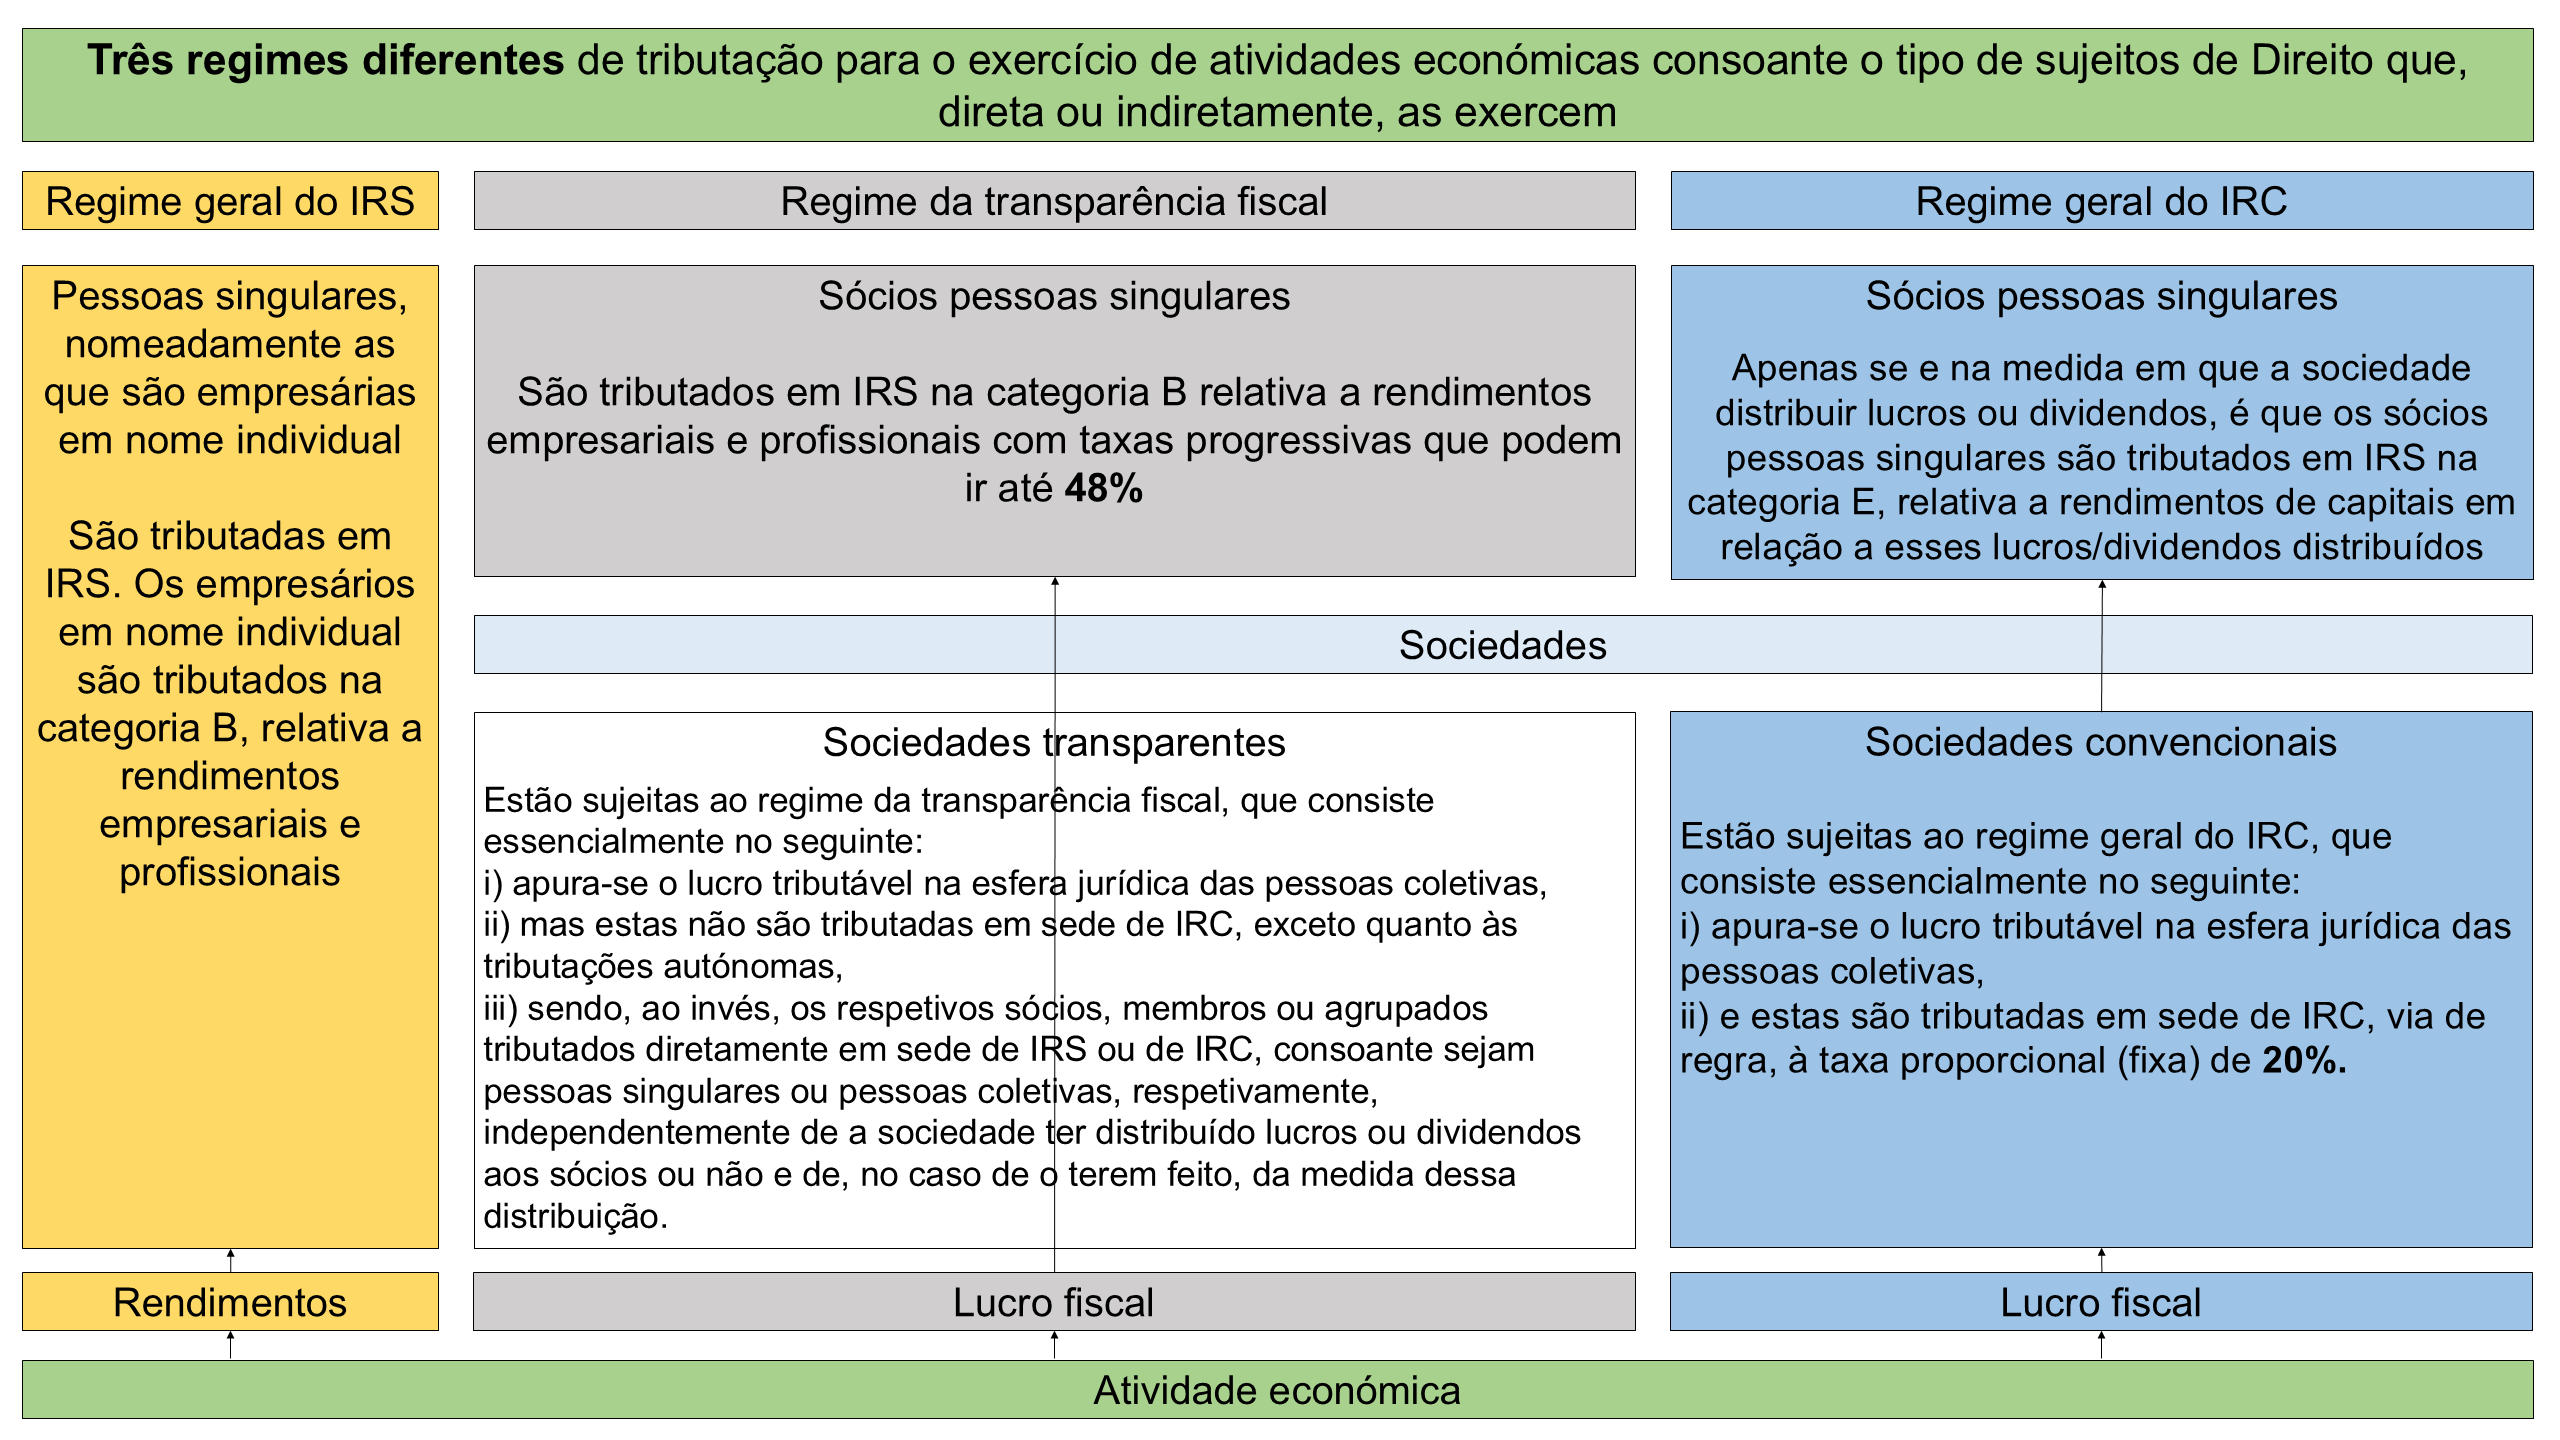
2) Designação “transparência” fiscal – pessoas coletivas/sociedades transparentes – desconsideração da personalidade jurídica; transparência = “pass-through” (e não “transparency“):
“Transparência” = desconsideração da personalidade jurídica:
A Lei faz operar, quanto a estas pessoas coletivas, uma verdadeira desconsideração da personalidade fiscal [2]Gustavo Lopes Courinha, op. cit., págs. 60 e 61 e José Casalta Nabais, Direito Fiscal, op. cit., pág. 526., isentando-as de tributação em sede de IRC, perpassando a sua esfera jurídica, quase como se a pessoa coletiva não existisse. Daí a designação “transparência” fiscal.
Os sujeitos passivos abrangidos por este regime designam-se pessoas coletivas/entidades/sociedades transparentes ou, em inglês, “pass-through entities“. Assim, “transparência” surge aqui com o sentido de “pass-through” e não de “transparency”.
Desconsideração ou transparência atípica:
Não se estabelece, contudo, uma transparência absoluta; vigora, ao invés, uma transparência atípica [3]Gustavo Lopes Courinha, op. cit., pág. 63.. Com efeito, a sociedade não é totalmente desconsiderada para efeitos fiscais; pelo contrário:
i) desempenha um papel determinante na fixação da matéria coletável e
ii) está sujeita às tributações autónomas (cfr. art. 88.º do Código do IRC [CIRC] [4]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634).
1ª fase: pelo que, primeiro é determinada a matéria coletável da sociedade, após as deduções que tenham que ser feitas, nos termos do CIRC. Esta fase desdobra-se nos seguintes passos: apura-se o lucro contabilístico; depois, o lucro fiscal e, por fim, a matéria coletável do IRC.
Lucro fiscal/tributável = lucro contabilístico (resultado líquido = rendimentos – gastos) +/- variações patrimoniais positivas e negativas não refletivas no resultado líquido +/- correções estabelecidas no CIRC.
2ª fase: só depois de se apurar a matéria coletável das sociedades transparentes, é que se imputa esse valor (diretamente) na esfera dos respetivos sócios, membros ou agrupados tributando-os, se forem pessoas singulares, em sede de IRS, concretamente em sede de categoria B (cfr. art. 20.º do CIRS, em baixo transcrito [5]Consultar o CIRS no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-70048167).
3) No regime da TF o lucro é tributado mesmo que não tenha sido distribuído/atribuído aos sócios/sócio único:
O lucro das entidades transparentes é tributado na totalidade, diretamente na esfera jurídica dos respetivos sócios, membros ou agrupados em sede de IRS ou de IRC, consoante sejam pessoas singulares ou pessoas coletivas, respetivamente, «ainda que não tenha havido distribuição de lucros» (cfr. parte final do proémio do n.º 1 do art. 6 do CIRC), isto é, mesmo que a entidade:
a) não tenha distribuído/atribuído aos sócios/sócio único quaisquer lucros ou dividendos; ou
b) que tendo distribuído/atribuído aos sócios/sócio lucros ou dividendos, não os tenha distribuído/atribuído na sua totalidade (por exemplo, distribuiu 50% e reteve os outros 50%, para reinvestimento na sua atividade, caso em que se qualificam como reservas).
O regime da TF é assim cego quanto ao destino que a entidade transparente (abrangida pelo regime da TF), através do respetivo órgão deliberativo-interno (assembleia geral ou coletividade dos sócios), dá aos seus próprios lucros, podendo, por isso, ser especialmente violento e injusto para os respetivos sócios. Sobre a inconstitucionalidade do regime da TF também por este motivo, ver, em baixo, o ponto 10.
4) Regime jurídico – arts 6.º e 12.º do CIRC; art. 20.º do CIRS; Portaria n.º 1011/2001, de 21 de agosto e Portaria n.º 1041/2001, de 28 de agosto:
A transparência fiscal encontra-se essencialmente regulada:
i) nos arts. 6.º e 12.º do Código do IRC (CIRC) [6]Consultar o CIRC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-64205634;
ii) no art. 20.º do Código do IRS (CIRS) [7]Consultar o CIRS no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2014-70048167;
iii) na Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes, que aprova a tabela de atividades do artigo 151.º do Código do IRS [8]Consultar a Portaria n.º 1011/2001, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831, que transcrevemos em baixo, com bold, links e observações nossos entre parêntesis; e
iv) na Portaria n.º 1041/2001, de 28 de agosto (ainda sem alterações), que, em relação às sociedades de profissionais sujeitas ao regime de transparência fiscal, fixa o número máximo de veículos e o respetivo valor para efeitos de dedução dos correspondentes encargos. É a Portaria a que se refere o n.º 9 do art. 23.º-A do CIRC e o n.º 2 do art. 33.º do CIRS [9]Consultar a Portaria n.º 1041/2001, de 28 de agosto, no link: https://diariodarepublica.pt/dr/detalhe/portaria/1041-2001-517217.
Artigo 6.º do CIRC
Transparência fiscal
1 — É imputada aos sócios, integrando-se, nos termos da legislação que for aplicável, no seu rendimento tributável para efeitos de IRS ou IRC, consoante o caso, a matéria colectável, determinada nos termos deste Código, das sociedades a seguir indicadas, com sede ou direcção efectiva em território português, ainda que não tenha havido distribuição de lucros:
a) Sociedades civis não constituídas sob forma comercial (e que não sejam sociedades de profissionais);
b) Sociedades de profissionais;
c) Sociedades de simples administração de bens, cuja maioria do capital social pertença, directa ou indirectamente, durante mais de 183 dias do exercício social, a um grupo familiar, ou cujo capital social pertença, em qualquer dia do exercício social, a um número de sócios não superior a cinco e nenhum deles seja pessoa colectiva de direito público.
2 — Os lucros ou prejuízos do exercício, apurados nos termos deste Código, dos agrupamentos complementares de empresas e dos agrupamentos europeus de interesse económico, com sede ou direcção efectiva em território português, que se constituam e funcionem nos termos legais, são também imputáveis directamente aos respectivos membros, integrando-se no seu rendimento tributável.
3 — A imputação a que se referem os números anteriores é feita aos sócios ou membros nos termos que resultarem do acto constitutivo das entidades aí mencionadas ou, na falta de elementos, em partes iguais.
4 — Para efeitos do disposto no n.º 1, considera-se:
a) Sociedade de profissionais:
1) A sociedade constituída para o exercício de uma atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS, na qual todos os sócios pessoas singulares sejam profissionais dessa atividade; ou
2) A sociedade cujos rendimentos provenham, em mais de 75 %, do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, desde que, cumulativamente, durante mais de 183 dias do período de tributação, o número de sócios não seja superior a cinco, nenhum deles seja pessoa coletiva de direito público e, pelo menos, 75 % do capital social seja detido por profissionais que exercem as referidas atividades, total ou parcialmente, através da sociedade;
b) Sociedade de simples administração de bens — a sociedade que limita a sua actividade à administração de bens ou valores mantidos como reserva ou para fruição ou à compra de prédios para a habitação dos seus sócios, bem como aquela que conjuntamente exerça outras actividades e cujos rendimentos relativos a esses bens, valores ou prédios atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos;
c) Grupo familiar — o grupo constituído por pessoas unidas por vínculo conjugal ou de adopção e bem assim de parentesco ou afinidade na linha recta ou colateral até ao 4.º grau, inclusive.
5 – Para efeitos da alínea c) do n.º 1, não se consideram sociedades de simples administração de bens as que exerçam a atividade de gestão de participações sociais de outras sociedades e que detenham participações sociais que cumpram os requisitos previstos no n.º 1 do artigo 51.º.
Artigo 12.º do CIRC
Sociedades e outras entidades abrangidas pelo regime de transparência fiscal
As sociedades e outras entidades a que, nos termos do artigo 6.º, seja aplicável o regime de transparência fiscal não são tributadas em IRC, salvo quanto às tributações autónomas.
Artigo 23.º-A
Encargos não dedutíveis para efeitos fiscais
9 – Tratando-se de sociedades de profissionais sujeitas ao regime de transparência fiscal, pode ser fixado por portaria do membro do Governo responsável pela área das finanças o número máximo de veículos e o respetivo valor para efeitos de dedução dos correspondentes encargos.
Artigo 20.º do CIRS
Imputação especial
1 – Constitui rendimento dos sócios ou membros das entidades referidas no artigo 6.º do Código do IRC, que sejam pessoas singulares, o resultante da imputação efetuada nos termos e condições dele constante ou, quando superior, as importâncias que, a título de adiantamento por conta de lucros, tenham sido pagas ou colocadas à disposição durante o ano em causa.
2 – Para efeitos do disposto no número anterior, as respetivas importâncias integram-se como rendimento líquido na categoria B.
3 – Constitui rendimento dos sujeitos passivos de IRS residentes em território português os lucros ou rendimentos obtidos por entidades não residentes em território português e aí submetidos a um regime fiscal claramente mais favorável, no caso em que, nos termos e condições do artigo 66.º do Código do IRC, os mesmos detenham, direta ou indiretamente, mesmo que através de mandatário, fiduciário ou interposta pessoa, pelo menos, 25 % das partes de capital, dos direitos de voto ou dos direitos sobre os rendimentos ou os elementos patrimoniais dessas entidades, consoante os casos, aplicando-se para o efeito, com as necessárias adaptações, o regime aí estabelecido.
4 – Para efeitos do disposto no número anterior, as respetivas importâncias integram-se como rendimento líquido na categoria B, nos casos em que as partes de capital ou os direitos estejam afetos a uma atividade empresarial ou profissional, ou na categoria E, nos restantes casos.
5 – No caso previsto no n.º 1, o resultado da imputação efetuada nos anos subsequentes deve ser objeto dos necessários ajustamentos destinados a eliminar qualquer duplicação de tributação dos rendimentos que possa vir a ocorrer.
6 – O disposto no n.º 2 não prejudica a possibilidade de dedução das contribuições obrigatórias para regimes de proteção social comprovadamente suportadas pelo sujeito passivo, nos casos em que este exerce a sua atividade profissional através de sociedade sujeita ao regime de transparência fiscal previsto no artigo 6.º do Código do IRC, desde que as mesmas não tenham sido objeto de dedução a outro título.
Cfr. também o art. 5.º, n.ºs 1 e 2 al. h) do CIRS.
Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes [10]Consultar a Portaria n.º 1011/2001, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831
Anexo I
Tabela (ou lista) de atividades do artigo 151.º do CIRS
«1 – Arquitectos, engenheiros e técnicos similares:
1000 Agentes técnicos de engenharia e arquitectura:
1001 Arquitectos;
1002 Desenhadores;
1003 Engenheiros;
1004 Engenheiros técnicos;
1005 Geólogos;
1006 Topógrafos.
2 – Artistas plásticos e assimilados, actores e músicos:
2010 Artistas de teatro, bailado, cinema, rádio e televisão;
2011 Artistas de circo;
2019 Cantores;
2012 Escultores;
2013 Músicos;
2014 Pintores;
2015 Outros artistas.
2016 Mediador cultural e artístico;
2017 Técnico de apoio à atividade cultural e artística.
3 – Artistas tauromáquicos:
3010 Toureiros;
3019 Outros artistas tauromáquicos.
4 – Economistas, contabilistas, actuários e técnicos similares:
4010 Actuários;
4011 Auditores;
4012 Consultores fiscais;
4013 Contabilistas;
4014 Economistas;
4015 Técnicos oficiais de contas;
4016 Técnicos similares.
5 – Enfermeiros, parteiras e outros técnicos paramédicos:
5010 Enfermeiros;
5012 Fisioterapeutas;
5013 Nutricionistas;
5014 Parteiras;
5015 Terapeutas da fala;
5016 Terapeutas ocupacionais.
5019 Outros técnicos paramédicos.
6 – Juristas e solicitadores:
6010 Advogados;
6011 Jurisconsultos;
6012 Solicitadores.
7 – Médicos e dentistas:
7010 Dentistas;
7011 Médicos analistas;
7012 Médicos cirurgiões;
7013 Médicos de bordo em navios;
7014 Médicos de clínica geral;
7015 Médicos dentistas;
7016 Médicos estomatologistas;
7017 Médicos fisiatras;
7018 Médicos gastroenterologistas;
7019 Médicos oftalmologistas;
7020 Médicos ortopedistas;
7021 Médicos otorrinolaringologistas;
7022 Médicos pediatras;
7023 Médicos radiologistas;
7024 Médicos de outras especialidades.
8 – Professores e técnicos similares:
8010 Explicadores;
8011 Formadores;
8012 Professores.
8013 Professores ou educadores artísticos.
9 – Profissionais dependentes de nomeação oficial:
9010 Revisores oficiais de contas.
9011 Notários
10 – Psicólogos e sociólogos:
1010 Psicólogos;
1011 Sociólogos.
11 – Químicos:
1110 Analistas.
12 – Sacerdotes:
1210 Sacerdotes de qualquer religião.
13 – Outras pessoas exercendo profissões liberais, técnicos e assimilados:
1310 Administradores de bens;
1311 Ajudantes familiares;
1312 Amas;
1313 Analistas de sistemas;
1314 Arqueólogos;
1315 Assistentes sociais;
1316 Astrólogos;
1317 Parapsicólogos;
1318 Biólogos;
1319 Comissionistas;
1320 Consultores;
1321 Dactilógrafos;
1322 Decoradores;
1323 Desportistas;
1324 Engomadores;
1325 Esteticistas, manicuras e pedicuras;
1326 Guias-intérpretes;
1327 Jornalistas e repórteres;
1328 Louvados;
1329 Massagistas;
1330 Mediadores imobiliários;
1331 Peritos-avaliadores;
1332 Programadores informáticos;
1333 Publicitários;
1334 Tradutores.
1335 Farmacêuticos
1336 Designers
1337 Conservador-restaurador.
14 – Veterinários:
1410 Veterinários.
15 – Outras actividades exclusivamente de prestação de serviços:
1519 Outros prestadores de serviços.»
5) Lista exaustiva das fichas doutrinárias da Autoridade Tributária com “informação vinculativa”:
Links para o site da AT:
- Informações vinculativas relativas ao IRC (inserir no campo “Filtrar” a expressão “transparência fiscal” e aumentar os elementos por página para 100. Em janeiro de 2026 constavam 44 documentos): https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Pages/circ-visualizacao-por-assunto.aspx;
- Informações vinculativas relativas ao IRS (inserir no campo “Filtrar” a expressão “transparência fiscal”. Em janeiro de 2026 constavam apenas dois documentos): https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/cirs/Pages/cirs-visualizacao-por-assunto.aspx
6) Obrigatoriedade da transparência fiscal:
Uma vez verificados os respetivos requisitos objetivos e subjetivos, o regime da transparência fiscal é obrigatório para todos os sujeitos passivos abrangidos (destinatários); estes não podem, por isso, optar por outro regime que não este.
7) Como evitar o regime da transparência fiscal:
7.1) Sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC:
Para evitar o regime da transparência fiscal é necessário evitar a qualificação da sociedade como sociedade de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC em cima transcrito.
Existem duas hipóteses alternativas para qualificar uma determina sociedade como (sociedade) de profissionais. Com efeito, considera-se “sociedade de profissionais”:
- subalínea 1) não só «a sociedade constituída para o exercício de uma atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS, na qual todos os sócios pessoas singulares sejam profissionais dessa atividade»;
- subalínea 2) como também «a sociedade cujos rendimentos provenham, em mais de 75 %, do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, desde que, cumulativamente, durante mais de 183 dias do período de tributação, o número de sócios não seja superior a cinco, nenhum deles seja pessoa coletiva de direito público e, pelo menos, 75 % do capital social seja detido por profissionais que exercem as referidas atividades, total ou parcialmente, através da sociedade».
Analisemos cada uma destas hipóteses.
Subalínea 1 da alínea a) do n.º 4 do art. 6.º do CIRC) «a sociedade constituída para o exercício de uma atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS, na qual todos os sócios pessoas singulares sejam profissionais dessa atividade»;
Três requisitos:
i) a sociedade tem que ter por objeto social o exercício de uma atividade profissional especificamente prevista na lista de atividades prevista na Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes [11]Consultar a Portaria n.º 1011/2001, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831 a que se refere o artigo 151.º do Código do IRS (ver essa lista, em cima, no ponto 3);
ii) todos os sócios da sociedade têm de ser pessoas singulares; e
iii) todos os sócios pessoas singulares da sociedade têm que prestar, nessa sociedade, os serviços correspondentes à atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS, que constitua o objeto social da sociedade.
Evitar a qualificação como sociedade de profissionais nos termos da subalínea 1 da alínea a) do n.º 4 do art. 6.º do CIRC):
Para deixar de ser qualificada sociedade de profissionais nos termos desta subalínea 1 da alínea a) do n.º 4 do art. 6.º do CIRC basta agregar um ou mais sócios que:
a) sejam pessoas coletivas (assinale-se que as sociedades unipessoais por quotas [SUQ], as sociedades por quotas [SQ] (propriamente ditas) e as sociedades anónimas [SA] são pessoas coletivas de pleno Direito);
b) sejam pessoas singulares que não exerçam qualquer atividade (por exemplo, uma sociedade de advogados que agrega um sócio que está desempregado ou é reformado);
c) sejam pessoas singulares que exerçam uma atividade profissional que não está especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS (por exemplo, uma sociedade de mediadores imobiliários que agrega um sócio que também é sócio e gerente [ou “sócio-gerente”] de um restaurante);
d) sejam pessoas singulares que exerçam uma atividade profissional que está especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS mas que é diferente da atividade da sociedade (por exemplo, uma sociedade de mediadores imobiliários que agrega um sócio que é solicitador); ou
e) sejam pessoas singulares que exerçam uma atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS semelhante à que constitui o objeto social da sociedade, mas que o fazem totalmente através de outra sociedade (por exemplo, uma sociedade de mediadores imobiliários que agrega um sócio que é mediador imobiliário mas que exerce a sua atividade totalmente noutra sociedade de que já era sócio anteriormente).
Uma sociedade que deixe de reunir todos os requisitos da subalínea 1 deve ser testada para efeitos de subsunção ou não na subalínea 2:
Uma sociedade que deixe de cumprir todos os requisitos da subalínea 1 da alínea a) do n.º 4 do artigo 6.º do CIRC não está necessariamente livre de se qualificar como sociedade de profissionais para efeitos da TF: deve ser testada para efeitos de subsunção ou não na subalínea 2 da mesma alínea (ver, em baixo, o ponto seguinte: «subalínea 2…»). Só se não cumprir, quer os requisitos previstos na subalínea 1, quer os requisitos previstos na subalínea 2, ambas da alínea a) do n.º 4 do artigo 6.º do CIRC é que não é qualificada como sociedade de profissionais e, consequentemente, evita o regime da TF.
Subalínea 2 da alínea a) do n.º 4 do art. 6.º do CIRC) «A sociedade cujos rendimentos provenham, em mais de 75 %, do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, desde que, cumulativamente, durante mais de 183 dias do período de tributação, o número de sócios não seja superior a cinco, nenhum deles seja pessoa coletiva de direito público e, pelo menos, 75 % do capital social seja detido por profissionais que exercem as referidas atividades, total ou parcialmente, através da sociedade;»
Pela positiva:
Considera-se também “sociedade de profissionais” a sociedade que, não estando abrangida pela subalínea 1 da alínea a) do n.º 4 do artigo 6.º do CIRC, aufira rendimentos provenientes, em mais de 75 %, do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, desde que, cumulativamente, durante mais de 183 dias do período de tributação:
i) o número de sócios não seja superior a cinco,
ii) nenhum deles seja pessoa coletiva de direito público e,
iii) pelo menos, 75 % do capital social seja detido por profissionais que exercem as referidas atividades, total ou parcialmente, através da sociedade.
Pela negativa – não se consideram sociedades de profissionais:
A contrario sensu, não se consideram sociedades de profissionais, ficando consequentemente excluídas do regime da transparência fiscal, as sociedades que, não estando abrangidas pela subalínea 1 da alínea a) do n.º 4 do artigo 6.º do CIRC (ver em cima):
a) tenham rendimentos provenientes de 25% ou mais do exercício conjunto ou isolado de uma atividade que não conste da lista a que se refere o artigo 151.º do Código do IRS (em cima transcrita);
b) tenham rendimentos provenientes de 76% ou mais do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, mas tenham seis sócios ou mais;
c) tenham rendimentos provenientes de 76% ou mais do exercício conjunto ou isolado de atividades profissionais especificamente previstas na lista a que se refere o artigo 151.º do Código do IRS, tenham um a cinco sócios, mas 26% ou mais do respetivo capital social seja detido por um ou mais sócios:
- que sejam pessoas coletivas de Direito Privado, desde que não se qualifiquem como “sócios profissionais” que exercem as referidas atividades, total ou parcialmente, através da sociedade (quanto às sociedades de profissionais que estão sujeitas a associações públicas profissionais, cfr. os arts. 8, n.ºs 2 al. b) e 4 e 3.º als. f) e g) do Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [12]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930) (assinale-se que as sociedades unipessoais por quotas [SUQ], as sociedades por quotas [SQ] (propriamente ditas) e as sociedades anónimas [SA] são pessoas coletivas de Direito Privado);
- que sejam pessoas singulares que não exercem qualquer atividade (por exemplo, uma sociedade de advogados na qual, pelo menos, 26% do respetivo capital social pertence a sócios que já se reformaram);
- que sejam pessoas singulares profissionais de uma ou mais atividades que não constam da lista a que se refere o artigo 151.º do Código do IRS (por exemplo, uma sociedade de mediadores imobiliários que agrega um sócio titular de, pelo menos, 26% do respetivo capital social que também é sócio e gerente [ou “sócio-gerente”] de um restaurante); ou
- que sejam pessoas singulares profissionais de uma ou mais atividades que constam da lista a que se refere o artigo 151.º do Código do IRS, mas que as exercem totalmente através de outra(s) sociedade(s) (por exemplo, uma sociedade de mediadores imobiliários que agrega um sócio que é mediador imobiliário mas que exerce a sua atividade totalmente noutra sociedade de que já era sócio anteriormente).
Ver a Classificação Portuguesa de Atividades Económicas (CAE) das pessoas coletivas e entidades equiparadas, Revisão 4, abreviadamente designada “CAE-Rev. 4”, constante do anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [13]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147, que contém uma lista muito ampla (pretende-se que seja tendencialmente exaustiva) de atividades económicas. A CAE-Rev. 4 contém uma lista de atividades económicas que ultrapassa em muito a da Portaria n.º 1011/2001, de 21 de agosto, com as alterações subsequentes [14]Consultar a Portaria n.º 1011/2001, de 21 de agosto, no link: https://diariodarepublica.pt/dr/legislacao-consolidada/portaria/2001-177307831, que, essencialmente, compreende apenas as profissões liberais.
Caso das sociedades unipessoais por quotas:
Assim, os sócios das sociedades de profissionais que sejam sociedades unipessoais por quotas (SUQ) que queiram que as respetivas sociedades evitem o regime da transparência fiscal só têm que proceder:
i) à divisão e cessão parcial da quota única a outro ou outros sócios (ver: cessão de quotas) de modo a que 26% do capital social da sociedade passe a pertencer a sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS; e
ii) à transformação da sociedade unipessoal por quotas (SUQ) em sociedade por quotas (SQ) propriamente dita (o registo da divisão e cessão parcial da quota única é um registo por mero depósito, que, por si só, não tem aptidão para operar a transformação da sociedade unipessoal por quotas (SUQ) em sociedade por quotas (SQ).
Com, pelo menos, a operação indicada na alínea i (divisão e cessão parcial da quota única…), essas sociedades unipessoais por quotas (SUQ) deixam de ser sociedades de profissionais nos termos quer da subalínea 1, quer da subalínea 2, ambas da al. a) do n.º 4 do art. 6.º do CIRC e, consequentemente, deixam de estar sujeitas ao regime da TF.
7.2) Sociedades de profissionais que estão sujeitas a associações públicas profissionais:
Sociedades de profissionais: regime fiscal vs regime societário; sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC vs sociedades de profissionais que estão sujeitas a associações públicas profissionais (RJSPAPP e Estatutos das Ordens correspondentes):
Existe atualmente no universo global das sociedades de profissionais uma certa dissonância entre o respetivo regime jurídico fiscal e o respetivo regime jurídico societário. Contamos, portanto, com dois conceitos diferentes:
a) as sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC e
b) as sociedades de profissionais que estão sujeitas a associações públicas profissionais reguladas no RJSPAPP e nos Estatutos das Ordens correspondentes.
Pelo que há, atualmente, em concreto: sociedades que não integram nem o primeiro conceito nem o segundo; sociedades que integram o primeiro mas não integram o segundo; sociedades que integram o segundo mas não integram o primeiro; e, finalmente, sociedades que integram os dois.

Duas espécies:
Existem hoje duas espécies de sociedades de profissionais que estão sujeitas a associações públicas profissionais:
a) as sociedades de profissionais estabelecidas em território nacional que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional; e
b) as sociedades multidisciplinares de profissionais que se estabeleçam em território nacional para o exercício de profissões organizadas em associações públicas profissionais, juntamente com outras profissões organizadas ou não em associações públicas profissionais.
(Arts. 2.º, n.º 1 do Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [15]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930).
I) Sociedades de profissionais que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional – lista taxativa (exaustiva):
Lista taxativa (exaustiva):
Lista taxativa (exaustiva), por ordem alfabética, rigorosamente de acordo com a designação que os diversos Estatutos das respetivas Ordens (constantes de diplomas legais) lhes conferem:
– sociedades profissionais de advogados;
– sociedades profissionais de arquitetos;
– sociedades profissionais de assistentes sociais;
– sociedades profissionais de biólogos;
– sociedades profissionais de contabilistas certificados;
– sociedades profissionais de despachantes oficiais;
– sociedades profissionais de economistas;
– sociedades profissionais de enfermeiros;
– sociedades profissionais de engenheiros;
– sociedades profissionais de engenheiros técnicos;
– sociedades profissionais de farmacêuticos;
– sociedades profissionais de fisioterapeutas;
– sociedades profissionais de médicos;
– sociedades profissionais de médicos dentistas;
– sociedades profissionais de médicos veterinários;
– sociedades profissionais de notários;
– sociedades profissionais de nutricionistas;
– sociedades profissionais de psicólogos;
– sociedades profissionais de revisores oficiais de contas;
– sociedades profissionais de solicitadores ou de agentes de execução.
Todas estas sociedades de profissionais que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional estão sujeitas às ordens profissionais correspondentes. Por exemplo, as sociedades de advogados são sociedades de profissionais que estão sujeitas à jurisdição e regime disciplinares da Ordem dos Advogados (OA).
Associações públicas profissionais:
Têm:
a) a denominação «ordem profissional» quando correspondam a profissões cujo exercício é condicionado à obtenção prévia de uma habilitação académica de licenciatura ou superior; e
b) a denominação «câmara profissional» no caso contrário (art. 11.º, n.º 1 do Regime Jurídico de criação, organização e funcionamento das Associações Públicas Profissionais (RJAPP), estabelecido na Lei n.º 2/2013, de 10 de janeiro, com as alterações subsequentes [Consultar o RJAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2013-70326648]).
Atualmente não existe nenhuma câmara profissional: apenas ordens profissionais.
Evitar a TF neste caso:
As sociedades de profissionais que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional não são necessariamente sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC.
Chave – agregar sócios não profissionais:
Com efeito, hoje, todas essas sociedades taxativamente elencadas em cima, com exceção das sociedades de notários, podem, em certos termos, agregar sócios não profissionais, o que resulta do disposto:
i) nos Estatutos de todas as Ordens profissionais, todos constantes de Leis da Assembleia da República (art. 112.º, n.ºs 1 e 2 da Constituição da República Portuguesa [CRP]) e
ii) no Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [16]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930.
Resulta do disposto no n.º 1 do art. 8.º do RJSPAPP que:
a) as sociedades de profissionais que se constituam enquanto sociedades unipessoais por quotas só podem ter um sócio que, naturalmente, tem de ser profissional;
b) as sociedades de profissionais pluripessoais dispõem obrigatoriamente de pelo menos dois sócios profissionais, podendo igualmente dispor, caso o contrato de sociedade (pacto social, estatutos ou ato constitutivo) não o proíba, de sócios não profissionais.
N.º 1 do artigo 87.º do Estatuto da Ordem dos Notários, aprovado pela Lei n.º 155/2015, de 15 de setembro, com as alterações subsequentes: «As sociedades de notários só podem ser constituídas por sócios profissionais, não podendo o número de sócios ser superior a três» [17]Consultar o Estatuto da Ordem dos Notários no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-174875854.
Definições relevantes:
Sócio profissional: «o sócio de sociedade de profissionais que detenha participações sociais e preste, naquela sociedade, os serviços profissionais incluídos no respetivo objeto principal»;
Sócio não profissional: «o sócio de sociedade de profissionais que detenha participações sociais, mas não preste, naquela sociedade, os serviços profissionais incluídos no respetivo objeto principal, ainda que para tanto se encontre habilitado» (Definições constantes, respetivamente, das alíneas f) e g) do art. 3.º do Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [18]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930).
Conjugar o disposto: na alínea a) do n.º 4 do art. 6.º do CIRC + RJSPAPP + Estatuto da Ordem correspondente:
É necessário conjugar:
i) o disposto na alínea a) do n.º 4 do art. 6.º do CIRC com
ii) o disposto no Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [19]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930 e
iii) no Estatuto da Ordem correspondente.
Assim:
– as sociedades de notários são sempre, em qualquer caso, qualificadas como sociedades de profissionais nos termos da subalínea 1 da alínea a) do n.º 4 do art. 6.º do CIRC, ficando, por conseguinte, necessariamente sujeitas ao regime da transparência fiscal;
– todas as outras sociedades de profissionais que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional que não se “transformem” em sociedades multidisciplinares de profissionais, podem evitar a qualificação como sociedades de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC, bastando, para tal, que:
1ª hipótese) – Cumulativamente:
i) alcancem globalmente (entre todo o tipo de sócios: profissionais e não profissionais), pelo menos, o número de seis sócios (por exemplo, “promovendo” associados a sócios); e
ii) agreguem, pelo menos, um sócio que, independentemente do respetivo peso relativo no capital social da sociedade (por exemplo, 2% ou 3%):
a) seja uma pessoa coletiva, profissional ou não profissional para efeitos do RJSPAPP (assinale-se que as sociedades unipessoais por quotas [SUQ], as sociedades por quotas [SQ] (propriamente ditas) e as sociedades anónimas [SA] são pessoas coletivas de pleno Direito); ou
b) seja uma pessoa singular, não profissional para efeitos do RJSPAPP, que:
– não exerça qualquer atividade (por exemplo, uma sociedade de advogados que agrega um sócio que é reformado ou está desempregado);
– exerça uma atividade profissional que não esteja especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS (por exemplo, uma sociedade de advogados que agrega um sócio que também é sócio e gerente de um restaurante); ou
– exerça uma atividade profissional que esteja especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS mas seja diferente da atividade da sociedade (por exemplo, uma sociedade de advogados que agrega um sócio que é um mediador imobiliário que presta serviços como tal noutra sociedade).
2ª hipótese) – Em alternativa, podem, cumulativamente:
i) ter um a cinco sócios, desde que, pelo menos, dois deles sejam sócios profissionais, e
ii) 26% ou mais do respetivo capital social passe a ser detido por um ou mais sócios:
a) que sejam pessoas coletivas de Direito Privado, desde que não se qualifiquem como “sócios profissionais” que exercem as referidas atividades, total ou parcialmente, através da sociedade (cfr. arts. 8.º, n.ºs 2 al. b) e 4 e 3.º als. f) e g) do RJSPAPP) (assinale-se que as sociedades unipessoais por quotas [SUQ], as sociedades por quotas [SQ] (propriamente ditas) e as sociedades anónimas [SA] são pessoas coletivas de Direito Privado);
b) que sejam pessoas singulares que não exercem qualquer atividade (por exemplo, uma sociedade de advogados com pelo menos dois sócios profissionais que detenham no máximo 74% do capital social da sociedade [cfr. arts. 8.º, n.ºs 1 RJSPAPP], na qual, pelo menos, 26% do respetivo capital social pertença a sócios que já se reformaram);
c) que sejam pessoas singulares profissionais de uma ou mais atividades que não constam da lista a que se refere o artigo 151.º do Código do IRS (por exemplo, uma sociedade de advogados com pelo menos dois sócios profissionais que detenham no máximo 74% do capital social da sociedade [cfr. arts. 8.º, n.ºs 1 RJSPAPP], que agrega um sócio titular de pelo menos 26% do respetivo capital social que também é sócio e gerente [ou “sócio-gerente”] de um restaurante); ou
d) que sejam pessoas singulares não profissionais da atividade que constitui o objeto principal da sociedade, mas sejam profissionais de qualquer outra atividade que conste da lista a que se refere o artigo 151.º do Código do IRS, exercendo-a totalmente através de outra(s) sociedade(s) (por exemplo, uma sociedade de advogados com pelo menos dois sócios profissionais que detenham no máximo 74% do capital social da sociedade [cfr. arts. 8.º, n.ºs 1 RJSPAPP], que agrega um sócio que é mediador imobiliário, mas que exerce a sua atividade totalmente noutra sociedade de que já era sócio anteriormente) (assinale-se que, nos termos dos art. 8.º, n.º 4 e 3.º als. f) e g) do RJSPAPP, «uma pessoa singular, as sociedades de profissionais ou entidades equiparadas só podem ser sócios profissionais de uma única sociedade de profissionais cujo objeto principal seja o exercício de determinada atividade profissional»).
II) Sociedades multidisciplinares de profissionais:
Admite-se hoje que sejam criadas sociedades multidisciplinares de profissionais ou que as sociedades em cima indicadas, com exceção das sociedades de notários, se transformem em sociedades multidisciplinares de profissionais para o exercício de profissões organizadas em associações públicas profissionais (ordens profissionais ou câmaras profissionais), juntamente com outras profissões:
a) organizadas em associações públicas profissionais; ou
b) que não estejam organizadas em associações públicas profissionais.
(art. 2.º, n.º 1 al. b) do Regime Jurídico da constituição e funcionamento das Sociedades de Profissionais que estejam sujeitas a Associações Públicas Profissionais (RJSPAPP), estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [20]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930).
Ficha Doutrinária da Autoridade Tributária:
Sobre esta matéria, vide o seguinte trecho de uma ficha doutrinária da Autoridade Tributária com «informação “vinculativa”» (ver a ficha doutrinária no link: https://www.lexpoint.pt/Fileget.aspx?FileId=54585):
«Nos termos do disposto na subalínea 1 da alínea a) do n.o 4 do artigo 6.o do Código do IRC, para além de todos os sócios serem pessoas singulares, é também requisito deste regime que todos os sócios exerçam a mesma atividade e que essa atividade se encontre prevista na Tabela anexa ao Código do IRS a que se refere o seu artigo 151.º (bold nosso).
Assim, em face da admissão de sócios não advogados e a passar a adotar a forma de sociedade multidisciplinar de profissionais, não se encontram preenchidos os requisitos da subalínea 1 da alínea a) do n.º 4 do artigo 6.o do Código do IRC para que esta seja qualificada como uma sociedade de profissionais e, em consequência, ser-lhe aplicável o regime de transparência fiscal.»
Assim, seguindo-se a orientação da Ficha doutrinária da Autoridade Tributária que contém «informação “vinculativa”», uma sociedade multidisciplinar de profissionais deixa de ser automaticamente considerada uma sociedade de profissionais para efeitos da subalínea 1 da alínea a) do n.º 4 do artigo 6.º do CIRC, ficando, por isso, aberta a porta para que seja testada para efeitos de subsunção ou não na subalínea 2 da mesma alínea.
Conclusão – evitar a TF neste caso:
Para além das possibilidades que indicámos em cima, no ponto I, os sócios das sociedades de profissionais que tenham por objeto principal o exercício em comum de atividades profissionais organizadas numa única associação pública profissional que queiram que as respetivas sociedades evitem o regime da transparência fiscal também podem criar uma sociedade multidisciplinar de profissionais ou proceder à “transformação” da sociedade de que atualmente são sócios numa sociedade multidisciplinar de profissionais, agregando, para tal, pelo menos um sócio profissional de outra atividade, incluída ou não na lista de atividades a que se refere o artigo 151.º do Código do IRS, e alargando o objeto social e os CAE’s associados à sociedade e:
a) alcançar globalmente (entre todo o tipo de sócios), pelo menos, o número de seis sócios (por exemplo, “promovendo” também associados a sócios); ou
b) promover as diligências necessárias para que pelo menos 26% do capital social da sociedade passe a pertencer a sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS.
Se isso acontecer, a sociedade multidisciplinar de profissionais:
i) continua a qualificar-se como uma sociedade de profissionais sujeita a uma ou mais associações públicas profissionais para efeitos do RJSPAPP, estabelecido na Lei n.º 53/2015, de 11 de junho, com as alterações subsequentes [21]Consultar o RJSPAPP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/lei/2015-107742930,
ii) mas deixa de se qualificar como uma sociedade de profissionais nos termos e para os efeitos do art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC, deixando, consequentemente, de estar sujeita ao regime da TF.
8) Restante âmbito subjetivo de aplicação da TF:
8.1) Sociedades civis não constituídas sob forma comercial (e que não sejam sociedades de profissionais);
As sociedades civis não constituídas sob forma comercial (e que não sejam sociedades de profissionais) estão sujeitas à transparência fiscal (art. 6.º, n.º 1 al. a)). Ver o nosso artigo: sociedade civil sob forma civil. Ver também: sociedade civil sob forma comercial.
As sociedades civis sob forma civil especiais correspondentes a sociedades de profissionais sujeitas a associações públicas profissionais (“Ordens”) que no passado estavam obrigadas por Lei a adotar uma forma civil especial, concretamente as sociedades de advogados, as sociedades de notários e as sociedades de solicitadores e de agentes de execução constituídas antes das alterações legislativas ao RJSPAPP e aos Estatutos das Ordens correspondentes em 2023 e 2024, respetivamente, são sociedades civis não constituídas sob forma comercial. Estarão sujeitas à TF por esta via?
- Artigo 212.º-A, n.º 10 do EOA: «Às sociedades profissionais de advogados é aplicável o regime fiscal previsto para as sociedades constituídas sob a forma comercial.»
- Artigo 223.º-A, n.º 4 do EOSAE: «Às sociedades profissionais de solicitadores ou de agentes de execução é aplicável o regime fiscal previsto para as sociedades constituídas sob a forma comercial.»
O EON não contém uma disposição semelhante. Mas também não era necessário: já vimos em cima que as sociedades de notários estão sempre “presas” à TF por via do art. 6.º, n.º 4 al. a) 1) e n.º 1 al. b). Logo, a questão só se coloca em relação às sociedades de advogados e às sociedades de solicitadores ou de agentes de execução.
Deve entender-se que estas normas do EOA e do EOSAE que acabámos de transcrever, que têm ambas a redação de 2015, derrogam parcialmente o regime de sujeição à TF aplicável à generalidade das sociedades civis não constituídas sob forma comercial estabelecido na al. a) do n.º 1 do art. 6.º do CIRC, que tem a redação de 1988 (originária deste diploma), determinando especialmente a não sujeição à TF por esta via das sociedades de advogados e das sociedades de solicitadores ou de agentes de execução constituídas antes de 2023 e 2024 sob uma forma civil especial.
Assim também o tem entendido a Autoridade Tributária em todas as fichas doutrinárias em que se pronunciou sobre o assunto, num total de três, de julho de 2024, outubro de 2024 e 2025, respetivamente:
– https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_26442.pdf;
– https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_27017.pdf; e
– https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/informacoes_vinculativas/rendimento/circ/Documents/PIV_27684.pdf.
8.2) Sociedades de simples administração de bens (SSAB):
Estão ainda sujeitas à transparência fiscal:
a) as sociedades de simples administração de bens (SSAB) cuja maioria do capital social pertença, direta ou indiretamente, durante mais de 183 dias do exercício social, a um grupo familiar, e
b) as sociedades de simples administração de bens (SSAB) cujo capital social pertença, em qualquer dia do exercício social, a um número de sócios não superior a cinco e nenhum deles seja pessoa coletiva de direito público.
Considera-se sociedade de simples administração de bens (SSAB):
a) a sociedade que limita a sua atividade à administração de bens (imóveis ou móveis) ou valores mantidos como reserva ou para fruição (por exemplo, arrendados; as rendas são frutos civis) (nomeadamente que tenham os CAE’s-Rev. 4 “68110 Compra e venda de bens imobiliários” e “68200 Arrendamento e exploração de bens imobiliários próprios ou em locação”);
b) a sociedade que limita a sua atividade à compra de prédios para a habitação dos seus sócios;
c) bem como a sociedade que conjuntamente (isto é, que para além das atividades elencadas nas alíneas anteriores: a e b) exerça outras atividades e cujos rendimentos relativos a esses bens, valores ou prédios atinjam, na média dos últimos três anos, mais de 50% da média, durante o mesmo período, da totalidade dos seus rendimentos;
N.º 5 do art. 6.º do CIRC: «não se consideram sociedades de simples administração de bens as que exerçam a atividade de gestão de participações sociais de outras sociedades e que detenham participações sociais que cumpram os requisitos previstos no n.º 1 do artigo 51.º.»
Logo, as sociedades gestoras de participações sociais (SGPS) estão excluídas do regime de transparência fiscal em conformidade com o disposto no n.º 5 do art. 6.º do CIRC [22]Neste sentido, Gustavo Lopes Courinha, op. cit., pág. 67 e Rui Marques, op. cit., pág. 90..
Grupo familiar: o grupo constituído por pessoas unidas por:
a) vínculo conjugal (casamento: arts. 1576.º e 1577.º do Código Civil [23]Consultar o Código Civil no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1966-34509075;
b) de adoção (arts. 1576.º e 1586.º do CC);
c) de parentesco na linha reta ou colateral até ao 4.º grau, inclusive (ver arts. 1576.º e 1578.º a 1582.º do CC);
d) ou afinidade na linha reta ou colateral até ao 4.º grau, inclusive (ver arts. 1576.º, 1584.º e 1585.º do CC) (al. c) do n.º 4 do art. 6.º do CIRC).
Ver, com mais desenvolvimento: sociedades de simples administração de bens (SSAB).
9) Expedientes jurídicos lícitos, mas substancialmente artificiais especificamente destinados a contornar as normas que determinam a sujeição à transparência fiscal:
O atual regime da transparência fiscal compele fortemente os sócios das sociedades transparentes (isto é, visadas pela TF) a criar expedientes jurídicos lícitos, mas substancialmente artificiais especificamente destinados a contornar as normas que determinam a sujeição à transparência fiscal. O que, aliás, em muitos casos, é facílimo. Vejamos:
a) Sociedades de profissionais:
aa) quanto às sociedades de profissionais que sejam sociedades unipessoais por quotas, pense-se, por exemplo, na divisão e cessão parcial da quota única (ver: cessão de quotas) a outro ou outros sócios de modo a que 26% do capital social da sociedade passe a pertencer a sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS (com o atual regime da TF, o legislador fiscal promove ativamente a criação de “sociedades de pluralidade fictícia”: sociedades substancialmente unipessoais travestidas de sociedades por quotas propriamente ditas, com dois ou mais sócios. Pergunta-se: quantas sociedades destas não devem existir por esse País fora apenas por causa do regime da TF?!);
ab) quanto às sociedades de profissionais que estão sujeitas a associações públicas profissionais, pense-se, por exemplo, na criação de uma sociedade multidisciplinar de profissionais ou na transformação da sociedade de profissionais de que atualmente sejam sócios numa sociedade multidisciplinar de profissionais, agregando, para tal, pelo menos um sócio profissional de outra atividade, incluída ou não na lista de atividades a que se refere o artigo 151.º do Código do IRS e:
a) alcançar globalmente (entre todo o tipo de sócios), pelo menos, o número de seis sócios (por exemplo, “promovendo” também associados a sócios); ou
b) que, pelo menos, 26% do capital social da sociedade passe a pertencer a sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS.
Trata-se de uma pequena amostra. Com efeito, e como resultou do que escrevemos em cima, há muitos mais expedientes jurídicos que podem ser usados para fugir à TF neste caso.
b) quanto às sociedades de simples administração de bens (SSAB) exploradas por grupos familiares é bem mais difícil, mas também é possível. Nós sabemos como fazê-lo, mas, pelo menos para já, optamos por não partilhar aqui.
10) Nota sobre a inconstitucionalidade do regime da transparência fiscal:
Violação do princípio da igualdade e da não discriminação, do princípio da neutralidade no tratamento fiscal de todas as empresas e do princípio da tributação pelo rendimento real:
O regime da transparência fiscal atualmente em vigor, constante do art. 6.º do CIRC:
i) assenta num preconceito bem velhinho e bafiento em relação:
a) aos profissionais das atividades indicadas na lista da Portaria n.º 1011/2001, de 21 de agosto, segundo o qual estes não são verdadeiros empresários (ideia que é errada em face da Lei atualmente em vigor; ver: empresa: definição e vários sentidos) ou que são, quanto muito, na melhor das hipóteses, empresários de segunda categoria, e, como tal, indignos de recorrer ao mecanismo societário nos mesmos termos que os “verdadeiros empresários” ou “empresários de primeira categoria”, e ao princípio inerente àquele da separação entre a pessoa coletiva e os seus membros [24]Sobre este princípio, vide Maria de Fátima Ribeiro, A Tutela dos Credores da Sociedade por Quotas e a “Desconsideração da Personalidade Jurídica”, Almedina, Coimbra, 2009, págs. 81 e … Continuar a ler, decorrente da atribuição à pessoa coletiva de personalidade jurídica com autonomia patrimonial perfeita no seu alcance máximo;
O preconceito é, pois, o de que as sociedades de profissionais, pese embora os mecanismos institucionais previstos na Lei e no pacto social para que formem uma vontade própria, distinta da vontade dos respetivos sócios, não a formam efetivamente, exploram estruturas económicas “muito pequenininhas e rudimentares”, não precisam de fazer investimentos, não precisam de constituir reservas, distribuem sempre 100% dos lucros (são verdadeiras cash cows), “carecem de autonomia económica face aos respetivos sócios”, sendo estes essencialmente “apenas profissionais liberais”, que “se limitam a prestar serviços” e que recorrem à “criação artificial de sociedades/interposição de pessoas coletivas com o único ou principal objetivo de reduzir a tributação”.
b) e às sociedades unipessoais por quotas por razões essencialmente semelhantes e que constituem igualmente fundamento de outras soluções normativas de Direito Societário estabelecidas inicialmente em 1996, mas que ainda hoje se encontram em vigor (cfr. arts. 270.º-C, n.ºs 1 e 2 e 270.º-F).
ii) viola o princípio da neutralidade no tratamento fiscal de todas as empresas, independentemente do setor de atividade económica em que atuam (neutralidade fiscal entre os vários setores de atividade económica), da forma jurídica que adotam (neutralidade fiscal da forma jurídica) (ver: formas jurídicas da empresa), do número e do caráter profissional ou não profissional dos respetivos sócios ou membros;
iii) constitui, nessa medida, um mecanismo de distorção da concorrência e do normal funcionamento do mercado;
iv) desincentiva a constituição de reservas (predominantemente compostas, na prática, por lucros não distribuídos/atribuídos), que é um importante instrumento de capital próprio, prejudicando assim a estrutura de capital das sociedades visadas (prejudica os respetivos rácios de solvabilidade e de autonomia financeira);
v) é, em muitos casos, relativamente fácil de contornar, incentivando, por isso, o recurso a expedientes jurídicos substancialmente artificiais (ver, em cima, o ponto 9) e contribuindo para o desfasamento entre a realidade económico-material e a realidade jurídico-formal;
vi) quebra a harmonia e unidade que devia existir no ordenamento jurídico como um todo, uma vez que, quanto às sociedades de profissionais que estão sujeitas a associações públicas profissionais, existe hoje uma desarmonia flagrante entre o respetivo regime jurídico fiscal (art. 6.º, n.ºs 1 al. b) e 4 al. a), subalíneas 1 e 2 do CIRC) e o respetivo regime jurídico societário (RJSPAPP e Estatutos das Ordens correspondentes); e
vii), é materialmente inconstitucional:
vii-i) por violação do princípio da igualdade e da não discriminação, consagrado no art. 13.º da Constituição da República Portuguesa (CRP) [25]Consultar a CRP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775, e
vii-ii) por violação do princípio da neutralidade no tratamento fiscal de todas as “empresas”, decorrente do art. 104.º, n.º 2 da CRP, independentemente do setor de atividade económica em que atuam, da forma jurídica que adotam, do número e do caráter profissional ou não profissional dos respetivos sócios ou membros, uma vez que:
a) quanto às sociedades de profissionais:
a-i) discrimina negativamente os sócios das sociedades de profissionais que têm por objeto social uma atividade profissional especificamente prevista na lista de atividades a que se refere o artigo 151.º do Código do IRS (ver, em cima, o ponto 3) e, em geral, relativo à prestação de serviços (veja-se o último código da lista da Portaria n.º 1011/2001, de 21 de agosto: «1519 Outros prestadores de serviços»), face aos sócios de todas as outras sociedades do ordenamento jurídico, predominantemente comerciais e civis sob forma comercial.
Com efeito, porque é que as sociedades com um objeto social de prestação de serviços devem ter, apenas por causa disso, um tratamento fiscal mais desfavorável do que as sociedades com um objeto relativo aos outros setores de atividade económica? Das duas uma: ou todas as sociedades estão sujeitas ao regime geral do CIRC ou todas as sociedades estão sujeitas ao regime da TF. Esta dualidade de tratamentos, um melhor e o outro pior, assente no facto de umas sociedades terem um objeto relativo ao setor de atividade económica x e outras ao setor de atividade económica y é que não faz qualquer sentido. Trata-se, de facto, de uma discriminação completamente injustificada.
a-ii) dentro do setor da atividade económica das prestações de serviços, discrimina negativamente os sócios das sociedades unipessoais por quotas (SUQ) face aos sócios das sociedades por quotas (SQ) propriamente ditas (sociedades pluripessoais por quotas).
Com efeito, porque é que as sociedades com CAE’s relativos à prestação de serviços que sejam sociedades unipessoais por quotas (SUQ) devem estar necessariamente (automaticamente no sistema informático da AT?) sujeitas à TF e as sociedades que sejam sociedades por quotas (SQ) propriamente ditas nas quais, pelo menos, 26% do respetivo capital social pertença a sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS já não devem estar?;
a-iii) discrimina negativamente os sócios profissionais face aos não profissionais.
Com efeito, porque é que as sociedades que tenham como sócios somente pessoas singulares profissionais das atividades incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS devem estar necessariamente sujeitas à TF, mas as sociedades que tenham sócios não profissionais ou profissionais de outras atividades não incluídas na lista de atividades a que se refere o artigo 151.º do Código do IRS já não devem estar?;
a-iv) discrimina negativamente os sócios das sociedades que tenham menos de seis sócios, na esmagadora maioria das vezes, com menor poder económico, em relação às sociedades que tenham seis sócios ou mais. Com efeito, porque é que as sociedades que tenham menos de seis sócios devem ter, apenas por causa disso, um tratamento fiscal mais desfavorável do que as sociedades que tenham seis sócios ou mais? Porque é que as sociedades de micro e pequena dimensão devem ser prejudicadas face às de média e grande dimensão?
a-v) dentro das sociedades de profissionais que estão sujeitas a associações públicas profissionais, discrimina negativamente as sociedades de notários face a todas as outras. Ora, compreende-se que haja razões que determinem a obrigatoriedade de as sociedades de notários terem apenas sócios profissionais que sejam notários e a impossibilidade de se constituírem como sociedades multidisciplinares de profissionais. O que já não se compreende e que choca o sentimento comum de justiça é que, apenas por causa disso, as sociedades de notários sejam prejudicadas fiscalmente em relação a todas as outras sociedades de profissionais que estão sujeitas a associações públicas profissionais;
b) quanto às sociedades de simples administração de bens (SSAB):
i) discrimina negativamente os sócios das sociedades que têm um objeto social e CAE’s relativos à atividade económica imobiliária, especialmente as que têm os CAE’s «68110 Compra e venda de bens imobiliários» e «68200 Arrendamento e exploração de bens imobiliários próprios ou em locação», face aos sócios de todas as outras sociedades do ordenamento jurídico que exercem outras atividades económicas. Assinale-se que “CAE” é a sigla relativa à expressão Classificação Portuguesa de Atividades Económicas. Atualmente a Classificação Portuguesa de Atividades Económicas, abreviadamente designada “CAE-Rev. 4”, está estabelecida no anexo único do Decreto-Lei n.º 9/2025, de 12 de fevereiro [26]Consultar o Decreto-Lei n.º 9/2025, de 12 de fevereiro, que estabelece a CAE-Rev. 4, no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/9-2025-907097147; e
ii) discrimina negativamente os grupos familiares face aos grupos não familiares. A haver discriminação, quanto muito, devia ser ao contrário (cfr. art. 67.º, n.ºs 1 e 2 al. f) da CRP [27]Consultar a CRP no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-aprovacao-constituicao/1976-34520775). Pergunta-se: se não é para atribuir benefícios fiscais, o que é que a Família está sequer a fazer num Código de um imposto sobre empresas?
vii-ii) e é materialmente inconstitucional por violação do princípio da tributação das empresas e das pessoas singulares pelo seu «rendimento real» (ou princípio da capacidade contributiva) (art. 104.º, n.ºs 1 e 2 da CRP):
Acresce ainda que o regime da transparência fiscal é também materialmente inconstitucional por violação do princípio da tributação das empresas e das pessoas singulares pelo seu «rendimento real» (ou princípio da capacidade contributiva) decorrente, respetivamente dos n.ºs 2 e 1 do art. 104.º da CRP, no segundo caso, concretamente quanto impõe que «o imposto sobre o rendimento pessoal» tenha em conta «os rendimentos do agregado familiar.» [28]Sobre este princípio, vide Gustavo Lopes Courinha, op. cit., pág. 24..
Com efeito, determina-se no proémio do n.º 1 do art. 6.º do CIRC que «é imputada aos sócios, no seu rendimento tributável para efeitos de IRS ou IRC, consoante o caso, a matéria coletável, determinada nos termos deste Código, das sociedades […] transparentes […] ainda que não tenha havido distribuição de lucros».
O regime da TF é assim cego quanto ao destino que a sociedade, através do respetivo órgão deliberativo-interno (assembleia geral ou coletividade dos sócios), dá aos seus próprios lucros, podendo, por isso, ser especialmente violento e injusto. Com efeito, o sócio é tributado como se tivesse recebido 100% dos lucros da sociedade mesmo que efetivamente não tenha recebido quaisquer lucros ou dividendos da sociedade (0%) porque esta:
a) através da inércia, simplesmente não deliberou no sentido da sua distribuição total ou parcial aos sócios, ou
b) através de vontade expressa, deliberou no sentido da sua retenção total ou parcial nos cofres da sociedade.
Assim, os sócios podem ser forçados a pagar impostos que podem, em concreto, ser avultadíssimos por rendimentos que efetivamente nunca auferiram.
Conclusão:
O atual regime da transparência fiscal é preconceituoso, arcaico, complexo (kafkiano, mesmo), absurdo, profundamente injusto e inconstitucional por violação do princípio da igualdade e da não discriminação, do princípio da neutralidade no tratamento fiscal de todas as empresas e do princípio da tributação pelo rendimento real (arts 13.º e 104.º, n.ºs 1 e 2 da CRP). Por isso, todo o respetivo regime devia ser, de iure condendo (ou de lege ferenda), pura e simplesmente revogado. Em Espanha, esse passo já foi dado em 2003, há, portanto, mais de 20 anos atrás.
Na verdade, não se compreende como é que a comissão para a reforma do CIRC de 2013, com o objetivo de atualizar, modernizar, corrigir e resolver problemas do CIRC que estava em vigor à data e reforçar a internacionalização e a competitividade das empresas portuguesas não o fez ou, pelo menos, não o propôs ao legislador.
Em 2023 e 2024, com as alterações que efetuou ao RJSPAPP e aos Estatutos de todas as Ordens Profissionais existentes, o legislador societário, ainda que muito provavelmente não tenha tido, de todo, essa intenção, acabou por dar um passo importante para reduzir significativamente a importância prática do regime da TF. Falta agora o legislador fiscal desferir o golpe final neste regime.