1) Conceitos distintos:
O capital social não se confunde com o capital próprio: tratam-se, na verdade, de conceitos distintos, ainda que parcialmente sobrepostos.
2) Definições:
Capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth): analisado de uma perspetiva, é o saldo patrimonial, positivo ou negativo, que resulta do valor do ativo depois de abatido o valor do passivo. Corresponde à diferença para mais ou para menos entre o valor do ativo e o valor do passivo (CP = A – P). A mesma fórmula, mas na perspetiva do ativo: ativo = passivo +/- capital próprio (A = P +/- CP); esta última é a equação fundamental da contabilidade [1]J. Engrácia Antunes, Direito da Contabilidade – Uma Introdução, Almedina, Coimbra, 2019, págs. 12, 13, 82 e 83..
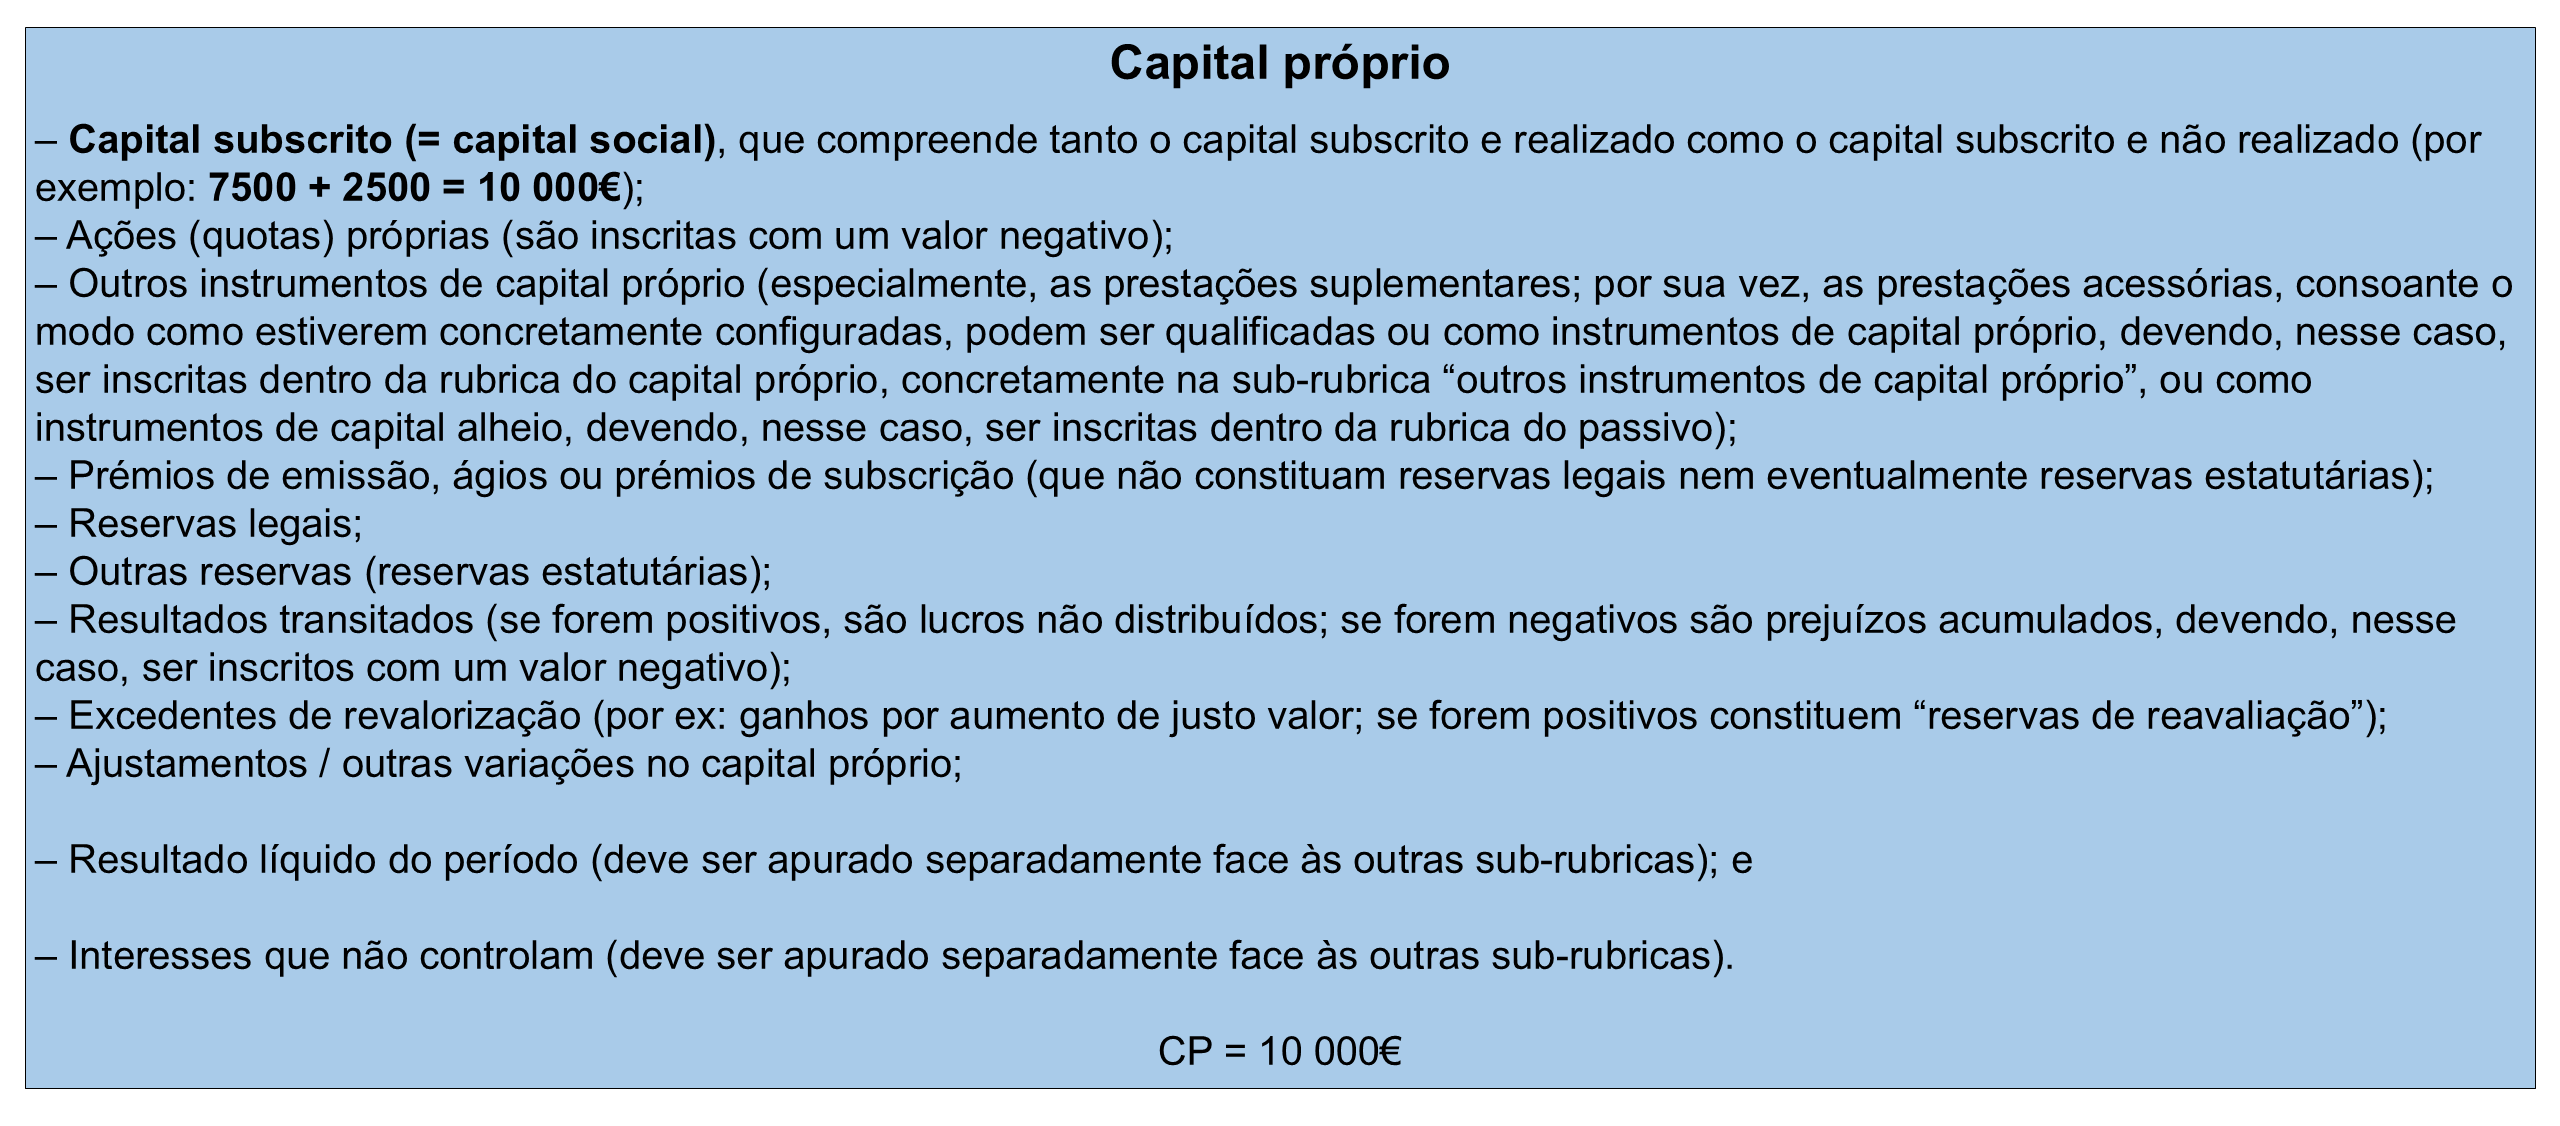
Capital social: deve ser entendido, primordialmente, em termos nominais; com efeito, é neste sentido que, na maioria das vezes, na Lei e na prática, é empregue esta expressão [2]Ana Perestrelo de Oliveira, Manual de Corporate Finance, 3ª edição, Almedina, Coimbra, 2024, pág. 45.. Assim, o capital social (nominal) é a cifra numérica, expressa em Euros, constante no pacto social, estatutos, contrato de sociedade ou ato constitutivo da sociedade e, por isso, tendencialmente estável, representativa da soma dos valores nominais das participações sociais (quotas, ações ou partes) fundadas em entradas em dinheiro e/ou em espécie [3]Cfr. no essencial, J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 449 e 450; P. Tarso Domingues, O Financiamento … Continuar a ler e que deve ser inscrita no balanço, dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (capital social = capital subscrito).

3) Na contabilidade – inscrição no balanço:
3.1) Em comum – são rubricas ou sub-rubricas contabilísticas:
O capital social e o capital próprio têm em comum o facto de serem ambos, direta ou indiretamente, rubricas ou sub-rubricas contabilísticas.
Com efeito, a cifra do capital social deve ser inscrita no balanço dentro da rubrica do capital próprio, concretamente na sub-rubrica do capital subscrito (cfr. modelo oficial de balanço constante no Anexo I da Portaria n.º 220/2015, de 24 de julho [5]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf [ver imagem ao lado], retificada pela Declaração de Retificação n.º 41-A/2015, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística [SNC]).
Assim, a cifra numérica do capital social corresponderá sempre ao valor que consta na sub-rubrica do capital subscrito. Por outras palavras, capital social = capital subscrito.
Por sua vez, o capital próprio é, por si só, uma rubrica contabilística autónoma, tal como, aliás, o ativo e o passivo. Enquanto rubrica contabilística, o capital próprio integra várias sub-rubricas e deve constar no balanço da empresa, cujo modelo está previsto no Anexo I da Portaria n.º 220/2015, de 24 de julho, já referida (ver imagem ao lado).
3.2) O capital social é uma sub-rubrica; o capital próprio é uma rubrica:
Assim:
– o capital social (= capital subscrito) é uma sub-rubrica contabilística inserida na rubrica do capital próprio; ao passo que
– o capital próprio é uma rubrica contabilística autónoma.
3.3) Código de Contas e Quadro Síntese de Contas:
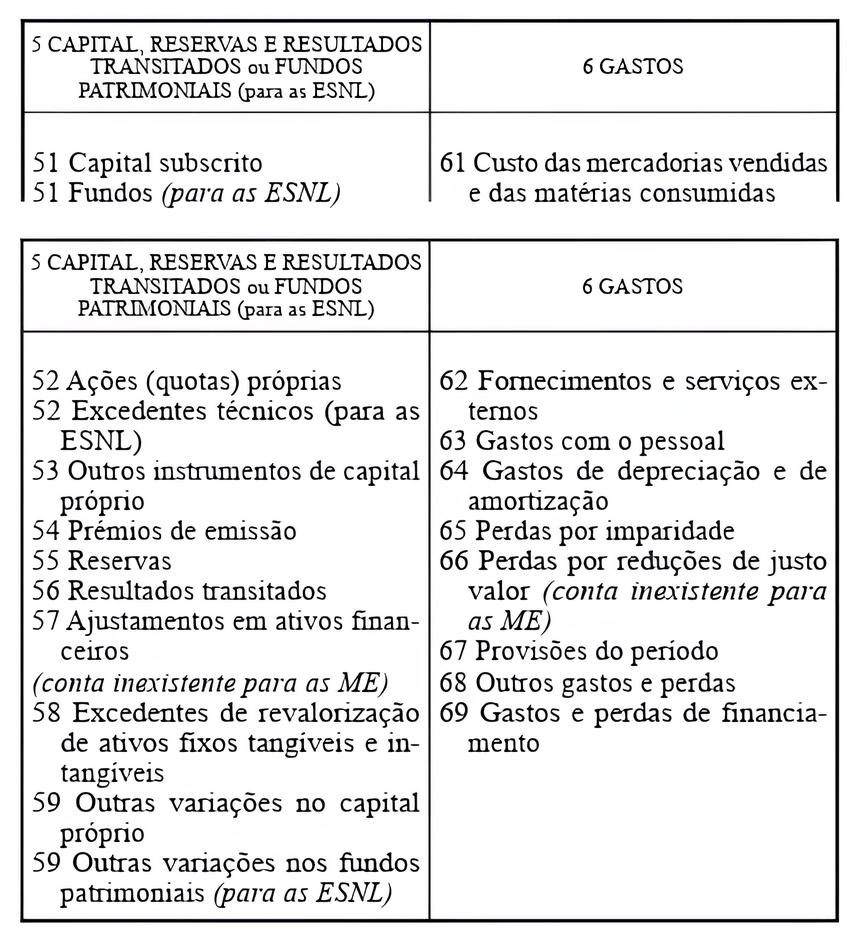
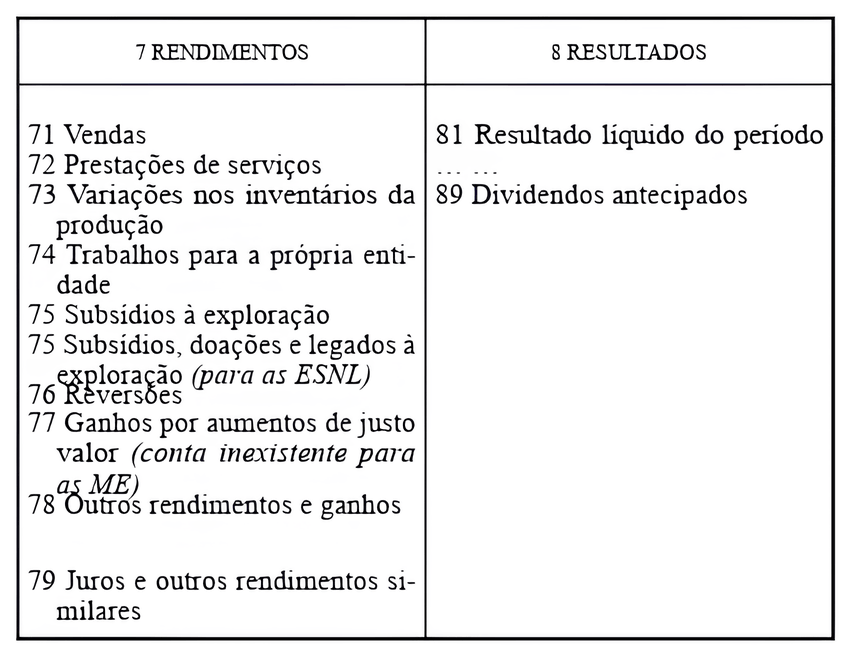
As imagens em cima ilustram um recorte do Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, com as alterações subsequentes [6]Consultar o Quadro Síntese de Contas constante no Anexo 1 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf, com vista a destacar os componentes, de valor positivo e de valor negativo, do capital próprio.
O capital social deve ser inscrito na conta 51 do Código de Contas, que, por sua vez, está inserida dentro da conta 5: “Capital, reservas e resultados transitados”.
O capital próprio consta no Código de Contas [7]Consultar o Código de Contas (CContas) constante no Anexo 2 da Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf:
i) na conta 5 relativa ao “Capital, reservas e resultados transitados” e abrande todas as respetivas componentes (por exemplo: 51 Capital subscrito e 55 Reservas), mas também
ii) nas contas 81 e 82 relativas ao “resultado líquido do período” subtraído dos “dividendos antecipados”, se o resultado líquido já estiver apurado, ou nas contas 7 e 6, relativas respetivamente aos rendimentos e gastos, se o resultado líquido ainda não estiver apurado, especialmente se for pedido um balancete analítico acumulado do ano em curso, de janeiro até ao mês fechado mais próximo do atual.
4) O capital social (= capital subscrito) e o capital próprio são conceitos distintos, mas existe alguma sobreposição entre ambos:
4.1) Há mais capital próprio para além do capital subscrito (capital social) (capital próprio > capital social):
O conceito de capital próprio abrange não só o capital subscrito (capital social) como também outras sub-rubricas ou instrumentos de financiamento, como:
– outros instrumentos de capital próprio (especialmente, as prestações suplementares; por sua vez, as prestações acessórias, consoante o modo como estiverem concretamente configuradas, podem ser qualificadas ou como instrumentos de capital próprio, devendo, nesse caso, ser inscritas dentro da rubrica do capital próprio, concretamente na sub-rubrica “outros instrumentos de capital próprio”, ou como instrumentos de capital alheio, devendo, nesse caso, ser inscritas dentro da rubrica do passivo);
– prémios de emissão, ágios ou prémios de subscrição que não constituam reservas legais nem eventualmente reservas estatutárias;
– reservas legais;
– outras reservas (reservas estatutárias);
– resultados transitados (se forem positivos, são lucros não distribuídos; se forem negativos, são prejuízos acumulados, devendo, nesse caso, ser inscritos com um valor negativo);
– excedentes de revalorização (por exemplo, ganhos por aumento de justo valor; correspondem às chamadas “reservas de reavaliação”);
– ajustamentos / outras variações no capital próprio;
– resultado líquido do período (deve ser apurado separadamente face às outras sub-rubricas); e
– interesses que não controlam (deve ser apurado separadamente face às outras sub-rubricas).
Ver, com mais desenvolvimento: capital próprio.

a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.


4.2) Ações ou quotas próprias (autoparticipações):
As ações ou quotas próprias (autoparticipações) são as ações ou quotas numa sociedade por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) [8]J. M. Coutinho de Abreu, op. cit., pág. 388.. Ocorre quando uma entidade adquire ou readquire os seus próprios instrumentos de capital próprio.
Caso existam, também integram o capital próprio. Na verdade, elas constituem, em princípio, capital subscrito e realizado. Com efeito, via de regra, a sociedade só pode adquirir quotas ou ações próprias inteiramente liberadas (arts. 220.º, n.º 1 e 318, n.º 1 do CSC, mas ver as exceções no n.º 2 do art. 318.º, conjugado com o art. 317.º, n.º 3 als. b), c), e) e f)).
Contudo, devem ser reconhecidas como dedução (subtração) ao capital próprio (cfr. NCRF 27, parágrafo 8 e art. 349.º, n.º 1 do CSC).
Sobre a equação do capital próprio: «capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias)…», ver o nosso artigo: capital próprio.
5) O capital social é tendencialmente estável; o capital próprio é dinâmico e variável ao longo do tempo:
5.1) O capital social é tendencialmente estável:
O capital social consta obrigatoriamente no pacto social, estatutos, contrato de sociedade ou ato constitutivo das sociedades comerciais que integram a categoria das sociedades de capitais ou sociedades de responsabilidade limitada (sociedades por quotas, sociedades unipessoais por quotas e sociedades anónimas (SA) (cfr. art. 9.º, n.º 1 al. f) do CSC [9]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Por isso, o capital social é tendencialmente estável. Na verdade, o capital social é definido pelos sócios ab inicio no momento da constituição da sociedade; depois desse momento, só pode ser modificado através de alteração ao pacto social, estatutos, contrato de sociedade ou ato constitutivo da sociedade, concretamente por via de operações de aumento de capital social ou de redução de capital social.
5.2) O capital próprio é dinâmico e variável ao longo do tempo:
Inversamente, enquanto saldo patrimonial, positivo ou negativo, que resulta da diferença entre o valor do ativo e o valor do passivo, o capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets ou net worth) é uma realidade dinâmica, continuamente variável no seu montante [10]P. Tarso Domingues, O Financiamento, op. cit., pág. 39 e em Variações sobre o Capital Social, op. cit., pág. 35..
5.3) Capital social vs capital próprio:
O capital social não é afetado pelas flutuações que ocorram no capital próprio.
Assim, se no momento em que a sociedade comercial é constituída:
i) caso o capital tenha sido realizado com entradas em espécie, não houver erro na avaliação dos bens diferentes de dinheiro objeto da entrada, por parte do revisor oficial de contas (cfr. arts. 25.º, n.º 3 e 28.º);
ii) não houver ágio, prémio de emissão ou prémio de subscrição e
iii) a sociedade não contrair nem assumir de, imediato, dívidas, nomeadamente dívidas respeitantes a despesas relacionadas com a constituição da própria sociedade (especialmente, no caso mais frequente de se estas terem sido pagas pelos sócios) (arts. 16.º e 19.º)
terá um capital próprio perfeitamente coincidente com a cifra do respetivo capital social.
Por exemplo, nesse caso, se a sociedade for constituída com um capital social de 50 000€ terá um capital próprio de 50 000€.
Porém, depois da constituição da sociedade e de esta iniciar a sua atividade, só muito dificilmente os dois valores coincidirão. Na verdade, depois deste momento, o capital próprio de uma sociedade comercial pode já nada ter a ver com a cifra do respetivo capital social. A sociedade pode, por exemplo, ter um capital social de 50 000€ ou até superior, mas ter um capital próprio negativo de vários milhões de euros.
6) Capital social nominal e capital social real:
Para além do seu sentido primordial (capital social nominal), o capital social tem ainda um outro sentido, mais secundário (porque menos vezes empregue pela Lei e na prática societária): o de capital social real.
Neste sentido, o capital social (real) é a quantidade ou montante de bens, incluindo dinheiro, e de direitos suscetíveis de avaliação em dinheiro, qualitativamente não determinados nem compartimentados (corresponde a uma fração “ideal” do património da sociedade):
i) de que a sociedade não pode dispor em favor dos sócios,
ii) que integram o ativo da sociedade comercial, devendo, por isso, ser inscritos no balanço, dentro da rubrica do ativo e
iii) que se destinam a cobrir a cifra do capital social nominal [11]Também, no essencial, P. Tarso Domingues, O Financiamento, op. cit., págs. 35 e 36 e em Variações… op. cit., pág. 50..
Assim, pode afirmar-se que o capital social é, de certa forma, uma realidade complexa que se desdobra em duas faces, indissociáveis entre si:
– o capital social nominal e
– o capital social real [12]P. Tarso Domingues, O Financiamento, op. cit., págs. 30 e 35 a 38..
7) Capital social real vs capital próprio:
Contudo, também o capital social real não se confunde com o capital próprio.
7.1) Rubricas contabilísticas diferentes:
Com efeito, os bens (incluindo o dinheiro) e direitos não determinados nem compartimentados que compõem o capital social real estão inscritos no balanço dentro da rubrica do ativo (cfr. modelo oficial de balanço constante no Anexo I da já referida Portaria n.º 220/2015, de 24 de julho [13]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf [ver imagem em cima].
Por sua vez, o capital próprio é inscrito no balanço numa rubrica própria e autónoma – a rubrica do capital próprio – diferente da rubrica do ativo e da rubrica do passivo.
7.2) O capital social real não pode ter um valor negativo; o capital próprio pode ser negativo:
Consistindo num conjunto ideal (não compartimentado nem determinado) de bens, incluindo dinheiro, e de direitos, o capital social real não pode apresentar um valor negativo:
– ou apresenta um valor positivo
– ou apresenta um valor de zero (0), caso em que já não existirão no ativo da empresa quaisquer bens (incluindo dinheiro) destinados a cobrir a cifra do capital social nominal (por exemplo, se todos os ativos da sociedade eram créditos e foram registadas perdas por imparidade de 100% do respetiva quantia escriturada).
Por sua vez, o capital próprio pode apresentar:
– um valor positivo, caso em que a empresa apresenta um capital próprio positivo ou capitais próprios positivos;
– um valor negativo, caso em que a empresa apresenta um capital próprio negativo ou capitais próprios negativos (“falência técnica”); ou ainda
– um valor neutro, se não for nem positivo nem negativo, ou seja, se for igual a zero (0); caso em que a empresa apresenta um capital próprio neutro, isto é, nem positivo, nem negativo.
7.3) Valores muitas vezes coincidentes na constituição da empresa; valores quase sempre divergentes num momento posterior:
Vigora, entre nós, o princípio da exata formação do capital social: no momento da constituição da sociedade, o capital próprio, capitais próprios, fundos próprios, património líquido, ativo líquido ou situação líquida (equity, net assets, net worth) da sociedade deve ser, pelo menos, igual à cifra do capital social.
Pelo que no momento da constituição da sociedade existirá perfeita coincidência entre o valor do capital próprio, o valor do capital social nominal e o valor do capital social real se cumulativamente:
ii) caso o capital tenha sido realizado com entradas em espécie, não houver erro na avaliação dos bens diferentes de dinheiro objeto da entrada, por parte do revisor oficial de contas (cfr. arts. 25.º, n.º 3 e 28.º);
iii) não houver ágio, prémio de emissão ou prémio de subscrição; e
iv) a sociedade não contrair nem assumir de, imediato, dívidas, nomeadamente dívidas respeitantes a despesas relacionadas com a constituição da própria sociedade (nomeadamente, no caso mais frequente de se estas terem sido pagas pelos sócios) (art. 16.º e 19.º).
Depois da constituição da empresa e de esta iniciar a atividade, o capital próprio é quase sempre:
a) ou inferior ao capital social real
b) ou superior ao capital social real.
7.4) Por exemplo:
Uma sociedade por quotas é constituída com um capital social de 5000€, não tendo havido ágio, nem tendo a sociedade contraído nem assumido ainda quaisquer dívidas.
Nesse momento, a empresa tem:
– um capital social nominal de 5000€
– um capital social real de 5000€ e
– um capital próprio positivo de (+) 5000€.
a) Capital próprio < capital social real:
Posteriormente, a empresa contrai 10 000€ de empréstimo bancário e, com todos os seus ativos (15 000€ em dinheiro: 5000€ provenientes de capitais próprios e 10 000€ provenientes de capitais alheios), a empresa compra um conjunto de direitos de crédito (ou, simplesmente, créditos) sobre terceiros que se vêm a revelar totalmente irrecuperáveis. A empresa é forçada a reconhecer imparidades em relação a esses créditos no valor de 100%.
Ficou com:
– um capital social nominal de 5000€,
– um capital social real de zero (0) e
– um capital próprio negativo de -10 000€.
b) Capital próprio > capital social real:
Ao invés, suponha-se que, após ter sido constituída, a empresa gerou no ano económico seguinte um resultado de exercício positivo de 20 000€.
Ficou com:
– um capital social nominal de 5000€,
– um capital social real de 5000€ e
– um capital próprio positivo de +25 000€ (5000+20 000).