1) Noção:
Definição:
Quanto à subscrição de participações sociais (quotas, ações ou partes) fundadas em entradas em dinheiro e/ou em espécie, o ágio, prémio de emissão ou prémio de subscrição é a diferença entre o valor da entrada em dinheiro e/ou em espécie que o sócio (quotista ou acionista) realiza ou a cuja realização se obriga perante a sociedade e o valor nominal da quota, ações ou parte (ou, no caso das ações sem valor nominal, o valor do capital social correspondentemente emitido) que subscreveu como contrapartida por essa entrada.
Por outras palavras, é:
a) a diferença entre o valor de subscrição (VS) das quotas, ações ou partes e o valor nominal (VN) destas ou,
b) no caso das ações sem valor nominal, a diferença entre o valor de emissão/subscrição (VS) das ações e o montante do capital social correspondente emitido.
Ou seja, quanto à subscrição de participações sociais (quotas, ações ou partes) fundadas em entradas de capital (entradas em dinheiro e/ou entradas em espécie), o ágio, prémio de emissão ou prémio de subscrição (em inglês “additional paid-in capital” [APIC] ou paid-in surplus) é a parcela do valor da entrada suportada pelo sócio que não é computada no capital social e integra o capital próprio (ou capitais próprios) da sociedade.
Definição legal:
O ágio, prémio de emissão ou prémio de subscrição consiste:
i) quanto à emissão de ações fundadas em entradas em dinheiro, «na diferença para mais entre o valor nominal e a quantia que os acionistas tiverem desembolsado para as adquirir ou, no caso de ações sem valor nominal, o montante do capital correspondentemente emitido»;
ii) «quanto às entradas em espécie, na diferença para mais entre o valor atribuído aos bens em que a entrada consiste e o valor nominal das ações correspondentes ou, no caso de ações sem valor nominal, o montante do capital correspondentemente emitido»;
iii) «quanto à emissão de obrigações com direito de subscrição de ações ou de obrigações convertíveis, na diferença para mais entre o valor de emissão e o valor por que tiverem sido reembolsadas»; e
iv) «quanto à troca de obrigações com direito de subscrição de ações ou de obrigações convertíveis em ações, na diferença para mais entre o valor da emissão daquelas e o valor nominal destas ou, no caso de ações sem valor nominal, o montante do capital correspondentemente emitido» (art. 295.º, n.º 3 do Código das Sociedades Comerciais [CSC] [1]Consultar o Código das Sociedades Comerciais no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975).
Definição do ágio decorrente de entradas em dinheiro e ignorando o regime das ações sem valor nominal (situação mais frequente na prática):
O ágio corresponde à diferença para mais (sobrepreço ou sobrevalor) entre o valor nominal da quota, ações ou parte subscrita(s) pelo sócio (quotista ou acionista) e o valor que este desembolsou ou se obrigou a desembolsar à sociedade para adquiri-la(s).
Notas:
– doravante, para facilitar a exposição, vamos ignorar o regime das ações sem valor nominal;
– todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais, aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [2]Consultar o Código das Sociedades Comerciais no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975;
– ver bibliografia sobre o ágio ou prémio de emissão na presente nota de rodapé [3]I) Quanto à literatura jurídica, vide P. Tarso Domingues, O Financiamento Societário pelos Sócios (e o seu reverso), 2ª edição, Almedina, Coimbra, 2022, págs. 94, 95 e 278 a 284 e em Código … Continuar a ler.
2) Equação ou fórmula:
Ágio = valor da entrada em dinheiro e/ou em espécie (isto é, o valor que o sócio (quotista ou acionista) pagou ou se obrigou a pagar para subscrever a quota, ações ou parte) – valor nominal da quota, ações ou parte subscrita(s). Por outras palavras:
Ágio = valor de subscrição (VS) das quotas, ações ou partes sociais – valor nominal (VN) da quota, ações ou parte subscrita(s) ou, no caso das ações sem valor nominal, o montante do capital social correspondentemente emitido.
Valor da entrada em dinheiro e/ou em espécie = valor nominal da quota, ações ou parte subscrita(s) + ágio, se houver.
3) Razão de existir o ágio / finalidades:
3.1) Valor real (contabilístico ou de mercado) das quotas ou ações é superior ao respetivo valor nominal:
Na maioria das vezes, o ágio existe porque o valor real das quotas ou ações é superior ao respetivo valor nominal. Ora, o “valor real” das quotas ou ações pode corresponder:
a) ao respetivo valor contabilístico (book value);
Valor contabilístico das quotas ou ações = proporção ou percentagem do valor nominal das quotas ou ações no capital social da sociedade x capital próprio da sociedade ÷ 100.
No caso das ações das sociedades anónimas (SA), o valor contabilístico de cada ação individualmente considerada corresponde ao valor do capital próprio a dividir pelo número total de ações emitidas pela sociedade (capital próprio ÷ número total de ações emitidas pela sociedade) (book value per share: BVPS). Com efeito, todas as ações emitidas por uma sociedade anónima (SA) representam a mesma fração no capital social; se forem ações com valor nominal, todas as ações da sociedade devem ter o mesmo valor nominal (art. 276.º, n.º 4).
Por exemplo:
aa) Quota numa sociedade por quotas:
Pense-se numa quota com um valor nominal de 2000€ numa sociedade por quotas com um capital social de 5000€ e um capital próprio de 10 000€. Ora, o valor nominal da quota é representativo de 40% do capital social da sociedade. Logo, essa quota terá um valor contabilístico de 4000€ (40% x 10 000€ ÷ 100).
ab) Conjunto de ações numa sociedade anónima (SA):
Ou pense-se num conjunto de 4000 ações numa sociedade anónima (SA) com um capital social de 50 000€ e um número total de 50 000 ações emitidas, tendo, portanto, cada ação individualmente considerada um valor nominal de 1€ (um euro). Com efeito, é frequente na prática a estipulação nos estatutos, pacto social ou contrato de sociedade das sociedades anónimas (SA) de que as ações emitidas por estas têm o valor nominal de 1€. Assim, o valor nominal global desse conjunto de 4000 ações é de 4000€ (4000 ações x 1€ de valor nominal de cada ação = 4000€) e é representativo de 8% do capital social da sociedade (4000€ x 100% ÷ 50 000 = 8%). Ora, essa sociedade anónima (SA) tem um capital próprio de 200 000€.
Valor contabilístico de cada ação individualmente considerada = 4€ (200 000€ ÷ 50 000 ações emitidas = 4€)
Valor contabilístico do conjunto de 4000 ações: 16 000€ (4 x 4000 = 16 000€. Ou: 8% x 200 000 ÷ 100 = 16 000€).
Ver exemplos de apuramento do valor do ágio em sociedades anónimas (SA) e sociedades por quotas em baixo, nos pontos 6 e 7, respetivamente.
b) ao valor de mercado das quotas ou ações, que atende:
i) não só ao respetivo valor contabilístico como também, nomeadamente,
ii) às perspetivas de evolução futura da empresa (sociedade), concretamente quanto à sua posição de mercado, à aquisição de ativos estratégicos (por exemplo, patentes, marcas, etc.), ao volume de negócios (faturação) e aos lucros; ou seja, no fundo, ao goodwill da empresa [4]Carlos Baptista da Costa e Gabriel Correia Alves, Contabilidade Financeira, ibidem.;
iii) à sua liquidez, isto é, à velocidade e facilidade com que pode ser convertido em dinheiro (caixa) [5]Sobre os vários sentidos da palavra “liquidez”, J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, pág. 297.;
c) outro:
ou simplesmente ao valor pelo qual os atuais sócios da sociedade estão dispostos a ceder uma determinada “fração do capital social” da sociedade, rectius uma determinada proporção do valor nominal das respetivas participações sociais no capital social da sociedade (pode não coincidir com a cotação da ação se esta porventura for relativa a uma sociedade anónima (SA) emitente de ações admitidas à negociação em mercado regulamentado [“cotada em bolsa”]).
3.2) Finalidade acessória de cobertura dos custos operacionais com a emissão de ações:
Acessoriamente, o ágio, prémio de emissão ou prémio de subscrição também pode ser destinado à cobertura dos custos operacionais com a própria emissão de ações [6]J. Engrácia Antunes, “Capital próprio, reservas legais especiais e perdas sociais”, op. cit., págs. 103 (11) e 112 (20).. Assinale-se que, rigorosamente, só as ações – e não já as quotas – são objeto de “emissão” em sentido técnico (cfr. art. 219.º, n.º 7) [7]Sobre a emissão de ações, vide, por todos, J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, Coimbra, 2020, págs. 69, 103 a 106 e 127 a 130..
Sobre as despesas ou custos operacionais com a emissão de ações com ágio, prémio de emissão ou prémio de subscrição, ver especialmente, em baixo, o ponto 15.
4) SA, SQ e SUQ:
Pode haver ágio tanto:
– nas sociedades anónimas (SA) como
– nas sociedades por quotas e
– nas sociedades unipessoais por quotas (ver exemplo em baixo, no ponto 7) (cfr., por exemplo, o art. 87.º, n.º 1 al. e), que está inserido na parte geral do Código das Sociedades Comerciais, aplicável, portanto, a todos os tipos de sociedades comerciais) [8]Neste sentido, P. Tarso Domingues, O Financiamento, op. cit., págs. 95 e 287 e J. Engrácia Antunes, “Capital próprio, reservas legais especiais e perdas sociais”, op. cit., pág. 102..
Assinale-se que a Diretiva 2013/34/UE do Parlamento Europeu e do Conselho, de 26 de junho de 2013, relativa às demonstrações financeiras anuais e a outros aspetos relativos à prestação de contas, atualmente em vigor, refere expressamente «Prémios de emissão de ações (quotas)» no respetivo subponto II do ponto L do anexo IV (bold nosso) [9]Consultar a versão atualizada da Diretiva 2013/34/UE no link: https://eur-lex.europa.eu/legal-content/PT/TXT/?uri=celex%3A32013L0034.
Quando há um ágio numa sociedade anónima (SA) diz-se que as ações foram emitidas acima do par (par value, face value, nominal value, no mind value). Por sua vez, quando não há ágio, ou seja, quando o valor da entrada dos acionistas coincide com o valor nominal das ações subscritas, diz-se que as ações foram emitidas ao par.
5) Aumento do capital social e constituição da sociedade:
O ágio, prémio de emissão ou prémio de subscrição é muito mais frequente nos aumentos de capital social, especialmente nas sociedades anónimas (SA). Porém, nada obsta a que também haja ágio aquando da constituição da sociedade comercial [10]Neste sentido, P. Tarso Domingues, O Financiamento, op. cit., pág. 279 e J. Engrácia Antunes, Capital próprio, reservas legais especiais e perdas sociais, op. cit., pág. 102; M. C. Nogueira … Continuar a ler.
Em qualquer caso, só pode haver ágio em casos de aquisição originária de participações sociais (quotas ou ações), resultantes precisamente da constituição da sociedade ou do aumento do respetivo capital social. Por conseguinte, não há evidentemente ágio nas aquisições derivadas de participações sociais resultantes de:
– transmissão entre vivos voluntária (cessão), operada, por exemplo, através de contrato de compra e venda – cessão de quotas ou cessão de ações;
– transmissão entre vivos forçada (decorrente de venda judicial precedida de penhora ou apreensão judicial); ou
– transmissão por morte (sucessão mortis causa – herança ou legado).
Com efeito, sendo o ágio a parcela do valor da entrada em dinheiro ou em espécie paga pelo sócio (quotista ou acionista) à sociedade que não é computada no capital social desta e que integra o capital próprio (ou capitais próprios) desta, o ágio é sempre um valor pago à sociedade e não aos sócios.
6) Exemplo do caso mais frequente – ágio num aumento de capital social de uma sociedade anónima (SA) – como calcular o ágio:
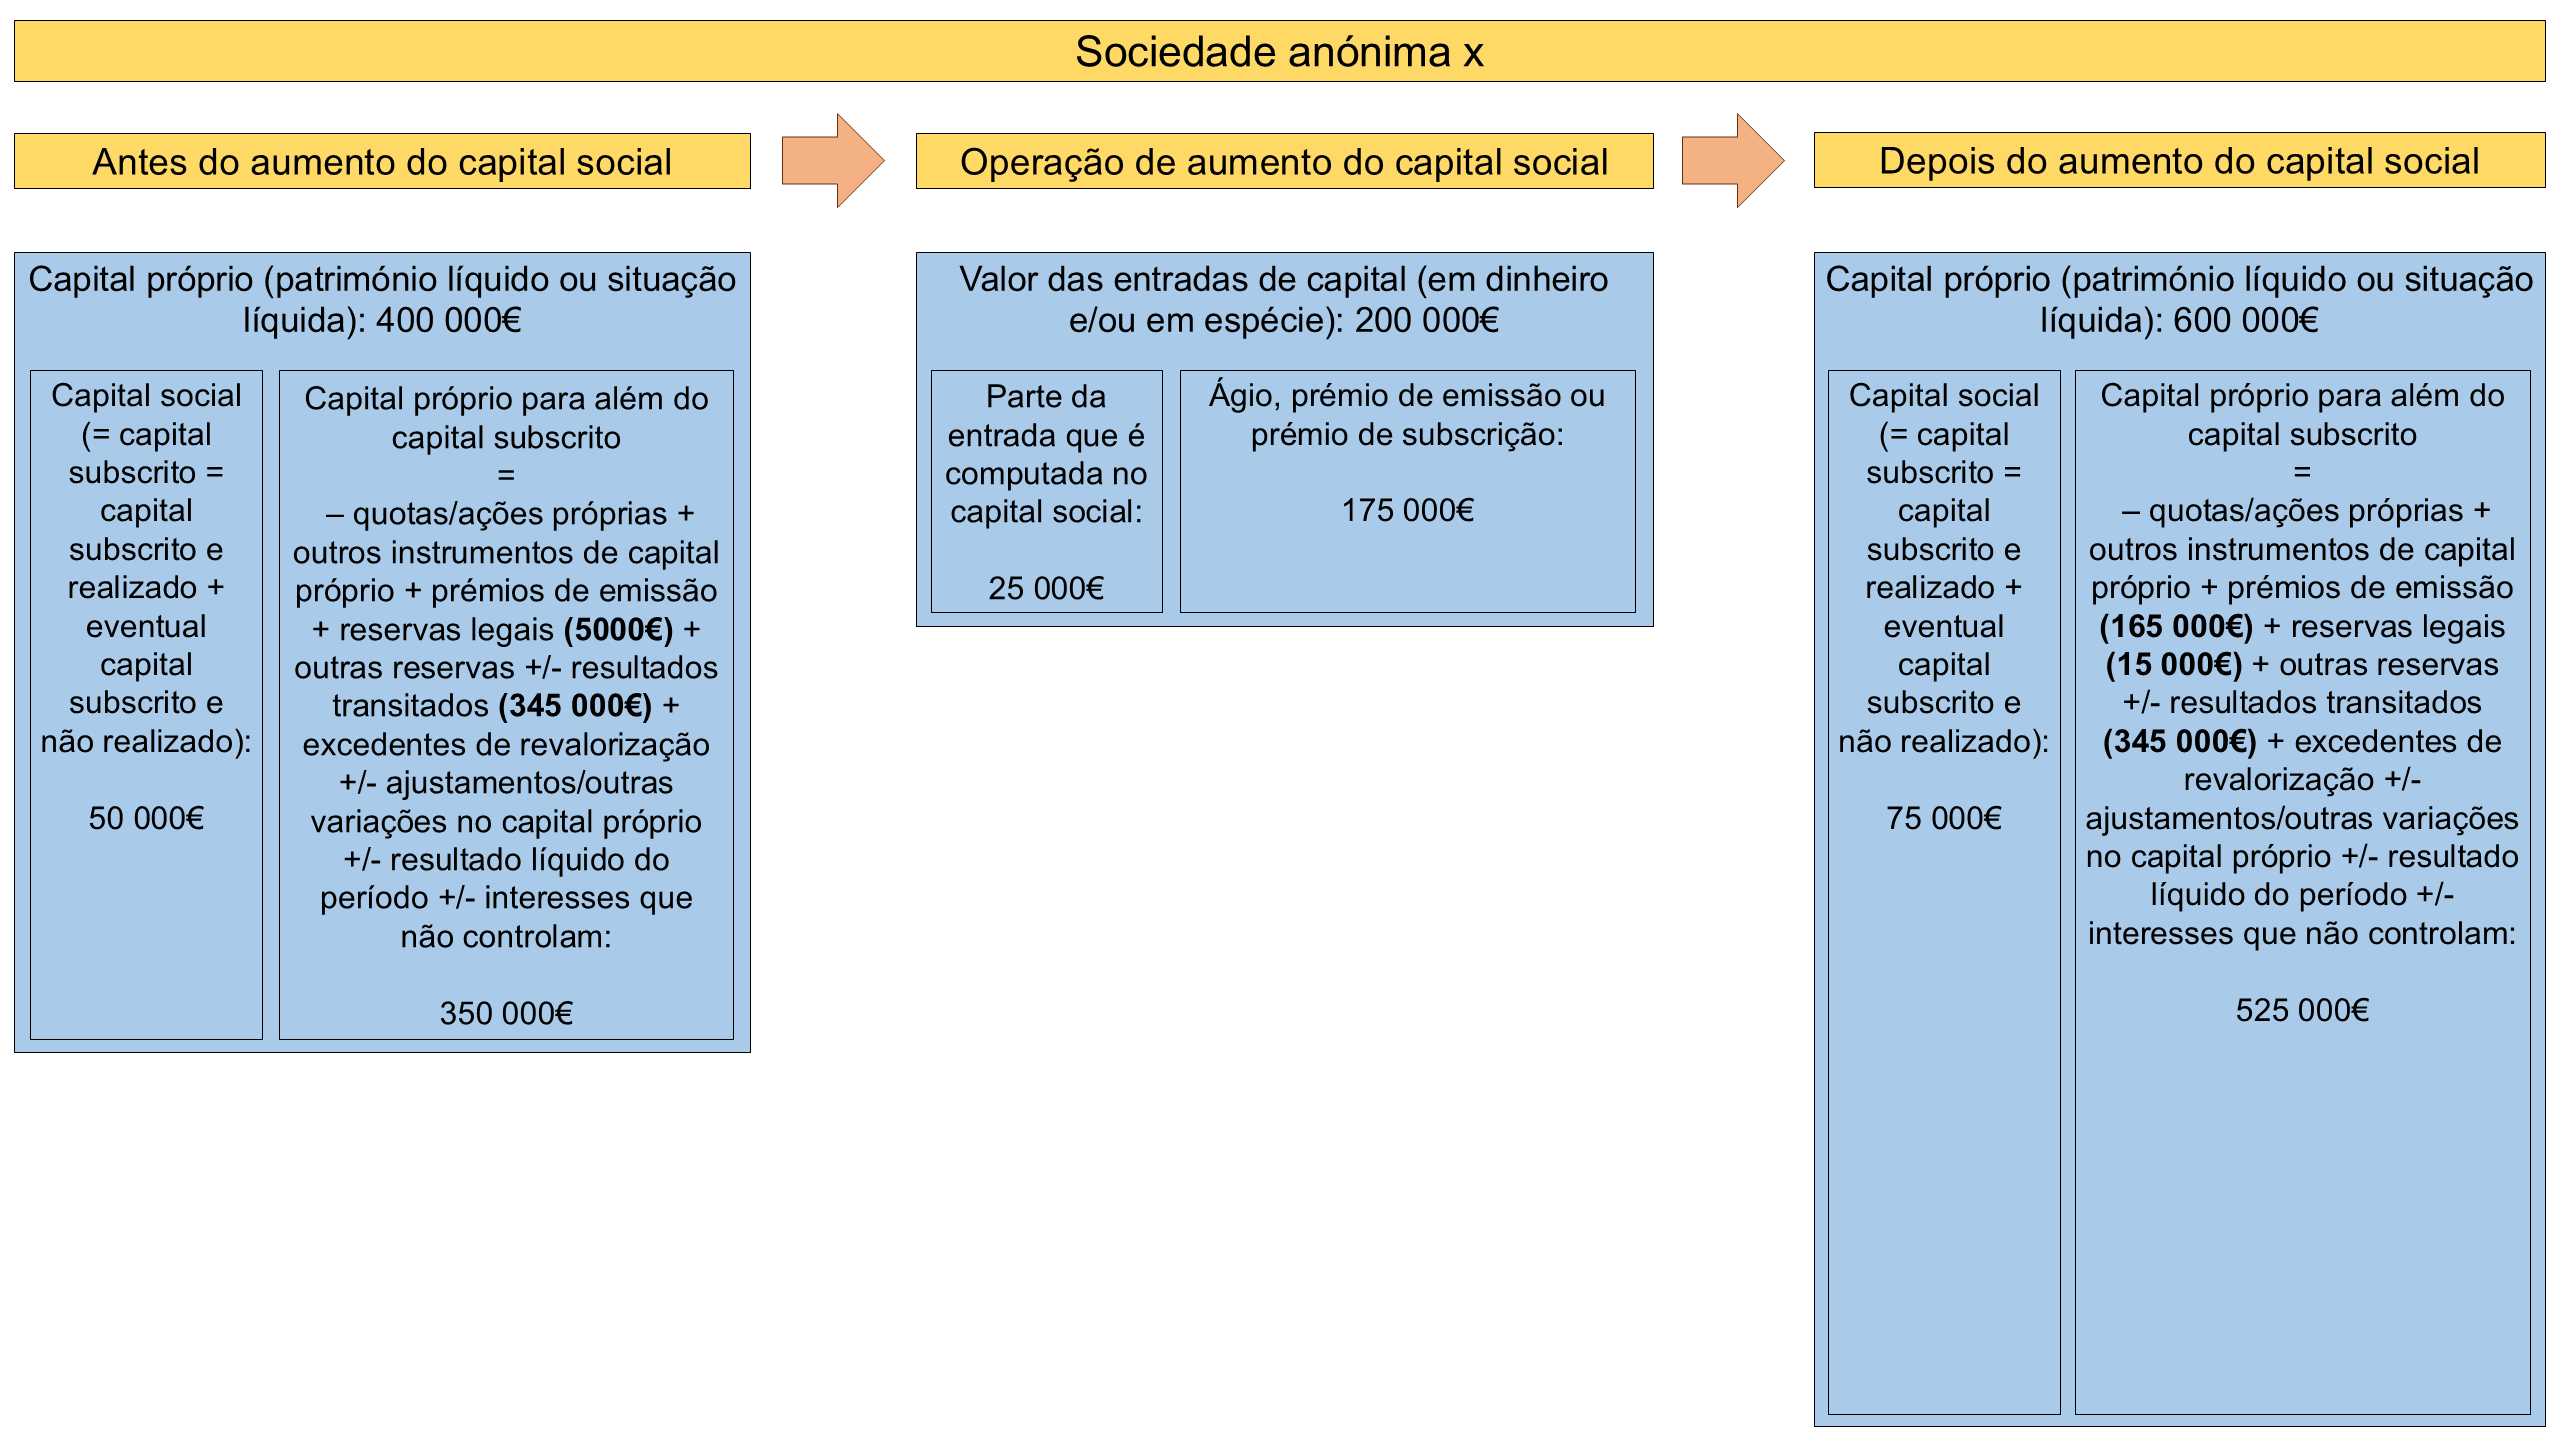
Por exemplo, uma sociedade anónima (SA) (este exemplo também pode ser aplicado, com as necessárias adaptações, a uma sociedade por quotas ou a uma sociedade unipessoal por quotas) tem um capital social de 50 000€, mas tem um capital próprio (património líquido ou situação líquida) de 400 000€ (oito vezes superior). Apesar disso, os atuais acionistas pretendem fazer um aumento do capital social (ACS) da sociedade com o objetivo de integrar um novo acionista e obter financiamento adicional para a sociedade de modo a que esta possa expandir o seu objeto social para outros segmentos de negócio e adquirir novos estabelecimentos comerciais.
Os atuais acionistas:
i) pretendem que a sociedade obtenha 200 000€ na operação de aumento do capital social;
ii) não querem, em absoluto, abdicar de mais do que 20% “do capital social” da sociedade a favor de um novo acionista; e
iii) optam, se possível, por não realizar novas entradas, prescindindo, por conseguinte, de exercer o direito de preferência ou direito de subscrição [11]Sobre a designação deste direito e o respetivo conteúdo, F. Cassiano dos Santos, O aumento de capital nas sociedades por quotas e anónimas, Petrony Editora, Vila Franca de Xira, 2020, págs. … Continuar a ler de que são titulares.
Passos para calcular o ágio, prémio de emissão ou prémio de subscrição:
1.º passo: apurar o rácio capital próprio/capital social = 8;
2.º passo: dividir o montante em que se pretende capitalizar a empresa por aquele rácio: 200 000 / 8 = 25 000€;
3.º passo: apurar o montante do capital social após o aumento: 75 000€ (50 000 + 25 000);
4.º passo: apurar o peso relativo dos acionistas no capital social da sociedade (ou posição relativa dos acionistas na sociedade) após o ACS: dois antigos acionistas: 66,67 (33,3% cada) + novo acionista: 33,3%;
opção a) ou os antigos acionistas não exercem de todo o direito de preferência e o novo acionista passa a ter um peso relativo no capital social da sociedade de 33,3%; ou
opção b) o novo acionista adquire ações representativas de apenas 20% do capital social da sociedade e os antigos acionistas vão ter que exercer o direito de preferência na parte restante. Seguimos por esta última opção.
33,33333333333333 – 20 = 13,33333333333333%
13,33333333333333 / 2 = 6,666666666666667%
6,666666666666667 x 75 000 / 100 = 5000€
5.º passo: testar todos os valores. Capital social após o aumento: 75 000€. Valor nominal global das ações de cada um dos antigos acionistas: 25000 + 5000 = 30 000€; posição relativa de cada um: 40%. Valor nominal global das ações do novo acionista: 15 000€; posição relativa do novo acionista: 20%.
6.º passo: multiplicar o valor em que se pretende aumentar o capital social pelo rácio capital próprio/capital social para apurar o valor das entradas em dinheiro e/ou em espécie que os subscritores vão ter que assumir no aumento de capital social (25 000€ x 8 = 200 000€).
Na verdade, o valor contabilístico das ações é oito vezes superior ao respetivo valor nominal. Pelo que, quer o novo acionista, quer os velhos acionistas deverão pagar ou obrigar-se a pagar um valor, pelo menos, oito vezes superior ao capital que subscreverem (poderá exigir-se um valor ainda mais elevado se e na medida em que se considerar que o valor real de ações representativas de 20% do capital social da sociedade é superior ao respetivo valor contabilístico).
Assim, aumenta-se o capital social de 50 000€ para 75 000€, emitindo-se novas ações representativas de 25 000€ de capital social: cada um dos antigos acionistas subscreve ações com o valor nominal global de 5000€ e o novo acionista subscreve ações com o valor nominal global de 15 000€.
As ações a emitir no aumento de capital representam 25 000€ de capital social; logo, o respetivo valor contabilístico será de 200 000€ (25 000€ x 8 = 200 000€). Assim, para subscrever essas ações, o novo e os velhos acionistas terão que pagar ou que se obrigar a pagar à sociedade a título de entrada (em princípio, em dinheiro), pelo menos, 200 000€: o novo acionista paga 120 000€ (15 000 x 8) e cada um dos antigos acionistas paga 40 000€ (5000 x 8).
7.º passo: subtrair o valor nominal global de todas as ações subscritas no aumento de capital social ao valor das entradas que os sócios realizaram ou se obrigaram a realizar nesse aumento (ágio = 175 000€ = 200 000 – 25000).
Dos 200 000€ das entradas dos sócios:
i) 25 000€ serão computados no capital social (pode estipular-se o diferimento do pagamento de 70% desse valor; 30% desse valor deve ser imediatamente realizado cfr. art. 277.º, n.º 2 1ª parte, aplicável por força do art. 89.º, n.º 1);
ii) os restantes 175 000€ serão levados a ágio (devem ser imediatamente realizados cfr. art. 277.º, n.º 2 2ª parte aplicável por força do art. 89.º, n.º 1).
As ações serão, portanto, emitidas acima do par. Com todas as entradas em dinheiro no valor global de 200 000€, o capital próprio da sociedade passa, após o aumento de capital, a 600 000€, mantendo-se assim oito vezes superior ao capital social da sociedade (75 000€).
8.º passo: apurar o eventual impacto na reserva legal (RL):
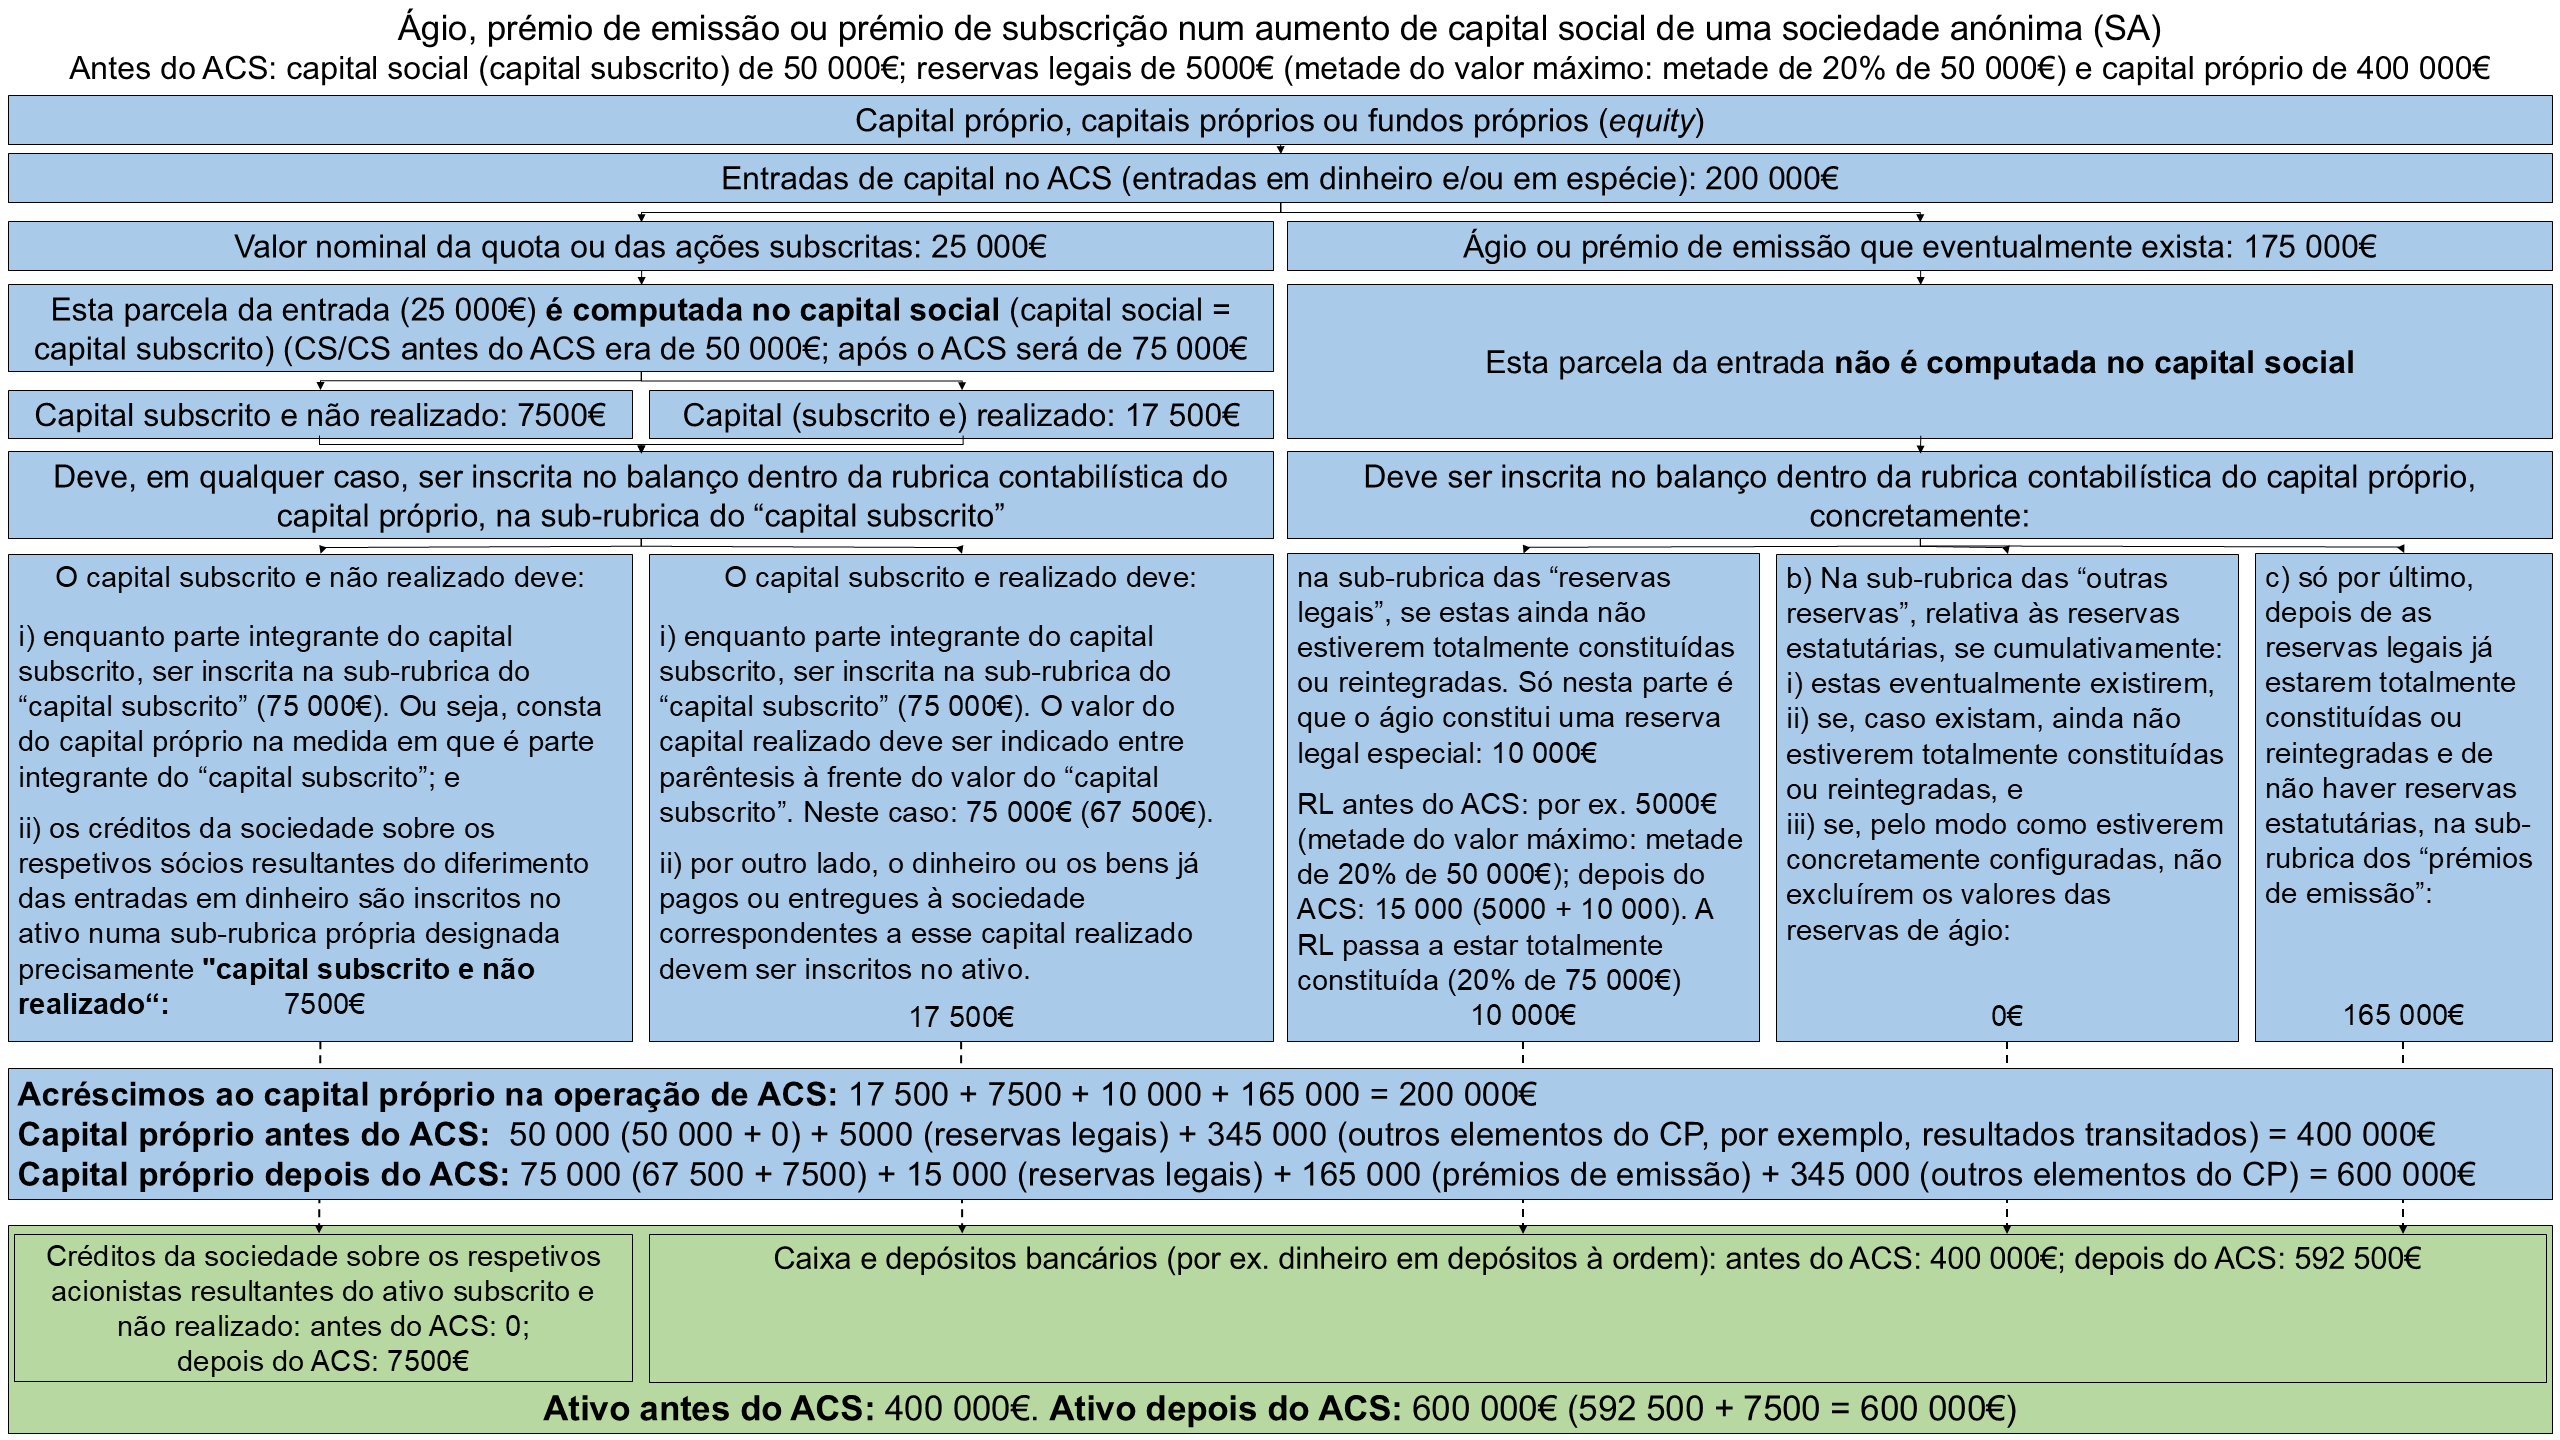
E quanto à reserva legal? Suponhamos que antes do aumento do capital social (ACS) a sociedade anónima (SA) tinha uma reserva legal à data ainda não integralmente constituída no valor de 5000€ (ver imagens em baixo). Com efeito, com um capital social antes do ACS no valor de 50 000€, a reserva legal só ficaria totalmente constituída quanto atingisse os 10 000€. Depois do ACS, o capital social passa a ser de 75 000€. Ora, como o ágio fica sujeito ao regime da reserva legal até ao limite desta (art. 295.º, n.º 2 al. a)), dos 175 000€ que são levados a ágio:
– 10 000€ devem ser imputados à reserva legal, ficando esta integralmente constituída no valor de 15 000€,
– devendo os restantes 165 000€ ser computados numa sub-rubrica própria, designada precisamente “prémios de emissão”.
a) Capital próprio = ativo – passivo; (ativo = passivo +/- capital próprio).
b) Noutra perspetiva: capital próprio = (capital subscrito [capital subscrito e realizado + capital subscrito e não realizado] – quotas/ações próprias) + outros instrumentos de capital próprio + prémios de emissão + reservas legais + outras reservas +/- resultados transitados + excedentes de revalorização +/- ajustamentos/outras variações no capital próprio +/- resultado líquido do período +/- interesses que não controlam.
6.1) Ágio, prémio de emissão ou prémio de subscrição numa entrada em espécie:

Especificamente sobre o ágio, prémio de emissão ou prémio de subscrição numa entrada em espécie, com um exemplo próximo ao que se indicou em cima, mas com as necessárias adaptações, ver, com desenvolvimento, o ponto 6 do nosso artigo: entradas em espécie.
7) Exemplo – ágio na constituição de uma sociedade por quotas:
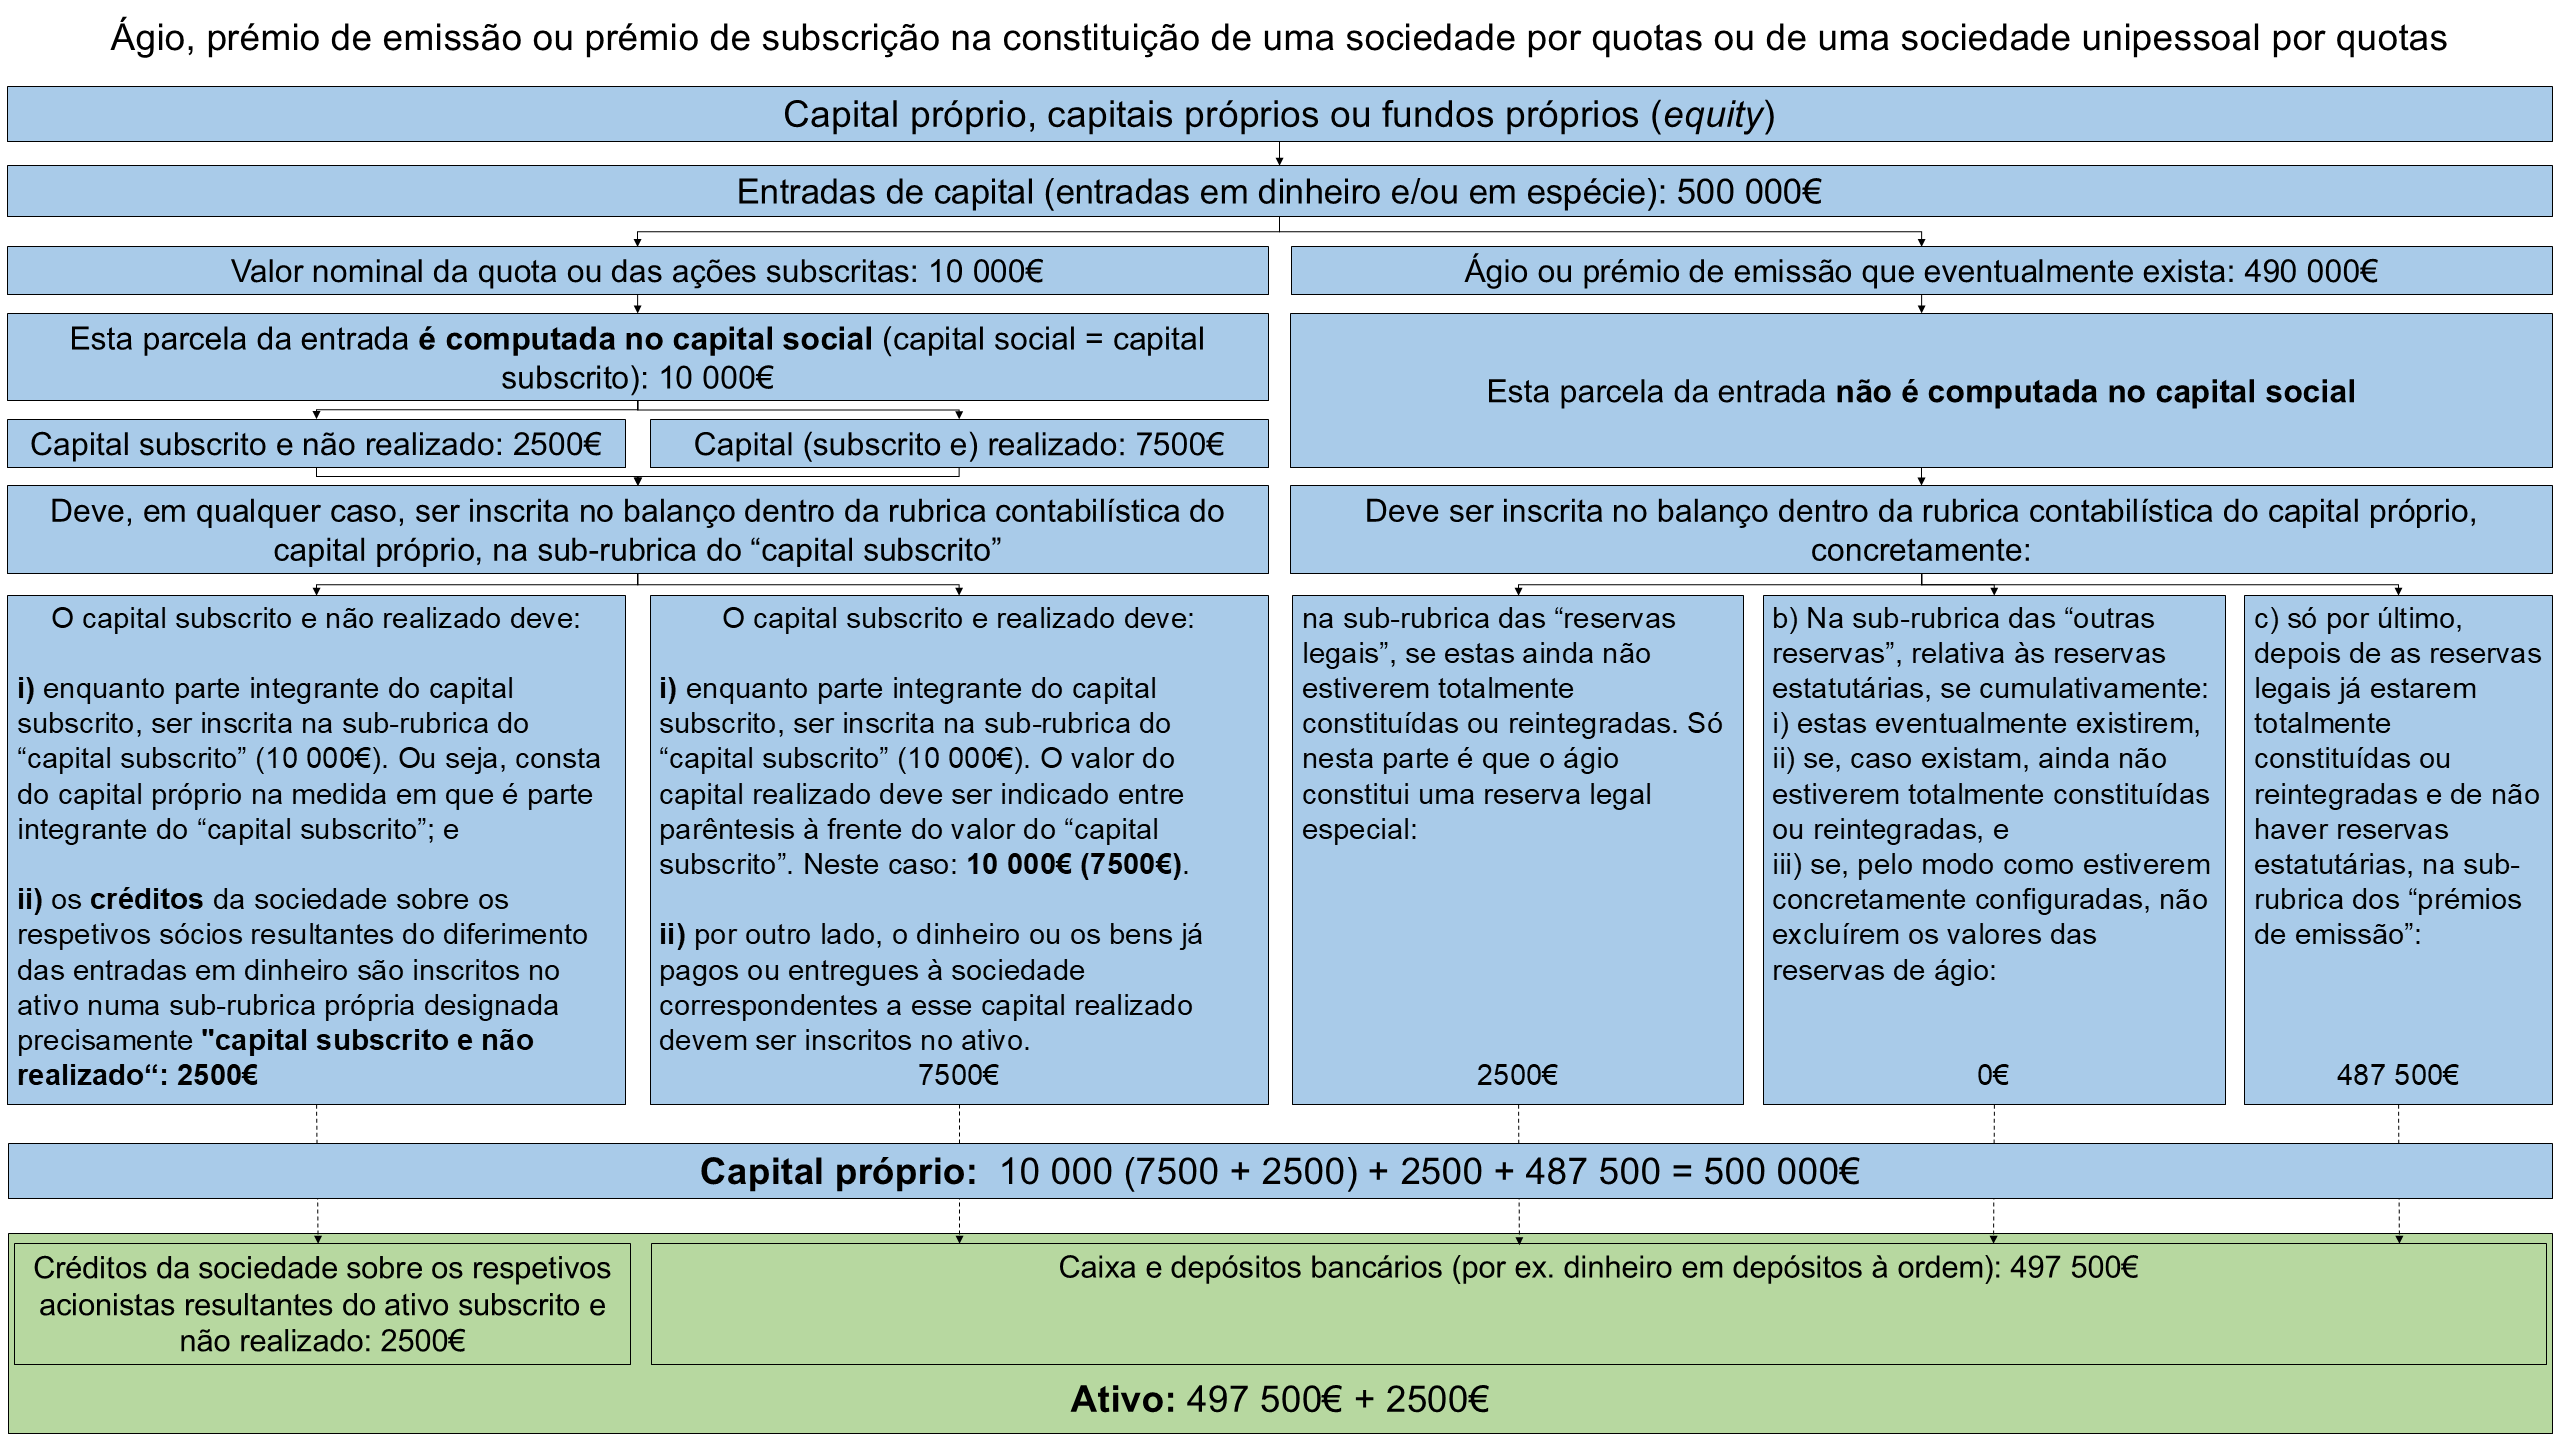
Outro exemplo: dois sujeitos de Direito, pessoas singulares ou coletivas, pretendem constituir uma sociedade por quotas. Para tal, pretendem mobilizar 500 000€ (quinhentos mil euros). Ora, esses sujeitos podem realizar a entrada de 500 000€ perante a sociedade por quotas:
a) computando-se a totalidade dessa entrada no capital social desta última, ficando, portanto, a sociedade por quotas com um capital social de 500 000€; ou, em alternativa,
b) podem, por exemplo, desses 500 000€:
i) computar apenas 10 000€ (o capital social mínimo das sociedades por quotas é hoje de 2€ [cfr. arts. 201.º e 219.º, n.º 3]) no capital social da sociedade por quotas, destinados, portanto, à subscrição de quotas representativas desse montante de capital, e
ii) levar os restantes 490 000€ a ágio.
8) Fixação do ágio: dever vs liberdade:
a) Dever de fixar ágio:
Deve entender-se que é obrigatório fixar ágio, prémio de emissão ou prémio de subscrição sempre que o valor real da sociedade for superior ao capital social desta (especialmente quando o capital próprio da sociedade for superior ao capital social desta), em todos os aumentos de capital social nos quais haja o risco de os respetivos subscritores (novos sócios ou antigos sócios) conseguirem, na ausência de ágio, «retirar vantagens desta operação em detrimento dos antigos sócios que não participem na mesma, impedindo a diluição do valor das suas participações sociais» [12]P. Tarso Domingues, O Financiamento, op. cit., págs. 280 a 284., concretamente naqueles que sejam subscritos:
a) apenas por não sócios,
b) simultaneamente por não sócios e sócios atuais ou
c) apenas por sócios atuais, nos quais pelo menos um deles não exerça de todo o direito (legal) de preferência, direito de subscrição preferencial ou simplesmente direito de subscrição (em sentido amplo) [13]Sobre a designação deste direito e o respetivo conteúdo, F. Cassiano dos Santos, O aumento de capital nas sociedades por quotas e anónimas, Petrony Editora, Vila Franca de Xira, 2020, págs. … Continuar a ler de que é titular ou não o exerça com o seu alcance máximo e, por conseguinte, não participe no aumento de capital na proporção total do seu peso relativo no capital social (sobre este direito, cfr. arts. 266.º, n.ºs 1 e 2 al. a) e 458.º, n.ºs 1 e 2 al. a)).
Exemplo:
Vejamos novamente a mesma sociedade anónima (SA) do exemplo indicado anteriormente no ponto 6. Recorde-se que a sociedade anónima (SA) tem um capital social de 50 000€ e um capital próprio (património líquido ou situação líquida) de 400 000€ (oito vezes superior); pretende obter mais 200 000€ de financiamento num aumento de capital social; tem dois acionistas, cada um com ações representativas de 50% do capital social; e, após o aumento do capital social, o novo acionista deverá ficar com uma posição relativa na sociedade de apenas 20%.
Hipótese alternativa: levar todo o montante novo a capital social?:
Outra possibilidade seria levar todo o montante novo a capital social, aumentando-se, por conseguinte, o capital social da sociedade anónima (SA) em 200 000€ de 50 000€ para 250 000€. Assim, após o aumento de capital social:
a) cada um dos dois antigos acionistas fica titular de ações com o valor nominal global de 100 000€ (25 000 + 75 000€), representativas de 40% do capital social;
b) o segundo acionista fica com ações com o valor nominal global de 50 000€, representativas de 20% do capital social.
O novo acionista pagou apenas 50 000€ por ações representativas de 20% do capital social da sociedade, quando, na verdade, estas valem 120 000€. Locupletou-se à custa dos antigos acionistas em 70 000€.
Salvaguardar o princípio da igualdade de tratamento entre os sócios:
Na verdade, o ágio visa salvaguardar o princípio da igualdade de tratamento entre os sócios e impedir que estes sejam “expropriados”. O dever por parte da sociedade de fixar ágio e de o fixar corretamente incide concretamente sobre a respetiva assembleia geral ou coletividade de sócios ou, no caso de “aumento de capital social autorizado” nas sociedades anónimas, sobre o respetivo órgão de administração e representação (cfr. art. 456.º). A violação desse dever gera a invalidade da deliberação de aumento de capital social [14]P. Tarso Domingues, O Financiamento, op. cit., págs. 280 a 284..
No exemplo que indicámos em cima, no ponto 6, de ágio num aumento de capital social de uma sociedade anónima (SA), a fixação de ágio seria obrigatória.
b) Fixação facultativa ou livre do ágio:
Inversamente, a fixação de ágio é meramente facultativa ou livre:
a) aquando da constituição da sociedade ou
b) em aumentos de capital social nos quais participem apenas sócios atuais da sociedade que exerçam o seu direito de preferência no seu alcance máximo e, por conseguinte, participem no aumento de capital na proporção total do seu peso relativo no capital social.
No exemplo que indicámos em cima, no ponto 7, de ágio na constituição de uma sociedade por quotas, a fixação de ágio seria livre ou meramente facultativa.
9) Fatores a ter em conta na fixação livre ou facultativa dos montantes a levar a capital social ou a ágio:
9.1) Quanto maior for a cifra do capital social maior será a cifra da reserva legal:
A reserva legal está indexada ao capital social:
O valor da reserva legal que a sociedade deve constituir ou reintegrar está indexado ao valor do respetivo capital social. Logo, quanto maior for o montante da(s) entrada(s) a computar no capital social e, consequentemente, menor o montante a levar a ágio, maior será a cifra da reserva legal que a sociedade deve constituir ou, se for caso disso, reintegrar.
Regime da reserva legal:
Com efeito, a sociedade deve afetar uma percentagem não inferior a 5% dos respetivos lucros para a constituição da reserva legal e, se for caso disso, para a sua reintegração, até que esta represente 20% do capital social. No pacto social da sociedade podem fixar-se percentagem e montante mínimo mais elevados para a reserva legal (art. 295.º, n.º 1).
Esta regra é aplicável:
– às sociedades anónimas (SA), diretamente (art. 295.º, n.º 1); e
– às sociedades por quotas, por força do art. 218.º, n.º 2 (cfr. também art. 218.º, n.º 1), com uma nuance: o limite mínimo da reserva legal não pode, em qualquer caso, ser inferior a 2500 Euros.
A Lei não especifica, mas deve entender-se que os “lucros” (art. 295.º, n.º 1) sobre os quais deve incidir a percentagem de 5% correspondem aos lucros de exercício anuais (lucro de exercício contabilístico) que não sejam necessários para cobrir:
i) nem prejuízos transitados que eventualmente hajam, isto é, apenas na parte em que constituírem capital próprio (património líquido ou situação líquida) positivo da sociedade,
ii) nem a cifra do capital social.
Se as reservas obrigatórias (legais e estatutárias) forem total ou parcialmente perdidas terão que ser reconstituídas ou reintegradas nos mesmos termos em que foram constituídas inicialmente, isto é, em princípio, gradualmente.
Por exemplo:
Assim, no exemplo que se indicou em cima, no ponto 7:
a) se a sociedade por quotas for constituída com um capital social de 500 000€, terá de constituir, em princípio, ao longo do tempo, uma reserva legal que alcance, pelo, menos, o valor de 100 000€;
b) se, ao invés, a sociedade por quotas for constituída com um capital social de 10 000€, terá de constituir, em princípio, ao longo do tempo, uma reserva legal que alcance, pelo, menos, o valor de 2500€. Na verdade, 20% de 10 000€ corresponde a 2000€. Contudo, como já referimos em cima, nas sociedades por quotas o limite mínimo da reserva legal é de 2500€ (art. 218.º, n.º 2 parte final).
9.2) “Despachar” a constituição integral da reserva legal (no seu montante máximo):
– Via de regra (ver regimes especiais em baixo), o ágio fica sujeito ao regime da reserva legal (art. 295.º, n.º 2 al. a));
– A reserva legal pode ser constituída ou reintegrada tanto com valores provenientes de lucros não distribuídos (reservas de lucros) como com valores provenientes de ágios, prémios de emissão ou prémios de subscrição, caso estes eventualmente se verifiquem (reservas de ágios ou prémios de emissão);
– Pelo menos na parte em que for constituída com valores resultantes de lucros de exercício, a reserva legal é, em princípio, uma reserva de formação sucessiva, que, portanto, se forma ou reintegra gradualmente ao longo dos anos nos quais a sociedade tenha tido lucros de exercício (cfr. art. 295.º, n.º 1).
Assim, caso no exemplo que se indicou em cima, no ponto 7, os dois sujeitos optem pela hipótese constante na alínea b), como o ágio fica sujeito ao regime da reserva legal, consegue-se, desde logo, “despachar” a constituição integral da reserva legal da sociedade.
Pelo que, nesse caso, deixará de ser necessário afetar todos os anos uma parte dos lucros de exercício que eventualmente se verifiquem à respetiva constituição ou reintegração; a reserva legal fica, desde logo, constituída no seu montante máximo, nesse caso, no valor de 2500€ (arts. 218.º, n.º 2 e 295.º, n.º 1).
9.3) Distribuição ou atribuição de lucros e outros bens aos sócios:
Por outro lado, quanto maior for o montante a computar no capital social e, consequentemente, menor o montante a levar a ágio, maior será o montante que o capital próprio (património líquido ou situação líquida) da sociedade precisa de atingir para que esta possa distribuir ou atribuir bens aos sócios, incluindo lucros de balanço ou lucros de exercício que eventualmente se verifiquem.
Os lucros de exercício, porém, só podem ser distribuídos ou atribuídos se e na medida em que a sociedade registar lucros de balanço.
Lucros de balanço:
Ora, a sociedade regista lucros de balanço se e na medida em que o seu capital próprio (património líquido ou situação líquida) for superior ao valor conjunto do capital social e das reservas legais e estatutárias (cfr. art. 32.º, n.º 1); o que pressupõe, naturalmente, que a sociedade tenha um ativo de valor suficiente para cobrir eventuais prejuízos transitados e que as respetivas reservas legais e estatutárias estejam devidamente constituídas ou reintegradas (art. 33.º, n.º 1). Como escreve Paulo Câmara, há, com efeito, «alguma repetição entre o 32.º e o 33.º /1» que, como acrescenta o Autor, é «devida ao texto da Diretriz», que estas normas de Direito Interno transpõem [15]Paulo Câmara, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, pág. 225..
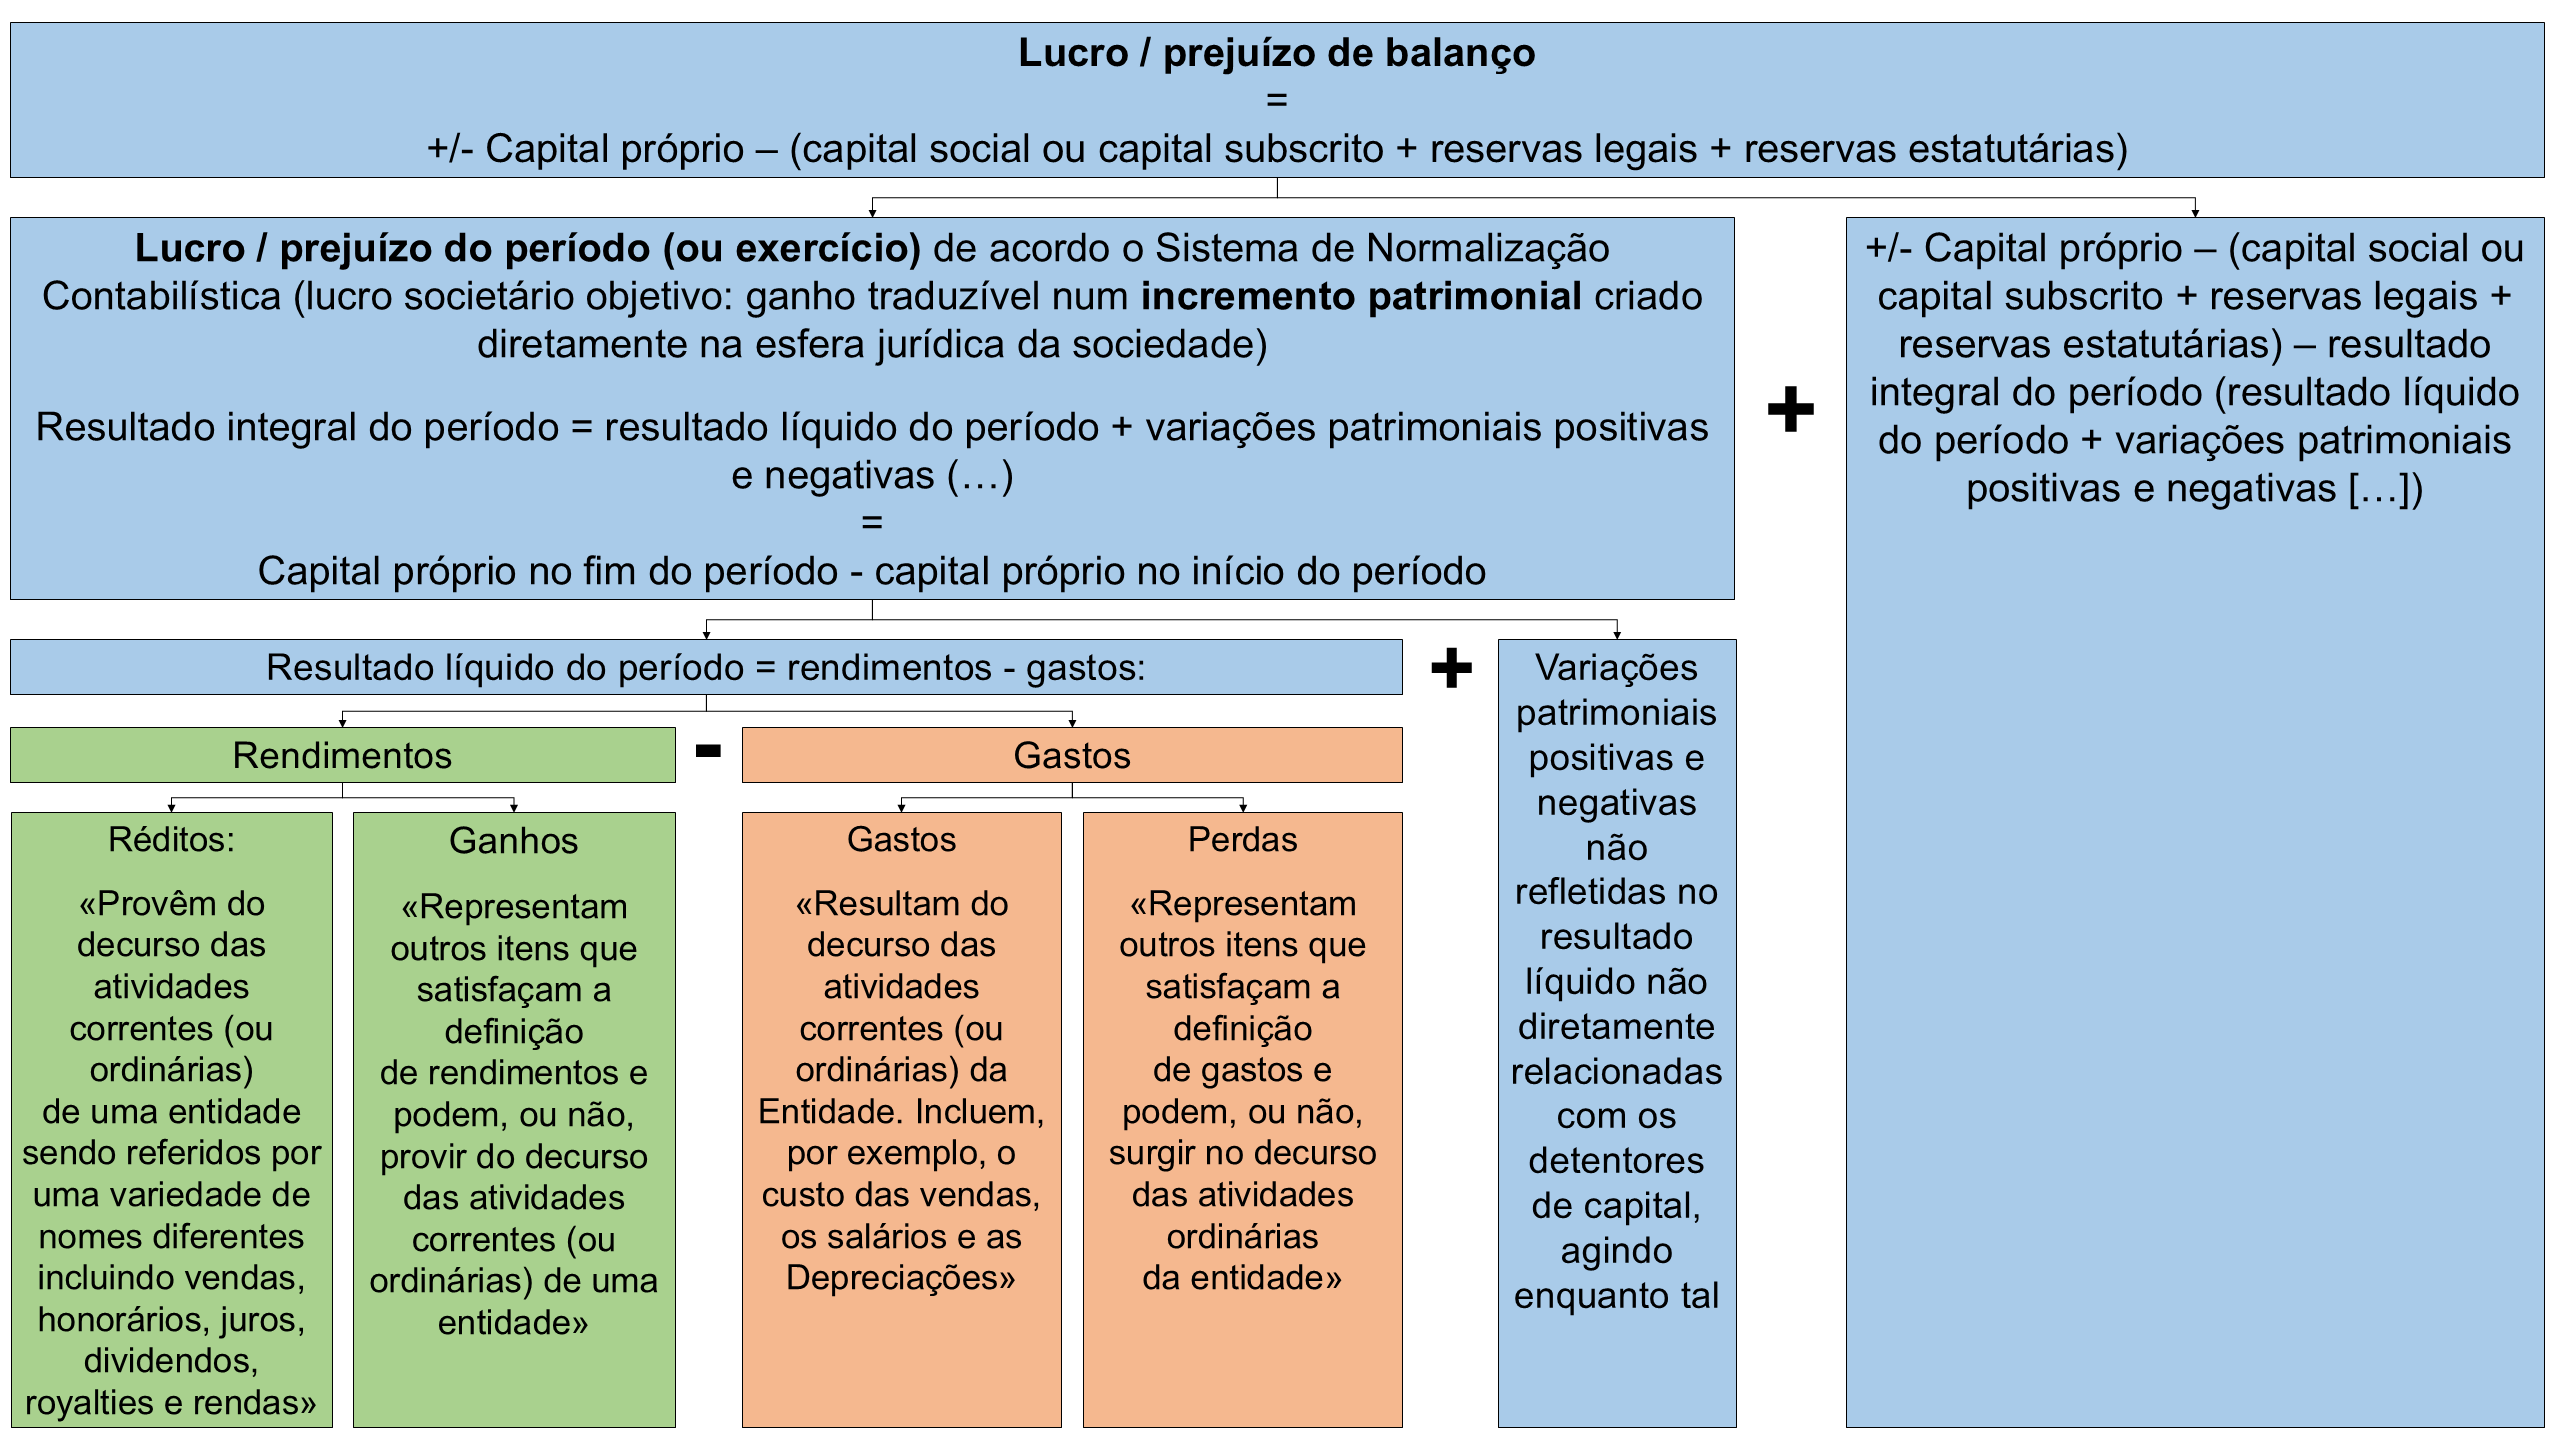
Lucros / perdas de balanço = +- capital próprio – (capital social + reservas legais + reservas estatutárias).
De outro modo: lucros de balanço = bens, incluindo dinheiro, da sociedade que podem ser licitamente distribuídos ou atribuídos aos sócios ou sócio único, respetivamente.
Por exemplo:
Assim, no exemplo que se indicou em cima, no ponto 7:
Hipótese a):
Se a sociedade por quotas for constituída com um capital social de 500 000€, apresentar no primeiro ano um lucro de exercício de 100 000€ e não tiver, nos termos do respetivo pacto social, que constituir reservas estatutárias:
– terá que afetar, para a constituição da respetiva reserva legal, o valor de 5000€ (5% de 100 000 = 5000€),
– ficará com um capital próprio de 600 000€ e
– registará, consequentemente, um lucro de balanço e um lucro de exercício distribuível de 95 000€ (LB / LED = 600k – [500k + 5k]).
Conclusão: a sociedade só poderá distribuir ou atribuir aos sócios ou sócio único (enquanto tais) bens, incluindo dinheiro, a título de lucros de balanço ou a qualquer outro título (por ex., contrapartida de amortização de quotas ou ações, etc.), até ao valor de 95 000€.
Hipótese b):
Se, ao invés, a sociedade por quotas for constituída com um capital social de 10 000€ (tendo levado a ágio 490 000€), apresentar no primeiro ano um lucro de exercício de 100 000€ e não tiver, nos termos do respetivo pacto social, que constituir reservas estatutárias:
– ficará com a respetiva reserva legal integralmente constituída no valor de 2500€,
– ficará com um capital próprio de 600 000€ e
– registará, consequentemente, um lucro de balanço e um lucro de exercício distribuível no valor de 587 500€ (LB / LED = 600k – [10k + 2.5k]).
Conclusão: a sociedade só poderá distribuir ou atribuir aos sócios ou sócio único (enquanto tais) bens, incluindo dinheiro, a título de lucros de balanço ou a qualquer outro título (por ex., contrapartida de amortização de quotas ou ações, etc.), até ao valor de 587 500€.
10) O ágio não pode ser diferido:
O ágio não pode ser diferido: deve ser imediatamente realizado (art. 277.º, n.º 2, parte final; esta regra aplica-se, por analogia, às sociedades por quotas [16] Neste sentido, P. Tarso Domingues, O Financiamento, op. cit., pág. 284. Contra, A. Manuel Triunfante, op. cit., págs. 164 e 247 a 252.).
11) O ágio ou prémio de emissão não é computado no capital social:
Como vimos em cima, nem todo o valor correspondente à entrada do sócio é necessariamente computado no capital social. Com efeito, se houver lugar a ágio, prémio de emissão ou prémio de subscrição, este não é computado no capital social.
a) Regime geral – o ágio fica sujeito ao regime da reserva legal até ao respetivo limite:
Via de regra, o ágio fica sujeito ao regime da reserva legal até ao respetivo limite (art. 295.º, n.º 2 al. a)). Ver também o ponto seguinte (12), sobre a inscrição contabilística do ágio.
b) Regimes especiais – ba) entidades sujeitas à supervisão do BdP e ASF por um lado e bb) entidades sujeitas à supervisão da CMVM:
Art. 295.º, n.º 4 – «Por portaria dos Ministros das Finanças e da Justiça podem ser dispensadas, no todo ou em parte, do regime estabelecido no n.º 2 as reservas constituídas pelos valores referidos na alínea a) daquele número» (reservas de ágios, prémios de emissão ou prémios de subscrição).
ba) Entidades sujeitas à supervisão do BdP e da ASF estão dispensadas de afetar os ágios à constituição ou reintegração da respetiva reserva legal:
– Portaria n.º 408/99, de 4 de junho, quanto às sociedades submetidas à supervisão do Banco de Portugal e e do Instituto de Seguros de Portugal (agora designada Autoridade de Supervisão de Seguros e Fundos de Pensões [ASF]), determina:
«1.º Às sociedades submetidas à supervisão do Banco de Portugal e do Instituto de Seguros de Portugal não se aplica o estabelecido no n.º 2 do artigo 295.º do Código das Sociedades Comerciais, quanto às reservas constituídas pelos valores referidos na alínea a) daquele número.
2.º A utilização das reservas constituídas pelos valores indicados na alínea a) do n.º 2 do artigo 295.º do Código das Sociedades Comerciais não pode ser feita para a atribuição de dividendos nem para a aquisição de acções próprias.» [17]Consultar a Portaria n.º 408/99, de 4 de junho, no link: https://diariodarepublica.pt/dr/detalhe/portaria/408-1999-316369
bb) Sociedades eminentes de ações admitidas à negociação em mercados regulamentados sujeitos à supervisão da CMVM estão dispensadas de afetar os ágios à constituição ou reintegração da respetiva reserva legal se tiverem prejuízos de exercício ou resultados transitados negativos:
– Portaria n.º 160/2003, de 19 de fevereiro [18]Consultar a Portaria n.º 160/2003, de 19 de fevereiro, no link: https://diariodarepublica.pt/dr/detalhe/portaria/160-2003-190588, determina:
«1.º Às sociedades eminentes de ações admitidas à negociação em mercados regulamentados sujeitos à supervisão da Comissão do Mercado de Valores Mobiliários não se aplica o estabelecido no n.º 2 do artigo 295.º do Código das Sociedades Comerciais relativamente às reservas constituídas pelos valores referidos na alínea a) daquele número (reservas de ágios, prémios de emissão ou prémios de subscrição), quando destinadas à cobertura de prejuízos ou resultados transitados negativos.
2.º O disposto no número anterior não depende de prévia utilização de outras reservas.
3.º As reservas constituídas pelos valores indicados na alínea a) do n.º 2 do artigo 295.º do Código das Sociedades Comerciais não podem ser utilizadas para atribuição de dividendos nem para aquisição de ações próprias.»

12) Inscrição contabilística no balanço:
Rubrica e sub-rubricas:
O valor do ágio, prémio de emissão ou prémio de subscrição deve ser inscrito no balanço da empresa dentro da rubrica do capital próprio, concretamente:
a) em primeiro lugar, pelo menos, para as entidades que não estejam sujeitas à supervisão do BdP, da ASF nem da CMVM (ver o ponto anterior), na sub-rubrica das “reservas legais”, se estas ainda não estiverem totalmente constituídas ou reintegradas, isto é, se ainda não tiverem atingido o seu montante máximo (no último exemplo indicado no ponto 7: 2500€ – ver imagem em cima) (só nesta parte é que o ágio constitui uma reserva legal especial);
b) depois, na sub-rubrica das “outras reservas”, relativa às reservas estatutárias, se cumulativamente: i) estas eventualmente existirem, ii) se, caso existam, ainda não estiverem totalmente constituídas ou reintegradas, e iii) se, pelo modo como estiverem concretamente configuradas, não excluírem os valores das reservas de ágio (0€); e
c) só por último, nomeadamente no caso de a reserva legal já estar totalmente constituída ou reintegrada e de não haver reservas estatutárias ou estas últimas já estarem totalmente constituídas ou reintegradas, numa sub-rubrica própria, designada precisamente “prémios de emissão”.
Assim, as reservas indisponíveis – legais e estatutárias – podem ser constituídas ou reintegradas não só:
– pelo valor de lucros não distribuídos (reservas de lucros), como também,
– pelo valor de ágios, prémios de emissão ou prémios de subscrição que eventualmente existam (reservas de ágios ou prémios de emissão).
Modelo de balanço do Sistema de Normalização Contabilística (SNC):
Cfr. modelo de balanço constante no Anexo I da Portaria n.º 220/2015, de 24 de julho [20]Consultar a Portaria n.º 220/2015, de 24 de julho, no link: https://files.dre.pt/1s/2015/07/14300/0498405018.pdf, retificada pela Declaração de Retificação n.º 41-A/2015, relativa aos modelos de demonstrações financeiras para as diferentes entidades que aplicam o Sistema de Normalização Contabilística (SNC)
O Sistema de Normalização Contabilística (SNC) (versão consolidada), consta no anexo único do Decreto-Lei n.º 158/2009, de 13 de julho, com as alterações subsequentes, incluindo as introduzidas pelo Decreto-Lei n.º 98/2015, de 2 de junho, que o republicou [21]Consultar a versão atualizada (consolidada) do SNC no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/2009-34517175.
13) Código de contas – contas 55 ou 54:
Em relação ao código de contas (CContas) do Sistema de Normalização Contabilística (SNC), o ágio, prémio de emissão ou prémio de subscrição deve ser inscrito:
– na conta 55 “Reservas”, se e na parte em que eventualmente (ver o ponto anterior: 12) corresponder a reservas legais e/ou estatutárias; e
– na conta 54 “Prémios de emissão”, se não dever ser computado como reserva legal nem como reserva estatutária.
Quer a conta 55, quer a conta 54 estão inseridas dentro da conta 5: “Capital, reservas e resultados transitados”.
O Código de Contas (CContas) consta no Anexo 2 da Portaria n.º 218/2015, de 23 de julho [22]Consultar a Portaria n.º 218/2015, de 23 de julho, no link: https://files.dre.pt/1s/2015/07/14200/0495804979.pdf.
14) Distribuição do ágio, prémio de emissão ou prémio de subscrição:
a) Regime geral:
O ágio integra os lucros de balanço:
Como já foi referido, a sociedade regista lucros de balanço se e na medida em que o seu capital próprio (património líquido ou situação líquida) for superior ao valor conjunto do capital social e das reservas legais e estatutárias (cfr. art. 32.º, n.º 1); o que pressupõe, naturalmente, que a sociedade tenha um ativo de valor suficiente para cobrir eventuais prejuízos transitados e que as respetivas reservas legais e estatutárias estejam devidamente constituídas ou reintegradas (art. 33.º, n.º 1).
Lucros / perdas de balanço = +- capital próprio – (capital social + reservas legais + reservas estatutárias).
Ora, mesmo que se considere que não são rigorosamente “lucros da sociedade”, por não resultarem diretamente da atividade desta, a verdade é que o ágio, prémio de emissão ou prémio de subscrição integra, para todos os efeitos, o lucro de balanço da sociedade se, portanto:
i) a sociedade tiver um ativo de valor suficiente para cobrir eventuais prejuízos transitados, isto é, tiver um capital próprio positivo (tiver um ativo superior ao passivo),
ii) as reservas legais (ou “reserva legal”, como se preferir) já estiverem totalmente constituídas ou reintegradas; e
iii) não existirem reservas estatutárias ou, se existirem, já estiverem totalmente constituídas ou reintegradas.
Conclusão:
Assim, o ágio, prémio de emissão ou prémio de subscrição pode, enquanto parte integrante dos lucros de balanço (= bens, incluindo dinheiro, da sociedade que podem ser licitamente distribuídos ou atribuídos aos sócios ou sócio único, respetivamente):
i) se, evidentemente, a sociedade registar lucros de balanço e
ii) na parte em que constituir lucros de balanço (art. 32.º, n.º 1).
b) Regimes especiais – entidades sujeitas à supervisão do BdP, da ASF e da CMVM:
– Portaria n.º 408/99, de 4 de junho, quanto às sociedades submetidas à supervisão do Banco de Portugal e e do Instituto de Seguros de Portugal (agora designada Autoridade de Supervisão de Seguros e Fundos de Pensões [ASF]), determina no respetivo 2.º ponto que «A utilização das reservas constituídas pelos valores indicados na alínea a) do n.º 2 do artigo 295.º do Código das Sociedades Comerciais não pode ser feita para a atribuição de dividendos nem para a aquisição de ações próprias.» [23]Consultar a Portaria n.º 408/99, de 4 de junho, no link: https://diariodarepublica.pt/dr/detalhe/portaria/408-1999-316369
– Portaria n.º 160/2003, de 19 de fevereiro, quanto às sociedades submetidas à supervisão da CMVM, determina no respetivo 3.º ponto que «As reservas constituídas pelos valores indicados na alínea a) do n.º 2 do artigo 295.º do Código das Sociedades Comerciais não podem ser utilizadas para atribuição de dividendos nem para aquisição de ações próprias.» [24]Consultar a Portaria n.º 160/2003, de 19 de fevereiro, no link: https://diariodarepublica.pt/dr/detalhe/portaria/160-2003-190588
15) Despesas ou custos operacionais com a emissão de ações ou quotas com prémio de emissão – são custos da sociedade – devem ser deduzidas ao capital próprio:
Despesas ou custos operacionais:
Quando, em sede de aumento do respetivo capital social ou mesmo no momento da respetiva constituição, a empresa (sociedade) emite ações, é frequente incorrer em despesas ou custos operacionais relacionados com essa emissão, as quais são destinadas nomeadamente a pagar os serviços dos intermediários financeiros, advogados, consultores, contabilistas, auditores, notários, conservatórias do registo comercial, etc. (César Faustino da Silva Bastos, Finanças Empresariais, ibidem.).
Encaixe financeiro bruto vs encaixe financeiro líquido:
Pelo que, nesse caso, dentro de uma emissão de ações com ágio, prémio de emissão ou prémio de subscrição importa distinguir entre:
a) o encaixe financeiro bruto, que corresponde ao produto (resultado) da multiplicação do valor de subscrição (ou preço de emissão) pelo número de ações emitidas; e
b) o encaixe financeiro líquido, que corresponde à diferença entre o encaixe financeiro bruto e as despesas com a emissão de ações (César Faustino da Silva Bastos, Finanças Empresariais, ibidem.).
Conclusão:
Porém, as despesas com a emissão de ações são custos da empresa (sociedade). Como tal, devem ser deduzidas (subtraídas) ao capital próprio desta. Neste sentido, confrontar:
i) a parte final do parágrafo 20 da Norma Contabilística de Relato Financeiro 27: «Todos os custos associados à emissão de instrumentos de capital próprio devem ser deduzidos à quantia inscrita no respetivo capital próprio.» (Consultar a NCRF 27 no link: http://www.cnc.min-financas.pt/pdf/snc/2016/normas%20com%20retifica%C3%A7%C3%A3o/NCRF_27.pdf) e
ii) na Doutrina, João Rodrigues, Sistema de Normalização Contabilística – SNC explicado, 8ª edição, Porto Editora, Porto, 2021, pág. 699 e Diogo Pessoa, op. cit., pág. 37.