1) Definição:
Em face da Lei Portuguesa, a sociedade anónima (SA) é um tipo de sociedade comercial no qual:
i) o capital social está dividido em ações, ou melhor, no valor nominal ou fracional de todas as ações emitidas pela sociedade anónima;
ii) as ações representativas do respetivo capital social estão representadas em documentos de papel ou títulos (ações tituladas) ou em registos individualizados em conta (ações escriturais);
iii) os acionistas (sócios) limitam a sua responsabilidade à dívida de entrada inerente à ação ou ações de que são titulares, não sendo, por isso, em princípio, responsáveis perante os credores da sociedade pelas dívidas desta nem sendo responsáveis perante a sociedade pelo pagamento de todas as entradas convencionadas nos estatutos, pacto social ou contrato da sociedade;
iv) a firma, podendo ter uma composição variada, conclui, em qualquer caso, pela abreviatura “SA” (ou S.A.) ou pela expressão “sociedade anónima”;
v) o órgão de administração e representação é o conselho de administração, o administrador único, o conselho de administração executivo ou o administrador executivo único; e
vi) existe sempre, em qualquer caso, pelo menos, um órgão de fiscalização.


2) A sociedade anónima (SA) é um tipo de sociedade comercial:
Noutra perspetiva, enquanto sociedade comercial ou sociedade civil sob forma comercial, a sociedade anónima (SA) é uma pessoa coletiva de Direito Privado que:
i) é criada por um ou cinco ou mais sócios, designados “acionistas”,
ii) tem personalidade jurídica (plena), ou seja, é um sujeito de (pleno) Direito, concretamente uma pessoa coletiva (de pleno Direito), distinto e autónomo face aos sujeitos dos respetivos acionistas, com aptidão para ser titular, em nome próprio, de direitos e obrigações (art. 5.º), sendo, por isso, também dotada de
ii-i) autonomia patrimonial, isto é, é titular de um património próprio, que é distinto e autónomo face ao património pessoal dos respetivo(s) acionista único ou acionistas,
ii-ii) autonomia funcional, tendo órgãos próprios com poderes e competências específicas (funções, poderes funcionais ou poderes-deveres) e aptidão para formar, exprimir e/ou executar uma vontade que lhe é juridicamente imputável, que a representam para todos os efeitos (externos e internos) e cujos atos praticados nessa qualidade, lícitos ou ilícitos, a vinculam e
ii-iii) autonomia finalística (fim complexo: objeto e fim) [1]No sentido de que a autonomia é uma característica fundamental da sociedade (“autonomia societária”), tendo esta autonomia patrimonial, funcional e finalística, e traduzindo-se esta última … Continuar a ler,
iii) tendo por objeto, exclusivo ou parcial, o exercício de uma atividade económica com natureza comercial (prática de atos de comércio) ou civil e
iv) visando, em princípio, obter lucros e distribuí-los ou atribuí-los ao(s) respetivo(s) sócio(s), ficando este(s), todavia, sujeito(s) a perdas [2]No sentido de que a sujeição a perdas por parte dos sócios é um elemento essencial do conceito de sociedade, J. M. Coutinho de Abreu, Curso de Direito Comercial – Das Sociedades, Volume II, … Continuar a ler.
3) Forma, estrutura ou técnica jurídica privilegiada para a exploração da grande (e média) empresa:
A sociedade anónima (SA) é a forma, estrutura, instrumento, mecanismo ou técnica jurídica(o) privilegiada(o) para a exploração, financiamento, organização e funcionamento da grande empresa moderna, sendo mesmo para alguns Autores:
– «o modelo jurídico de maior complexidade regulatória e até primazia prática para a grande empresa dos nossos dias» [3]J. Engrácia Antunes, Direito das Sociedades Comerciais – Perspetivas do seu ensino, Almedina, Coimbra, 2000, págs. 105 e 107.;
– «a mais perfeita, eficaz e complexa das pessoas coletivas» [4]Yves Guyon apud J. Engrácia Antunes, op. cit., pág. 105.;
– um «instrumento maravilhoso do capitalismo moderno» [5]Georges Ripert apud J. Engrácia Antunes, op. cit., págs. 105 e 42 e apud J. M. Coutinho de Abreu, “Sociedade Anónima – A Sedutora”, in Miscelândias n.º 1, IDET, Almedina, … Continuar a ler;
– «a primeira estrela nos palcos mundiais da economia» [6]J. M. Coutinho de Abreu, “Sociedade Anónima – A Sedutora”, in Miscelândias n.º 1, IDET, Almedina, Coimbra, 2003, pág. 12..
4) Constituição de sociedades anónimas:
Hoje, os principais meios de constituição de sociedades anónimas e de outros tipos de sociedades comerciais são:
– o processo especial de constituição imediata de sociedades (“empresa na hora”) (ver: constituir empresa na hora);
– o processo especial de constituição online de sociedades (“empresa online”) (ver: constituição de sociedade online); e
– o processo tradicional ou convencional de constituição de sociedades.
Nota: doravante, todas as disposições legais indicadas sem menção expressa da respetiva fonte pertencem ao Código das Sociedades Comerciais (CSC), aprovado pelo Decreto-Lei n.º 262/86, de 2 de setembro, com as alterações subsequentes [7]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975.
Características, vantagens e desvantagens da sociedade anónima:
5) Responsabilidade duplamente (ou mesmo triplamente) limitada por parte dos acionistas:
Nas sociedades anónimas, os sócios, que se designam “acionistas”, têm uma responsabilidade “duplamente limitada” [8]Pedro Maia, “Tipos de sociedades comerciais”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, pág. 19.. Ver: responsabilidade limitada.
5.1) Externamente – os acionistas têm responsabilidade limitada – não respondem perante os credores da sociedade pelas dívidas desta:
Por um lado, externamente, os acionistas têm responsabilidade limitada (limited liability) propriamente dita: via de regra, não respondem perante os credores da sociedade pelas dívidas desta. Pelas dívidas da sociedade responde, em princípio, apenas o património da sociedade (cfr. art. 271.º). A sociedade anónima (SA) tem, portanto, autonomia patrimonial perfeita.
Logo, se a sociedade anónima (SA) entrar em incumprimento de alguma, algumas ou todas as suas dívidas, os titulares dos créditos correspondentes (credores) não poderão, em princípio, intentar ações judiciais contra os acionistas daquela para a cobrança coerciva desses créditos.
Esta regra da responsabilidade limitada tem, contudo, exceções importantes. Ver: exceções à responsabilidade limitada nas sociedades de responsabilidade limitada.
5.2) Internamente – responsabilidade dos acionistas perante a sociedade:
5.2.1) A responsabilidade de cada acionista é limitada à entrada inerente às ações de que é titular – não há responsabilidade pela “integração do capital social”:
Por outro lado, internamente, cada acionista só responde perante a sociedade, pela dívida da entrada inerente às ações de que é titular (cfr. art. 271.º e, também, caso se verifiquem os respetivos pressupostos, art. 286.º). Assim, os acionistas não são, nomeadamente, responsáveis perante a sociedade pela integração ou pagamento de todas as entradas convencionadas nos estatutos, pacto social ou contrato da sociedade (ao contrário do que ocorre nas sociedades por quotas; cfr. arts. 197.º, n.º 1 e 207.º).
Afirma-se, por isso, que os acionistas das sociedades anónimas têm uma responsabilidade “duplamente limitada” [9]Pedro Maia, “Tipos de sociedades comerciais”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, pág. 19..
5.2.2) As prestações acessórias são admitidas. E quanto às prestações suplementares?
Prestações acessórias: internamente, perante a sociedade, os acionistas podem, contudo, nos termos estabelecidos nos estatutos, pacto social ou contrato da sociedade e dentro dos limites da Lei, ficar vinculados a realizar prestações acessórias (art. 287.º; cfr. também o art. 86.º, n.º 2).
Prestações suplementares? Deve entender-se que as prestações suplementares propriamente ditas não são, de forma alguma, admitidas nas sociedades anónimas (cfr. art. 271.º; ao contrário do que ocorre nas sociedades por quotas, cfr. arts. 210.º a 213.º e 197.º, n.º 2). Admite-se, no entanto, a cláusula constante nos estatutos, pacto social ou contrato de sociedade de uma sociedade anónima que determine que «os acionistas poderão, livremente e sem qualquer limite de valor, realizar prestações acessórias ou suplementares de capital de forma voluntária.» Ora, neste caso, a exigibilidade dessas falsamente designadas “prestações suplementares” não está dependente de uma deliberação do conjunto dos acionistas, mas tão-somente da vontade do concreto acionista que as pretende realizar: a título, portanto, totalmente voluntário.
Assim, pode afirmar-se que a responsabilidade dos acionistas das sociedades anónimas, especialmente quando confrontada com a responsabilidade dos sócios das sociedades por quotas é até, em certo sentido, “triplamente limitada” (mas já não “tetramente” limitada: admitem-se as prestações acessórias em termos muito semelhantes aos que vigoram para as sociedades por quotas; cfr. o art. 287.º com o art. 209.º).
5.3) Conclusão – o único risco para o acionista é o de perder, total ou parcialmente, o dinheiro/bens diferentes de dinheiro que pagou/entregou ou que se obrigou a pagar para adquirir as respetivas ações e, eventualmente, ficar responsável pelo capital que individualmente subscreveu mas não realizou:
Assim, salvo no caso de ficar obrigado a realizar prestações acessórias, o único risco para cada acionista de uma sociedade anónima é, em princípio, caso esta venha a ser liquidada após dissolução por sentença de declaração de insolvência ou por qualquer outra causa de dissolução, o de:
i) perder (na medida em que não recupera), total ou parcialmente, o dinheiro/bens diferentes de dinheiro que pagou/entregou com a aquisição das respetivas ações:
a) quer essa aquisição tenha sido originária (subscrição de ações), aquando da constituição da sociedade anónima ou do aumento do respetivo capital social, caso em que perde o dinheiro ou bens diferentes de dinheiro objeto, respetivamente, da entrada em dinheiro ou em espécie que já realizou (capital realizado);
b) quer essa aquisição tenha sido derivada (aquisição de ações que já foram previamente emitidas/subscritas), através nomeadamente de uma cessão de ações, concretizada, por exemplo, através de um contrato de compra e venda, caso em que perde o preço que pagou para adquirir as ações; e/ou
ii) eventualmente, caso haja capital subscrito e não realizado ou “capital apenas subscrito” (resultante do diferimento das entradas em dinheiro), ficar responsável (devedor) pela obrigação de entrada que deu origem às ações de que é titular assumida perante a sociedade aquando da constituição desta ou do aumento do respetivo capital social, pessoalmente por si (acionista atual) ou por um ex-titular dessas ações.
5.4) “Perdas” dos acionistas decorrentes da não distribuição/atribuição de dividendos:
Se a sociedade anónima (SA) não distribuir/atribuir dividendos aos acionistas ou acionista único, estes arriscam-se mesmo a “perder” mais do que os valores que gastaram ou que se obrigaram a gastar para adquirir as suas ações.
Com efeito, se a sociedade, num primeiro momento, gerar lucros, mas a respetiva assembleia geral ou acionista único não deliberar/decidir no sentido da sua distribuição/atribuição total ou parcial pelos respetivos acionistas ou acionista único, respetivamente (arts. 294.º, 481.º, n.º 1, 488.º e 270.º-E, aplicável por analogia) (optando-se, portanto, «por uma política de autofinanciamento que implica a não distribuição de dividendos ou, dito de outro modo, a constituição de reservas, que passam a integrar o património da sociedade» (M. C. Nogueira Serens, Notas Sobre a Sociedade Anónima, 2ª edição, Coimbra Editora, Coimbra, 1997, págs. 14 e 15.), estes:
i) «não só «perdem» por não receberem logo os dividendos,
ii) como sujeitam-se mesmo a perder esses dividendos que, tal como as entradas (em dinheiro ou em espécie), poderão vir a ser consumidos na voragem dos negócios sociais» (M. C. Nogueira Serens, ibidem. Assinale-se que o Autor faz esta afirmação precisamente ao debruçar-se sobre a questão da responsabilidade limitada dos acionistas nas sociedades anónimas. Citam também este Autor, nesta parte, a propósito da questão da responsabilidade limitada nas sociedades de responsabilidade limitada, Alexandre Mota Pinto, Do Contrato de Suprimento – O Financiamento da Sociedade entre Capital Próprio e Capital Alheio, Almedina, Coimbra, 2002, pág. 62 e A. Soveral Martins, “Da personalidade e capacidade jurídicas das sociedades comerciais” in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, Coimbra, 2015, pág. 90.), isto é, se a sociedade vier, posteriormente, a gerar prejuízos ou perdas que absorvam na totalidade os lucros inicialmente criados.
6) Capital social mínimo – regime geral – 50 000€:
O capital social mínimo nas sociedades anónimas (SA) é, em geral, de 50 000€ (cinquenta mil euros) (art. 276.º, n.º 5).
Porém, em casos especiais, nomeadamente no setor da banca e dos seguros, a Lei pode exigir montantes mais elevados. Sobre esta questão e com uma lista exaustiva de todos os regimes especiais, ver o nosso artigo: capital social mínimo.
Sobre o capital social em geral, concretamente, a respetiva definição, âmbito, computação ou contabilização, possibilidade de utilização, inscrição contabilística, entre outros aspetos, ver o nosso artigo: capital social.
7) Número mínimo de sócios – 5 ou 1:
A sociedade anónima só pode ser constituída:
a) por um número de acionistas igual ou superior a cinco (arts. 273.º, n.º 1 e 7.º, n.º 2). Nesse caso, se posteriormente, isto é, depois de estar constituída, a sociedade anónima estiver, durante mais de 12 meses, com um número de acionistas inferior a cinco, fica sujeita a dissolução administrativa (arts. 464.º, n.º 3 e 142.º, n.º 1 al. a)); ou
b) por um único sócio (sociedade anónima unipessoal, também designada sociedade subsidiária integral) se esse sócio for:
– uma outra sociedade anónima,
– uma sociedade por quotas,
– uma sociedade unipessoal por quotas, ou ainda
– uma sociedade em comandita por ações (arts. 481.º, n.º 1, 488.º e 270.º-G).
A imagem em baixo ilustra uma pequena parte do organograma (ou organigrama – estrutura jurídica) do grupo Sonae. Neste caso, existem não uma, mas múltiplas sociedades gestoras de participações sociais (SGPS), todas sob a forma de sociedade anónima (SA) (por exemplo, Sonae, Indústria, SGPS, SA), com vários níveis sucessivos de hierarquia (domínio/dependência) entre si, separadas por setores e subsetores de atividade e geografias. É um grupo multinível [10]Ana Perestrelo de Oliveira, Manual de Grupos de Sociedades, Almedina, Coimbra, 2018, págs. 19 a 24.. Parece que a maioria das sociedades subsidiárias que integram o grupo Sonae registadas em Portugal têm precisamente um único sócio: outra SGPS sob a forma de sociedade anónima (SA).

8) Participações sociais – ações:
8.1) Definição de ação ou ações; conceito unitário com várias faces ou perspetivas:
Ação: participação social do acionista numa sociedade anónima (SA), cujo valor nominal ou fracional é representativo de uma fração do capital social desta e que deve estar representada por um documento de papel ou título ou por um registo individualizado em conta.
A palavra “ação” ou, no plural, “ações” exprime um conceito unitário; contudo, esse conceito pode ser encarado de várias perspetivas. Com efeito, como assinala Alexandre Soveral Martins, «mais do que três realidades diferentes, parece que estamos perante várias faces da mesma realidade» [11]A. Soveral Martins, Cláusulas do Contrato de Sociedade que Limitam a Transmissibilidade das Ações, Almedina, Coimbra, 2006, pág. 75.. Assim, as ações são:
– a participação social do acionista numa sociedade anónima (a participação social é o «conjunto unitário de direitos e deveres atuais e potenciais do sócio [enquanto tal]» [12]J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, págs. 75 e 215.);
– uma fração do capital social, uma vez que a Lei afirma que o capital social das sociedades anónimas está «dividido em ações» (art. 271.º) (porém, rigorosamente o capital social está dividido não nas ações, mas sim no valor nominal ou de emissão de todas as ações emitidas pela sociedade);
– a forma de representação da participação social, quer se trate, no caso das ações tituladas, do documento de papel ou título (representação cartular), quer se trate, no caso das ações escriturais, do registo individualizado em conta, realizado, via de regra, em suporte informático (representação escritural) (arts. 274.º e 304.º do CSC [13]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e art. 46.º, n.º 1 do Código dos Valores Mobiliários [CVM] [14]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175); mas também, apenas quanto às ações que já tiverem efetivamente forma de representação cartular ou escritural,
– um valor mobiliário (cfr. art. 1.º, n.º 1 al. a) do CVM);
– um instrumento financeiro de natureza mobiliária (cfr. art. 2.º, n.ºs 2 e 1 al. a) do CVM); e ainda,
– no caso de se tratar de uma ação admitida à negociação em mercado regulamentado emitida, portanto, por uma sociedade anónima emitente de ações admitidas à negociação em mercado regulamentado (“cotada em bolsa”), um produto financeiro [15]Sobre a ação enquanto valor mobiliário, instrumento financeiro (de natureza mobiliária) e produto financeiro, vide J. Engrácia Antunes, Os Instrumentos Financeiros, 4ª edição, Almedina, … Continuar a ler.
8.2) Várias “ações” ou uma única “ação”:
Via de regra, cada acionista é titular de várias ações; mais excecionalmente na prática, é titular de uma única ação.
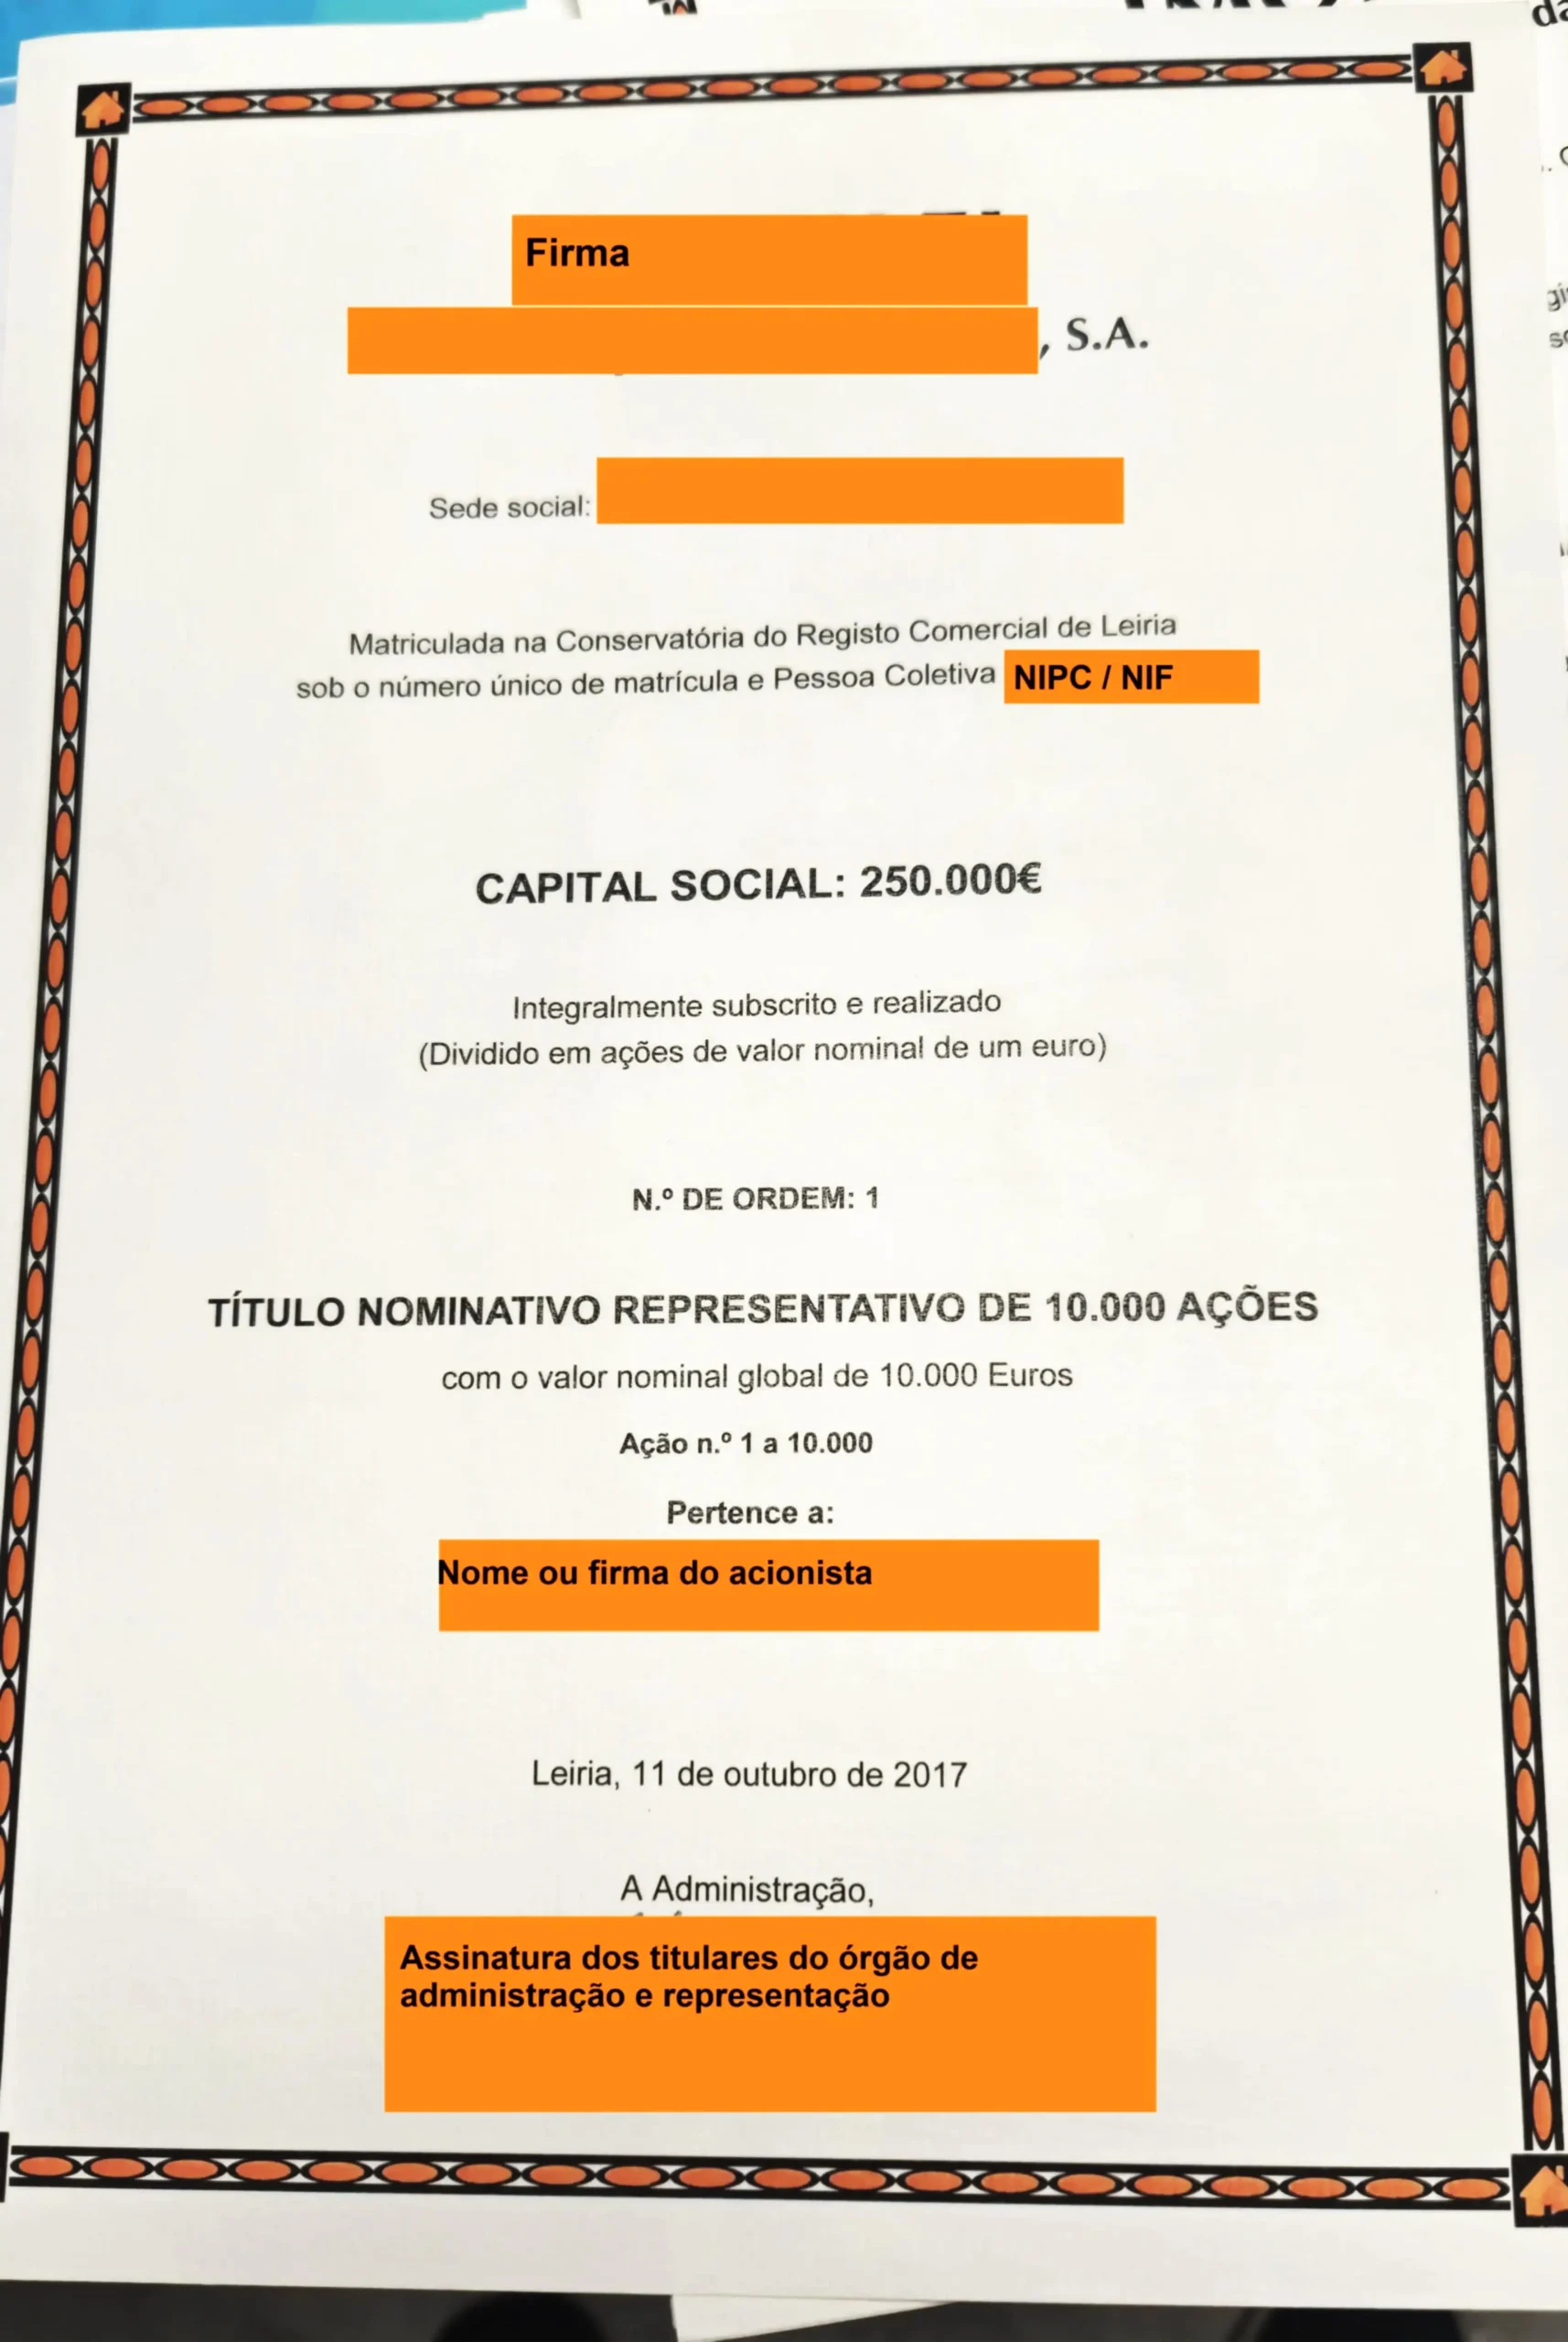
8.3) Ações tituladas ou escriturais:
Quanto à forma de representação, as ações podem ser:
a) tituladas, se estiverem representadas em documentos de papel ou títulos ou
b) escriturais, se estiverem representadas em registos individualizados em conta, realizados, via de regra, em suporte informático (arts. 274.º e 304.º do CSC [16]Consultar o Código das Sociedades Comerciais (CSC) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1986-34443975 e art. 46.º, n.º 1 do Código dos Valores Mobiliários [CVM] [17]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175).
8.4) As ações são sempre nominativas, não sendo permitidas ações ao portador:
Independentemente da respetiva forma de representação (cartular, no caso das ações tituladas, ou escritural, no caso das ações escriturais), as ações são hoje necessariamente «nominativas, não sendo permitidas ações ao portador.» (art. 299.º).
Por conseguinte, a sociedade anónima tem a possibilidade de conhecer a todo o tempo a identidade dos respetivos acionistas, titulares, portanto, das ações emitidas pela sociedade e representativas do capital social desta.
8.5) Ações com valor nominal vs ações sem valor nominal:
As ações de uma sociedade anónima podem ser ações com valor nominal ou ações sem valor nominal. Porém, na mesma sociedade anónima não podem coexistir ações com valor nominal e ações sem valor nominal:
– ou todas as ações emitidas pela sociedade são ações com valor nominal;
– ou todas as ações emitidas pela sociedade são ações sem valor nominal (art. 276.º, n.ºs 1 e 2).
Via de regra, as sociedades anónimas optam por ter ações com valor nominal. No entanto, são, entre nós, emitentes de ações sem valor nominal o BCP, SA, The Navigator Company, SA, a Semapa, SGPS, SA, todas sociedades “cotadas na bolsa Portuguesa” (sobre estas, ver em baixo).
8.6) Todas as ações representam a mesma fração no capital social:
Todas as ações emitidas pela sociedade anónima devem representar a mesma fração no capital social. Se forem ações com valor nominal, todas as ações da sociedade devem ter o mesmo valor nominal (art. 276.º, n.º 4).
8.7) Ações com valor nominal – as ações têm um determinado valor nominal, que determina o peso relativo do acionista no capital social:
As ações têm um determinado valor nominal (par value, face value, nominal value, no mind value) que:
i) deve ser igual para todas as ações emitidas pela sociedade anónima (SA) e
ii) não pode ser inferior a 1 cêntimo (0,01€) (art. 276.º, n.ºs 3 e 4).
É frequente na prática a estipulação nos estatutos, pacto social ou contrato de sociedade de que as ações emitidas pela SA têm o valor nominal de 1€: «o capital social é representado por x número de ações, com o valor nominal de 1 euro cada». Com esta solução, assegura-se que o valor nominal global das ações de cada acionista coincide exatamente com o número de ações de que é titular.
A proporção do valor nominal de todas as ações de um acionista no capital social da sociedade determina o peso relativo desse acionista no capital social da sociedade (ou posição relativa desse acionista na sociedade). Por exemplo, numa sociedade anónima com o capital social de 50 000€ e emitente de ações com o valor nominal de 1€, se há um acionista dessa sociedade que tem 25 500 ações, no valor nominal global de 25 500€, esse acionista será titular de ações correspondentes a 51% do capital social dessa sociedade.
8.8) O peso relativo do acionista no capital social da sociedade (posição relativa do acionista na sociedade) determina a medida, maior ou menor, dos seus direitos e deveres, em especial, lucros/perdas e voto:
A proporção do valor nominal de todas as ações de cada acionista no capital social da sociedade anónima determina, em princípio, a medida, maior ou menor, dos seus direitos e obrigações.
8.8.1) Direito ao lucro e dever de quinhoar nas perdas:
Em regra, os acionistas participam nos lucros e nas perdas da sociedade de acordo com a proporção do valor nominal das respetivas ações no capital social da sociedade (art. 22.º, n.º 1).
8.8.2) Direito ao voto em assembleia geral regularmente convocada ou através de qualquer outra forma de deliberação social:
Salvo cláusula nos estatutos, pacto social ou contrato de sociedade em sentido diverso, a cada ação corresponde um voto (art. 384.º, n.º 1). Corresponde ao princípio ou regra one share, one vote, que constitui a manifestação de um regime capitalístico ou proporcional de voto (por contraposição, por exemplo, a um regime de voto por cabeça). Com efeito, o princípio ou regra one share, one vote é reflexo de um princípio da proporcionalidade segundo o qual «deve haver correspondência proporcional entre o risco de capital – o interesse económico que emerge da participação – assumido por cada acionista e o seu poder efetivo de voto no colégio de acionistas». [18]Por todos, Jorge Brito Pereira, O voto plural na sociedade anónima, Almedina, Coimbra, 2022, págs. 15, 23, 34, 55, 157, 163, 186, etc., José Ferreira Gomes, Rui Pereira Dias e António Garcia … Continuar a ler
Desvios à regra one share, one vote:
Constituem desvios previstos na Lei à regra one share, one vote, nomeadamente, os seguintes:
a) cláusula nos estatutos, pacto social ou contrato da sociedade a estabelecer tetos de voto (voting caps), isto é, que não sejam contados votos acima de certo número, quando emitidos por um só acionista, em nome próprio ou também como representante de outro (art. 384.º, n.º 2 al. b) e n.º 3; cfr. também o art. 386.º, n.º 5);
b) cláusula nos estatutos, pacto social ou contrato da sociedade a exigir um número mínimo de ações para que seja alcançado um (só) voto, contanto que sejam abrangidas todas as ações emitidas pela sociedade e que fique a caber um voto, pelo menos, a cada 1000€ de capital (art. 384.º, n.º 2 al. a)) (por exemplo, numa SA com 50 000 ações emitidas com um valor nominal de 1€, a estipulação de que se conta apenas um voto por cada conjunto de ações globalmente representativas de 500€ de capital social: 500 ações, um voto);
c) emissão de ações preferenciais sem voto, que, como o nome indica, não conferem direito de voto (arts. 341.º a 344.º, especialmente art. 341.º, n.º 5; cfr. também art. 302.º);
d) emissão de ações com direito especial ao voto plural, até ao limite de cinco votos por cada ação, nas sociedades anónimas emitentes de ações admitidas à negociação em mercado regulamentado (sociedades anónimas cotadas) ou em sistema de negociação multilateral (art. 21.º-D do Código dos Valores Mobiliários; consultar o CVM no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175). Fora destes casos, é expressamente proibido o voto plural (art. 384.º, n.º 5).
e) regime das ações próprias da sociedade – suspensão dos direitos de voto inerentes a essas ações (art. 324.º, n.º 1). As ações próprias (autoparticipações) são as ações numa sociedade anónima por ela mesma adquiridas (e a quem ficam, por isso, a pertencer) (J. M. Coutinho de Abreu, Curso De Direito Comercial – Das Sociedades, Volume II, 8ª edição, Almedina, Coimbra, 2024, pág. 388.);
f) regime das sociedades em relação de participações recíprocas (art. 485.º, n.º 3);
g) as ações de uma sociedade anónima subscritas, adquiridas ou detidas por uma sociedade daquela dependente (ou dominada), direta ou indiretamente nos termos do artigo 486.º ou que com aquela esteja em relação de grupo nos termos do artigo 488.º e seguintes, consideram-se, para todos os efeitos, ações próprias da sociedade dominante e, por conseguinte, com os respetivos direitos de voto suspensos (arts. 325.º-A e 325.º-B; estes últimos artigos derrogaram o n.º 4 do art. 485.º e o n.º 2 do art. 487.º, na parte aplicável às SA [neste sentido, Pedro de Albuquerque, Código das Sociedades Comerciais Anotado, coord. de A. Menezes Cordeiro, 5ª edição, Almedina, Coimbra, 2022, pág. 1104 e Ana Perestrelo de Oliveira, Código das Sociedades Comerciais Anotado, op. cit., págs. 1580 e 1581.]).
h) impedimento(s) de voto do(s) acionista(s) quando, relativamente à matéria da deliberação, este(s) se encontre(m) em situação de conflito de interesses com a sociedade (art. 384.º, n.º 6; cfr. também o art. 251.º, relativo às sociedades por quotas);
i) impedimento, suspensão ou limitação de voto do(s) acionista(s) que se encontrar em mora ou em incumprimento definitivo da obrigação de realizar a entrada em dinheiro a que se vinculou aquando da constituição da sociedade ou do aumento do respetivo capital social (resultante do diferimento das entradas em dinheiro), enquanto a mora ou o incumprimento definitivo durar (art. 384.º, n.º 4);
j) em processos de fusão, no caso de alguma das sociedades possuir participação no capital de outra, não pode dispor de número de votos superior à soma dos que competem a todos os outros sócios (cfr. art. 104.º, n.ºs 1 e 2);
k) sanção aplicada de inibição do exercício dos direitos de voto nomeadamente:
a) pelas entidades fiscalizadoras competentes, quando às sociedades desportivas, em conformidade com os arts. 16.º e 32.º da Lei n.º 39/2023, de 4 de agosto, que estabelece o Regime Jurídico das Sociedades Desportivas (RJSD);
b) pela CMVM, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 192.º do Código dos Valores Mobiliários (CVM);
c) pelo Banco de Portugal, quanto às sociedades sujeitas à sua supervisão em conformidade com o art. 102.º do Regime Geral das Instituições de Crédito e Sociedades Financeiras (RGICSF);
8.8.3) Domínio ou controlo da sociedade:
O acionista tem o domínio ou controlo de uma sociedade anónima (SA) quando:
a) detém uma participação maioritária no capital;
b) dispõe de mais de metade dos votos; ou
c) tem a possibilidade de designar mais de metade dos membros do órgão de administração ou do órgão de fiscalização (cfr. arts. 486.º, n.º 2; cfr. também, arts. 386.º, n.º 2 e 403.º).
8.9) Transmissão de ações; cessão de ações:
As ações podem ser transmitidas a outros sujeitos, acionistas ou não-acionistas da sociedade. A transmissão entre vivos por ato voluntário designa-se cessão de ações, a qual pode operar através de: contrato de compra e venda, contrato de doação, dação em cumprimento, contrato de troca ou permuta, entrada em sociedade (entrada em espécie), etc.
9) Órgãos sociais – estrutura orgânica:
9.1) Estruturas ou modelos de administração e fiscalização: três ou quatro?
A sociedade deve optar por um de entre quatro modelos de estruturação orgânica (ou modelos de administração e fiscalização) (a Lei refere que pode ser escolhida «uma de três modalidades»; no entanto, uma dessas modalidades desdobra-se, na realidade, em duas):
i) o modelo latino, tradicional, clássico, ou monista simples (que é o modelo mais usado pelas sociedades anónimas em Portugal);
ii) o modelo latino, tradicional, clássico ou monista reforçado (que é obrigatório para as sociedades anónimas de grande dimensão e para as sociedades anónimas emitentes de valores mobiliários admitidos à negociação em mercado regulamentado que queiram adotar o modelo latino [ver, em baixo, o ponto 12.2], sendo meramente facultativo para as restantes);
iii) o modelo anglo-saxónico; ou
iv) o modelo germânico ou dualista (cfr. arts. 272.º al. g), 278.º e 413.º, n.ºs 1 e 2) [19]Sobre esta matéria, vide, por todos, Paulo Câmara, “Os Modelos de Governo das Sociedades Anónimas”, in AAVV, Reformas do Código das Sociedades, Colóquios do IDET n.º 3, Almedina, … Continuar a ler.
9.1.1) Modelo latino simples:
O modelo latino, clássico, tradicional ou monista simples é composto:
– por um conselho de administração ou por um administrador único, como órgão de administração e representação, e
– por um conselho fiscal ou por um fiscal único, como órgão de fiscalização.
9.2) Slides / diapositivos relativos aos quatro modelos de estruturação orgânica (ou modelos de administração e fiscalização) das sociedades anónimas:
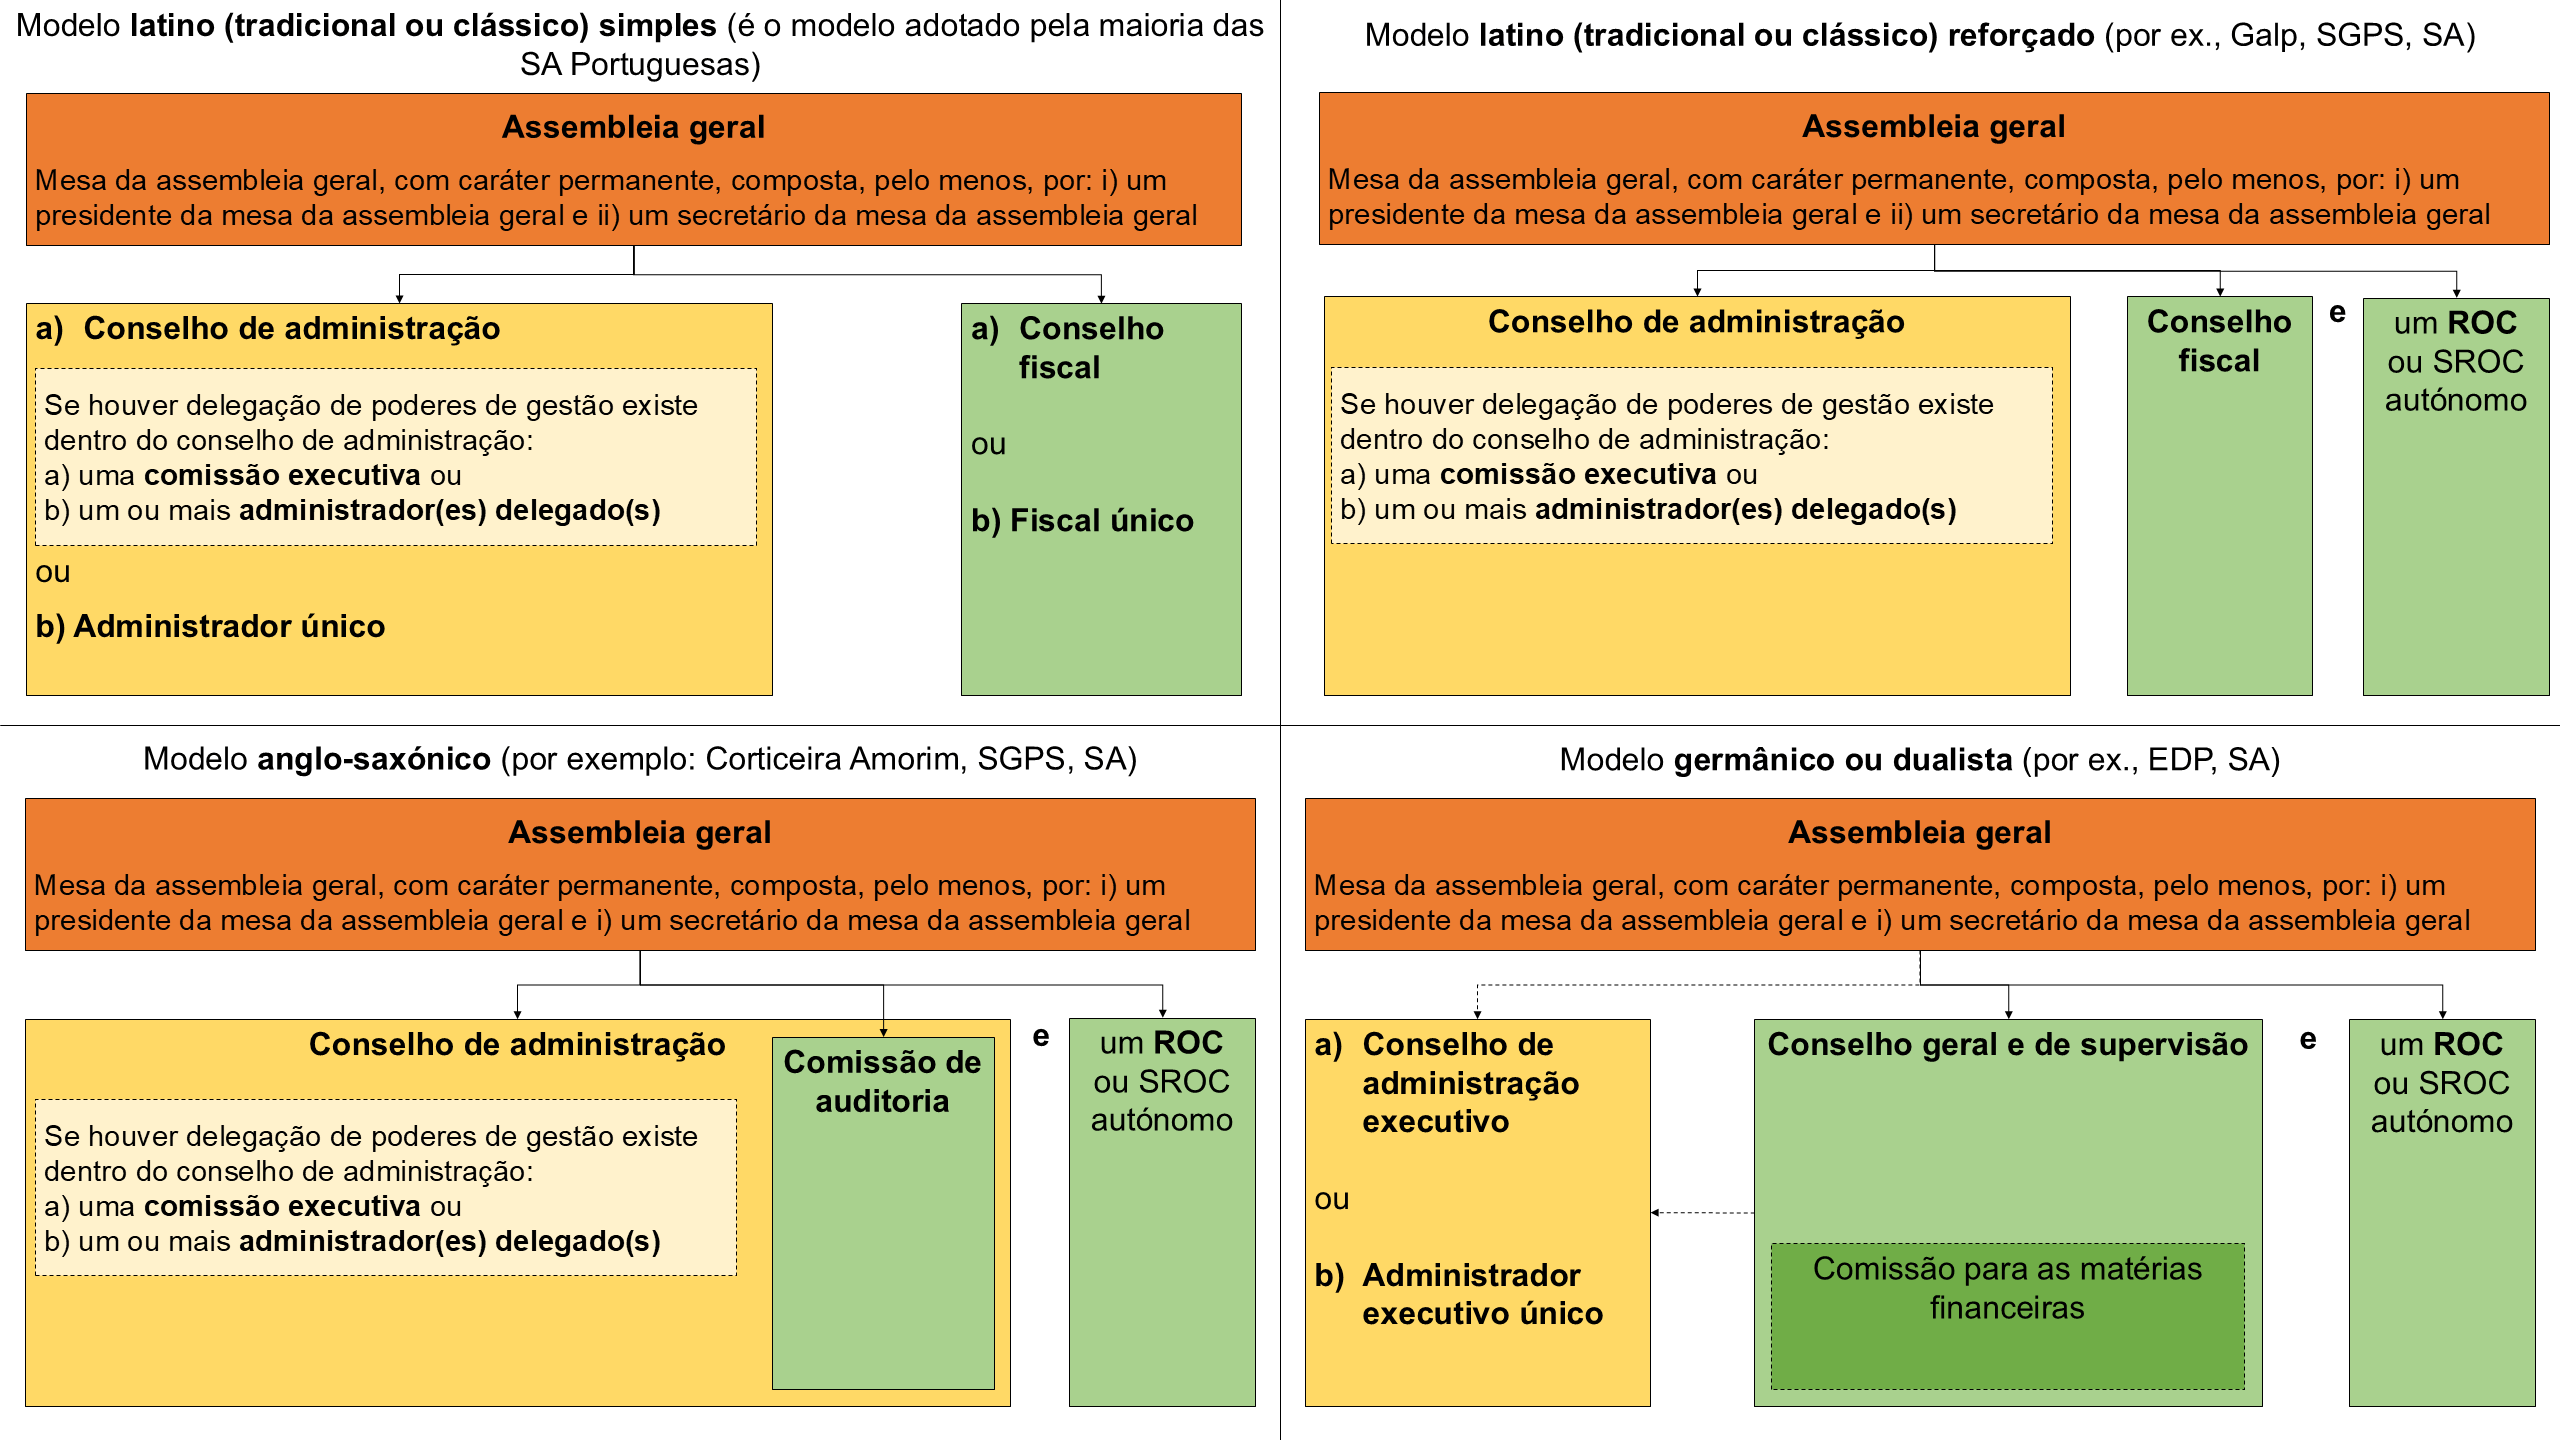
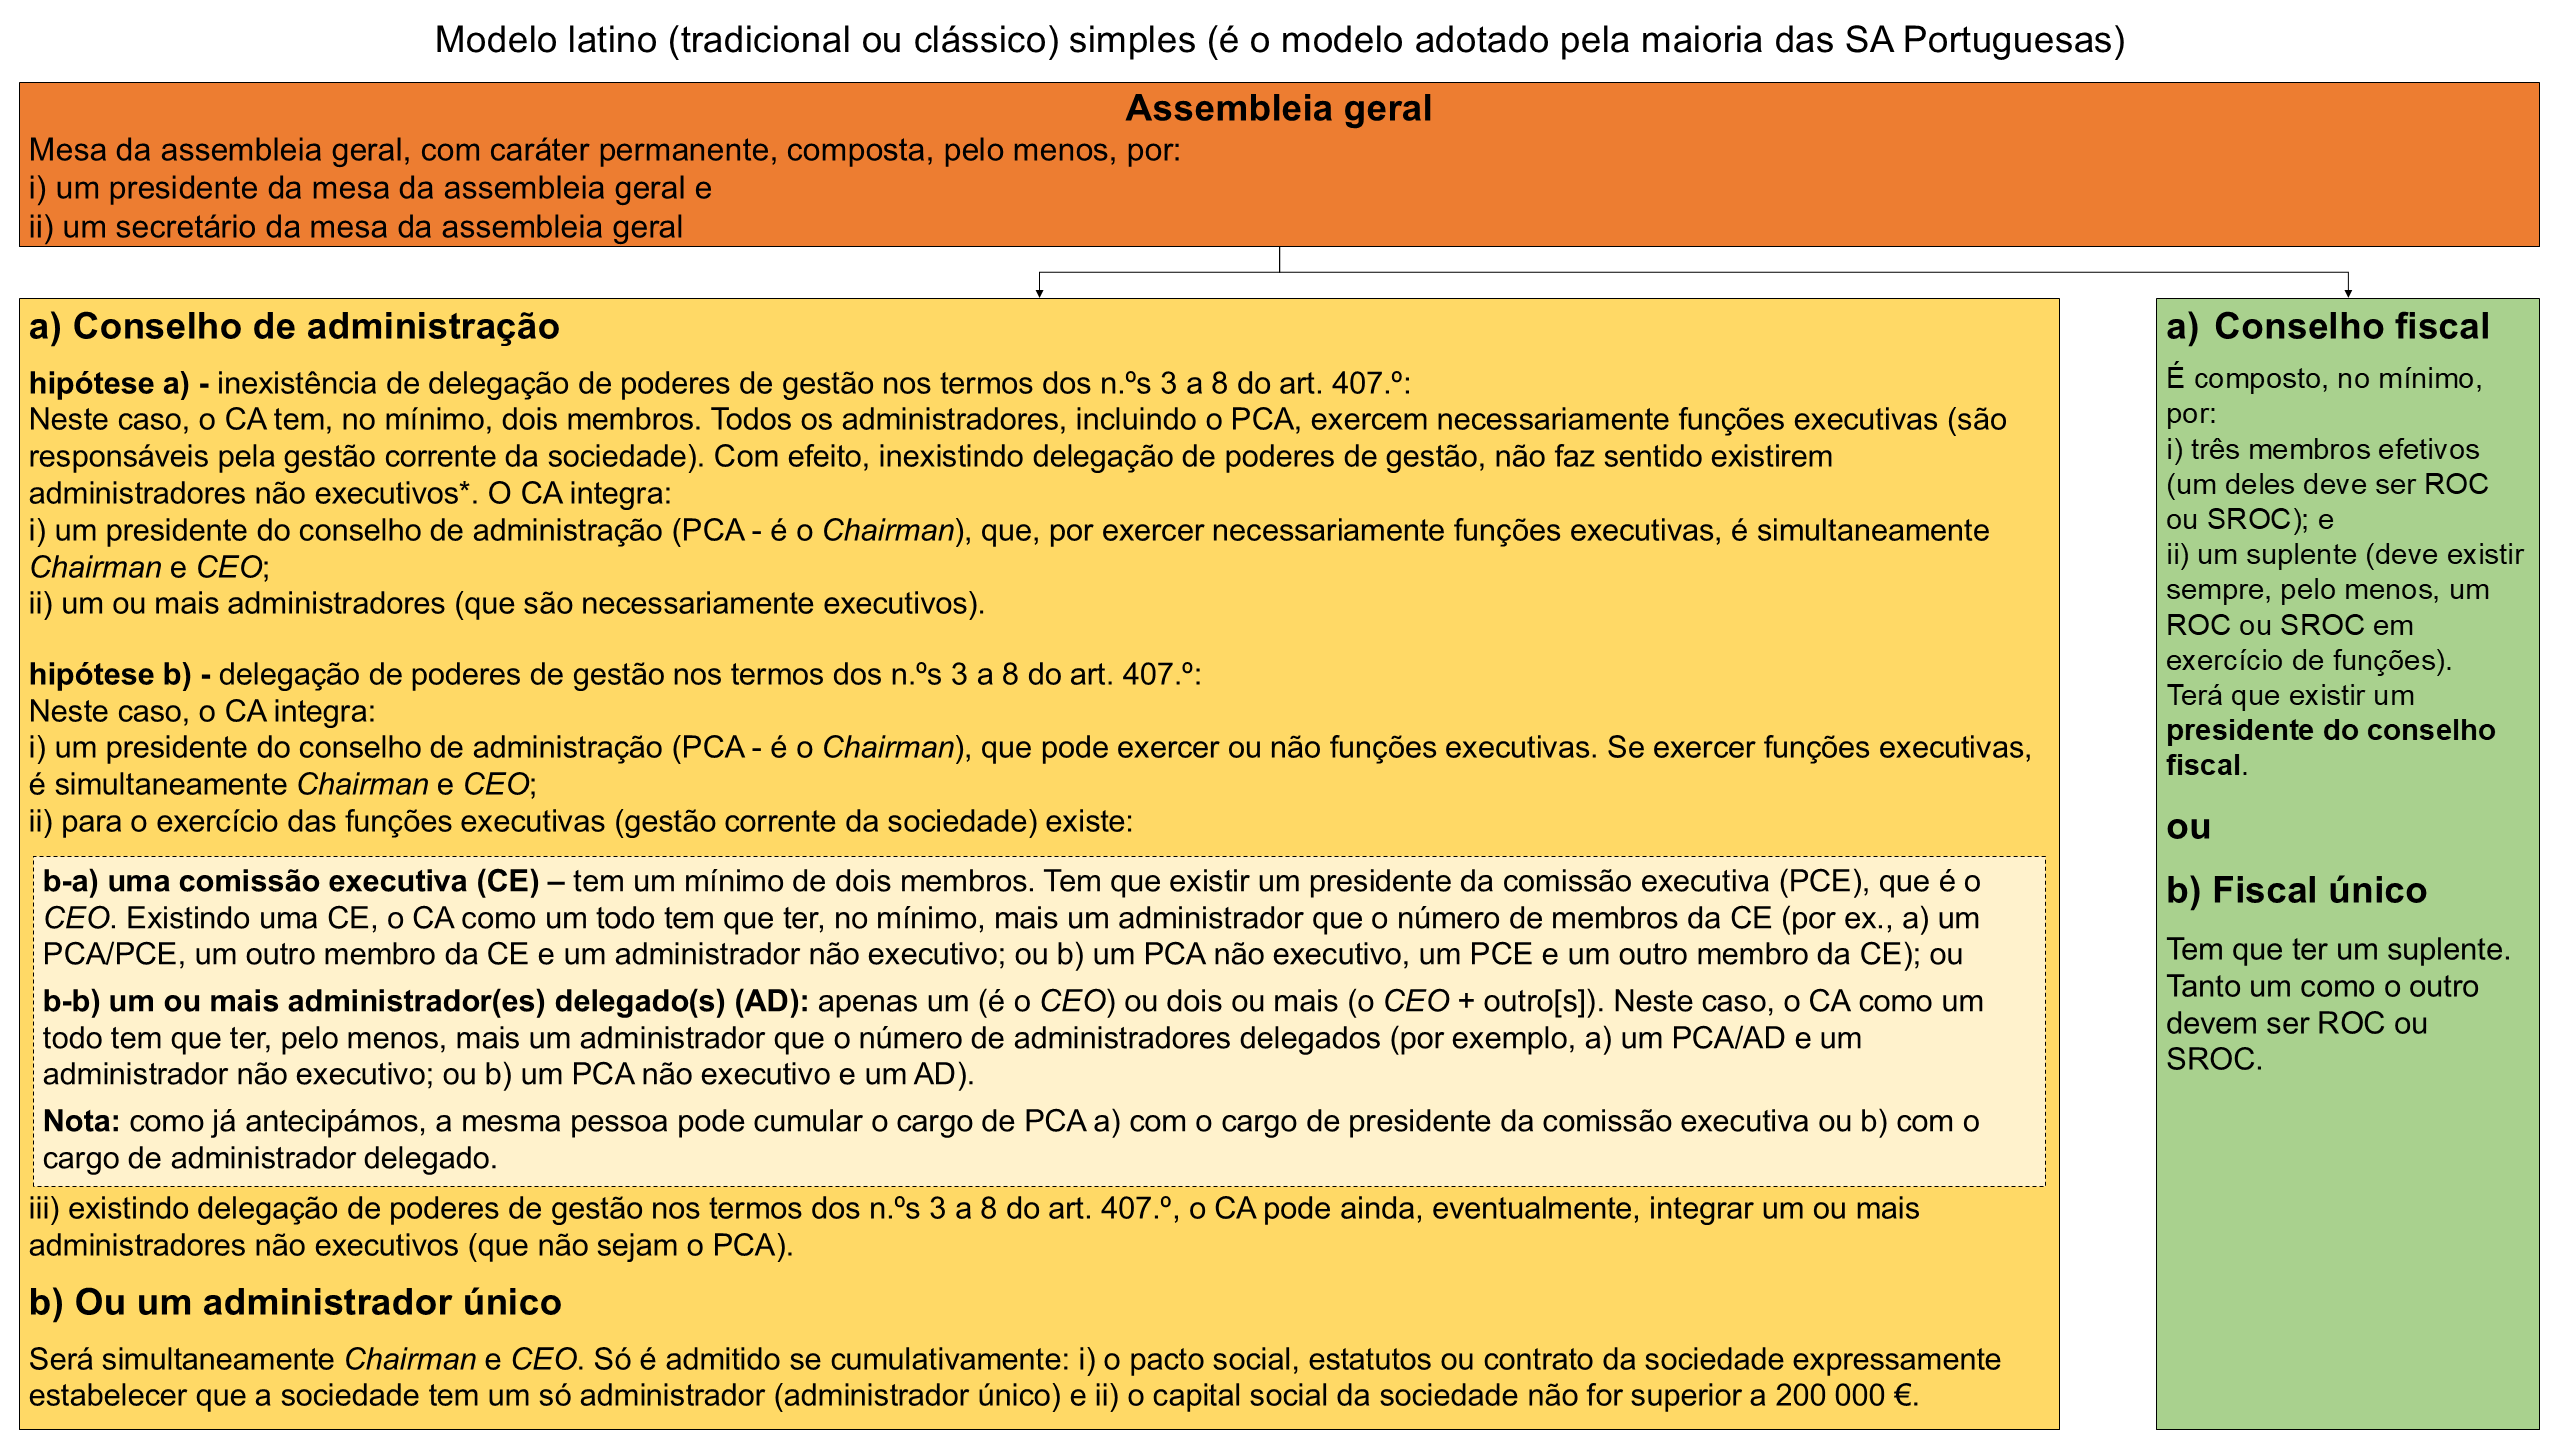
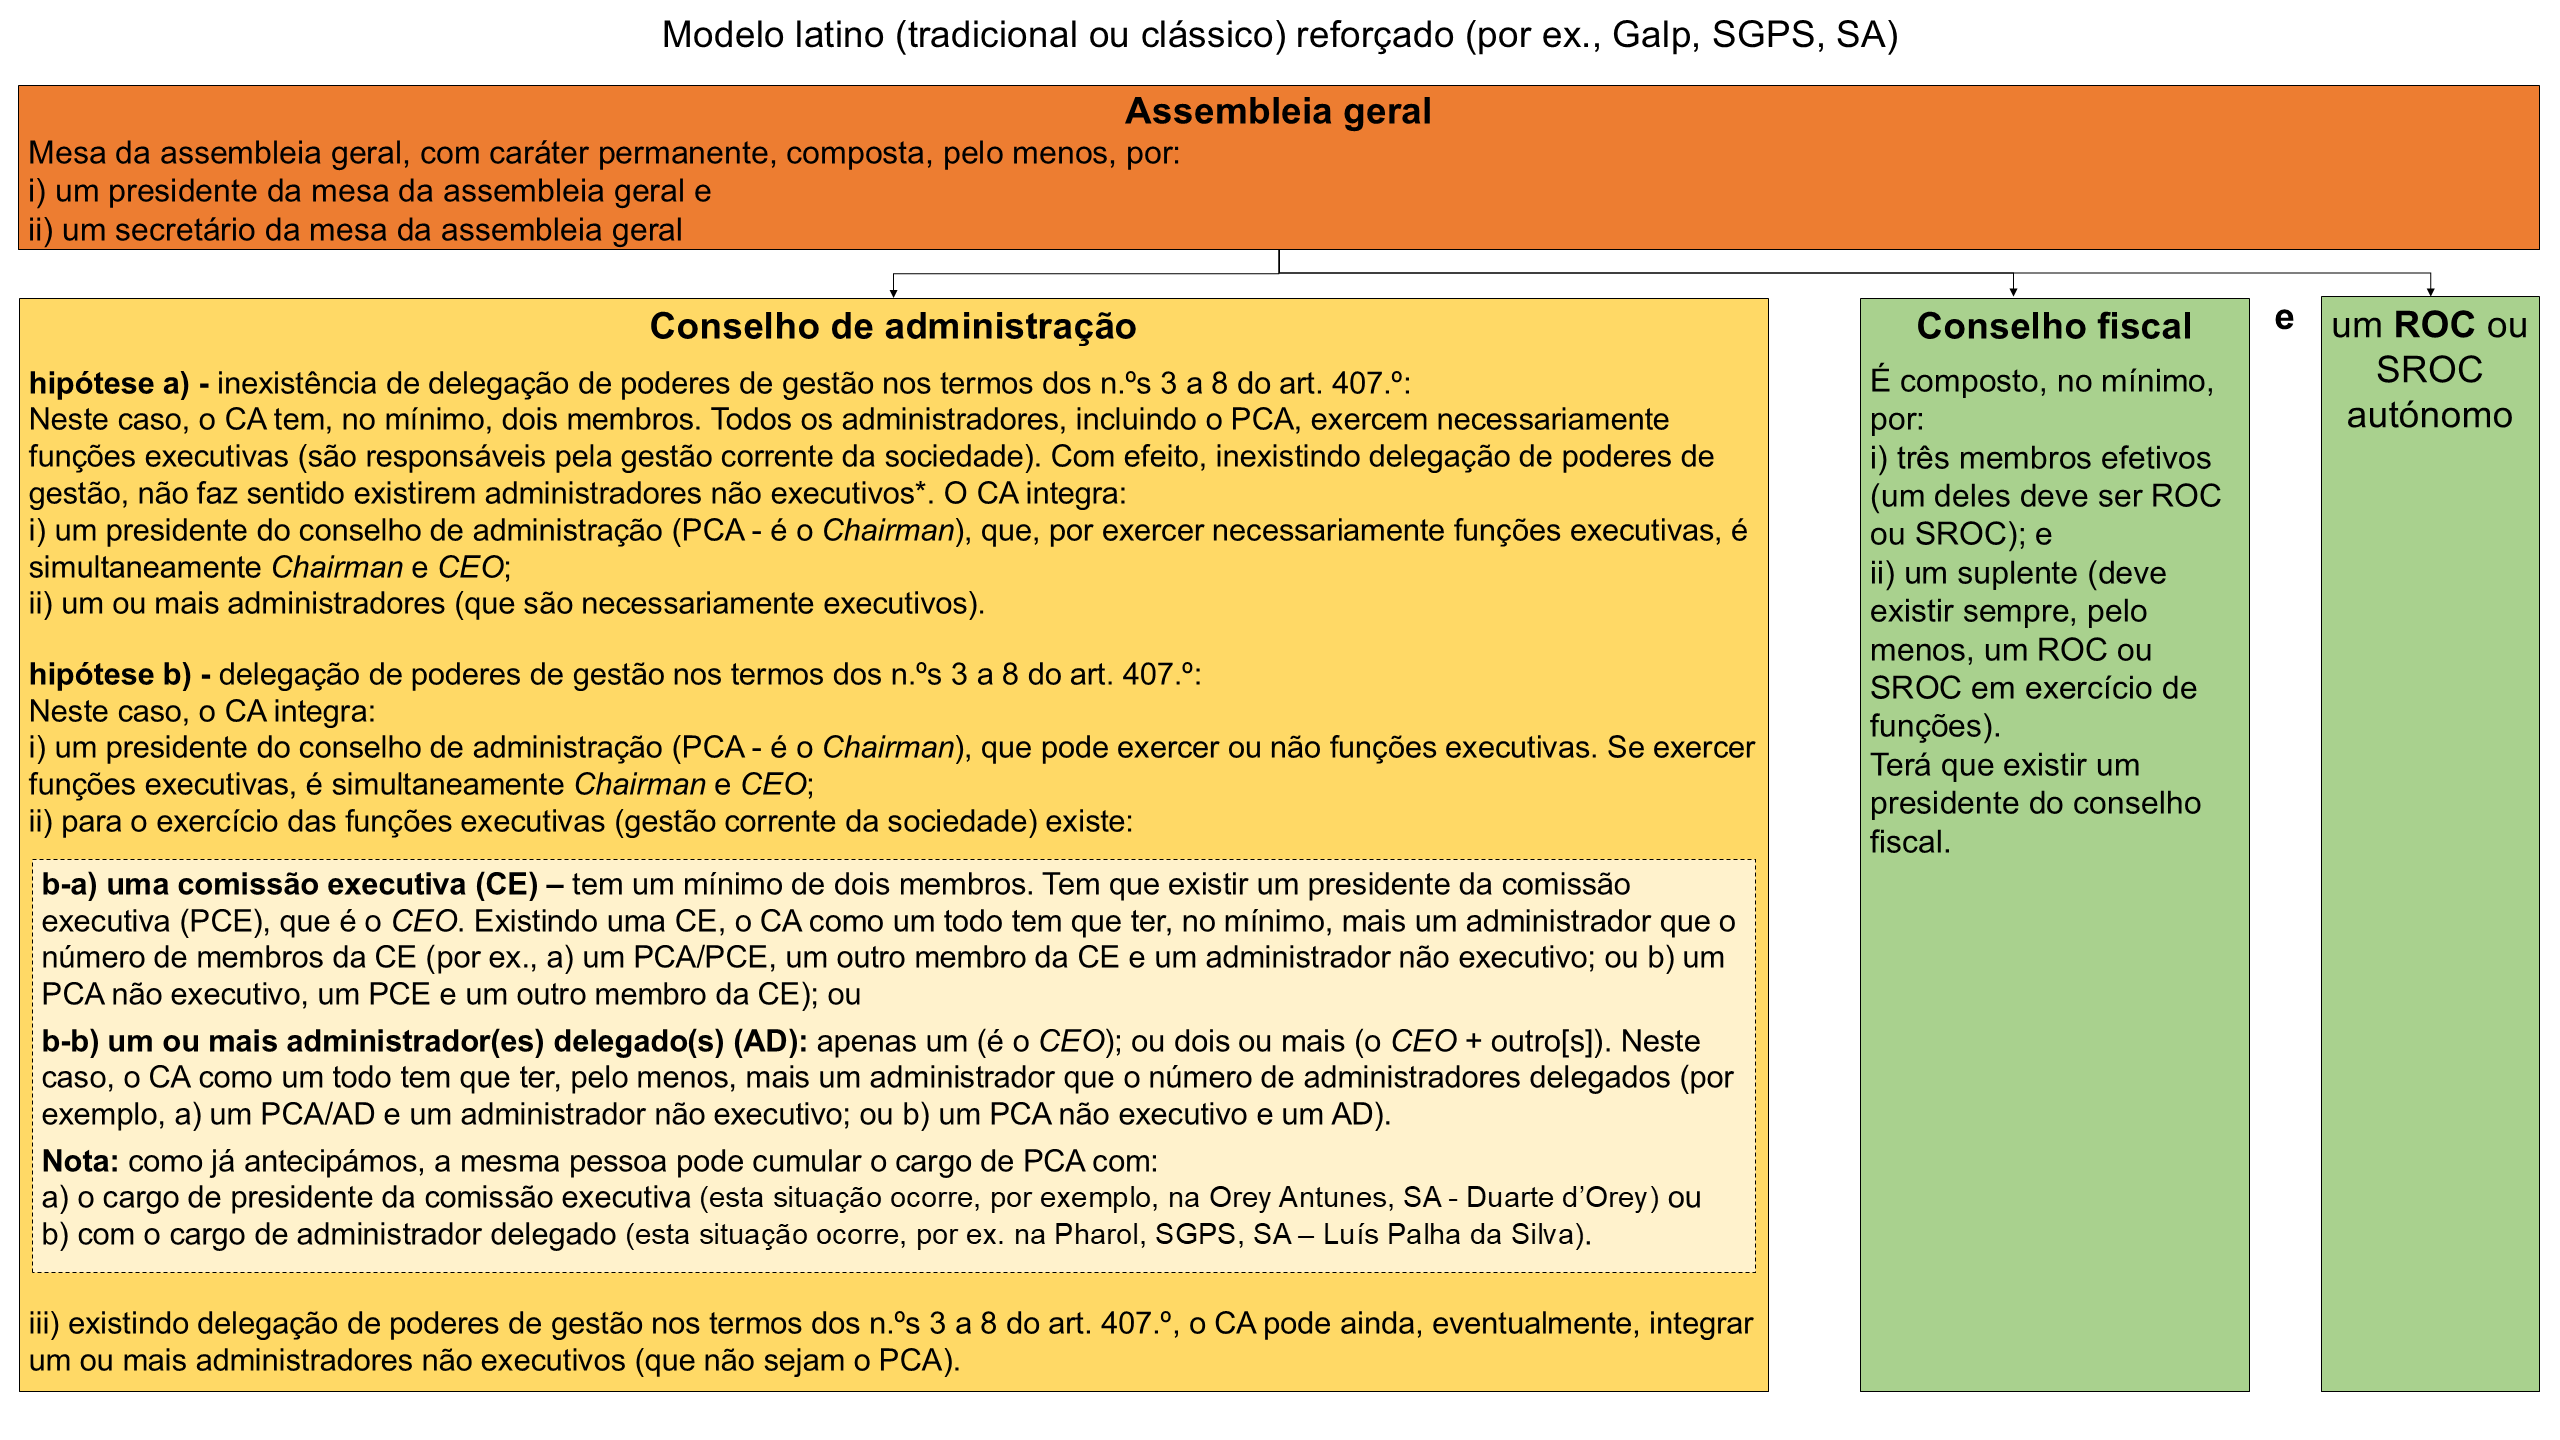
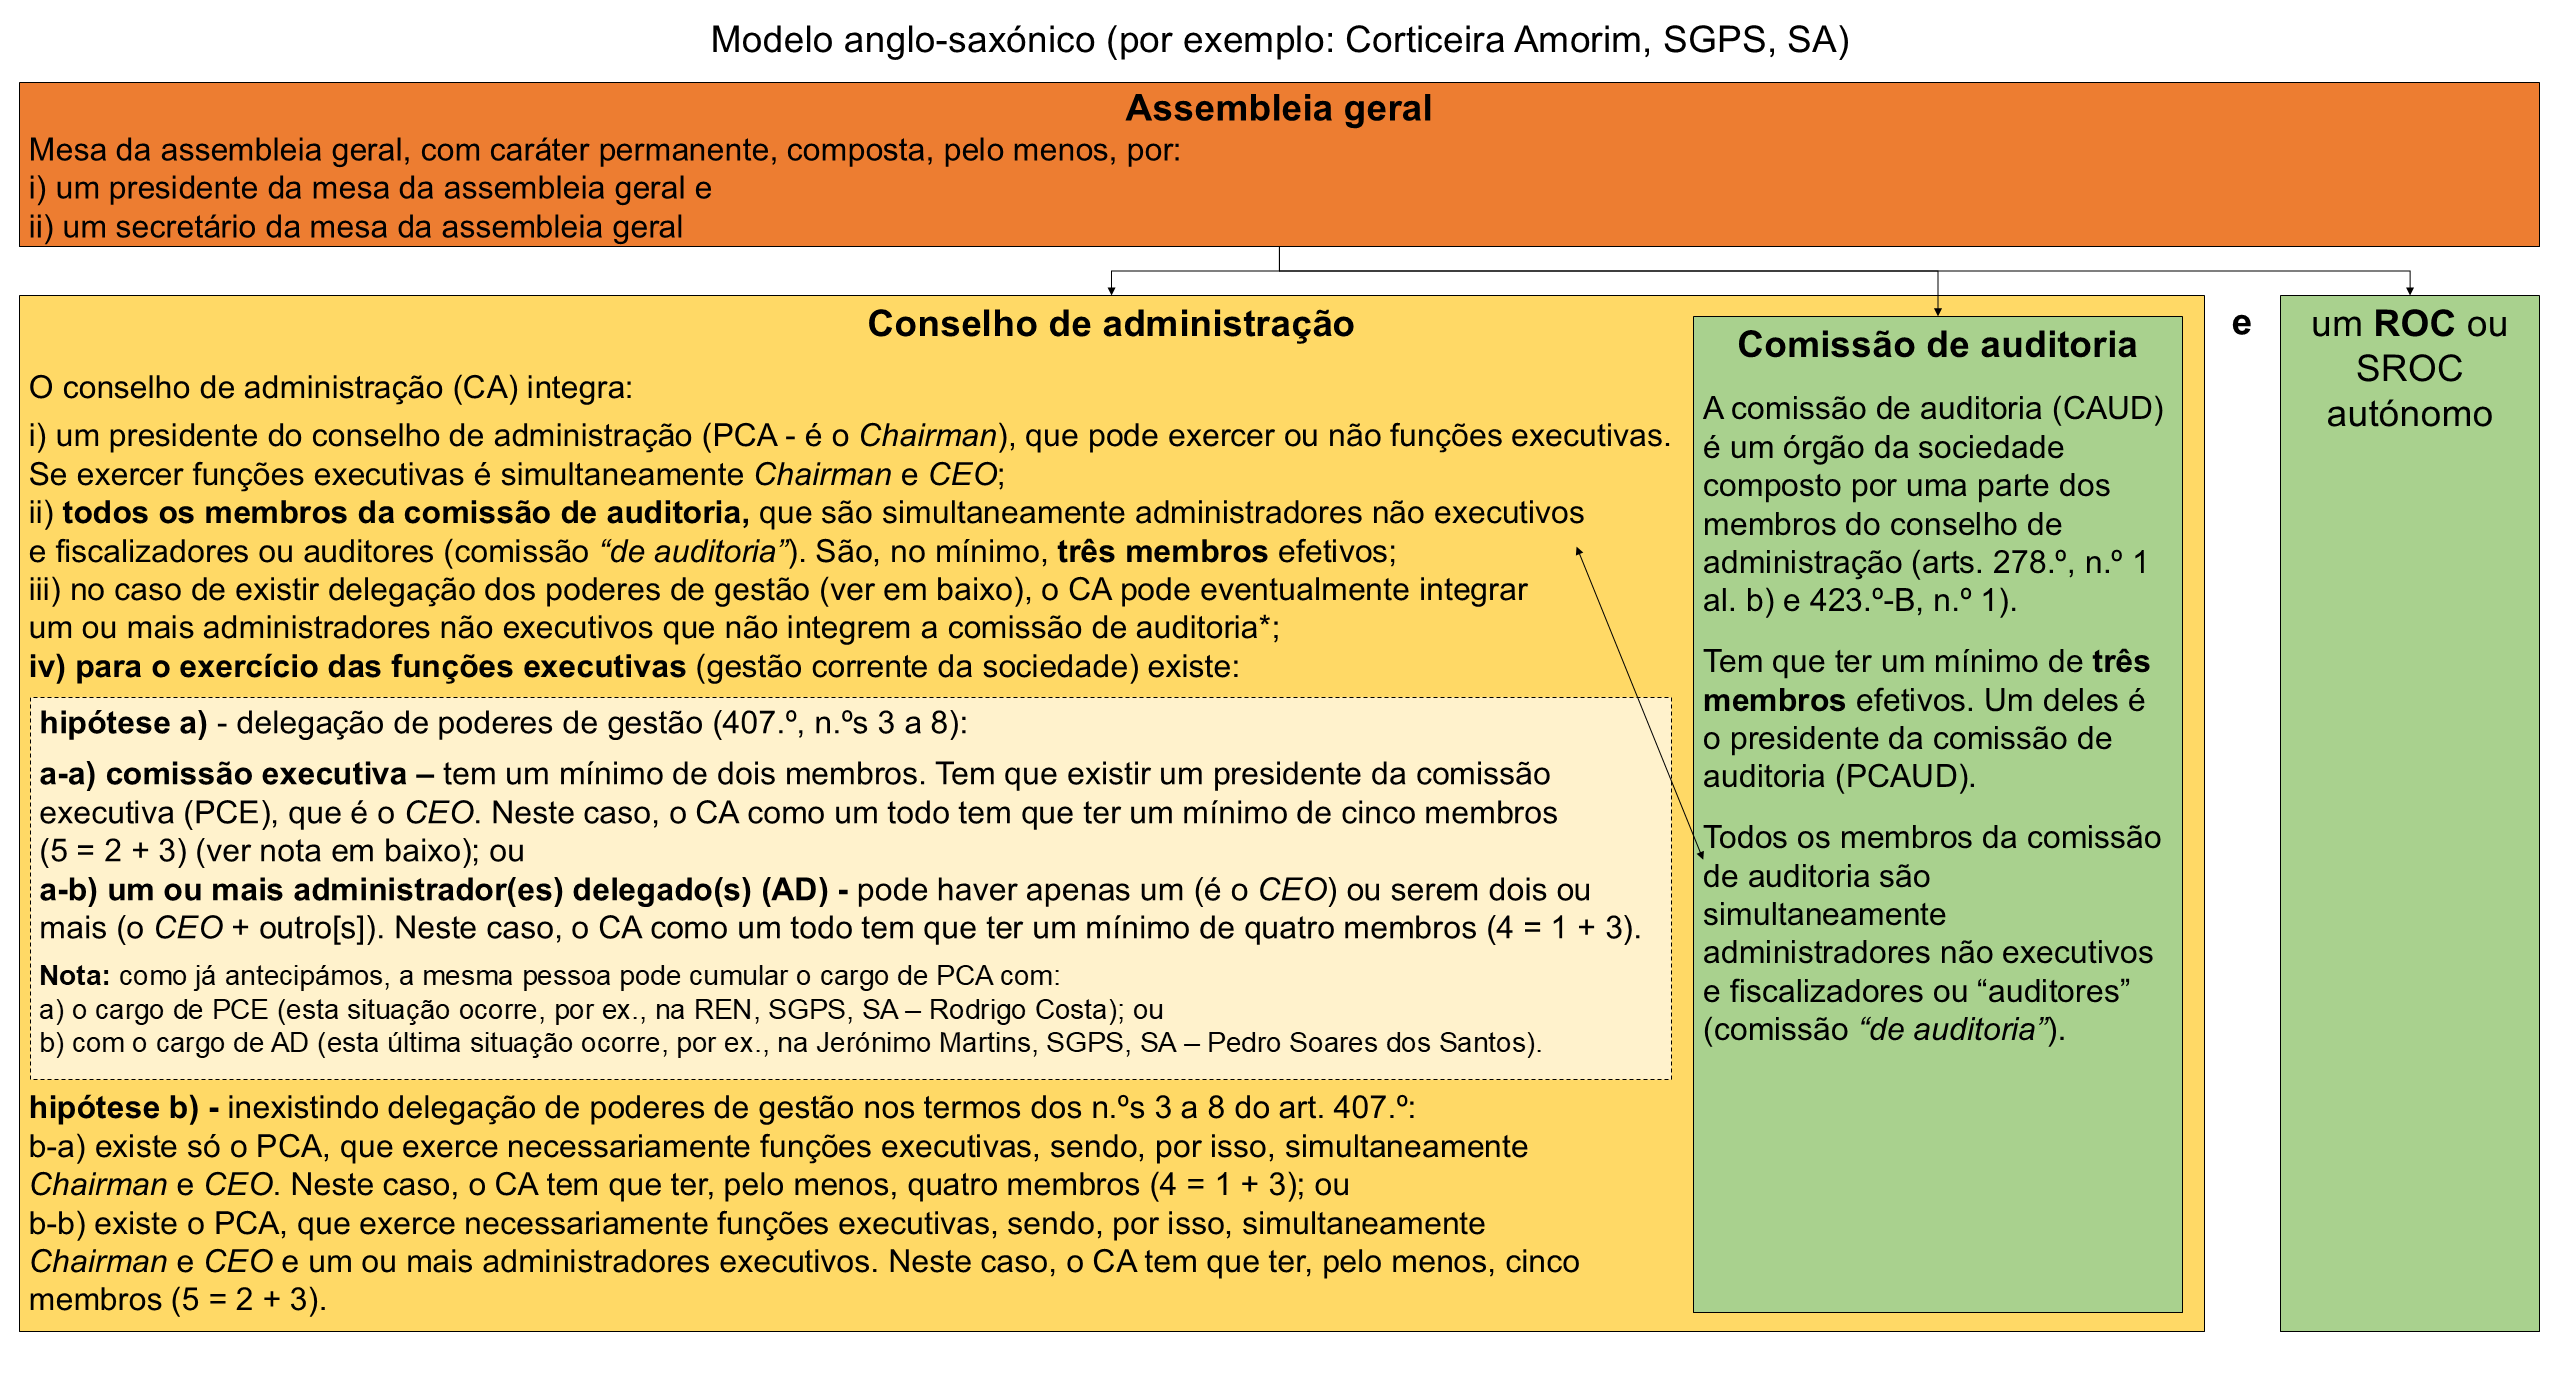
Cfr. o seguinte excerto do preâmbulo do Decreto-Lei n.º 76-A/2006, de 29 de março, que procedeu a uma reforma profunda no CSC (e noutros diplomas legais), tendo nomeadamente introduzido neste, quanto às SA, o chamado “modelo anglo-saxónico”: passa a existir «um terceiro modelo de organização, típico das sociedades anglo-saxónicas, que compreende a existência obrigatória de uma comissão de auditoria dentro do órgão de administração».
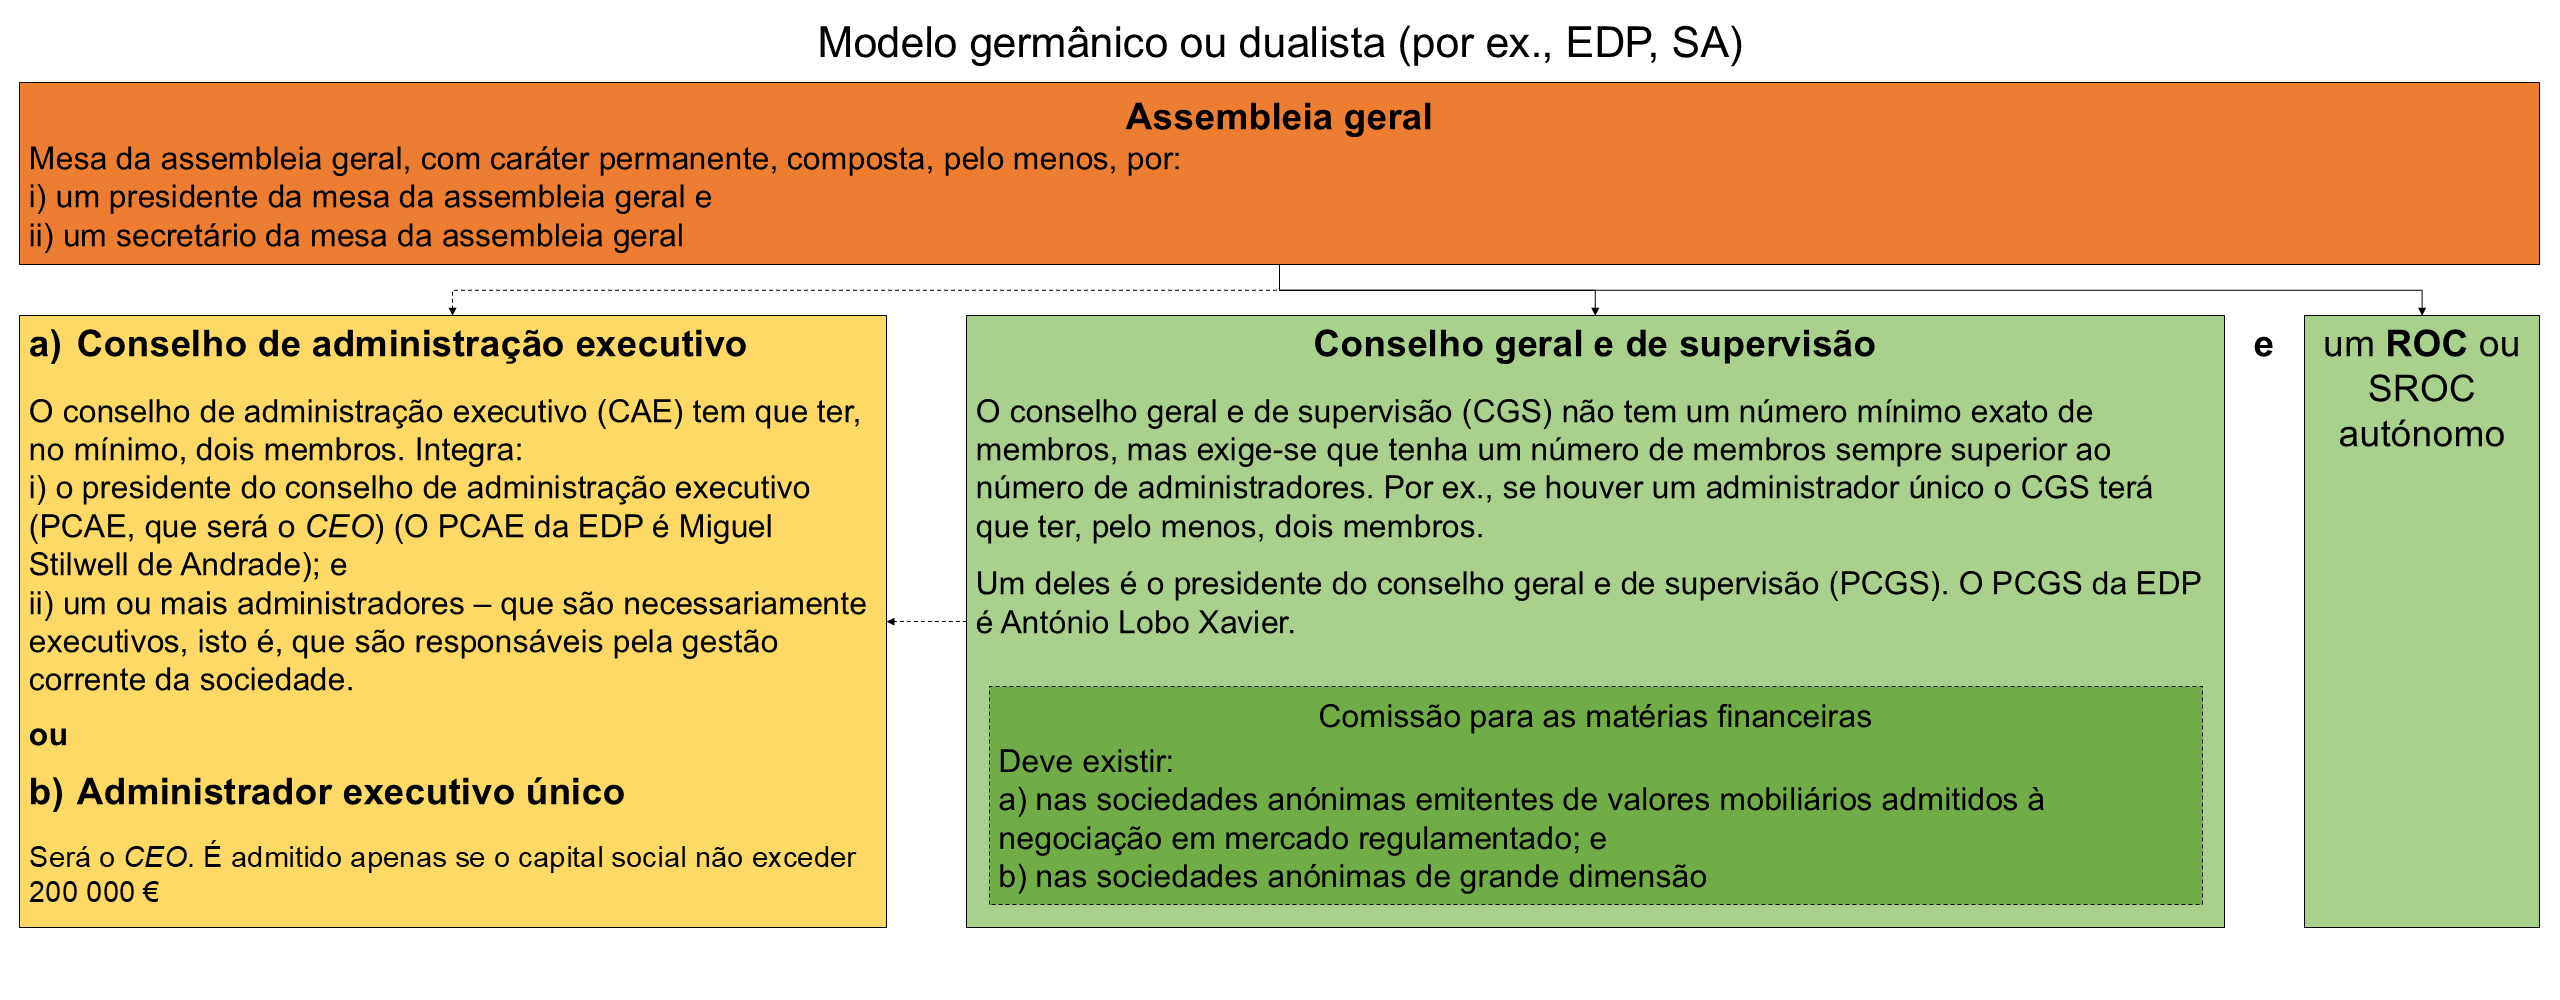
i) a) Órgão deliberativo-interno (assembleia geral) – laranja/castanho; b) órgãos de administração e representação – amarelo; c) órgãos de fiscalização – verde.
ii) Afirmando que a delegação de poderes de gestão é a «operação que cria a categoria dos administradores não executivos», «dispensando-os do envolvimento quotidiano com a gestão societária», «por contraposição aos executivos, que são aqueles em quem os poderes são delegados», e que, por isso, «sem delegação de poderes de gestão não faz sentido falar em administradores executivos, porque todos os que estiverem designados para o conselho de administração terão idênticas funções (executivas), sendo responsáveis pela atividade da sociedade», P. Olavo Cunha, “Delegação de poderes no âmbito do conselho de administração”, in Direito das Sociedades em Revista, abril de 2023, Almedina, Coimbra, 2023, págs. 63 e 64. O Autor faz esta afirmação a propósito da delegação de poderes no modelo latino (simples e reforçado). No entanto, apesar de não o referir expressamente, parece ter o mesmo entendimento quanto à delegação de poderes no modelo anglo-saxónico para todos os administradores que não integrarem a comissão de auditoria, devendo, por isso, entender-se que no modelo anglo-saxónico só podem existir administradores não executivos que não integrem a comissão de auditoria se existir delegação de poderes de gestão numa CE ou num ou mais AD’s.
iii) Sobre esta matéria, para além do estudo citado na nota anterior, vide, por todos, Paulo Câmara, “Os Modelos de Governo das Sociedades Anónimas”, in AAVV, Reformas do Código das Sociedades, Colóquios do IDET n.º 3, Almedina, Coimbra, 2007, págs. 179 a 242, in AAVV, Jornadas em Homenagem ao Professor Raúl Ventura, A Reforma do Código das Sociedades Comerciais, Almedina, Coimbra, 2007, págs. 197 a 258 e “O Governo das Sociedades e a Reforma do Código das Sociedades Comerciais”, in AAVV, Código das Sociedades Comerciais e Governo das Sociedades, coord. de Paulo Câmara, Almedina, Coimbra, 2008, págs. 66 a 133.
9.3) Órgãos:
I) Assembleia geral – órgão deliberativo-interno:
A assembleia geral, coletividade de sócios, assembleia de sócios ou conjunto dos sócios é o órgão deliberativo-interno comum a todos os tipos de sociedade comercial e a todas as estruturas ou modelos de administração e fiscalização das sociedades anónimas. É tradicionalmente considerado o “órgão supremo da sociedade” [20]Pedro Maia, “Deliberações dos sócios”, in AAVV, Estudos de Direito das Sociedades, coord. de J. M. Coutinho de Abreu, 12ª edição, Almedina, 2015, págs. 270 e 271 e Ricardo Costa, … Continuar a ler.
A “assembleia geral” também designa a reunião dos acionistas (presença no mesmo local e ao mesmo tempo) para deliberar sobre determinados assuntos, que pode ser uma assembleia geral regularmente convocada ou uma assembleia universal. Para além destas duas formas de deliberação existem ainda, na sociedade anónima, as deliberações unânimes por escrito (arts. 373.º, n.º 1 e 54.º).
Presidente e secretário da mesa da assembleia geral – a Lei determina a obrigatoriedade de existência de uma mesa da assembleia geral, com caráter permanente, composta, pelo menos, por:
i) um presidente da mesa da assembleia geral (deve entender-se que é um órgão da sociedade, uma vez que a Lei confere-lhe competências próprias [21]Neste sentido, Pedro Maia, “Tipos de sociedades comerciais”, op. cit., pág. 27 e A. Menezes Cordeiro, Direito das Sociedades II, Das Sociedades em Especial, 2ª edição, Almedina, … Continuar a ler); e
ii) um secretário da mesa da assembleia geral (art. 374.º).
II) Órgão de administração e representação:
O órgão de administração e representação nas sociedades anónimas (SA) é:
a) o conselho de administração (que é composto pelos administradores),
b) o administrador único,
c) o conselho de administração executivo (que é composto pelos administradores) ou
d) o administrador executivo único.
Base legal:
– quanto aos órgãos sociais ou estrutura orgânica, cfr. os arts. 272.º al. g), 278.º, n.ºs 1, 2 e 5, 390.º, n.ºs 1 e 2, 424.º;
– quanto às competências para administrar e representar a sociedade, cfr. os arts. 373.º, n.ºs 2 e 3, 405.º a 409.º.
III) Órgão(s) de fiscalização:
A sociedade anónima (SA) tem que ter sempre, pelo menos, um órgão de fiscalização. Assim, consoante o modelo de administração e fiscalização que adotar, a sociedade anónima (SA) terá:
a) um conselho fiscal ou um fiscal único;
b) um conselho fiscal e um revisor oficial de contas autónomo (que não seja membro daquele órgão);
c) uma comissão de auditoria e um revisor oficial de contas autónomo (que não seja membro daquele órgão); ou
d) um conselho geral e de supervisão e um revisor oficial de contas autónomo (que não seja membro daquele órgão) (arts. 272.º al. g), 278.º, 413.º, 414.º a 423.º-H e 434.º a 446.º).
10) Firma:
10.1) Formação inicial:
A firma das sociedades anónimas deve ser formada, com ou sem sigla:
– pelo nome ou firma de todos, algum ou alguns dos sócios (firma-nome);
– por uma denominação particular (firma-denominação);
– pela reunião de ambos esses elementos (firma-mista); ou ainda
– por uma firma de fantasia, pura ou impura (por ex. “The Navigator Company, SA).
Sobre todos estes tipos de firma e a firma em geral, ver o nosso artigo: firma.
10.2) Formação complementar – “S. A.”, “S.A.”, “SA” ou “sociedade anónima”:
A Lei determina que, em qualquer dos casos, a firma deverá concluir pela abreviatura «S. A.» (S maiúsculo, ponto, espaço, A maiúsculo e ponto) ou pela expressão «sociedade anónima» (cfr. art. 275.º, n.º 1, que, nesta parte, ainda tem a redação originária de 1986).
10.2.1) Deve escrever-se “S. A.”, “S.A.” ou “SA”?
Embora isso não resulte diretamente das regras da Língua Portuguesa atualmente em vigor (em conformidade com o novo Acordo Ortográfico de 1990, aplicável em todos os Países de Língua Oficial Portuguesa e absolutamente obrigatório, em Portugal, desde 2015) deve entender-se:
– que na redação de siglas não deve existir espaço entre o ponto e a letra seguinte (neste sentido, M. Eugénia Alves – consultar no link: https://ciberduvidas.iscte-iul.pt/consultorio/perguntas/pontos-e-espacos-nas-siglas/34615);
– sendo, porém, discutível se os pontos entre as letras das siglas devem existir ou não.
10.2.2) Pontos entre as letras das siglas – devem existir ou não?
Há divergências entre os especialistas nesta matéria:
a) Há quem defenda que os pontos devem ser usados entre as letras das siglas (neste sentido, M. Eugénia Alves – consultar no link: https://ciberduvidas.iscte-iul.pt/consultorio/perguntas/pontos-e-espacos-nas-siglas/34615);
b) Há quem defenda que as siglas devem deixar «de ser escritas com pontos no final de cada uma das letras que as constituem» (neste sentido, M. Regina Rocha – consultar no link: https://ciberduvidas.iscte-iul.pt/artigos/rubricas/controversias/porque-o-ponto-na-abreviatura–e-ja-nao-nas-siglas/3398), afirmando-se, no entanto, que «No Acordo Ortográfico de 1990, a questão do ponto abreviativo não foi tratada.»
c) há ainda quem considere que as duas formas são legítimas, considerando que o «emprego do ponto nestes casos não pode ser considerado errado» (neste sentido, Eunice Marta – consultar no link: https://ciberduvidas.iscte-iul.pt/consultorio/perguntas/a-grafia-das-formas-reduzidas-abreviaturas-siglas-e-acronimos/31016).
10.2.3) Posição adotada pelo Legislador Português:
Em diplomas legais mais recentes, o legislador Português optou claramente por abandonar os pontos. Por exemplo:
– A firma das sociedades desportivas …. deverá concluir «pela abreviatura SAD, SDQ, Lda., ou SDUQ, Lda., consoante o tipo societário adotado seja o de uma sociedade anónima, …» (cfr. art. 6.º, n.º 1 do Regime Jurídico das Sociedades Desportivas (RJSD), estabelecido na Lei n.º 39/2023, de 4 de agosto (ainda sem alterações) (consultar no link: https://diariodarepublica.pt/dr/detalhe/lei/39-2023-216714697);
– A firma das sociedades gestoras deve incluir a expressão «Sociedade gestora de fundos de titularização de créditos» ou a abreviatura SGFTC (cfr. art. 17.º, n.º 5 do Decreto-Lei nº 453/99, de 5 de novembro, com as alterações subsequentes, incluindo as introduzidas pela Lei n.º 69/2019, de 28 de agosto, que a republicou no respetivo anexo único, que estabelece o regime da titularização de créditos e regula a constituição e a atividade dos fundos de titularização de créditos, das respetivas sociedades gestoras e das sociedades de titularização de créditos – consultar a versão atualizada do Decreto-Lei nº 453/99, de 5 de novembro no link: https://diariodarepublica.pt/dr/detalhe/decreto-lei/453-693810); etc.
10.2.4) Posição adotada pelo Legislador da União Europeia:
A firma da sociedade anónima europeia (SE) ou simplesmente sociedade europeia (societas europaea) (SE) deve ser precedida ou seguida da sigla «SE» (art. 11.º do Regulamento da União Europeia (CE) n.° 2157/2001 do Conselho, de 8 de outubro de 2001, relativo ao estatuto da sociedade europeia [SE]; consultar no link: https://eur-lex.europa.eu/legal-content/PT/ALL/?uri=CELEX:32001R2157).
10.2.5) Prática dos serviços de Registo:
Nos serviços de registo é usada exclusivamente a abreviatura ou sigla «S.A.». Vide https://publicacoes.mj.pt/pesquisa.aspx. No formulário da Empresa Online 2.0” essa é mesmo a única abreviatura ou sigla disponível.

10.2.6) Conclusão:
Interpretando de forma atualista a regra do art. 275.º, n.º 1, deve entender-se que a firma da sociedade anónima:
a) tanto pode concluir com a abreviatura ou sigla «SA»
b) como com a abreviatura ou sigla «S.A.» (em qualquer dos casos, com exclusão do espaço).
Da nossa parte, por uma questão de harmonia e de uniformização de tratamento, seguimos os legisladores Português e Europeu (maxime quanto aos tipos irmãos SAD e SE), optando, por conseguinte, por abandonar definitivamente os pontos, empregando a sigla ou abreviatura «SA» (sem pontos, portanto). Talvez o website da “Empresa Online 2.0” devesse ser alterado com vista a remover os pontos (fica a dica).
Por exemplo: “EDP – Energias de Portugal, SA”; “Galp Energia, SA”.
11) Adequada a explorar médias e grandes empresas; custos e complexidade elevados (“desvantagens”):
A sociedade anónima é um tipo legal mais pensado para a exploração de médias e grandes empresas. Ver: tipos de sociedades comerciais.
Com efeito:
– tem uma estrutura orgânica pesada (bem mais pesada do que a que é exigida para a sociedade por quotas);
– tem um número mínimo de cinco acionistas ou de apenas um, consoante o caso, não podendo, neste último caso (como vimos em cima, no ponto 7), o respetivo acionista único ser uma pessoa singular;
– tem um capital social mínimo de 50 000€;
– tem um regime regra de livre transmissibilidade de ações; entre outros fatores.
12) Subtipos (categorias ou modalidades) de sociedades anónimas:
Considerando a existência de diferentes regimes jurídicos dentro do tipo da sociedade anónima, pode afirmar-se que existem hoje vários subtipos de sociedades anónimas [22]Neste sentido, P. Olavo Cunha, Direito das Sociedades Comerciais, 7ª edição, Almedina, Coimbra, 2019, págs. 99 a 101; Madalena Perestrelo de Oliveira, Tutela do investidor perante o emitente no … Continuar a ler.
Assim, importa distinguir entre:
– as sociedades anónimas simples;
– as sociedades anónimas sujeitas a fiscalização reforçada obrigatória e
– as sociedades anónimas cotadas [23]José Ferreira Gomes, Diogo Costa Gonçalves e José Maria Gonçalves Pereira, ibidem..
12.1) SA cotadas (emitentes de ações admitidas à negociação em mercado regulamentado):
SA cotadas (emitentes de ações admitidas à negociação em mercado regulamentado):
As sociedades anónimas cotadas (“em bolsa”) (public company, publicly traded company ou publicly held company) são aquelas que forem emitentes de ações (que, como vimos em cima, no ponto 8.1, são valores mobiliários) admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal [24]José Ferreira Gomes, Diogo Costa Gonçalves e José Maria Gonçalves Pereira, op. cit., pág. 68..
À data em que escrevemos – setembro de 2026 – existem em Portugal 49 (quarenta e nove) sociedades anónimas cotadas, incluindo quatro (4) sociedades anónimas desportivas (SAD’s) [25]https://live.euronext.com/pt/markets/lisbon/equities/list.
A admissão das ações emitidas por uma SA à negociação em mercado regulamentado (“em bolsa”) está normalmente associada a uma primeira oferta pública de subscrição (OPS) destinada a assegurar um grau adequado de dispersão pelo público. Presume-se que existe um grau adequado de dispersão quando as ações que são objeto do pedido de admissão à negociação se encontram dispersas pelo público numa proporção de, pelo menos, 25 % do capital social subscrito representado por essa categoria de ações (…) (free float) (cfr. art. 229.º, n.º 1 al. a) e n.º 2 do Código dos Valores Mobiliários [26]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175).
A primeira oferta pública de subscrição de uma sociedade anónima (SA), que, como acabámos de referir, está associada à admissão das ações por si emitidas à negociação em mercado regulamentado (marcando assim a entrada dessa SA “na bolsa”), é a oferta pública de subscrição inicial ou, em inglês, IPO (initial public offering).
Sociedades anónimas fechadas ou de capital fechado:
Às sociedades anónimas cotadas contrapõem-se as sociedades anónimas fechadas ou de capital fechado (private company ou privately held company), que são todas as sociedades anónimas que não são emitentes de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal. Podem corresponder a grandes sociedades anónimas ou a pequenas sociedades anónimas (ver, em baixo, o subponto 12.2.1). A esmagadora maioria das sociedades anónimas Portuguesas são fechadas (private): 29 499 SA não extintas + 102 SAD’s não extintas [27]Dados obtidos em https://estatisticas.justica.gov.pt/sites/siej/pt-pt/Paginas/Entidades_inscritas_FCPC.aspx – 42 SA cotadas – 4 SAD cotadas = 29 555.
Por sua vez, as sociedades anónimas fechadas podem ser:
a) sociedades anónimas (fechadas) que não são emitentes de qualquer espécie de valores mobiliários em mercado regulamentado, ou seja, que:
i) não são emitentes de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal,
ii) nem são emitentes de qualquer outra espécie de valores mobiliários em mercado regulamentado situado ou a funcionar em Portugal (correspondem à grande maioria das sociedades anónimas Portuguesas); ou
b) sociedades anónimas (fechadas) que,
i) portanto, não são emitentes de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal,
ii) mas são emitentes de, pelo menos, uma outra espécie de valores mobiliários admitidos à negociação em mercado regulamentado. É o caso paradigmático das sociedades anónimas que emitem obrigações, mas não são cotadas “em bolsa”. É o que acontece, por exemplo, com o grupo português Agris, (“In Agris, SGPS, SA”) dona da Agriloja [28]«O grupo Agris, dono da rede de lojas Agriloja, estreou-se na Euronext Lisboa através de uma emissão de obrigações no montante de 15 milhões de euros»; ver no link: … Continuar a ler. Cfr. o art. 1.º do Código dos Valores Mobiliários, que estabelece um elenco não taxativo de valores mobiliários [29]Consultar o Código dos Valores Mobiliários (CVM) no link: https://diariodarepublica.pt/dr/legislacao-consolidada/decreto-lei/1999-34575175.
12.2) SA sujeitas a fiscalização reforçada:
São sociedades anónimas sujeitas a fiscalização reforçada obrigatória:
– as grandes sociedades anónimas ou sociedades anónimas de grande dimensão e
– as sociedades anónimas que são emitentes de valores mobiliários admitidos à negociação em mercado regulamentado.
Grandes SA ou SA de grande dimensão:
As grandes SA ou SA de grande dimensão são aquelas que, não sendo totalmente dominadas por outra sociedade, durante dois anos consecutivos, ultrapassem dois dos seguintes limites:
i) Total do balanço: 20 000 000€,
ii) Volume de negócios líquido: 40 000 000€,
iii) Número médio de empregados durante o período: 250 (cfr. art. 413.º, n.º 2 al. a)).
São pequenas ou de pequena dimensão todas as outras sociedades anónimas.
SA emitentes de valores mobiliários admitidos à negociação em mercado regulamentado:
As SA emitentes de valores mobiliários admitidos à negociação em mercado regulamentado abrangem:
a) tanto as sociedades emitentes de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal (sociedades cotadas)
b) como as sociedades que não são emitentes de ações admitidas à negociação em mercado regulamentado situado ou a funcionar em Portugal, mas são emitentes de, pelo menos, uma outra espécie de valores mobiliários admitidos à negociação em mercado regulamentado. É o caso paradigmático das sociedades anónimas que emitem obrigações, mas não são cotadas “em bolsa”. Ver exemplo, em cima, no ponto 12.1, na parte relativa às sociedades anónimas fechadas ou de capital fechado.
12.3) SA simples:
É um subtipo de qualificação residual: são sociedades anónimas simples todas aquelas que não forem cotadas, nem estiverem, por outra via, sujeitas a fiscalização reforçada (não forem SA de grande dimensão nem emitentes de outros valores mobiliários admitidos à negociação em mercado regulamentado para além de ações).
Correspondem, na prática, a sociedades anónimas de pequena dimensão, fechadas e/ou familiares.
13) Número de sociedades anónimas em Portugal:
Em 2024, estavam inscritas ou registadas no Ficheiro Central de Pessoas Coletivas (FCPC) 29 499 sociedades anónimas não extintas e 102 sociedades anónimas desportivas (SAD) não extintas [30]Dados obtidos em https://estatisticas.justica.gov.pt/sites/siej/pt-pt/Paginas/Entidades_inscritas_FCPC.aspx.
Por outro lado, segundo dados do INE, as sociedades anónimas registaram em 2020:
– um volume de negócios de 190 013 574€ (aproximadamente 90 mil milhões de Euros); e
– um número de trabalhadores de 1 067 778 (aproximadamente 1 milhão de pessoas) [31]Relatório do Instituto Nacional de Estatística (INE), disponível no link: https://www.ine.pt/ngt_server/attachfileu.jsp?look_parentBoui=553327500&att_display=n&att_download=y.